3000만원 시뮬레이션
3000만원 정기예금, 2017년부터면 3,723만원 — 주식형과의 거리
3000만원 정기예금을 2017년부터 해마다 다시 맡겼다면 지금 세전 약 3,723만원입니다.
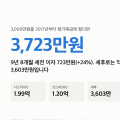
3000만원 정기예금을 2017년부터 해마다 다시 맡겼다면 지금 세전 약 3,723만원입니다.
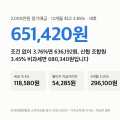
2000만원 정기예금 이자를 9월 3일 은행연합회 공시로 계산했습니다. 12개월 단리 37개 상품 중 최고 3.85%에 넣으면 세전 770,000원, 이자소득세 15.4%를 떼면 651,420원입니다.
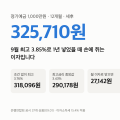
정기예금 1000만원 이자를 9월 공시 금리로 계산했습니다. 은행연합회에 공시된 12개월 단리 정기예금 37개 중 최고 3.85%로 1년을 넣으면 세전 385,000원, 이자소득세 15.4%를 떼면 325,710원이 손에 남습니다.
5000만원 예금 이자를 계산할 때 오래된 습관이 하나 있습니다 — "예금자보호 때문에 두 곳으로 나눠라". 그 한도가 5,000만원이던 시절의 규칙이고, 2025년 9월부터 1억원입니다. 오늘은 5,000만원·12개월을 8월 29일 공시 금리 7단계로 계산하고, 쪼개
3000만원 예금 이자는 금리 한 줄로 정해지는데, 그 금리가 어느 상품의 것이냐에 따라 세후 621,810원에서 1,040,579원까지 갈립니다. 8월 29일 공시된 실제 금리 7개를 골라 3,000만원·12개월 세후 이자를 표 하나로 만들었습니다.
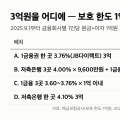
예금자보호 한도가 5,000만원에서 1억원으로 오른 게 2025년 9월 1일입니다. 이틀 뒤면 시행 1년입니다. 한도가 두 배가 됐는데 습관은 5,000만원 시절 그대로인 분이 많습니다. 오늘은 3억원을 예로, 보호 한도 안에서 이자를 가장 많이 받는 배치를 8월 29