예금·금리
월이자 재투자, 만기 3.65% 따라잡으려면 금리 얼마?
월이자 재투자로 낮은 예금금리를 메울 수 있는 폭은 생각보다 작습니다. 1,000만원을 1년 맡기고, 만기지급 금리와 별도 재투자 금리를 모두 연 3.65%로 가정하면 월지급 금리가 약 연 3.5986%일 때 결과가 같아집니다.
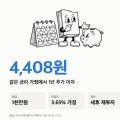
월이자 재투자로 낮은 예금금리를 메울 수 있는 폭은 생각보다 작습니다. 1,000만원을 1년 맡기고, 만기지급 금리와 별도 재투자 금리를 모두 연 3.65%로 가정하면 월지급 금리가 약 연 3.5986%일 때 결과가 같아집니다.
신협 비과세 예탁금은 올해 가입분부터 규칙이 갈립니다. 조세특례제한법 제89조의3은 2025년 12월 31일까지 가입한 예탁금만 비과세로 두고, 2026년 1월 1일 이후 가입분에는 5%(2027년부터 9%)의 원천징수세율을 적용합니다.
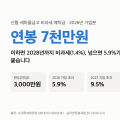
2000만원 정기예금 이자를 9월 3일 은행연합회 공시로 계산했습니다. 12개월 단리 37개 상품 중 최고 3.85%에 넣으면 세전 770,000원, 이자소득세 15.4%를 떼면 651,420원입니다.
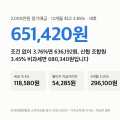
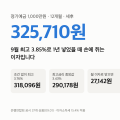
정기예금 1000만원 이자를 9월 공시 금리로 계산했습니다. 은행연합회에 공시된 12개월 단리 정기예금 37개 중 최고 3.85%로 1년을 넣으면 세전 385,000원, 이자소득세 15.4%를 떼면 325,710원이 손에 남습니다.
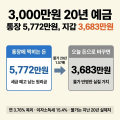
3000만원 20년 예금, 답은 5,772만원입니다. 그런데 그 돈으로 살 수 있는 건 오늘 기준 3,683만원어치입니다.
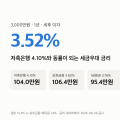
3000만원 비과세 예금을 찾는 이유는 하나입니다 — 금리를 더 받는 것보다 세금을 덜 내는 쪽이 클 때가 있어서입니다.
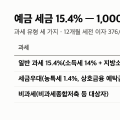
예금 세금 15.4%는 이자소득세 14%에 지방소득세 1.4%(소득세의 10%)를 더한 값입니다. 예금 글들의 "세후"가 전부 이 숫자로 계산됩니다.
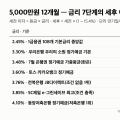
5000만원 예금 이자를 계산할 때 오래된 습관이 하나 있습니다 — "예금자보호 때문에 두 곳으로 나눠라". 그 한도가 5,000만원이던 시절의 규칙이고, 2025년 9월부터 1억원입니다. 오늘은 5,000만원·12개월을 8월 29일 공시 금리 7단계로 계산하고, 쪼개
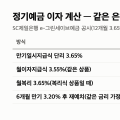
정기예금 이자 계산은 "원금 × 금리"로 끝나지 않습니다. 같은 상품 안에서도 만기일시지급·월이자지급·복리·6개월 재예치에 따라 손에 쥐는 돈이 다릅니다. 8월 29일 공시 1위인 SC제일은행 e-그린세이브예금의 상세 금리표(12개월 3.65%, 월이자지급 3.55%,
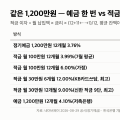
예금 vs 적금을 고를 때 금리만 비교하면 틀립니다. 적금은 매달 넣기 때문에 평균 잔액이 원금의 절반이라, 같은 금리면 이자도 절반입니다. 오늘은 1,200만원을 예로 — 예금에 한 번 넣는 경우와 월 100만원씩 열두 번 넣는 경우 — 8월 29일 공시 금리와 한국