삼성전자 실적에서 이번에 볼 숫자는 **41.31%**입니다. 2026년 1~9월 영업이익이 전년 동기보다 늘어난 금액 중 3분기가 기여한 몫입니다. 성장의 집중도를 확인한 뒤, 이 이익이 현금과 주주환원으로 얼마나 이어지는지 읽는 기준을 살펴보겠습니다.
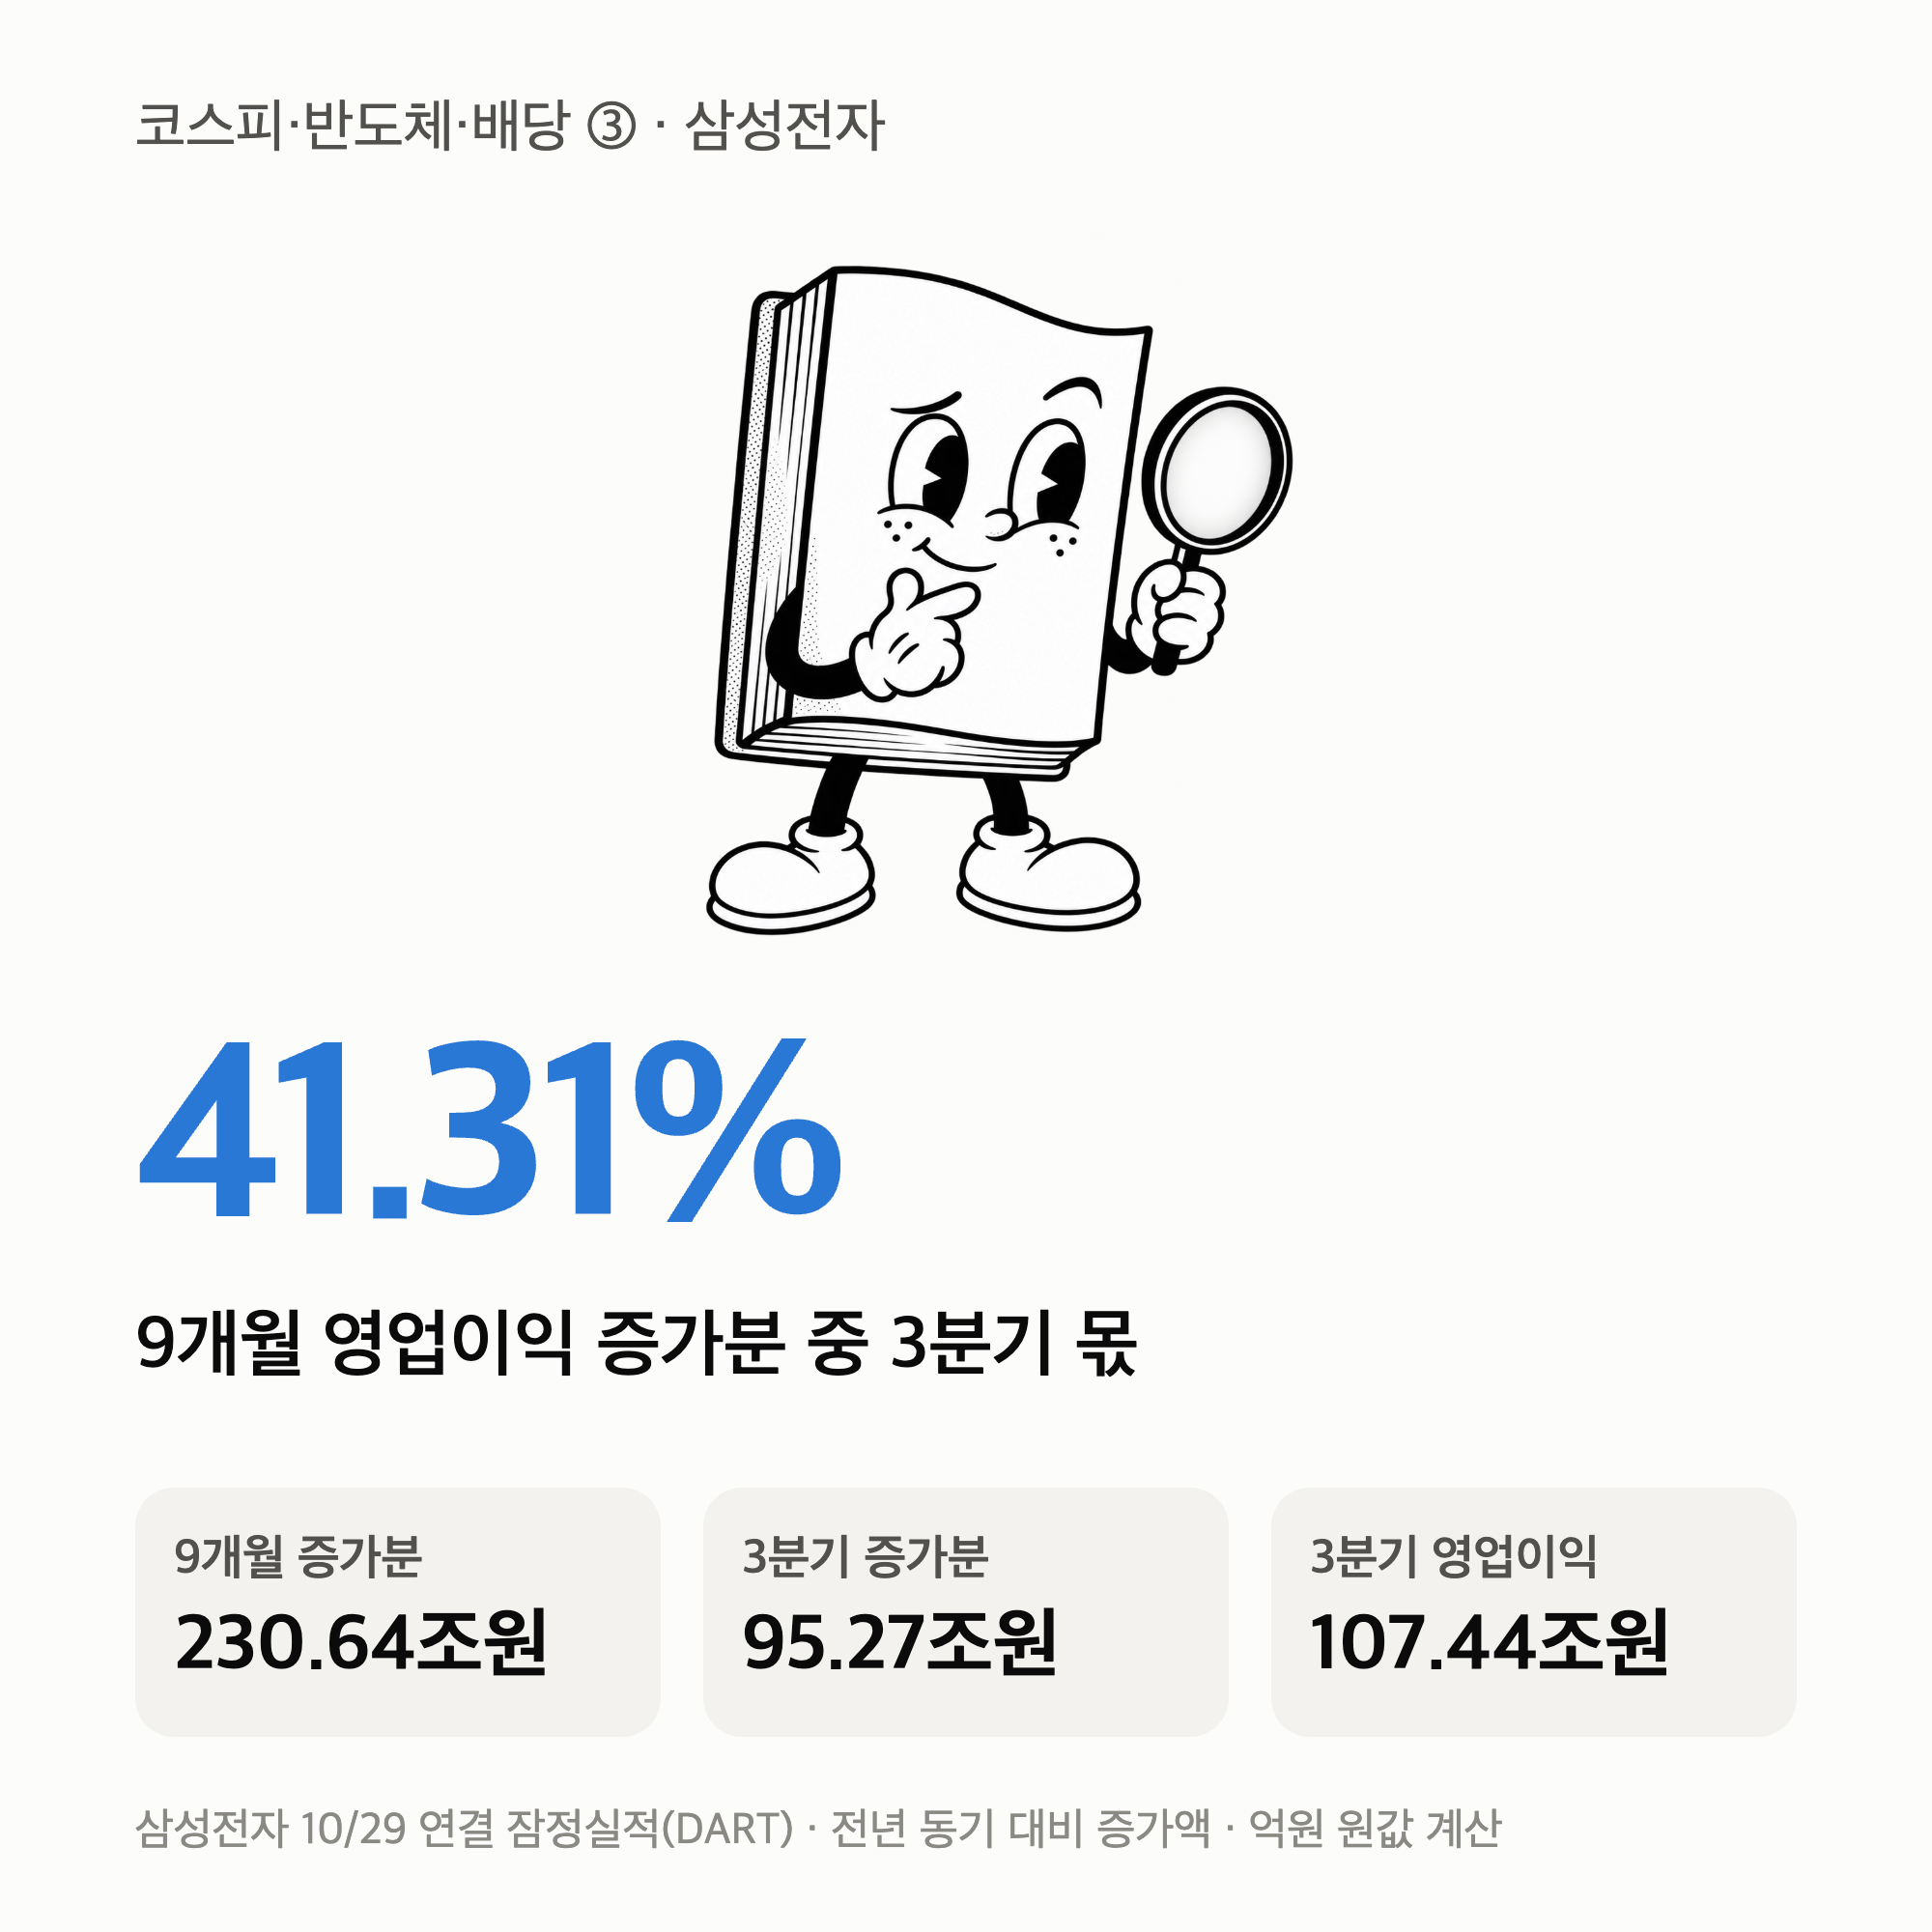
2026년 10월 29일 삼성전자 상세실적과 배당결정을 반영했습니다. 실적은 연결 K-IFRS 잠정치이며 외부 회계검토 과정에서 바뀔 수 있습니다. 계산은 DART 억원 단위 원수치로 하고, 본문 조원 금액과 비율은 소수 둘째 자리로 반올림했습니다.
삼성전자 실적의 분기 증가와 누적 증가를 분리합니다
3분기 매출은 195.25조원, 영업이익은 107.44조원입니다. 전년 동기보다 각각 109.19조원, 95.27조원 증가했습니다. 이 3개월 실적과 9개월 누적 실적은 기간을 나눠 비교해야 합니다.
10월 29일 상세 잠정실적 공시의 9개월 누적 매출은 전년 239.77조원에서 500.63조원으로, 영업이익은 23.53조원에서 254.17조원으로 늘었습니다. 각 누적치에서 3분기를 빼 상반기를 계산하면 증가액을 다음과 같이 나눌 수 있습니다.
| 전년 동기 대비 증가액·조원 | 매출 | 영업이익 |
|---|---|---|
| 상반기 증가분 | 151.67 | 135.36 |
| 3분기 증가분 | 109.19 | 95.27 |
| 9개월 전체 증가분 | 260.86 | 230.64 |
| 3분기의 증가 기여도 | 41.86% | 41.31% |
표의 금액은 각각 반올림했으므로 표시값끼리 더하면 끝자리가 다를 수 있습니다. 증가 기여도는 반올림 전 금액으로 계산했습니다.
이전 글에서는 삼성전자 잠정실적 영업이익률 55.1%의 의미를 살펴봤습니다. 여기서는 이익률 자체보다, 누적 성장에 최근 분기가 얼마를 보탰는지에 초점을 맞춥니다.
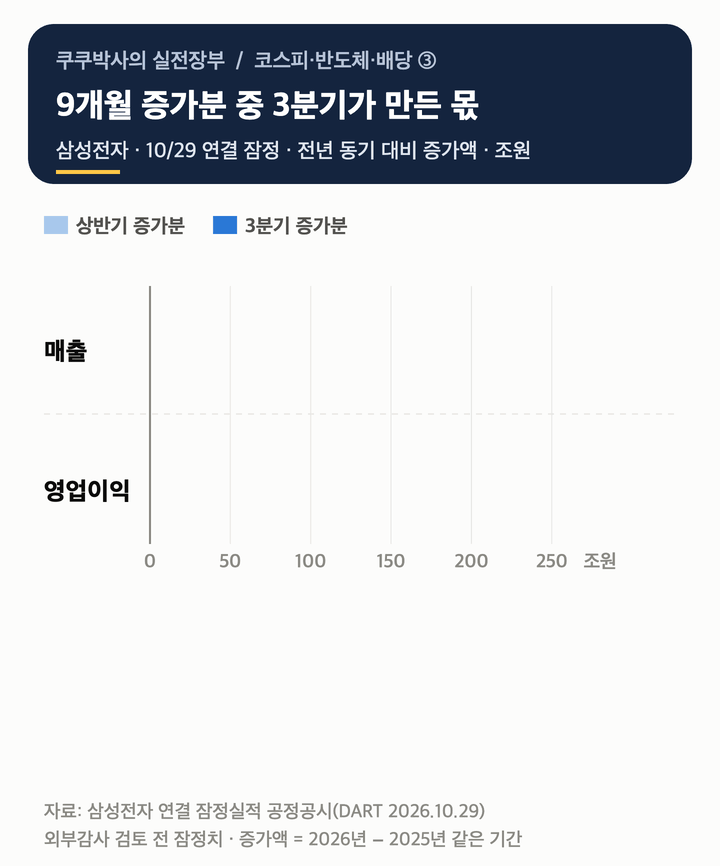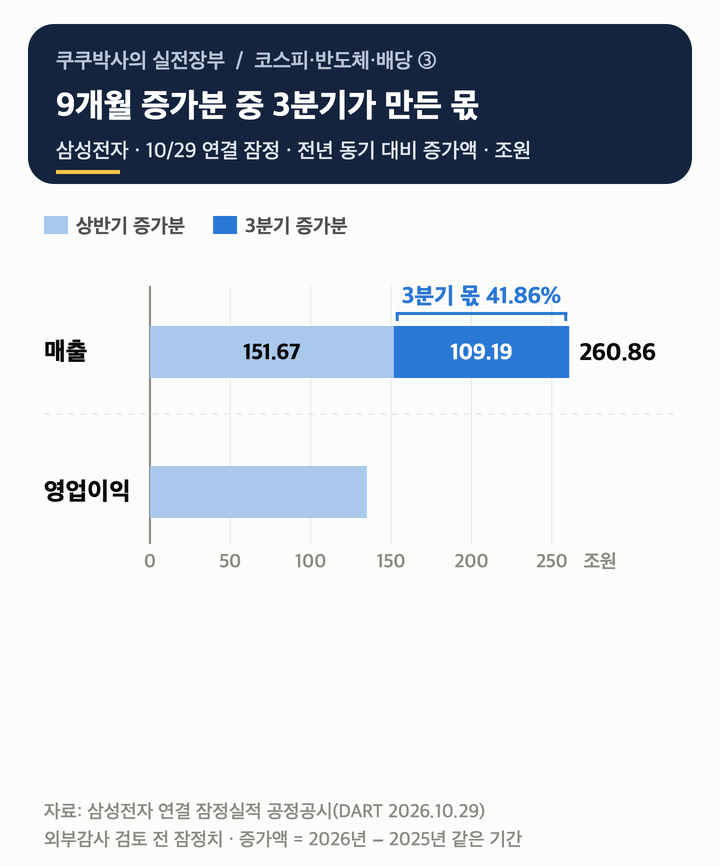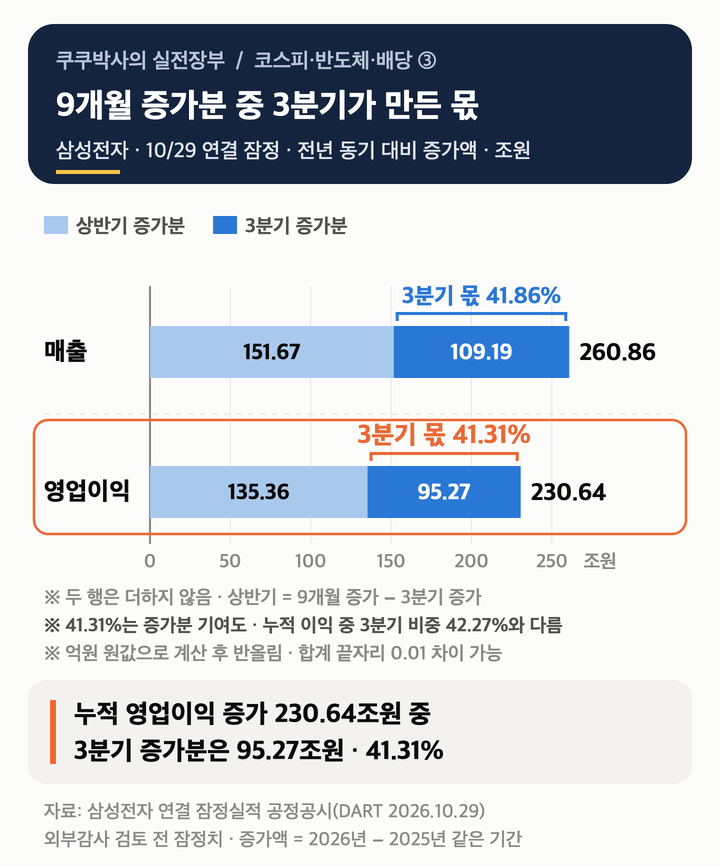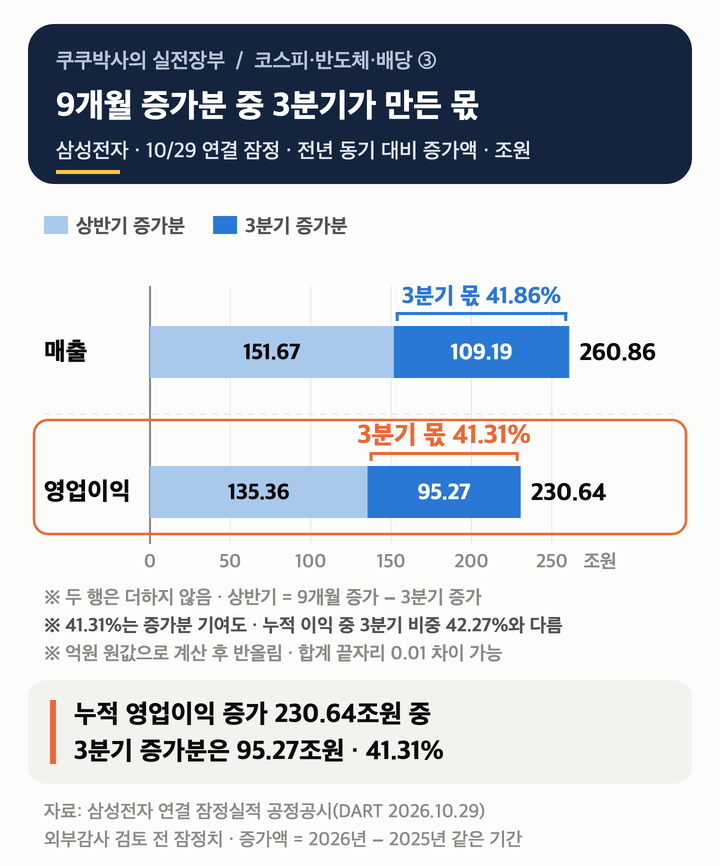
영업이익 증가 기여도는 (1,074,405−121,661)÷(2,541,657−235,274)×100 = 41.31%입니다. 괄호 안은 억원 단위 공시값입니다. 3분기가 9개월 이익 증가분의 약 41%를 만들었다는 뜻이며, 다음 분기의 성장률을 예측하는 숫자는 아닙니다.
또 다른 비율인 1,074,405÷2,541,657×100은 42.27%입니다. 이것은 올해 누적 영업이익 중 3분기 실적의 비중입니다. 41.31%는 증가분의 기여도, 42.27%는 올해 이익의 구성비라는 차이를 구분하면 분기와 누적을 혼동하지 않게 됩니다.
반도체의 성장과 다른 사업의 부담을 함께 봅니다
전분기 대비 전사 매출 증가액은 23.75조원, 영업이익 증가액은 17.95조원입니다. 반올림 전 두 증가액을 나눈 값은 75.56%입니다. 기존 제품의 가격·구성·비용 변화까지 반영한 참고치이므로, 새 매출만의 독립적인 수익률로 읽으면 안 됩니다.
10월 29일 상세자료에서는 DS 부문의 3분기 매출 147.1조원과 영업이익 106.5조원이 확인됩니다. DX는 매출 52.1조원·영업손실 0.8조원, 디스플레이는 매출 8.0조원·영업이익 1.1조원, 하만은 매출 4.3조원·영업이익 0.6조원입니다. 이 부문 수치는 IR 자료의 소수 첫째 자리 표시값입니다.
DS 영업이익의 전년 동기 대비 증가액은 IR 표에서 99.5조원으로, 전사 증가액 표시값 95.3조원보다 큽니다. 반도체의 개선을 DX 등 다른 사업의 부담이 일부 상쇄한 구조입니다. 부문별 매출에는 내부거래가 포함되므로 이를 단순 합산해 연결 매출과 비교할 수는 없습니다.
회사는 HBM4 판매 확대와 서버 SSD 수요 대응을 메모리 실적 개선 요인으로 설명했습니다. 다만 메모리·파운드리·시스템LSI 각각의 영업이익이나 HBM의 기여액은 이 자료에서 분리되지 않습니다. DS의 실적과 개별 제품의 이익을 같은 숫자로 놓지 않는 것이 분석의 경계입니다.
이익에서 배당으로 가는 중간에는 현금과 조정항목이 있습니다
3분기 IR 현금흐름 표의 영업활동 현금흐름은 98.6조원입니다. 표가 3분기 단독 금액을 보여주므로 상반기 값을 다시 빼지 않습니다. 같은 기준의 2분기 105.1조원보다 줄었지만, 현금 유입·유출 시점이 다른 만큼 영업이익의 증가 방향과 항상 같을 필요는 없습니다.
같은 표의 유형자산 증가에 따른 현금유출 26.9조원을 빼면 71.7조원입니다. 이는 영업현금흐름에서 표에 나온 유형자산 증가액만 뺀 참고값입니다. 무형자산 투자와 주주환원정책상 조정항목까지 반영한 회사의 공식 잉여현금흐름(FCF)으로 부를 수는 없습니다.
회사의 2024~2026년 환원정책은 3년간 FCF의 50%를 주주에게 돌려주고, 연간 9.8조원의 정규배당을 시행하는 구조입니다. 8월 21일 공시는 환원재원 산정 시 보증금 성격의 메모리 장기계약 선수금과 임직원 성과급 주식보상 관련 지출을 차감한다고 밝혔습니다.
이번 상세자료만으로 그 두 조정액을 분리해 공식 FCF를 재현할 수는 없습니다. 현금이 먼저 들어왔다고 전액을 배당 재원으로 볼 수 없는 이유입니다. 회사가 10월 29일 설명한 2026년 총 환원 예상 규모는 90110조원이며, 이미 집행하거나 확정한 35조원을 감안한 잔여재원은 5575조원입니다.
이 잔여 범위는 전액 현금배당 약속이 아닙니다. 회사는 현금배당과 상당 규모의 자기주식 매입·소각을 포함하며, 2027년 1월 말 이사회에서 최종 규모와 실행 방안을 확정할 계획이라고 설명했습니다.
3분기 배당은 이제 계획 단계를 지났습니다. 10월 29일 이사회 결정에서 보통주와 우선주 모두 주당 4,601원, 총액 30,003,024,457,217원(약 30.00조원)으로 공시됐습니다. 정규 분기배당을 포함한 총액이며 전액을 특별배당이라고 구분하지 않습니다.
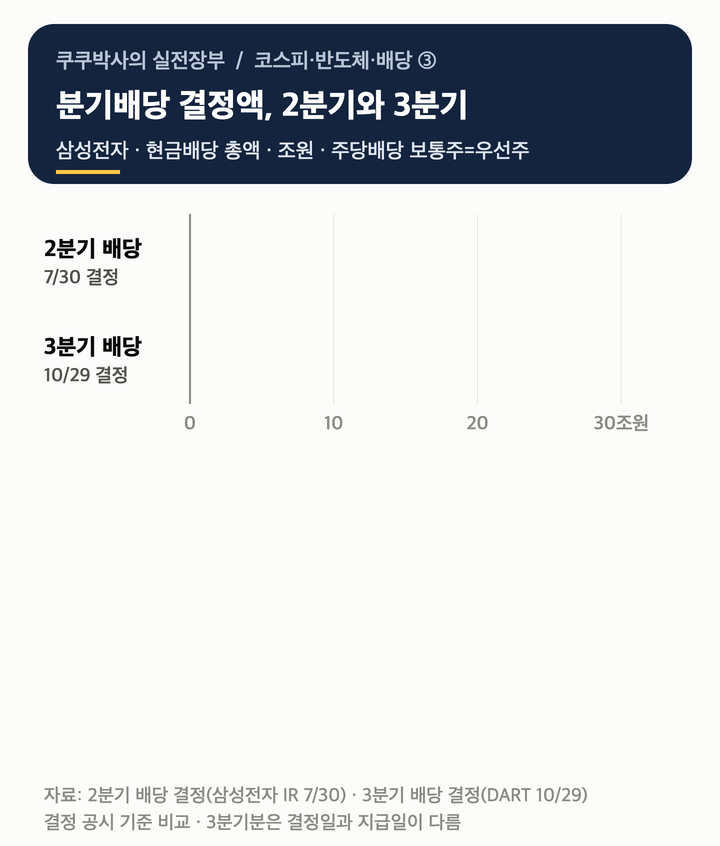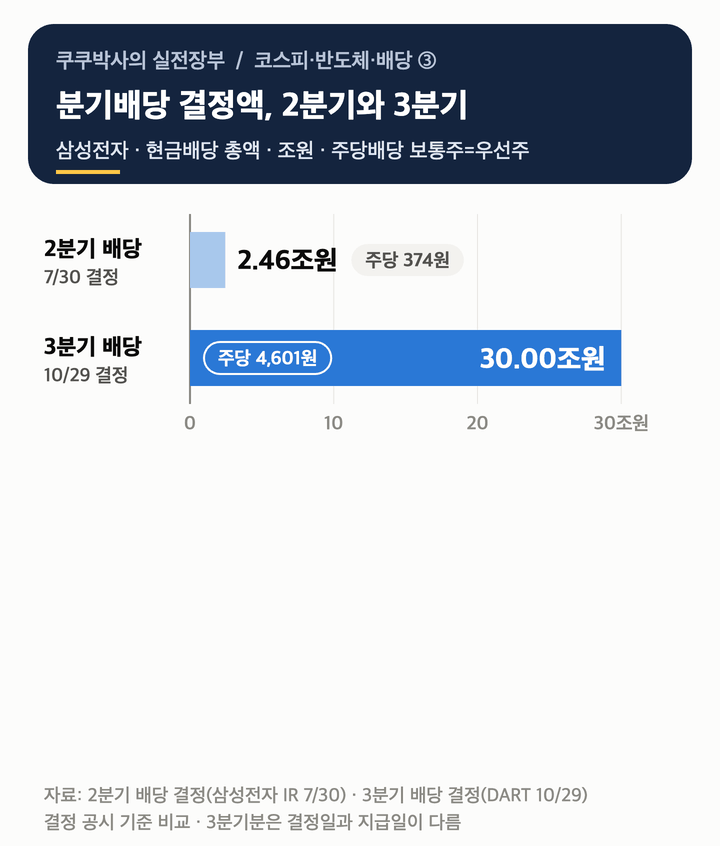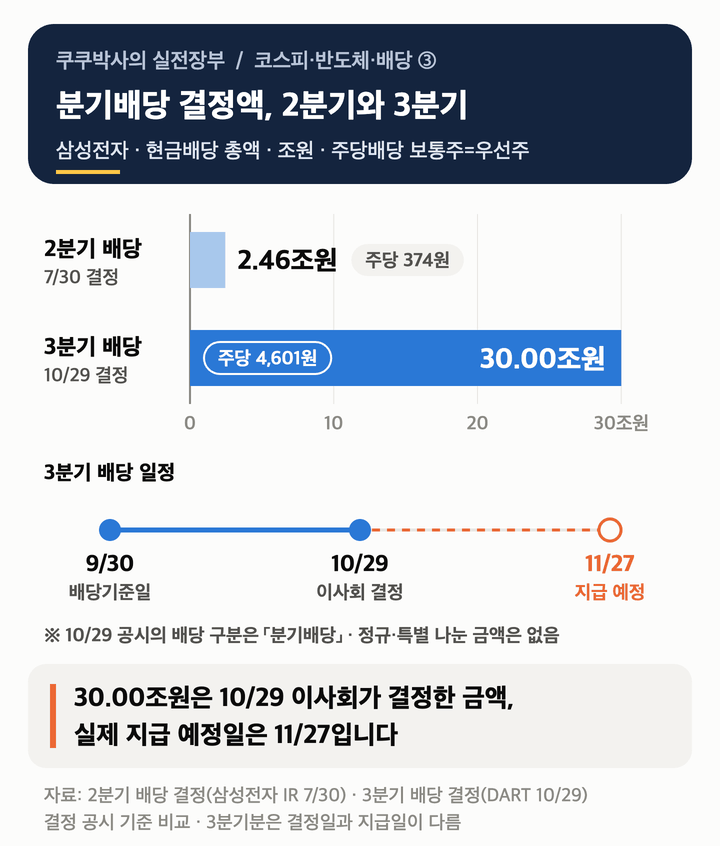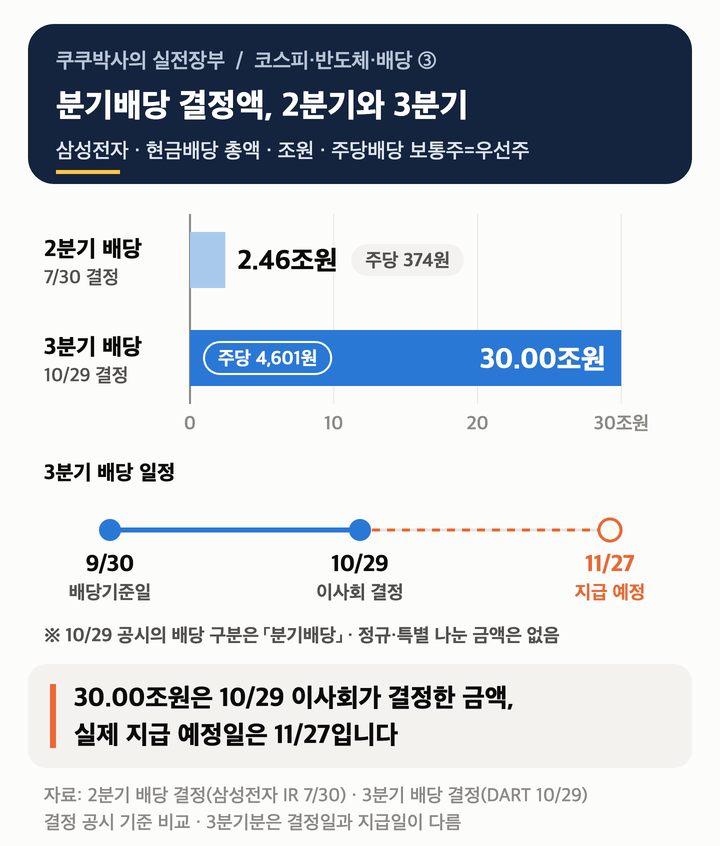
비교 기준인 2분기 배당 결정액은 약 2.46조원, 보통주와 우선주 모두 주당 374원이었습니다. 3분기의 큰 배당액을 향후 매 분기의 고정 지급액으로 연장할 근거는 없습니다.
3분기 배당 기준일은 9월 30일이고, 지급예정일은 11월 27일입니다. 배당결정과 실제 지급은 다른 단계이며, 기준일 이후의 매수는 이 분기의 배당 권리를 새로 만들지 않습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
이어서 볼 글
이 글은 공개 자료를 분석한 정보이며 특정 종목의 매수·매도 권유가 아닙니다. 배당과 수익률은 별도 표시가 없으면 세전이며 개인별 비용은 반영하지 않았습니다.