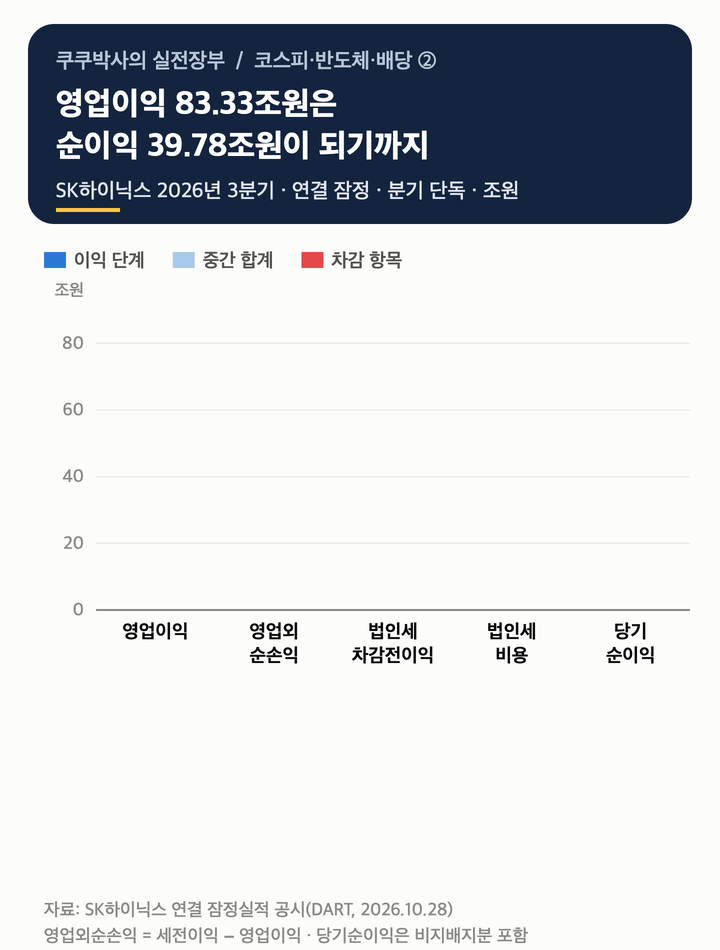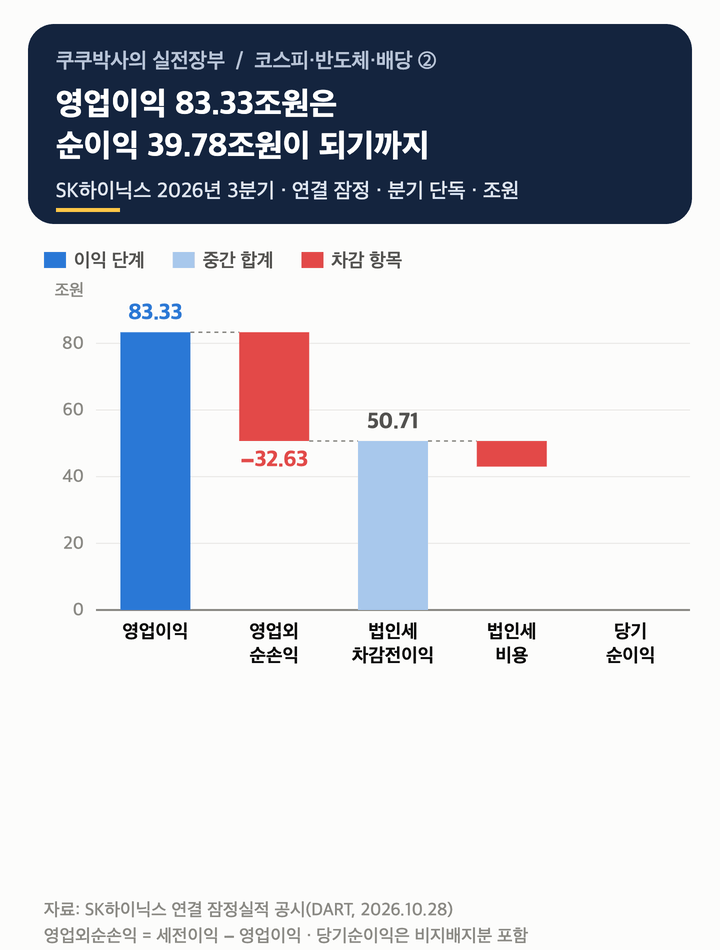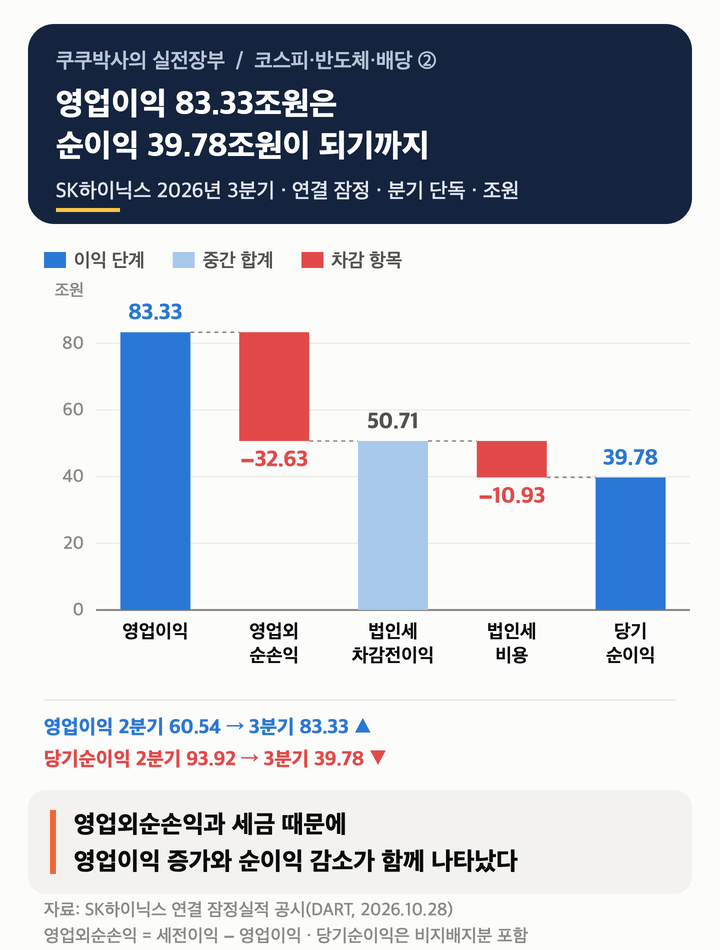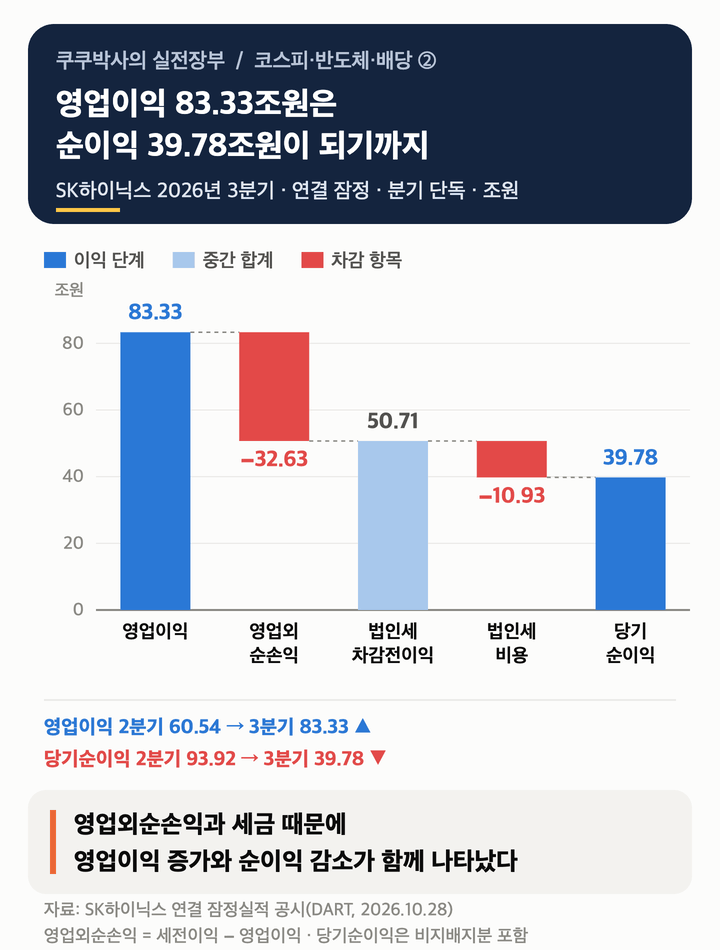
SK하이닉스 실적을 읽을 때 먼저 풀어야 할 숫자는 영업이익 83.33조원과 순이익 39.78조원의 차이입니다. 2026년 3분기 영업이익은 전분기보다 37.64% 늘었지만 순이익은 57.65% 줄었습니다. 사업의 수익성과 투자자산·환율의 영향을 나눠 보고, 현금과 장기계약으로 지속성을 점검해야 합니다.
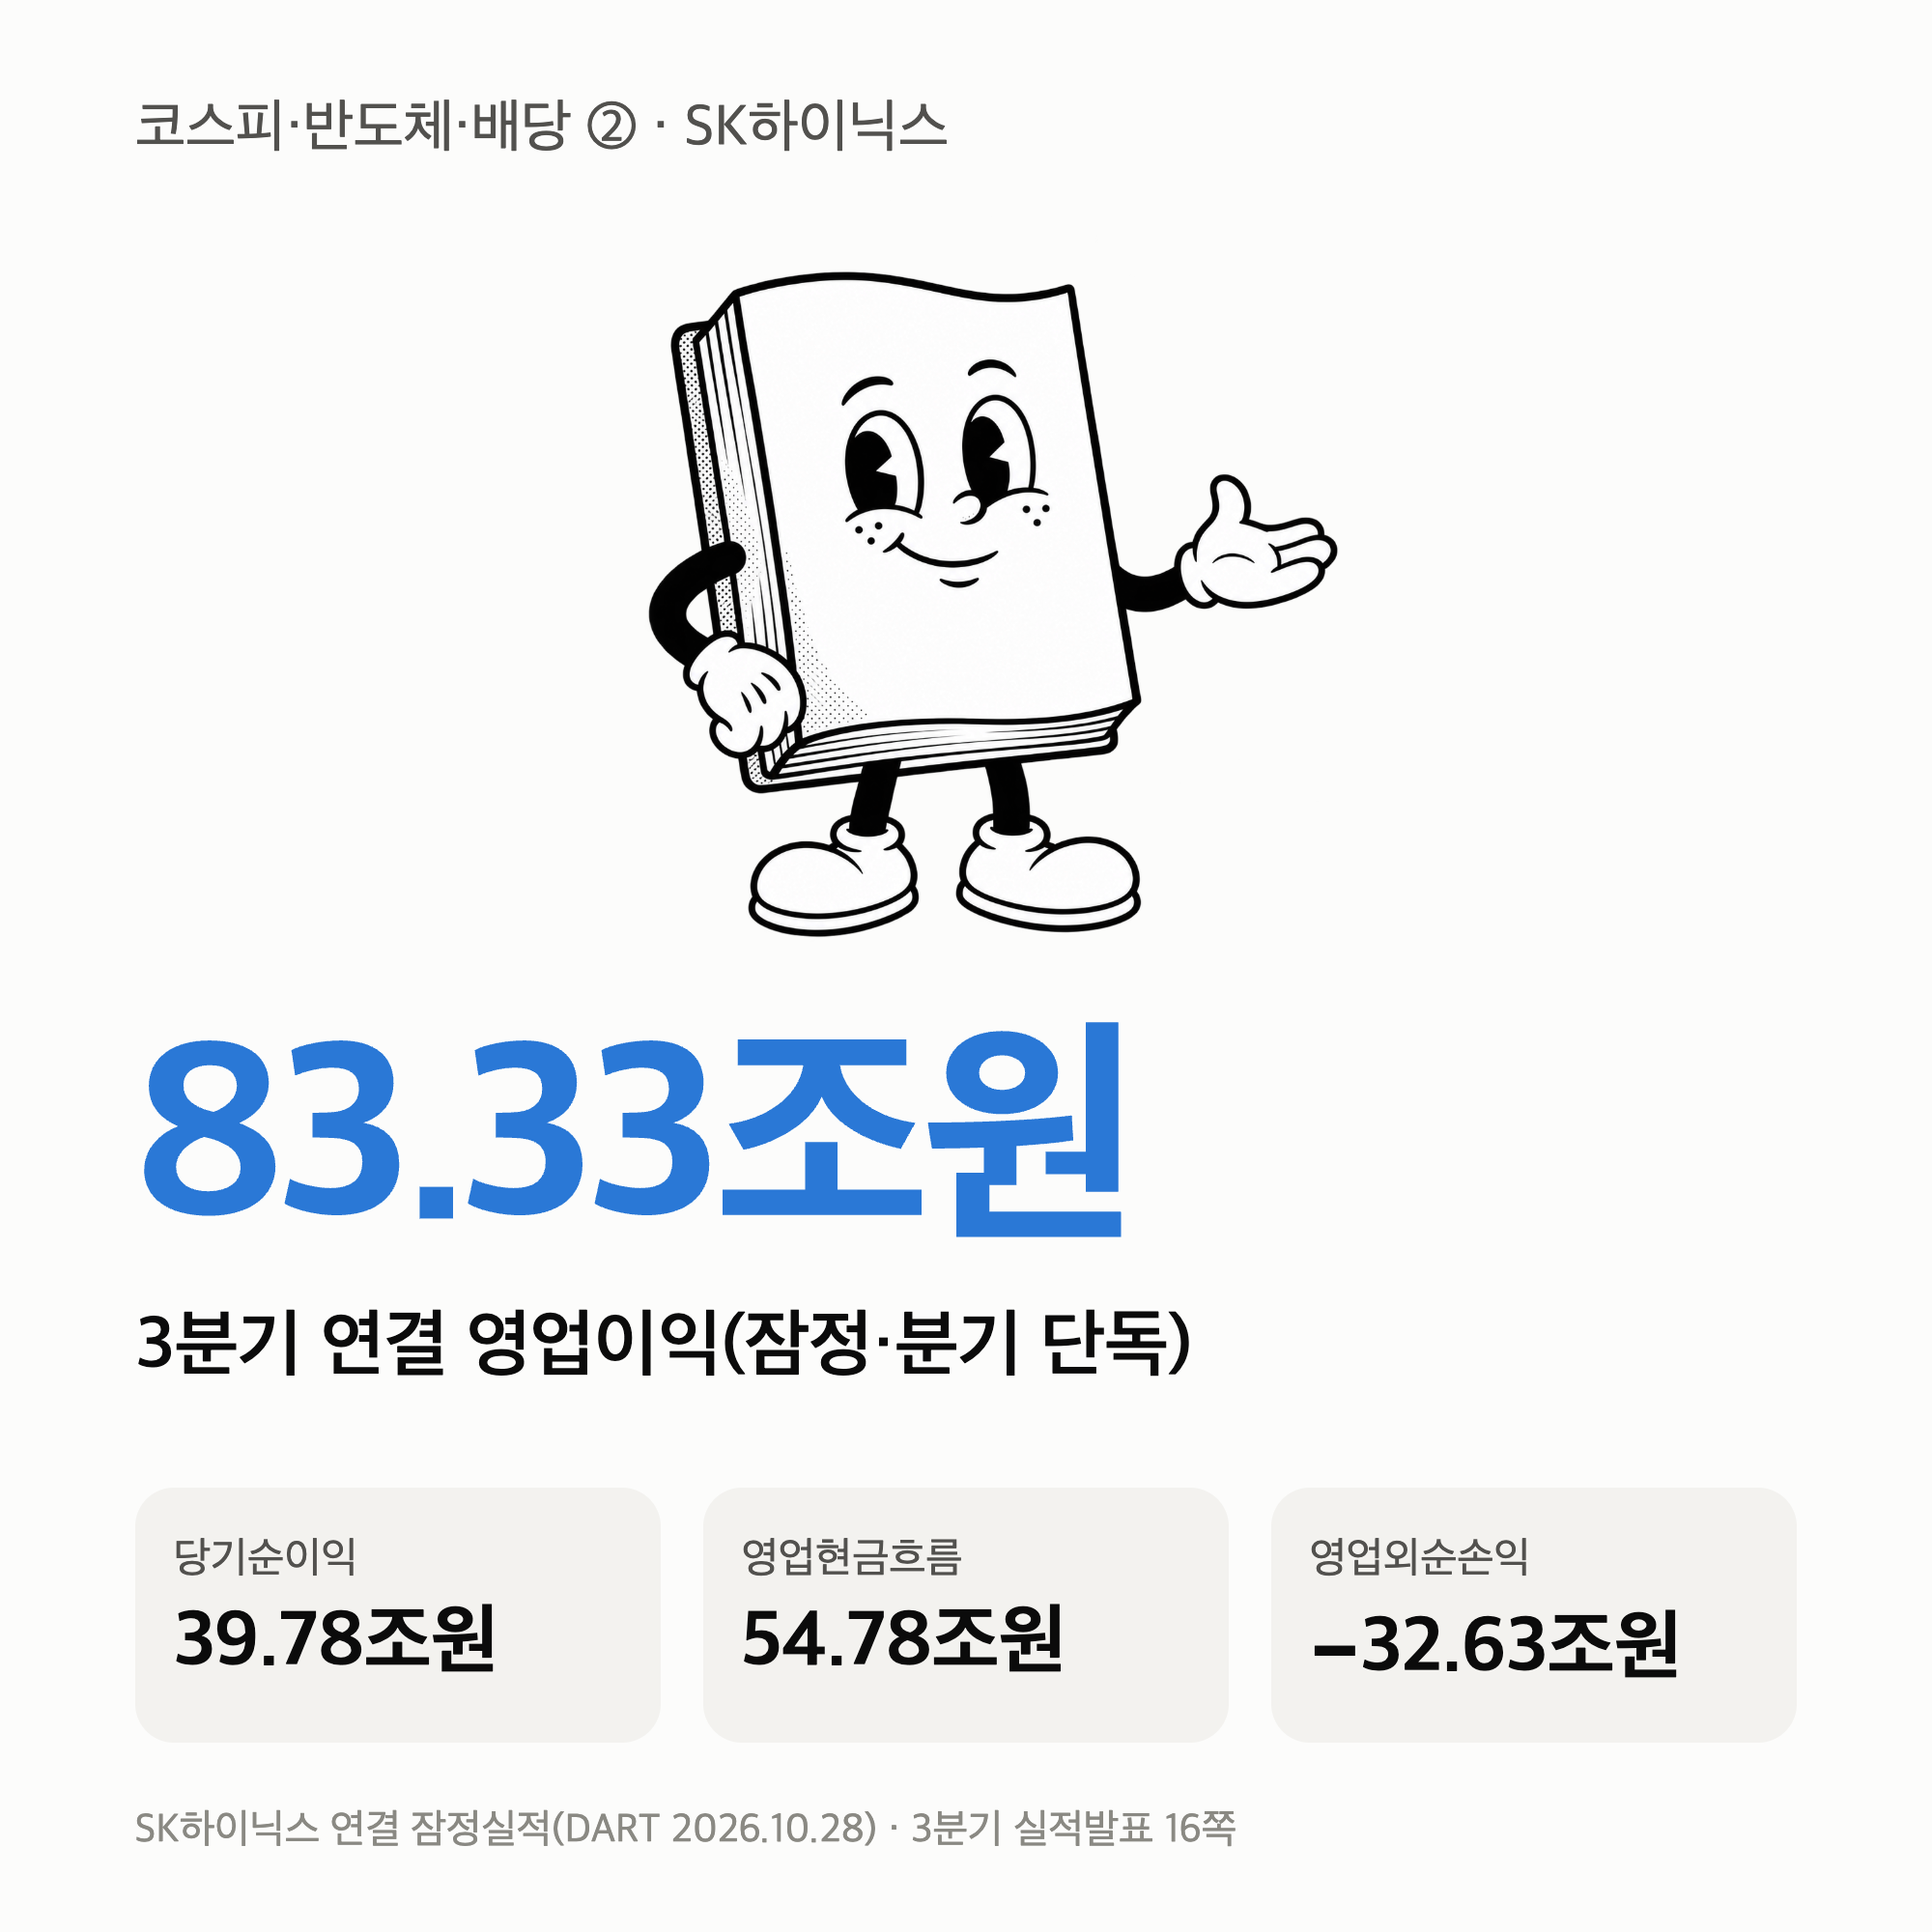
2026년 10월 28일까지 확인한 회사 IR·공시 기준입니다. 실적은 연결 K-IFRS 잠정치이며 외부감사 완료 전입니다. 아래 분기 수치는 79월 단독 실적이고, 19월 누적과 구별했습니다.
SK하이닉스 실적은 영업이익에서 순이익까지 이어 읽어야 합니다
3분기 매출은 104.62조원으로 전년 동기보다 327.89% 늘었습니다. 같은 기간 영업이익은 632.07%, 순이익은 215.74% 증가했습니다. 전년 동기와 비교하면 세 항목이 모두 늘었지만, 전분기를 기준으로 보면 방향이 갈립니다.
| 항목·조원 | 2026년 2분기 | 2026년 3분기 |
|---|---|---|
| 매출 | 79.32 | 104.62 |
| 영업이익 | 60.54 | 83.33 |
| 당기순이익 | 93.92 | 39.78 |
| 영업활동 현금흐름 | 65.71 | 54.78 |
가격과 기업 규모의 관계는 이전 코스피·반도체 시총 분석에서 확인할 수 있습니다. 그 글의 가격 기준일은 10월 23일입니다.
표의 순이익은 비지배지분을 포함한 당기순이익입니다. 지배기업 소유주 귀속 순이익 39.53조원과 섞어 쓰면 비교 기준이 달라집니다. 손익은 DART 잠정실적 공시, 현금흐름은 회사 IR 자료 16쪽의 분기별 표를 사용했습니다.
영업이익 83.333818조원에 영업외순손익 -32.625318조원을 반영하면 법인세차감전이익은 50.708500조원입니다. 여기에 법인세비용 10.932907조원이 반영돼 순이익 39.775593조원이 됩니다. 이 연결을 확인하면 순이익 감소만으로 반도체 사업의 이익이 감소했다고 판단하는 오류를 줄일 수 있습니다.
회사 IR은 외환 관련 손실 11.63조원과 투자자산 평가손실 22.92조원을 설명합니다. 이 항목들 외에 다른 영업외손익도 있으므로 두 손실을 단순 합산해 순이익과 맞추면 안 됩니다. 특히 22.92조원 전액을 Kioxia 손실로 특정할 근거는 이번에 확인한 자료에 없습니다. 평가손실의 인식과 실제 매각대금 수령도 별개의 사건입니다.
현금은 늘었지만 영업현금과 투자 부담을 따로 봐야 합니다
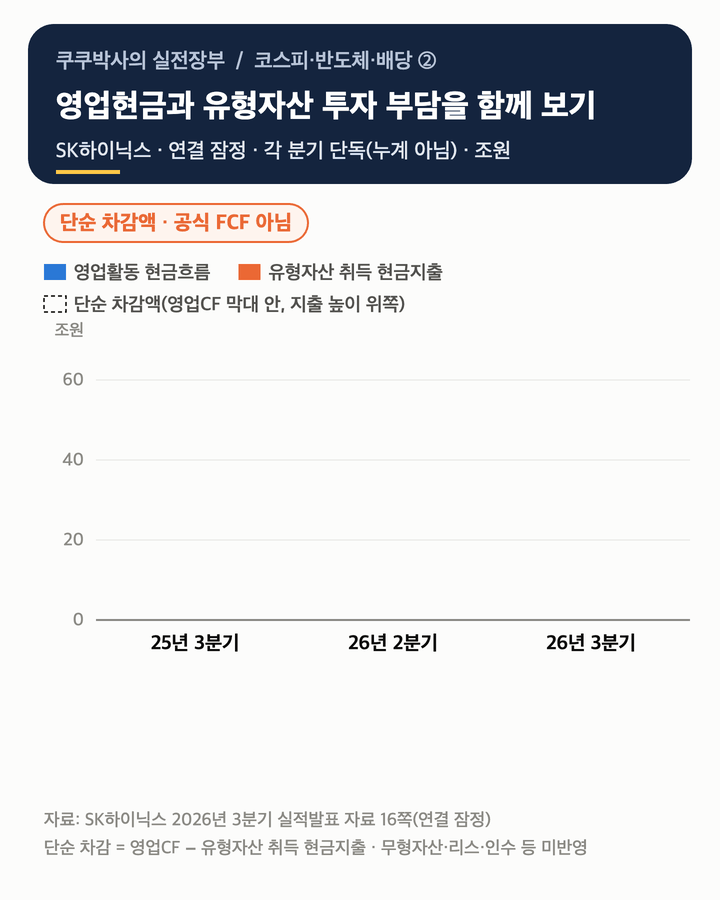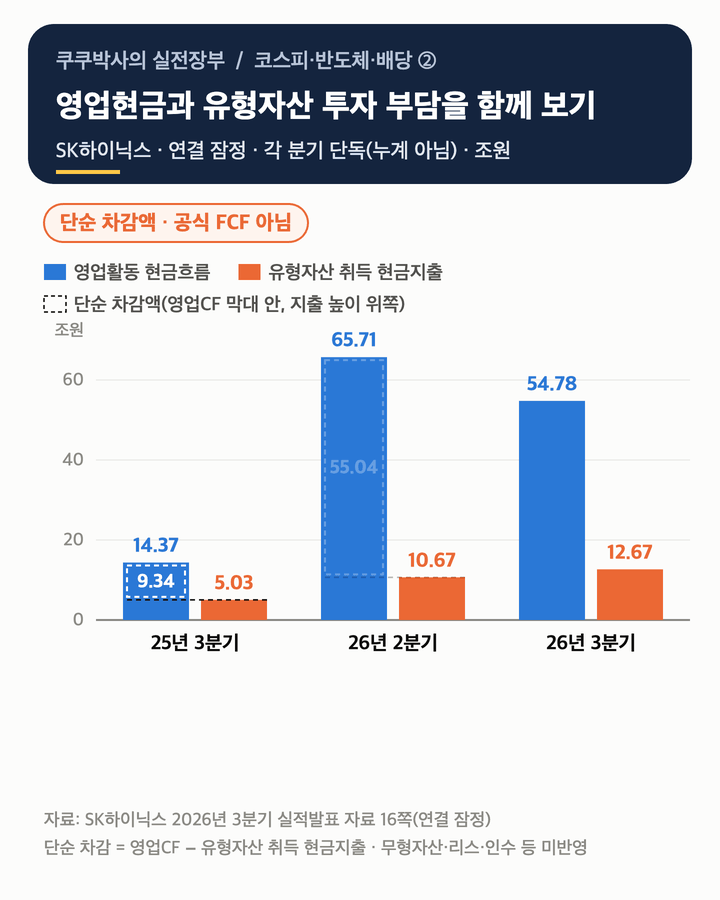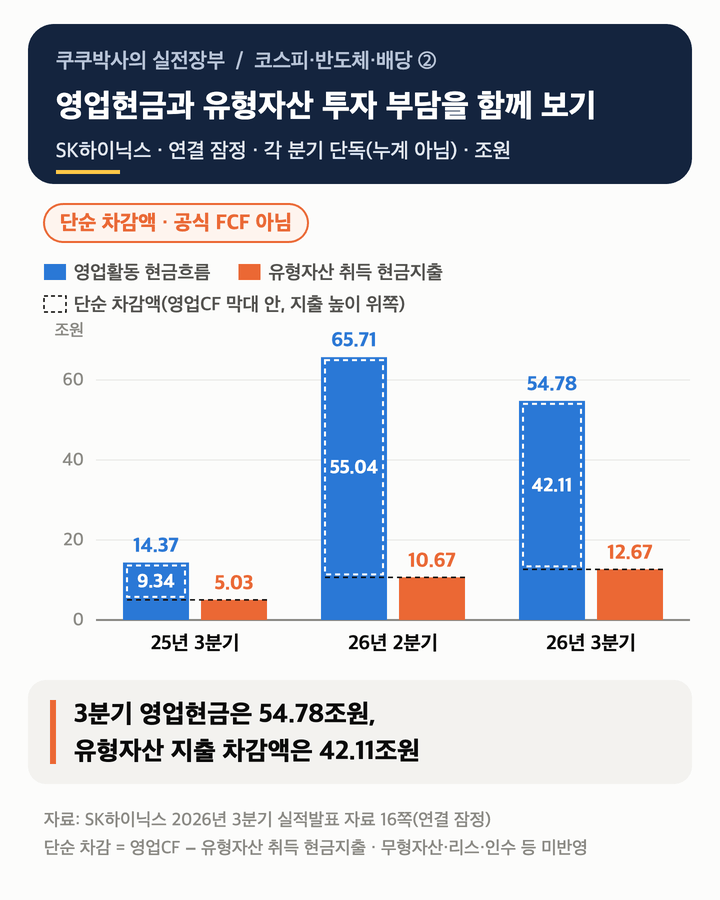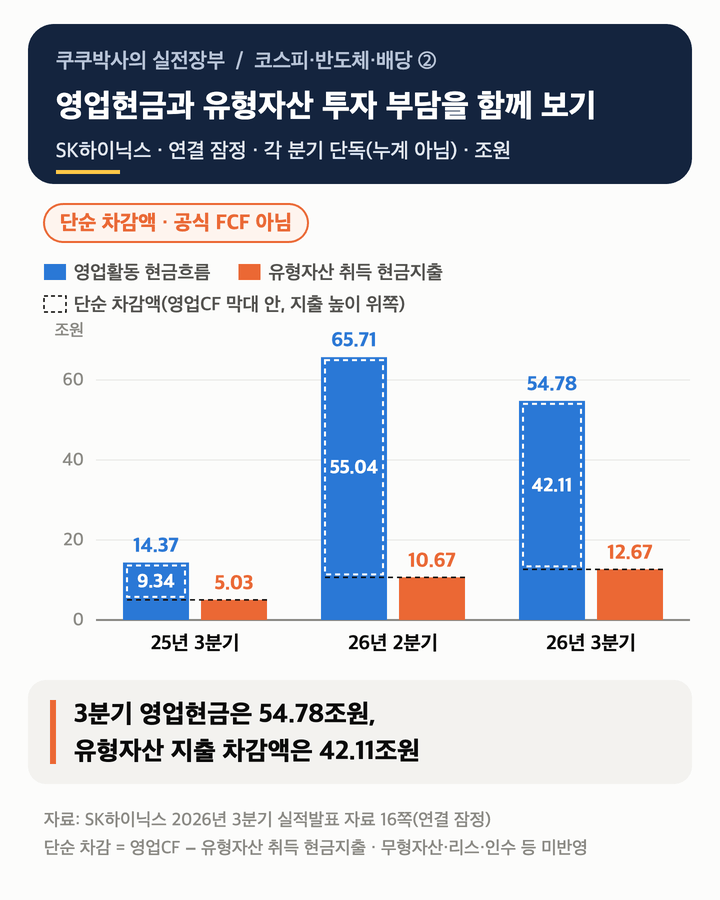
3분기 영업활동 현금흐름은 54.781조원, 유형자산 취득에 쓴 현금은 12.670조원입니다. 단순 차감액은 42.111조원으로 여전히 크지만, 2분기 55.039조원보다 줄었습니다. 전분기 대비 영업현금은 10.929조원 감소하고 유형자산 현금지출은 1.999조원 늘어난 결과입니다.
이 차감액은 회사가 주주환원에 적용하는 공식 잉여현금흐름과 다릅니다. 무형자산·리스·인수 관련 지출과 정책상 조정항목까지 모두 반영한 계산이 아니기 때문입니다. 영업이익 증가율과 이 숫자를 함께 놓으면 수익성 개선이 곧바로 같은 속도의 현금 여력 확대로 이어졌는지 따져볼 수 있습니다.
9월 말 현금성자산은 회사 기준 114.46조원, 차입금은 15.80조원으로 단순 순현금은 98.66조원입니다. 여기의 현금성자산에는 단기금융상품과 단기투자자산이 포함됩니다. 현금 잔액 증가에는 투자·재무활동도 영향을 주므로, 잔액 증가분 전체를 영업에서 번 돈으로 읽어서는 안 됩니다.
KIND 증권신고서에서 확인되는 것은 투자기구 SPC1이 2026년 6월 Kioxia 잔여 주식을 매각했다는 사실입니다. SK하이닉스가 실제로 받은 현금의 금액·시점과 순처분이익은 확보한 원문만으로 분해하지 못했습니다. 이번에 결정된 Kioxia 관련 특별배당은 SK하이닉스 주주에게 지급하는 원화 현금배당이며, Kioxia 주식 자체를 나눠 주는 방식은 아닙니다.
장기계약은 물량 가시성을 높이고 가격·투자 과제를 남깁니다
회사 실적 발표는 HBM4 출하 확대와 함께 DDR5, 321단 TLC 기업용 SSD의 성장을 설명했습니다. 다만 제품별 영업이익을 공개한 숫자로 분리하지 못했으므로, 전체 이익 증가분을 HBM 하나에 배분할 수는 없습니다. HBM4가 4분기 출하량과 매출에서 HBM3E를 넘어설 것이라는 설명도 회사의 전망입니다.
장기공급계약은 고객 14곳, 통상 5년의 기간이며, 2027~2028년 전체 생산능력의 50% 이상을 포괄한다고 회사가 밝혔습니다. 예치금 등 계약 이행 장치도 포함합니다. 이는 앞으로 만들 물량의 수요를 더 일찍 확인할 근거가 됩니다.
다만 가격은 고객과 합의한 범위 안에서 시장 상황을 반영합니다. 따라서 계약 물량이 확보됐다고 현재 판매가격이나 이익률까지 5년간 고정됐다고 볼 수 없습니다. 장기계약을 평가하는 두 번째 질문은 확보한 물량을 생산하는 데 얼마의 현금이 필요한가입니다.
회사는 2027년 투자가 크게 늘어날 것으로 예상했습니다. 출하가 확대돼도 설비 현금지출과 이후 감가상각이 함께 늘 수 있으므로, 계약의 효과는 가격 조항·증설 일정·현금흐름을 묶어 확인해야 합니다. 예치금의 실제 유입 시점과 회계처리도 후속 현금흐름표에서 확인할 항목입니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
이어서 볼 글
이 글은 공개 자료를 분석한 정보이며 특정 종목의 매수·매도 권유가 아닙니다. 배당과 수익률은 별도 표시가 없으면 세전이며 개인별 비용은 반영하지 않았습니다.