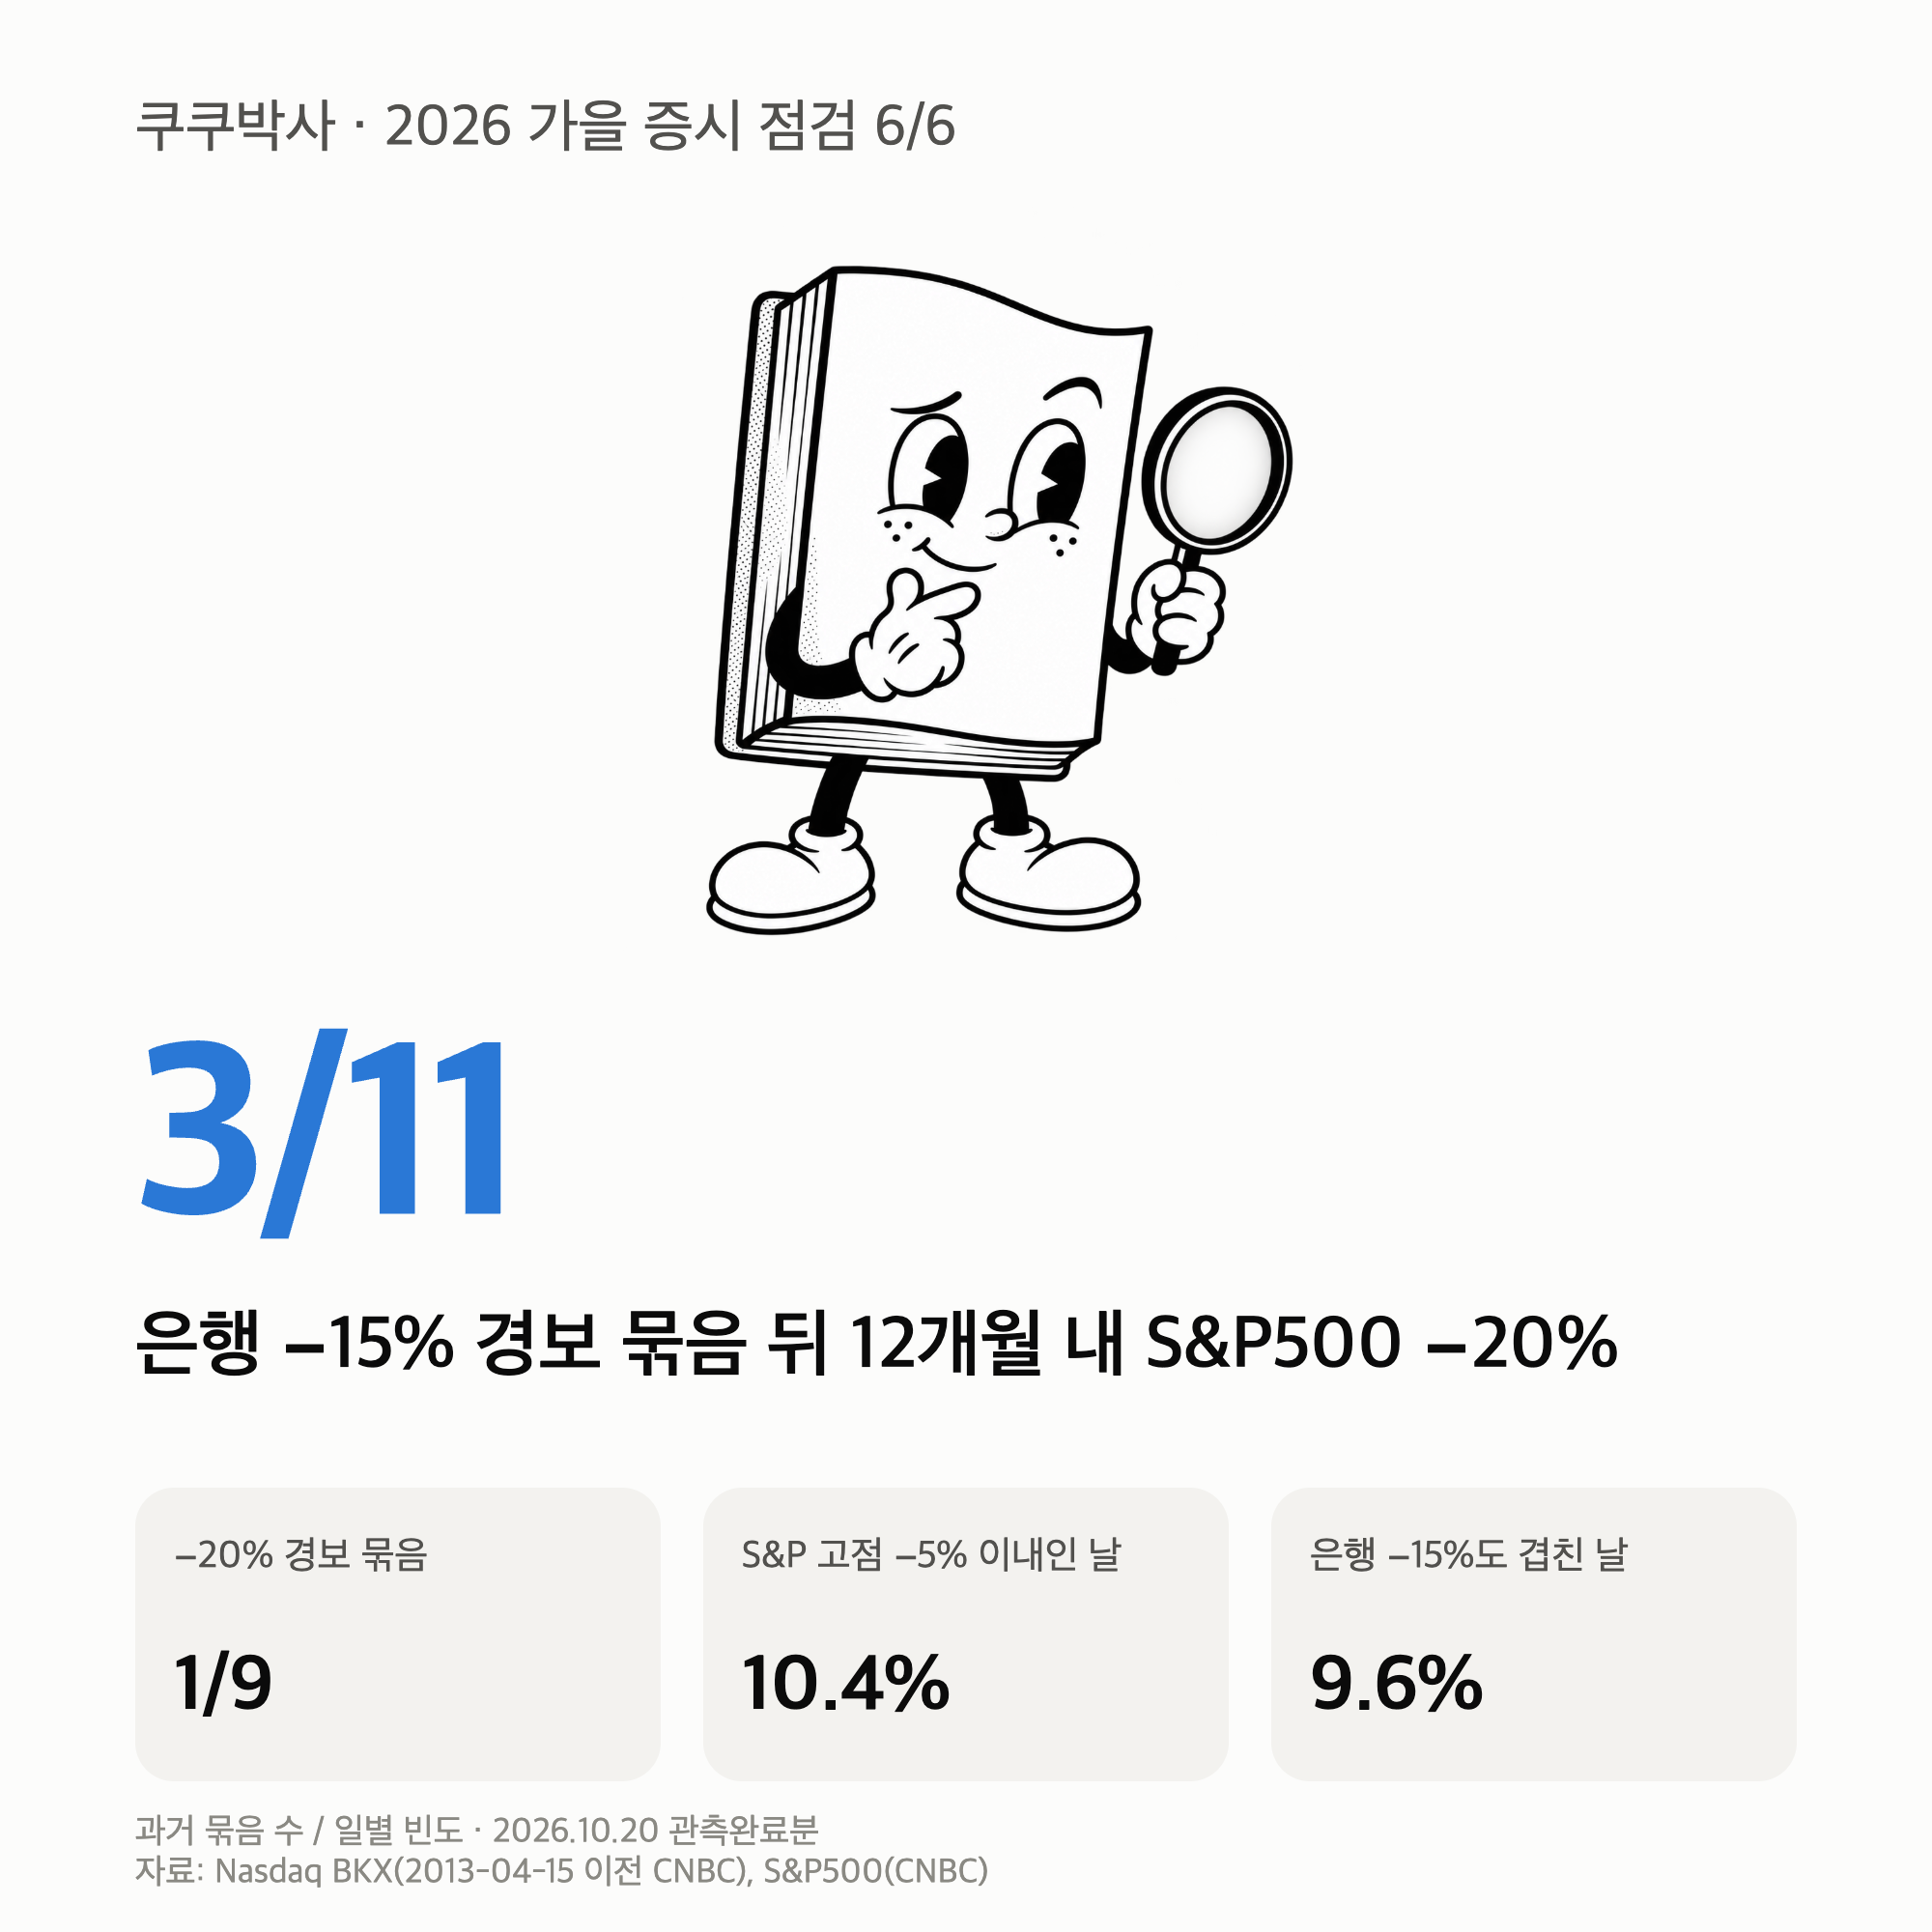
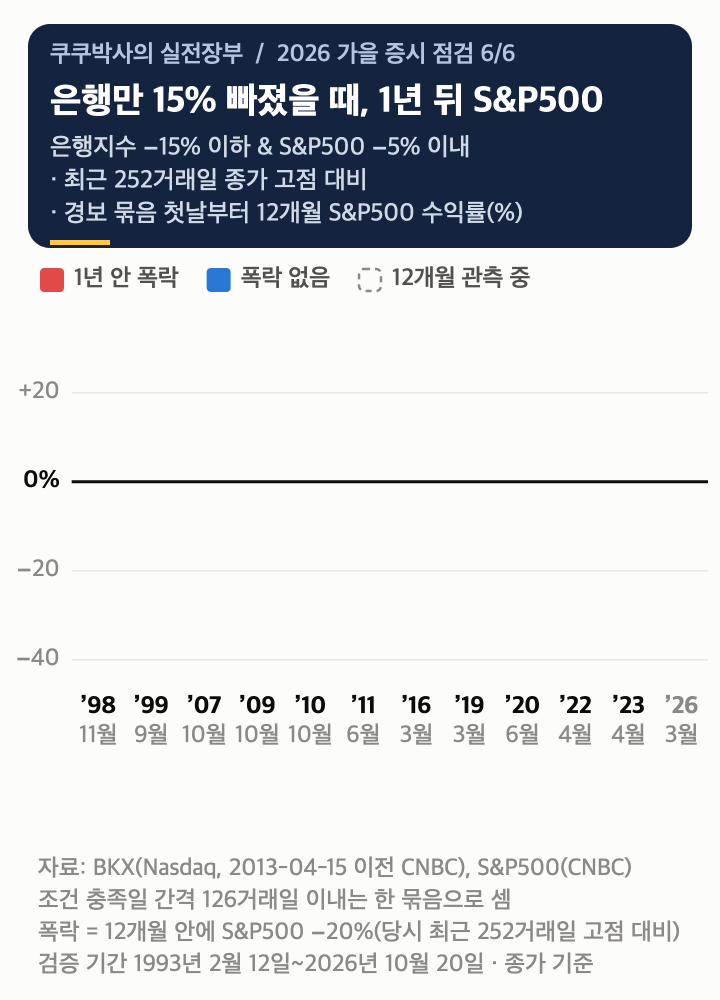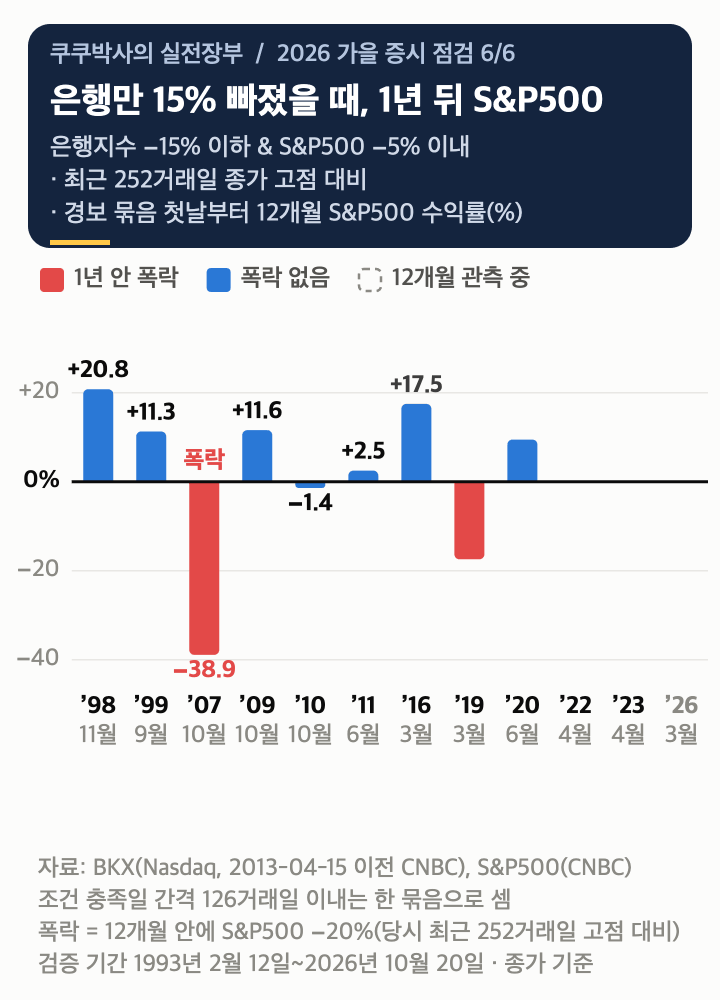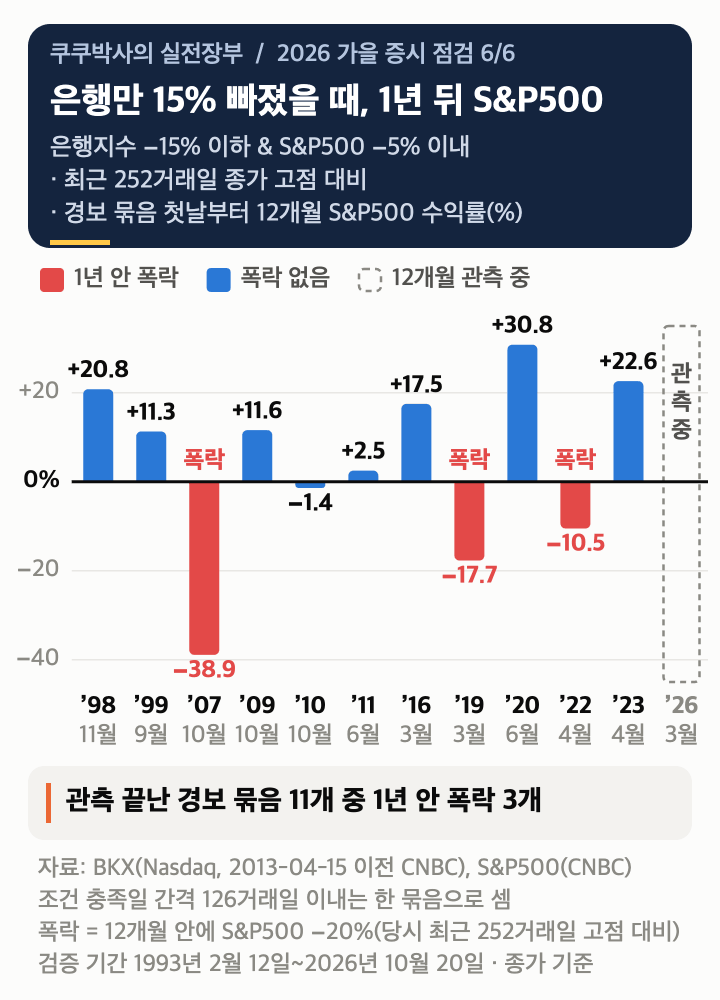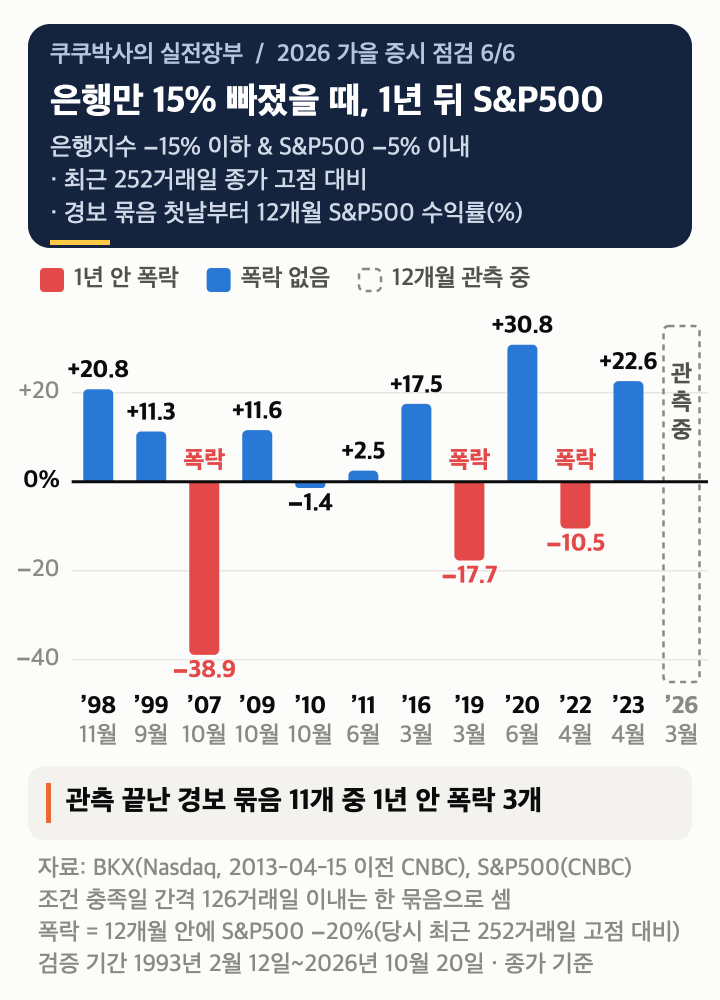
주식 폭락의 단서를 찾기 위해 은행주 약세와 시장 전체 하락의 순서를 비교했습니다. 1993년 이후 은행지수가 고점에서 15% 빠지는 동안 S&P500이 고점 근처에 머문 「은행 경보」는 결과가 나온 것만 11번이었고, 그 뒤 1년 안에 S&P500이 20% 이상 빠진 경우는 3번이었습니다.
그 3번 가운데 한 번은 코로나 충격이었고, 나머지 두 번(2007년 10월·2022년 4월)은 S&P500이 이미 고점을 지난 뒤에 울린 경보였습니다. 은행주 약세는 지켜볼 신호이지만, 그것만으로 폭락을 예고하는 규칙은 아닙니다.
확인한 자료는 나스닥이 공개한 KBW 나스닥 은행지수(BKX) 일별 종가(2013년 4월 15일 이전은 CNBC 시세)와 S&P500 일별 종가입니다. S&P500 월말 종가는 토스증권 월봉과 299개월(2001년 11월~2026년 9월) 모두 일치하는 것을 확인했습니다.
과거 검증은 2026년 10월 20일까지의 자료와 달력 12개월 관측을 마친 표본을 사용했습니다. 아래 현재 관측은 별도입니다.
토스증권의 미국 2026년 10월 23일 정규장 종가를 반영했고, 나스닥 공식 BKX 일별 자료는 2026년 10월 23일까지 확인했습니다. CNBC 일봉은 2026년 10월 22일까지 제공되어 현재 S&P500 종가와 출처를 나누었습니다. 날짜는 미국 현지 거래일 기준입니다.
2000년·2008년·2020년, 은행과 시장의 고점은 달랐습니다
먼저 닷컴 거품 붕괴, 글로벌 금융위기, 코로나 충격을 비교했습니다. S&P500 고점 이전의 은행지수 고점을 찾으면 세 경우 모두 앞서지만, 이후 은행과 시장이 움직인 방향은 달랐습니다.
| 해 | 은행지수 고점 | S&P500 고점 |
|---|---|---|
| 2000년 | 1999년 4월 27일 | 2000년 3월 24일 |
| 2008년 | 2007년 2월 20일 | 2007년 10월 9일 |
| 2020년 | 2020년 1월 2일 | 2020년 2월 19일 |
현재 은행주별 하락률과 대표지수의 차이는 1편 은행주 낙폭과 지수의 차이에서 정리했습니다.
2008년 금융위기는 은행 약세가 시장 전반의 급락으로 이어진 사례입니다. 은행지수는 2007년 2월 20일 고점을 찍고 7.6개월 뒤 S&P500이 꺾였으며, 이후 은행지수는 −84.6%, S&P500은 −56.8%까지 빠졌습니다.
2000년은 반대에 가깝습니다. 은행지수는 1999년 4월 고점 뒤 S&P500 고점 2주 전인 2000년 3월 10일에 이미 −31.0%로 바닥을 찍었고, S&P500이 무너지는 동안 2001년 1월 30일 신고가를 썼습니다. 기술주 거품 붕괴는 은행발 위기가 아니었습니다.
2020년은 고점을 어디로 잡느냐에 따라 1.6개월 선행도 됩니다. 검색 범위를 2017년 이후로 넓혀 2018년 2월 1일 고점을 고르면 24.6개월 선행입니다. 폭락의 원인은 코로나였으니 은행주가 미리 알려 준 사건으로 보기 어렵습니다.
은행주가 먼저 꺾인 해, 주식 폭락은 왔을까
1998년 이후 S&P500의 주요 하락 8번을 놓고, 은행지수 고점이 S&P500 고점보다 몇 달 앞섰는지와 그 뒤 S&P500 낙폭을 함께 그렸습니다.
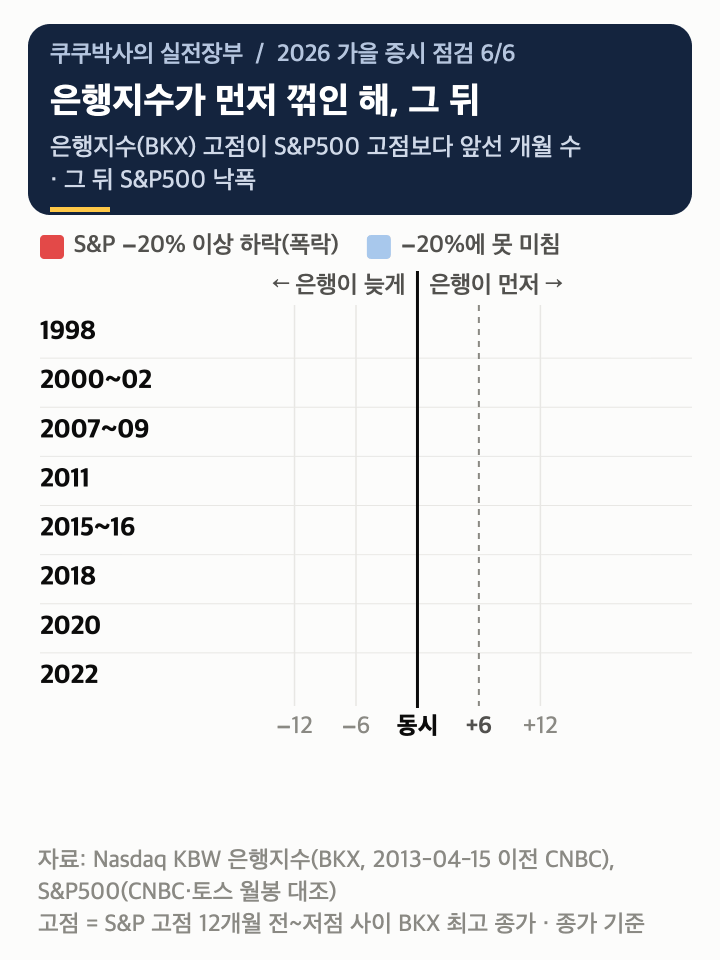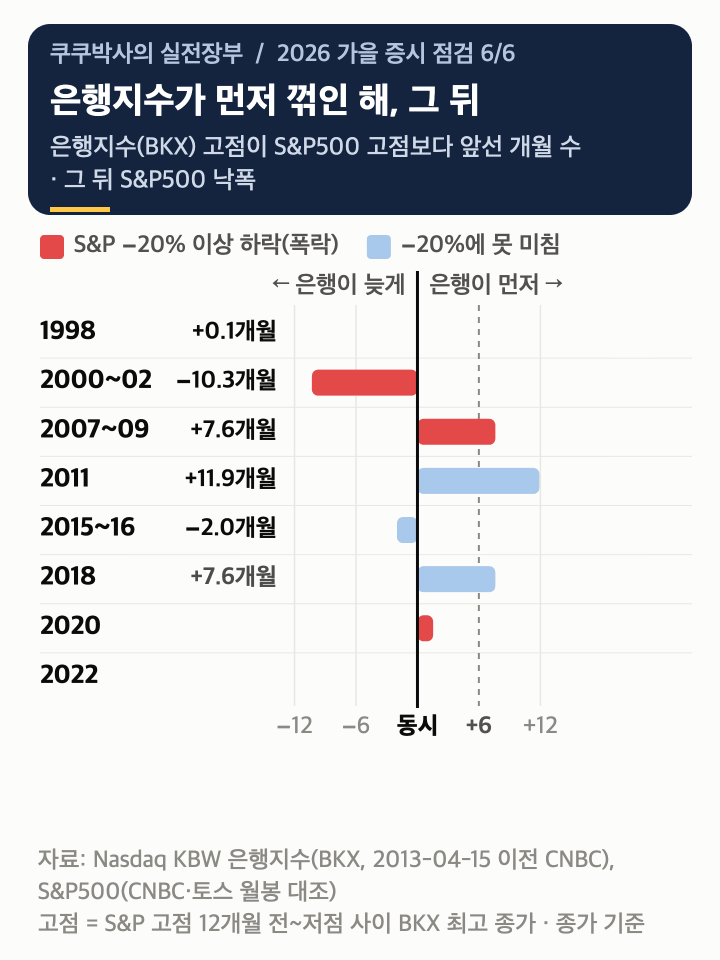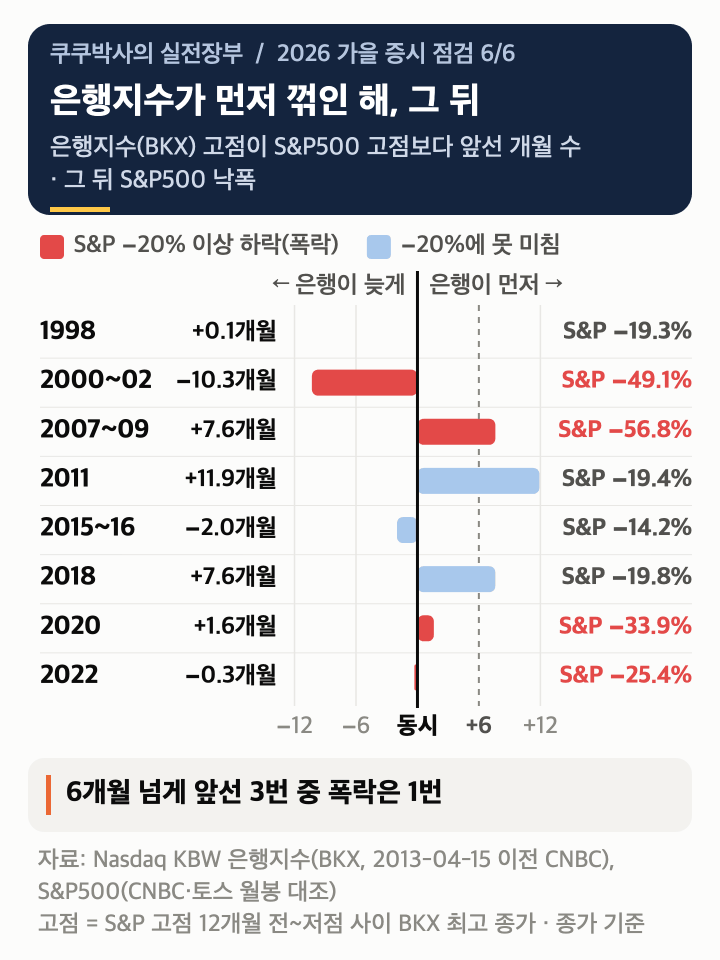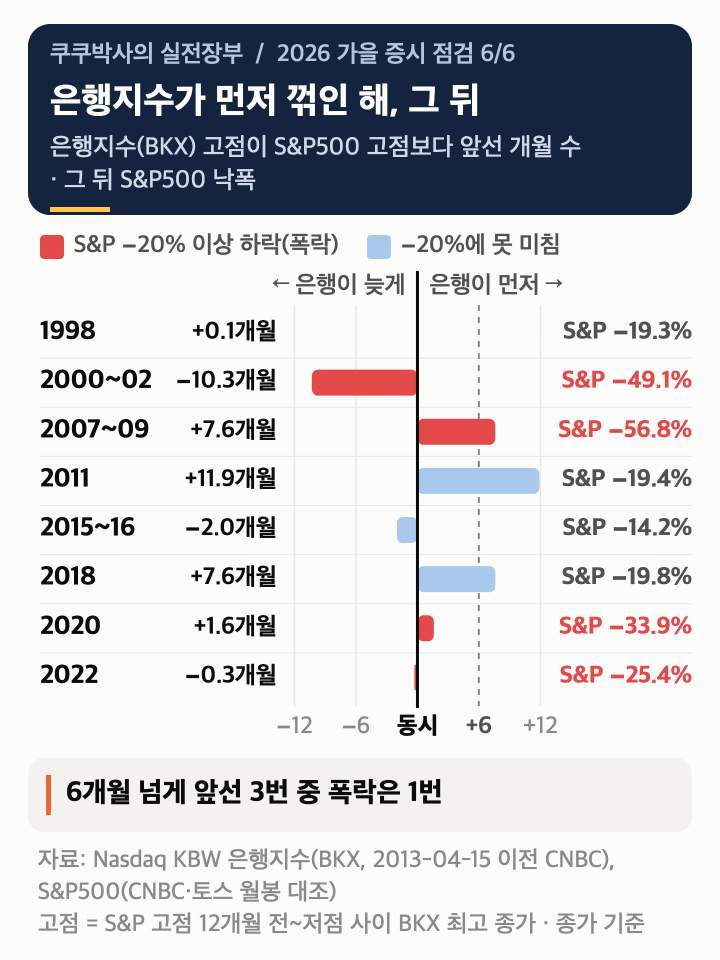
6개월 넘게 앞선 해는 3번이었고, 그중 S&P500이 20% 이상 빠진 해는 1번(2007)뿐이었습니다. 똑같이 7.6개월 앞섰던 2018년은 S&P500 −19.8%, 11.9개월 앞섰던 2011년은 −19.4%에서 멈췄습니다.
| 구간 | 은행 고점 선행 | S&P500 낙폭 |
|---|---|---|
| 1998년 | +0.1개월 | −19.3% |
| 2000~02년 | −10.3개월 | −49.1% |
| 2007~09년 | +7.6개월 | −56.8% |
| 2011년 | +11.9개월 | −19.4% |
| 2015~16년 | −2.0개월 | −14.2% |
| 2018년 | +7.6개월 | −19.8% |
| 2020년 | +1.6개월 | −33.9% |
| 2022년 | −0.3개월 | −25.4% |
2010년 상반기 조정(S&P500 −16.0%)은 따로 넣지 않았고, 2011년 행의 은행지수 고점(2010년 5월)이 그 시기에 해당합니다.
2000~02년은 S&P500 고점 앞뒤 전체에서 은행지수 최고점(2001년 1월)을 잡아 늦게 꺾인 것으로 나옵니다. 검색 구간을 S&P500 고점 전 2년으로 제한하면 1999년 4월이라 +10.9개월 선행이 됩니다.
선정한 8개 구간 중 7개에서 은행지수의 계산상 낙폭이 더 컸습니다. 다만 S&P500은 자체 고점에서 저점까지, 은행지수는 별도로 찾은 고점에서 S&P500 저점 이후 3개월까지의 최저 종가를 사용해 측정기간이 서로 다릅니다.
같은 기간의 수익률 비교나 일반적인 법칙으로 해석할 수 없습니다.
S&P500 고점 직전 2년 안에서만 은행지수 고점을 찾으면 8번 모두 「선행」으로 보입니다. 고점을 앞쪽에서만 찾았으니 당연한 결과입니다.
은행만 빠진 경보는 얼마나 맞았나
최근 252거래일 종가 고점 대비 은행지수가 15% 이상 하락하고 S&P500은 고점의 5% 이내인 날을 찾았습니다. 조건을 충족한 날 사이 간격이 126거래일 이내이면 하나의 경보 묶음으로 합쳤습니다.
각 묶음의 첫날부터 달력 12개월을 관측했습니다. 2026년 10월 20일 현재 12개월 관측을 마친 묶음만 집계했고, 관측 목표일이 휴장일이면 그 이전 마지막 거래일 종가를 사용했습니다. 이 묶음 사이에도 12개월 관측기간이 겹칠 수 있습니다.
일별 빈도도 따로 계산했습니다. 12개월 관측이 끝난 날 중 S&P500이 최근 252거래일 고점의 5% 이내였던 5,258일이 분모입니다. 이 중 이후 12개월 안에 S&P500이 그때그때의 최근 252거래일 고점 대비 20% 이상 하락한 관측은 546일(10.4%)이었습니다.
은행 −15% 조건까지 겹친 날은 573일 중 55일(9.6%)이었습니다. 관측기간이 겹치는 과거 빈도이며 미래 확률이나 독립 표본의 유의성 검정 결과는 아닙니다.
경보 묶음으로 센 3/11과 조건 충족일로 센 55/573은 단위가 다릅니다. 은행지수 하락 기준을 −10%로 바꾼 일별 빈도는 210/1,045일(20.1%), −20%는 7/302일(2.3%)였습니다.
2023년 3월 실리콘밸리은행(SVB) 파산 때가 대표적입니다. 은행지수는 2023년 2월 7일 고점에서 2023년 5월 4일까지 −37.5% 하락했습니다.
S&P500은 별도로 잡은 2023년 2월 2일 고점에서 2023년 3월 13일까지 −7.8% 하락했습니다. 은행지수 고점 1년 뒤인 2024년 2월 7일 S&P500은 +20.0%였습니다.
반례도 많습니다. 2016년 3월 경보 1년 뒤 S&P500은 +17.5%, 2023년 4월 지역은행 위기 때는 +22.6%였습니다.
2026년 3월에도 은행지수가 경보선 아래로 내려갔지만(3월 12일 −16.0%), 6개월 뒤 S&P500은 +14.8%였고 은행지수는 8월에 사상 최고치를 새로 썼습니다. 이 신호는 아직 12개월이 지나지 않아 위 11번의 완결 표본에는 넣지 않았습니다.
10월 23일 미국장 점검, 은행주는 경보선 어디쯤인가
나스닥 공식 BKX의 최신 확인 종가는 2026년 10월 23일 170.5413로, 8월 14일 고점 대비 −12.1%입니다.
토스증권으로 본 은행지수 추종 ETF(KBWB)는 2026년 10월 23일 종가 87.56달러, 최근 252거래일 종가 고점 대비 −12.2%였습니다. S&P500은 2026년 10월 23일 7,623.68, 같은 기준 고점 대비 −2.5%였습니다. ETF와 은행지수는 별도 수치입니다.
2026년 10월 23일 공식 종가에서 은행 −15%·S&P500 고점 대비 −5% 이내 조건의 경보는 켜지지 않았습니다.
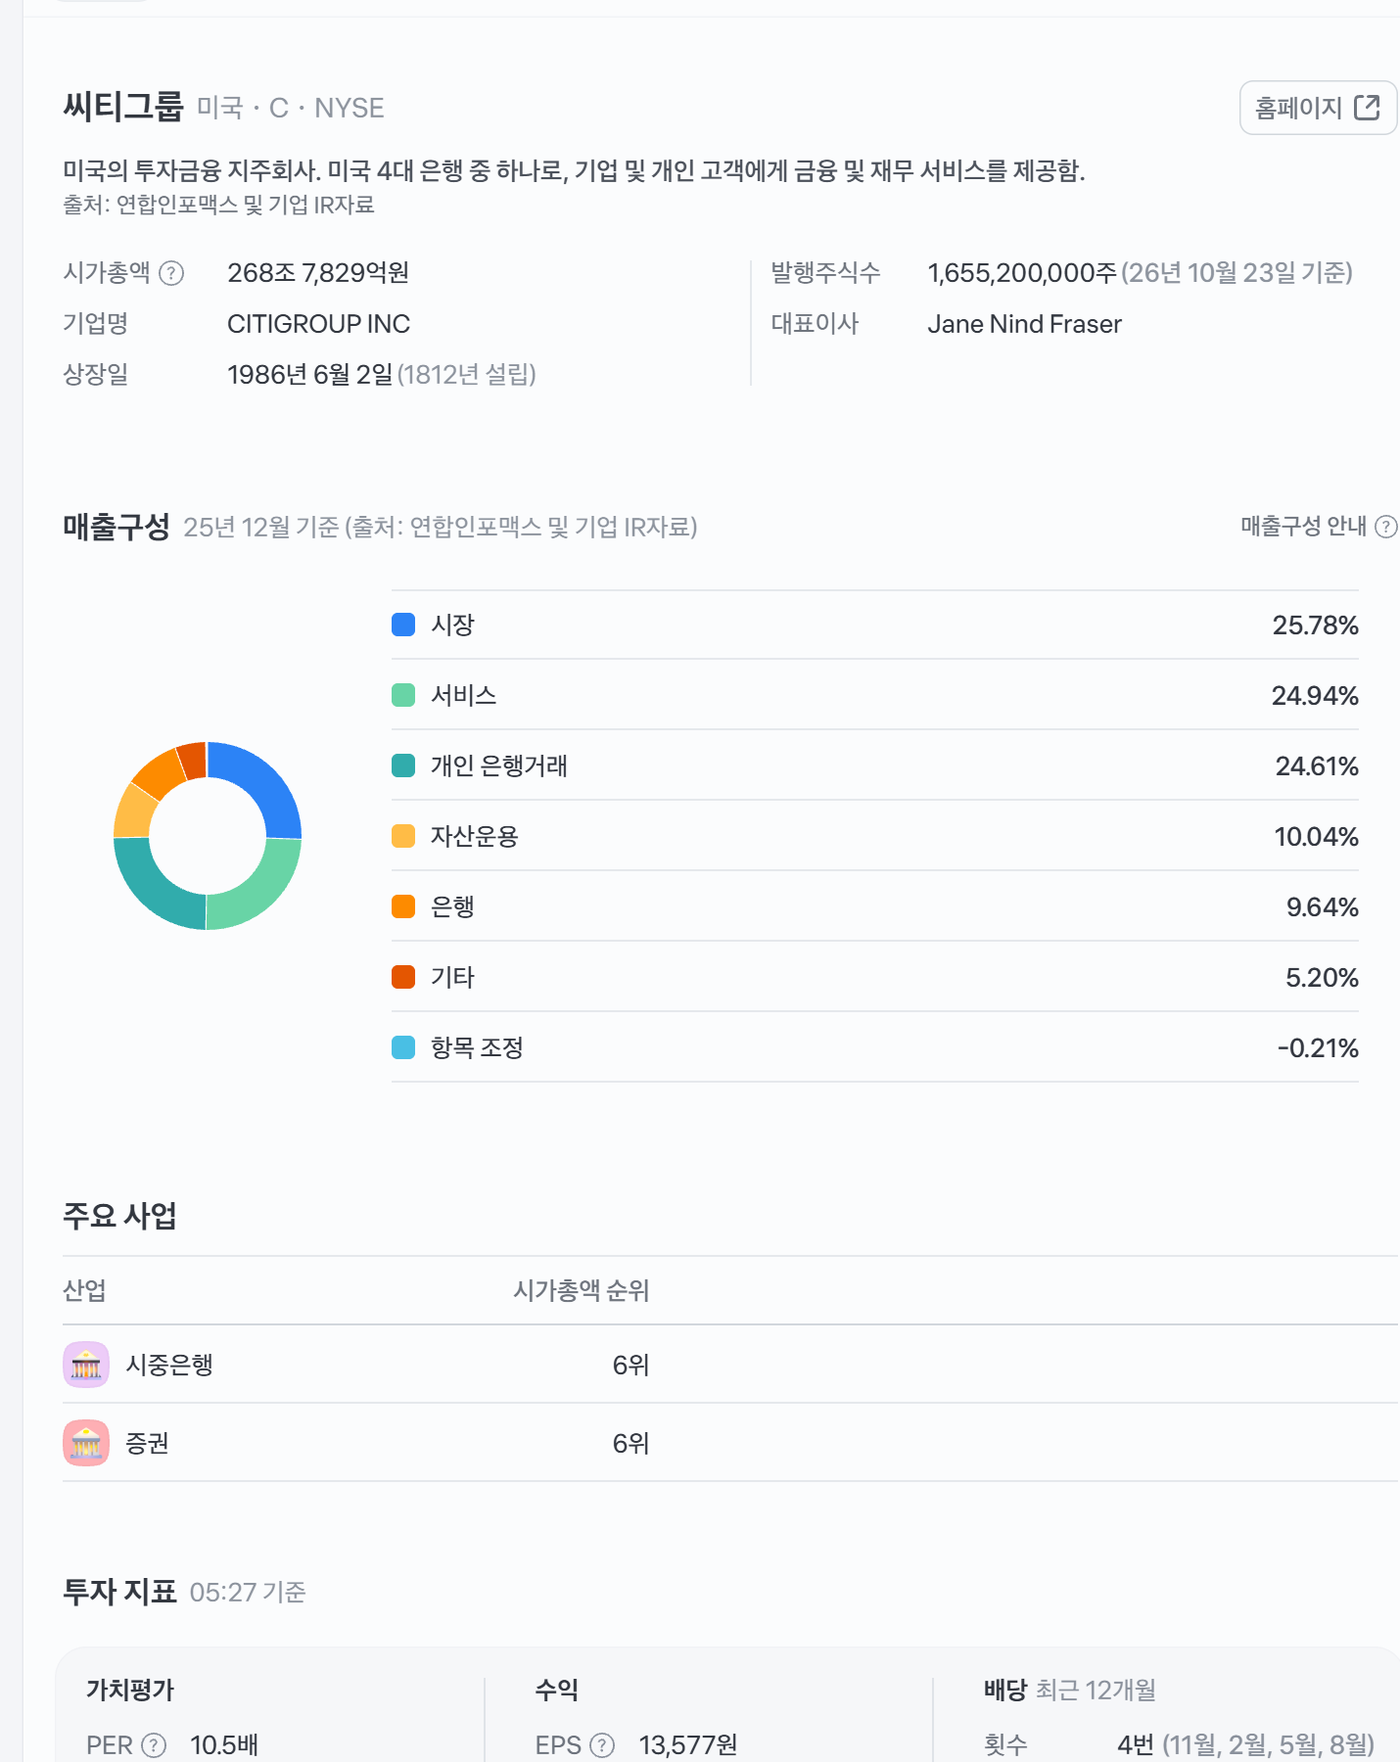
은행지수에 들어 있는 씨티그룹의 토스증권 종목정보 화면입니다. 한국시간 10월 24일 조회 화면이며, 화면에 표시된 2026년 10월 23일 기준 날짜를 그대로 남겼습니다.
2026년 10월 23일로 끝난 주는 전주 대비 +0.9%였습니다. 9월 11일 주부터 10월 16일 주까지 이어졌던 6주 연속 하락은 끝났습니다. 현재 연속 하락은 0주입니다.
2013년 4월 15일 이전은 CNBC, 이후는 유효한 Nasdaq 공식값을 우선한 보완 시계열로 주 마지막 거래일을 집계했습니다. 이 시계열에서 6주 하락은 2008년 5월 9일~7월 11일의 10주 연속 이후 가장 길었습니다.
다만 길게 빠진 것과 이후 폭락이 오는 것은 별개의 문제였습니다.
주식 폭락 신호, 6편을 마치며
- 주가와 장부 — 은행주 낙폭은 종목마다 다르고, 은행의 순이익과 증권 평가손실은 함께 존재합니다(1·2편)
- 금리와 신용 여건 — 2026년 7월 연준 조사에서 미국 국내은행의 대기업·중견기업 대출기준 순강화 비율은 0.0%p였습니다. 상업용 부동산 연체는 별도 점검 대상입니다(3편)
- 코스피 고점 대비 −39.1% — 10월 23일 정규장 종가 기준입니다. 4편에서 계산한 두 회사(삼성전자 보통·우선주와 SK하이닉스)의 시가총액 감소 비중 71.0%는 6월 22일 대비 10월 22일 기준입니다. 주식 수와 종가를 이용한 추정 분해이며, 현금 유출이나 지수 기여도는 아닙니다(4편)
- 금융지주별 차이 — 발표된 실적의 기준 분기, 시장 대비 낙폭, 채권 평가손과 회사별 조달비용을 나누어 봤습니다(5편)
- 은행 경보의 한계 — 1993년 이후 완결 경보 묶음 11개 중 3개였습니다. 표본이 적고 관측기간도 겹치므로 독립적인 폭락 예측 규칙으로 보기 어렵습니다(6편)
주식 폭락 신호를 하나만 고르기보다 은행 장부, 대출 기준, 회사채 금리 차이, 그리고 시장을 끌어가는 종목의 이익 대비 주가를 함께 확인할 필요가 있습니다.
「2026 가을 증시 점검」 6부작은 여기서 마칩니다.
이어서 볼 글
- ① 은행주 낙폭과 지수의 차이 — 세계 은행주 하락률을 토스 종가로 다시 쟀습니다.
- ② 미국 은행 장부, 미실현손실은 자본의 12.4% — FDIC 장부로 증권 평가손실·순이익·자본을 비교했습니다.
- ③ 미국 국채금리와 신용경색 신호판 — 금리·대출 기준·연체와 가정별 가계대출 손실을 봤습니다.
- ④ 코스피 폭락 해부 — 코스피 낙폭 −39.1%는 10월 23일, 두 회사의 시가총액 감소 비중 71.0%는 6월 22일 대비 10월 22일 기준입니다.
- ⑤ 한국 금융지주 주가와 실적 — 금융지주별 주가와 실적을 나누어 봤습니다.
- 코스피 급락과 2026년 말 전망, 현금흐름 지키는 운용 전략 — 급락장에서 지출과 투자를 나누는 기준을 정리했습니다.
은행지수는 2013년 4월 15일 이전 CNBC, 이후 유효한 Nasdaq BKX 공식값을 우선했습니다. 과거 S&P500은 CNBC 일별 종가이며 월말 값은 토스증권과 대조했습니다. CNBC BKX·S&P500 일봉은 10월 22일까지 확인했고, 현재 10월 23일 S&P500·KBWB 정규장 종가는 토스증권 자료입니다.
경보는 최근 252거래일 종가 고점 대비 BKX −15% 이하·S&P500 −5% 이내 조건을 충족한 날을 126거래일 이내 간격으로 묶은 것입니다. 첫날부터 달력 12개월 관측을 완료한 묶음만 집계했습니다. 휴장일인 목표일은 직전 거래일 종가를 사용하며, 관측기간은 서로 겹칠 수 있습니다.
은행 고점은 S&P500 고점 12개월 전부터 저점까지의 최고 종가, 은행 저점은 그 고점부터 S&P500 저점 이후 3개월까지의 최저 종가입니다. S&P500과 측정기간이 다릅니다. 「신고가」·「최고치」는 1993년 이후 자료 기준입니다. 투자 권유가 아니며 과거 패턴은 앞으로를 보장하지 않습니다.
글에 참고한 자료들
- Nasdaq KBW Nasdaq Bank Index(BKX) 일별 종가 — 2013년 4월 15일 이후 공식값 우선.
- Nasdaq BKX 산출 방법 — 24종목 목표, 분기 재구성.
- CNBC BKX 일별 자료 — 공식값 결측 구간의 보조 자료.
- CNBC S&P500 일별 자료 — 과거 검증용 종가, 토스증권 월말값과 대조.
- 토스증권 S&P500 지수 — 월말 종가 대조.
- 토스증권 KBW 은행 ETF(KBWB) — 은행지수 추종 ETF 일봉.
- 토스증권 씨티그룹 종목정보 — 화면 캡처.
- 연준 2026년 7월 SLOOS 미국 국내은행 응답표 — 대기업·중견기업 대출기준 범위.