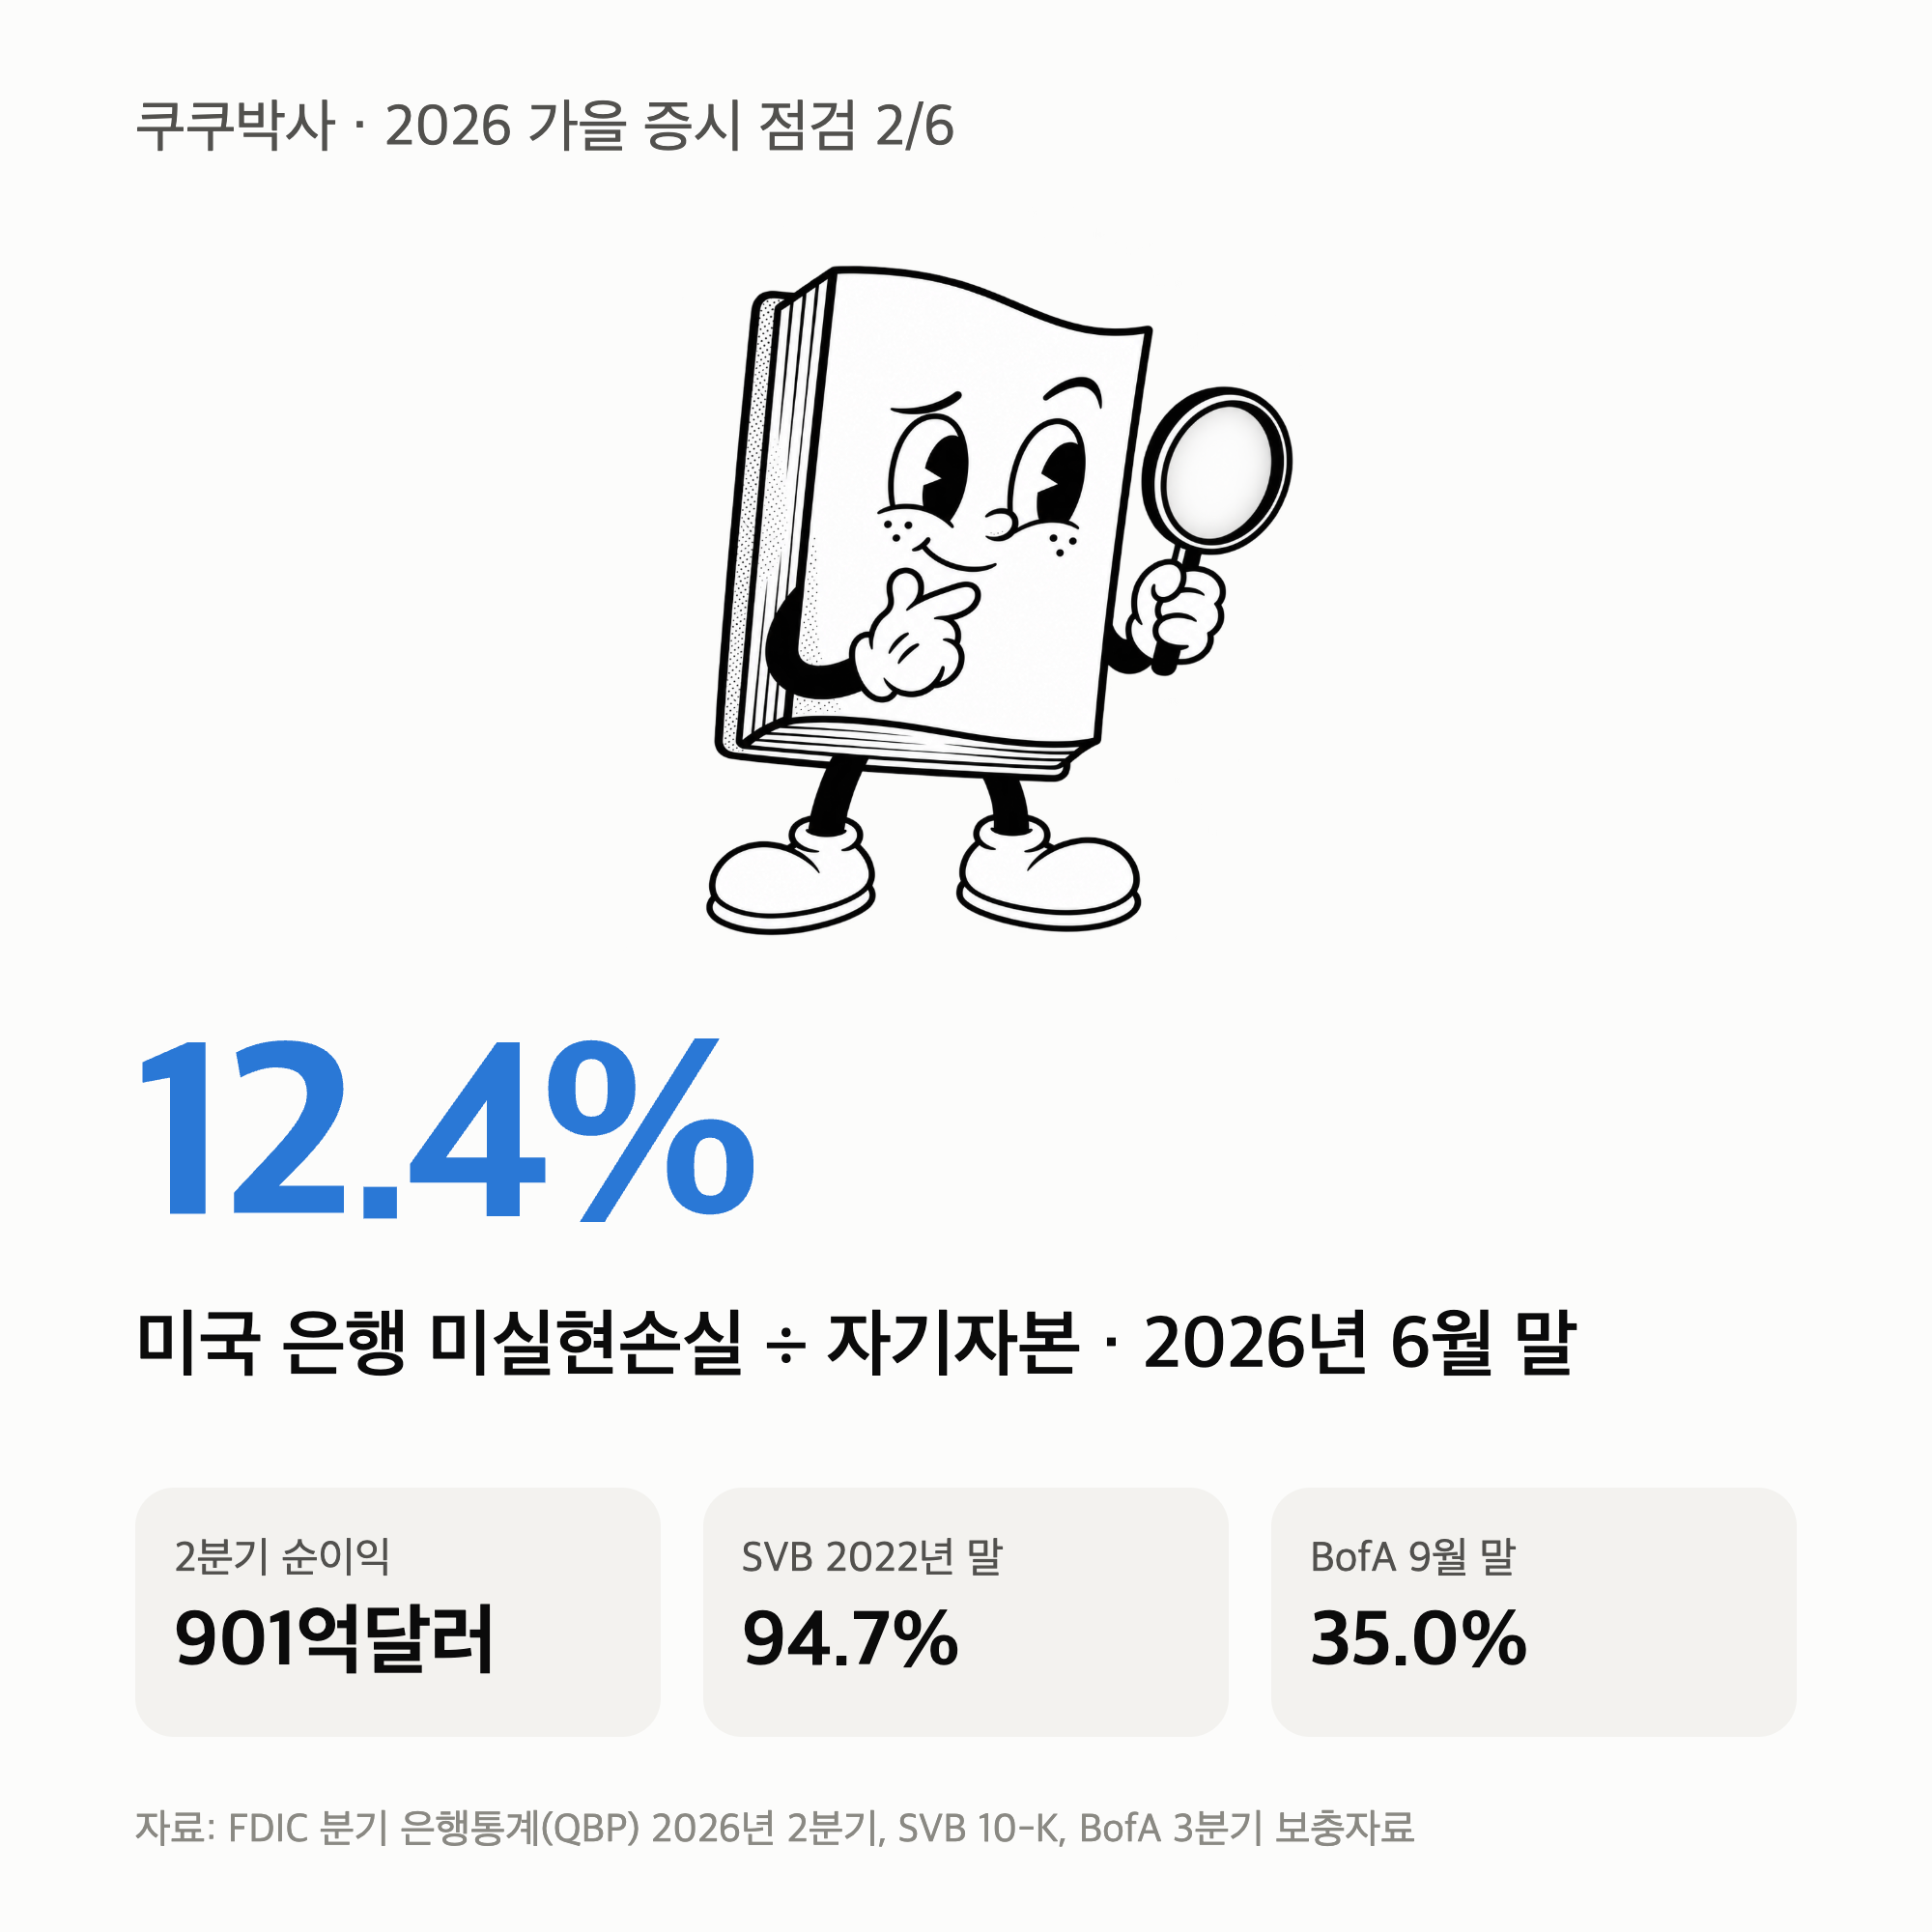
미국 은행 파산 위험을 살펴볼 때는 증권 평가손실과 순이익, 예금 구조를 함께 봐야 합니다. 미국 은행 업계가 6월 말에 안고 있던 증권 평가손실 3,267억달러는 자기자본의 12.4%이고, 같은 2분기에 업계는 순이익 901억달러를 냈습니다.
다만 7~9월에 미국 10년물 국채금리가 4.44%에서 5.29%로 뛰면서, 뱅크오브아메리카의 만기보유 증권 평가손은 821억달러에서 1,039억달러로 커졌습니다. 흑자를 내는 은행도 금리 상승으로 평가손실이 커질 수 있습니다. 이익을 내는 능력과 손실을 견딜 여력을 나누어 보겠습니다.
확인한 자료는 미국 예금보험공사(FDIC)의 2026년 2분기 은행 통계, 대형은행들의 3분기 실적 자료, 미국 재무부 금리 통계입니다. 업계 통계는 6월 말이 가장 최근이고, 3분기 업계 통계는 아직 나오지 않았습니다.
미국 은행 파산 위험을 볼 때, 미실현손실부터 읽기
은행은 예금으로 받은 돈의 일부로 국채나 주택저당증권 같은 채권을 사 둡니다. 금리가 오르면 이미 사 둔 낮은 금리 채권의 시세가 떨어지는데, 팔지 않아 아직 확정되지 않은 이 손실을 미실현손실이라고 부릅니다.
두 손실을 합친 값이 3,267억달러입니다. 은행이 보유한 증권의 장부가와 시장가격 사이의 차이를 합한 수치입니다. 1편 은행주 낙폭과 지수의 차이에서 본 은행주 하락에 이어, 이번에는 장부의 손실과 이익을 비교합니다.
평가손실과 분기 순이익은 서로 다른 지표입니다. 손익계산서의 적자는 번 돈보다 쓴 돈이 많을 때 생기고, 미실현손실은 채권을 지금 시세로 판다고 가정할 때의 장부상 차이입니다.
손실은 1년치 이익과 거의 같은 크기입니다
미실현손실과 최근 4개 분기 순이익 합계를 같은 단위로 겹쳐 그렸습니다. 막대는 분기 말 미실현손실, 파란 선은 그 시점까지 1년 동안 번 돈입니다.
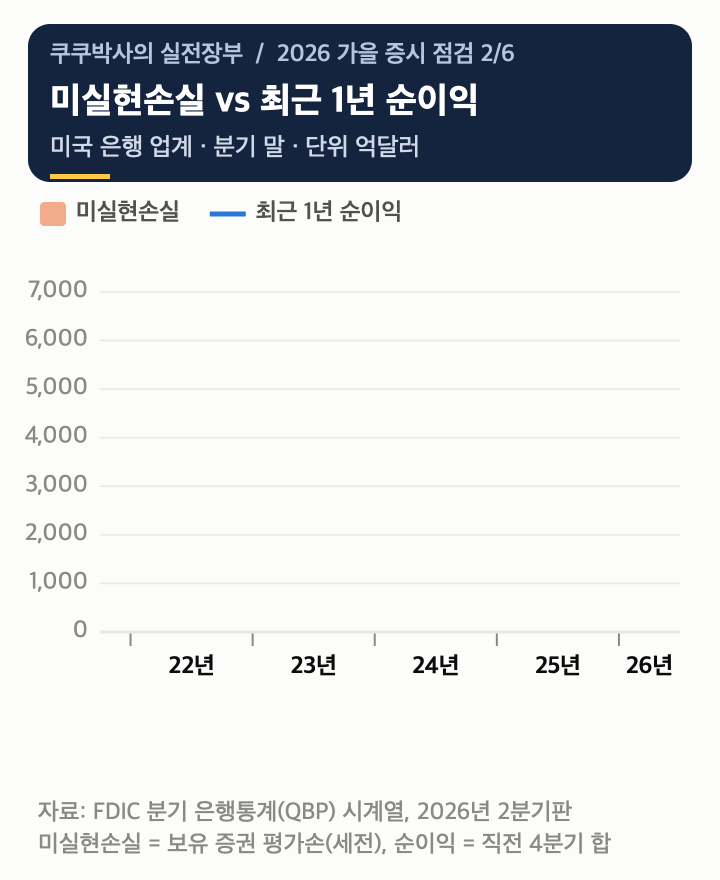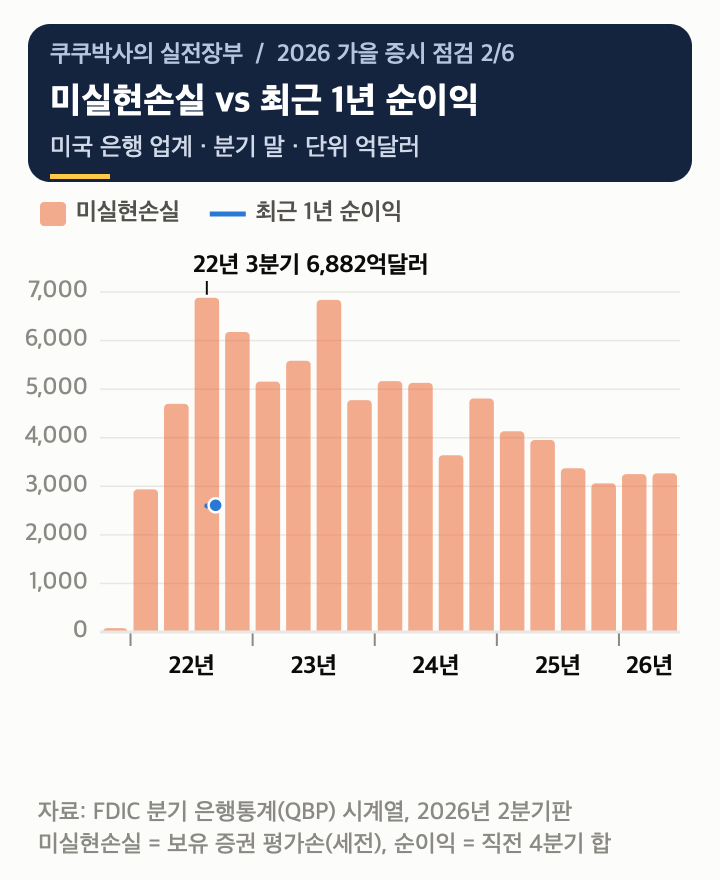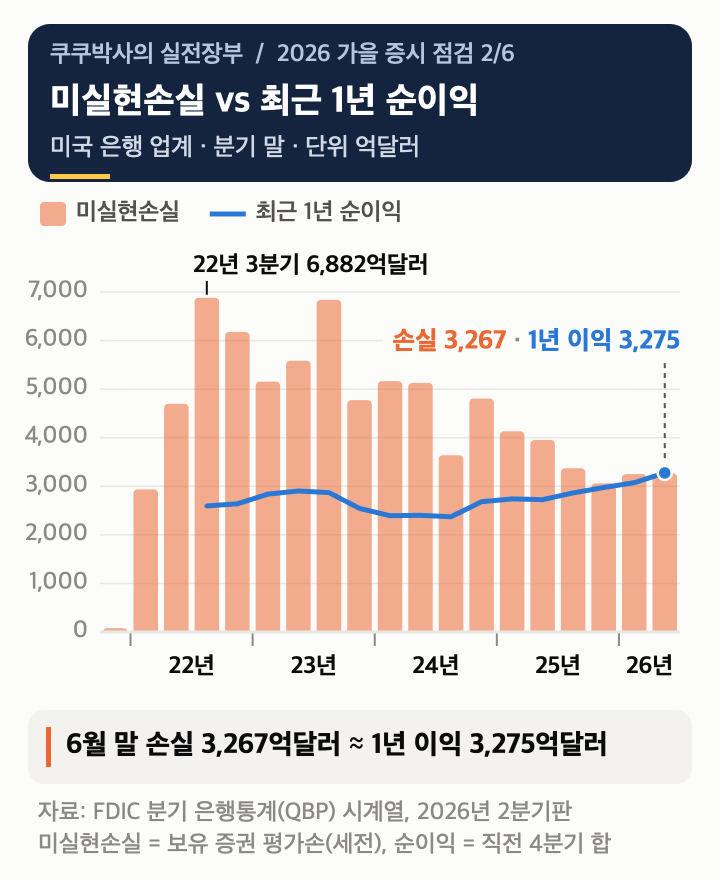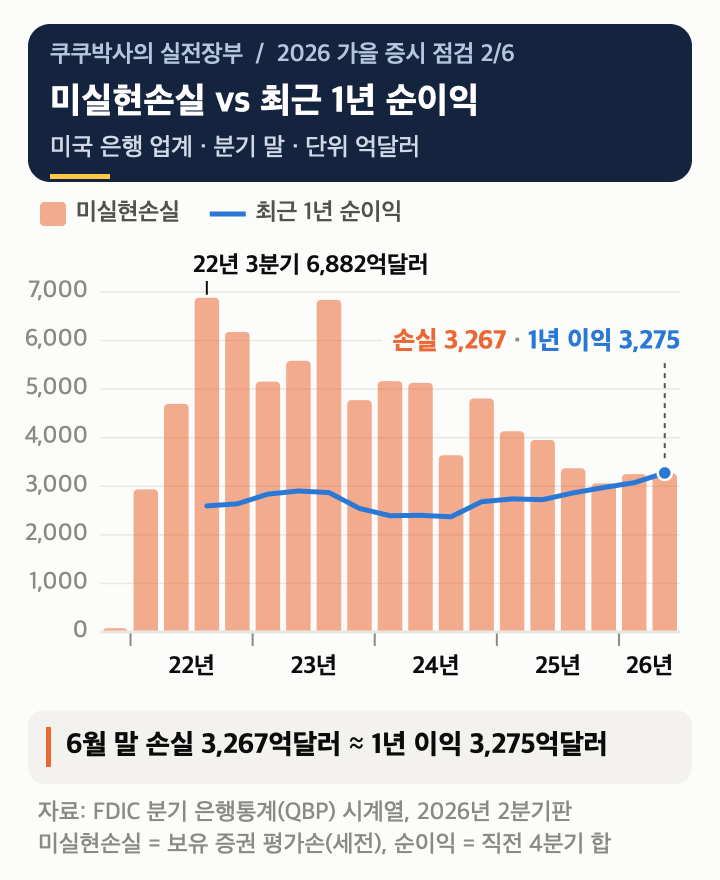
6월 말 손실 3,267억달러는 최근 1년 순이익 3,275억달러와 거의 같습니다. 손실이 가장 컸던 때는 2022년 9월 말로 6,882억달러였고, 자기자본 대비로도 그때가 31.8%로 가장 높았습니다.
| 시점 | 미실현손실 | 자기자본 대비 |
|---|---|---|
| 2021년 12월 말 | 79억달러 | 0.3% |
| 2022년 9월 말 | 6,882억달러 | 31.8% |
| 2023년 9월 말 | 6,839억달러 | 30.5% |
| 2025년 12월 말 | 3,061억달러 | 11.8% |
| 2026년 6월 말 | 3,267억달러 | 12.4% |
손실이 줄어든 이유 중 하나는 만기입니다. 채권은 만기에 원금이 그대로 돌아오기 때문에, 금리가 그대로여도 만기가 가까워질수록 평가손이 작아집니다. 한국 은행들이 예금과 대출 금리 차이로 얼마를 남기는지는 예대금리차 8월 1.19%p에서 따로 정리했습니다.
그 사이 은행 업계는 2022년 1분기부터 18개 분기 내내 흑자였습니다. 누적 순이익은 1조 2,546억달러이고, 가장 적게 번 2023년 4분기에도 357억달러 흑자였습니다.
아직 자본에 반영되지 않은 만기보유 손실 2,169억달러를 자기자본에서 통째로 빼 보면 어떨까요. 세금 효과를 무시한 보수적인 계산으로도 자기자본의 91.7%가 남습니다.
SVB와 지금 업계는 무엇이 다를까요
2023년 3월에 무너진 실리콘밸리은행(SVB)도 미실현손실이 있었습니다. 차이는 손실의 크기와 예금의 성격입니다.
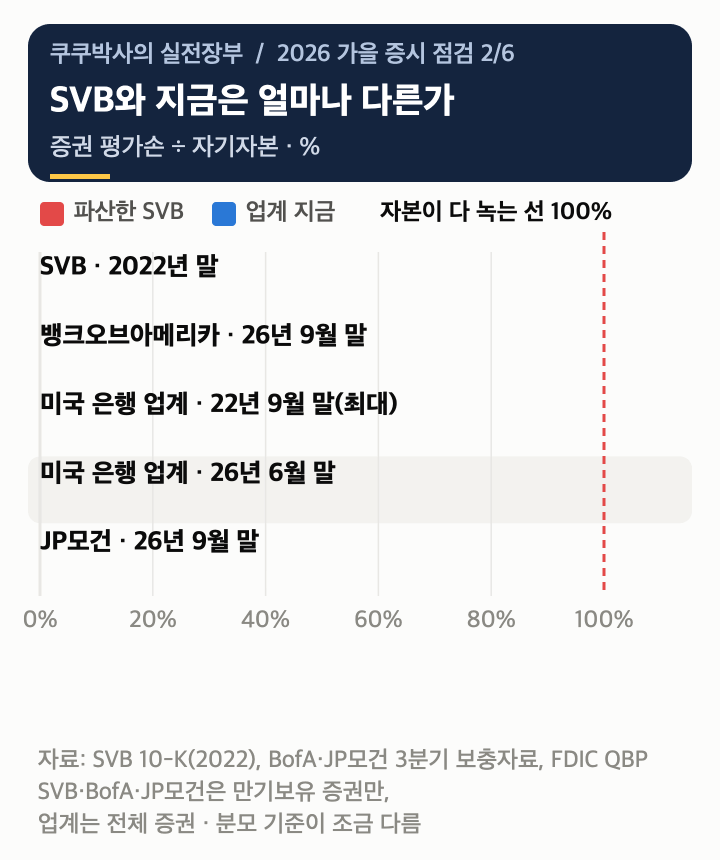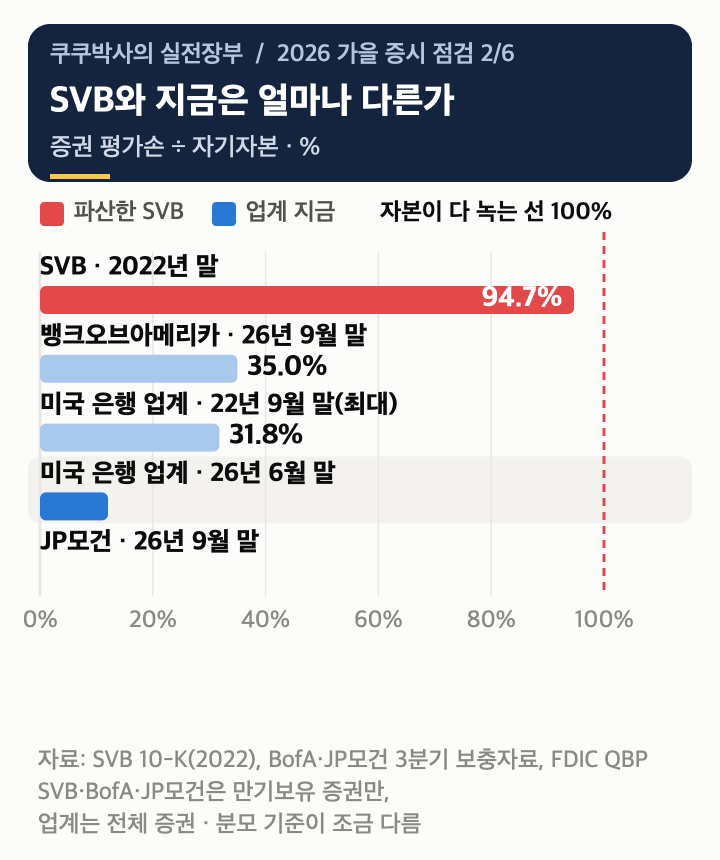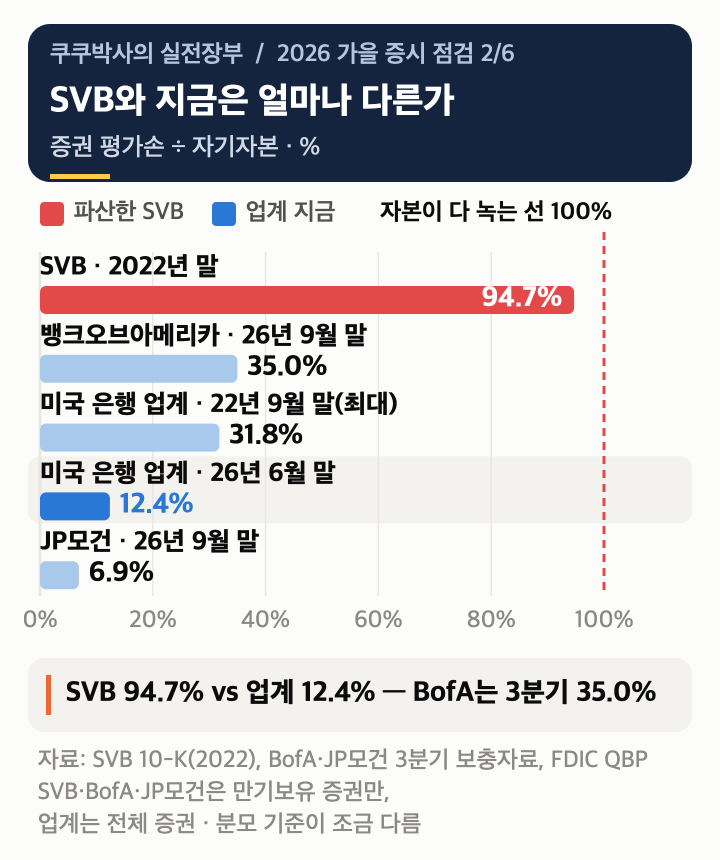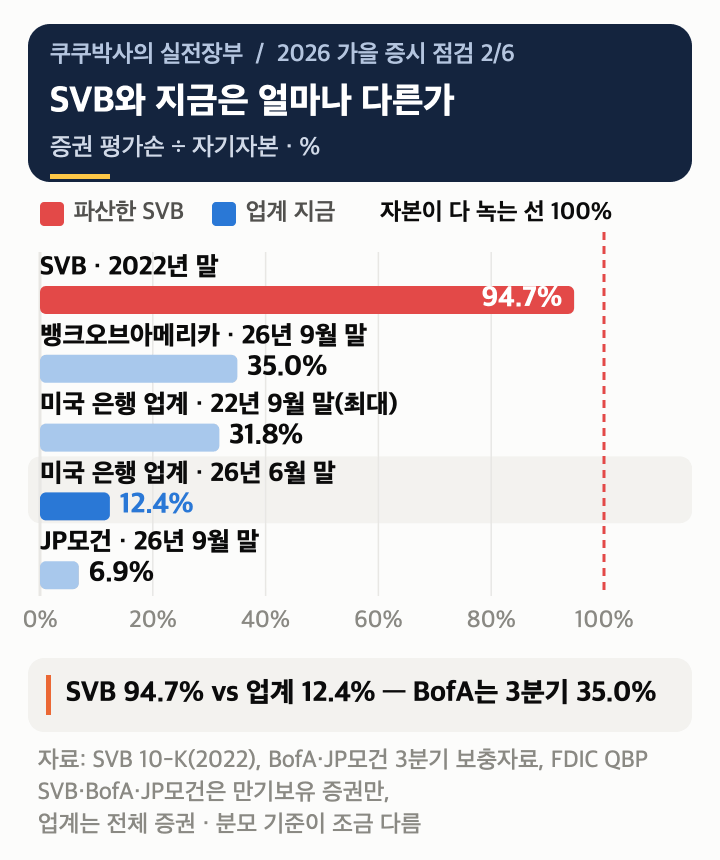
SVB는 2022년 말 만기보유 증권 평가손이 자기자본의 94.7%였고(같은 계산으로 JP모건은 2026년 9월 말 6.9%), 예금의 94%가 예금보험 한도를 넘는 돈이었습니다. 지금 업계 전체는 평가손이 자기자본의 12.4%, 보호 한도를 넘는 예금이 44.4%입니다.
업계 평균은 SVB와 거리가 멉니다. 다만 평균은 개별 은행의 차이를 가립니다. 아래에서 대형은행 한 곳의 숫자가 3분기에 어떻게 바뀌었는지 보겠습니다.
그런데 3분기에 금리가 다시 뛰었습니다
미국 10년물 국채금리는 6월 말 4.44%에서 9월 말 5.29%로 0.85%포인트 올랐습니다. 10월 21일에도 5.13%입니다. 금리가 오르면 은행이 들고 있는 채권 시세는 다시 내려갑니다.
JP모건의 누적 기타포괄손실(매도가능 증권 평가손 등이 쌓여 자본에서 빠지는 항목)도 77억달러에서 198억달러로, 웰스파고는 83억달러에서 165억달러로 커졌습니다. 대형은행 자료만 봐도 3분기 업계 손실이 다시 늘어났을 가능성이 큽니다.
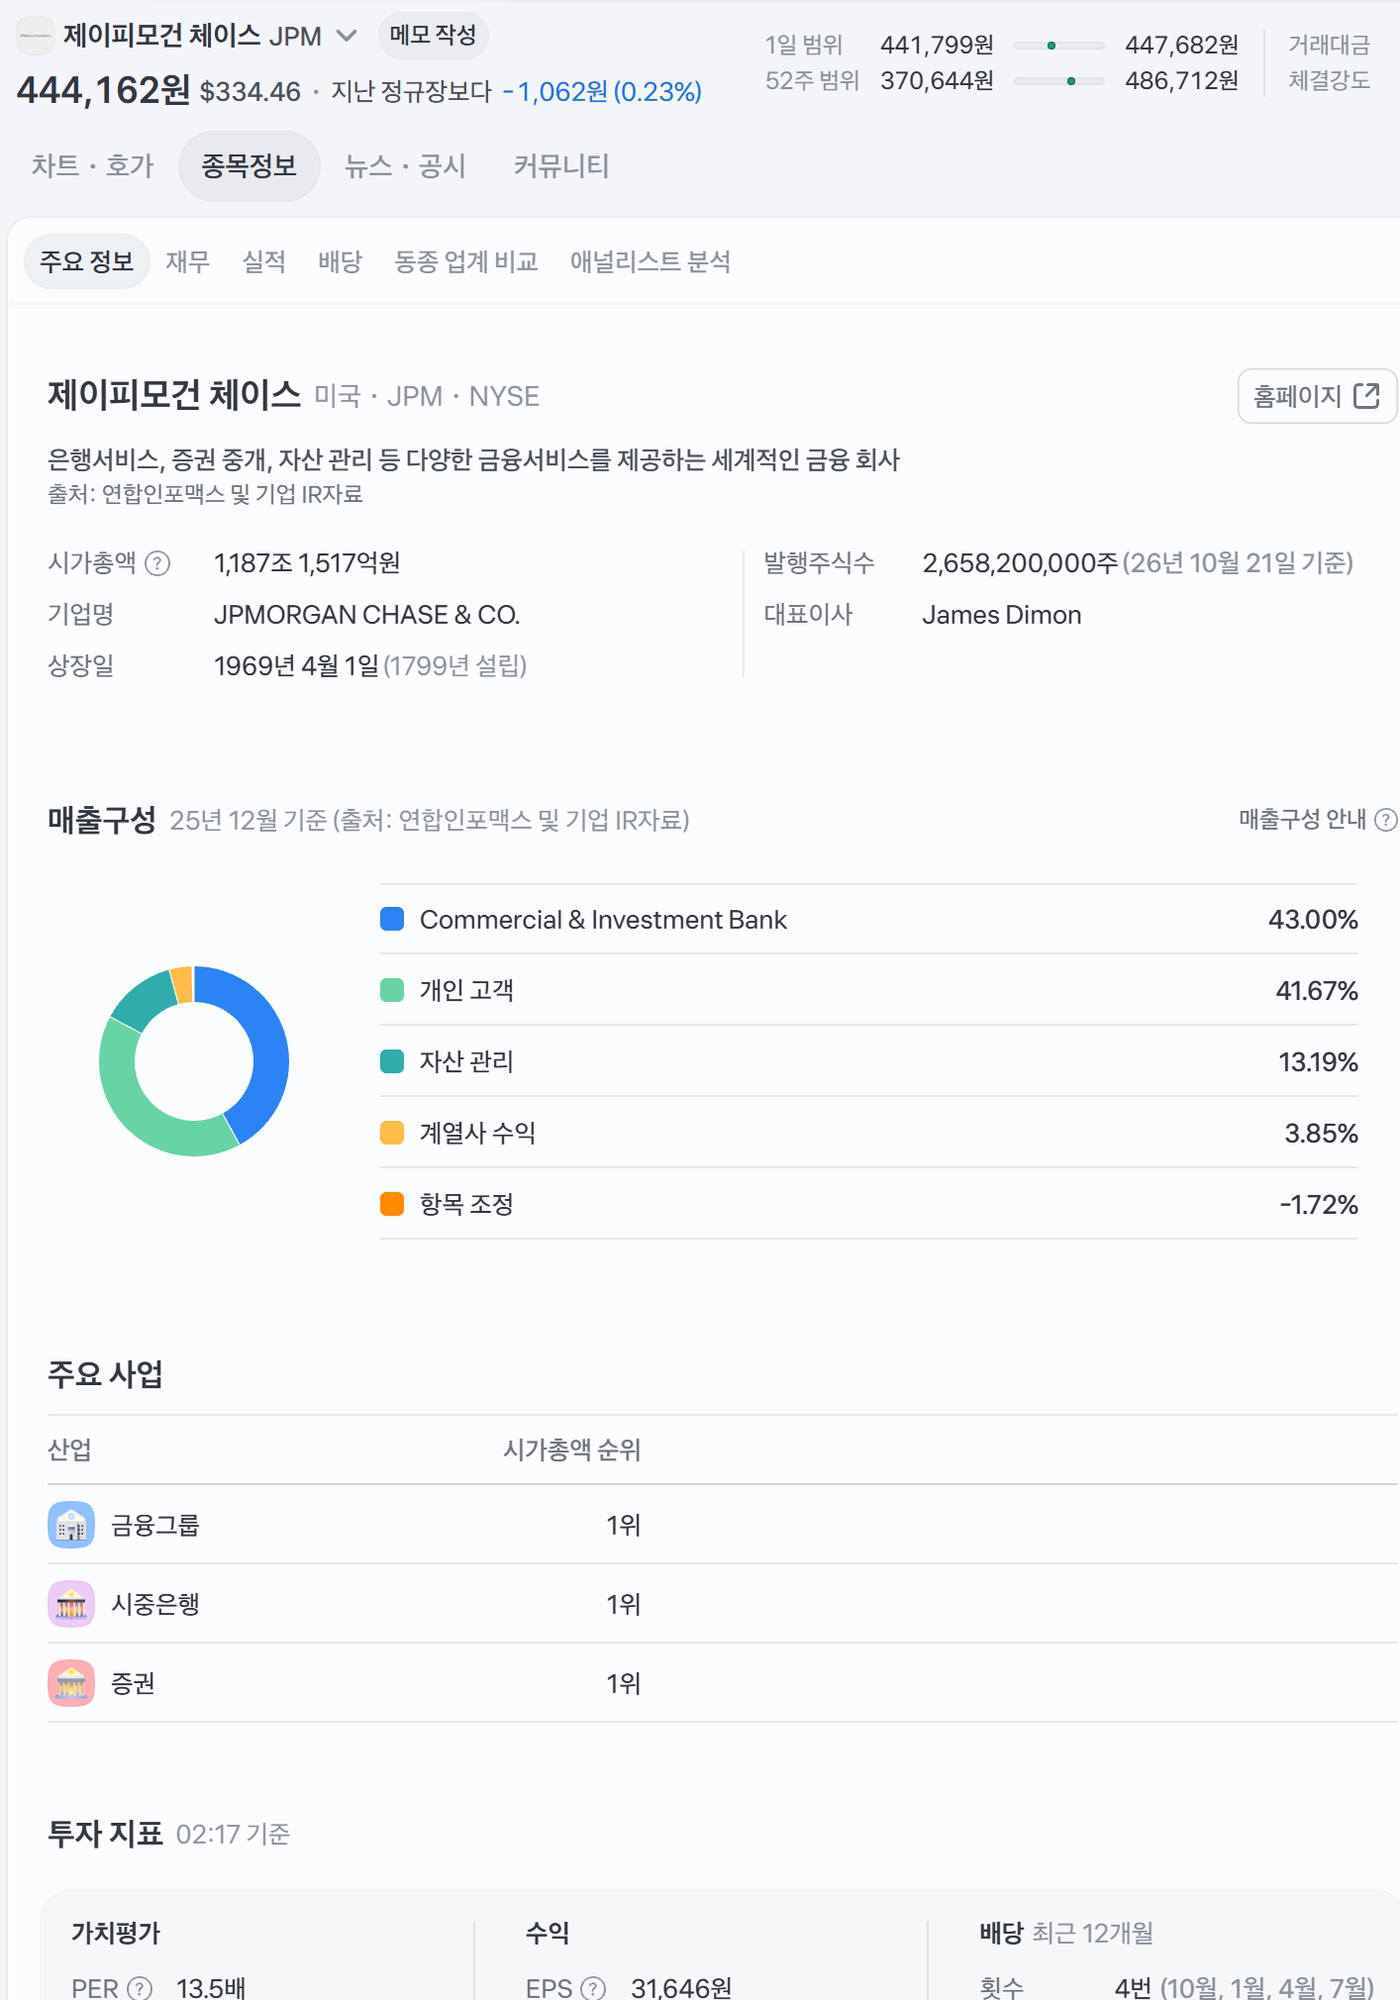
토스증권의 JP모건 종목정보 화면입니다. 발행주식수 옆에 표시된 기준 날짜를 그대로 남겼고, 원화 가격은 조회 시점 환율로 바꾼 값입니다.
연준이 6월에 발표한 스트레스테스트도 이 위험을 다 보여 주지는 않습니다. 대형은행 32곳이 실업률 10% 침체를 가정해도 보통주자본비율이 12.8%에서 최저 11.2%까지만 내려갔지만, 그 시나리오는 10년물 금리가 2.3%로 내려가는 경우였습니다. 「금리가 오르면서 경기가 나빠지는」 조합은 시험 범위 밖입니다.
대형은행 6곳의 3분기 이익은 대부분 늘었습니다
증권 평가손이 커진 3분기에도 대형은행들은 이익을 냈습니다. 각 은행이 10월에 발표한 실적 자료 기준입니다.
| 은행 | 3분기 순이익 | 전년 같은 분기 대비 |
|---|---|---|
| JP모건 | 153억달러 | +6.3% |
| 뱅크오브아메리카 | 69억달러 | −16.8% |
| 웰스파고 | 60억달러 | +6.5% |
| 골드만삭스 | 53억달러 | +29.2% |
| 씨티그룹 | 52억달러 | +39.8% |
| 모건스탠리 | 49억달러 | +6.5% |
6곳 순이익을 합치면 436억달러이고, 6곳 중 5곳이 1년 전보다 늘었습니다. 줄어든 뱅크오브아메리카는 12억달러 규모 규제 합의금 영향이라고 밝혔습니다.
미국 은행 파산 걱정, 무엇을 보면 되나
- 이익 — 2분기 업계 순이익 901억달러, 18개 분기 연속 흑자
- 평가손실 규모 — 자기자본의 12.4%, 최근 1년 이익과 비슷
- 예금 구조와 손실 비율 — 손실 비율 94.7% 대 12.4%, 보호 밖 예금 94% 대 44.4%
- 새 변수는 금리 — 3분기 10년물 4.44%→5.29%, 대형은행 평가손 재확대
미국 은행 파산 위험을 확인하려면 주가보다 세 가지를 보는 편이 빠릅니다. 다음 FDIC 분기 통계의 미실현손실, 예금이 빠져나가는지, 그리고 10년물 금리입니다.
다음 편은 10월 23일(금) 오전 9시, 미국 국채금리 5%대와 은행 대출 기준·연체율로 신용경색 신호를 점검하고 고용 악화에 따른 가계대출 손실을 가정별로 계산합니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
2026 가을 증시 점검 6부작
- ① 은행주 낙폭과 지수의 차이 — 10월 22일(목) 오후 6시
- ② 미국 은행 장부의 손실과 이익 — 10월 22일(목) 오후 9시
- ③ 금리·신용 여건과 가계대출 손실 — 10월 23일(금) 오전 9시
- ④ 코스피 고점 대비 −37% 해부 — 10월 23일(금) 오후 6시
- ⑤ 한국 금융지주 주가와 실적 — 10월 24일(토) 오전 9시
- ⑥ 은행주와 시장 하락의 역사 비교 — 10월 24일(토) 오후 6시
이어서 볼 글
- ① 은행주 낙폭과 지수의 차이 — 세계 은행주 17곳의 하락률을 토스 종가로 다시 쟀습니다.
- 주택담보대출 금리 4→4.5% 가정, 3억·30년 월 87,810원 더 — 금리가 0.5%포인트 오를 때 대출자 쪽 부담을 계산했습니다.
- 삼성전자 잠정실적, 매출 100원당 영업이익 55.1원 — 실적 자료에서 이익의 크기를 읽는 법을 같은 방식으로 정리했습니다.
투자 권유가 아니라 공개 자료를 맞춰 본 분석입니다. 업계 수치는 FDIC 보험가입 은행 4,238곳 합계(2026년 6월 말), 미실현손실은 지분증권을 뺀 보유 증권의 세전 평가손입니다. SVB·뱅크오브아메리카·JP모건 비율은 만기보유 증권 평가손을 지주사 주주자본으로 나눈 값이고, 업계 비율은 전체 증권 평가손을 은행 자기자본으로 나눈 값입니다(업계도 만기보유만 보면 8.3%). 보호 한도를 넘는 예금 비중은 FDIC 국내 예금 기준입니다. 2026년 3분기 업계 통계는 아직 발표되지 않았습니다.
글에 참고한 자료들
- FDIC 2026년 2분기 은행 통계 보도자료 — 순이익 901억달러·NIM 3.32%·문제은행 47곳.
- FDIC 분기 은행통계(QBP) 2026년 2분기 PDF — 미실현손실 AFS·HTM, 자기자본, 보호 밖 예금 비중.
- FDIC QBP 시계열 엑셀 — 2021년 4분기~2026년 2분기 손실·자본·순이익.
- FDIC 파산 은행 목록 — 2025~2026년 파산 은행.
- 미국 연준 2026 스트레스테스트 — 32곳, 보통주자본비율 12.8%→최저 11.2%.
- 미국 연준 SVB 감독 검토 보고서(2023) — SVB 예금 94%가 보호 한도 밖.
- 미국 재무부 일별 국채금리 — 10년물 6/30 4.44%, 9/30 5.29%, 10/21 5.13%.
- 뱅크오브아메리카 3분기 실적 발표 — 순이익·규제 합의금·만기보유 증권 평가손(보충자료).
- JP모건 분기 실적 · 웰스파고 3분기 · 씨티 3분기 · 골드만삭스 3분기 · 모건스탠리 3분기
- 토스증권 JP모건 종목정보 — 화면 캡처.