월이자 재투자로 낮은 예금금리를 메울 수 있는 폭은 생각보다 작습니다. 1,000만원을 1년 맡기고, 만기지급 금리와 별도 재투자 금리를 모두 연 3.65%로 가정하면 월지급 금리가 약 연 3.5986%일 때 결과가 같아집니다.
월지급 금리가 연 3.55%라면 이자를 부지런히 다시 넣어도 만기지급보다 약 4,173원 적습니다. 아래 금리는 모두 계산용 가정이며, 현재 판매 상품의 금리나 보장 수익을 뜻하지 않습니다.
월이자 재투자는 먼저 받은 돈에서 시작합니다
독자 유입 질문에 ‘월이자지급과년이자지급차이’가 있었습니다. 월이자 지급은 매월 이자를 받는 방식입니다. 연이자 지급과 만기 지급은 계약기간이 길면 서로 다를 수 있어, 여기서는 12개월 뒤 한 번 받는 만기지급과 비교합니다.
NH농협은행의 2024년 작성 정기예금 상품설명서는 만기일시지급과 월이자지급을 구분합니다. 월지급은 약정이자로 계산한 총이자를 월수로 나눠 지급하는 방식입니다. 원금 1,000만원까지 매달 꺼내 쓰는 구조는 아닙니다.
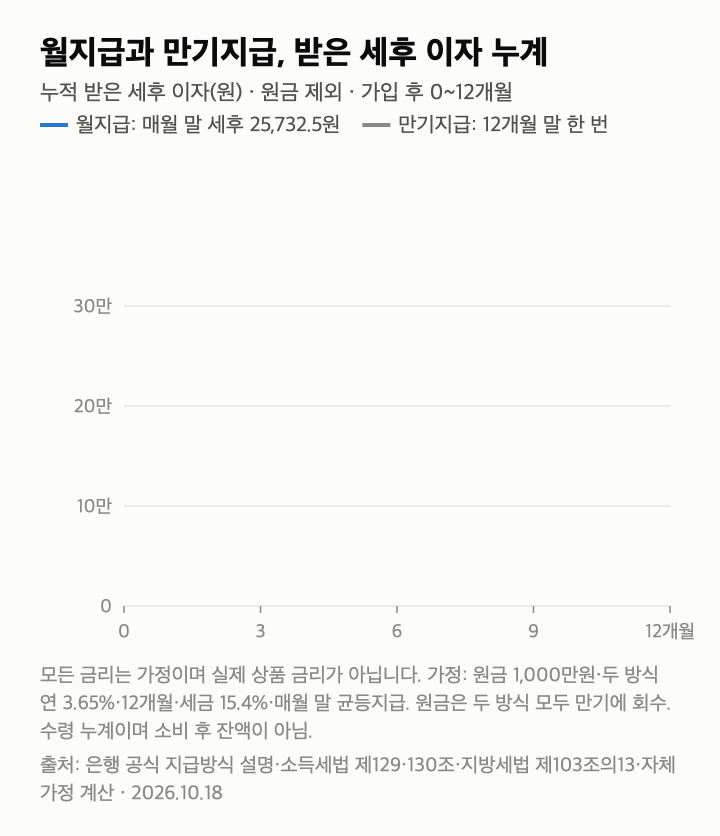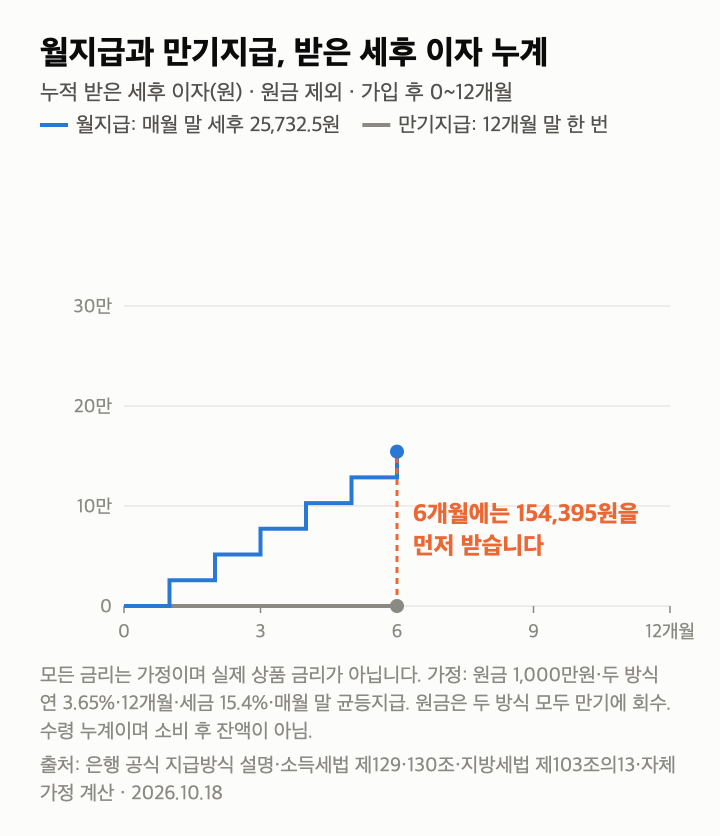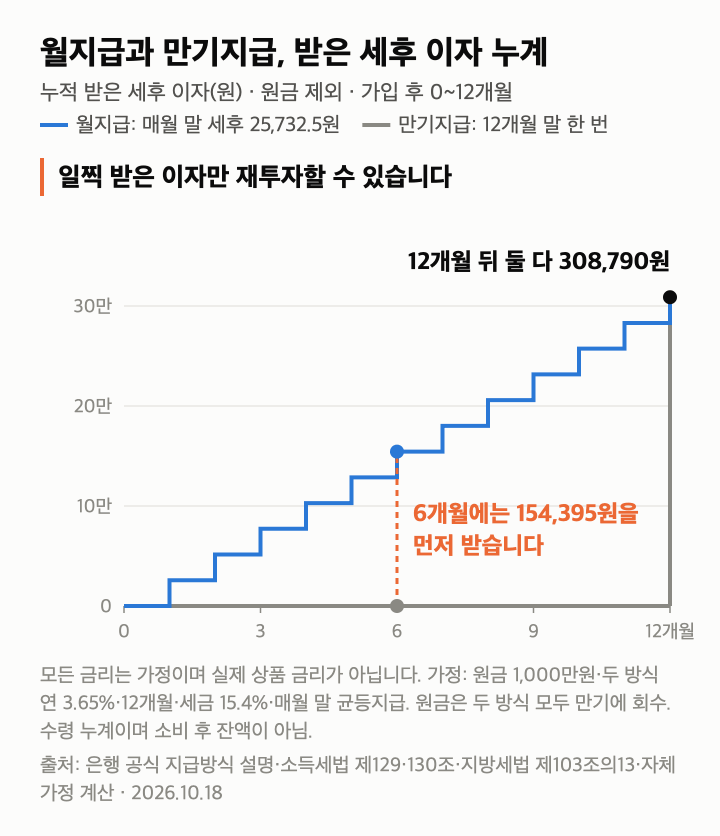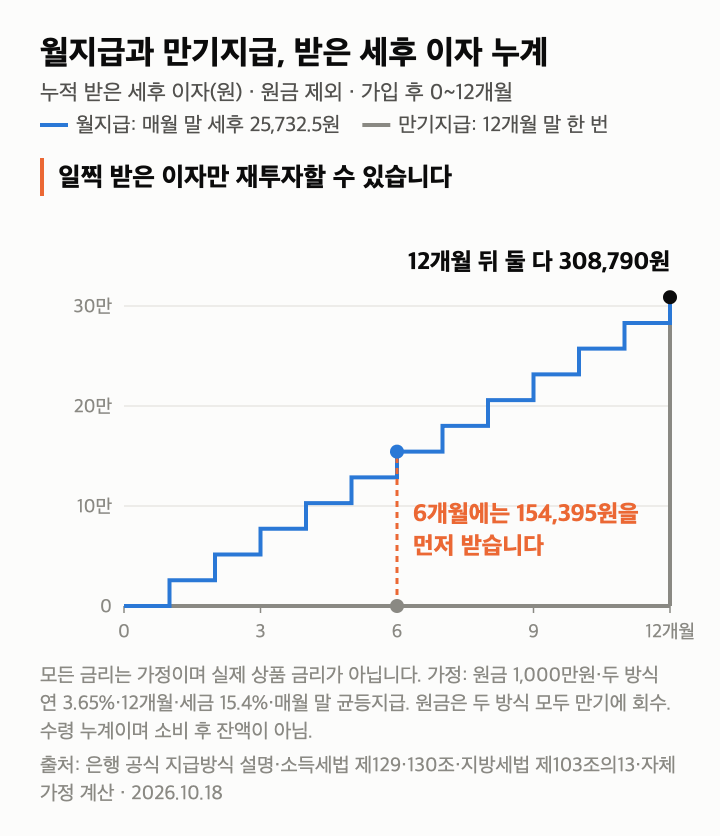
같은 연 3.65%라면 세전 연이자는 365,000원입니다. 일반과세 15.4%를 적용한 모형의 세후 이자는 308,790원이고, 이를 12번으로 나누면 월평균 25,732.5원입니다.
| 받은 때 | 월지급 수령 누계 | 만기지급 수령 누계 |
|---|---|---|
| 3개월 말 | 77,198원 | 0원 |
| 6개월 말 | 154,395원 | 0원 |
| 9개월 말 | 231,593원 | 0원 |
| 12개월 말 | 308,790원 | 308,790원 |
지급방식의 기본 구분은 앞서 정리한 이자지급방식 글에 있습니다. 이번에는 먼저 받은 돈을 다시 넣었을 때의 차이를 계산합니다.
6개월째 두 선이 벌어져도 예금에서 발생한 이자 총액이 더 많다는 뜻은 아닙니다. 먼저 손에 들어온 이자가 있고, 그 돈에는 쓸 곳을 정할 시간이 생긴다는 뜻입니다.
세금을 뗀 이자만 다시 굴립니다
계산 조건은 원금 1,000만원, 기간 12개월, 매월 말 균등 지급입니다. 받은 세후 이자는 즉시 별도 계좌에 넣고, 그 계좌도 매달 이자를 지급한다고 가정했습니다. 재투자 이자에도 같은 15.4%를 적용합니다.
세율은 소득세법 제129조의 일반 이자소득 원천징수 14%와 지방세법 제103조의13의 소득세액 10%를 합친 값입니다. 세후 비교는 원천징수 기준이며 개인별 최종 세금과는 다를 수 있습니다.
첫 달 말에 받은 돈은 11개월, 둘째 달 말에 받은 돈은 10개월을 더 굴립니다. 마지막 달에 받은 돈은 비교일에 들어오므로 재투자 이자가 없습니다. 열두 번 받은 돈 모두에 1년치 이자를 붙이면 이익을 부풀리게 됩니다.
월지급 예금과 재투자 계좌의 금리를 모두 연 3.65%로 놓으면, 1년 뒤 이자 계좌에는 약 313,198원이 모입니다. 만기지급 세후 이자 308,790원보다 약 4,408원 많습니다. 원금 1,000만원은 두 경우 모두 별도로 돌아옵니다.
재투자 금리가 연 2%라면 추가 이익은 약 2,406원이고, 0%라면 0원입니다. 받은 돈을 생활비로 썼다면 그만큼의 재투자 효과도 없습니다. 돈이 먼저 들어오는 편리함과, 남겨서 굴리는 수익은 따로 봐야 합니다.
낮은 월지급 금리를 메우는 데도 한계가 있습니다
이제 만기지급과 재투자 금리는 연 3.65%로 고정하고, 월지급 예금금리만 바꿔 보겠습니다. 표의 금액은 원금을 제외한 1년 뒤 세후 이자 계좌 잔액입니다.
| 월지급 가정금리 | 재투자 후 이자 | 만기지급과 차이 |
|---|---|---|
| 연 3.55% | 304,617원 | −4,173원 |
| 연 3.60% | 308,908원 | +118원 |
| 연 3.65% | 313,198원 | +4,408원 |
재투자 덕분에 따라잡는 경계는 월지급 약 연 3.5986%입니다. 만기지급 연 3.65%와의 차이는 약 0.0514%포인트입니다. 이 가정에서 0.10%포인트 낮은 금리는 재투자로도 만회하지 못합니다.
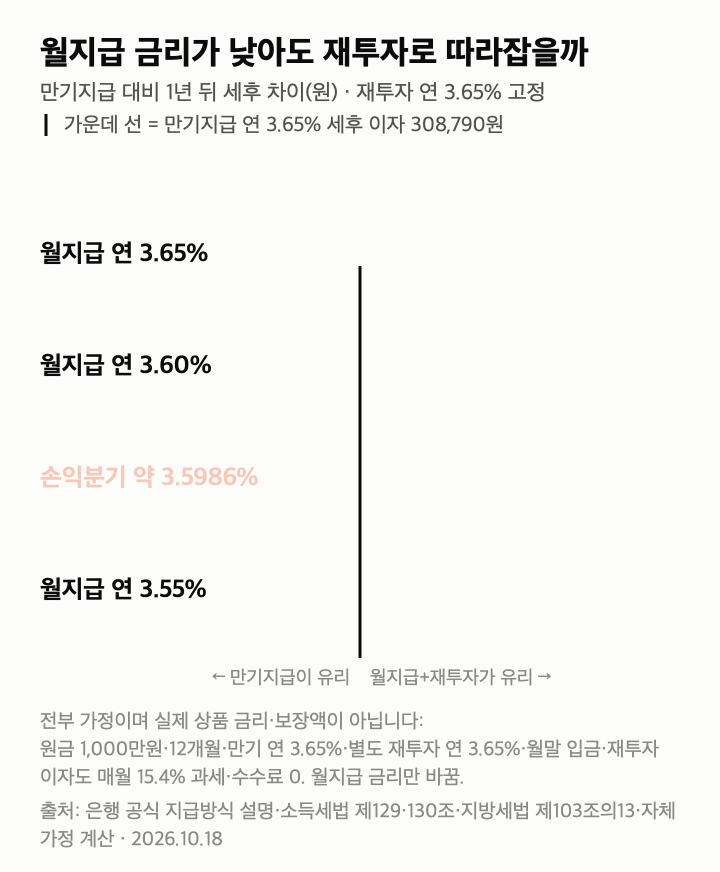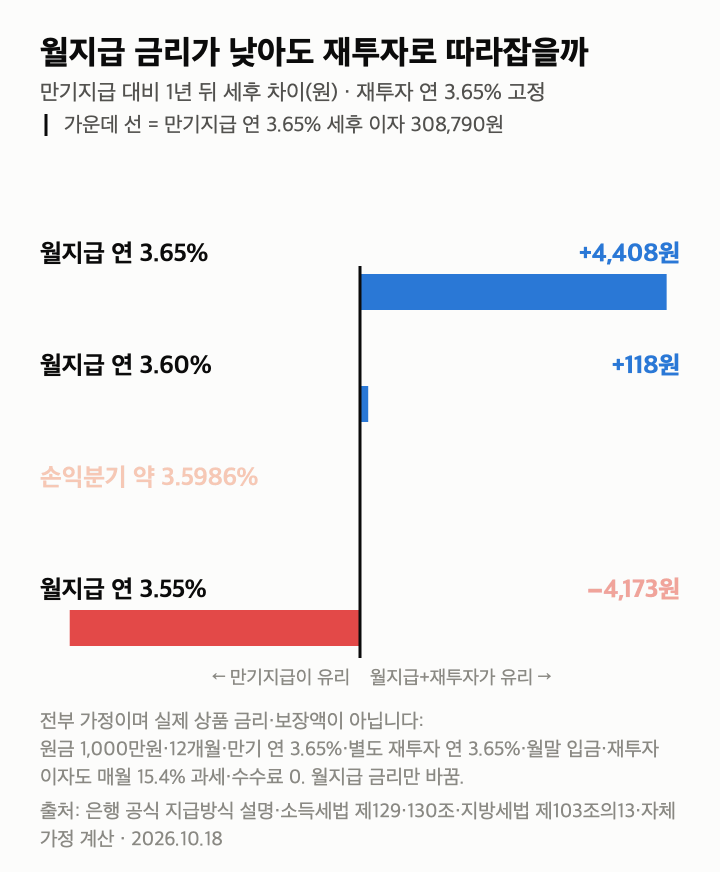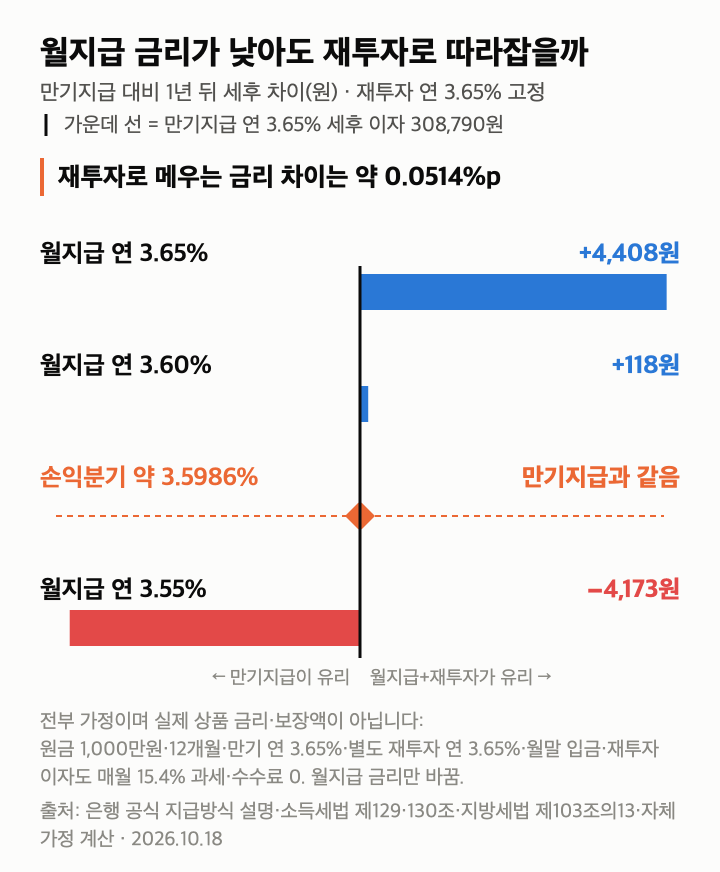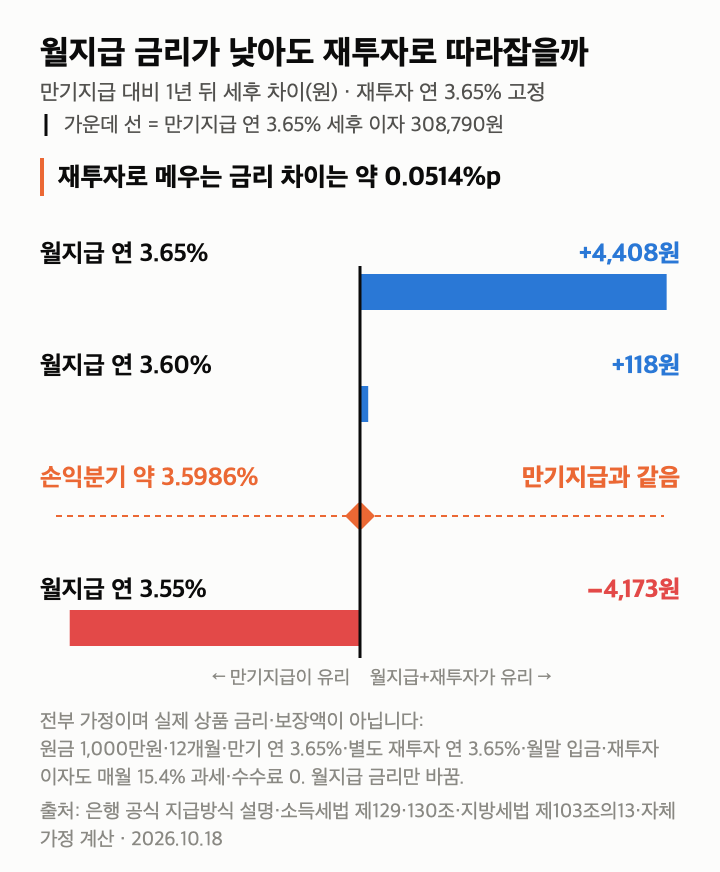
차트의 가운데 0원이 만기지급과 같아지는 자리입니다. 연 3.60% 막대는 겨우 118원 오른쪽에 있습니다. 작은 수수료나 이체 지연, 실제 이자 계산 방식만 달라도 결론이 바뀔 수 있는 폭입니다.
이자를 예금 안에서 세전으로 불려 만기에 과세하는 월복리 상품과도 구분해야 합니다. 여기서는 매달 세금을 뗀 돈을 별도 계좌에 옮겼으므로, 예금 자체의 월복리 계산식을 그대로 적용하지 않았습니다.
월이자 지급과 만기 지급 차이, 마지막에 볼 세 가지
월이자 재투자를 선택하기 전에는 지급방식별 실제 적용금리, 이자를 넣어 둘 계좌의 금리, 돈을 쓸 시점을 함께 확인하면 됩니다. 같은 금리로 재투자할 수 있어야 위 계산의 결과도 따라옵니다.
- 매달 생활비가 필요하면, 먼저 들어오는 이자에 쓸모가 있습니다. 다만 소비한 돈까지 연말 잔액으로 셀 수는 없습니다.
- 돈을 계속 모을 계획이면, 세후 이자를 받아 실제로 다시 넣을 수 있는지 봅니다. 최소 가입금액·한도·수수료·변동금리도 확인할 조건입니다.
- 월지급 금리가 더 낮으면, 재투자 이익으로 그 차이를 메울 수 있는지 계산합니다. 작은 금리 차이도 원금 전체에 적용됩니다.
월평균 25,732.5원을 원 단위로 반올림하면 25,733원입니다. 이 표시값을 12배하면 308,796원이지만, 반올림 전 값을 합친 연이자는 308,790원입니다. 모든 표는 중간값을 유지하고 마지막 표시만 원 단위 반올림했습니다.
이어서 볼 글
일반과세 거주자의 가정 계산이며 가입 권유가 아닙니다. 비과세·ISA·금융소득 종합과세는 제외했습니다. 실제 월별 일수, 지급일, 이자·세금의 끝자리 처리에 따라 입금액은 달라집니다. 계산은 금리 고정·수수료 없음·즉시 재투자를 가정합니다.
업데이트 · 2026년 10월 18일 공식 설명서·법령·국세청 자료 확인. 상품설명서는 지급방식 확인에만 사용했습니다.
글에 참고한 자료들
- NH농협은행 정기예금 상품설명서 — 1쪽 이자지급시기 항목, 2024년 4월 24일 작성. 지급방식만 참고, 현재 판매조건으로 사용하지 않음.
- 소득세법 제129조·제130조 — 일반 이자소득 세율과 지급 시 원천징수.
- 지방세법 제103조의13 — 개인지방소득세 특별징수.
- 국세청 원천징수 세율 — 일반 이자소득 14% 교차 확인.