로또 세금은 당첨금이 건별 200만원을 넘는 순간 계산이 달라집니다. 당첨된 한 게임의 구입비를 1,000원으로 놓으면, 가상 당첨금 210만원의 입금액은 163만8,220원입니다. 200만원에 당첨됐을 때보다 36만1,780원 적습니다.
당첨금이 커졌는데 통장에 들어오는 돈은 줄어든다니, 숫자만 보면 어색합니다. 200만원까지는 세금을 떼지 않지만, 그 선을 넘으면 과세대상 소득금액 전체에 세율을 적용하기 때문입니다. 다만 3억원을 넘을 때는 방식이 또 다릅니다.
로또 세금의 200만원은 공제액이 아닙니다
소득세법 제84조는 복권 당첨금이 건별 200만원 이하인 경우 소득세를 과세하지 않는다고 정합니다. 세법에서 부르는 이름은 ‘과세최저한’입니다. 누구나 당첨금에서 200만원을 먼저 빼 주는 공제 규정으로 읽으면 계산이 틀어집니다.
예를 들어 210만원에 당첨됐다면 200만원을 뺀 10만원에만 세금을 매기는 식으로 계산하지 않습니다. 아래 예시는 당첨된 한 게임의 구입비 1,000원을 필요경비로 반영한 계산입니다. 탈락한 복권을 사는 데 쓴 돈까지 더해 공제하는 계산은 아닙니다.
| 가상 당첨금 | 소득세·지방소득세 합계 | 통장 입금액 |
|---|---|---|
| 200만원 | 0원 | 2,000,000원 |
| 210만원 | 461,780원 | 1,638,220원 |
| 250만원 | 549,780원 | 1,950,220원 |
| 260만원 | 571,780원 | 2,028,220원 |
받은 돈을 가족에게 나눠 주는 경우에는 당첨 때의 세금과 별도로 증여 관계를 살펴야 합니다. 가족에게 돈을 줄 때의 계산은 성인 자녀에게 2억원을 주는 증여세 예시에서 이어 볼 수 있습니다.
표의 금액은 실제 특정 회차의 당첨 결과가 아닙니다. 같은 조건에서 세금의 경계가 어떻게 작동하는지 비교한 가상 사례이며, ‘통장 입금액’에는 앞서 지출한 구입비를 다시 빼지 않았습니다.
210만원에서 46만1,780원이 빠지는 과정
먼저 210만원에서 당첨된 게임의 구입비 1,000원을 빼면 기타소득금액은 209만9,000원입니다. 여기에 소득세율 20%를 적용하면 소득세는 41만9,800원입니다.
개인지방소득세는 이 소득세의 10%인 4만1,980원입니다. 두 세금을 합친 46만1,780원을 당첨금 210만원에서 빼면 통장 입금액 163만8,220원이 나옵니다. 흔히 말하는 22%에는 이 두 세금이 함께 들어 있습니다.
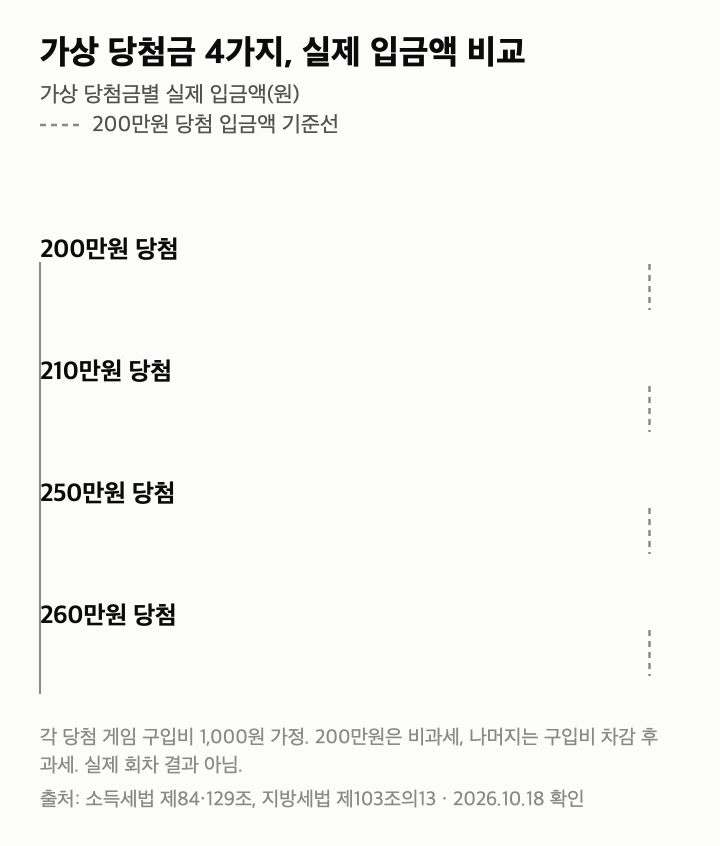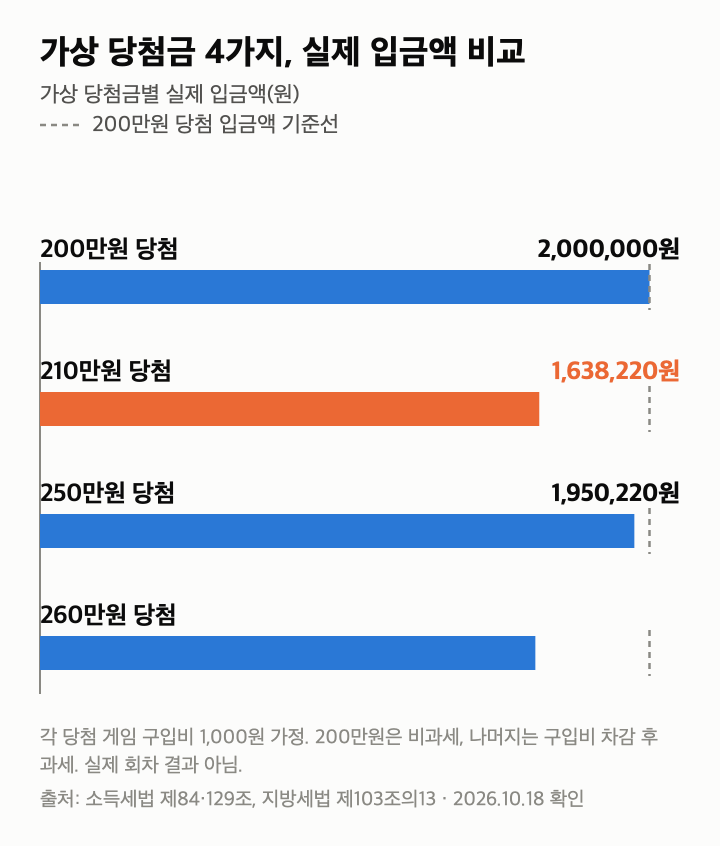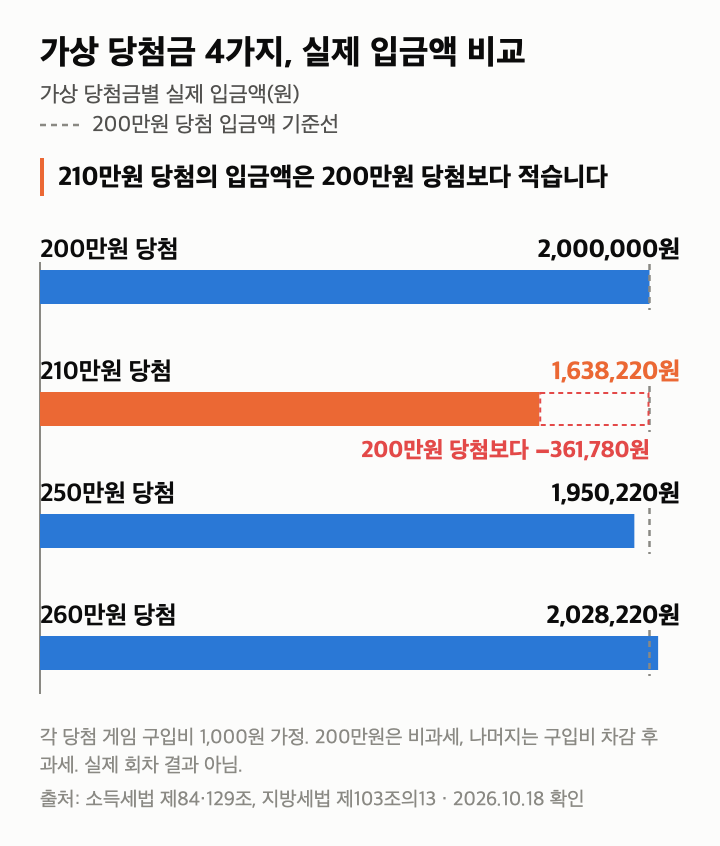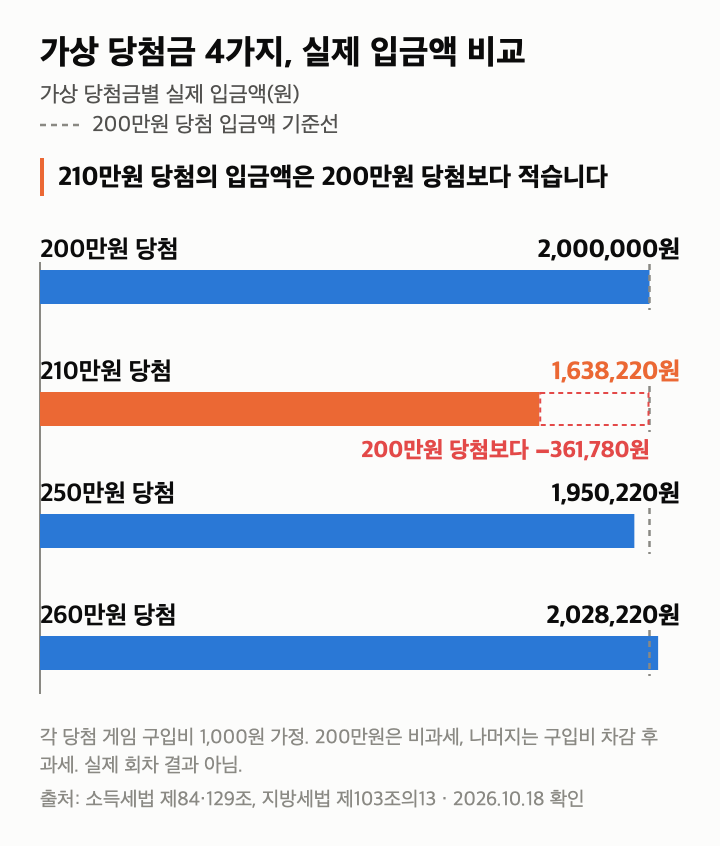
200만원과 210만원 사이에는 세금이 붙기 시작하는 단차가 있습니다. 250만원에 당첨된 가상 사례도 입금액은 195만220원으로 200만원보다 작고, 260만원 사례에서는 202만8,220원으로 다시 커집니다.
이것은 당첨금을 선택할 수 있다는 뜻이 아닙니다. 결과를 확인한 뒤 광고된 당첨금과 실제 입금액이 왜 다른지 이해할 때 쓸 수 있는 계산입니다. 다음으로 볼 3억원 경계는 이 단차와 구별해야 합니다.
3억원을 넘으면 초과분에만 높은 세율이 붙습니다
소득세법 제129조는 해당 기타소득금액이 3억원을 초과하는 경우 ‘그 초과하는 분’에 소득세율 30%를 적용하도록 정합니다. 앞의 3억원 구간에는 소득세 20%가 적용되고, 지방소득세까지 더하면 각 구간은 22%와 33%입니다.
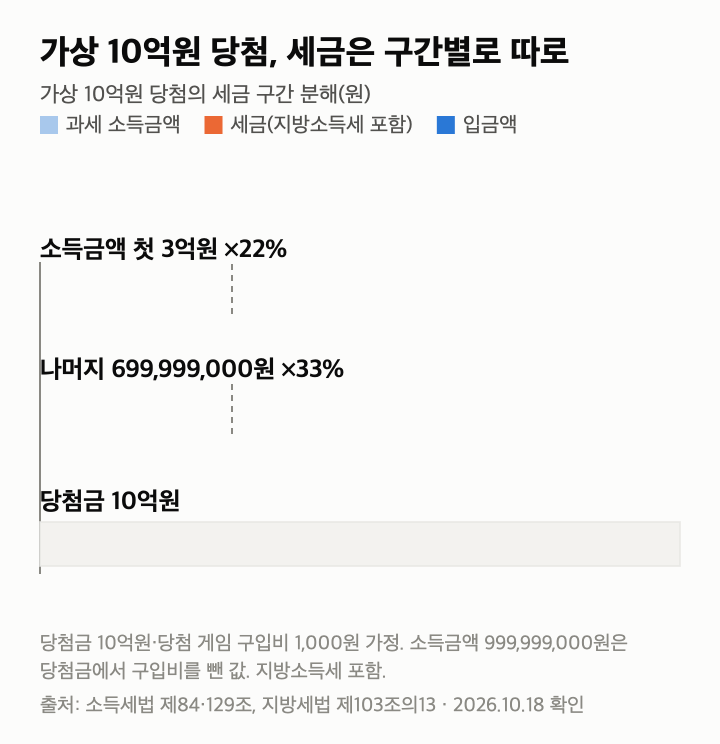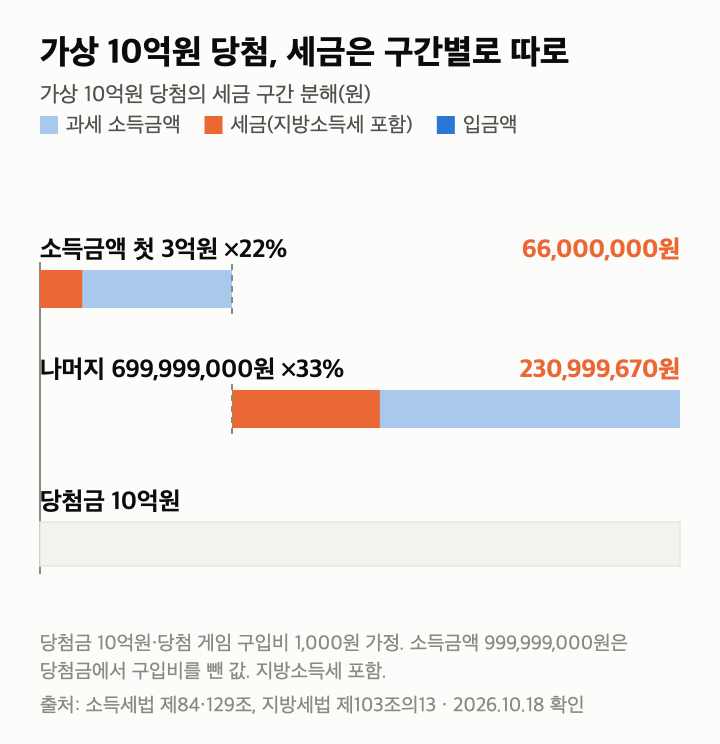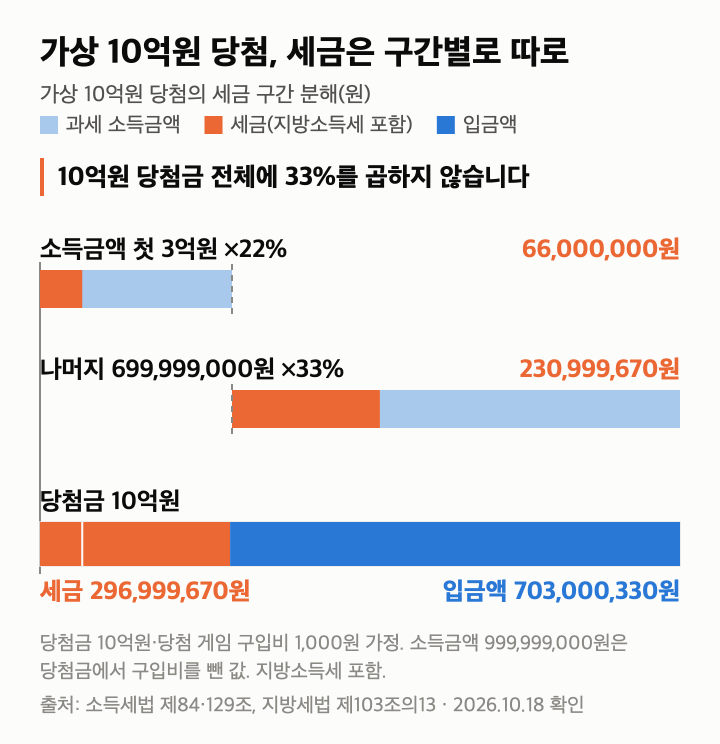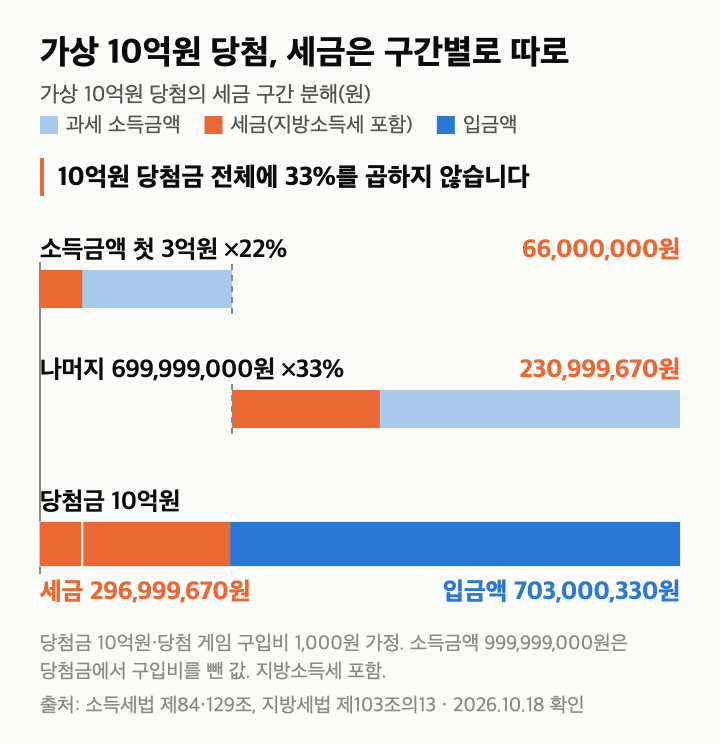
따라서 큰 당첨금 전체에 33%를 곱하면 세금을 과하게 계산합니다. 여기서 3억원은 필요경비를 반영한 소득금액의 경계입니다. 구입비를 생략한 간편 계산과 원 단위 계산이 조금 다른 이유이기도 합니다.
가상 당첨금 10억원, 당첨된 게임 구입비 1,000원을 놓고 나눠 보겠습니다. 기타소득금액 9억9,999만9,000원 가운데 첫 3억원의 세금은 6,600만원이고, 나머지 6억9,999만9,000원의 세금은 2억3,099만9,670원입니다.
두 구간을 합친 세금은 2억9,699만9,670원, 통장 입금액은 7억300만330원입니다. 모든 금액은 소득세와 개인지방소득세를 함께 계산했습니다.
3억원 당첨과 3억1천만원 당첨도 비교해 볼 수 있습니다. 같은 구입비 가정에서 입금액은 각각 2억3,400만220원과 2억4,070만330원입니다. 당첨금이 1천만원 늘면서 입금액도 670만110원 늘어납니다.
200만원 경계에서는 과세가 시작되면서 입금액이 떨어지는 구간이 생겼습니다. 3억원 부근에서는 이미 낮은 세율로 계산한 구간을 그대로 두고, 경계를 넘는 소득에만 높은 세율을 적용합니다. 숫자 두 개를 같은 종류의 한도로 외우면 혼동하기 쉽습니다.
로또 당첨금 실수령액은 세 단계로 확인하세요
첫째, 당첨금이 건별 200만원 이하인지 확인합니다. 둘째, 과세 대상이라면 확인되는 당첨 복권 구입비를 반영한 기타소득금액을 봅니다. 셋째, 소득금액 중 3억원 이하와 초과분을 나누고 개인지방소득세를 함께 계산합니다.
세금 계산표에서 확인할 숫자는 당첨금, 필요경비, 소득세, 개인지방소득세, 최종 입금액입니다. ‘22%’ 또는 ‘33%’ 하나만 보고 전체 금액에 곱하기보다, 어느 구간에 붙는 세율인지 보는 편이 정확합니다.
다음 글에서는 정기예금의 월이자를 따로 다시 굴릴 때, 만기지급형과 금리가 얼마나 달라도 비슷한 금액이 되는지 계산해 보겠습니다.
이어서 볼 글
2026년 10월 18일 확인한 법령과 공식 안내에 따른 일반적인 계산 예시입니다. 실제 회차의 당첨금이나 수령 사례가 아니며, 개인별 세무 판단과 실제 원천징수 내역은 지급기관 자료로 확인해야 합니다. 복권 구매나 수익을 권하는 글이 아닙니다.
글에 참고한 자료들