더네이쳐홀딩스 온라인 매출을 찾아보면 자사몰도 있고, 무신사도 있고, 백화점 계열 온라인몰도 있습니다. 쇼핑창은 바쁜데 장부는 조용합니다. 물린 개미 입장에서는 ‘제가 못 찾는 비밀 계산대가 있나요’ 하고 묻고 싶어집니다.
국내 온라인과 홈쇼핑의 매출 감소액을 합하면 2023~2025년 591.5억원입니다. 같은 기간 연결 순매출 감소액 709.2억원의 83.4%에 해당합니다. 이 비율은 감소액을 비교한 산술이며, 매출이 줄어든 원인을 83.4% 규명했다는 뜻은 아닙니다.
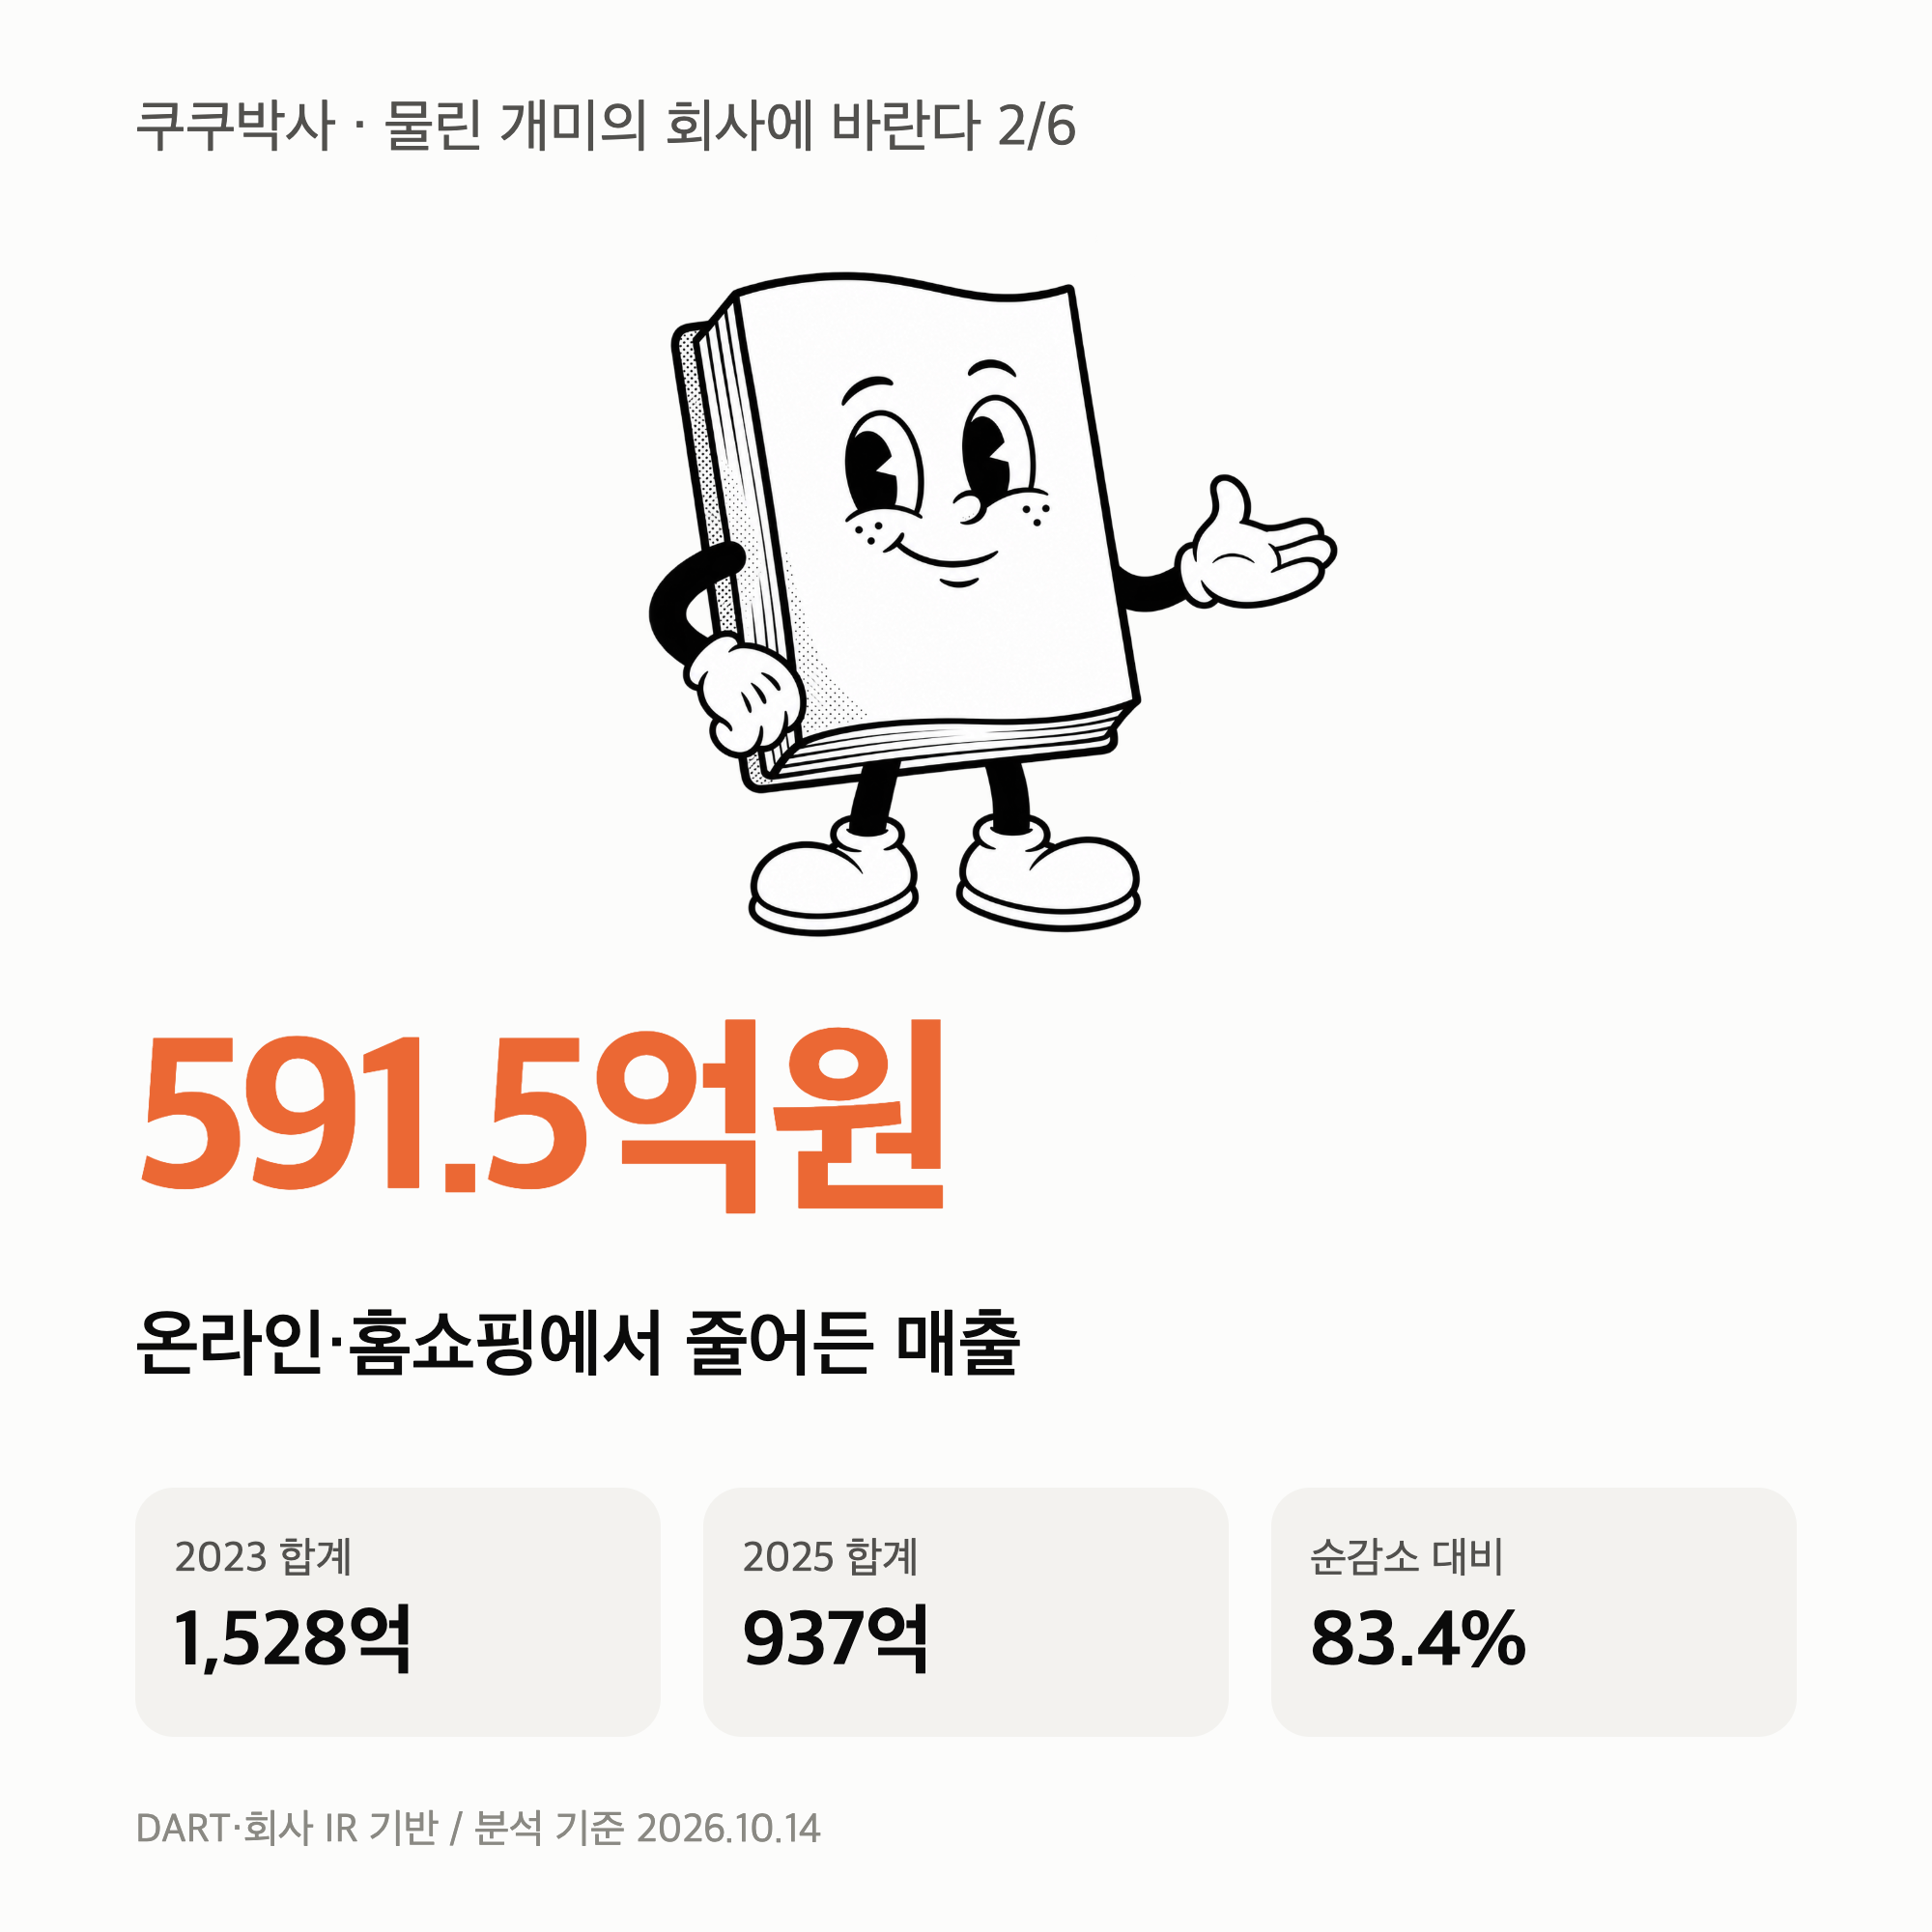
‘물린 개미의 회사에 바란다’ 2편입니다. 분석 기준은 2026년 10월 14일이며, 확정 연간 실적은 2025년까지입니다. 이번에는 판매 채널과 제품이라는 두 가지 분류로 같은 매출을 살펴봅니다.
더네이쳐홀딩스 온라인 매출은 두 해 연속 줄었습니다
국내 주요 채널의 연간 숫자를 먼저 비교합니다. 해외·수출은 아래에서 별도로 설명합니다.
국내 주요 판매 채널 · 억원
| 채널 | 2023 → 2024 | 2025 |
|---|---|---|
| 백화점 | 2,378.3 → 2,304.5 | 2,131.9 |
| 대리점 | 1,143.2 → 1,030.3 | 971.8 |
| 온라인 | 1,172.2 → 1,006.0 | 844.2 |
| 홈쇼핑 | 355.9 → 192.7 | 92.4 |
| B2B | 162.2 → 138.7 | 106.2 |
같은 패션업의 매출과 이익 차이는 하이라이트브랜즈 실적 분석에서도 살펴봤습니다. 두 지표를 함께 읽는 비교 사례입니다.
출처: DART 2025 사업보고서, 판매경로별 매출액. 원문은 백만원 단위이며 이 표는 억원으로 환산했습니다. 소수점 첫째 자리 반올림으로 합계에 차이가 날 수 있습니다.
국내 온라인은 1,172.2억원에서 844.2억원으로 28.0% 감소했습니다. 홈쇼핑은 355.9억원에서 92.4억원으로 74.0% 감소했습니다. 두 채널 합계의 2023년 매출은 1,528.1억원, 2025년은 936.6억원입니다.
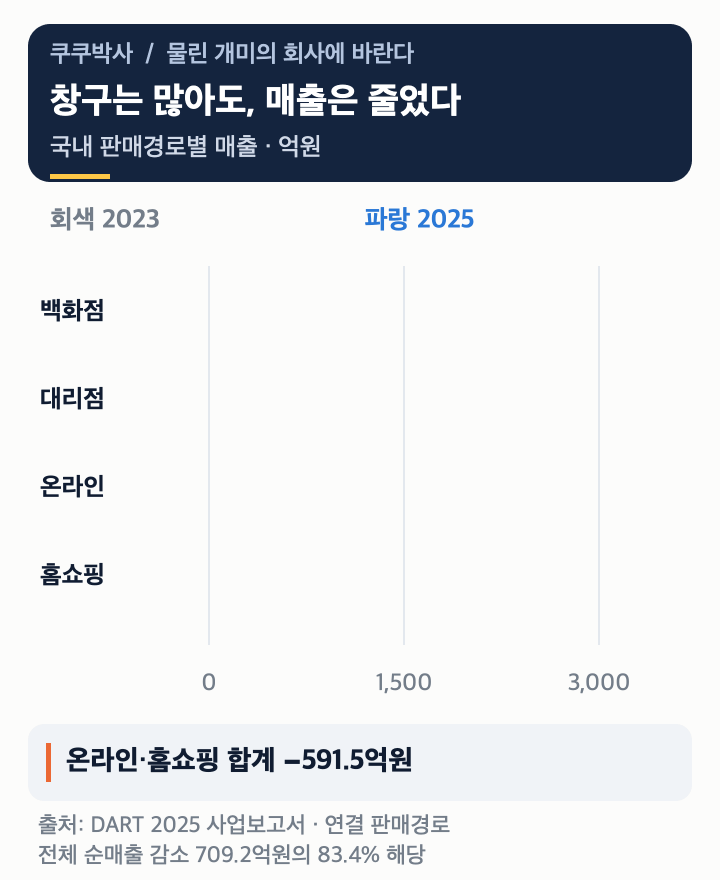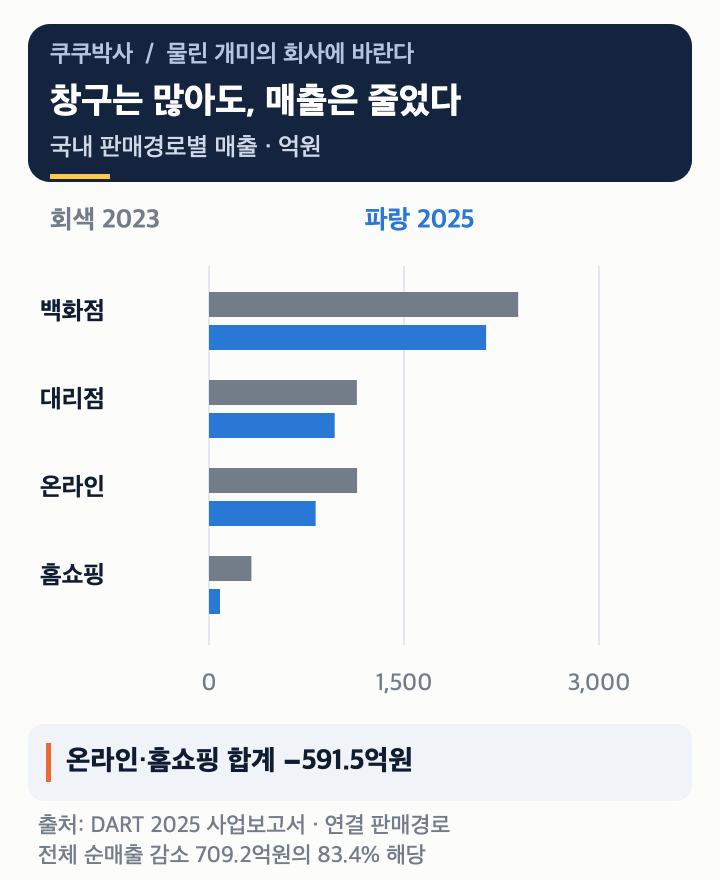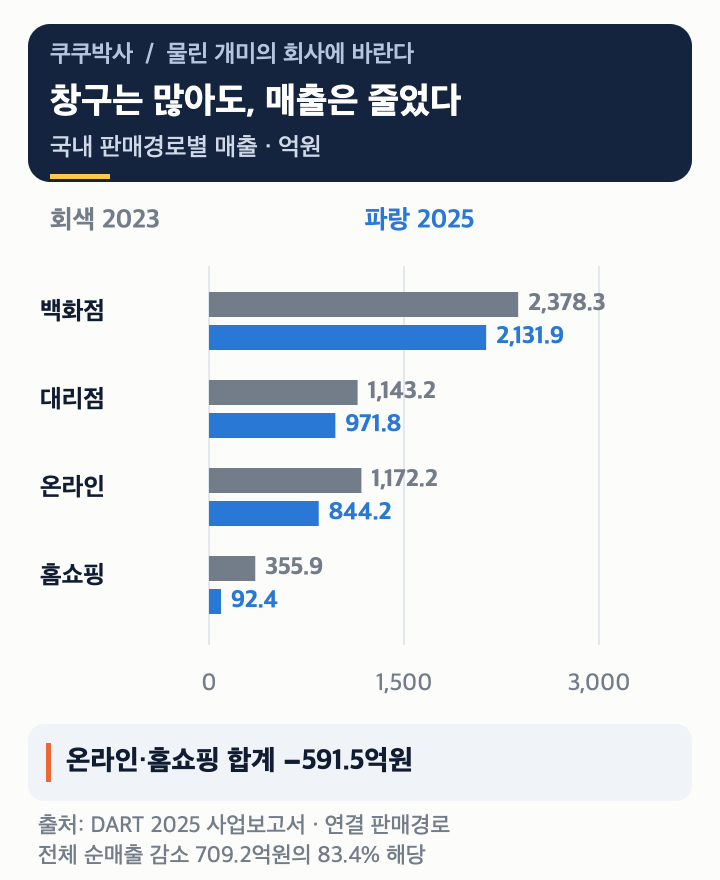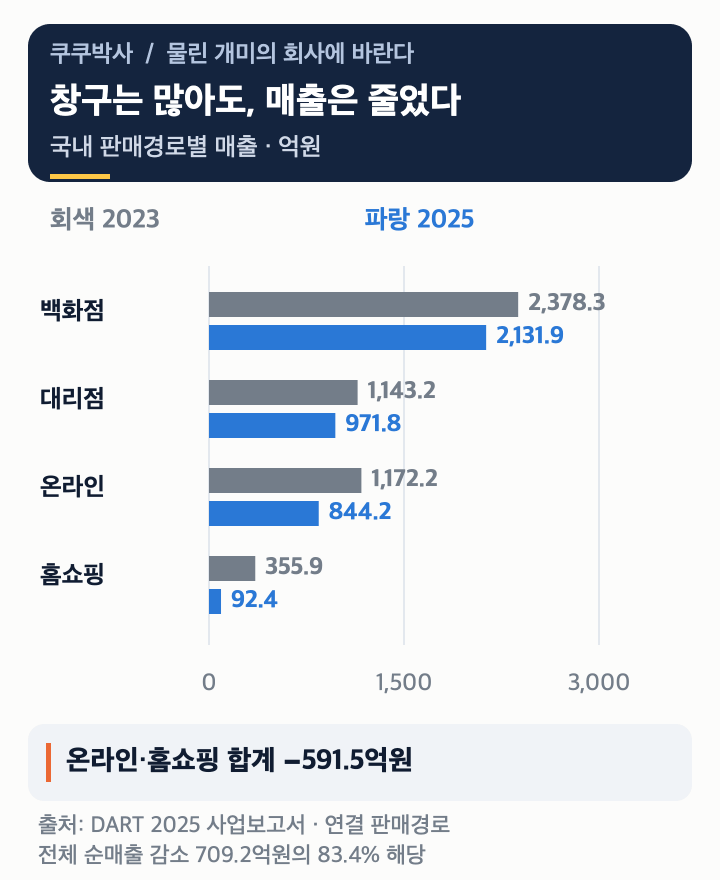
백화점 매출도 246.4억원, 대리점 매출도 171.3억원 줄었습니다. 오프라인이 온라인의 빈자리를 모두 메워 준 구조가 아닙니다. 국내 B2B도 162.2억원에서 106.2억원으로 감소했습니다.
반대편에서는 수출이 30.8억원에서 43.7억원으로 늘었고, 해외 백화점·온라인·B2B 합계는 223.3억원에서 552.0억원으로 증가했습니다. 기타 매출은 18.6억원에서 33.1억원으로 늘었습니다. 이 증가분들이 국내 감소분 일부를 상쇄했습니다.
단, 회사 FY2025 IR에는 2024년 7월부터 APAC 홀세일을 해외에서 TNH 수출로 이동했다는 각주가 있습니다. 해외와 수출의 장기 추세는 분류 변경까지 감안해야 합니다. 숫자에 붙은 이름이 같아 보여도 완전히 같은 모집단인지 확인하는 이유입니다.
캐리어는 공항에 갔는데 매출은 어디로 갔을까
제품별로 다시 나누면 어떤 상품의 감소가 컸는지 드러납니다. 같은 매출을 다른 축에서 보는 표입니다.
제품별 매출 · 억원
| 품목 | 2023 | 2025 |
|---|---|---|
| 일반 의류 | 3,560.8 | 3,144.8 |
| 워터스포츠 의류 | 425.6 | 450.4 |
| 애슬레저·기타 의류 | 17.9 | 3.8 |
| 여행용가방 | 596.7 | 217.0 |
| 가방·모자·신발 | 712.9 | 768.7 |
| 워터스포츠 액세서리 | 138.2 | 137.8 |
| 상품 매출* | 13.9 | 19.7 |
| 기타 매출 | 18.6 | 33.1 |
출처: 같은 사업보고서의 제품별 매출실적입니다. ‘상품 매출’은 공시의 품목 설명이 바뀐 항목이므로 같은 제품의 성장률로 해석하지 않습니다.
여행용가방은 2023년 596.7억원, 2024년 359.7억원, 2025년 217.0억원입니다. 2년 동안 379.7억원, 63.6% 줄었습니다. 해외여행의 활기와 특정 회사의 캐리어 매출은 같은 지표가 아닙니다.
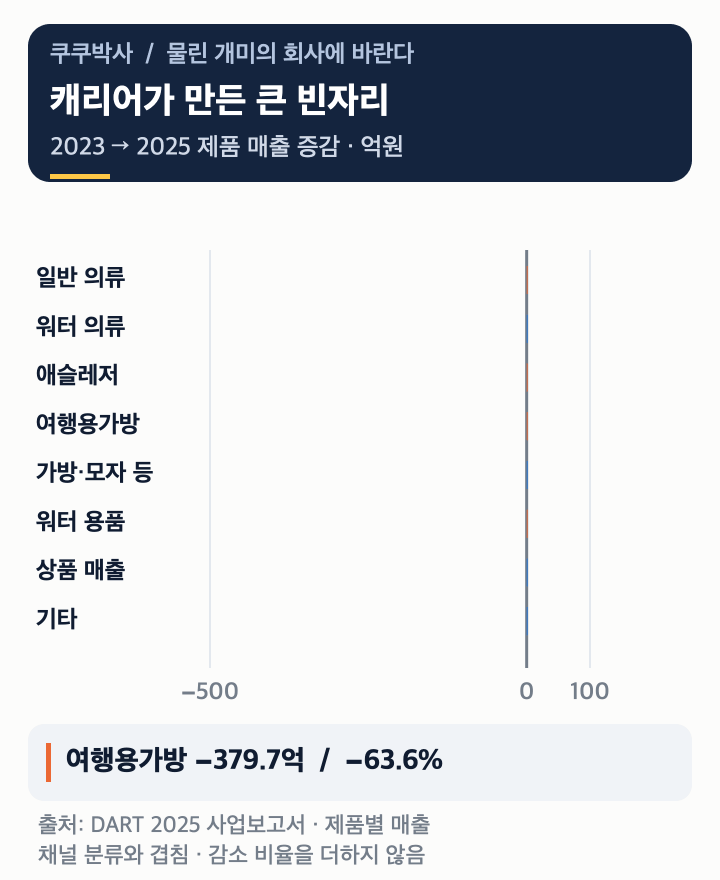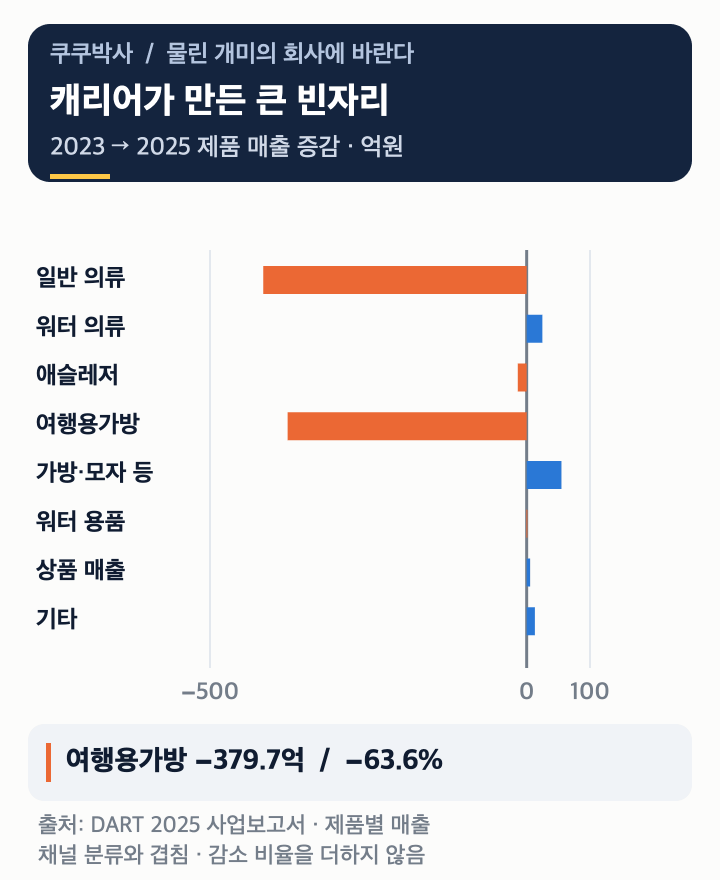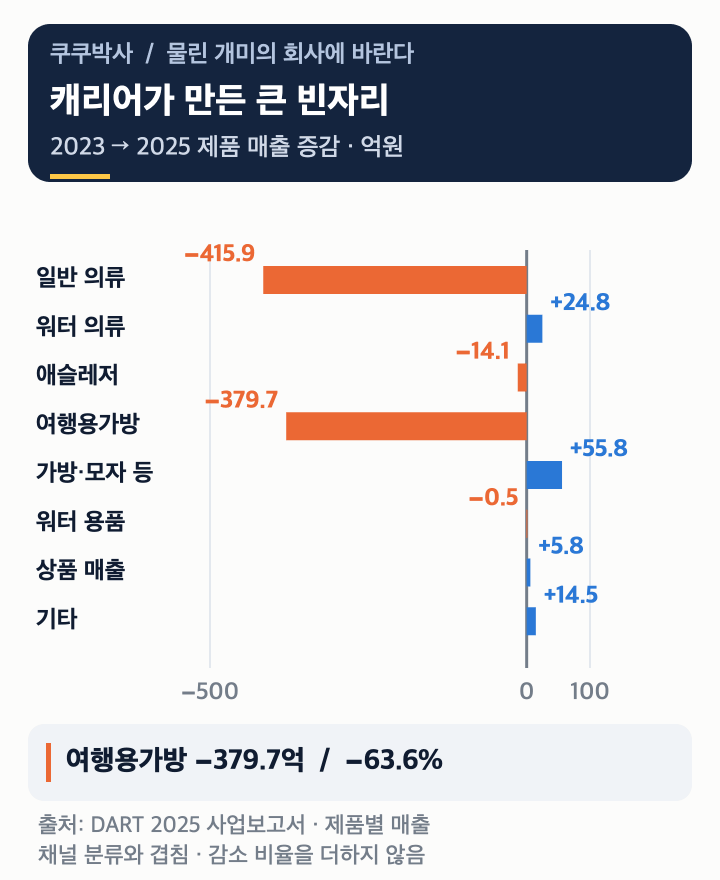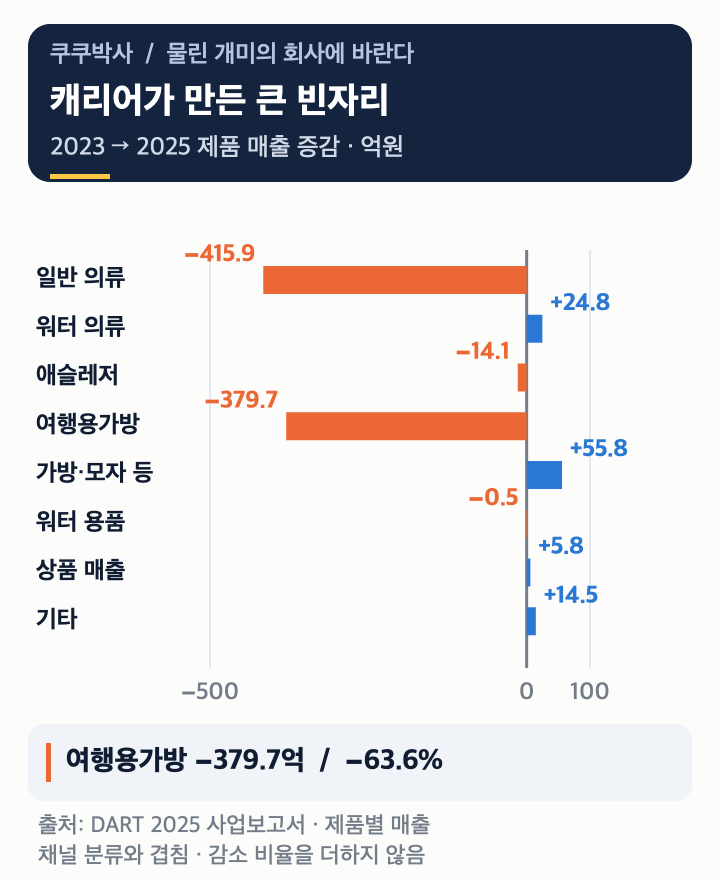
캐리어 감소액은 연결 순매출 감소액의 53.5%에 해당합니다. 온라인·홈쇼핑 83.4%와 캐리어 53.5%를 더하면 안 됩니다. 캐리어가 온라인이나 홈쇼핑에서 팔릴 수 있으므로 판매 장소와 제품을 겹쳐 센 것이기 때문입니다.
의류도 2년 사이 415.9억원 줄었습니다. 반면 가방·모자·신발 등 잡화는 712.9억원에서 768.7억원으로 55.8억원 늘었습니다. ‘모든 상품이 똑같이 안 팔렸다’고 쓰면 개선된 부분을 놓칩니다.
캐리어 감소가 홈쇼핑 축소 때문인지, 수요 감소인지, 판촉 조정인지, 판매량과 가격 중 무엇의 영향인지는 공시 합계만으로 분해되지 않습니다. 상품×채널 교차표가 없으면 여기서부터는 가설입니다.
2026년 상반기에도 온라인과 홈쇼핑은 줄었습니다
2025년 상반기와 2026년 상반기를 비교하면 국내 온라인은 388.6억원에서 347.2억원, 홈쇼핑은 45.0억원에서 26.5억원으로 줄었습니다. 각각 10.7%, 41.1% 감소입니다. 캐리어도 112.3억원에서 77.1억원으로 31.3% 감소했습니다.
백화점은 993.2억원에서 940.1억원, 대리점은 449.7억원에서 392.0억원입니다. 지금 확인할 수 있는 상반기 수치에서 국내 주요 판매 경로가 뚜렷하게 성장 전환했다고 보기는 어렵습니다. 출처: DART 2025 반기보고서 및 DART 2026 반기보고서.
온라인 입점 지도를 펼쳐 보니
자사몰은 N.STATION, 배럴 공식몰, 마크곤잘레스 공식몰, 브롬톤 런던 공식몰을 확인했습니다. N.STATION에는 내셔널지오그래픽 성인·키즈와 온라인 전용·아카이브 구성이 보입니다. 브롬톤 공식몰은 검색 색인도 참고했으며, 모든 상품의 실시간 판매 여부를 검증한 것은 아닙니다.
외부 판매 화면은 무신사, SSG, GS SHOP, SSF SHOP, 롯데ON, 현대Hmall, CJ온스타일, 코오롱몰, 신세계V에서 확인했습니다. 네이버 유통 경로는 공시 기재도 함께 참고했습니다. 이는 확인된 국내 플랫폼 10곳의 범위이며 ‘회사 직계약 10건’이라는 뜻은 아닙니다.
SSG 상품에는 판매자로 더네이쳐홀딩스가 표시됐고, SSF·코오롱몰에는 입점사 배송 안내가 있었습니다. 플랫폼명만 적는 것보다 판매자·배송 주체를 같이 읽어야 본사 판매와 다른 유통사의 재판매를 구분할 수 있습니다.
브랜드 이름이 같다고 모두 이 회사 매출인 것도 아닙니다. 내셔널지오그래픽 이름이 붙은 다른 라이선스 품목이 검색에 섞일 수 있습니다. 상품 수, 리뷰 수, 품절 배지, 검색 노출을 판매액으로 환산하지 않았습니다.
또한 GS SHOP·CJ온스타일 웹사이트에서 상품을 찾았다는 사실이 그 매출의 DART ‘홈쇼핑’ 분류를 입증하지는 않습니다. 웹 주문, 방송 주문, 위탁 판매의 회계 분류는 계약과 정산에 따라 달라질 수 있습니다.
입점몰이 많다는 것은 소비자와 만날 창구가 많다는 뜻입니다. 창구마다 수익이 난다는 뜻은 아닙니다. 쿠폰, 광고, 수수료, 반품, 배송비를 차감한 뒤 남는 돈이 얼마인지가 다음 질문입니다.
회사에 바란다 ② — 입점 개수보다 한 주문의 이익
회사에 요청하고 싶은 첫 자료는 자사몰·외부몰별 순매출과 반품률입니다. 할인 전 주문금액에서 취소·반품을 빼고 실제 인식한 매출을 맞춰야 합니다. 플랫폼 거래액과 회계 매출이 같은지도 설명이 필요합니다.
둘째는 광고비를 쓴 신규 고객이 다시 사는지입니다. 첫 주문을 쿠폰으로 만들었다면 두 번째 주문의 이익이 중요합니다. 재구매율, 고객당 구매액, 광고비 회수 기간을 같이 공개하면 ‘온라인 강화’가 훨씬 구체적인 말이 됩니다.
셋째는 캐리어의 정상가 판매율과 재고 연령입니다. 캐리어 매출을 다시 늘리더라도 큰 할인으로 재고만 밀어냈다면 브랜드 체력과 이익은 다르게 움직일 수 있습니다. 반대로 수익성 낮은 방송 판매를 줄인 것이라면 그 판단의 결과를 이익으로 보여 주면 됩니다.
내부 판단에서는 채널별 공헌이익을 비교할 만합니다. 순매출에서 매출원가와 채널에 직접 붙는 수수료·광고·배송·반품 비용을 뺀 금액입니다. 현재 공개 자료에는 이 표가 없으므로 실제 손익을 임의로 추정하지 않았습니다.
개미의 소망도 바뀌었습니다. 예전에는 입점 소식에 박수를 쳤다면, 이제는 정산서에 박수를 치고 싶습니다. 다음 편은 매장과 브랜드입니다. 새 간판이 늘어나는 동안 주력 브랜드의 숫자가 어떻게 변했는지 보겠습니다.
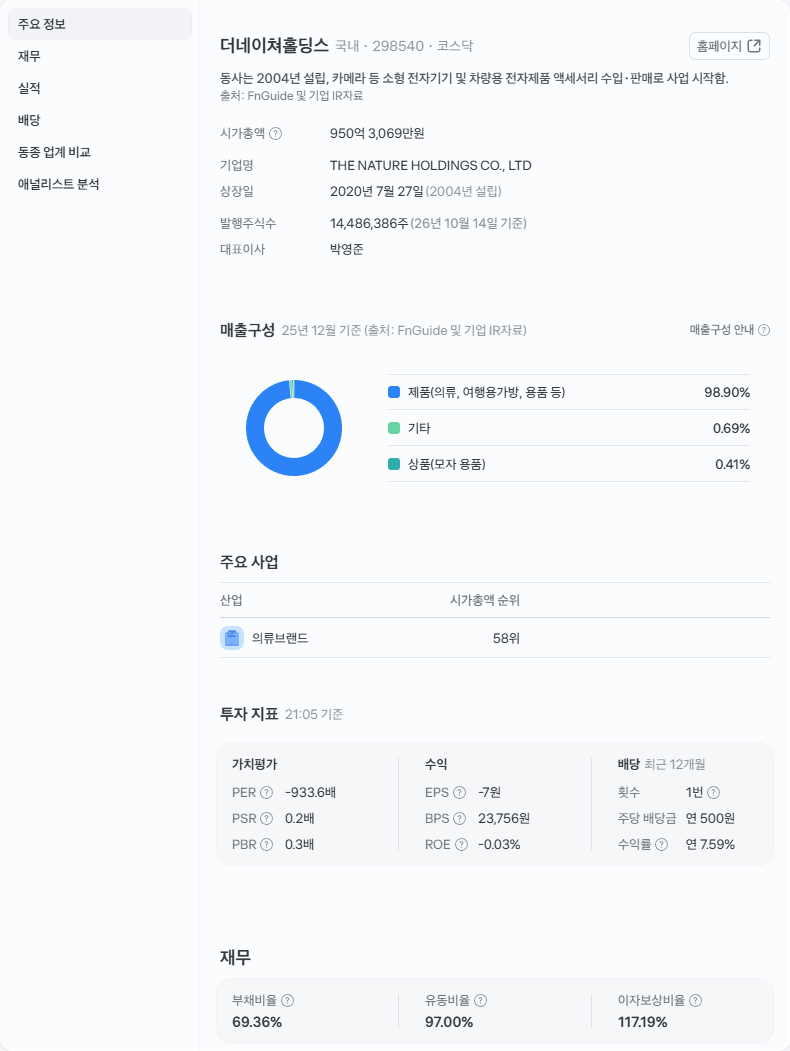
토스증권 2026년 10월 14일 종목정보 화면. 화면의 날짜는 발행주식수 기준일이며 시가·배당 지표는 당시 표시입니다. 본문의 실적 기간과 구분해 읽어 주세요.
다음 편은 10월 16일 오전 8시에 이어집니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
이어서 볼 글
시리즈 1편: 더네이쳐홀딩스 매출 3년 해부 — 매출과 이익의 변화, 연결 기준과 검증 방법을 먼저 읽을 수 있습니다.
하이라이트브랜즈 실적: 매출이 늘어도 이익이 제자리인 이유 — 같은 패션업에서도 매출 성장과 수익성이 다르게 움직이는 사례입니다.
K뷰티 해외 매출 비중: 수출과 해외 매출이 다른 이유 — 이번 시리즈의 해외·수출·법인 집계 범위를 이해하는 데 도움이 됩니다.
자료 확인 기준: 2026.10.14. 공시 사실, 당시 전망, 이 글의 계산·제안을 구분했습니다. 공개되지 않은 몰별 매출이나 동일 기준 전체 매장수는 추정으로 채우지 않았습니다.
글에 참고한 자료들
- DART 2025 사업보고서 — 2026-03-17. 2023~25 연결손익·현금흐름, 채널·제품·매장, 종속기업 주석.
- DART 2026 반기보고서 — 2026-08-14. 2026H1·Q2 연결실적, 채널·매장·계약·해외법인.
- DART 2025 반기보고서 — 2025-08-14. 2025H1 채널·품목 비교 기준.
- 더네이쳐홀딩스 FY2025 IR BOOK — 2026-03-27 파일명. p.6~11 손익·채널·브랜드·해외법인. 일부 표기 차이 별도 설명.
- N.STATION 공식 자사몰 — 2026-10-14 조회. NG 성인·키즈, 온라인 전용·아카이브 운영 확인.
- 배럴 공식 온라인몰 — 2026-10-14 조회. 자사몰·매장안내. 몰별 매출 비공개.
- 무신사 NG 브랜드관 — 2026-10-14 조회. 입점은 DART에서도 확인. 채널별 매출 비공개.
- SSG 내셔널지오그래픽 상품 — 2026-10-14 조회. 판매자 (주)더네이쳐홀딩스 표기 확인.
- GS SHOP 내셔널지오그래픽 상품 — 2026-10-14 조회. 유통 노출 확인, 본사 직접 계약·거래액은 미확인.
- SSF Shop 내셔널지오그래픽 상품 — 2026-10-14 조회. 입점사 배송 상품. 채널별 매출 미확인.
- 롯데ON 내셔널지오그래픽 상품 — 2026-10-14 조회. 아델리 호보백 상품. 판매법인별 합산 불가.
- 현대Hmall 내셔널지오그래픽 브랜드관 — 2026-10-14 조회. 의류 상품 확인. 다른 라이선스 품목 혼재 주의.
- CJ온스타일 내셔널지오그래픽 상품 — 2026-10-14 조회. 온라인 전용 티셔츠. 홈쇼핑 회계 채널과 일대일 대응 불가.
- 코오롱몰 브롬톤 런던 상품 — 2026-10-14 조회. 입점사 배송 상품 확인.
- 신세계V 브롬톤 런던 상품 — 2026-10-14 조회. 온라인 판매 노출 확인.
- 토스증권 더네이쳐홀딩스 — 2026.10.14 종목정보 화면 및 분기 재무 표시 확인. 계산은 DART 원값 사용.