국민연금 예상수령액은 내 월 소득과 가입기간으로 정해지고, 2026년에 가입을 시작해 월 300만원으로 30년을 채우면(2026년 A값 기준) 매달 99만8,700원입니다.
같은 월급이라도 20년이면 66만5,800원, 40년이면 133만1,600원으로, 가입기간에 정확히 비례해 늘어납니다.
계산은 2026년 A값 3,193,511원(보건복지부 고시 제2026-12호)과 국민연금법 산식으로 했고, 국민연금공단 「2026년 7월 예상연금월액표」와 10원 단위까지 같은지 맞춰 봤습니다.
가입기간이 두 배면 연금도 두 배지만, 월급이 두 배라고 연금이 두 배가 되지는 않습니다.
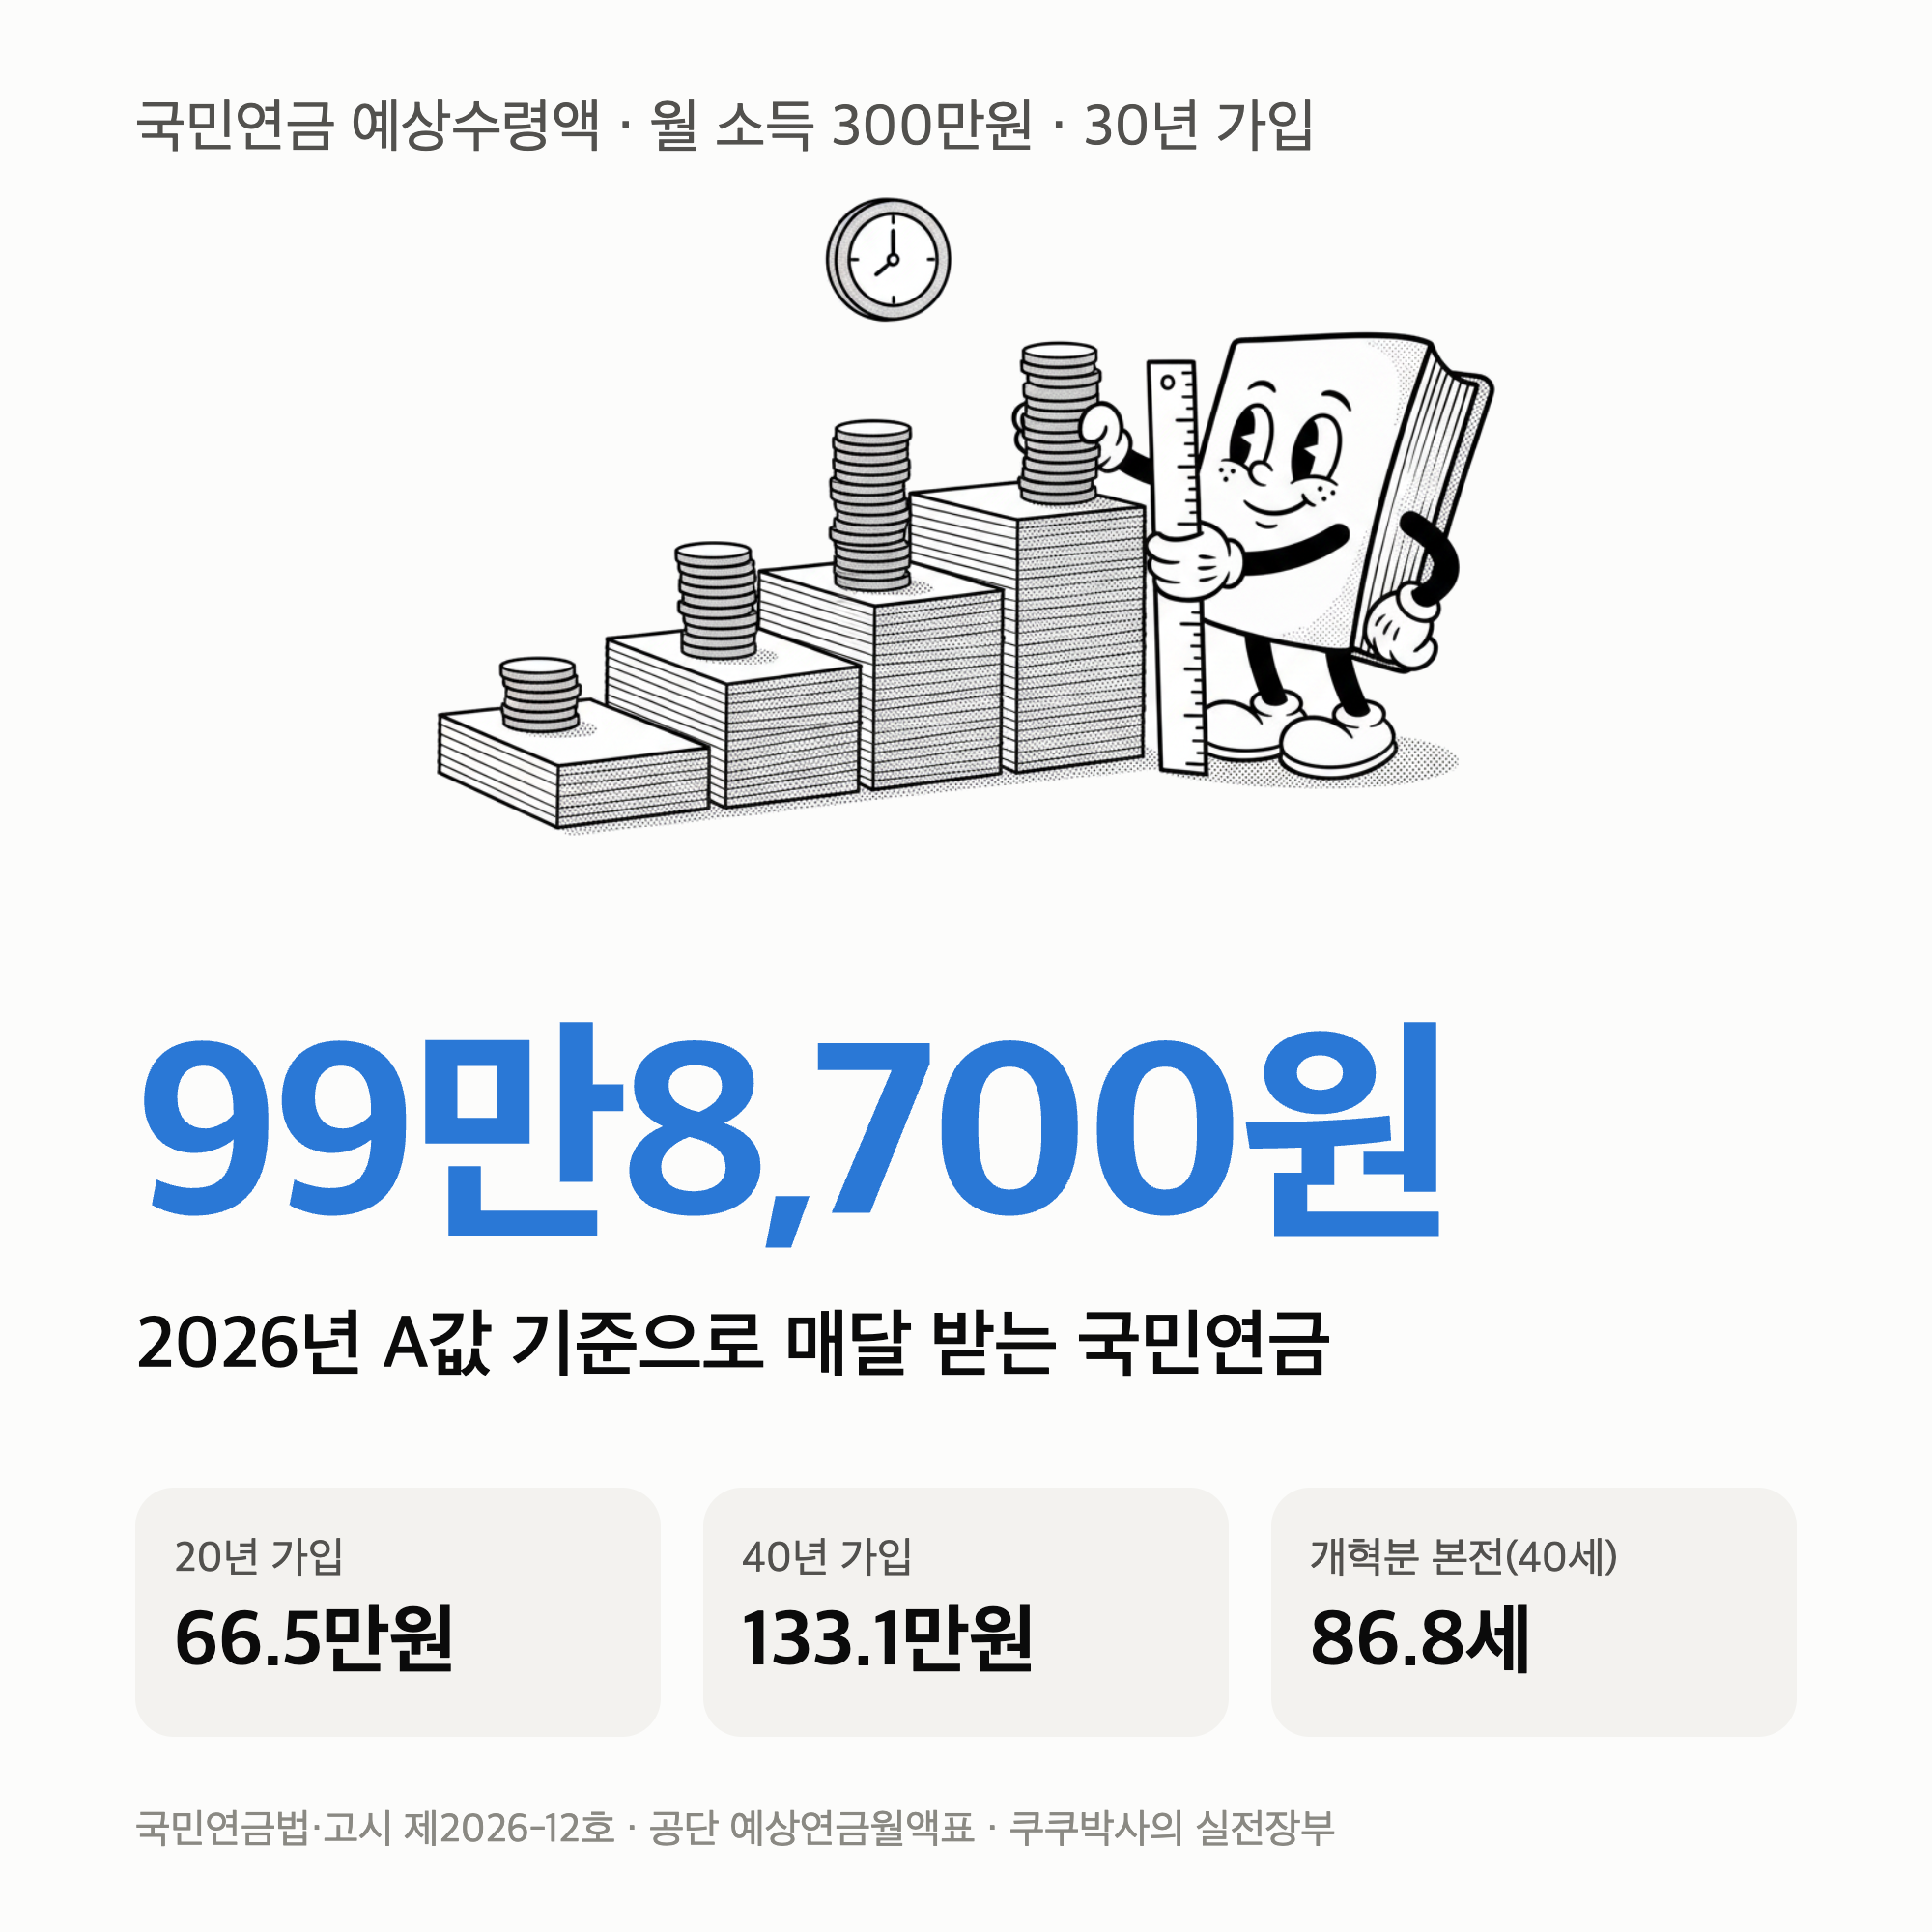
국민연금 예상수령액은 A값과 내 평균 소득, 가입기간으로 계산합니다
월 연금은 (A값 + B값) × 비례상수 × 가입월수 ÷ 2,880으로 계산합니다(국민연금법 제51조·제63조, 가입 10년 이상).
A값은 연금을 받기 직전 3년 동안 전체 가입자의 평균 소득으로, 2026년에 받기 시작하는 사람에게는 3,193,511원이 적용됩니다.
B값은 내 가입기간 전체의 평균 소득을 지금 돈 가치로 환산한 금액이고, 2026년 이후 가입한 기간에는 비례상수 1.29(소득대체율 43%)가 붙습니다.
2026년부터 가입한다고 보고 월 소득별로 계산하면 이렇습니다.
| 월 소득 | 20년 가입 | 30년 가입 |
|---|---|---|
| 200만원 | 55만8,300원 | 83만7,450원 |
| 300만원 | 66만5,800원 | 99만8,700원 |
| 500만원 | 88만800원 | 132만1,200원 |
| 659만원(상한) | 105만1,720원 | 157만7,590원 |
월 예상 연금, 부양가족연금 제외, 10원 미만 버림. 네 줄 모두 공단 「2026년 7월 예상연금월액표」와 10원 단위까지 같은 값입니다.
국민연금을 몇 살부터 받는지는 71년생 국민연금 수령나이 글에 출생연도별로 정리해 두었습니다.
소득은 월 659만원까지만 반영되고(2026년 7월~2027년 6월 상한, 고시 제2026-31호), 그보다 많이 벌어도 659만원으로 계산합니다.
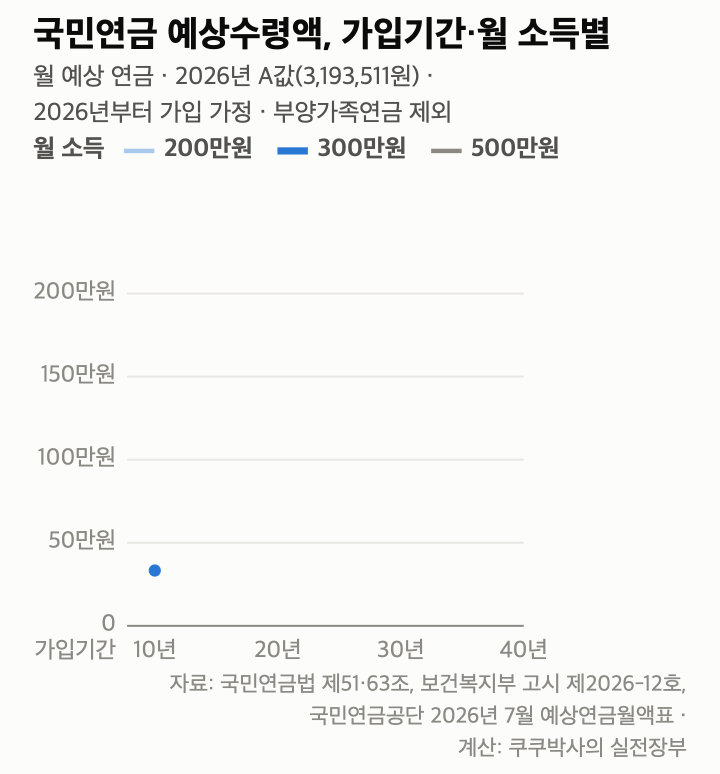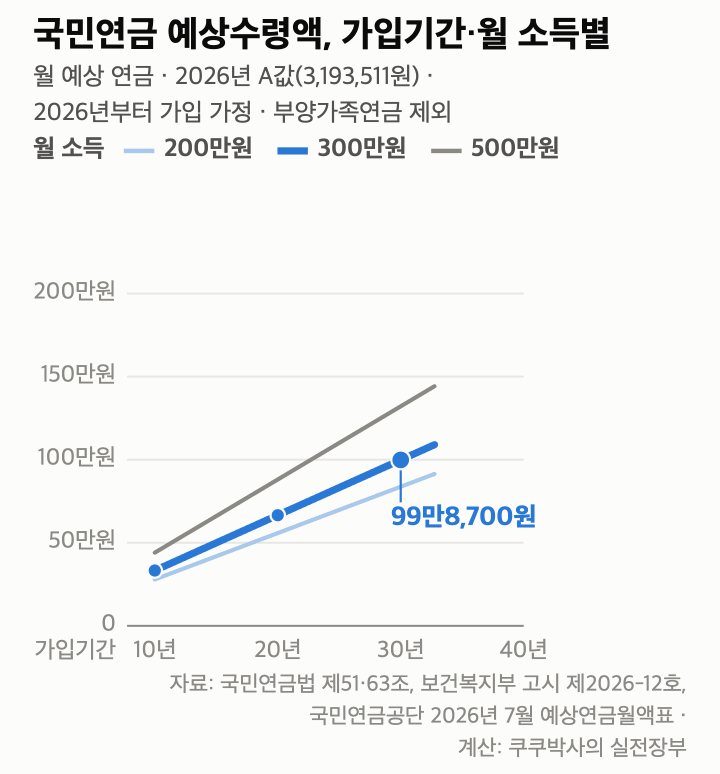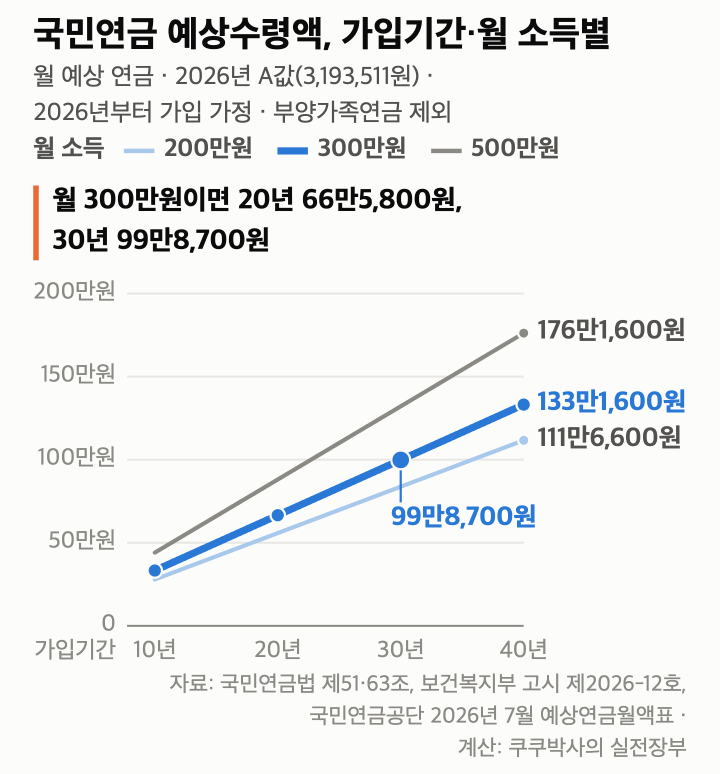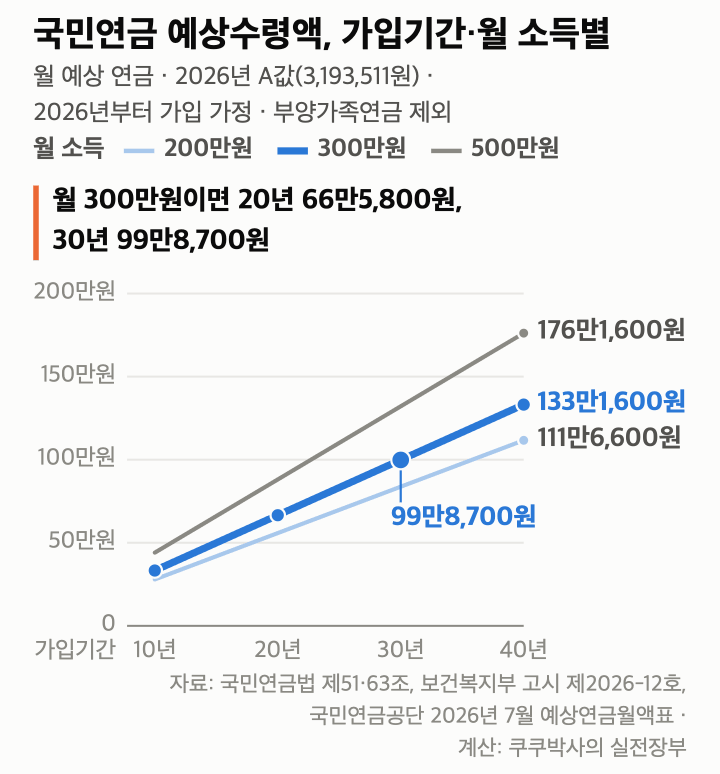
가입기간이 10년에서 40년으로 네 배가 되면 연금도 정확히 네 배가 됩니다 — 가입월수가 산식에 그대로 곱해지기 때문입니다.
받기 시작한 뒤에도 연금은 해마다 물가만큼 조정됩니다(제51조②) — 2026년에는 2.1% 올랐습니다.
월급이 두 배여도 국민연금은 두 배가 되지 않습니다
산식에 내 소득(B값)과 함께 전체 평균 소득(A값)이 들어 있어서, 월급이 낮은 사람일수록 소득 대비 연금 비율이 높아집니다.
40년 가입 기준으로 월 200만원은 월급의 55.8%를, 상한인 월 659만원은 31.9%를 연금으로 받습니다.
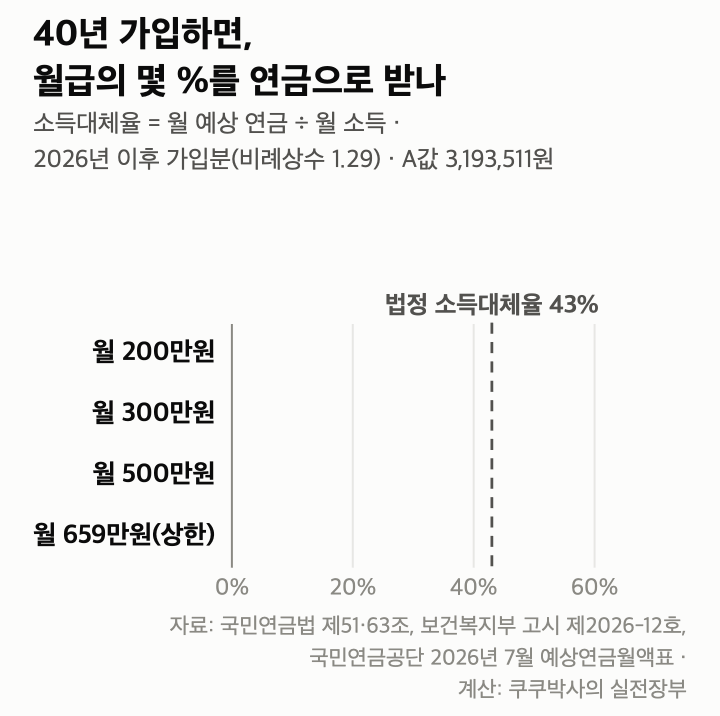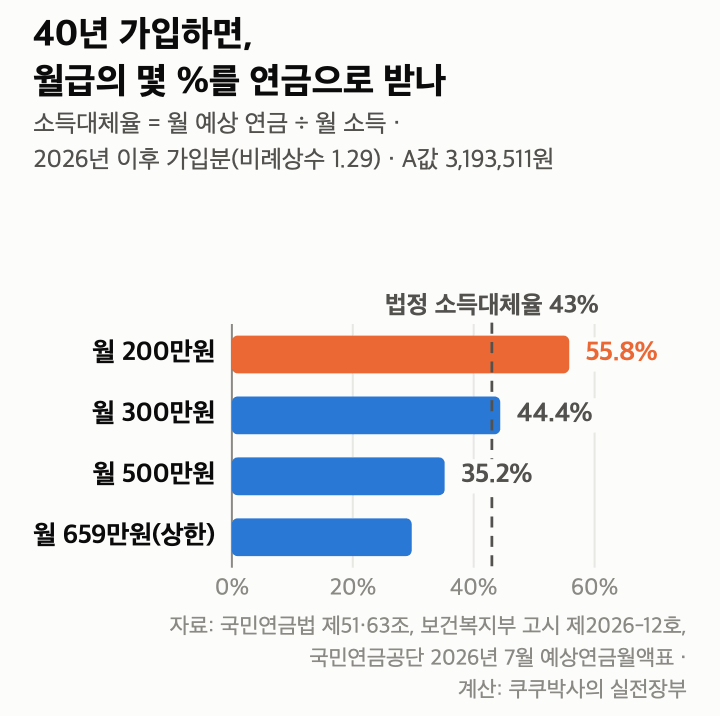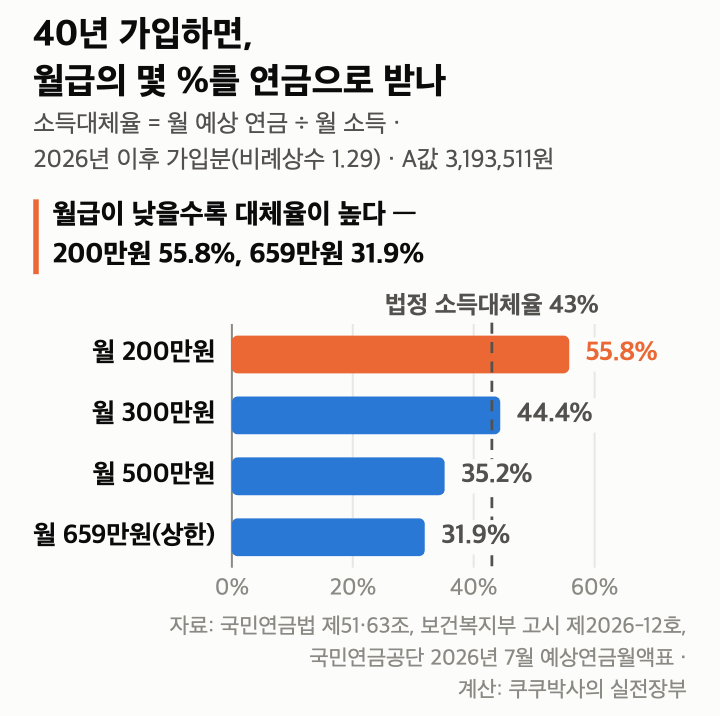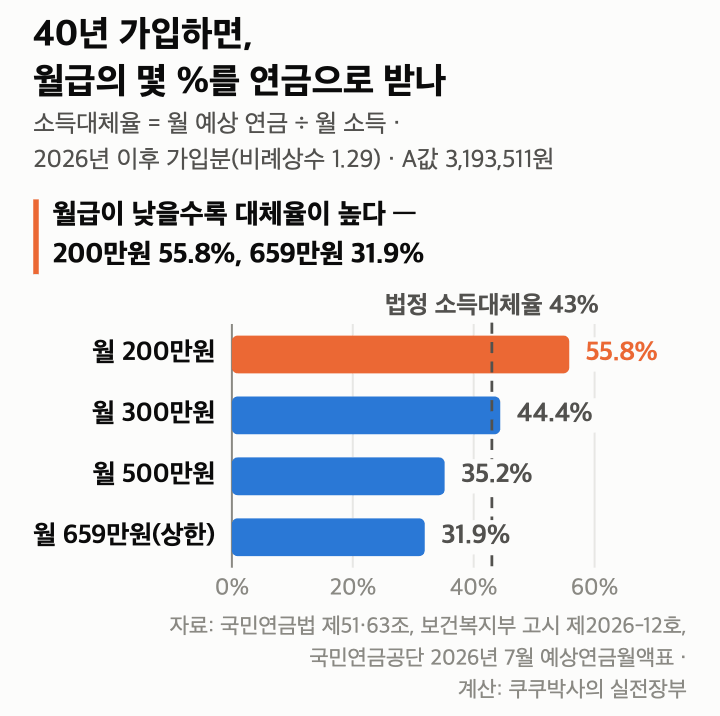
법정 소득대체율 43%는 40년 가입하고 내 소득이 A값과 같을 때의 숫자입니다 — 월 300만원은 A값보다 조금 낮아 44.4%가 나옵니다.
월 500만원은 250만원보다 보험료를 두 배 내지만, 40년 뒤 받는 연금은 176만1,600원 대 122만4,100원으로 1.44배입니다.
2025년까지 낸 기간은 그해 비례상수로 따로 계산됩니다
위 표는 2026년에 처음 가입한 사람을 가정한 것이라, 이미 10년 넘게 낸 30~40대는 실제 금액이 다릅니다.
2025년까지의 가입기간은 개정 전 규정대로 그해 비례상수가 붙습니다(법률 제20903호 부칙 제5조) — 2015년분은 1.395, 2025년분은 1.245입니다.
2015년 무렵 낸 기간은 2026년 이후 기간(1.29)보다 오히려 높게 쳐 줍니다 — 비례상수가 2008년 1.5에서 해마다 조금씩 내려왔기 때문입니다.
2022년분은 1.29로 같고, 2023~2025년분(1.275·1.26·1.245)은 1.29보다 낮습니다.
내 가입 이력 그대로 계산한 금액은 국민연금공단(국번 없이 1355)이나 공단 홈페이지에서 확인할 수 있습니다.
2026 연금개혁으로 더 내는 보험료, 몇 살에 되찾나
2026년부터 보험료율이 9%에서 해마다 0.5%p씩 올라 2033년에 13%가 되고, 직장인 본인 몫은 4.5%에서 6.5%로 오릅니다(국민연금법 제88조, 부칙 제4조).
월 300만원 직장인이라면 본인 보험료가 2025년 13만5,000원에서 2026년 14만2,500원, 2033년부터는 19만5,000원이 됩니다.
대신 2026년 이후 가입기간에는 소득대체율 43%가 붙어, 개정 전 일정(2028년부터 40%)보다 연금이 늘어납니다.
2026년에 50·40·30세인 사람이 59세까지 낸다고 보고, 본인이 더 내는 보험료를 65세부터 더 받는 연금으로 되찾는 나이를 계산했습니다.
| 2026년 나이 | 더 내는 보험료 | 더 받는 연금(월) |
|---|---|---|
| 50세(10년) | 468만원 | 2만2,064원 |
| 40세(20년) | 1,188만원 | 4만5,290원 |
| 30세(30년) | 1,908만원 | 6만8,516원 |
월 소득 300만원, 직장인 본인 부담분만, 2026년 A값 기준.
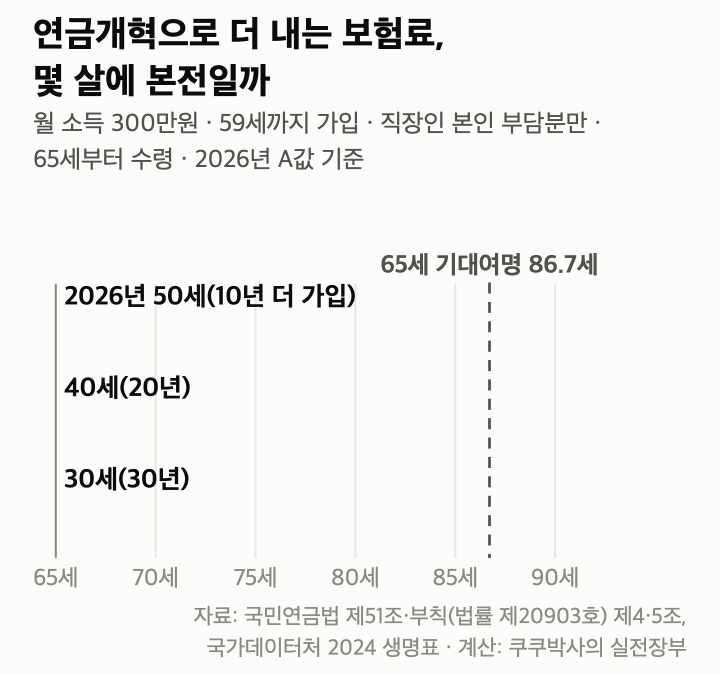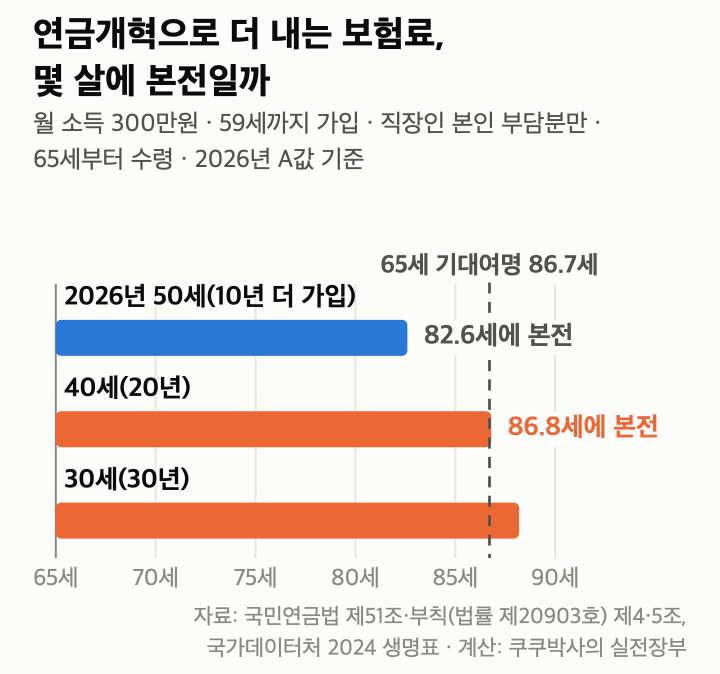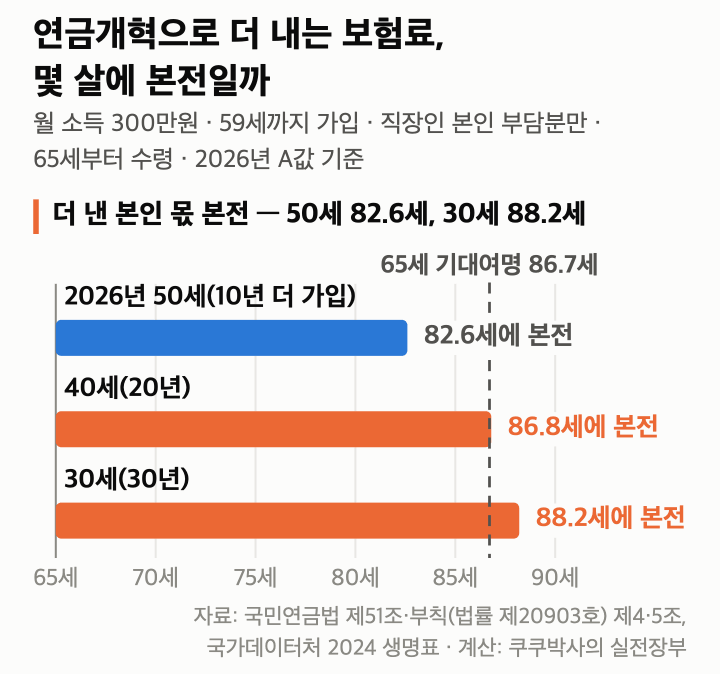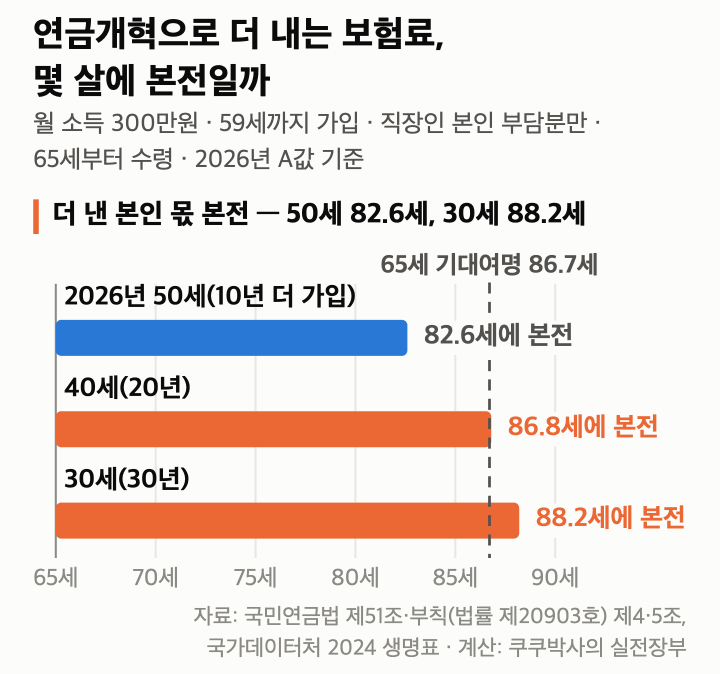
더 낸 보험료를 되찾는 나이는 50세 82.6세, 40세 86.8세, 30세 88.2세입니다 — 2024년 65세 기대여명(평균 86.7세, 남 84.5세·여 88.7세)과 견주면 지금 기준으로는 40세부터 그보다 오래 받아야 본전입니다.
다만 65세 기대여명은 2022년 85.7세에서 2024년 86.7세로 늘고 있어, 2050년대에 65세가 되는 지금의 30·40대는 이보다 길게 볼 여지가 있습니다.
다만 이것은 개혁으로 늘어난 몫만 떼어 본 계산입니다.
국민연금 전체로 보면, 2026년부터 30년 동안 월 300만원 기준으로 낸 본인 보험료는 6,768만원이고 65세부터 86.7세까지 받는 연금은 2억6,018만원으로 낸 돈의 3.84배입니다.
회사가 내는 절반까지 합쳐 계산해도 받는 돈이 낸 돈의 1.92배입니다.
국민연금 예상수령액, 핵심만 다시 정리합니다
- 월 연금은 (A값 3,193,511원 + 내 평균 소득) × 1.29 × 가입월수 ÷ 2,880입니다(2026년 이후 가입분).
- 월 300만원이면 20년 66만5,800원, 30년 99만8,700원, 40년 133만1,600원을 매달 받습니다.
- 월급이 낮을수록 대체율이 높아, 40년 가입 시 월 200만원은 55.8%, 659만원은 31.9%입니다.
- 2025년까지 낸 기간은 그해 비례상수(2015년 1.395, 2025년 1.245)로 따로 계산합니다.
- 개혁으로 더 내는 본인 보험료는 2026년 50세가 82.6세, 40세가 86.8세, 30세가 88.2세에 되찾습니다.
수령액을 키우는 데는 월급보다 가입기간이 더 확실하게 듣습니다 — 월 300만원이 600만원으로 두 배가 돼도 40년 연금은 1.48배지만, 가입기간을 두 배로 늘리면 연금도 두 배입니다.
다음 글에서는 국민연금을 받으면서 기초연금도 받을 수 있는지, 기초연금 수급자격과 함께 받을 때 줄어드는 금액을 계산하겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
이어서 볼 글
이 글은 투자·가입 권유가 아니며, 내 실제 예상수령액은 국민연금공단에서 가입 이력으로 확인하세요.
계산 가정: 2026년 A값(3,193,511원)과 소득을 지금 값으로 고정, 2026년 이후 가입분 비례상수 1.29, 직장가입자 본인 부담분, 59세까지 가입·65세부터 수령, 부양가족연금 제외, 물가에 맞춰 오른 뒤에도 같은 돈 가치로 보고 실질 할인율은 0%(지금 더 내는 돈과 나중에 받는 돈을 같은 가치로 비교)입니다. 월 연금은 공단 방식대로 10원 미만 버림, 나이는 0.1세 아래 버림입니다.
65세 기대여명 21.71년(남 19.54년·여 23.75년)은 국가데이터처 2024년 간이생명표의 값입니다. 2022년은 20.75년이었습니다.
업데이트 · 2026년 10월 4일 법제처 국가법령정보센터·국민연금공단 원문 확인 기준 — 국민연금법(보험료율·소득대체율 개정은 법률 제20903호, 2026년 1월 1일 시행), 보건복지부 고시 제2026-12호·제2026-31호.
글에 참고한 자료들
- 국가법령정보센터 — 국민연금법 제51조(기본연금액) 비례상수 1천분의 1천290, 20년 초과 가입 가산
- 국가법령정보센터 — 국민연금법 제63조(노령연금액) 10~20년 가입 지급률
- 국가법령정보센터 — 국민연금법 제88조(연금보험료) 2033년 이후 13%, 직장인 본인 6.5%
- 국가법령정보센터 — 국민연금법 법률 제20903호 부칙 제4조 2026~2032년 보험료율, 제5조 2025년까지 가입분은 종전 규정
- 국가법령정보센터 — 보건복지부 고시 제2026-12호 국민연금 재평가율 및 연금액 조정 A값 3,193,511원, 2026년 연금액 2.1% 인상
- 국가법령정보센터 — 보건복지부 고시 제2026-31호 국민연금 기준소득월액 하한액과 상한액 2026년 7월~2027년 6월 41만~659만원
- 국민연금공단 — 기본연금액 산식과 A값 안내 가입 연도별 비례상수 가중 산식
- 국민연금공단 — 2025 연금개혁 Q&A 소득대체율 43%는 2026년 이후 가입기간부터
- 국민연금공단 — 2026년 7월 예상연금월액표 가입기간·소득별 예상 월 연금(2026년 1월 최초 가입·2026년 A값 가정)
- 국가데이터처 KOSIS — 간이생명표(5세별) 2024년 65세 기대여명 21.71년