이자소득 건강보험료는 회사에 다니는 직장가입자라면 월급 밖 소득이 한 해 2,000만원을 넘을 때만 붙고, 그때도 넘은 금액에만 계산됩니다. 예금 이자만 있다면 세전 이자가 2,000만원을 넘기 전까지는 더 내는 건강보험료가 없습니다.
이자와 배당을 합친 금융소득이 1,000만원 이하면 처음부터 이 합계에 넣지 않습니다. 1,000만원을 넘으면 그때는 금융소득 전액이 사업소득 같은 다른 소득과 합쳐집니다.
예를 들어 다른 소득 없이 2025년에 세전 이자 2,500만원을 받았다면 넘은 500만원이 계산 대상입니다. 이 소득은 올해 11월분 보험료부터 반영되고, 2026년 요율 7.19%로 계산하면 건강보험료만 월 29,958원입니다.
국민건강보험법과 같은 법 시행령·시행규칙, 국민건강보험공단의 2026년 보험료율 안내를 2026년 10월 3일 확인했습니다. 회사에서 건강보험료를 내는 직장가입자 기준이며, 지역가입자와 피부양자는 따지는 기준이 달라 이 글의 숫자를 그대로 쓰면 안 됩니다.
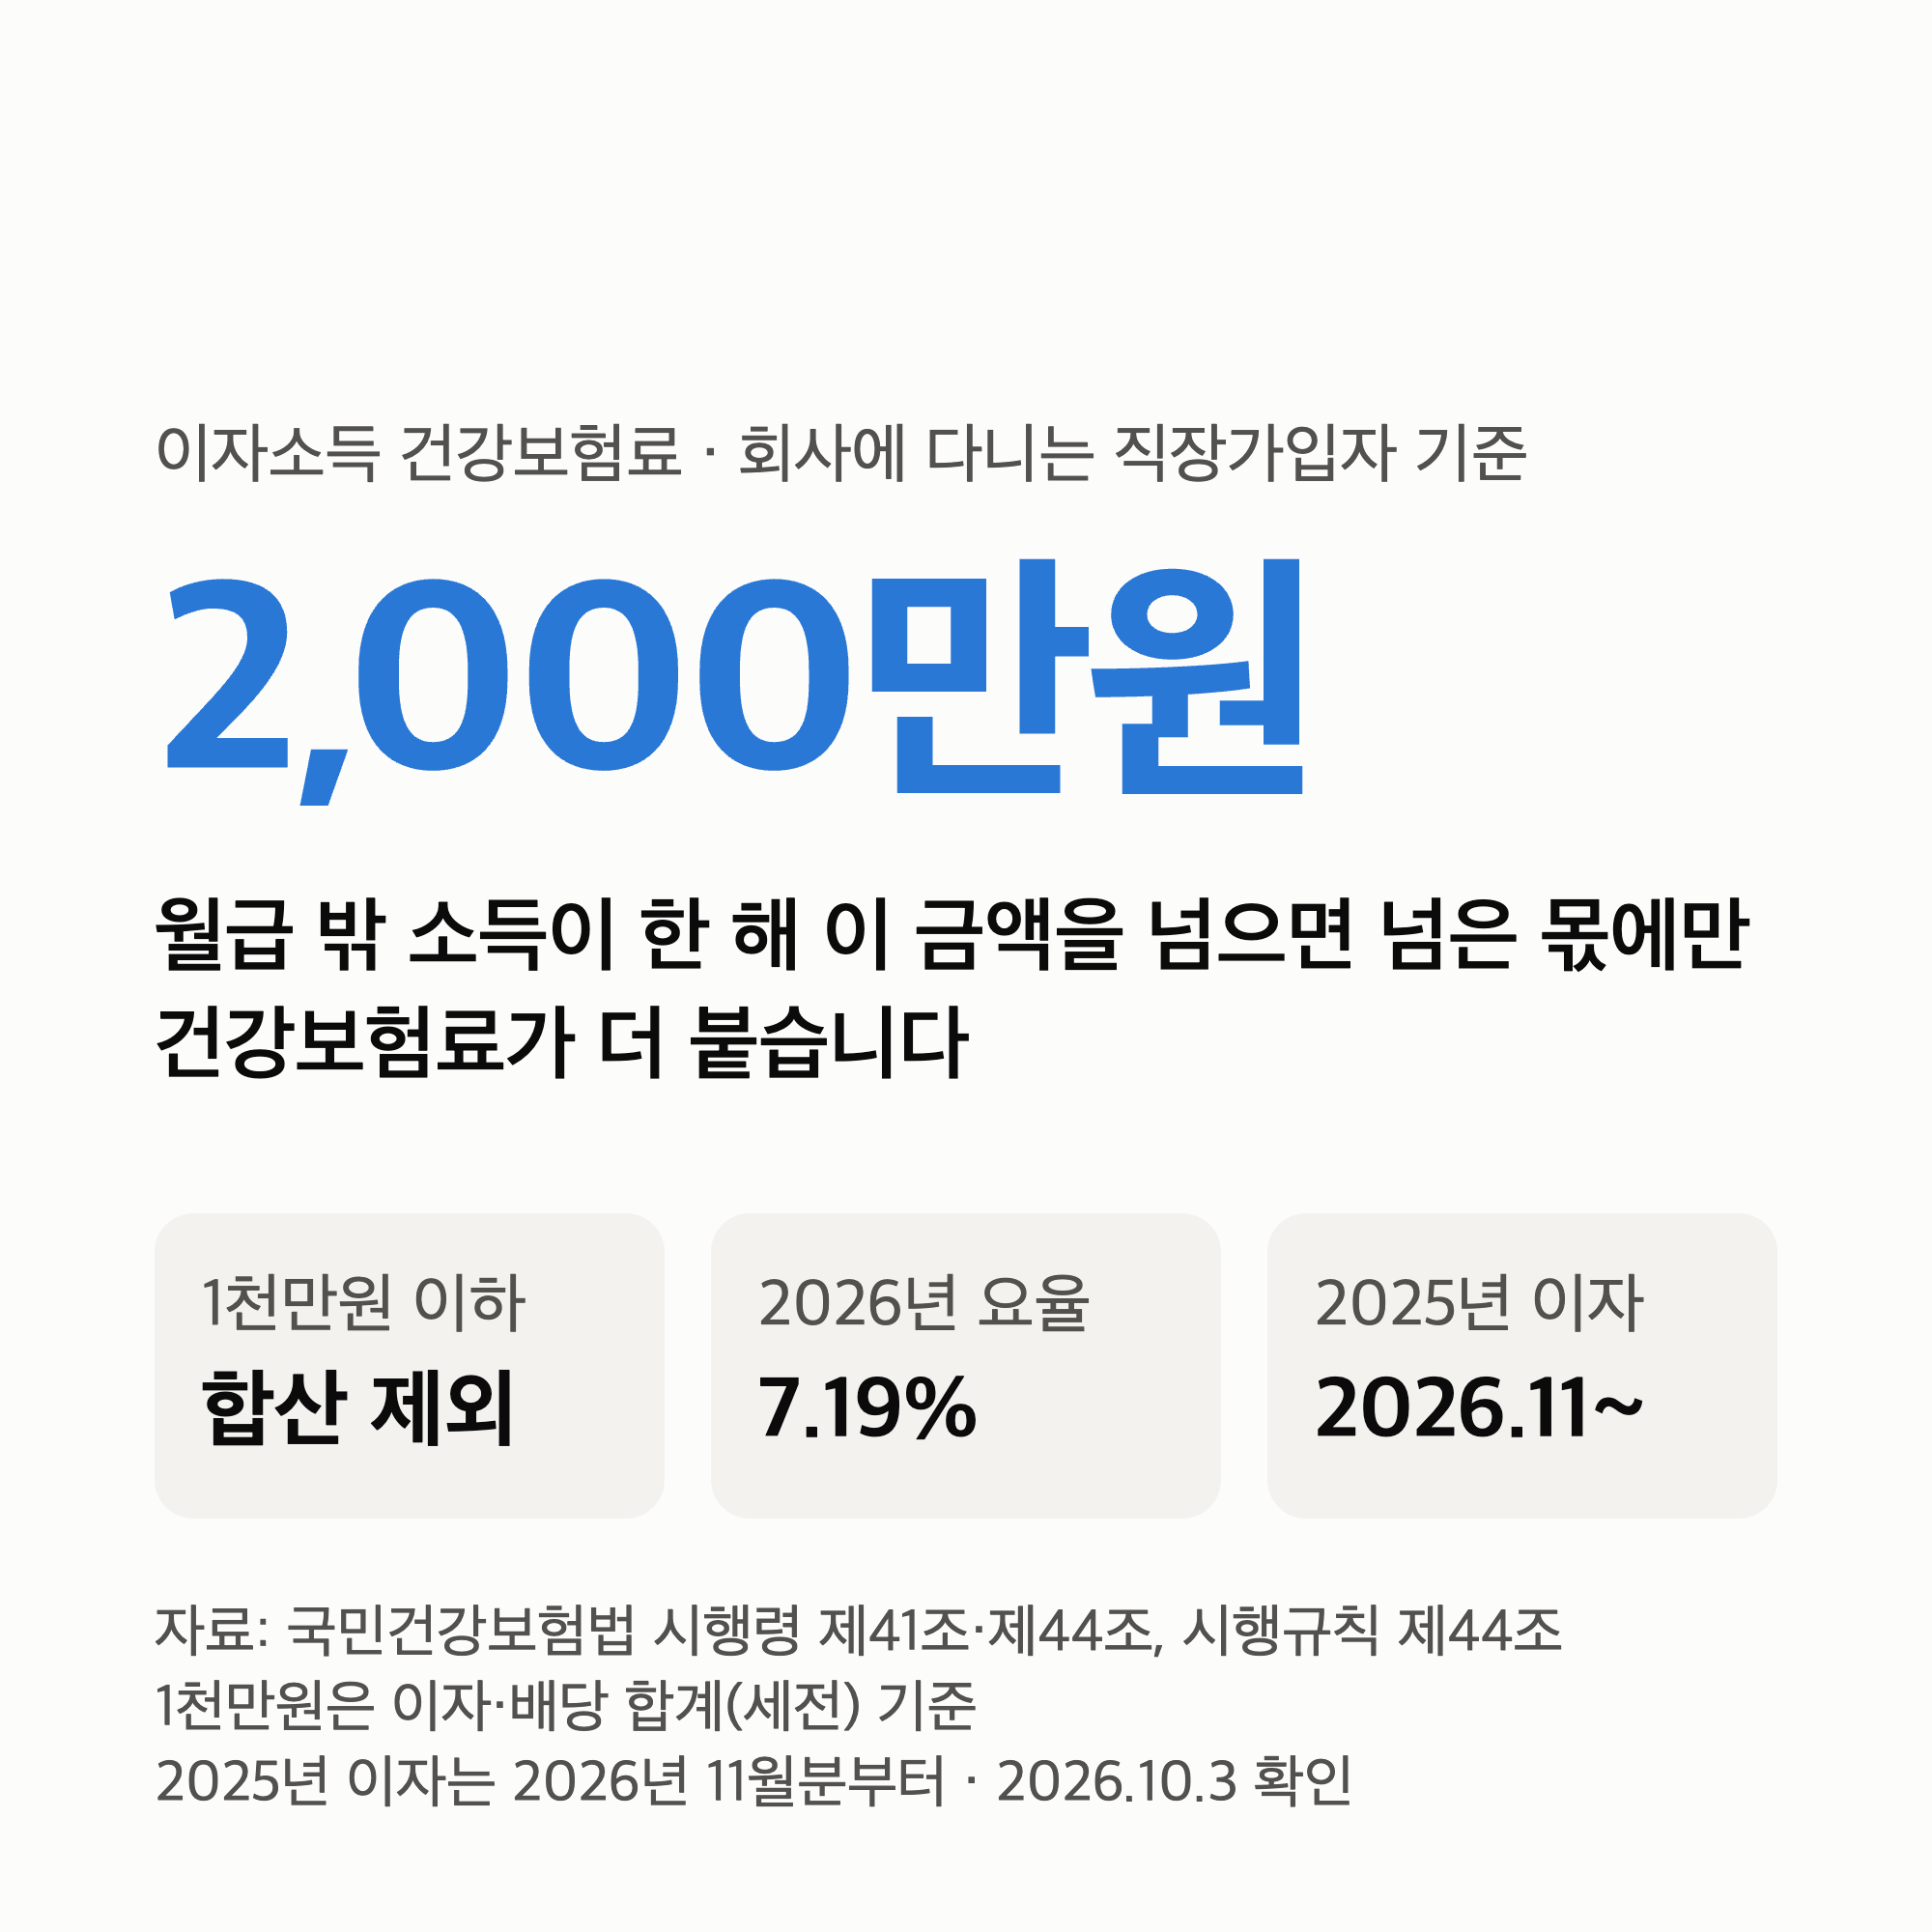
월급 밖 소득이 한 해 2,000만원을 넘어야 붙습니다
직장인 건강보험료는 두 갈래입니다. 월급(보수)에 붙어 회사와 반씩 내는 보수월액보험료가 있고, 월급 밖 소득에 붙는 보수 외 소득월액보험료가 따로 있습니다.
월급 밖 소득에는 이자·배당·사업·연금·기타소득과, 보험료를 매기는 월급에 들어가지 않은 근로소득이 모두 들어갑니다. 소득세법에 따른 비과세소득은 처음부터 빼고 셉니다.
이 합계가 한 해 2,000만원을 넘으면 넘은 금액을 12로 나눠 월 소득으로 보고, 여기에 건강보험료율을 곱합니다. 이 보험료는 회사가 반을 내주지 않고 본인이 전부 냅니다.
2,000만원을 넘는지는 모두 더해서 보고, 넘은 몫을 보험료로 바꿀 때 근로소득과 연금소득 몫은 절반(50%)만 반영합니다. 아래 예시는 100% 반영하는 이자와 사업소득으로만 계산했습니다.
| 한 해 세전 이자 | 월 건강보험료 | 2천만원 넘는 몫 |
|---|---|---|
| 1,000만원 | 0원 | 없음(합산 제외) |
| 2,000만원 | 0원 | 없음 |
| 2,100만원 | 5,991원 | 100만원 |
| 2,500만원 | 29,958원 | 500만원 |
| 3,000만원 | 59,916원 | 1,000만원 |
다른 소득 없이 예금 이자만 받은 직장가입자를 가정해 2026년 요율로 계산하고 원 미만을 버린 값이며, 장기요양보험료는 빠져 있습니다. 이자에서 원천징수로 떼는 세금 15.4%는 예금 세금 15.4% 계산 글에 따로 정리했습니다.
2,000만원을 넘어도 이자 전체가 아니라 넘은 몫만 계산합니다. 세전 이자가 2,100만원이면 넘은 100만원만 들어가 월 5,991원입니다.
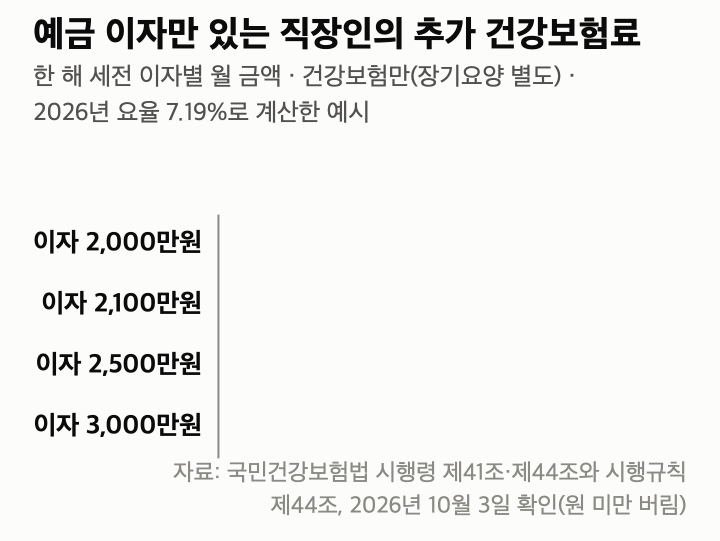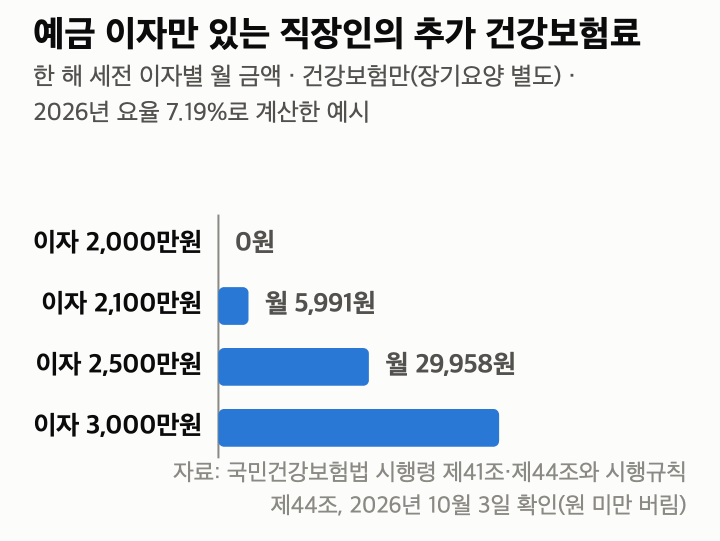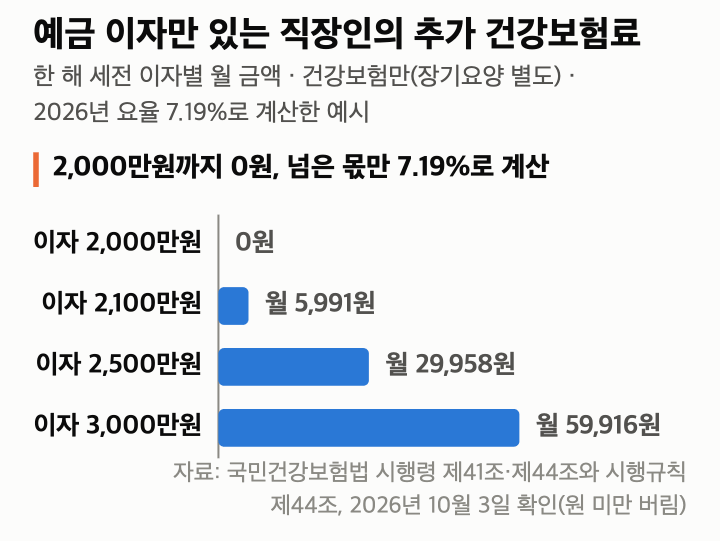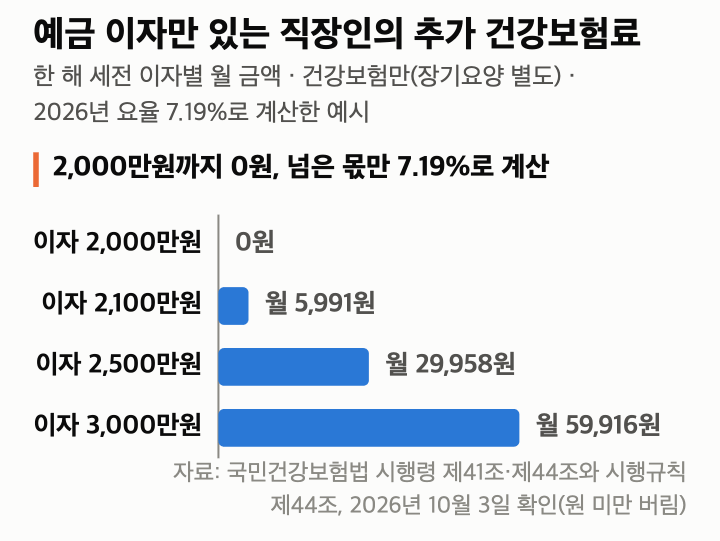
이자처럼 100% 반영하는 소득이라면 넘은 금액 100만원마다 1년에 71,900원, 한 달에 6천원 정도가 붙는 셈입니다(2026년 요율 기준). 넘은 금액이 500만원이면 1년에 359,500원입니다.
원금이 커도 그해 받은 이자로 봅니다
건강보험료는 예금 원금을 보지 않고 그해에 받은 이자, 곧 소득을 봅니다. 원금 1억원을 연 4%로 1년 맡기면 세전 이자는 400만원이라 이 계산과는 거리가 멉니다.
연 4%라면 원금 5억원을 넣어야 1년 이자가 2,000만원이 됩니다. 이때도 2,000만원을 넘은 것이 아니어서, 다른 월급 밖 소득이 없다면 더 내는 건강보험료는 0원입니다.
언제 받은 이자로 치는지도 중요합니다. 소득세법 시행령은 정기예금 이자를 실제로 이자를 받은 날의 소득으로 보기 때문에, 만기에 한꺼번에 받으면 만기일이 속한 해의 소득이 됩니다.
같은 원금 2억원을 연 3.5% 단리로 3년 맡긴 경우를 두 방식으로 나눠 보면 이렇습니다.
두 경우 모두 다른 월급 밖 소득이 없다고 가정했고, 금액은 2026년 요율로 계산했습니다. 같은 예금이라도 이자를 받는 방식에 따라 소득이 잡히는 해와 크기가 달라집니다.
이자소득 건강보험료에서 1,000만원은 넣을지 말지를 가르는 선입니다
시행규칙은 이자와 배당을 합친 금융소득이 1,000만원 이하면 월급 밖 소득에 합치지 않도록 정했습니다. 은행별·상품별로 따로 보지 않고, 한 해 동안 받은 이자와 배당을 모두 더한 금액으로 봅니다.
여기서 말하는 금융소득은 은행 예금 이자처럼 세금을 원천징수하고 끝난 일반 이자·배당 기준입니다. 1,000만원을 넘으면 넘은 금액만 더하지 않고 금융소득 전액을 합칩니다.
경비를 뺀 사업소득금액이 1,500만원인 직장가입자를 예로 들어 보겠습니다. 이자가 1,000만원이면 금융소득은 합치지 않으므로 월급 밖 소득은 1,500만원이고, 더 내는 보험료는 없습니다.
이자가 1,100만원으로 100만원만 늘면 이자 전액이 더해져 2,600만원이 됩니다. 넘은 600만원을 계산하면 2026년 요율로 건강보험료만 월 35,950원입니다.
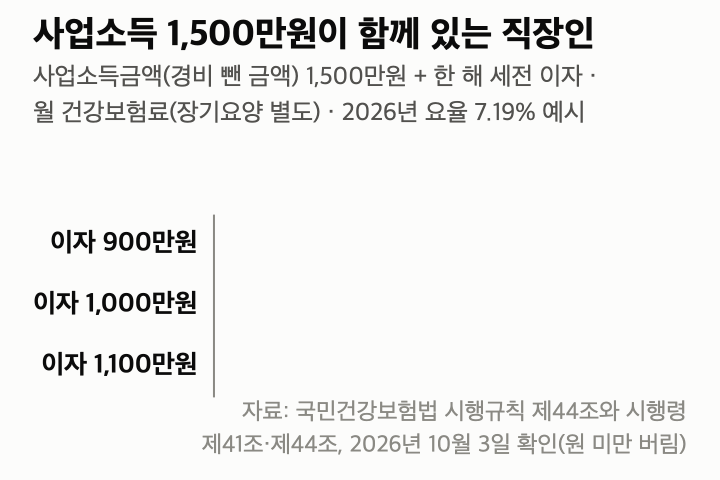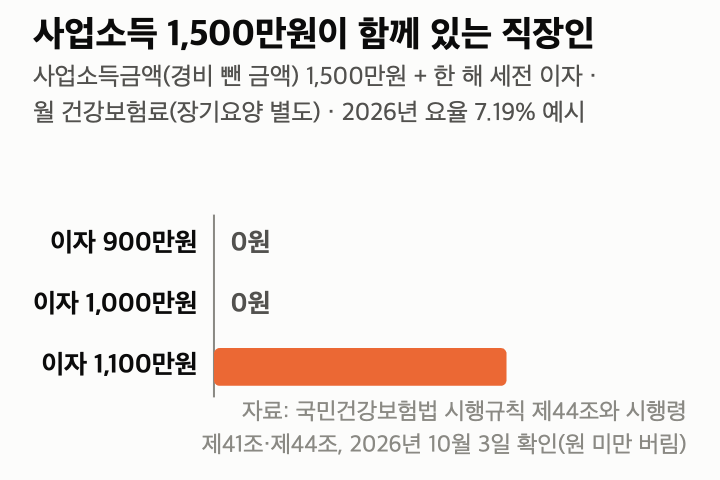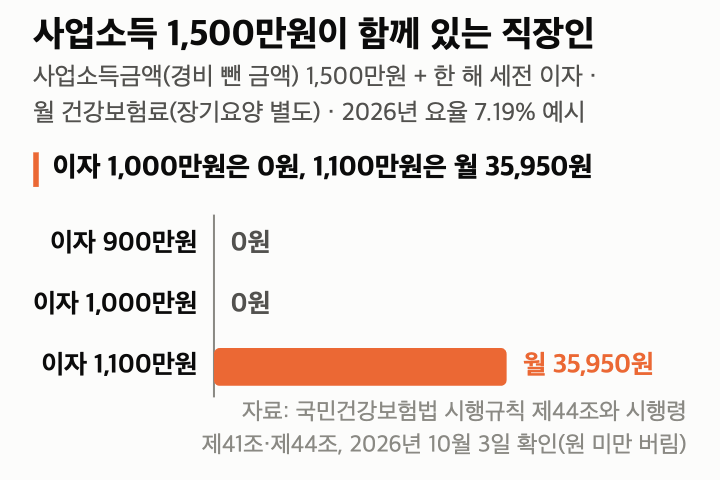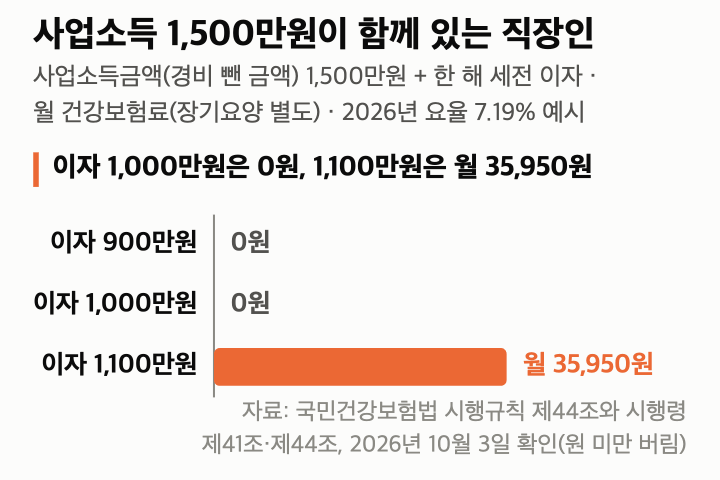
이자 100만원 차이가 1년이면 431,400원의 건강보험료 차이로 이어집니다(2026년 요율 기준). 다른 월급 밖 소득이 있다면 그해 이자와 배당 합계가 1,000만원을 넘는지부터 더해 봐야 합니다.
세금의 2,000만원과 건강보험료의 2,000만원은 다른 선입니다
이자 세금에도 2,000만원 기준이 있어 헷갈리기 쉽습니다. 소득세법은 국내에서 원천징수된 일반 이자와 배당을 합친 금액이 2,000만원 이하면 원천징수로 끝내고, 넘으면 다른 소득과 합쳐 종합과세합니다.
건강보험료의 2,000만원은 금융소득만이 아니라 사업·연금 같은 다른 월급 밖 소득까지 더한 합계에 쓰는 선입니다. 금융소득 1,000만원 기준은 건강보험료를 계산할 때만 쓰는 선입니다.
앞의 사업소득 1,500만원과 이자 1,100만원 예시를 두 기준으로 나눠 보면 결과가 갈립니다.
다른 소득 없이 이자만 2,500만원이면 세금과 건강보험료 모두 2,000만원 기준을 넘습니다. 다만 세금은 종합소득세 신고로, 건강보험료는 공단 고지로 따로 계산됩니다.
2025년에 받은 이자는 올해 11월분 보험료부터 반영됩니다
공단은 국세청 소득 자료를 받아 보험료에 반영하기 때문에 이자를 받은 해와 보험료를 내는 해가 다릅니다. 시행령은 매년 110월분에는 전전년도 소득을, 1112월분에는 전년도 소득을 쓰도록 정했습니다.
요율은 소득 자료와 별도로 해마다 정해집니다. 2026년 요율 7.19%로 낸 계산은 올해 11·12월분 예시이고, 2027년분은 그해 요율로 다시 계산됩니다.
고지서에는 장기요양보험료도 함께 붙습니다. 장기요양보험료는 건강보험료에 0.9448%를 7.19%로 나눈 비율(약 13.14%)을 곱해 따로 매깁니다.
앞의 이자 2,500만원 예시라면 건강보험료 29,958원에 장기요양보험료 3,936원이 더해져 월 약 3만 3,900원입니다. 실제 고지액은 공단의 끝자리 처리와 경감·조정 여부에 따라 조금 다를 수 있습니다.
이 보험료를 내는 중에 올해 소득이 줄었다면 공단에 소득 조정을 신청할 수 있습니다. 공단은 이자·배당도 조정·정산 대상 소득으로 안내하며, 다음 해 11월 국세청 확인 소득으로 다시 계산해 차액을 더 걷거나 돌려줍니다.
이자소득 건강보험료, 직장인이 확인할 네 가지
- 회사 월급 말고 한 해에 받은 이자·배당(세전)과 사업소득(필요경비를 뺀 금액), 연금 같은 소득을 더합니다. 이자와 배당 합계가 1,000만원 이하면 그 금융소득은 빼고 셉니다.
- 이 합계가 2,000만원을 넘을 때만 넘은 몫에 보험료가 붙습니다. 이자·사업소득만 있다면 2026년 요율로 넘은 금액의 7.19%가 1년 치 건강보험료입니다.
- 예금 원금은 소득이 아닙니다. 연 4%라면 원금 5억원의 1년 이자 2,000만원까지는 다른 소득이 없을 때 0원입니다.
- 2025년에 받은 이자는 올해 11월분부터 1년간 반영되고, 장기요양보험료(건강보험료의 약 13.14%)가 따로 붙습니다.
내 보험료에 실제로 반영된 소득과 고지액은 국민건강보험공단 고지서나 누리집에서 확인하는 것이 가장 정확합니다.
다음 글에서는 금융소득이 있는 부모님을 피부양자로 올릴 때 보는 소득 기준을 따로 정리하겠습니다.
이어서 볼 글
이 글은 세무·보험료 상담이나 금융상품 가입 권유가 아닙니다. 국민건강보험법 제69·71·76조, 같은 법 시행령 제41·41조의2·44조, 시행규칙 제44조, 노인장기요양보험법 제9조와 시행령 제4조, 소득세법 제14조와 시행령 제45조, 공단의 2026년 보험료율 안내를 2026년 10월 3일 확인했습니다.
금액은 회사에 다니는 직장가입자가 경감·면제 없이 세전 예금 이자(배당 없음)와 경비를 뺀 사업소득만 받은 경우를 가정해 원 미만을 버린 계산값입니다. 요율은 2026년 기준이며, 실제 고지액과 반영 시기는 공단 산정에 따라 다를 수 있습니다.
업데이트 · 2026-10-03 확인 기준입니다. 보험료율은 해마다 바뀌고, 소득 반영 시기와 기준은 법령 개정으로 달라질 수 있습니다.
글에 참고한 자료들
- 국가법령정보센터 — 국민건강보험법 제71조(소득월액)
- 국가법령정보센터 — 국민건강보험법 제76조(보험료의 부담)
- 국가법령정보센터 — 국민건강보험법 시행령 제41조(소득월액 · 2천만원 · 반영 시기)
- 국가법령정보센터 — 국민건강보험법 시행령 제44조(보험료율 1만분의 719)
- 국가법령정보센터 — 국민건강보험법 시행규칙 제44조(금융소득 1천만원 이하 합산 제외 · 평가율)
- 국가법령정보센터 — 노인장기요양보험법 제9조(장기요양보험료의 산정)
- 국가법령정보센터 — 노인장기요양보험법 시행령 제4조(장기요양보험료율)
- 국가법령정보센터 — 소득세법 제14조(금융소득 2천만원 분리과세)
- 국가법령정보센터 — 소득세법 시행령 제45조(이자소득의 수입시기)
- 국민건강보험공단 — 2026년도 보험료율 인상 안내
- 보건복지부 — 2026년 건강보험료율 7.19%로 결정
- 법제처 찾기쉬운 생활법령 — 직장가입자 보험료 산정
- 국민건강보험공단 — 건강보험료 소득 정산제도