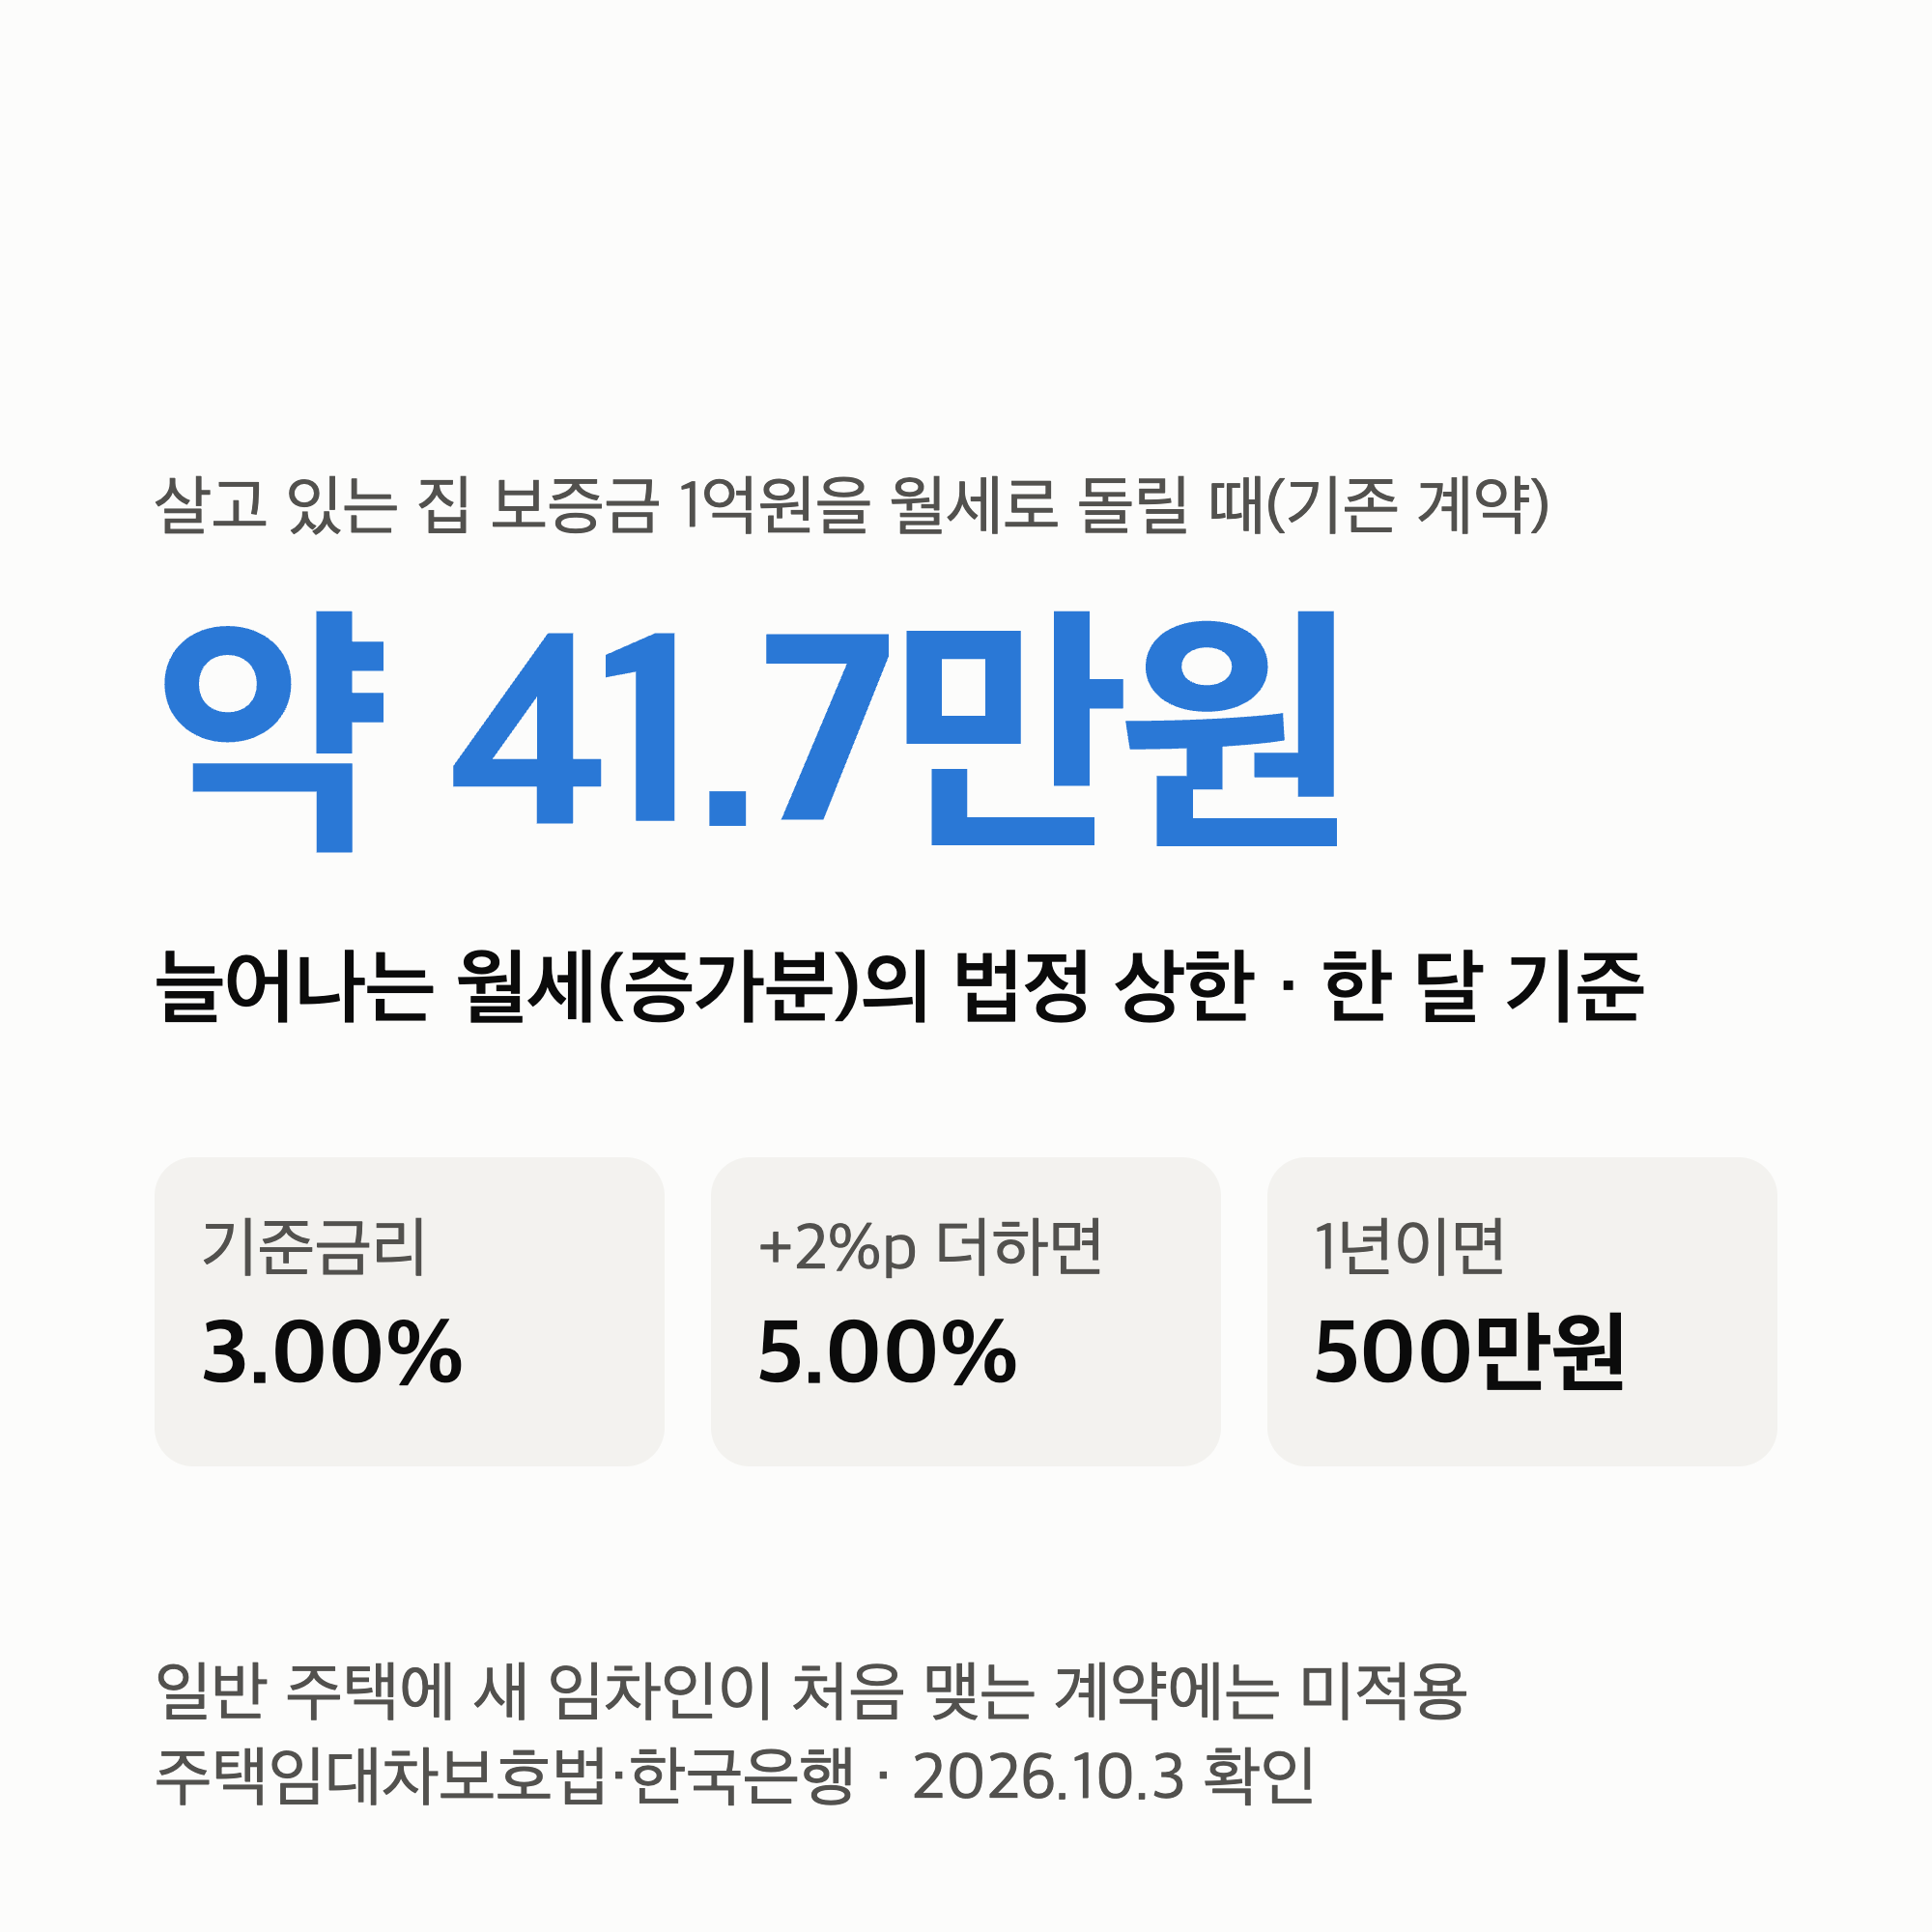
전월세 전환율 법정 상한은 2026년 10월 3일 현재 연 5%입니다. 살고 있는 집의 보증금을 1억원 돌려받고 그만큼을 월세로 바꾸면, 늘어나는 월세는 한 달 약 41만7천원(1년 500만원)을 넘을 수 없습니다.
이 상한은 살고 있는 집의 보증금을 월세로 돌릴 때 적용되고, 일반 주택에 새 임차인이 처음 맺는 계약에는 적용되지 않습니다. 같은 임차인과 계약서를 다시 쓰는 갱신이라도 보증금을 월세로 돌린다면 이 상한을 지켜야 한다는 것이 정부 설명입니다.
새 임차인과 맺는 계약은 시세를 따르는데, 한국부동산원이 집계한 2026년 7월 시장 전환율은 전국 주택 기준 연 6.7%였습니다.
확인한 자료는 주택임대차보호법과 시행령, 한국은행 기준금리, 한국부동산원 2026년 8월 주택가격동향 보고서이고, 확인한 날은 2026년 10월 3일입니다.
전월세 전환율 상한은 기준금리에 2%p를 더한 연 5%입니다
주택임대차보호법은 보증금을 월세로 바꿀 때 두 비율 가운데 낮은 쪽을 넘지 못하게 합니다. 하나는 연 10%이고, 다른 하나는 한국은행 기준금리에 연 2%p를 더한 비율입니다.
기준금리는 2026년 8월 27일 연 3.00%로 올랐습니다. 여기에 2%p를 더한 연 5%가 10%보다 낮으니 지금은 연 5%가 상한입니다.
계산은 줄이는 보증금에 연 5%를 곱하고 12로 나누면 됩니다. 줄이는 금액별로 보면 이렇습니다.
이 금액은 월세가 늘어나는 폭의 최대치입니다. 원래 내던 월세가 있다면 더해서 봐야 해서, 보증금 2억원에 월세 20만원인 집이 보증금을 1억원으로 줄이면 새 월세는 최대 약 61만7천원이 됩니다.
상한은 기준금리를 따라 움직입니다. 기준금리가 연 2.75%였던 2026년 7월 16일부터 8월 26일까지는 상한이 연 4.75%였고, 같은 1억원의 최대치도 약 39만6천원으로 지금보다 2만원 남짓 낮았습니다.
살던 집에서 바꿀 때와 새로 계약할 때가 다릅니다
같은 연 5%라도 어떤 계약이냐에 따라 적용 여부가 갈립니다. 내 계약이 아래 어디에 해당하는지부터 보세요.
갱신요구권으로 갱신한 계약은 법에서 전 계약과 같은 조건으로 다시 맺은 것으로 봅니다. 그래서 국토교통부는 2020년 문답에서 갱신하며 전세를 월세로 바꾸기는 곤란하고, 임차인이 받아들일 때만 법정 전환율 안에서 가능하다고 설명했습니다.
정부 정책주간지 K-공감(2020년 8월 31일)에 따르면 법정 전환율은 기존 계약을 바꾸거나 기간이 끝나 갱신할 때는 지켜야 하지만, 신규 계약에까지 강제할 법적 근거는 없습니다. 법 조문도 보증금을 월세로 「전환하는 경우」를 정하고 있어, 처음 맺는 계약의 월세 자체를 묶지는 않습니다.
상한을 넘겨 정한 월세는 넘는 부분이 효력이 없다는 것이 정부 해설입니다. 주택임대차보호법 제10조는 이 법을 어긴 약정 가운데 임차인에게 불리한 것을 무효로 정하고 있습니다.
월세를 보증금으로 돌리는 반대 방향은 일반 주택이라면 이 조항의 대상이 아닙니다. 같은 해설은 이때 한국부동산원(당시 한국감정원)의 지역별 전환율과 주변 시세를 참고해 서로 협의하라고 안내합니다.
등록 민간임대주택은 민간임대주택법이 따로 묶습니다. 임대료는 5% 범위에서만 올릴 수 있고, 계약하거나 임대료를 올린 뒤 1년 안에는 다시 올릴 수 없습니다.
임대료를 올리면서 보증금을 월세로 바꾸려면 임차인 동의를 받아야 하고, 바뀌는 월세도 주택임대차보호법의 전환 상한을 넘을 수 없습니다. 월세를 보증금으로 바꾸는 반대 방향에도 같은 기준이 적용됩니다(시행규칙 제18조).
법제처는 등록을 유지한 집이 비었다가 새 임차인과 계약할 때도 직전 계약의 임대료를 기준으로 이 증액 제한이 적용된다고 해석했습니다(2023년 7월 10일, 안건번호 23-0285). 등록임대는 세입자가 바뀌어도 임대료를 처음부터 새로 정할 수 있는 것이 아닙니다.
렌트홈의 임대료 계산기도 이 등록임대 증액비율을 계산하는 용도라고 밝히고 있습니다. 일반 주택에 새 임차인과 맺는 계약에 이 계산 결과를 그대로 쓰면 맞지 않습니다.
전환율 5%와 임대료 증액 한도 5%도 서로 다른 규칙입니다. 계약 기간 중이나 갱신요구권으로 갱신할 때 월세·보증금을 올리는 것은 약정 금액의 20분의 1까지로 따로 묶여 있고(시·도 조례로 더 낮출 수 있음), 숫자가 같아 헷갈리기 쉬우니 나눠서 보세요.
새 임차인과 맺는 계약은 시세를 따르고, 시세는 지역·주택마다 다릅니다
새 임차인과 맺는 계약의 월세가 어느 정도인지는 한국부동산원이 매달 발표하는 전월세 전환율로 가늠할 수 있습니다. 2026년 9월 15일 발표한 8월 보고서에 2026년 7월 값이 실렸습니다.
이 전환율은 최근 6개월 동안 확정일자를 신고한 전세·월세 계약으로 비슷한 집의 전세금을 추정하고, 이를 월세 계약에 적용해 구한 중간값입니다. 그래서 7월에 새로 맺은 계약만의 시세로 볼 수는 없습니다.
전국에서는 아파트 5.4%, 연립다세대 6.2%, 단독주택 8.1%로 세 유형 모두 법정 상한 연 5%보다 높았습니다. 서울은 아파트 4.7%, 연립다세대 4.6%로 오히려 상한보다 낮았습니다.
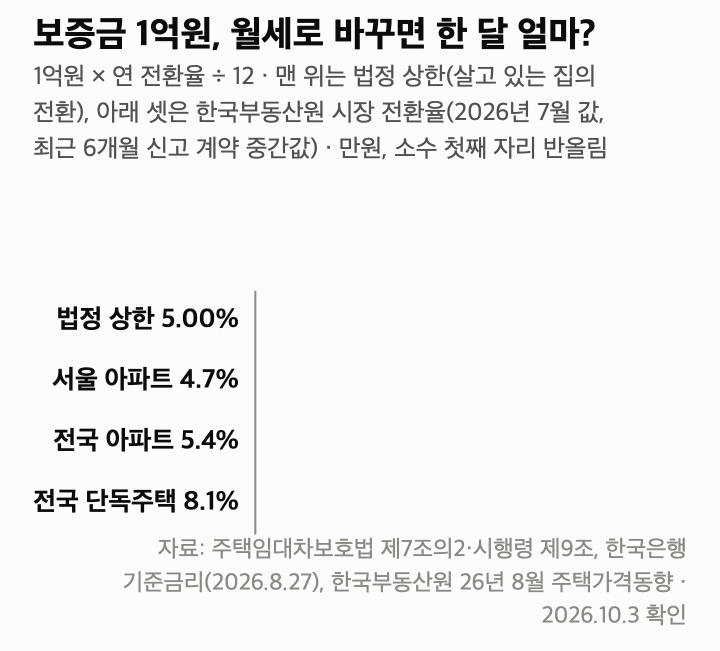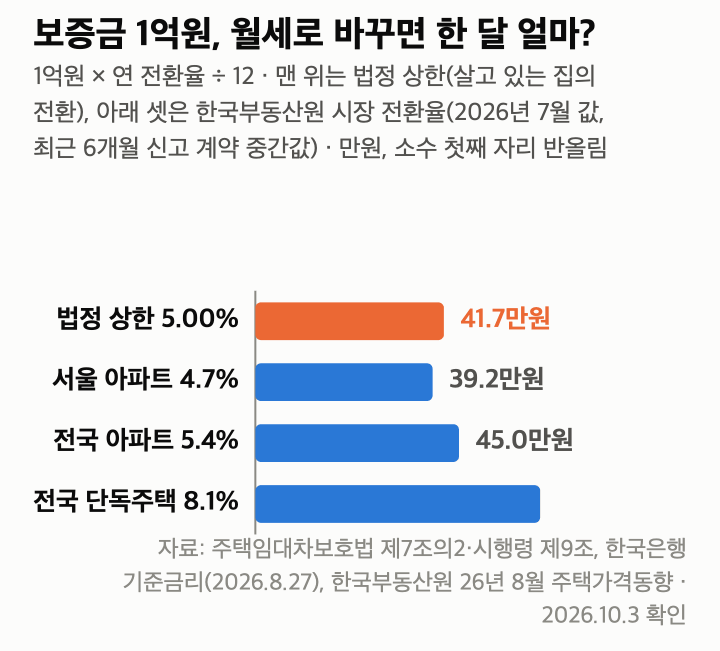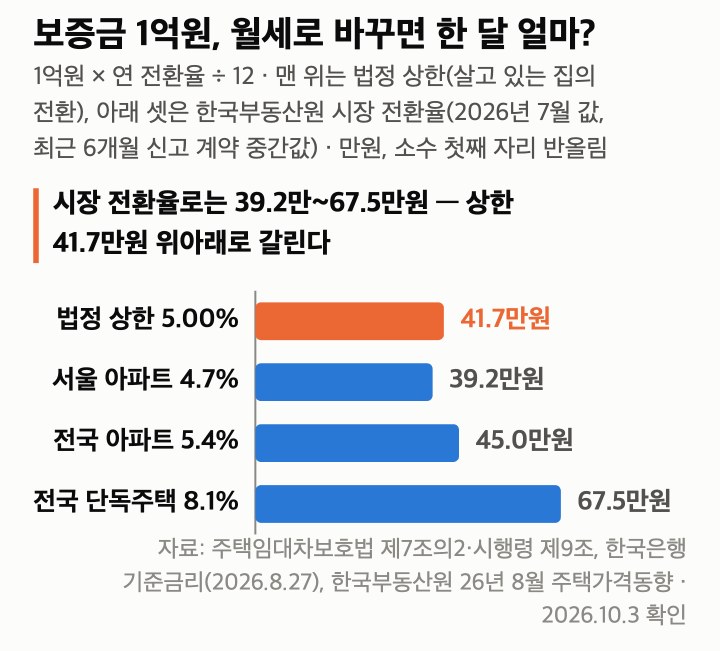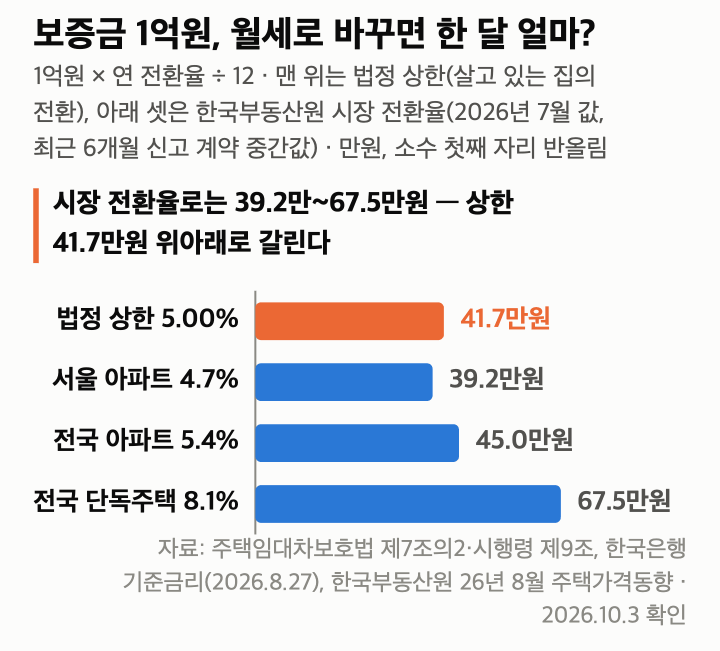
같은 1억원이라도 시세로 계산하면 서울 아파트 약 39만2천원, 전국 단독주택 약 67만5천원으로 갈립니다. 월세 대신 전세대출로 버틸 때의 비용과 견주려면 전세자금대출 금리 비교 9월 글의 은행별 금리를 함께 보면 됩니다.
중간값이므로 같은 지역 안에서도 계약마다 전환율이 다를 수 있습니다. 한국부동산원도 전환율이 올랐다고 실제 월세 부담이 꼭 늘어나는 것은 아니라고 설명합니다.
같은 1억원이 임대인에게는 수입, 임차인에게는 비용입니다
보증금 1억원을 연 5%로 월세로 바꾸면 임차인은 1억원을 돌려받고 1년에 500만원을 더 내며, 임대인은 1억원을 내주고 500만원을 더 받습니다. 두 사람이 따져 볼 숫자는 같은 연 5%입니다.
임차인이라면 돌려받은 1억원을 어디에 쓸지와 견줘야 합니다. 금융감독원 비교공시에서 10월 2일 수집한 12개월 정기예금 상품 가운데 가장 높은 금리는 연 4.10%(저축은행 기본금리)였고, 1억원을 넣어도 세전 이자는 410만원으로 늘어난 월세보다 90만원 적습니다.
이자에서 세금 15.4%를 떼면 346만8,600원이라 차이는 153만1,400원으로 벌어집니다. 이 금리라면 예금에 넣어 두는 것만으로는 늘어난 월세를 메우지 못합니다. 반대로 연 5%보다 금리가 높은 대출이 있다면, 그 대출을 갚아 줄어드는 이자가 늘어난 월세보다 클 수 있습니다.
임대인은 1억원을 같은 예금에 둘 때보다 월세로 받는 편이 세전 기준 90만원 많습니다. 다만 돌려줄 1억원을 대출로 마련해야 한다면 그 대출 금리와 연 5%를 견줘야 하고, 임대인의 임대소득 세금은 사람마다 달라 이 계산에 넣지 않았습니다.
월세를 내는 쪽은 무주택 세대주이면서 총급여 8천만원 이하인 근로자 등 요건을 갖추면 월세 세액공제를 받을 수 있어, 실제 부담이 이보다 줄어들 수 있습니다. 공제 요건과 돌려받는 금액은 월세 세액공제 경정청구 글에 정리했습니다.
전월세 전환율 계산 전에 확인할 것
숫자를 넣기 전에 아래 순서로 내 경우를 확인하면 잘못 계산하는 일을 줄일 수 있습니다.
- 살고 있는 집의 보증금을 월세로 바꾸는 경우라면, 늘어나는 월세는 1억원당 한 달 약 41만7천원(연 5%)까지입니다.
- 계약갱신요구권으로 갱신하는 중이라면 전세를 월세로 바꾸는 데 임차인 동의가 필요하고, 동의해도 연 5%를 넘지 못합니다.
- 일반 주택에 새 임차인으로 들어가는 계약은 이 상한이 적용되지 않으니, 한국부동산원 시장 전환율(2026년 7월 전국 주택 6.7%)과 주변 시세를 함께 봅니다.
- 등록 민간임대주택이라면 증액 제한과 전환 기준을 민간임대주택법으로 따로 확인합니다.
- 기준금리가 바뀌면 상한도 바뀌니, 전환할 때 한국은행 기준금리를 다시 확인합니다.
다음 글은 10월 3일 오후 5시에 올라가며, 디딤돌대출을 미혼 단독세대주가 받을 때 달라지는 집값·면적·한도 기준을 다룹니다.
이어서 볼 글
이 글은 특정 계약 조건을 권하거나 법률 상담을 대신하지 않습니다. 법정 상한은 주택임대차보호법 제7조의2·시행령 제9조와 한국은행 기준금리(2026년 8월 27일 연 3.00%)로, 시장 전환율은 한국부동산원 2026년 8월 주택가격동향 보고서(2026년 7월 중간값)로 2026년 10월 3일 확인했습니다.
금액은 줄인 보증금만큼을 월세로 바꾸는 계산입니다. 41만7천원은 반올림한 표기이고 실제 상한은 1억원×5%÷12=41만6,666.66…원이므로, 늘어나는 월세는 이 금액 안에서 정해야 합니다.
예금 금리는 금융감독원 비교공시에서 10월 2일 수집한 상품 가운데 가장 높은 값이며, 이자 세금은 일반과세 15.4%로 계산했습니다.
업데이트 · 2026-10-03 확인 기준입니다. 한국은행이 기준금리를 바꾸면 법정 상한과 계산 결과도 달라집니다.
글에 참고한 자료들
- 국가법령정보센터 — 주택임대차보호법 제7조의2(월차임 전환 시 산정률의 제한)
- 국가법령정보센터 — 주택임대차보호법 시행령 제9조(월차임 전환 시 산정률)
- 국가법령정보센터 — 주택임대차보호법 제6조의3(계약갱신 요구 등)
- 국가법령정보센터 — 주택임대차보호법 제7조(차임 등의 증감청구권)
- 국가법령정보센터 — 주택임대차보호법 제10조(강행규정)
- 한국은행 — 한국은행 기준금리 변동 추이(2026년 8월 27일 연 3.00%)
- 한국부동산원 — 26.8월 전국주택가격동향(2026-09-15 발표, 전월세전환율 2026년 7월)
- 국가법령정보센터 — 민간임대주택에 관한 특별법 제44조(임대료)
- 국가법령정보센터 — 민간임대주택에 관한 특별법 시행규칙 제18조(임대보증금과 월임대료간 전환)
- 법제처 법령해석례 23-0285 — 공실 뒤 등록임대 임대료 증액 범위(2023-07-10)
- 렌트홈 — 임대료 계산(민간임대주택법 제44조 증액비율 계산용)
- 대한민국 정책브리핑 — 문답으로 살펴본 개정 임대차보호법(국토교통부, 2020-07-30, 당시 금리 수치는 현재와 다름)
- K-공감 — 집 걱정 없는 삶과 편안한 주거환경을 위하여(2020-08-31, 신규 계약 적용 범위)
- K-공감 — ‘한눈에 쏙’ 주택임대차보호법(2020-08-31, 초과분 효력·월세의 보증금 전환)
- 금융감독원 금융상품통합비교공시 — 정기예금
- 국가법령정보센터 — 조세특례제한법 제95조의2(월세액에 대한 세액공제)