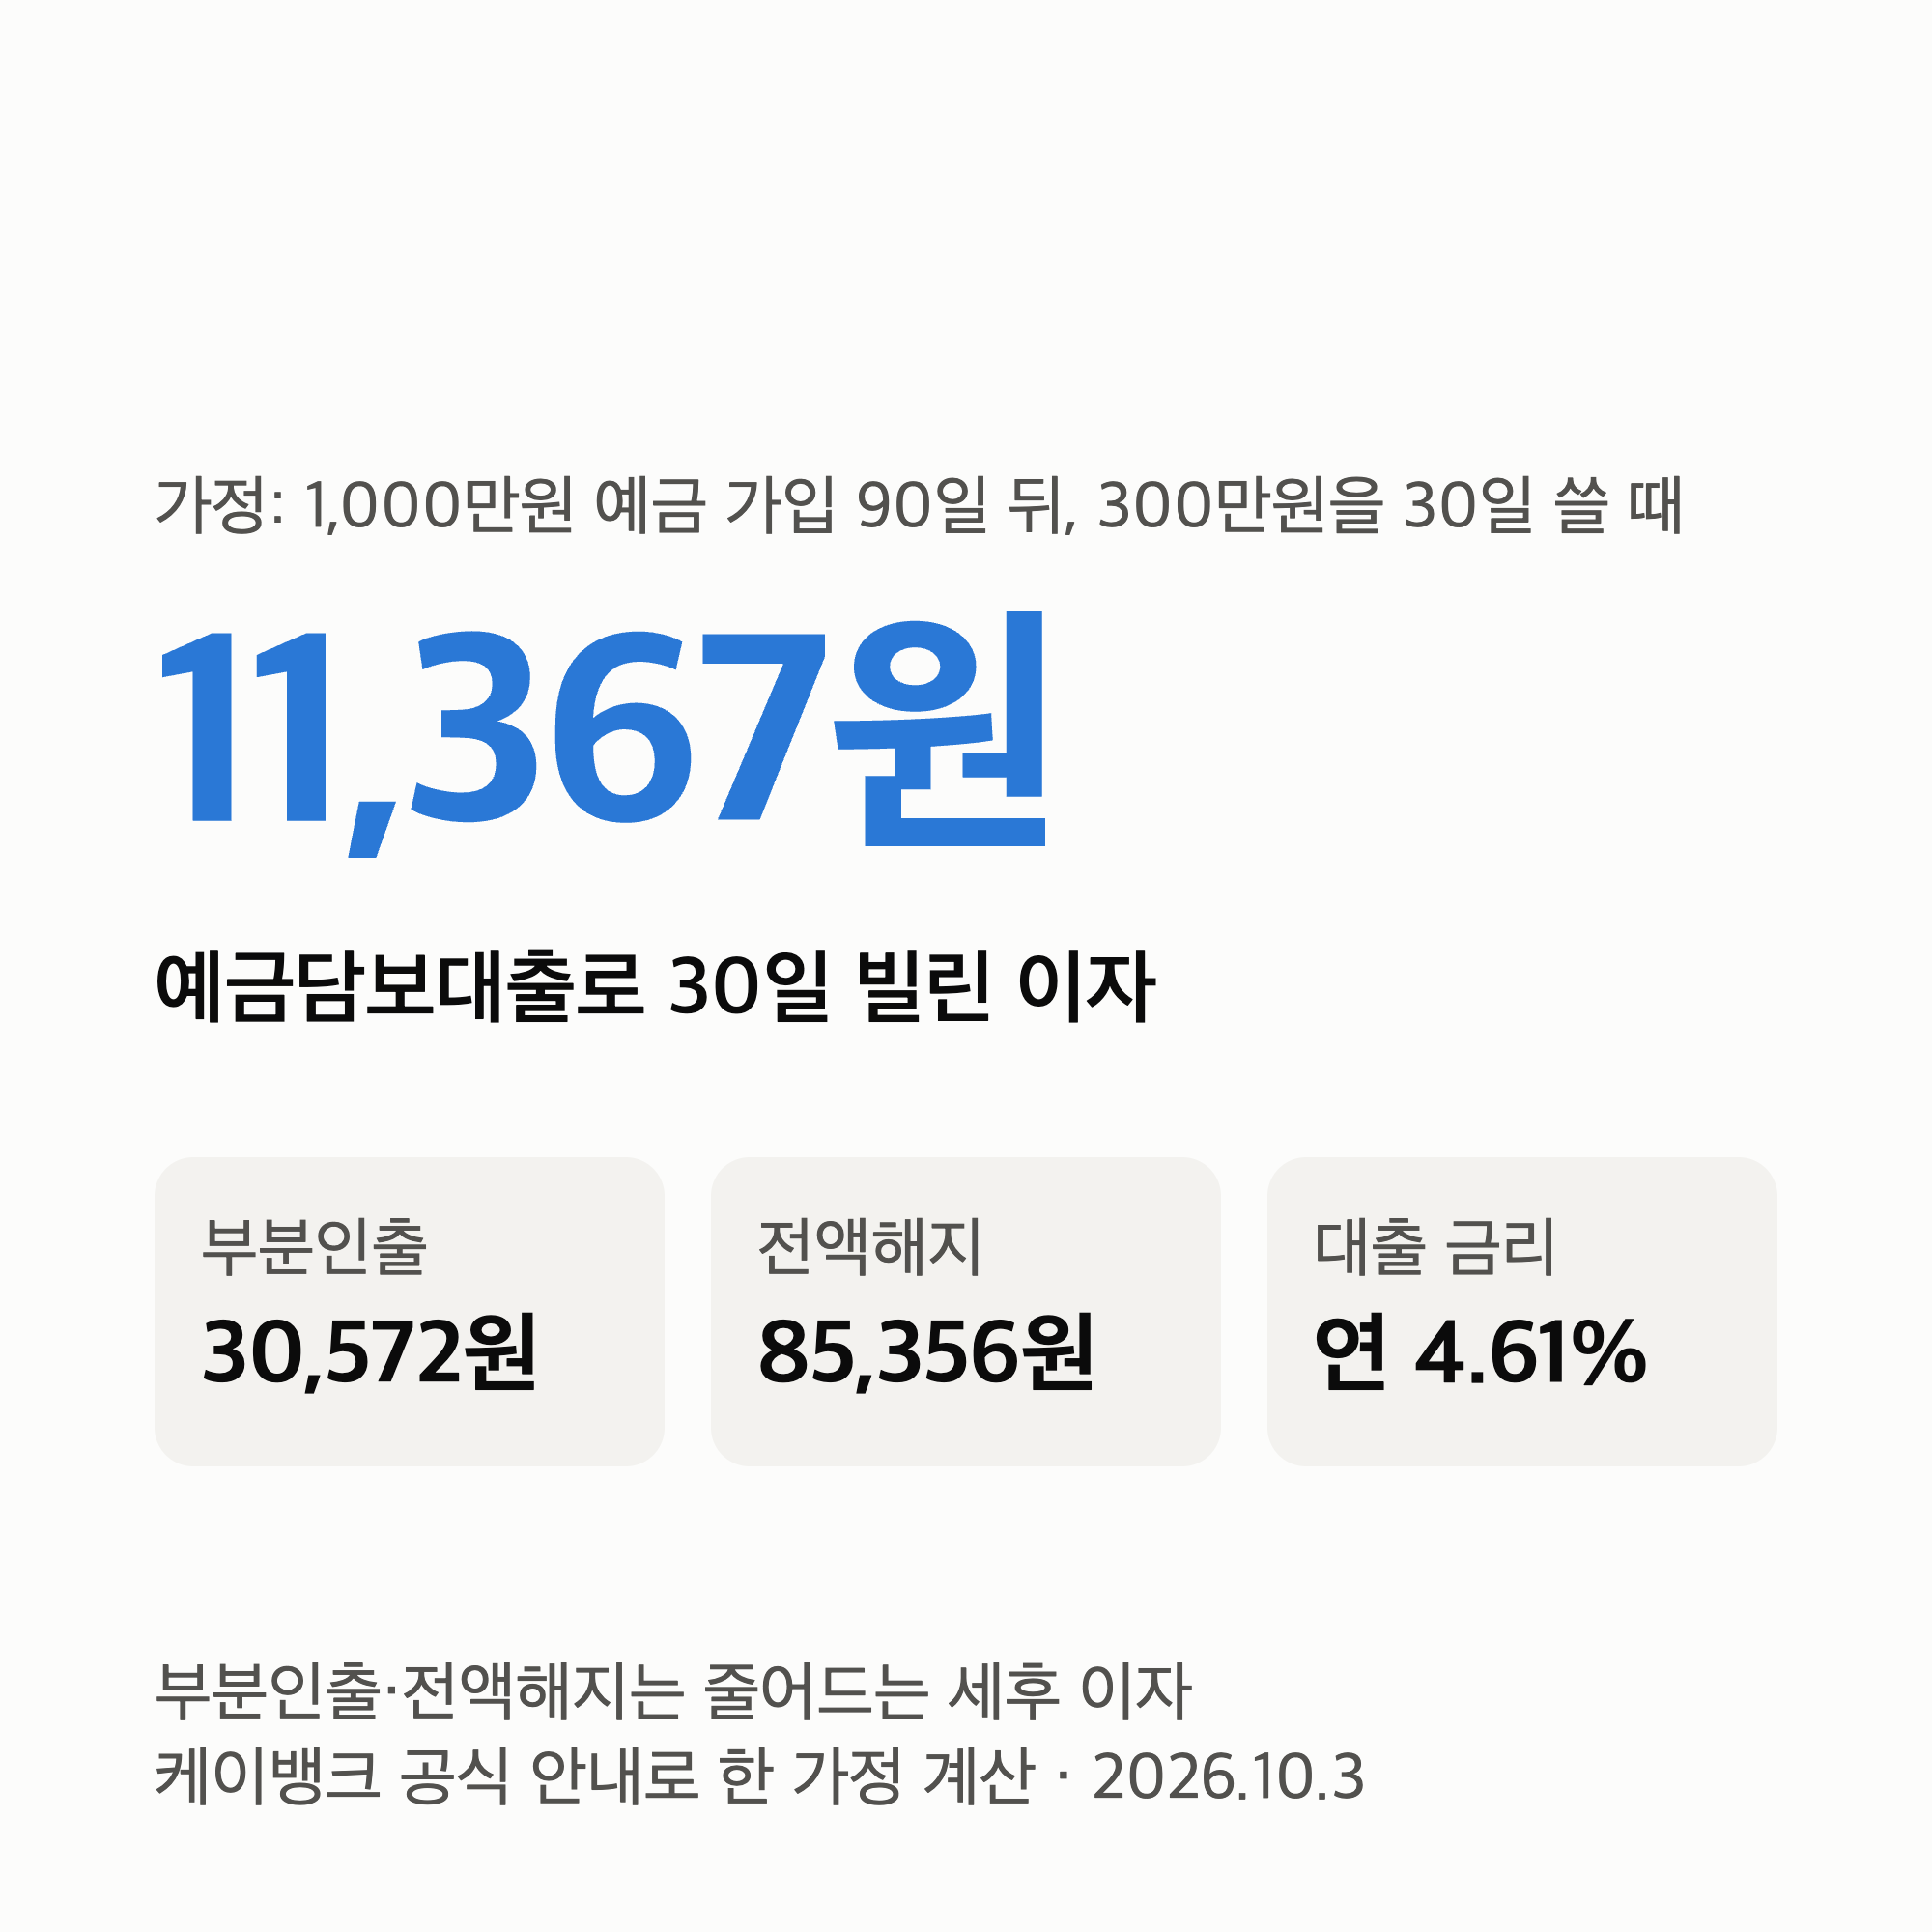
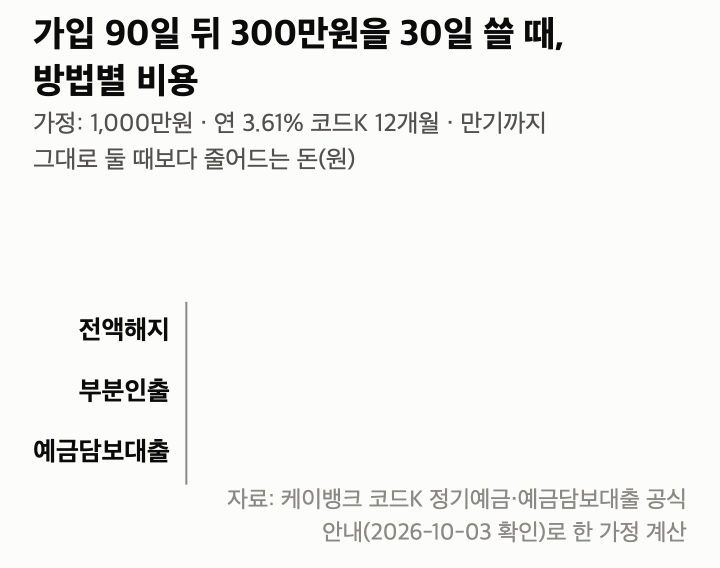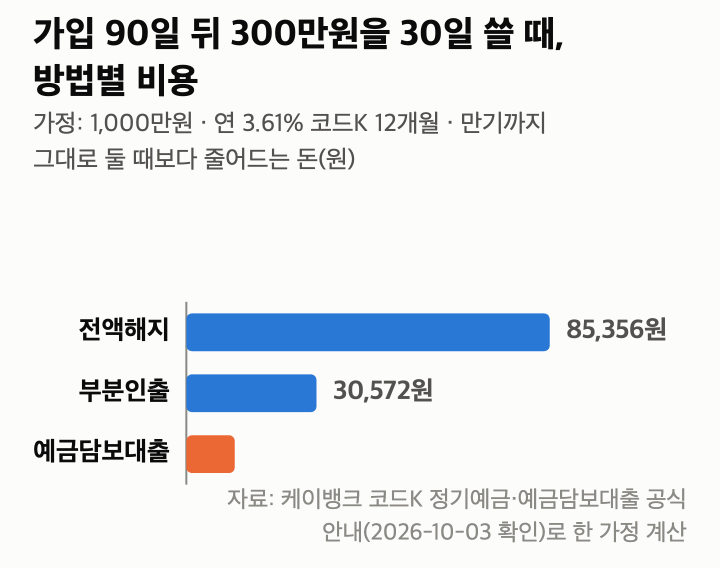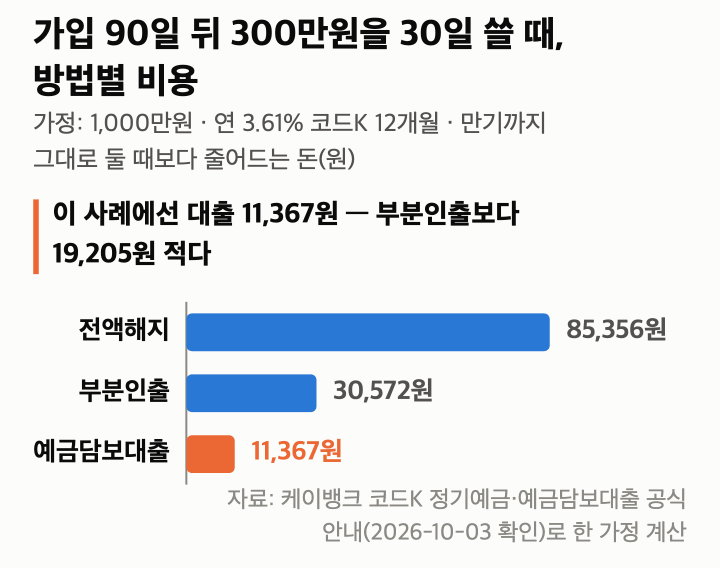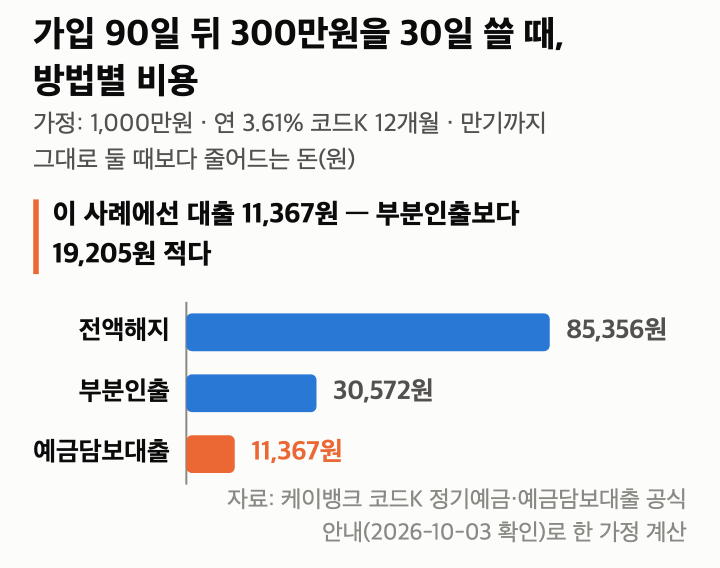
예금담보대출 중도해지 비교는 돈을 빌리는 기간에 따라 결과가 달라집니다. 가입 90일 된 1,000만원 정기예금으로 계산해 보니 예금담보대출 이자가 11,367원으로 가장 적었습니다.
같은 경우 부분인출은 30,572원, 전액해지는 85,356원만큼 만기까지 받을 세후 이자가 줄었습니다. 케이뱅크 코드K 정기예금에 연 3.61%로 넣었다고 가정한 계산이라, 내 예금의 금리와 가입일을 넣으면 숫자가 달라집니다.
금리와 조건은 케이뱅크 코드K 정기예금 상품 안내·상품설명서·특약과 예금·적금 담보대출 상품 안내에서 2026년 10월 3일 확인했습니다(금리 조회기준일 10월 1일).
세 가지 방법은 손해가 생기는 자리가 다릅니다
예금을 깨지 않고 돈을 마련하는 방법 하나와, 예금을 깨는 방법 두 가지를 나란히 놓았습니다.
마이너스통장 방식(한도대출)으로 빌리면 가산금리가 1.50%p라 같은 30일 이자가 12,600원입니다. 아래 계산은 만기일시상환(1.00%p) 기준입니다.
예금담보대출 중도해지 비교, 가입 90일 예금으로 계산했습니다
1년(365일)짜리 예금에 가입한 지 90일 됐을 때 300만원을 쓰고, 30일 뒤 같은 돈이 들어와 대출을 갚거나 새 예금에 넣는다고 봤습니다. 비교 기준은 아무것도 하지 않고 만기까지 뒀을 때 받는 세후 이자 305,406원입니다.
예금 이자는 일반과세 15.4%를 뗀 세후로 계산했고, 대출 이자는 세금과 상관없이 전액을 비용으로 넣었습니다. 케이뱅크 예금담보대출은 중도상환해약금이 면제이고 대출금 5천만원 이하는 인지세가 없어, 대출 쪽 비용은 이자뿐입니다.
세 방법의 비용만 놓으면 이렇습니다.
부분인출과 전액해지 쪽에는 새로 넣은 돈의 이자까지 들어 있어, 만기까지 받는 세후 이자는 각각 274,834원과 220,050원입니다.
전액해지 때 남은 700만원은 275일, 30일 뒤 돌아온 300만원은 245일 동안 새 예금에 넣고, 두 기간 모두 지금 고시 금리 연 3.40%가 그때도 유지된다고 가정했습니다.
부분인출 뒤 남은 700만원에 기존 약정금리 3.61%가 그대로 붙는다는 것도 이 비교의 전제입니다. 특약에는 부분인출 때 중도해지금리를 적용한다고만 적혀 있으니, 내 계좌의 인출 화면에서 예상 이자를 확인하는 편이 정확합니다.
코드K를 기간별로 깼을 때 남는 이자는 케이뱅크 정기예금 중도해지 글에서 따로 계산했습니다.
이 사례에서 대출은 부분인출보다 19,205원, 전액해지보다 73,989원 덜 들었습니다. 가장 큰 차이는 90일 동안 쌓인 약정 이자입니다. 300만원을 꺼내는 순간 그 90일분 이자가 연 3.61%가 아니라 중도해지금리 연 0.50%로 다시 계산됩니다.
해지·인출 때 받은 이자는 다시 굴리지 않고 현금으로 둔다고 봤고, 대출 이자도 같은 현금에서 낸다고 계산했습니다. 은행의 세금 끝수 처리에 따라 결과가 수십 원 달라질 수 있습니다.
내 예금으로 다시 계산하려면 앱에서 이것부터 봅니다
결과는 내 예금의 금리·가입일과 돈을 쓸 기간에 따라 달라집니다. 같은 계산을 내 숫자로 하려면 아래를 먼저 확인합니다.
- 약정금리·가입일·만기일 — 대출 금리는 이 약정금리에 만기일시상환 1.00%p, 마이너스통장 1.50%p를 더합니다
- 중도해지금리 표 — 가입할 때 고시된 표가 적용되고, 코드K는 30·90·180·270·330일을 채울 때마다 구간이 올라갑니다
- 부분인출 가능 여부 — 코드K는 만기 전 2회까지이고, 비과세종합저축으로 가입했거나 예금잔액이 최소가입금액(100만원) 이하면 할 수 없습니다
- 대출 조건 — 잔액의 95%까지 10만원 단위이고, 가입 후 2영업일 이내 예금은 담보로 쓸 수 없으며, 대출 만기는 예금 만기와 같아 연장되지 않습니다
- 만기까지 남은 날 — 계약기간 90일 이상인 코드K를 만기 전 14일 안에 해지하면 중도해지금리 대신 만기해지 금리가 붙습니다
대출 이자는 빌린 날수만큼 늘어나 300만원이면 하루 약 379원입니다. 몇 달씩 써야 하는 돈이라면 대출 이자가 깎이는 예금 이자를 넘을 수 있으니, 실제로 쓸 기간을 넣어 다시 계산해야 합니다.
KB국민은행 콘텐츠 「KB의 생각」도 대출 기간이 길면 중도해지가 나을 수 있다고 설명합니다. 부분인출을 할 수 없는 예금이라면 전액해지와 대출을 비교해야 하고, 이번 사례에서는 전액해지가 85,356원으로 가장 많이 줄었습니다.
케이뱅크 가계대출 상품설명서는 대출계약을 맺는 것만으로도 개인신용평점이 하락할 수 있다고 안내하니, 승인 여부와 신용 영향은 따로 확인해야 합니다.
예금을 깨기 전에 정리하면 이렇습니다
- 가입 90일 된 1,000만원 예금(연 3.61% 가정)에서 300만원을 30일 쓰면, 대출 이자 11,367원이 부분인출(30,572원)·전액해지(85,356원)로 줄어드는 이자보다 적었습니다.
- 부분인출이 더 든 가장 큰 까닭은 90일 동안 쌓인 약정 이자가 중도해지금리 연 0.50%로 다시 계산되기 때문입니다.
- 대출 이자는 하루 약 379원씩 늘어나므로, 오래 쓸 돈이면 기간을 넣어 다시 계산해야 합니다.
- 내 약정금리·가입일·중도해지금리 표·부분인출 가능 여부를 앱에서 먼저 확인합니다.
다음 글에서는 만기에 찾은 예금을 다른 은행으로 옮기려다 이체 한도에 막히는 경우를 다룹니다.
이어서 볼 글
이 글은 특정 상품 가입이나 대출 권유가 아닙니다. 금리·중도해지금리·부분인출·대출 조건은 케이뱅크 코드K 정기예금 상품 안내(금리 조회기준일 2026-10-01)·상품설명서·특약과 예금·적금 담보대출 상품 안내를 2026년 10월 3일 확인한 것입니다.
금액은 1,000만원·연 3.61%·12개월 계좌를 가정한 계산입니다. 새로 넣는 예금은 10월 1일 고시 금리가 유지된다고 봤고, 예금 이자는 15.4%를 뗀 세후입니다. 은행의 세금 끝수 처리에 따라 수십 원 차이 날 수 있습니다.
업데이트 · 2026-10-03 확인 기준입니다. 고시 금리나 가산금리가 바뀌면 계산 결과도 달라집니다.