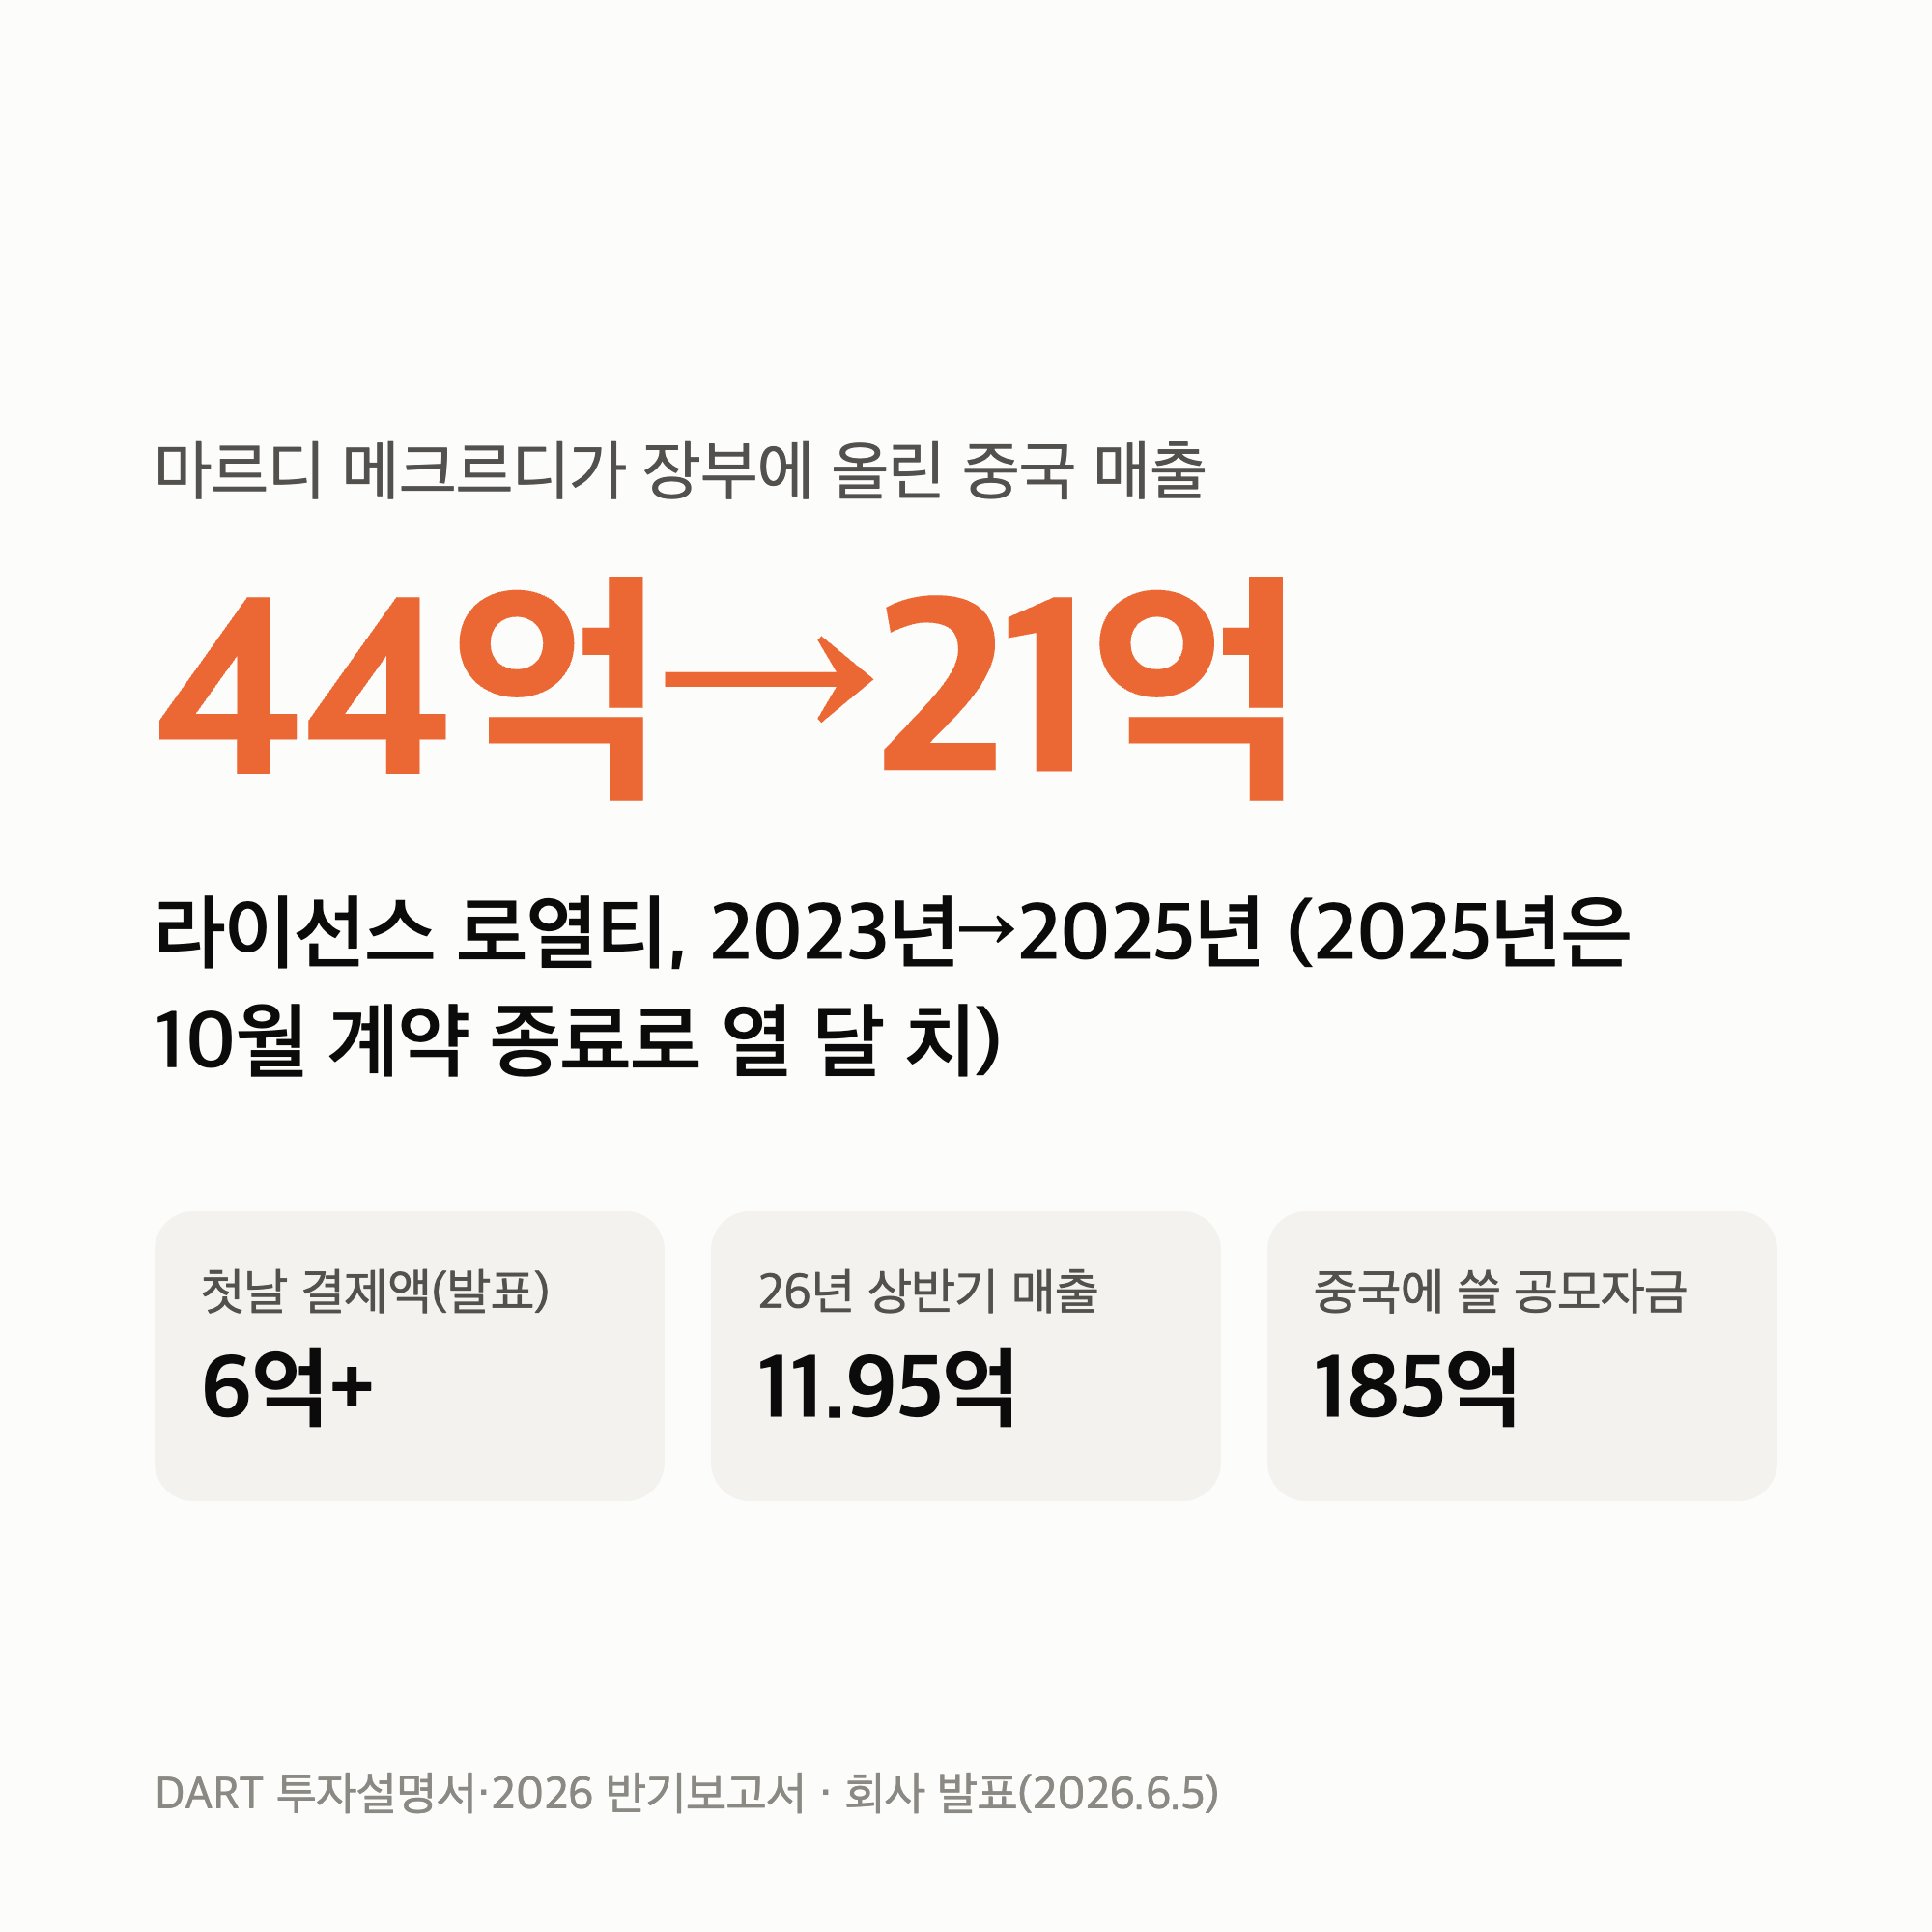
K패션 중국 진출 사례로 요즘 가장 많이 도는 브랜드는 마르디 메크르디입니다.
6월 5일 중국 온라인 몰 세 곳을 한꺼번에 열고 첫날 6억 원어치를 팔았다고 발표했습니다.
그런데 회사 반기보고서에 찍힌 2026년 상반기 중국 매출은 11.95억 원이었습니다.
숫자가 틀린 건 아닙니다.
중국에 들어가는 길을 바꾸는 중이라 그렇습니다.
확인한 자료는 각 회사의 공시(투자설명서·반기보고서)와 보도자료를 인용한 기사이고, 확인한 날은 2026년 10월 1일입니다.
남에게 맡기면 로열티가 들어오고, 직접 들어가면 매출과 비용이 함께 들어옵니다.
K패션 중국 진출은 네 갈래로 나뉩니다
중국은 땅이 넓고 유통이 복잡해서 작은 브랜드가 혼자 뚫기 어렵습니다.
그래서 길이 갈립니다.
어느 길로 가느냐에 따라 브랜드 장부에 들어오는 돈의 이름이 달라집니다.
| 길 | 대표 사례 | 브랜드 장부에 들어오는 돈 |
|---|---|---|
| 바이어에게 판다 | 르셉템버 | 도매 대금 |
| 파트너에게 맡긴다 | 미스토홀딩스가 맡은 브랜드들 | 로열티·공급 대금 |
| 현지 대기업과 합작 | 무신사 × 안타스포츠 | 지분만큼의 손익 |
| 직접 들어간다 | 마르디 메크르디 · F&F | 매출 전부, 비용 전부 |
빌려주는 쪽과 빌리는 쪽의 손익이 어떻게 갈리는지는 라이선스 브랜드 수익구조 글에서 공시로 비교해 두었습니다.
들어가는 시장 자체가 빠르게 크고 있지는 않습니다.
중국 국가통계국 집계로 2025년 의류·신발·모자·직물류 소매판매액은 1조 5,215억 위안으로 3.2% 늘었습니다.
같은 해 온라인으로 팔린 입는 상품은 1.9% 느는 데 그쳤습니다.
그래도 한국 브랜드는 계속 들어갑니다.
산업통상부 집계로 2025년 한국의 대중국 섬유류 수출은 13.7억 달러로, 미국(12.7억 달러)을 넘어 1위가 됐습니다.
같은 해 중국에 오프라인 매장을 연 한국 패션 브랜드는 20곳이었습니다.
맡기는 길은 싸게 들어가는 대신, 브랜드 몫이 작습니다
가장 가벼운 길은 중국 바이어에게 옷을 도매로 넘기는 것입니다.
마뗑킴과 같은 회사(하고하우스)가 운영하는 르셉템버가 이 길을 갑니다.
한남 매장의 중국인 매출 비중
18% → 30% (2026년 3~4월)
매장도 재고도 바이어가 떠안으니 브랜드가 쓰는 돈이 적습니다.
대신 바이어가 고른 옷만 나가고, 매장에서 브랜드가 어떻게 보일지는 바이어가 정합니다.
한 단계 더 가면 현지 사업을 통째로 파트너에게 맡깁니다.
휠라홀딩스에서 이름을 바꾼 미스토홀딩스가 이 자리의 대표 회사입니다.
미스토는 티몰·샤오훙수·더우인 채널을 직접 운영하고, 왕홍(인플루언서) 섭외와 라이브 커머스까지 안에서 처리합니다.
브랜드 입장에서는 돈을 거의 안 쓰고 중국 매장과 온라인 몰을 얻는 셈입니다.
문제는 파트너의 매출이 늘어도 브랜드 장부에는 그중 일부만 들어온다는 점입니다.
마르디 메크르디가 그 예입니다.
보도에 따르면 미스토를 통한 마르디의 중국 매출은 한 해 190% 늘었습니다.
그런데 마르디 장부의 중국 매출은 2023년 44.44억 원에서 2024년 35.5억 원으로 오히려 줄었습니다.
파트너가 판 금액과 브랜드가 받는 돈은 다른 숫자입니다.
두 숫자가 왜 반대로 움직였는지는 공시에 나오지 않습니다.
규모 차이는 이 정도입니다.
미스토의 중화권 브랜드 유통 매출(여러 브랜드 합산)은 2025년 2분기 한 분기만 440억 원이었고, 같은 해 상반기 마르디 장부의 중국 매출은 16.85억 원이었습니다.
무신사 차이나는 안타스포츠와 60 대 40으로 합작했습니다
세 번째 길은 중국 대기업과 회사를 같이 차리는 것입니다.
무신사는 2025년 8월 27일 중국 최대 스포츠웨어 그룹 안타스포츠와 합작법인 ‘무신사 차이나’를 세운다고 발표했습니다.
무신사가 경영권을 갖고, 안타는 이사회를 통해 전략과 재무 관리를 맡습니다.
첫 해외 편집숍인 상하이 안푸루점에는 59개 브랜드가 들어갔고, 그중 44개가 한국 브랜드입니다.
초기 숫자는 이렇습니다.
진출 100일 거래액
약 100억 원 (2025년 9월 19일~12월 27일)
상하이 2개 매장 방문객
100만 명 돌파 (2025년 12월~2026년 3월)
목표는 2030년까지 매장 100개, 온·오프라인 합산 매출 1조 원입니다.
이 길에는 먼저 간 선례가 있습니다.
코오롱스포츠는 2017년 안타와 50 대 50으로 합작했습니다.
브랜드와 상품 기획은 코오롱이, 유통과 매장은 안타가 맡았습니다.
그 합작법인의 상반기 매출은 2020년 151억 원에서 2025년 3,930억 원이 됐습니다.
여기부터는 제 해석입니다.
합작은 혼자서 풀기 가장 어려운 매장 자리 문제를 파트너의 유통망으로 푸는 길입니다.
대신 이익도 지분만큼 나눕니다.
마르디 메크르디 중국 직진출, 로열티를 놓고 직접 들어간 이유
네 번째 길은 법인을 세우고 직접 파는 것입니다.
마르디 메크르디는 라이선스를 끝내고 이 길로 옮겼습니다.
↓
↓
↓
오픈 첫날 숫자는 회사 발표 기준으로 이렇습니다.
구매자 · 주문
약 7,000명 · 약 7,100건 (티몰에서만 약 2,300명)
이 숫자는 그대로 회사 매출이 되지 않습니다.
아래 그림은 마르디가 장부에 올린 중국 매출입니다.
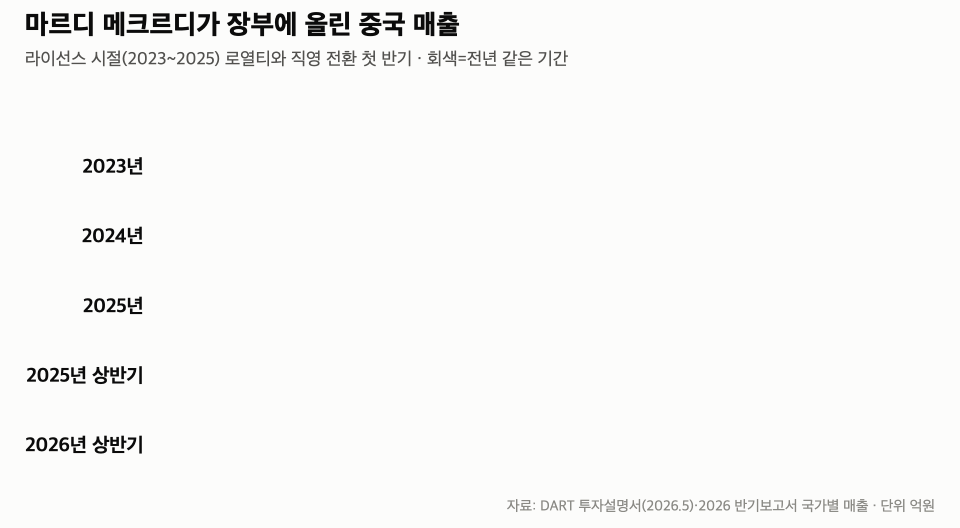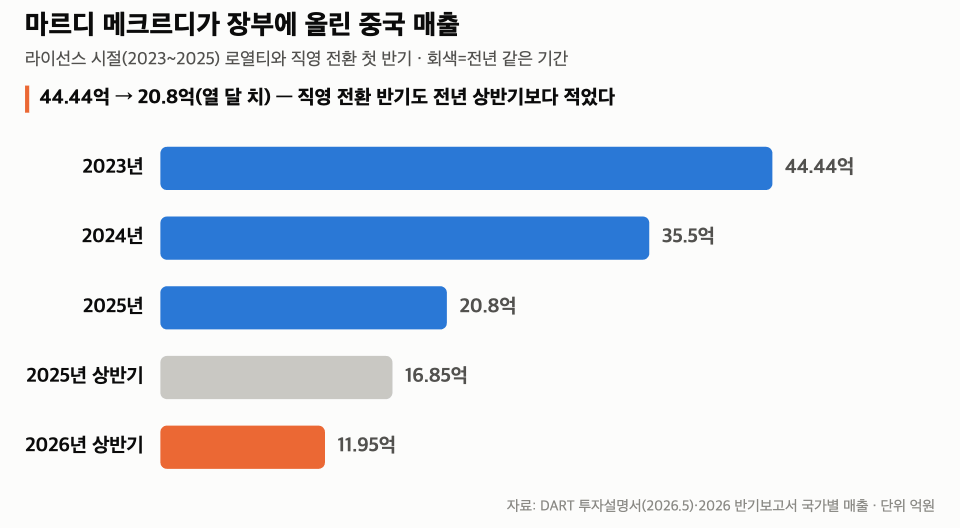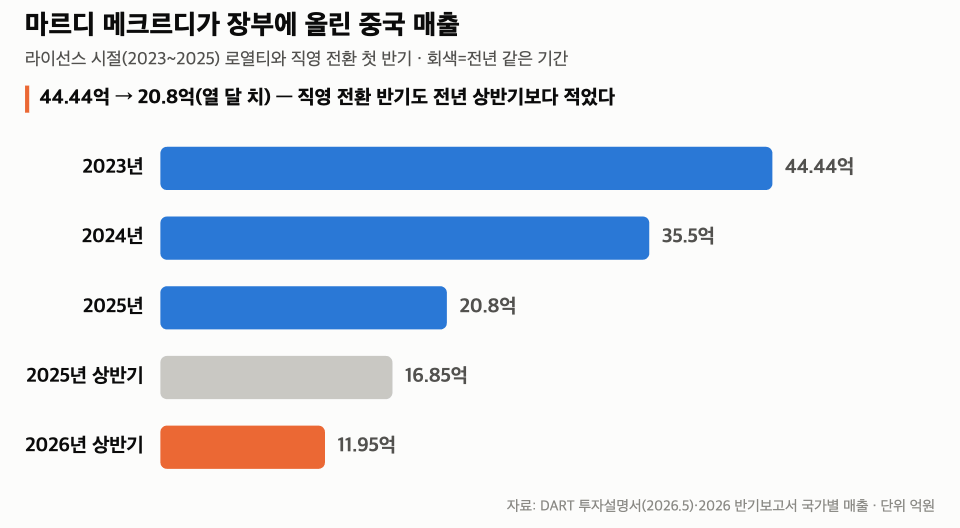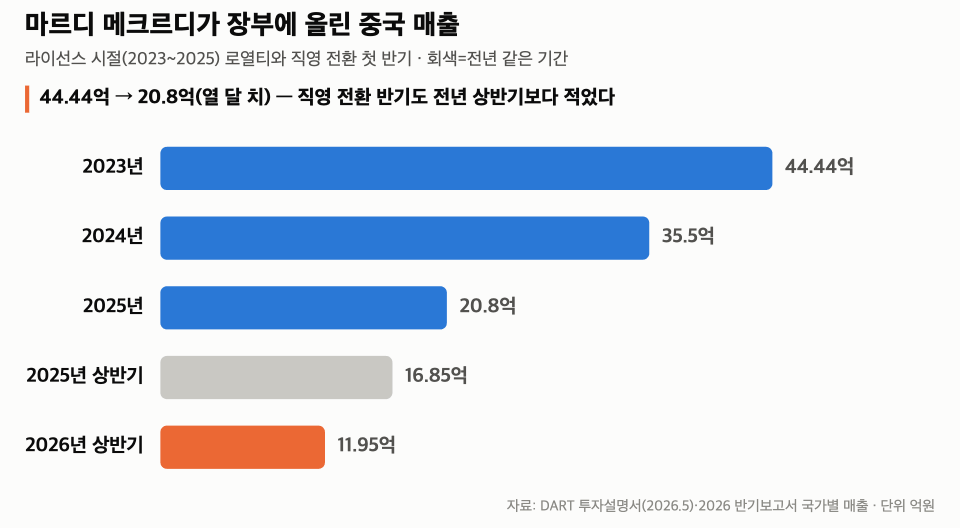
여기서 볼 곳은 맨 아래 주황색 막대입니다.
직영으로 바꾼 반기의 중국 매출 11.95억 원은 전년 상반기 16.85억 원보다 29% 적습니다.
그중 상하이 법인이 올린 매출은 7.26억 원이고, 법인은 2.72억 원 순손실을 냈습니다.
상반기 6개월 가운데 직접 판 기간은 6월 5일부터 한 달이 채 안 됐습니다.
첫날 6억과 6월 25억은 결제된 금액(거래액) 기준으로 보입니다.
6월 거래액 25억 원과 법인 매출 7.26억 원의 차이를 공시는 설명하지 않습니다.
회사 발표의 6억·25억이 정확히 어떤 기준인지는 공시에 나오지 않습니다. 2025년 로열티 20.8억은 10월에 계약이 끝나 열 달 치 금액입니다.
그럼 왜 바꿨을까요.
마르디는 6월 8일 코스닥에 상장했고, 그 투자설명서에 이유가 적혀 있습니다.
라이선스 시절 현지에서 무슨 일이 있었는지는 보도에 나옵니다.
파트너 쪽이 제조와 유통을 모두 맡아 디자인 통일성을 지키기 어려웠고, 가품 유통 논란도 있었습니다.
계약이 끝나기 전 재고를 털면서 최대 50% 가까이 할인해 팔았고, 중화권 매장 28개 대부분이 문을 닫았습니다.
중국 티몰에 중국 안 매장(국내점)을 열려면 원칙적으로 중국 본토 법인이 있어야 합니다.
해외 법인으로도 열 수 있는 티몰 글로벌은 해외 직구(수입품) 몰입니다.
직접 팔려면 법인부터 세워야 하는 이유입니다.
직접 들어가면 비용도 직접 냅니다.
투자설명서에는 공모자금 약 440억 원 중 185억 원을 중국에 쓴다고 적혀 있습니다.
판매채널에 145억 원, 마케팅에 40억 원입니다.
상하이 플래그십 (2026년)
약 30억 원 · 안푸루 742㎡, 전 세계 마르디 매장 중 최대
숍인숍
2026년 5억 원 · 2027·2028년 각 30억 원 (해마다 5곳씩)
회사도 위험을 적어 두었습니다.
안정적으로 로열티를 받던 구조를 버리면 재고·인력·임차 비용과 위험이 커진다는 내용입니다.
회사 전체로는 2026년 상반기 매출이 424.7억 원으로 전년보다 33.5% 줄었고, 영업이익은 22.3억 원으로 83% 줄었습니다.
줄어든 매출 214억 원 가운데 중국 몫은 4.9억 원, 일본은 26.6억 원이었고 나머지 대부분은 국내였습니다.
그러니 이 감소를 중국 직진출 탓으로 볼 근거는 없습니다.
다만 본업이 줄어드는 해에 185억 원을 새 시장에 거는 결정이라는 점은 분명합니다.
먼저 직진출한 F&F는 6년 만에 9,603억이 됐습니다
직진출이 성공하면 어떤 모습인지는 F&F가 보여줍니다.
F&F는 2019년 100% 자회사를 세우고 합작 파트너 없이 MLB로 중국에 들어갔습니다.
매장은 현지 대리상이 운영하고, F&F는 대리상에게 물건을 넘기는 구조입니다.
아래 그림은 F&F 중국 법인의 연간 매출입니다.
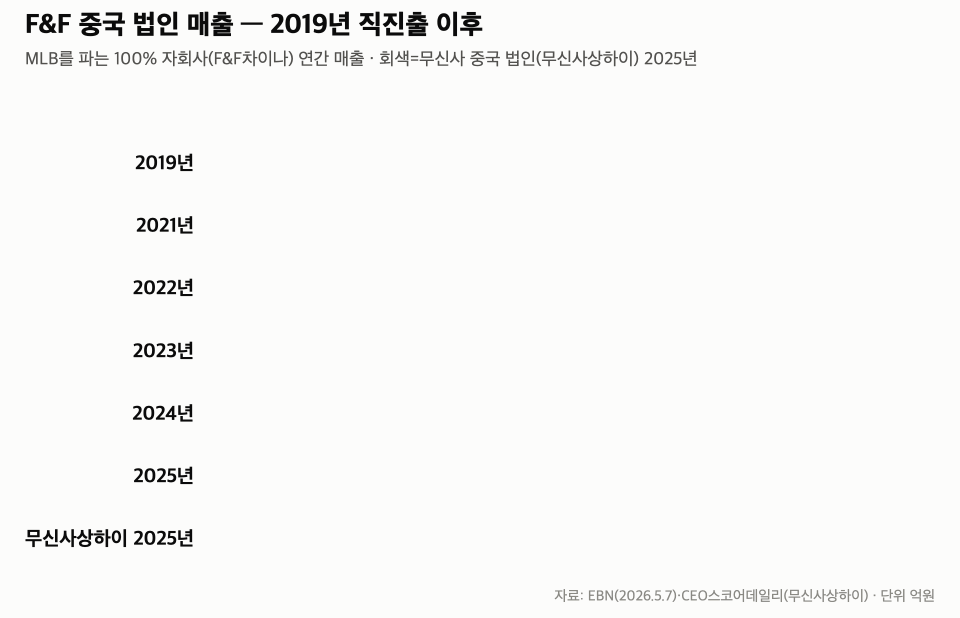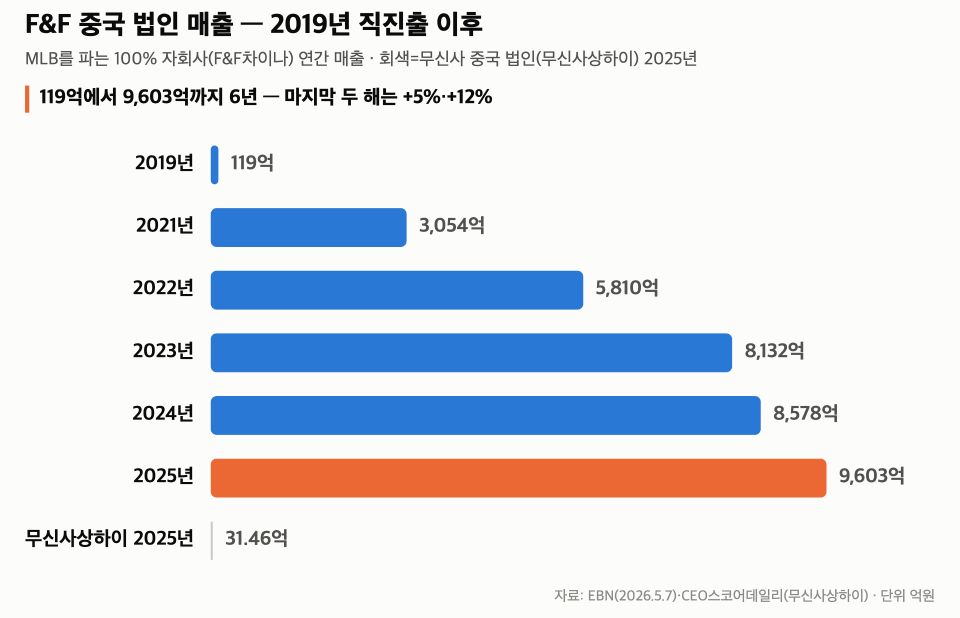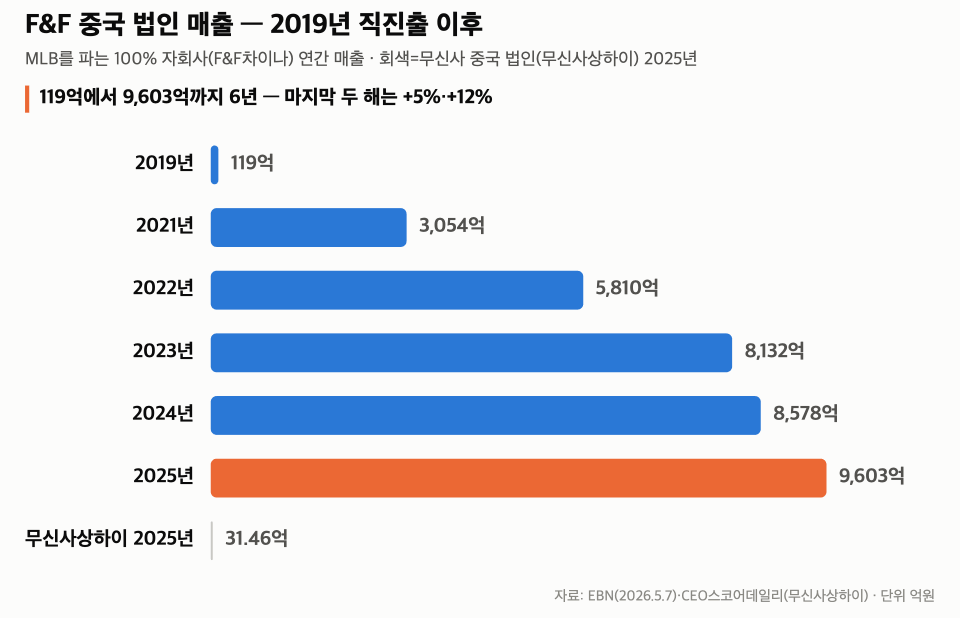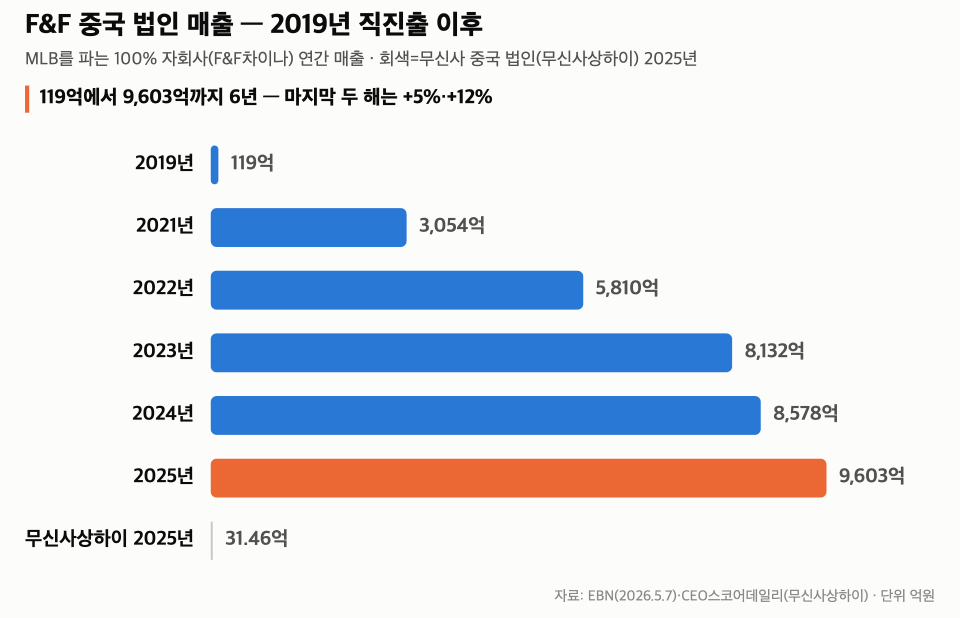
여기서 볼 곳은 2021~2023년의 가파른 계단과 그 뒤의 완만한 기울기입니다.
매장 수는 2025년 말 1,078개이고, 2026년 말에도 1,094개 수준에 그칠 것으로 전망됩니다.
2026년 2분기 중국 매출은 1,776억 원으로 4.1% 느는 데 그쳤습니다.
같은 직진출이 반대로 간 사례도 있습니다.
이랜드의 중국 패션 법인 3곳 매출은 2015년 2조 3,373억 원에서 2018년 1조 3,651억 원으로 약 42% 줄었습니다.
2016년 사드 보복과 중국 경기 둔화가 겹친 시기였습니다.
직접 들어가면 잘될 때의 몫도, 안될 때의 손실도 전부 브랜드 것입니다.
K패션 중국 진출에서 많이 묻는 3가지
Q1. 중국 진출 실패 사례는 어떤 게 있나요?
이랜드는 중국 패션 법인 매출이 2015년 2조 3,373억 원에서 2018년 1조 3,651억 원으로 줄었고, 이마트·롯데마트는 사드 보복 뒤 중국 점포를 팔고 나왔습니다.
Q2. 한국 패션 브랜드를 중국에 유통하려면 어디서부터 시작하나요?
매장·재고 부담이 가장 적은 길은 바이어 도매이고, 현지 몰 운영까지 맡기려면 파트너 위탁, 티몰 국내점에 직접 서려면 중국 본토 법인이 필요합니다.
Q3. 중국 소비자 반응은 어떤가요?
무신사 상하이 2개 매장은 넉 달 만에 방문객 100만 명을 넘겼고 구매자의 85% 이상이 MZ세대였으며, 마르디는 오픈 첫날 약 7,000명이 샀다고 발표했습니다.
저는 앞으로 “중국 첫날 매출 ○억” 같은 발표를 보면, 그 회사가 어느 길로 들어갔는지와 다음 분기 공시의 중국 매출부터 확인하기로 했습니다.
다음에는 11월 중순 나오는 마르디 메크르디 3분기 보고서에서 직영 첫 분기 중국 매출이 얼마로 찍히는지 이어서 보겠습니다.
이어서 볼 글
업데이트 · 마르디 메크르디 3분기 보고서와 무신사 차이나 선전 매장 개점(10월 31일 예정)이 나오면 숫자를 고치겠습니다.
글에 참고한 자료들
- DART — 피스피스스튜디오 투자설명서(2026.5) 국가별 매출·중국 전략·공모자금 사용 계획
- DART — 피스피스스튜디오 반기보고서(2026.6) 상반기 매출·중국 매출·상하이 법인 매출과 손익
- 더밸류뉴스 — 마르디 중국 오픈 첫날 6억
- 이데일리 — 7,000명 구매·자사몰 회원 45만
- 어패럴뉴스 — 6월 거래액 약 25억
- 더벨 — 라이선스 종료·할인 처분·매장 28개, 미스토 중화권 유통 매출
- 비즈워치 — 미스토 경유 진출, 이듬해 190%
- 뉴스핌 — 상하이 플래그십 742㎡
- 서울경제 — 르셉템버 26 F/W 중화권 홀세일 75% 증가
- 이투데이 — 미스토 중화권 채널 직접 운영
- 아시아경제 — 마뗑킴 홍콩·마카오·대만 5년 1,615억
- 시대 — 마리떼 상하이 신천지 1호점
- 뉴시스 — 무신사·안타 합작법인 60:40
- 뉴스핌 — 무신사 차이나 100일 거래액
- 네이트 — 무신사 스토어 상하이 안푸루 59개 브랜드
- 다음 — 상하이 2개 매장 방문객 100만
- CEO스코어데일리 — 무신사상하이 2025년 실적
- 서울경제 — 2030년 매장 100개·매출 1조 목표
- 아시아경제 — 코오롱스포츠 차이나 상반기 매출
- EBN — F&F 중국 법인 연도별 매출
- 한국경제TV — F&F 2026년 2분기 중국 매출
- 일요시사 — 이랜드 중국 패션 법인 매출
- 서울신문 — 이마트 중국 점포 매각(2017)
- 아시아경제 — 롯데마트 중국 점포 매각(2018)
- 국제섬유신문 — 무신사 선전 매장 10월 31일 개점
- 안타스포츠 IR — 2025년 연간 실적
- AppInChina — 티몰 국내점과 티몰 글로벌 입점 요건
- 중국 국가통계국 — 2025년 사회소비품 소매총액
- 서울신문 — 대중 섬유류 수출 1위·2025년 20개 브랜드 매장 개설
※ 이 글은 투자 권유가 아닙니다. 상장사 수치는 금융감독원 전자공시(투자설명서·반기보고서) 연결 기준이고, 비상장사·합작법인 수치와 첫날·첫 달 판매액은 회사 발표를 인용한 보도이며, 2026년 10월 1일에 확인했습니다.
※ 중국 국가통계국 소매판매액은 일정 규모 이상(限额以上) 업체만 집계한 값이라 중국 의류 시장 전체 규모가 아닙니다.