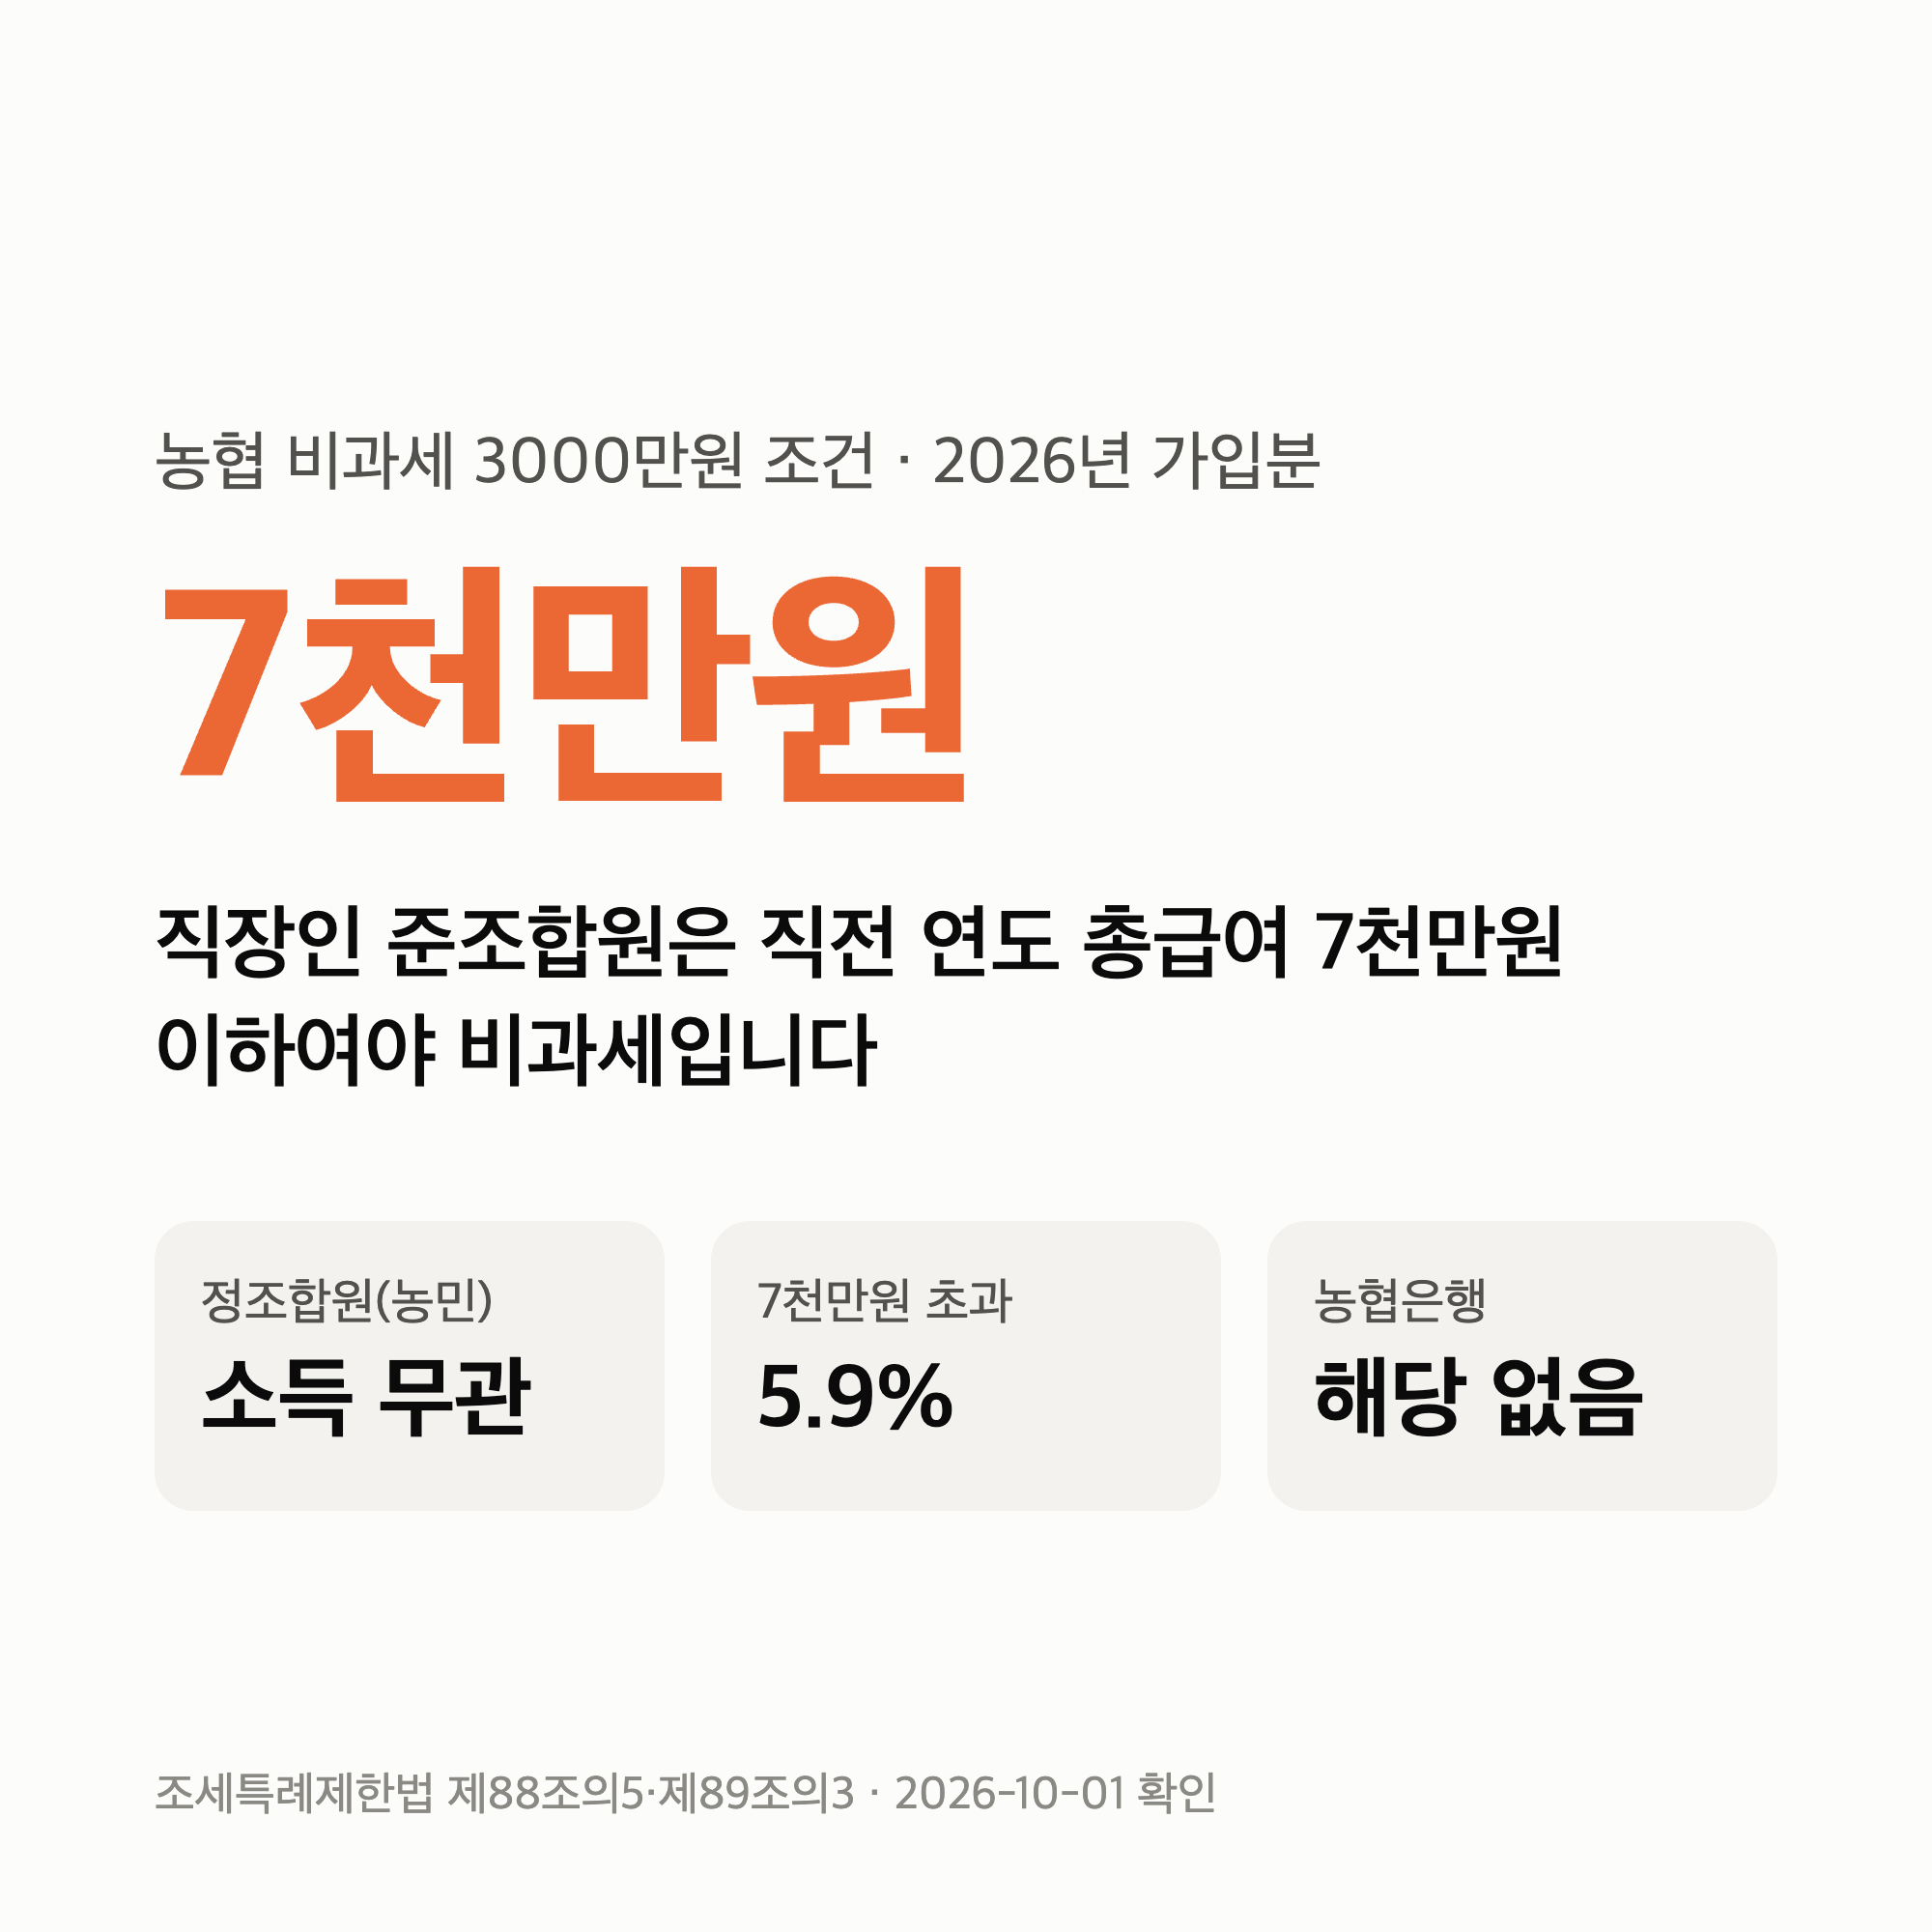
농협 비과세 3000만원 조건은 2026년부터 사람에 따라 갈립니다.
농사짓는 조합원은 소득과 상관없이 비과세이고, 직장인 준조합원은 직전 연도 총급여 7천만원 이하여야 비과세입니다.
그리고 이 혜택은 지역농협·축협 예탁금에만 있습니다.
농협은행(NH농협은행) 예금에는 없습니다.
확인한 자료는 국가법령정보센터의 조세특례제한법·같은 법 시행령·농업협동조합법 원문이고, 확인한 날은 2026년 10월 1일입니다.
연봉 7천만원을 넘는 준조합원이 올해 가입하면 5.9%, 내년 1월부터 가입하면 9.5%를 뗍니다.
농협 비과세 예탁금은 누가 가입하느냐로 세율이 갈립니다
조합 예탁금 비과세는 조세특례제한법 제89조의3이 정합니다.
2025년 12월 31일까지 가입한 예탁금은 이자소득세가 없습니다.
2026년 가입분은 5%, 2027년 이후 가입분은 9%를 원천징수합니다.
다만 같은 조 제2항이 예외를 둡니다.
아래에 해당하는 사람은 2028년 12월 31일까지 가입해도 비과세입니다.
농사짓는 정조합원
소득 기준 없음 — 농협·수협·산림조합의 조합원이면 연봉과 상관없습니다
직장인 준조합원
직전 연도 총급여 7천만원 이하 — 근로소득만 있는 사람 기준입니다
사업·금융소득이 있는 준조합원
종합소득금액 6천만원 이하 — 총급여가 7천만원을 넘으면 이 기준도 못 씁니다
여기서 갈리는 낱말이 ‘조합원’입니다.
시행령 제83조의3은 예탁금 비과세 대상을 조합원·준조합원·계원·준계원·회원으로 넓게 적습니다.
그런데 소득을 묻지 않는 예외(법 제88조의5 제2항 제1호 가목)는 “대통령령으로 정하는 조합의 조합원"이라고만 적습니다.
시행령 제82조의5 제2항은 그 조합을 농협·수협·산림조합으로 정합니다.
준조합원이라는 말이 빠져 있습니다.
그래서 도시에 사는 직장인이 가입금을 내고 준조합원이 됐다면, 소득 기준을 통과해야 비과세입니다.
2025년 12월 31일 연합뉴스 보도도 같은 내용이었습니다.
총급여 7천만원 이하 준조합원은 3년간 비과세를 받고, 7천만원(종합소득금액 6천만원)을 넘는 준조합원은 빠진다고 적었습니다.
농협 비과세 3000만원 조건은 다섯 가지입니다
지역농협 창구에서 비과세로 넣으려면 아래를 모두 갖춰야 합니다.
| 조건 | 내용 | 근거 |
|---|---|---|
| 나이 | 가입할 때 만 19세 이상 | 조특법 제89조의3 |
| 자격 | 조합원 또는 준조합원 | 시행령 제83조의3 |
| 한도 | 1인당 3,000만원 | 시행령 제83조의3 |
| 소득 | 준조합원은 총급여 7천만원 이하 | 조특법 제88조의5 |
| 증명 | 세무서 소득확인증명서 제출 | 시행령 제83조의3 |
한도 3,000만원은 농협·수협·산림조합·신협·새마을금고 예탁금을 모두 합친 1인당 금액입니다.
여러 곳에 나눠 넣어도 늘어나지 않는다는 점은 새마을금고 비과세 예탁금 글에 정리해 두었습니다.
소득 기준은 가입하는 해의 직전 연도로 봅니다.
2026년에 가입하면 2025년 총급여가 기준입니다.
준조합원은 출자금이 아니라 가입금을 냅니다
농업협동조합법 제20조는 준조합원을 이렇게 정합니다.
누가
그 지역농협 구역에 주소나 거소가 있는 사람 — 조합이 사업 이용이 적당하다고 인정한 사람입니다
무엇을 내나
정관으로 정한 가입금과 경비 — 금액은 조합마다 다릅니다
사는 곳 근처 지역농협에서 준조합원이 되는 이유가 여기 있습니다.
신협이 출자금 1좌로 조합원이 되는 것과 다른 점입니다.
정조합원은 문턱이 다릅니다.
같은 법 제19조와 시행령 제4조가 정한 농업인이어야 합니다.
- 1,000㎡ 이상 농지를 경영하거나 경작하는 사람
- 1년에 90일 이상 농업에 종사하는 사람
- 농지에 330㎡ 이상 시설을 짓고 원예작물을 재배하는 사람
- 660㎡ 이상 농지에서 채소·과수·화훼를 재배하는 사람
정조합원은 둘 이상의 지역농협에 가입할 수 없습니다.
농협은행 예금에는 비과세가 없습니다
이름에 ‘농협’이 들어가도 두 곳은 다른 금융회사입니다.
비과세 대상은 시행령 제82조의5 제1항이 적은 “농업협동조합법 제2조 제1호에 따른 조합"입니다.
제2조는 조합을 지역조합(지역농협·지역축협)과 품목조합으로 정합니다.
NH농협은행은 여기에 들지 않습니다.
그래서 축협 예탁금은 비과세 대상이고, 농협은행 정기예금은 일반 예금처럼 15.4%를 뗍니다.
수협도 같습니다.
수협 정기예금 글에서 다뤘듯 수협은행에는 비과세 예탁금이 없습니다.
지역농협 예탁금이 몇 %면 농협은행 3.55%를 이길까요
농협은행 NH올원e예금 1년 금리는 우대 조건 없이 3.55%입니다(10월 1일 금감원 공시 수집분).
3,000만원을 넣으면 15.4%를 떼고 세후 900,990원입니다.
아래 그림은 지역농협 예탁금이 이 세후 이자를 넘으려면 세율별로 몇 %가 필요한지 보여줍니다.
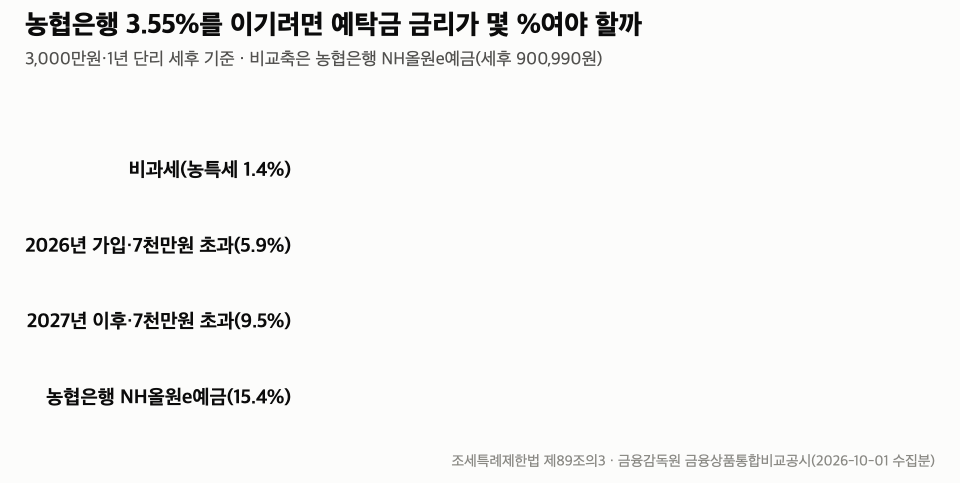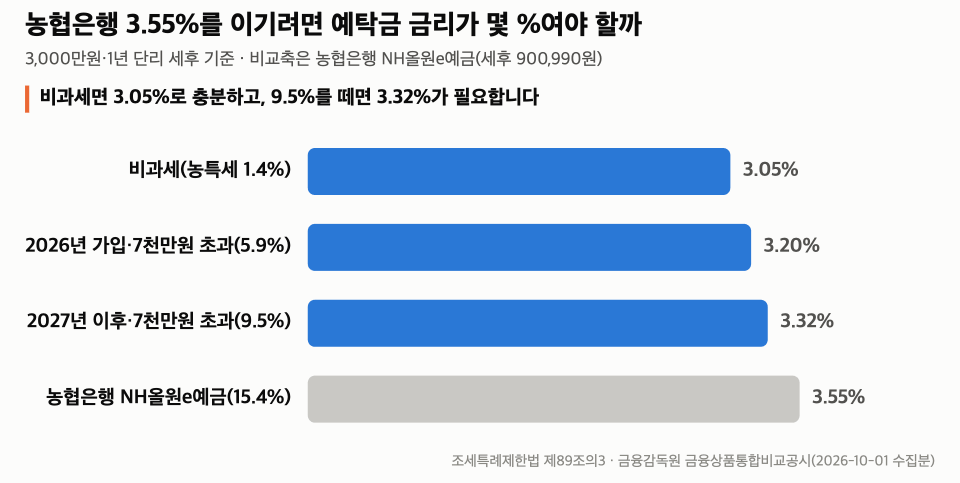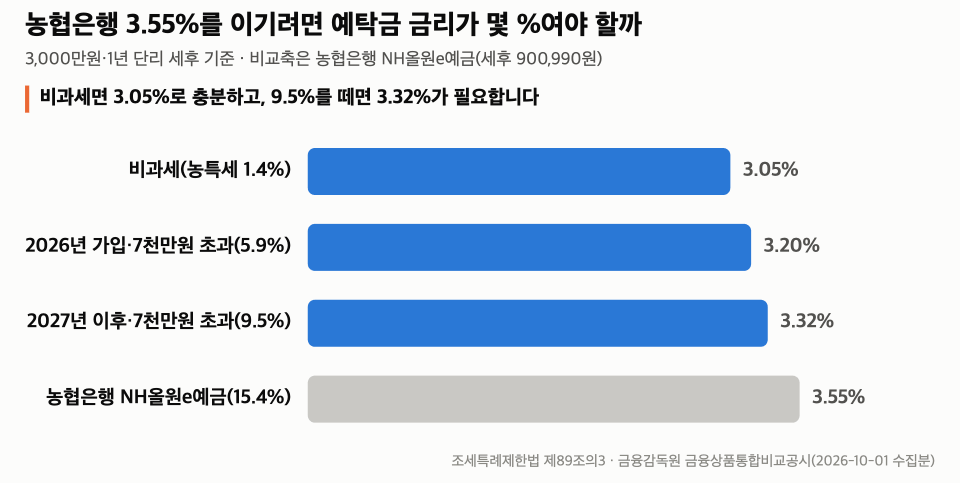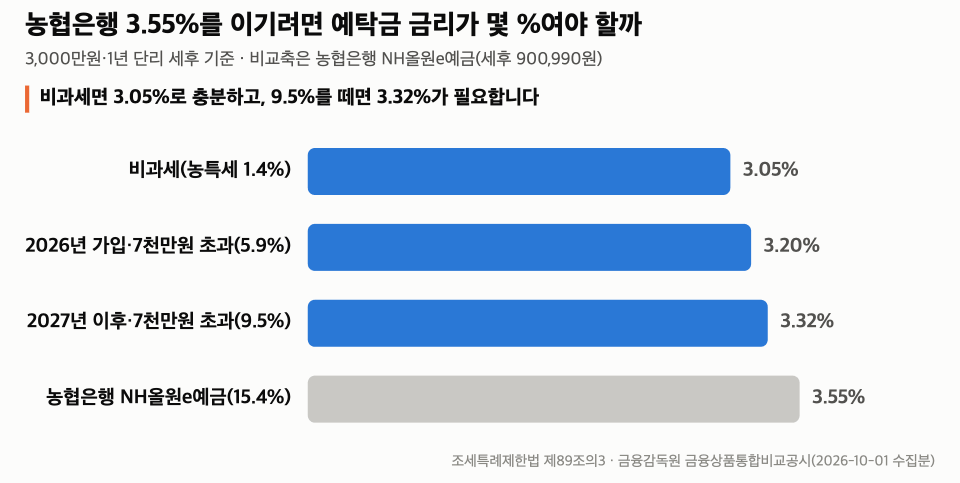
여기서 볼 곳은 맨 위 막대와 맨 아래 막대의 차이입니다.
비과세(1.4%)면 3.05%만 돼도 농협은행 3.55%보다 많이 받습니다.
연봉 7천만원을 넘는 준조합원은 올해 가입하면 3.20%, 내년에 가입하면 3.32%가 있어야 앞섭니다.
같은 3,000만원을 연 3.2%에 1년 넣는다고 하면 세후 이자는 이렇습니다(세전 960,000원, 계산 예시).
- 비과세(농특세 1.4%만): 946,560원
- 2026년 가입·7천만원 초과(5.9%): 903,360원
- 2027년 이후 가입·7천만원 초과(9.5%): 868,800원
- 일반 예금(15.4%): 812,160원
여기부터는 제 해석입니다.
7천만원을 넘는 준조합원이 지역농협 예탁금을 생각하고 있다면, 12월 31일 전에 가입하는 쪽이 3.2% 기준 34,560원을 더 받습니다.
다만 실제 예탁금 금리는 조합마다 다르므로, 위 손익분기 금리와 창구 금리를 놓고 비교해야 합니다.
정리 — 다섯 줄
- 농협 비과세 3000만원 조건은 만 19세 이상, 조합원 또는 준조합원, 1인당 3,000만원(모든 조합 합산)입니다.
- 2026~2028년 가입분은 농사짓는 정조합원이면 소득과 상관없이 비과세, 준조합원은 직전 연도 총급여 7천만원 이하(또는 종합소득금액 6천만원 이하)여야 비과세입니다.
- 7천만원을 넘는 준조합원은 2026년 가입분 5.9%, 2027년 이후 가입분 9.5%를 뗍니다.
- 준조합원은 그 농협 구역에 주소나 거소가 있어야 하고, 출자금이 아니라 정관으로 정한 가입금을 냅니다.
- 비과세는 지역농협·축협 예탁금에만 있고 농협은행에는 없으며, 비과세면 예탁금 3.05%가 농협은행 3.55%보다 세후로 많습니다.
저는 조합 예탁금을 볼 때 금리보다 먼저 ‘정조합원인지, 준조합원인지’를 묻기로 했습니다.
다음 글은 오늘(10월 1일) 저녁, 2026년 10월 공모주 청약·상장 일정을 한 표로 정리합니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
이 글은 세무 상담이나 특정 조합 추천이 아닙니다. 세율·자격은 2026년 10월 1일 국가법령정보센터의 조세특례제한법 제88조의5·제89조의3, 같은 법 시행령 제82조의5·제83조의3, 농업협동조합법 제2조·제19조·제20조, 같은 법 시행령 제4조 원문 기준입니다.
농협은행 금리는 금융상품통합비교공시(금융감독원) 2026년 10월 1일 수집분이고, 3.2%는 계산 예시입니다. 세후 이자는 단리 1년 기준이며, 준조합원 가입금과 실제 예탁금 금리는 각 지역농협에서 확인이 필요합니다.
업데이트 · 조세특례제한법 제89조의3이나 시행령이 바뀌면 조건 표를 고치겠습니다.
글에 참고한 자료들
- 조세특례제한법 제89조의3(조합등예탁금에 대한 저율과세 등) — 국가법령정보센터
- 조세특례제한법 제88조의5(조합 등 출자금 등에 대한 과세특례) — 국가법령정보센터
- 조세특례제한법 시행령 제83조의3(조합등예탁금의 요건 등) — 국가법령정보센터
- 조세특례제한법 시행령 제82조의5(조합등출자금의 비과세 요건 등) — 국가법령정보센터
- 농업협동조합법 제20조(준조합원) — 국가법령정보센터
- 농업협동조합법 시행령 제4조(지역농업협동조합의 조합원의 자격) — 국가법령정보센터
- '농기자재 부가세 영세율' 등 국세 특례 14건 일몰 연장 — 연합뉴스(2025-12-31)
- 금융감독원 금융상품통합비교공시 — 정기예금