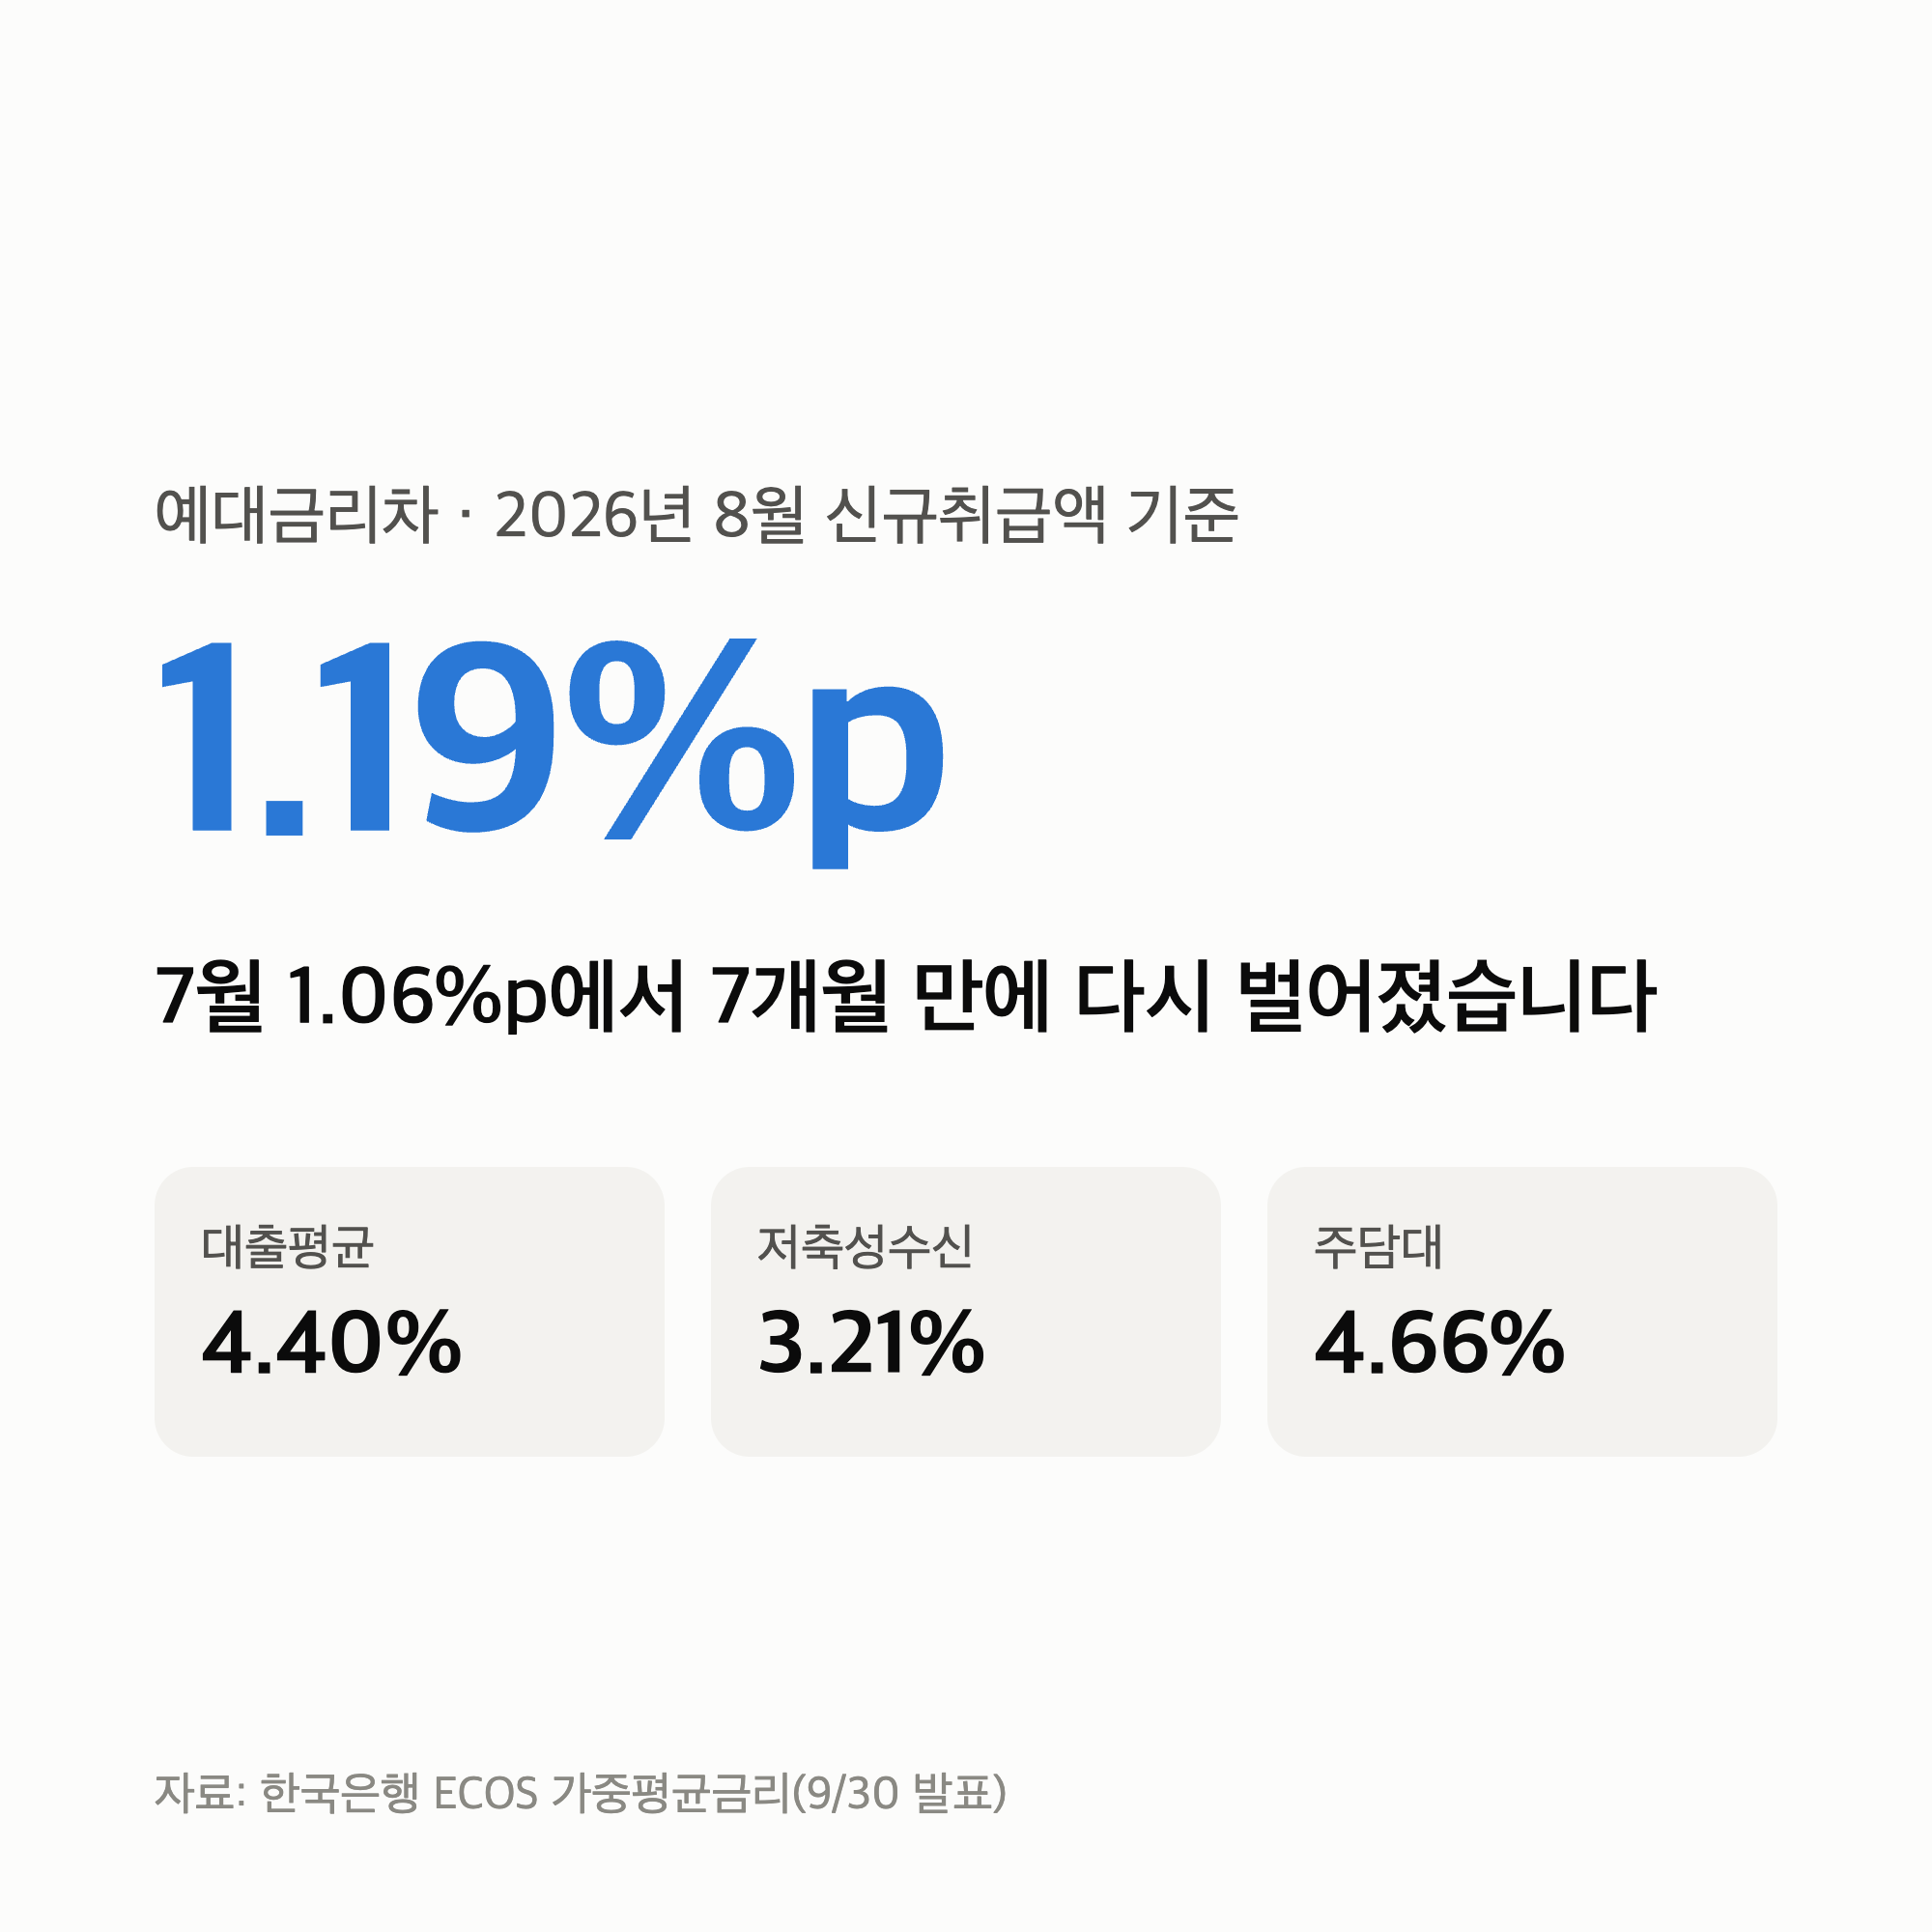
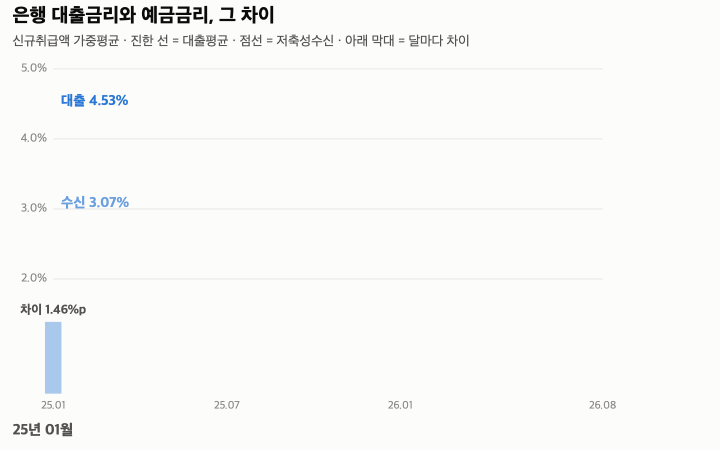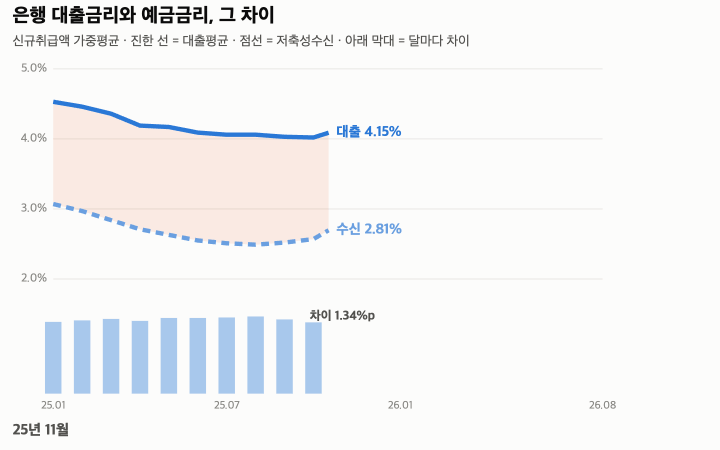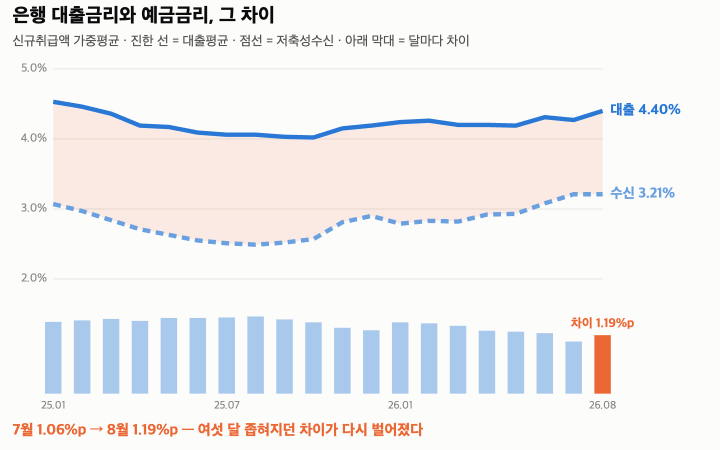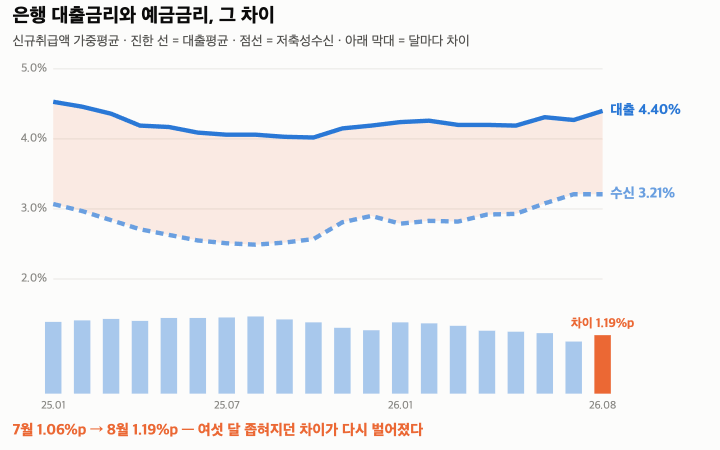
예대금리차는 8월 신규취급액 기준 1.19%p로, 7월 1.06%p보다 0.13%p 벌어졌습니다.
은행 대출금리는 4.27%에서 4.40%로 올랐는데, 예금 쪽 금리는 3.21%에서 움직이지 않았습니다.
예대금리차가 넓어진 것은 1월 이후 7개월 만입니다.
주택담보대출 금리는 4.66%로 2022년 11월(4.74%) 이후 가장 높고, 일반신용대출은 6.33%입니다.
확인한 자료는 한국은행이 9월 30일 발표한 예금은행 가중평균금리이고, 경제통계시스템(ECOS)에서 직접 받았습니다.
빌리는 사람이 내는 금리는 한 달 새 0.13%p 올랐고, 맡기는 사람이 받는 금리는 그대로였습니다.
예대금리차는 6개월 내리 좁아지다가 8월에 벌어졌습니다
대출평균 금리에서 저축성수신 금리를 뺀 값입니다(예금은행, 신규취급액 기준).
은행별로 8월에 실제로 나간 주담대 금리는 주담대 금리 은행별 글에 정리했습니다.
7월까지는 예금금리가 대출금리보다 빨리 올라 차이가 줄었고, 8월에는 반대로 대출금리만 올랐습니다.
1년 전인 2025년 8월 예대금리차는 1.57%p였으니, 지금도 그때보다는 0.38%p 좁습니다.
대출금리는 가계 쪽에서 크게 올랐습니다
7월과 8월을 나란히 놓았습니다.
- 대출평균: 4.27% → 4.40%(+0.13%p)
- 가계대출: 4.64% → 4.76%(+0.12%p)
- 주택담보대출: 4.48% → 4.66%(+0.18%p)
- 일반신용대출: 5.97% → 6.33%(+0.36%p)
주담대 4.66%는 2022년 11월 이후 3년 9개월 만에 가장 높습니다.
일반신용대출 6.33%는 2024년 1월(6.38%) 이후 가장 높은 수준입니다.
예금금리는 7월 수준에서 멈췄습니다
같은 기간 수신 쪽입니다.
- 저축성수신: 3.21% → 3.21%(0)
- 정기예금: 3.15% → 3.14%(−0.01%p)
1년 전인 2025년 8월 정기예금 금리는 2.48%였으니, 1년 새 0.66%p 올랐습니다.
여기부터는 제 해석입니다.
1월부터 7월까지 0.42%p 오른 예금 금리가 8월에는 멈췄고, 같은 달 대출 금리는 올랐다는 점이 이번 숫자의 핵심이라고 봅니다.
다만 한 달치 숫자라 앞으로의 방향을 단정하기는 이릅니다.
9월 은행별 정기예금 금리 흐름은 정기예금 금리 인상 글에서 볼 수 있습니다.
정리 — 다섯 줄
- 8월 예대금리차는 1.19%p로, 7월 1.06%p보다 0.13%p 벌어졌습니다.
- 1월 이후 6개월 내리 좁아지다 7개월 만에 다시 넓어졌습니다.
- 대출평균 4.40%, 주담대 4.66%(2022년 11월 이후 최고), 일반신용대출 6.33%입니다.
- 저축성수신 금리는 3.21%, 정기예금은 3.14%로 7월과 거의 같습니다.
- 1년 전 예대금리차 1.57%p보다는 여전히 0.38%p 좁습니다.
저는 대출 금리가 오르는 달에는 새 대출보다 기존 대출의 금리 조건부터 다시 확인하기로 했습니다.
다음 글은 10월 1일(목) 오전 9시, 은행 창구에 공시된 주담대 금리와 실제 평균의 차이를 정리합니다.
이어서 볼 글
이 글은 투자·대출 권유가 아닙니다. 금리는 한국은행 경제통계시스템(ECOS) 「예금은행 대출금리(신규취급액 기준)」(121Y006)와 「예금은행 수신금리(신규취급액 기준)」(121Y002)의 월별 값을 2026년 9월 30일에 조회해 옮겼고, 예대금리차는 대출평균에서 저축성수신을 뺀 필자 계산입니다.
은행별로 공시하는 예대금리차(잔액·신규 기준)와는 계산 대상이 다를 수 있습니다.
업데이트 · 2026년 9월 30일 발표(8월 통계) 기준.
글에 참고한 자료들
- 한국은행 경제통계시스템(ECOS) 121Y006 예금은행 대출금리·121Y002 수신금리(신규취급액 기준), 2025년 1월~2026년 8월
- 한겨레 — 8월 주담대 금리 4.66%, 3년9개월 만에 최고(2026-09-30) 한국은행 발표 보도