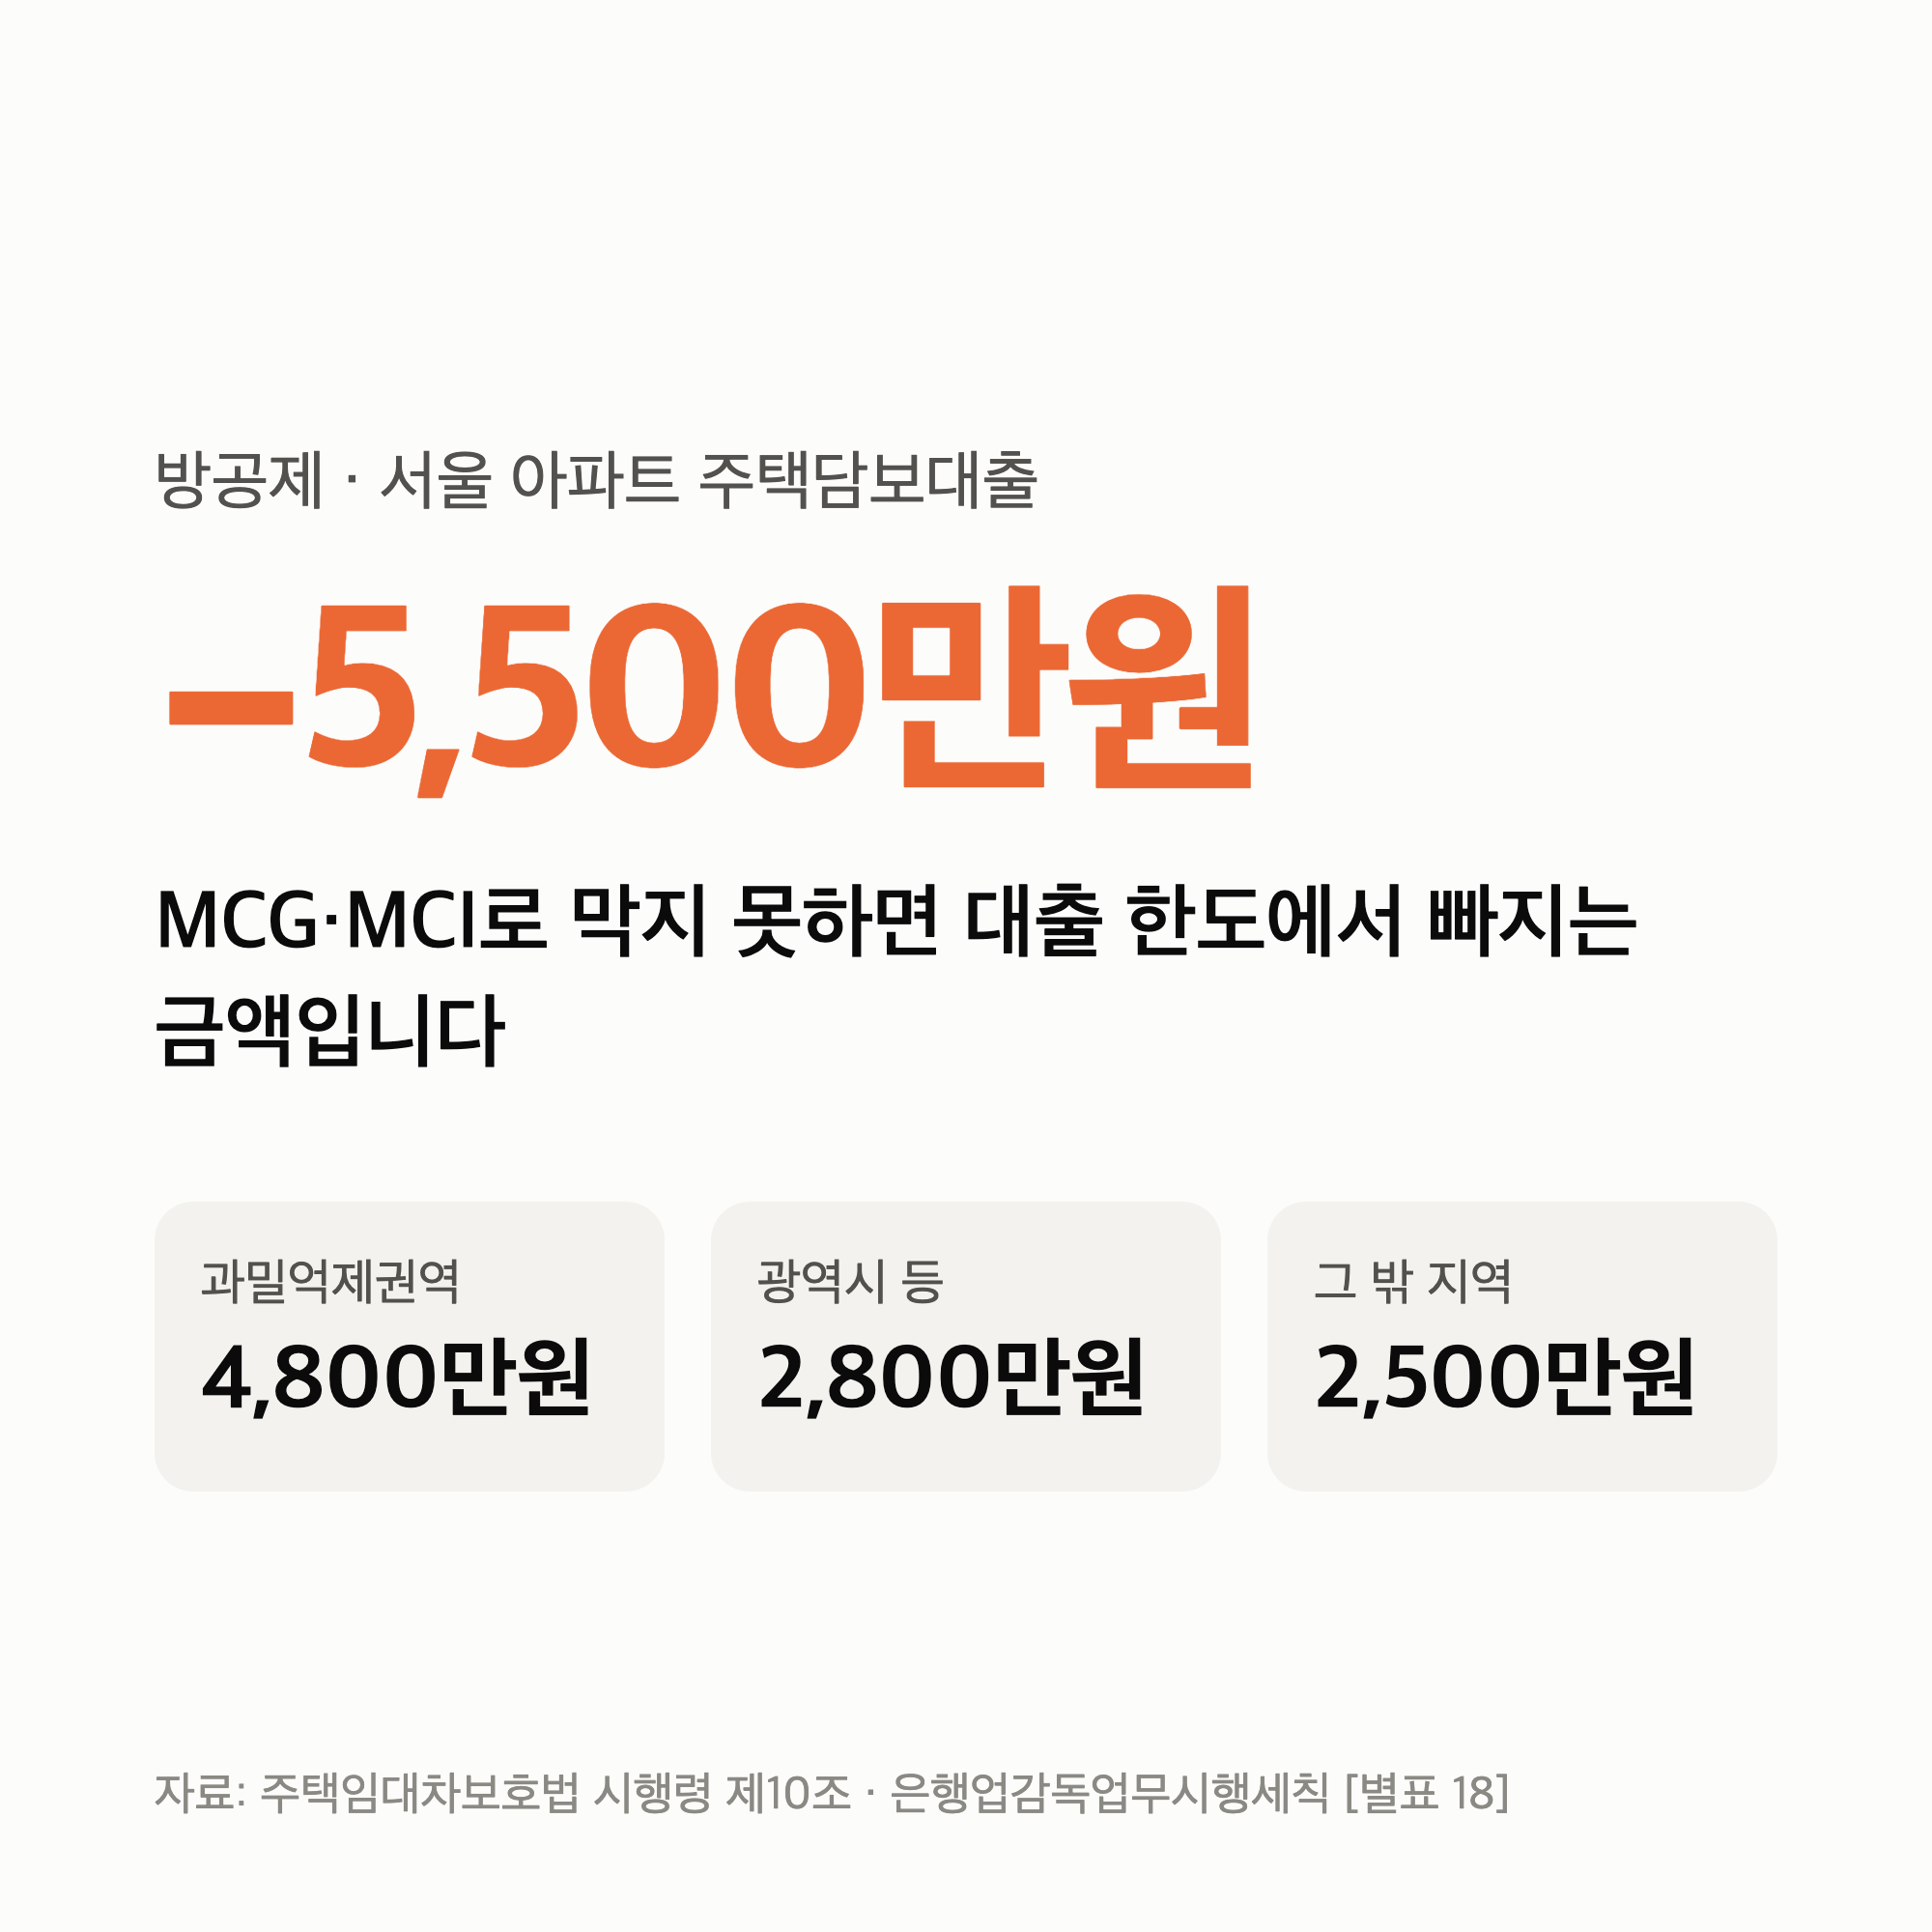
방공제는 주택담보대출 한도에서 세입자가 들어올 수 있는 방 몫의 돈을 미리 빼는 것입니다.
서울 아파트라면 한도에서 5,500만원이 빠집니다.
은행이 계산하는 방식은 금융감독원 은행업감독업무시행세칙에, 방 하나당 빠지는 금액은 주택임대차보호법 시행령에 적혀 있습니다.
주택금융공사 보증(MCG)이나 모기지보험(MCI)에 가입하면 빼지 않을 수 있는데, 이 길이 막히는 은행이 생겼습니다.
확인한 자료는 두 규정의 현행 조문과 주택금융공사·KB국민은행 안내이고, 확인한 날은 2026년 9월 30일입니다.
방공제 금액은 서울 5,500만·과밀억제권역 4,800만·광역시 등 2,800만·그 밖 2,500만원이고, 아파트는 1개분만 뺍니다.
방공제는 은행 한도 계산식에 들어 있습니다
은행업감독업무시행세칙 [별표 18]은 담보인정비율(LTV)을 이렇게 계산하라고 정합니다.
분자에 “최우선변제 소액임차보증금"이 들어 있어서, 그만큼 빌릴 수 있는 돈이 줄어듭니다.
같은 별표는 세입자가 없는 방에 대해 “방 수에 지역별 소액보증금을 곱하여” 산출한다고 적어 두었습니다.
KB국민은행 안내도 모기지보험이 없을 때 한도를 “담보조사가격 × 담보운용비율 − 우선변제보증금 − 선순위 채권최고액"으로 적어 둡니다.
집을 담보로 빌린 돈보다 세입자의 최우선변제금이 먼저 갚아지기 때문에, 은행이 그 몫을 처음부터 빼 두는 것입니다.
방공제 금액은 지역에 따라 2,500만~5,500만원입니다
방 하나당 빼는 금액은 주택임대차보호법 시행령 제10조의 최우선변제금입니다.
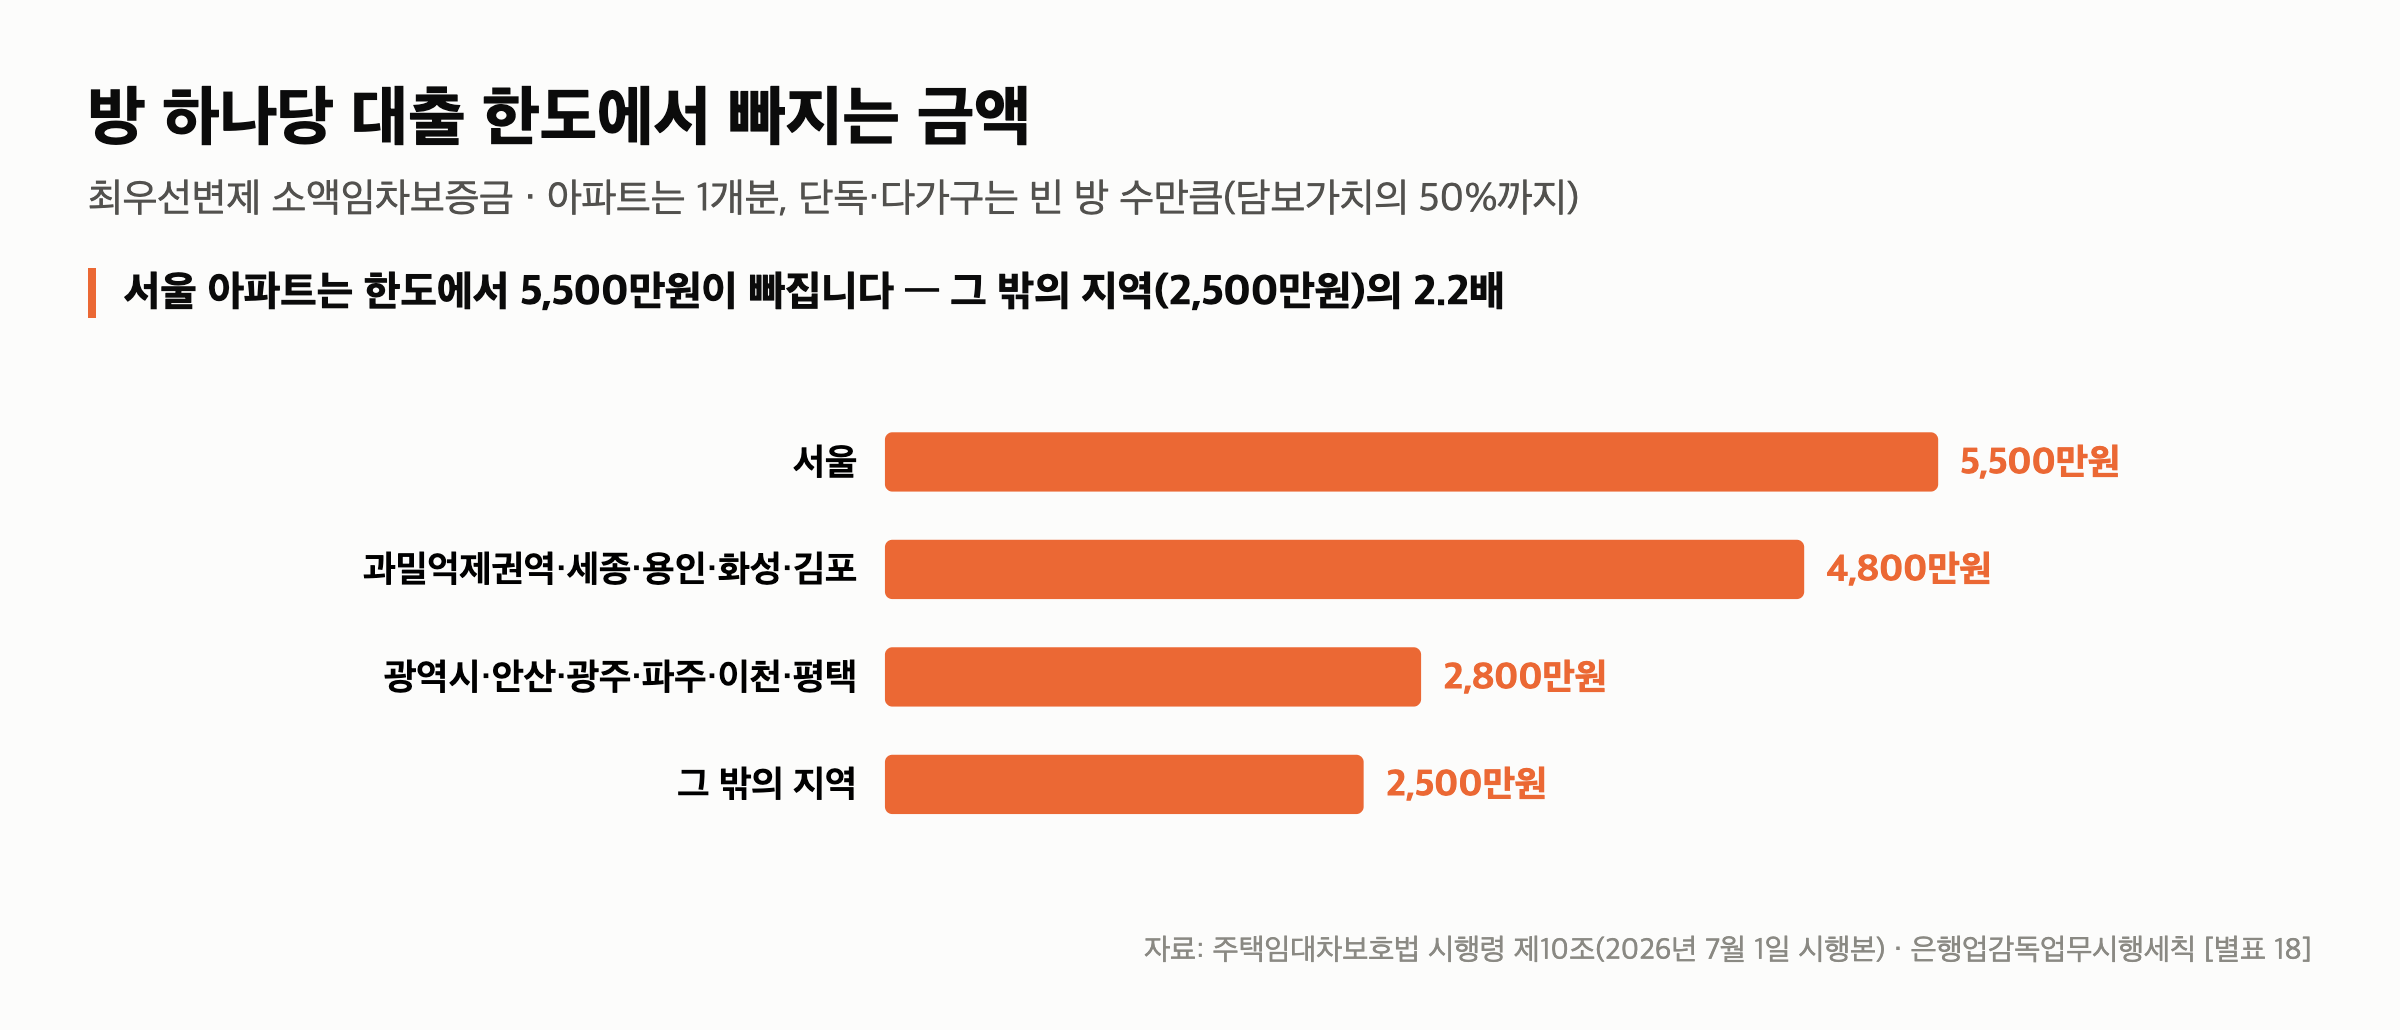
| 지역 | 방 1개당 공제 | 소액임차인 보증금 기준 |
|---|---|---|
| 서울 | 5,500만원 | 1억6,500만원 이하 |
| 과밀억제권역·세종·용인·화성·김포 | 4,800만원 | 1억4,500만원 이하 |
| 광역시·안산·광주·파주·이천·평택 | 2,800만원 | 8,500만원 이하 |
| 그 밖의 지역 | 2,500만원 | 7,500만원 이하 |
이 방공제가 실제 주담대 한도와 금리에서 어느 정도인지는 주담대 금리 은행별 글에서 같이 보시면 됩니다.
오른쪽 칸은 시행령 제11조로, 보증금이 이 금액 이하인 세입자만 최우선변제를 받는다는 기준입니다.
광역시 줄에서 과밀억제권역에 들어가는 곳과 군 지역은 빠집니다.
아파트는 1개, 단독·다가구는 방 수만큼 뺍니다
[별표 18]은 아파트 등 공동주택이면 세입자 없는 방을 1개로 볼 수 있다고 정합니다.
그래서 서울 아파트는 방이 세 개여도 5,500만원 한 번만 빠집니다.
단독주택·다가구주택은 빈 방마다 곱합니다.
다만 공제 합계는 담보가치의 50%를 넘지 못합니다.
위 예시는 4억원의 50%인 2억원보다 작아서 1억5,000만원이 그대로 빠집니다.
담보가치가 수도권 3억원, 지방 2억5,000만원 이하인 싼 단독주택은, 빈 방이 3개 이하면 1개, 4개 이상이면 2개로 줄여 셀 수 있습니다.
MCG나 MCI에 가입하면 빼지 않을 수 있습니다
[별표 18]은 소액임차보증금에 대해 보증이나 보험에 가입하면 그만큼 빼지 않고 계산할 수 있다고 정합니다.
주택금융공사 모기지신용보증(MCG)이 그 보증입니다.
서울 아파트 5,500만원을 MCG로 막으면, 보증료는 연 27,500원에서 192,500원입니다.
KB국민은행의 모기지신용보험(MCI) 안내는 본인이 사는 아파트가 대상이고 보험료는 은행이 낸다고 적혀 있습니다.
이 길이 막히는 경우가 늘었습니다
KB국민은행은 6월 26일부터 MCI·MCG 가입을 제한했다고 보도됐습니다.
그러면 서울 아파트는 한도가 5,500만원, 경기 과밀억제권역은 4,800만원 줄어듭니다.
KB국민은행 홈페이지에서 이 제한 공지 원문은 찾지 못해, 보도로만 확인한 내용입니다.
정책대출인 디딤돌대출도 수도권 아파트는 2024년 12월 2일 신규 신청분부터 방공제를 면제받기 어려워졌습니다.
디딤돌대출 한도 계산은 디딤돌대출 계산기 글에 정리했습니다.
여기부터는 제 해석입니다.
대출을 알아볼 때는 금리만 비교하지 말고, 그 은행이 MCI·MCG를 받아 주는지부터 물어야 한도 차이를 놓치지 않습니다.
정리 — 다섯 줄
- 방공제는 은행 LTV 계산식의 “최우선변제 소액임차보증금"으로, 대출 한도에서 빠집니다.
- 방 하나당 서울 5,500만·과밀억제권역 4,800만·광역시 등 2,800만·그 밖 2,500만원입니다.
- 아파트는 1개분만, 단독·다가구는 빈 방 수만큼 빼되 담보가치의 50%까지입니다.
- MCG(보증료 연 0.05~0.35%)나 MCI에 가입하면 빼지 않을 수 있습니다.
- KB국민은행의 MCI·MCG 제한처럼 이 길이 막히면 서울 아파트 한도가 5,500만원 줄어듭니다.
저는 대출 상담을 받는다면 금리표 다음 질문으로 “MCI나 MCG가 되나요"를 꼭 넣기로 했습니다.
10월 공시가 바뀌면 주담대 금리와 한도를 같은 방식으로 다시 정리하겠습니다.
이어서 볼 글
이 글은 대출 권유가 아닙니다. LTV 산식·방 수 규칙·50% 한도·보증 차감은 은행업감독업무시행세칙 [별표 18](2026년 6월 30일 시행본)에서, 지역별 금액은 주택임대차보호법 시행령 제10조·제11조(2026년 7월 1일 시행본)에서, MCG 한도·보증료는 한국주택금융공사 상품 안내에서, MCI 대상·한도 산식은 KB국민은행 모기지보험 활용서비스 안내에서, KB국민은행의 MCI·MCG 제한은 아주경제 보도(2026년 6월 23일)에서 옮겼습니다.
실제 한도는 은행 내부 기준·담보 평가·소득(DSR)에 따라 달라집니다.
업데이트 · 2026년 9월 30일 조회 기준.
글에 참고한 자료들
- 국가법령정보센터 — 은행업감독업무시행세칙 [별표 18] 주택관련 담보대출 등에 대한 리스크관리 세부기준
- 국가법령정보센터 — 주택임대차보호법 시행령 제10조 보증금 중 일정액의 범위, 제11조 우선변제를 받을 임차인의 범위
- 한국주택금융공사 — 모기지신용보증(MCG) 보증한도, 보증료율 연 0.05~0.35%
- KB국민은행 — 모기지보험 활용서비스 MCI 대상, 대출가능금액 산정방식
- 아주경제 — KB국민은행, 모기지보험 가입 제한(2026-06-23) 6월 26일부터 MCI·MCG 가입 제한