주담대 창구 공시금리는 은행이 “지금 이 상품은 몇 %부터 몇 %까지"라고 올려 둔 금리입니다.
그런데 지난달 실제로 나간 대출의 평균은 이 범위와 꽤 다릅니다.
기업은행은 창구 최저 5.07%보다 0.85%p 낮은 4.22%, 수협은행은 최저 5.53%보다 0.59%p 낮은 4.94%였습니다.
반대로 신한·하나·우리·농협은행은 실제 평균이 창구 최저보다 0.32~0.46%p 높았습니다.
확인한 자료는 전국은행연합회 소비자포털의 맞춤상품검색과 9월 30일 대출금리비교 공시이고, 확인한 날은 2026년 9월 30일입니다.
창구 최저금리는 우대를 전부 채운 값이고, 실제 금리는 신용점수와 은행의 추가 조정으로 더 내려가거나 덜 내려갑니다.
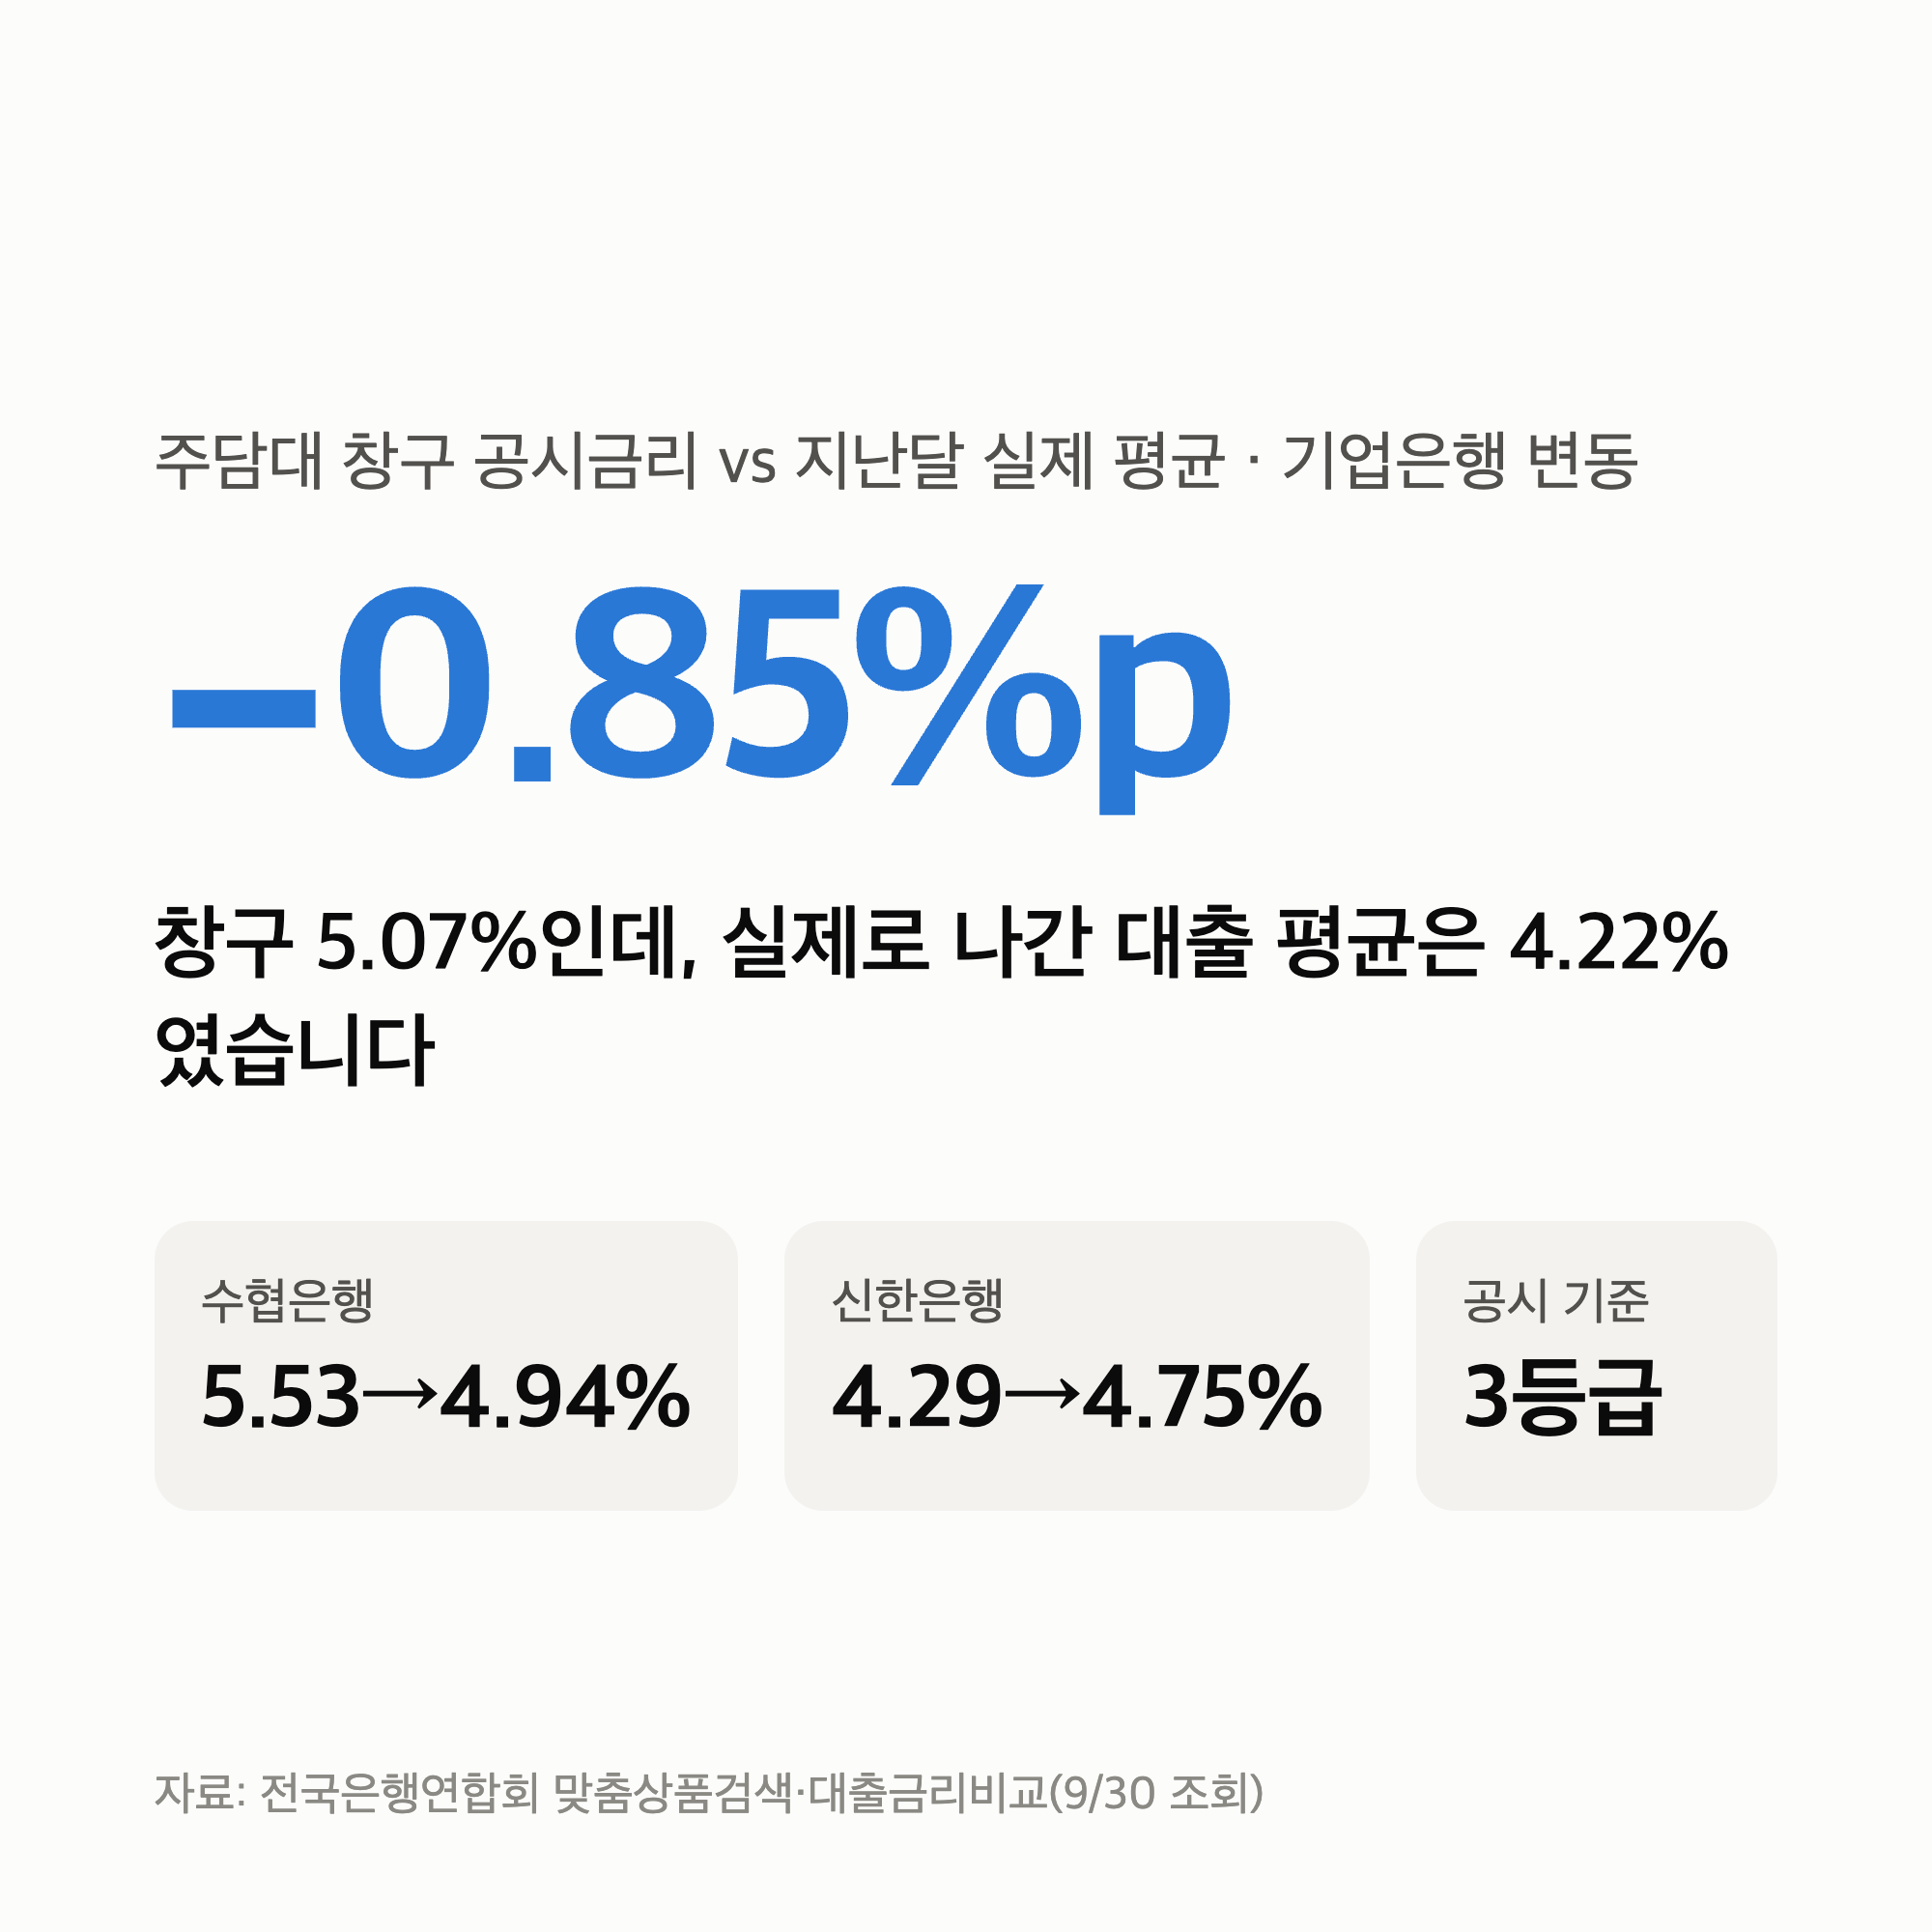
주담대 창구 공시금리와 지난달 실제 평균을 나란히 놓았습니다
아파트를 담보로 원리금을 나눠 갚는 변동금리 상품입니다.
은행연합회 맞춤상품검색은 상품마다 최저·최고금리와 “전월취급 평균금리"를 같이 공시합니다.
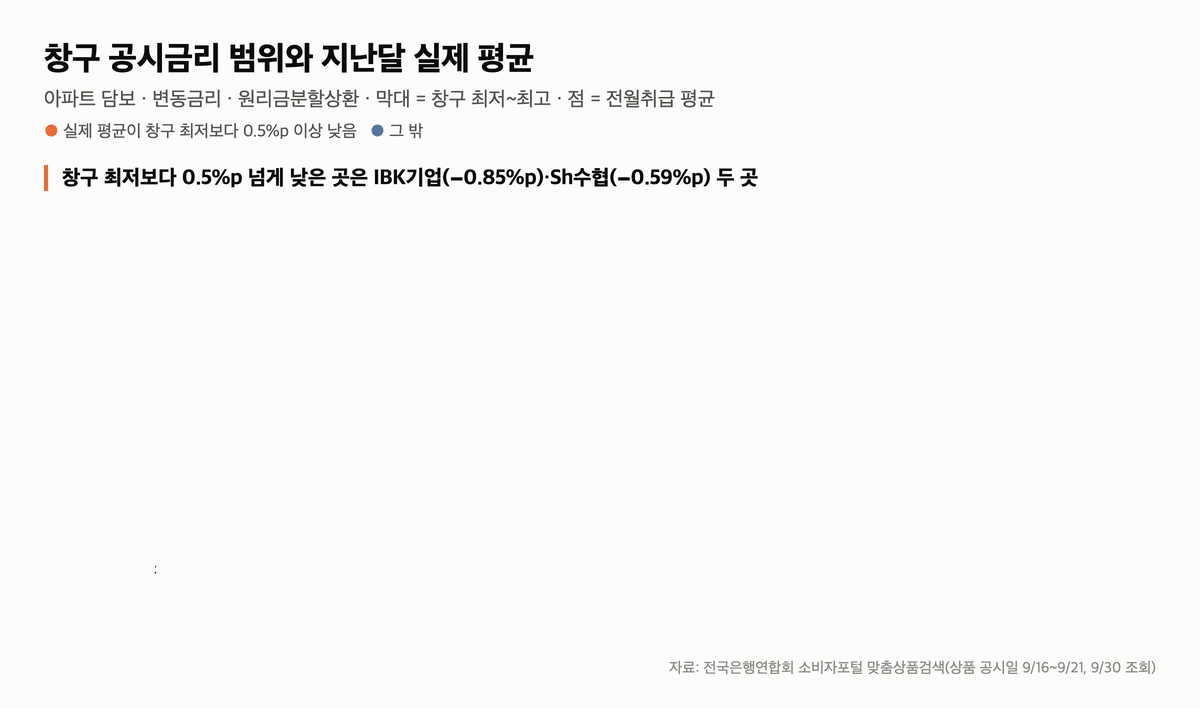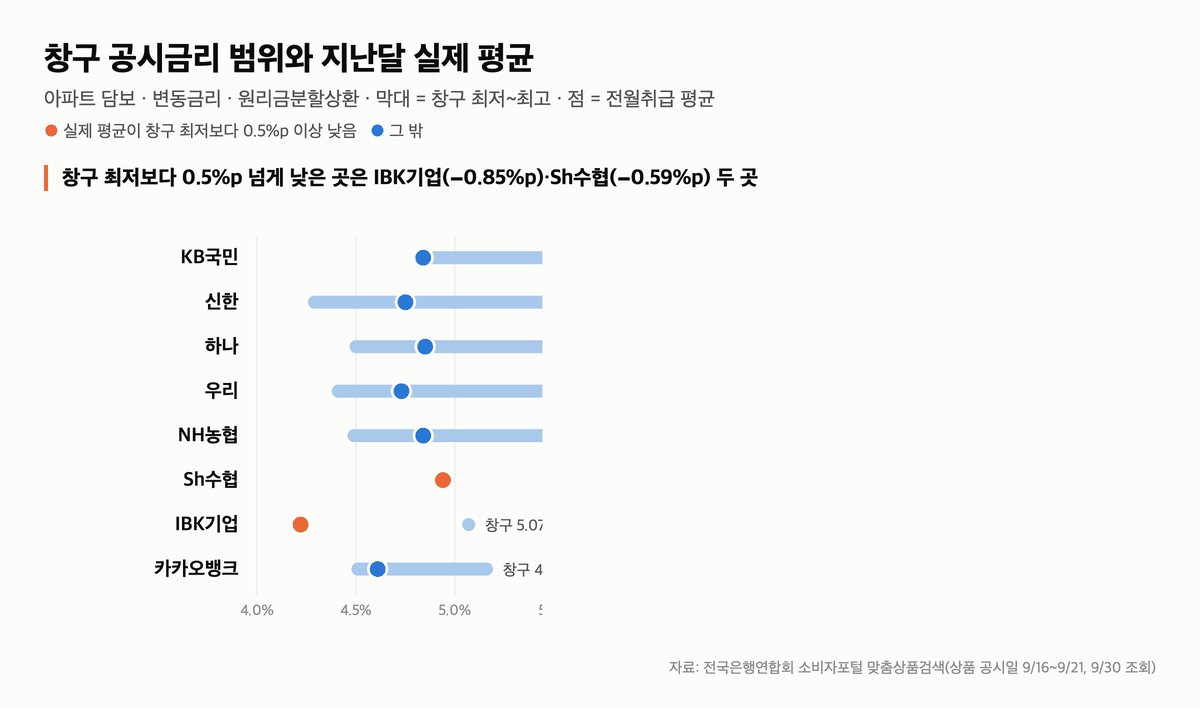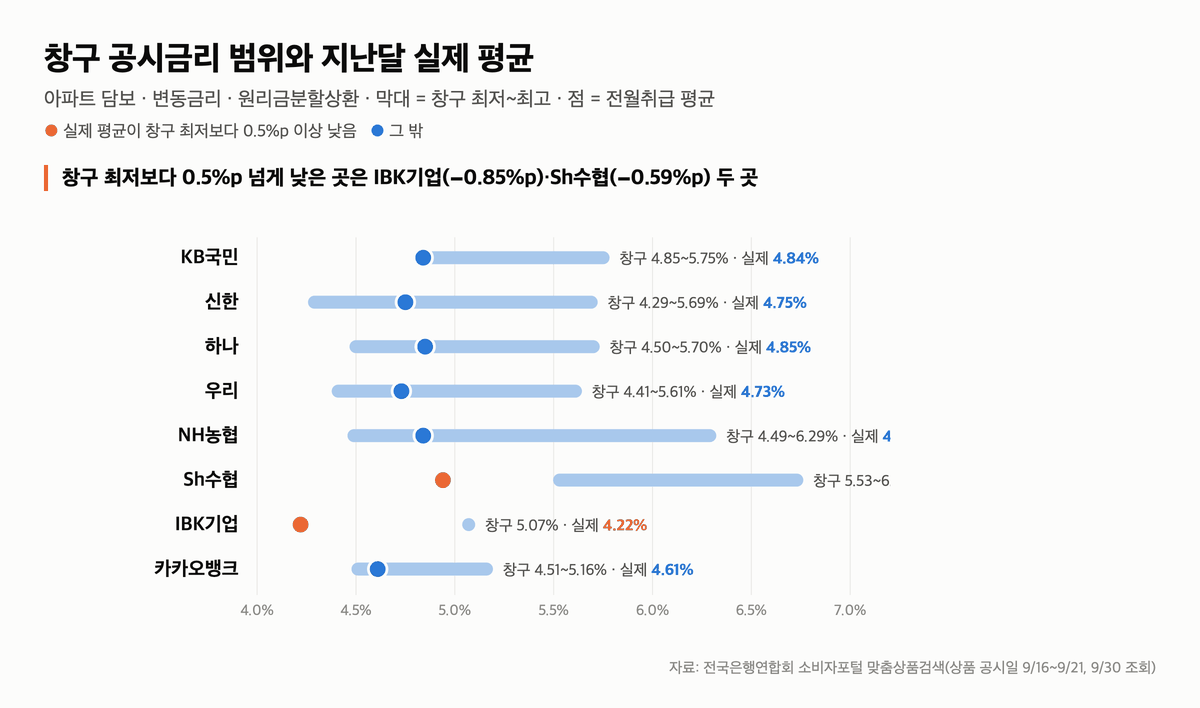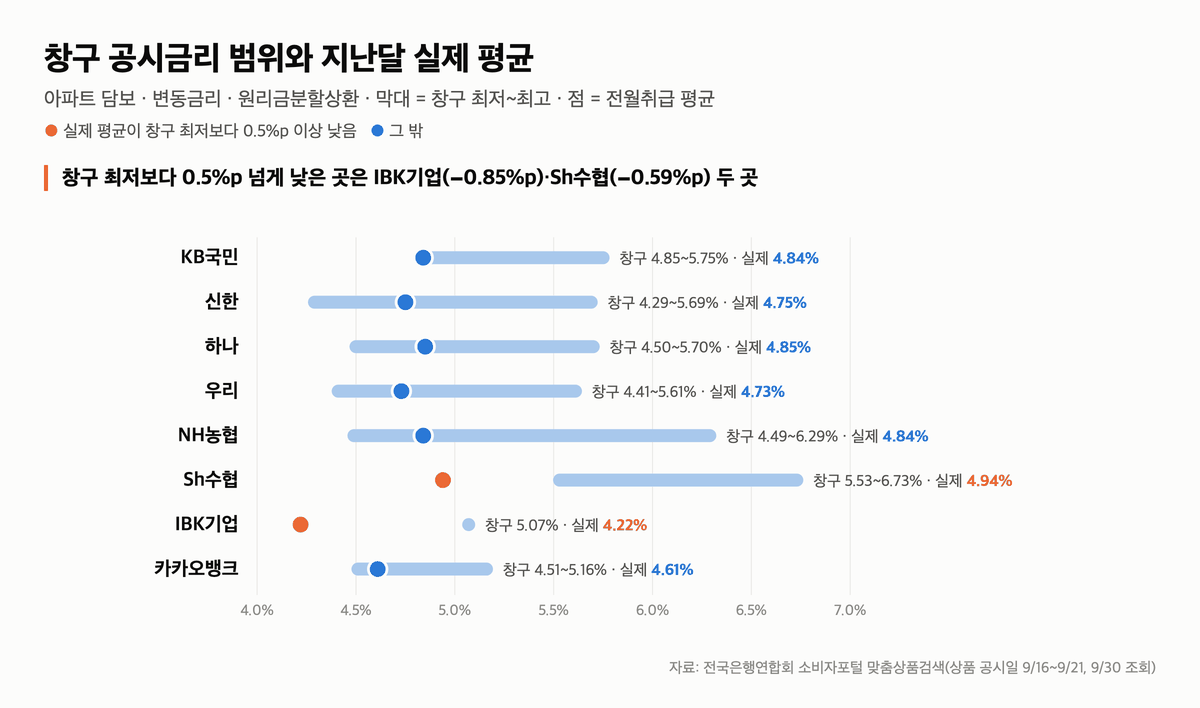
- KB국민은행: 창구 4.85~5.75% · 실제 평균 4.84%
- 신한은행: 창구 4.29~5.69% · 실제 평균 4.75%
- 하나은행: 창구 4.50~5.70% · 실제 평균 4.85%
- 우리은행: 창구 4.41~5.61% · 실제 평균 4.73%
- NH농협은행: 창구 4.49~6.29% · 실제 평균 4.84%
- Sh수협은행: 창구 5.53~6.73% · 실제 평균 4.94%
- IBK기업은행: 창구 5.07% 한 가지 · 실제 평균 4.22%
- 카카오뱅크: 창구 4.51~5.16% · 실제 평균 4.61%
은행 16곳의 8월 평균 순위는 주담대 금리 은행별 글에서 따로 봅니다.
3억원을 30년 원리금균등으로 빌리면, 기업은행은 창구 최저와 실제 평균 차이가 월 152,768원입니다.
수협은행은 월 109,536원, 신한은행은 반대 방향으로 월 82,089원 차이입니다.
상품 공시일은 9월 16~21일이고, 전월취급 평균은 그 전달 실제로 나간 대출의 평균입니다.
창구 최저금리는 우대를 전부 채운 값입니다
공시된 최고금리는 기준금리에 가산금리만 더한 값입니다.
최저금리는 거기서 은행이 공시한 우대금리 상한을 전부 뺀 값입니다.
그래서 신한·하나·우리·농협처럼 실제 평균이 최저보다 높은 은행은, 우대를 다 채우지 못한 대출이 많았다고 읽을 수 있습니다.
여기까지는 산수이고, 이 문장은 제 해석입니다.
또 하나, 은행연합회는 이 최저·최고금리가 “신용등급 3등급, 만기 30년, 대출금액 2억원” 기준이라고 적어 두었습니다.
실제 금리가 창구보다 낮게 나오는 이유가 공시에 보입니다
9월 30일 대출금리비교는 8월에 실제로 나간 분할상환 주담대를 기준·가산·가감조정 세 부분으로 나눠 보여 줍니다.
가감조정금리는 은행이 최종적으로 깎아 준 몫입니다.
| 은행 | 8월 실제 가감조정 | 창구 우대 상한 |
|---|---|---|
| IBK기업은행 | 0.76%p | 0.20%p |
| 우리은행 | 2.02%p | 1.20%p |
| 하나은행 | 1.80%p | 1.20%p |
| KB국민은행 | 1.57%p | 0.90%p |
| NH농협은행 | 2.15%p | 1.80%p |
| Sh수협은행 | 1.13%p | 1.20%p |
| 신한은행 | 0.94%p | 1.40%p |
기준·가산·가감조정을 한 은행으로 먼저 풀어 본 글은 수협은행 주담대 금리 글입니다.
기업은행은 창구에 적힌 우대가 0.20%p인데, 8월에 실제로 깎아 준 폭은 평균 0.76%p였습니다.
기업은행 창구 공시는 최저와 최고가 5.07%로 같아서, 우대가 하나도 반영되지 않은 숫자입니다.
수협은행은 실적 우대 1.20%p와 따로 “영업점장 전결우대금리 0.01~1.00%“를 [개별적용]으로 적어 두었는데, 이 몫은 창구 최저에 들어 있지 않습니다.
여기부터는 제 해석입니다.
가감조정금리는 그 은행의 모든 분할상환 주담대를 섞은 평균이라, 한 상품의 우대 상한과 딱 맞게 비교되지는 않습니다.
그래도 공시된 우대보다 더 깎아 주는 몫이 있는 은행과 그렇지 않은 은행이 갈린다는 점은 보입니다.
같은 은행에서도 신용점수로 0.9%p가 갈립니다
대출금리비교는 신용점수 구간별 평균도 공시합니다.
8월 기업은행은 951점 이상 4.31%, 751~800점 5.21%였습니다.
3억원·30년이면 월 상환액이 1,486,376원과 1,649,186원으로 162,810원 차이입니다.
8월에 대출받은 사람들의 평균 신용점수는 16곳 가운데 14곳이 933~970점이었고, 전북은행 866점·제주은행 867점만 낮았습니다.
금융감독원도 가산금리에는 신용도·담보·대출기간 같은 개인 요소가 반영된다고 설명합니다.
같은 은행에서 격차를 좁히는 조건
공시 원문에서 확인한 것만 적었습니다.
- 우대 항목을 채웁니다 — 급여이체와 카드 실적은 5대 은행 창구 우대에 모두 들어 있습니다.
- 우대 상한을 확인합니다 — 항목을 다 더해도 상한(우리·하나 1.20%p, 신한 1.40%p)까지만 빠집니다.
- 전결 우대가 있는지 묻습니다 — 수협은행처럼 [개별적용] 우대는 창구 최저에 없어서 상담 때 따로 물어야 압니다.
- 신용점수 구간 금리를 봅니다 — 내 점수 구간의 지난달 평균이 내 예상 금리에 가장 가깝습니다.
정리 — 다섯 줄
- 주담대 창구 공시금리의 최저는 최고금리에서 공시 우대 상한을 전부 뺀 값이고, 신용등급 3등급·30년·2억원 기준입니다.
- 기업은행은 창구 5.07%인데 전월 실제 평균 4.22%, 수협은행은 창구 최저 5.53%인데 4.94%였습니다.
- 신한·하나·우리·농협은 실제 평균이 창구 최저보다 0.32~0.46%p 높았습니다.
- 8월 실제 가감조정 폭은 기업은행 0.76%p로 창구 우대 0.20%p보다 컸고, 신한은행은 0.94%p로 우대 상한 1.40%p보다 작았습니다.
- 기업은행 8월 금리는 신용점수 951점 이상 4.31%, 751~800점 5.21%로 0.9%p 갈렸습니다.
저는 대출 상담을 받는다면 창구 최저금리보다 제 신용점수 구간의 지난달 평균부터 묻기로 했습니다.
오늘 오전 10시에는 은행 16곳의 8월 평균 순위를 주담대 금리 은행별 글에 새로 반영합니다.
이어서 볼 글
이 글은 대출 권유가 아닙니다. 상품별 최저·최고·전월취급 평균금리, 공시일, 기준·가산금리, 우대금리 항목은 전국은행연합회 소비자포털 맞춤상품검색(아파트·변동금리·원리금분할상환, 9월 30일 조회)에서, 8월 신규취급 평균금리·가감조정금리·신용점수 구간별 금리·평균 신용점수는 같은 포털 대출금리비교(9월 30일 공시, 분할상환방식 주택담보대출)에서 옮겼습니다. 가산금리 설명은 금융감독원 금융상품 한눈에에서 옮겼습니다.
월 상환액은 3억원·30년 원리금균등상환으로 계산한 값이며, 실제 적용 금리는 신용점수·소득·담보·거래 실적에 따라 달라집니다.
업데이트 · 2026년 9월 30일 은행연합회 공시 기준.
글에 참고한 자료들
- 전국은행연합회 소비자포털 — 맞춤상품검색 상품별 창구 최저·최고금리, 전월취급 평균금리, 우대금리 항목
- 전국은행연합회 소비자포털 — 대출금리비교 2026년 8월 신규취급 분할상환 주담대 금리·가감조정금리·신용점수 구간별 금리
- 금융감독원 금융상품 한눈에 — 대출금리 이해 가산금리에 반영되는 개인 요소