신혼부부 보금자리론 소득기준은 10월 19일 신규 신청분부터 부부 합산이 기준을 넘어도 부부 중 한 명의 연소득이 7천만원 이하면 신청할 수 있게 바뀝니다.
대신 한 명 소득으로 신청하면 상환능력(DTI) 심사도 그 한 명의 소득과 부채로 합니다.
기사들은 「10월부터」라고 썼지만, 주택금융공사 보도자료에 적힌 적용일은 10월 19일 신규 신청분입니다.
확인한 자료는 한국주택금융공사의 9월 28일 보도자료와 첨부된 상품 요건·질의응답이고, 확인한 날은 2026년 9월 29일입니다.
한 명 7천만원이면 문이 열리지만, 한도 계산도 한 명 기준입니다.
신혼부부 보금자리론 소득기준은 합산 기준이 먼저입니다
지금 신혼가구의 부부 합산 소득 상한은 자녀 수에 따라 다릅니다.
| 신혼가구 | 부부 합산 상한 | 10월 19일부터 |
|---|---|---|
| 무자녀 | 8,500만원 | 넘어도 1명 7천만원 이하면 가능 |
| 1자녀 | 9,000만원 | 넘어도 1명 7천만원 이하면 가능 |
| 2자녀 이상 | 1억원 | 넘어도 1명 7천만원 이하면 가능 |
지금 보금자리론 금리 수준은 보금자리론 금리 비교 글에서 은행 고정금리와 나란히 봤습니다.
첨부 요건표에 적힌 9월 금리는 만기 10년 4.90%부터 50년 5.20%까지입니다(아낌e 보금자리론 기준).
합산 소득이 이미 기준 안에 있다면 1인 소득으로 신청할 수 없고, 지금처럼 합산으로 봅니다.
신혼가구는 대출 신청일이 혼인신고일로부터 7년 이내이거나, 3개월 안에 결혼할 예정인 경우입니다.
자녀 수는 만 19세 미만 자녀만 셉니다.
주금공 사례 세 개는 기존엔 모두 불가였습니다
질의응답에 실린 적용 사례를 그림으로 옮겼습니다.
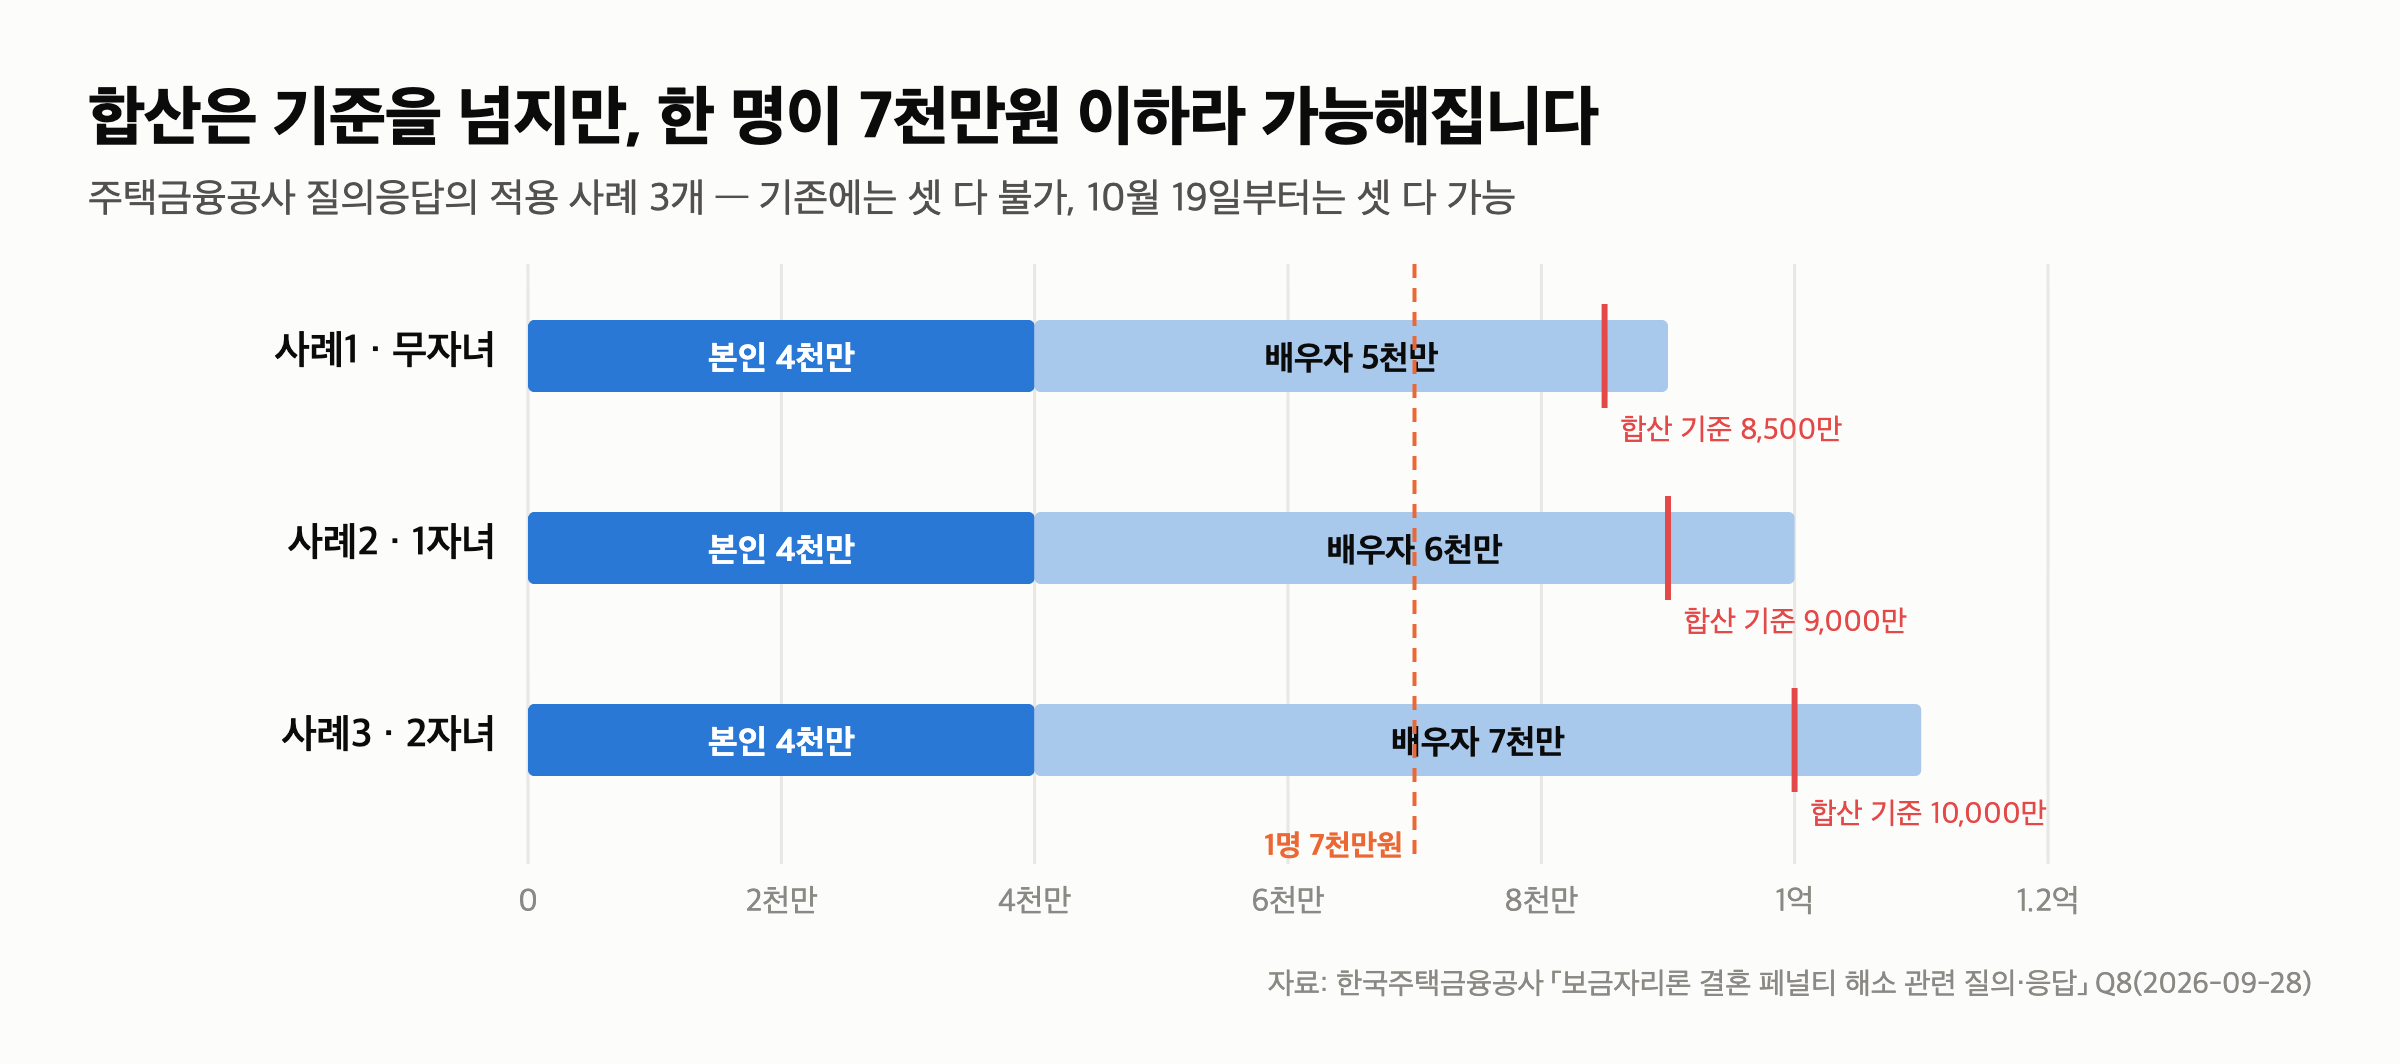
본인 4천만원·배우자 5천만원인 무자녀 부부는 합산 9천만원으로 기준 8,500만원을 넘어 지금은 신청할 수 없습니다.
10월 19일부터는 본인 소득이 7천만원 이하라 신청할 수 있습니다.
1자녀(합산 1억원)와 2자녀(합산 1억 1천만원) 사례도 같은 이유로 「불가」에서 「가능」으로 바뀝니다.
1명 소득으로 신청하면 세 가지가 따라옵니다
질의응답에 적힌 조건을 옮기면 이렇습니다.
- DTI 등 상환능력 심사는 신청한 한 사람의 소득과 부채로 합니다
- 소득을 입증한 사람이 직접 대출을 신청해 차주가 돼야 합니다
- 배우자의 소득과 부채도 우대금리·실수요자 요건 확인을 위해 반드시 확인합니다
그래서 소득이 낮은 쪽 한 명으로 신청하면, 문턱은 넘어도 대출 가능 금액이 줄어들 수 있습니다.
여기서 「줄어들 수 있다」는 DTI 60% 이내 기준을 한 사람 소득에 적용한다는 규칙에서 나온 제 해석이고, 실제 한도는 심사에서 정해집니다.
주택 보유 수는 한 명 기준이 아니라 부부의 보유 주택을 합쳐서 봅니다.
나머지 보금자리론 요건은 그대로입니다
첨부된 상품 요건표에서 바뀌지 않는 조건만 추렸습니다.
같은 날 발표된 10월 보금자리론 금리는 동결이라, 10월 19일에 신청해도 금리 조건은 9월과 같습니다.
신혼가구 우대금리 0.3%p는 부부 합산 연소득 7천만원 이하가 조건이라, 1인 기준으로 들어온 부부가 받을 수 있는지는 따로 확인해야 합니다.
Q&A — 신혼부부 보금자리론 소득기준에서 많이 묻는 3가지
Q1. 언제 신청분부터 적용되나요?
2026년 10월 19일 신규 대출 신청분부터입니다.
Q2. 합산 소득이 기준 안이어도 1인 소득으로 신청할 수 있나요?
안 됩니다. 합산이 기준 안이면 지금처럼 합산으로 봅니다.
Q3. 1인 소득으로 신청하면 배우자 소득은 안 보나요?
봅니다. 우대금리와 실수요자 요건 확인을 위해 배우자 소득·부채도 반드시 확인합니다.
저는 정책대출의 소득 기준이 바뀌면 「신청 문턱」과 「한도 계산」을 따로 확인하기로 했습니다.
다음 글은 9월 30일(수) 오전 9시, 정기예금 금리 인상을 은행과 저축은행으로 나눠 다시 본 글입니다.
이어서 볼 글
이 글은 대출 권유가 아닙니다. 소득기준·적용일·사례·질의응답과 상품 요건·9월 금리는 한국주택금융공사 보도자료 「보금자리론, 소득기준 개선해 ‘결혼페널티’ 없앤다」(2026년 9월 28일)와 첨부 참고자료에서, 10월 금리 동결은 같은 날 주택금융공사 보도자료에서 옮겼습니다.
대출 가능 여부와 한도는 신청인의 소득·부채 심사로 정해지며, 가입 전 주택금융공사와 취급 은행의 안내가 우선합니다.
업데이트 · 10월 19일 적용 뒤 세부 안내가 바뀌면 고치겠습니다.
글에 참고한 자료들
- 한국주택금융공사 — 보금자리론, 소득기준 개선해 ‘결혼페널티’ 없앤다(2026-09-28) 1인 7천만원·10월 19일 적용·참고1 상품 요건·참고2 질의응답
- 한국주택금융공사 — 주택금융공사, 10월 보금자리론 금리 동결(2026-09-28) 10월 금리 동결·연 4.90~5.20%
- 금융위원회 — 부동산 시장 안정을 위한 금융 종합대책(2026-08-13) 정책대출 결혼 페널티 해소 '26.10월
투자 권유가 아니며 공사 발표를 옮긴 것입니다.