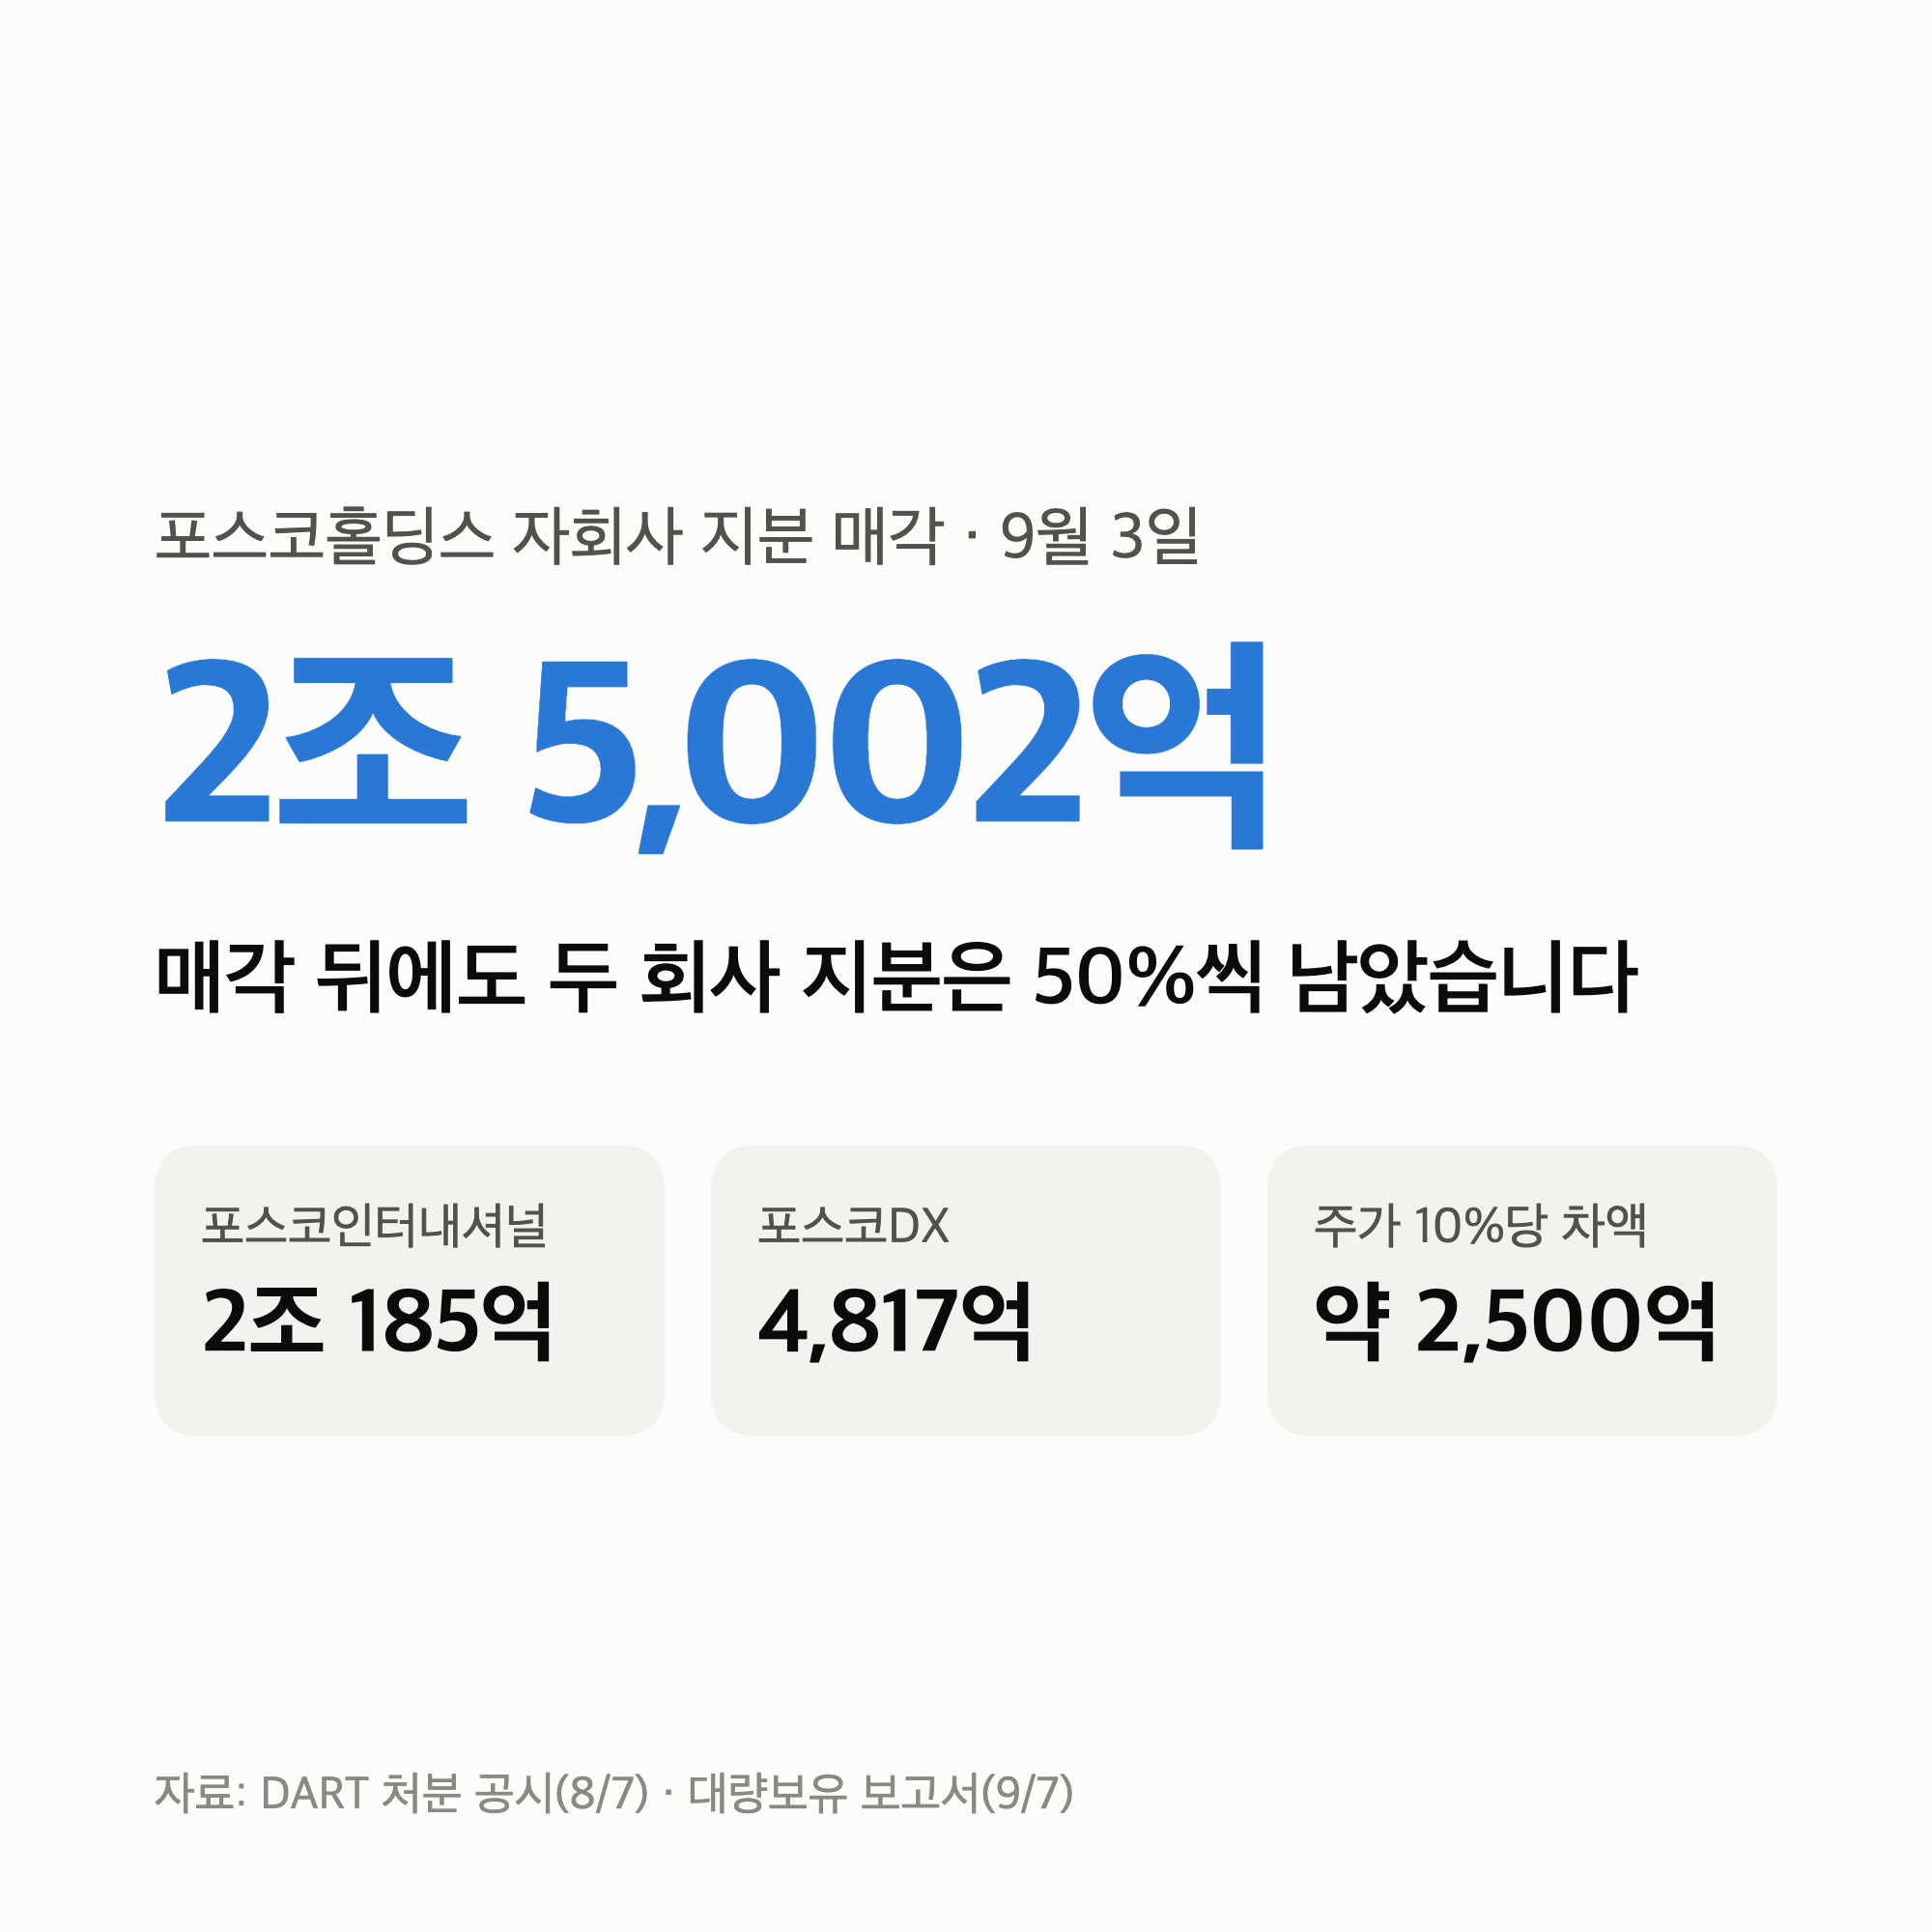
포스코홀딩스 자회사 지분 유동화는 9월 3일 포스코인터내셔널과 포스코DX 주식을 시간외매매로 판 거래이고, 금액은 모두 2조 5,002억원입니다.
회사가 적어 온 회계 방식대로라면 이 돈은 순이익에 잡히지 않아, 배당 기준인 ‘조정 지배지분순이익’을 키우지 않습니다.
대신 두 거래에는 3년짜리 주가수익스왑(PRS)이 붙어, 두 회사 주가에 따라 정산할 차액이 생깁니다.
확인한 자료는 DART의 처분 결정 공시·대량보유 보고서·반기보고서·2025년 사업보고서이고, 확인한 날은 2026년 9월 27일입니다.
2조 5,002억원은 상반기 배당 총액(3,025억원)의 8.3배지만, 공시에 적힌 쓰임새는 ‘전략적 투자재원 확보’입니다.
포스코홀딩스 자회사 지분 유동화, 무엇을 얼마에 팔았나
8월 7일 이사회가 결정했고, 9월 3일 시간외매매로 판 뒤 9월 7일 대량보유 보고서로 공시했습니다.
포스코인터내셔널 36,434,963주
2조 185억원 — 주당 55,400원, 발행주식의 20.71%를 팔고 50.00%가 남았습니다
포스코DX 23,385,917주
4,817억원 — 주당 20,600원, 발행주식의 15.38%를 팔고 50.00%가 남았습니다
이 매각 소식을 처음 적은 곳은 배당금이 들어온 날의 포스코홀딩스 배당금 지급일 글이었습니다.
두 가격은 모두 이사회 전날인 8월 6일 KRX 종가와 같습니다.
공시에 적힌 목적은 ‘지주회사 디스카운트 해소 및 기업가치 제고를 위한 전략적 투자재원 확보’입니다.
배당 기준의 ‘조정’은 한 줄로 정의돼 있습니다
반기보고서의 주주환원 정책은 연간 ‘조정 지배지분순이익’의 3540%를 주주에게 돌려주는 것이고, 20262028년에 적용됩니다.
여기서 35~40%는 현금배당과 자사주 매입·소각을 합친 비율입니다.
조정
지배지분순이익에서 ‘비영업적·일회성 평가’손익을 뺌 — 공시가 든 예시는 ‘대규모 자산손상’입니다
반기보고서에 조정에 대해 적힌 설명은 이 한 줄뿐입니다.
매각 대금 2.5조는 순이익에 잡히나
포스코홀딩스는 매각 뒤에도 두 회사 지분을 50%씩 가진 최대주주입니다.
2025년 사업보고서에는 지배력을 잃지 않은 자회사 지분 변동으로 ‘지배지분’이 356억원 늘었다고 적혀 있습니다(포스코퓨처엠 등).
지배력을 유지한 채 자회사 지분이 바뀐 결과를 순이익 대신 지배지분(자본)의 증감으로 적은 것입니다.
이 방식이라면 2조 5,002억원은 지배지분순이익에 들어가지 않고, 조정할 대상도 생기지 않습니다.
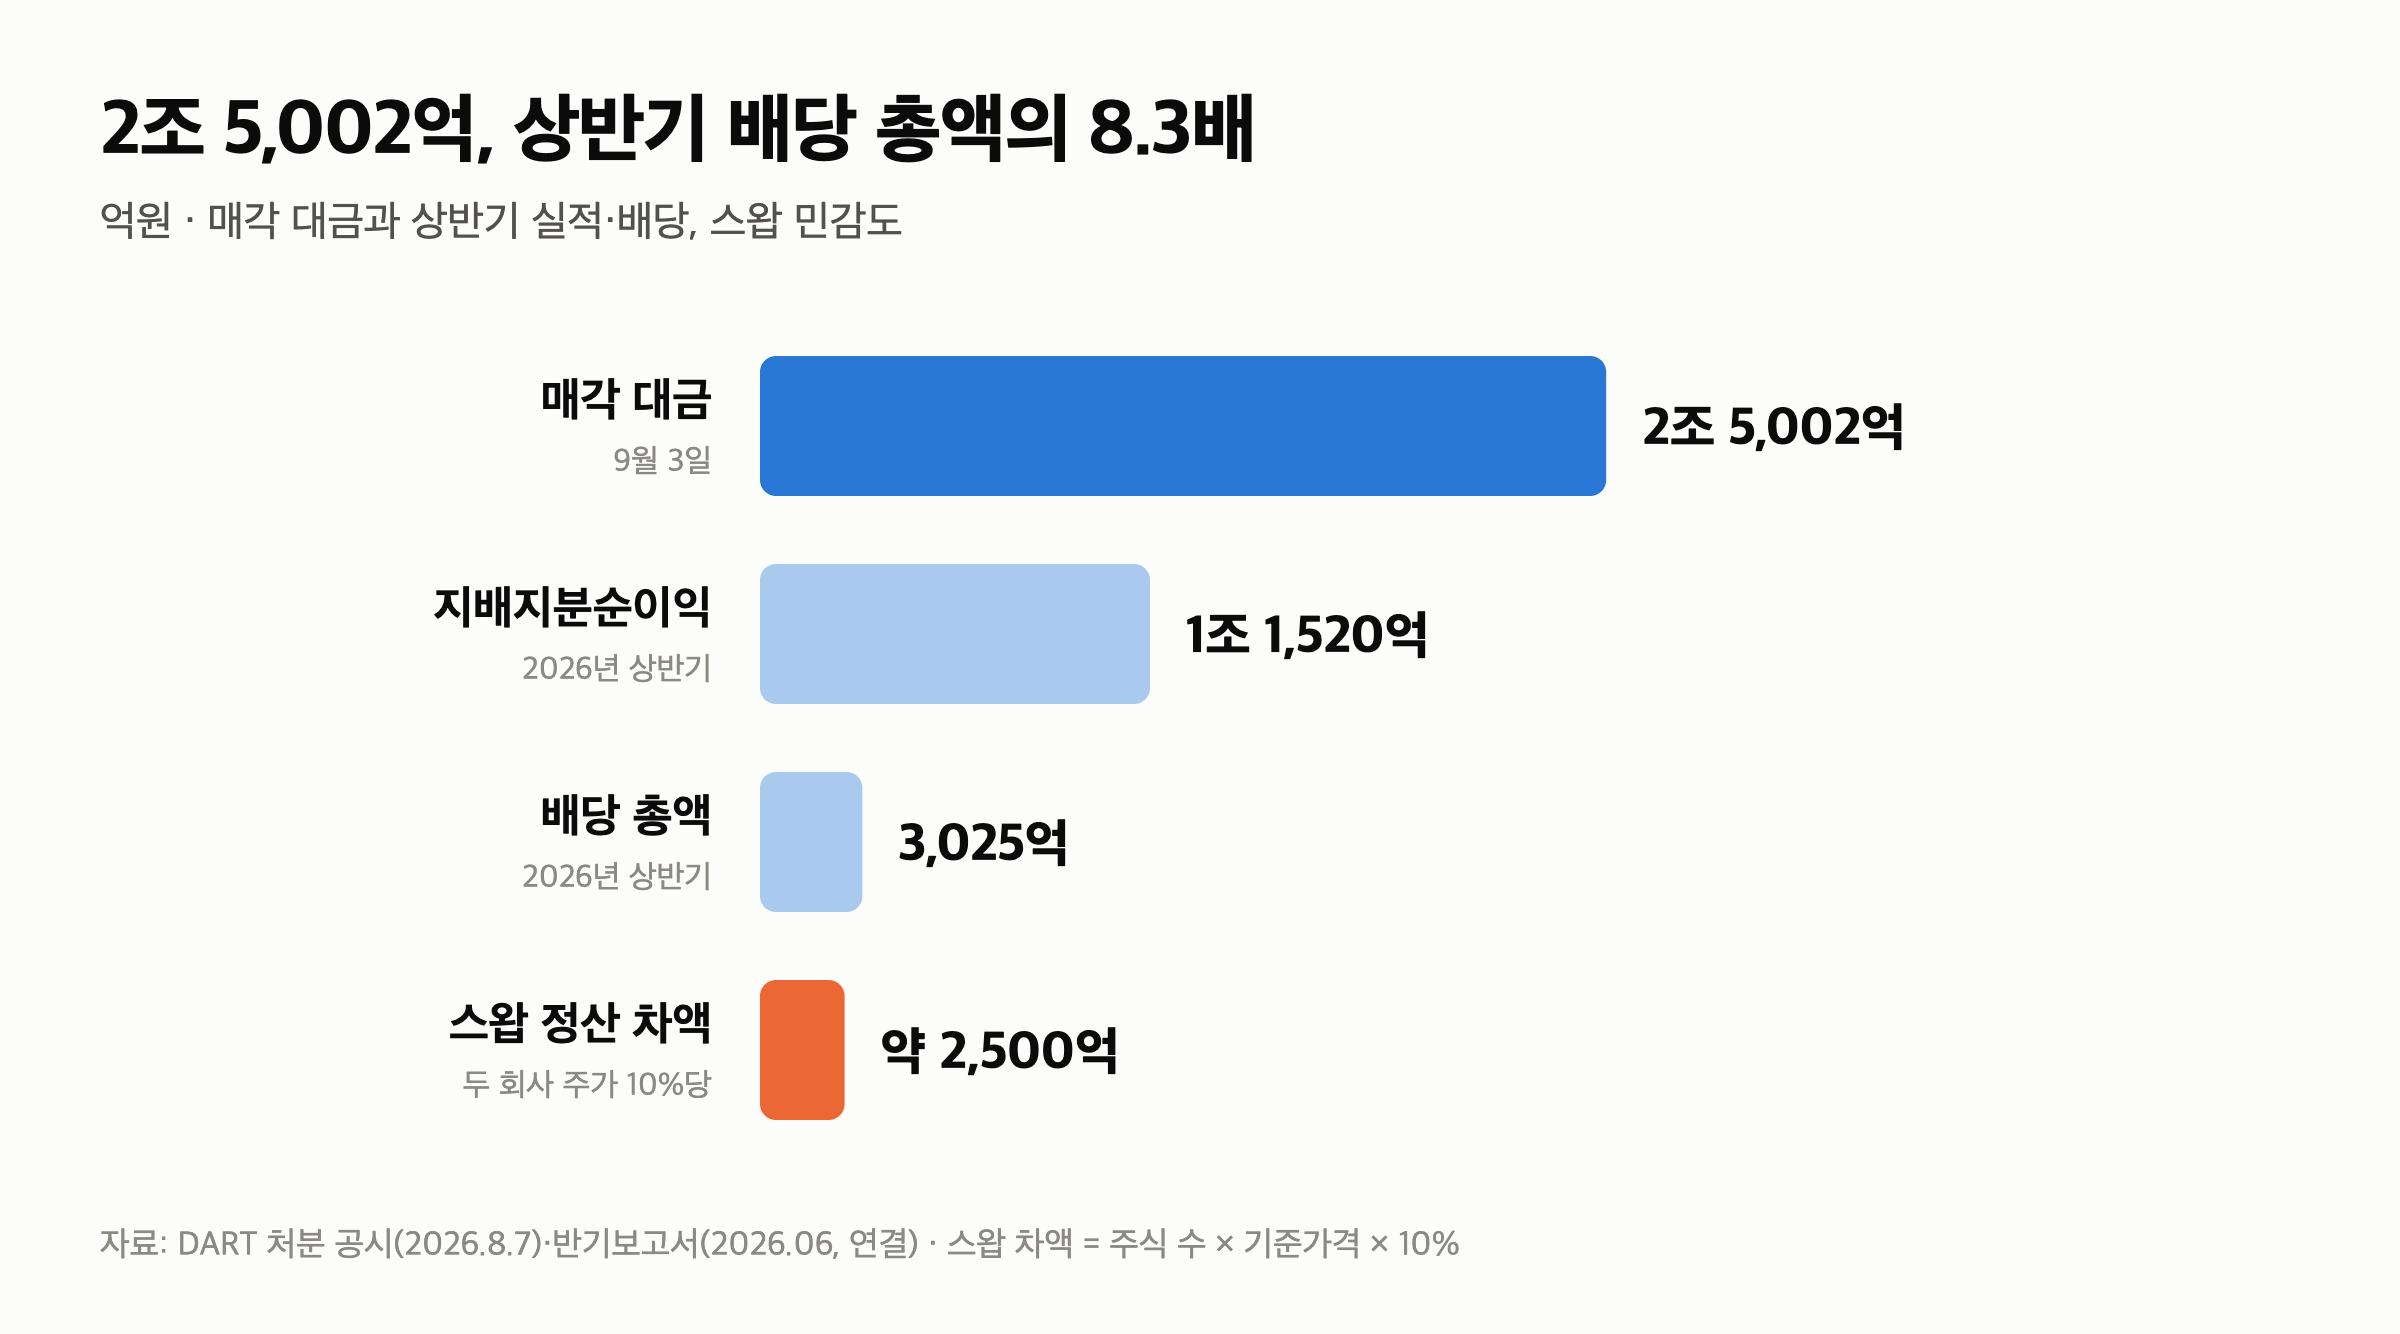
차트의 배당 총액이 어디서 나왔는지는 포스코홀딩스 배당성향 115% 글에서 재무제표로 따라갔습니다.
이번 거래가 실제로 어떻게 적혔는지는 11월에 나올 3분기 보고서에서 확인할 수 있습니다.
남는 것은 3년짜리 주가수익스왑입니다
두 거래 모두 주식을 사 간 금융기관과 주가수익스왑을 함께 맺었습니다.
스왑에서 수익을 받는 쪽(수익수령자)은 포스코홀딩스이고, 주는 쪽(수익지급자)은 NH투자증권 등 금융기관(포스코인터내셔널 5곳, 포스코DX 4곳)입니다.
정산은 금융기관이 나중에 실제로 판 금액(비용 차감)과 기준가격의 차이를 서로 주고받는 방식이고, 기간은 3년입니다.
그래서 금융기관이 판 가격이 기준가격보다 높으면 포스코홀딩스가 차액을 받고, 낮으면 차액을 내줍니다.
두 회사 주가가 10% 움직이면
약 2,500억원 — 정산할 차액이 이만큼 움직입니다
9월 23일 종가로 단순 계산하면
약 -92억원 — 포스코인터내셔널 55,500원(+100원), 포스코DX 20,050원(-550원)
회사는 2025년 사업보고서에 위험회피로 지정하지 않은 파생상품의 가치 변동을 당기손익으로 적는다고 밝혀 두었습니다.
이 스왑이 그렇게 잡힌다면, 주가 10% 움직임에 해당하는 2,500억원은 상반기 지배지분순이익 1조 1,520억원의 약 22%입니다.
이 손익이 ‘비영업적·일회성 평가’손익으로 조정에서 빠지는지는 공시에 적혀 있지 않습니다.
포스코홀딩스 주가와 배당
토스증권 화면으로 지금 자리를 확인했습니다.
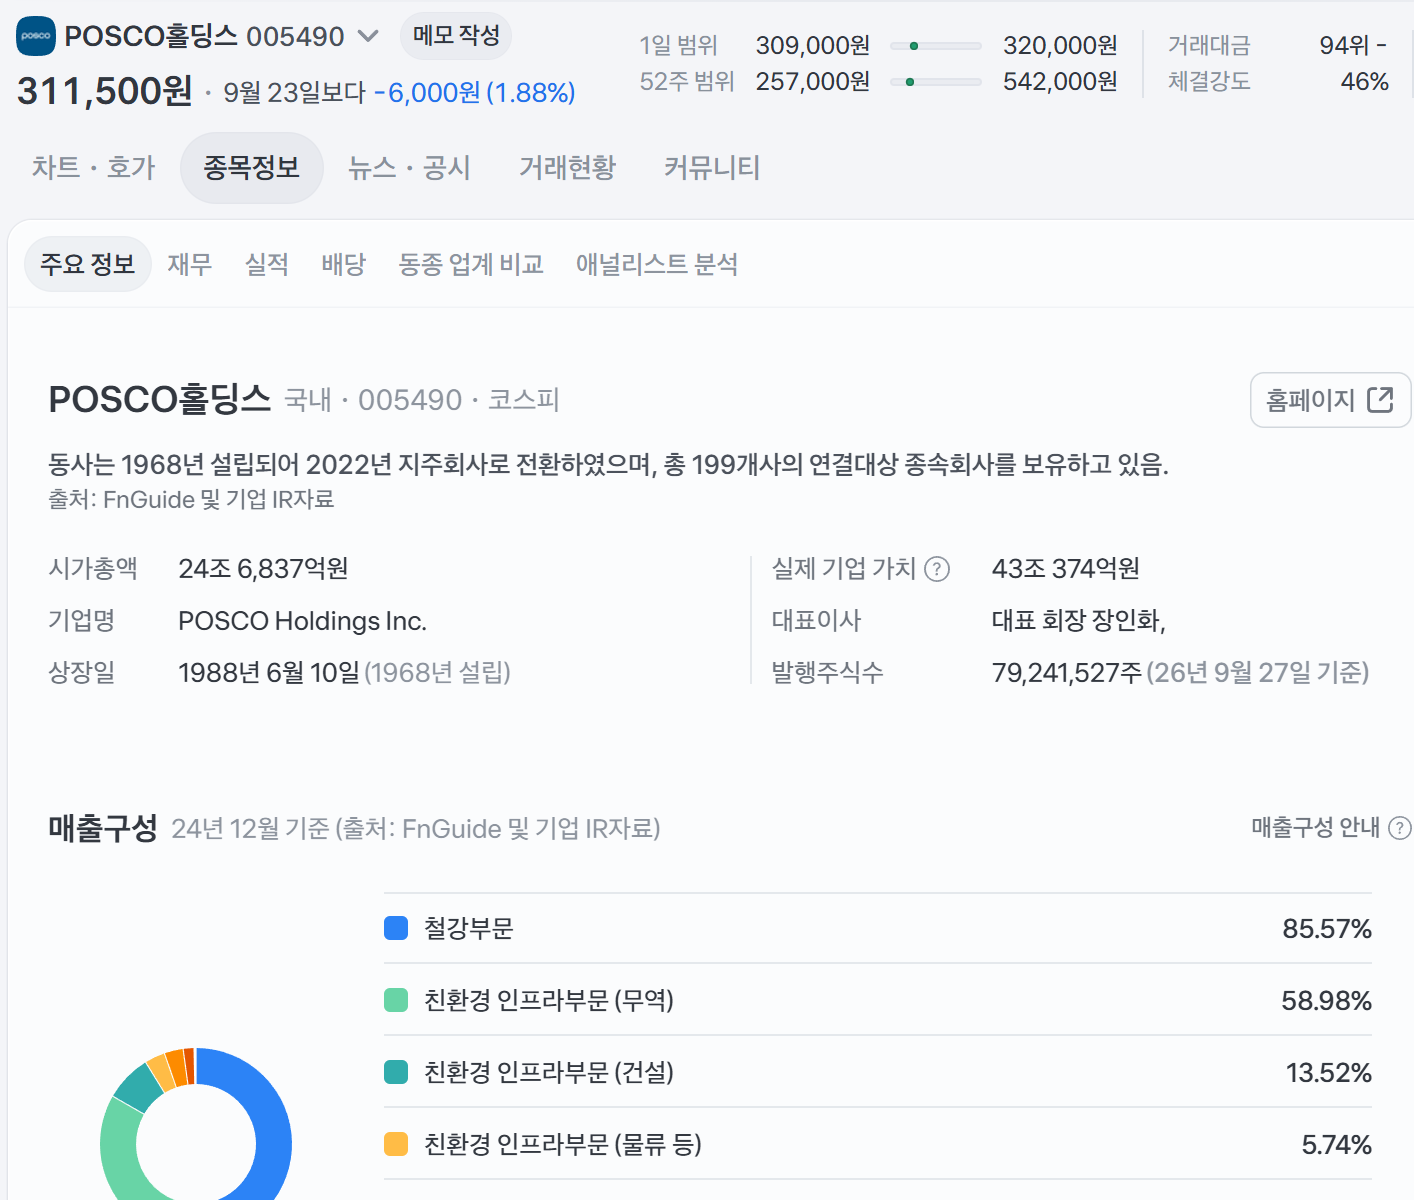
토스증권 종목정보 · 2026년 9월 27일 조회
https://www.tossinvest.com/stocks/A005490/analytics
토스증권 화면의 시가총액은 24조 6,837억원이고, 발행주식수는 79,241,527주(26년 9월 27일 기준)입니다.
주가는 9월 23일 KRX 정규장 종가 311,500원으로, 배당금이 들어온 9월 7일(335,500원)보다 7.2% 낮습니다.
올해 분기배당은 1분기와 2분기에 주당 2,000원씩이었고, 상반기 배당 총액은 3,025억원입니다.
여기부터는 제 해석입니다.
배당을 보고 이 종목을 가진 사람에게 2조 5,002억원은 당장 배당을 늘리는 돈으로 읽히지 않습니다.
오히려 앞으로 3년 동안 두 자회사 주가가 순이익을 흔들 수 있어, 조정 기준이 이 손익을 어떻게 다루는지가 배당을 가늠하는 데 더 중요해졌다고 봅니다.
정리 — 다섯 줄
- 포스코홀딩스는 9월 3일 포스코인터내셔널·포스코DX 주식을 2조 5,002억원에 팔았고, 두 회사 지분은 50%씩 남았습니다.
- 배당 기준은 연간 조정 지배지분순이익의 35~40%(배당+자사주)이고, 조정은 ‘비영업적·일회성 평가’손익을 빼는 것입니다.
- 회사가 적어 온 방식대로라면 지배력을 유지한 지분 매각은 순이익에 잡히지 않아, 2조 5,002억원은 배당 기준 이익을 키우지 않습니다.
- 대신 3년짜리 주가수익스왑이 붙어, 두 회사 주가가 10% 움직이면 정산할 차액이 약 2,500억원 움직입니다.
- 이 스왑 손익이 조정에서 빠지는지는 공시에 없고, 처리 방식은 11월 3분기 보고서에서 확인할 수 있습니다.
저는 9월 7일 받은 배당금 옆에 ‘11월 3분기 보고서 — 스왑 손익 처리’를 한 줄 더 적어 두었습니다.
이어서 볼 글
이 글은 투자 권유가 아닙니다. 처분 내역은 DART 타법인주식및출자증권처분결정(2026-08-07)과 주식등의대량보유상황보고서(2026-09-07), 배당 정책·상반기 실적·배당은 반기보고서(2026-08-14, 연결), 회계 방식은 2025년 사업보고서(2026-03-11), 주가는 네이버 증권 KRX 정규장 종가(9월 27일 조회), 시가총액·발행주식수는 토스증권 종목정보(26년 9월 27일 기준)입니다. 스왑 차액은 공시된 주식 수와 기준가격으로 계산한 단순 계산이며, 실제 정산액이나 회계상 평가손익과 다를 수 있습니다.
업데이트 · 2026년 9월 27일 조회 기준.