우리은행 정기예금 금리는 비대면 상품인 WON플러스예금 1년 기준 연 3.50%입니다.
우대 조건 없이 받는 금리이고, 중간에 깨도 이 3.50%를 기본이율로 삼아 계산합니다.
확인한 자료는 우리은행 홈페이지의 WON플러스예금 금리보기·상품설명서와 금융감독원 금융상품통합비교공시(9월 공시)이고, 확인한 날은 2026년 9월 26일입니다.
1년 3.50%는 조건 없이 받고, 깨도 3.50%에서 깎아 계산합니다.
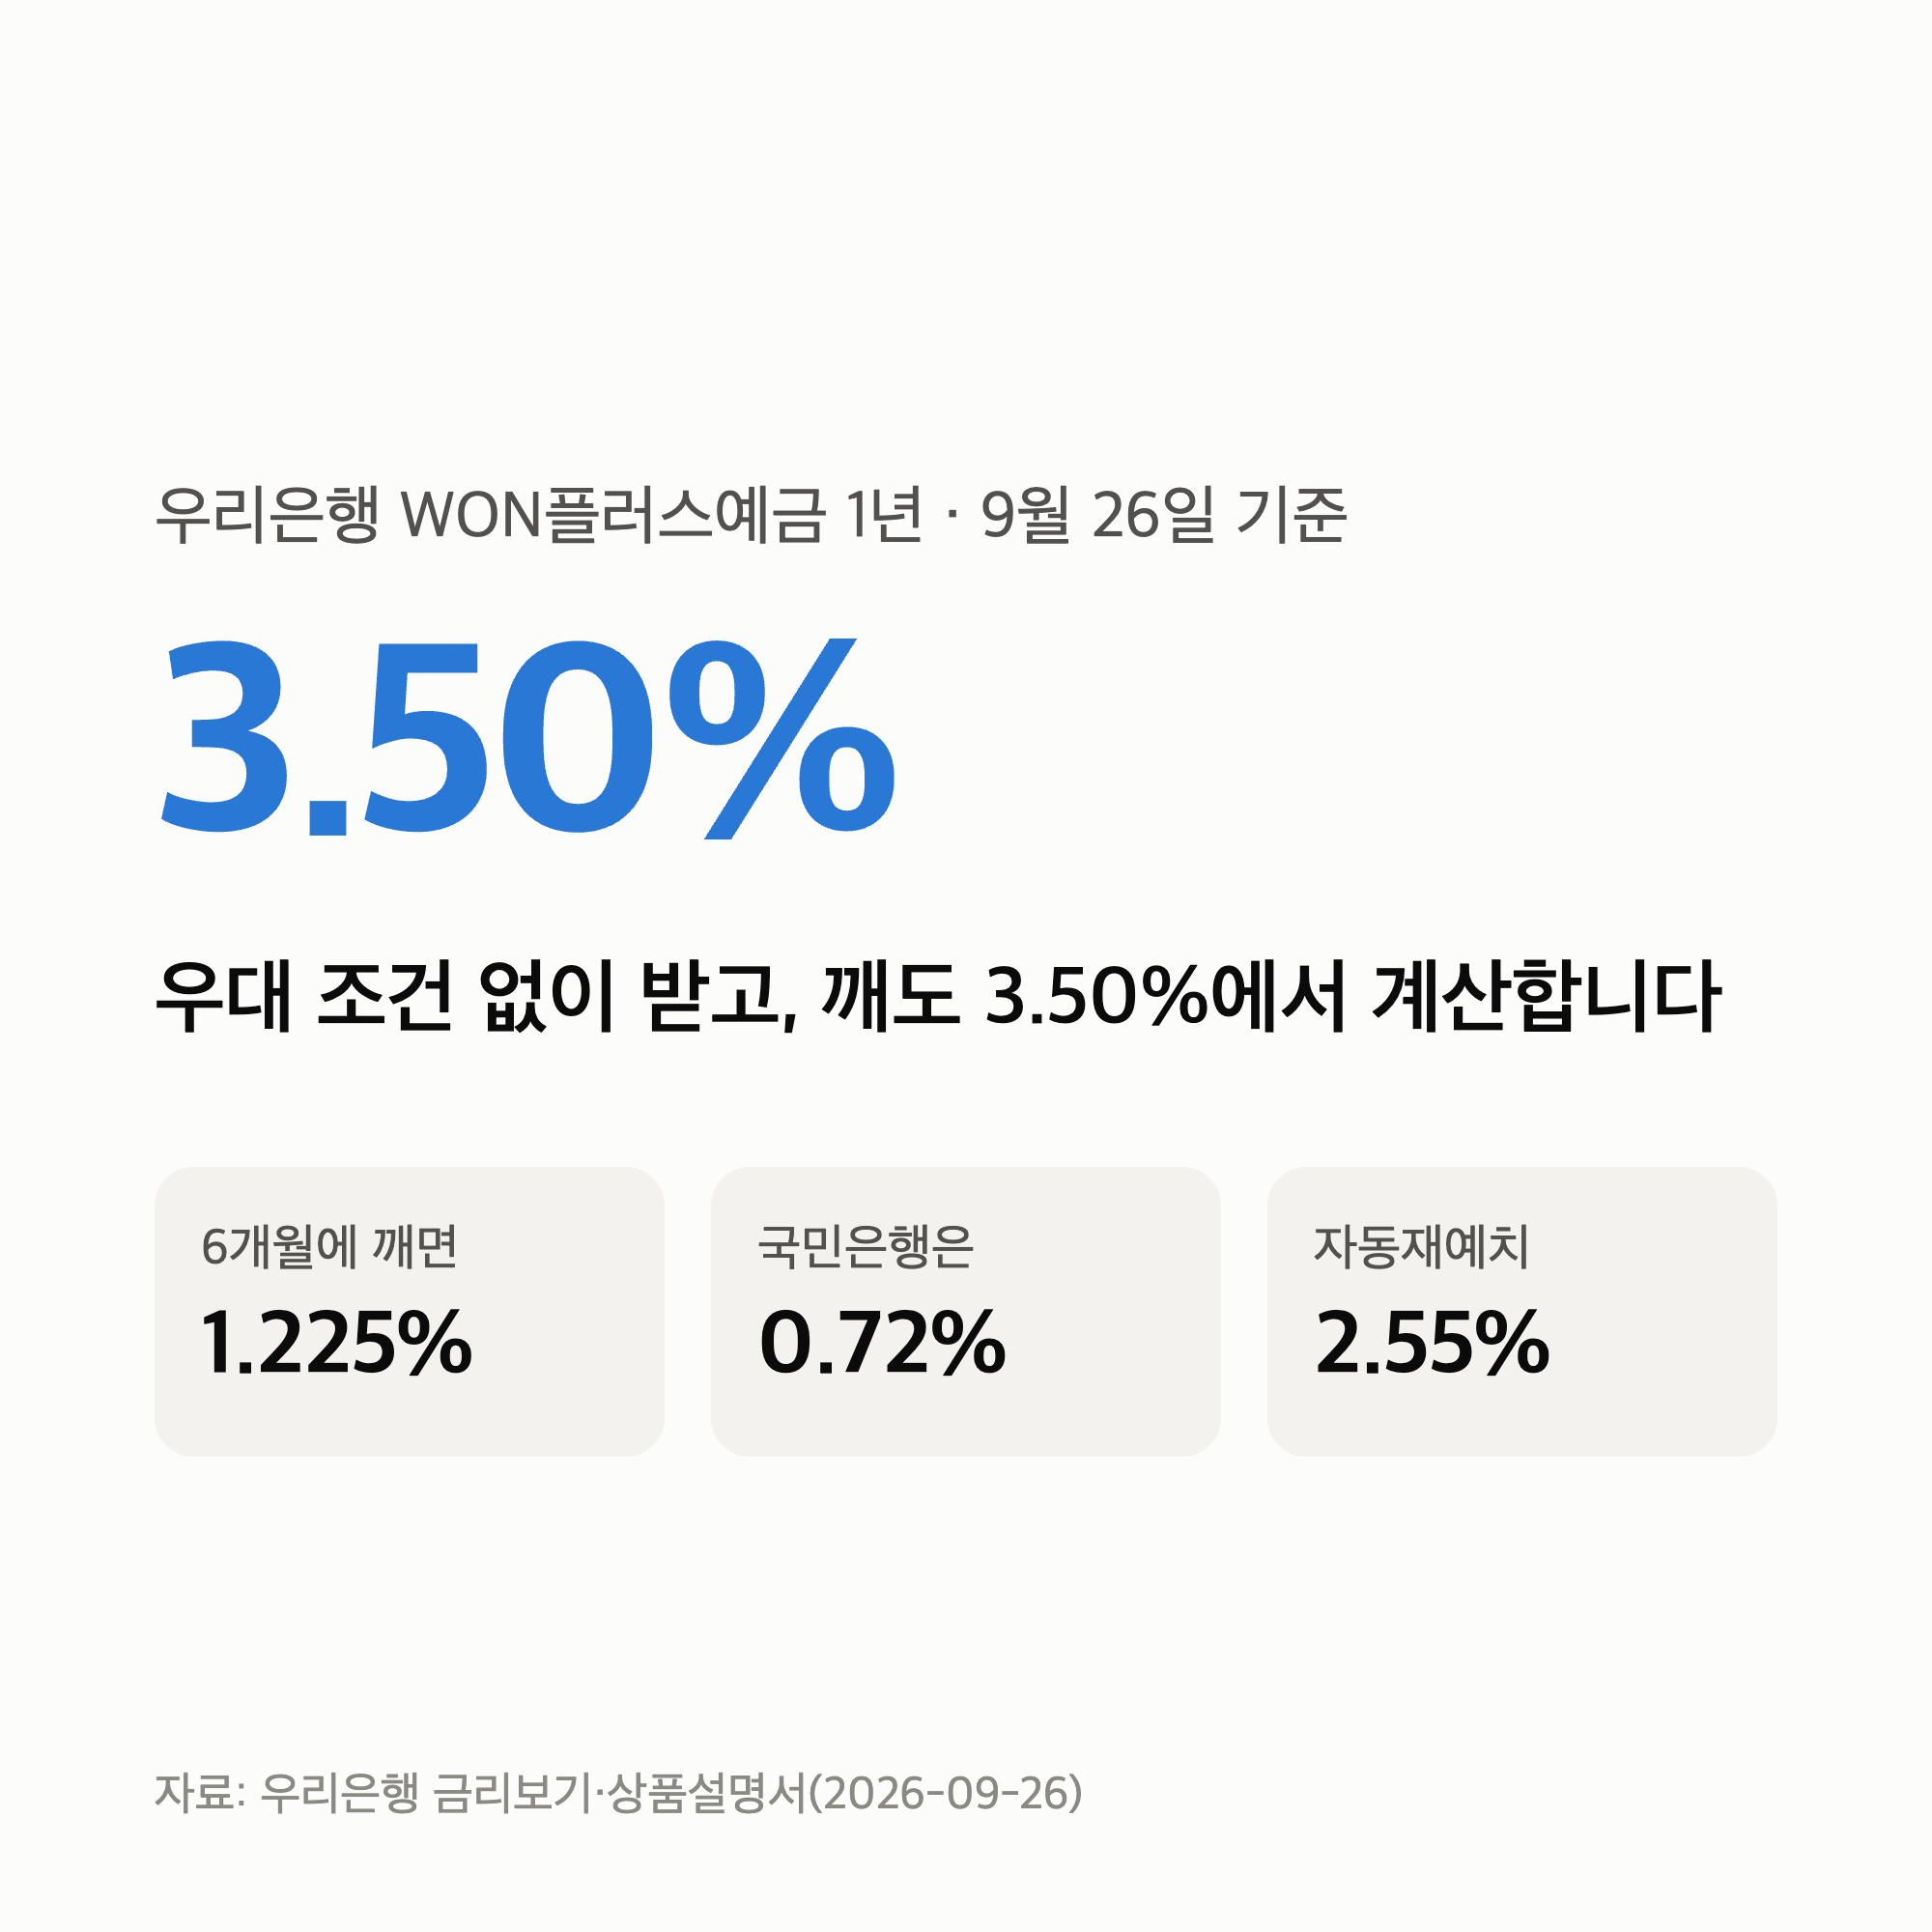
우리은행 정기예금 금리는 받는 금리와 깰 때 기준이 같습니다
금융감독원 비교공시에는 WON플러스예금 12개월이 기본금리·최고금리 모두 3.50%로 올라 있습니다.
같은 공시의 우대조건 칸은 「해당사항 없음」입니다.
우리은행 금리보기에는 가입 기간별 약정이율이 한 줄씩만 나옵니다.
| 기간 | 받는 금리 | 깰 때 기준 |
|---|---|---|
| 1~3개월 | 2.70% | 2.70% |
| 3~6개월 | 2.90% | 2.90% |
| 6~12개월 | 3.30% | 3.30% |
| 12개월 | 3.50% | 3.50% |
| 12개월 초과~24개월 미만 | 3.40% | 3.40% |
| 24~36개월 | 3.00% | 3.00% |
| 36개월 | 2.70% | 2.70% |
같은 날 국민은행 KB Star 정기예금은 받는 금리 3.50%, 깰 때 기준 2.40%로 두 칸이 달랐고, 그 구조는 국민은행 정기예금 금리 글에 정리했습니다.
금감원 공시로 보면 8월 공시보다 6개월과 12개월이 0.10%p씩 올랐습니다.
받는 금리와 깰 때 기준이 같다는 게 국민·신한은행과 다른 점입니다.
가입은 실명의 개인이 인터넷·스마트뱅킹이나 텔레뱅킹으로 1만원부터 하고, 기간은 1개월에서 36개월 사이에서 일 단위로 정합니다.
영업점에서는 새로 가입할 수 없고, 해지는 영업점에서도 됩니다.
12개월 한 칸이 가장 높습니다
기간을 늘린다고 금리가 오르지는 않습니다.
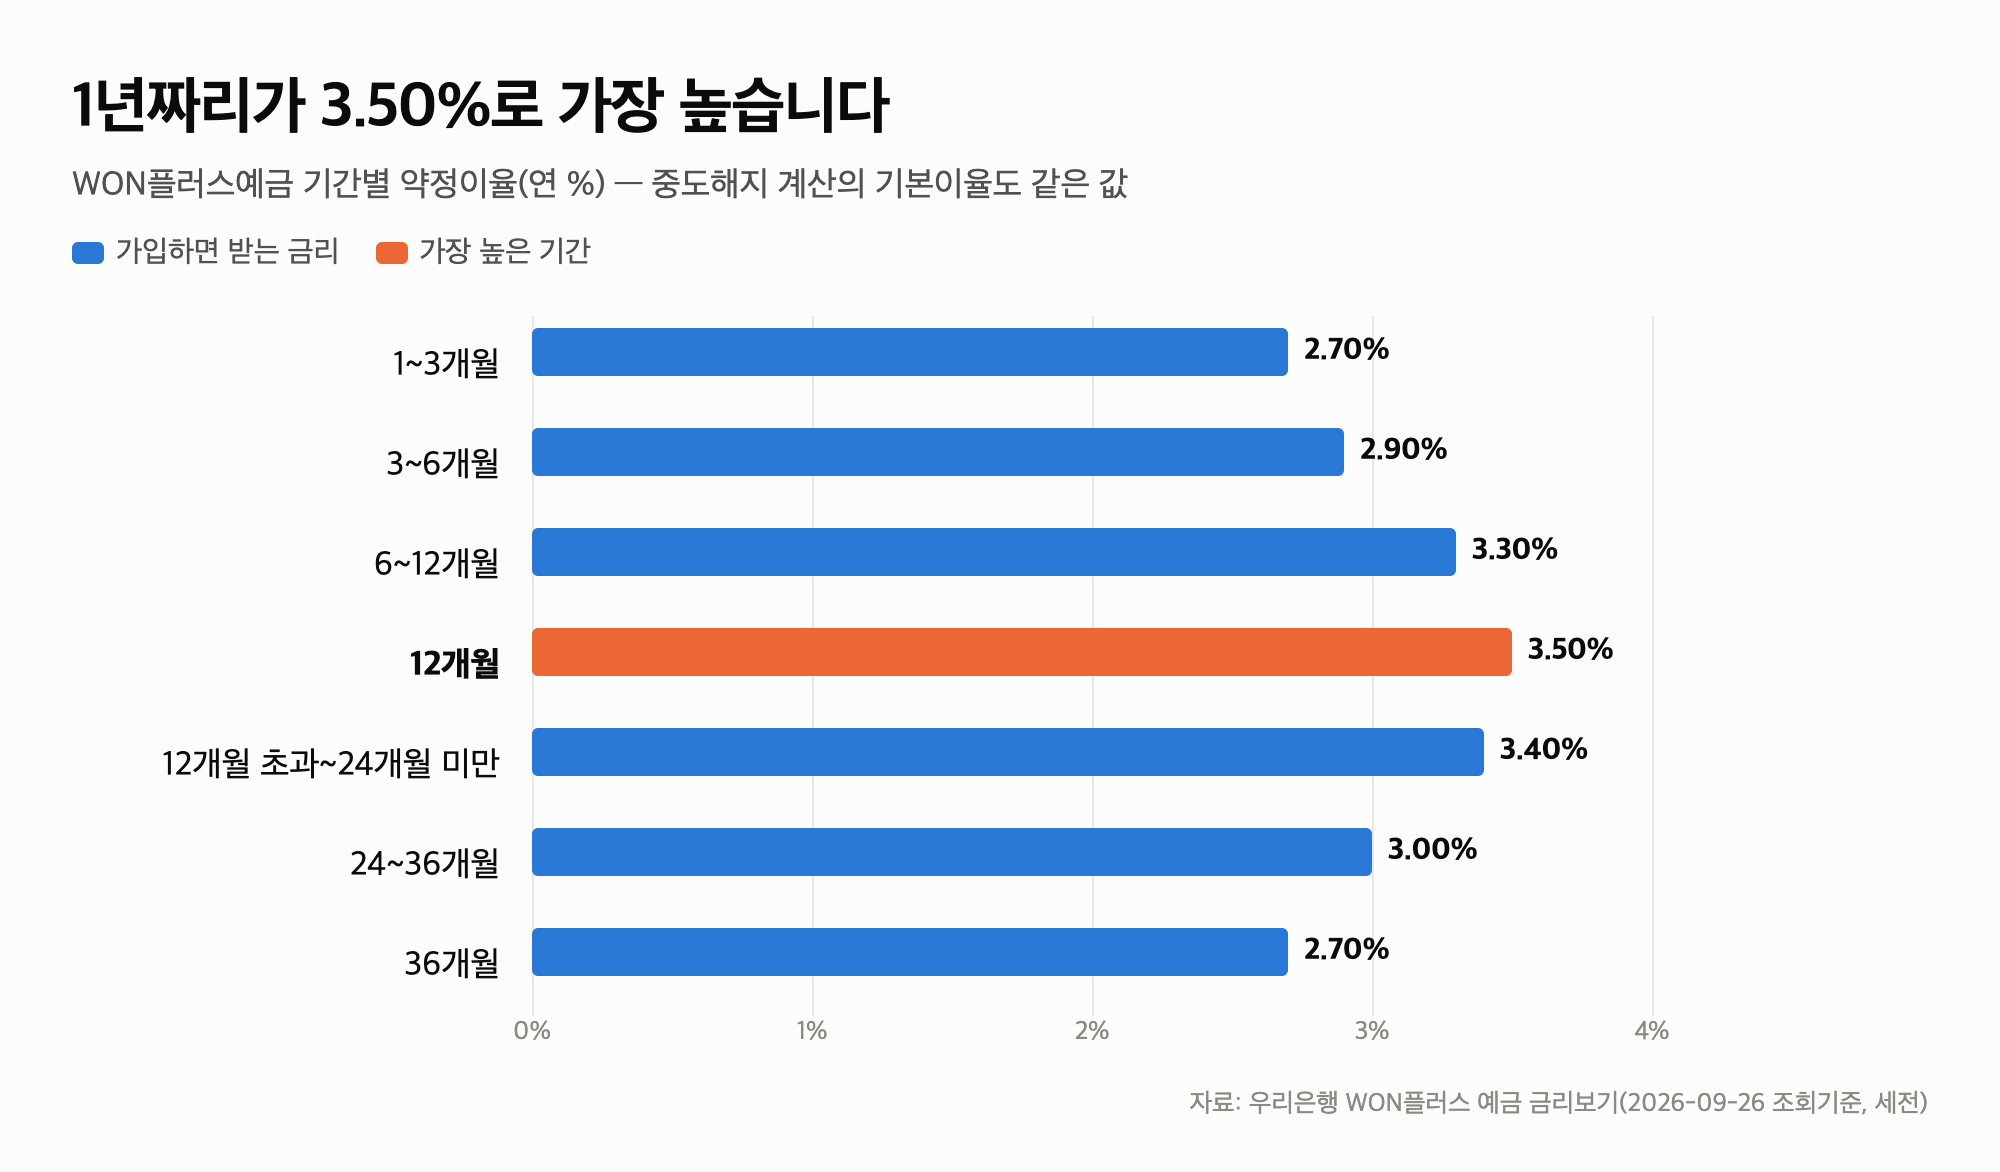
12개월을 하루라도 넘기면 3.40%이고, 24개월부터 3.00%, 36개월은 2.70%입니다.
만기일을 일 단위로 고를 수 있어서, 12개월보다 길게 잡으면 오히려 금리가 내려갑니다.
중간에 깨도 3.50%에서 깎습니다
중도해지이율은 기본이율에 보유 기간별 비율(50~90%)과 「보유일수 ÷ 계약일수」를 곱해서 정합니다.
3개월이 안 돼 깨면 연 0.1%이고, 3개월부터는 최저 연 0.15%가 보장됩니다.
1년짜리를 6개월 만에 깨면 3.50% × 70% × 6/12로 연 1.225%입니다.
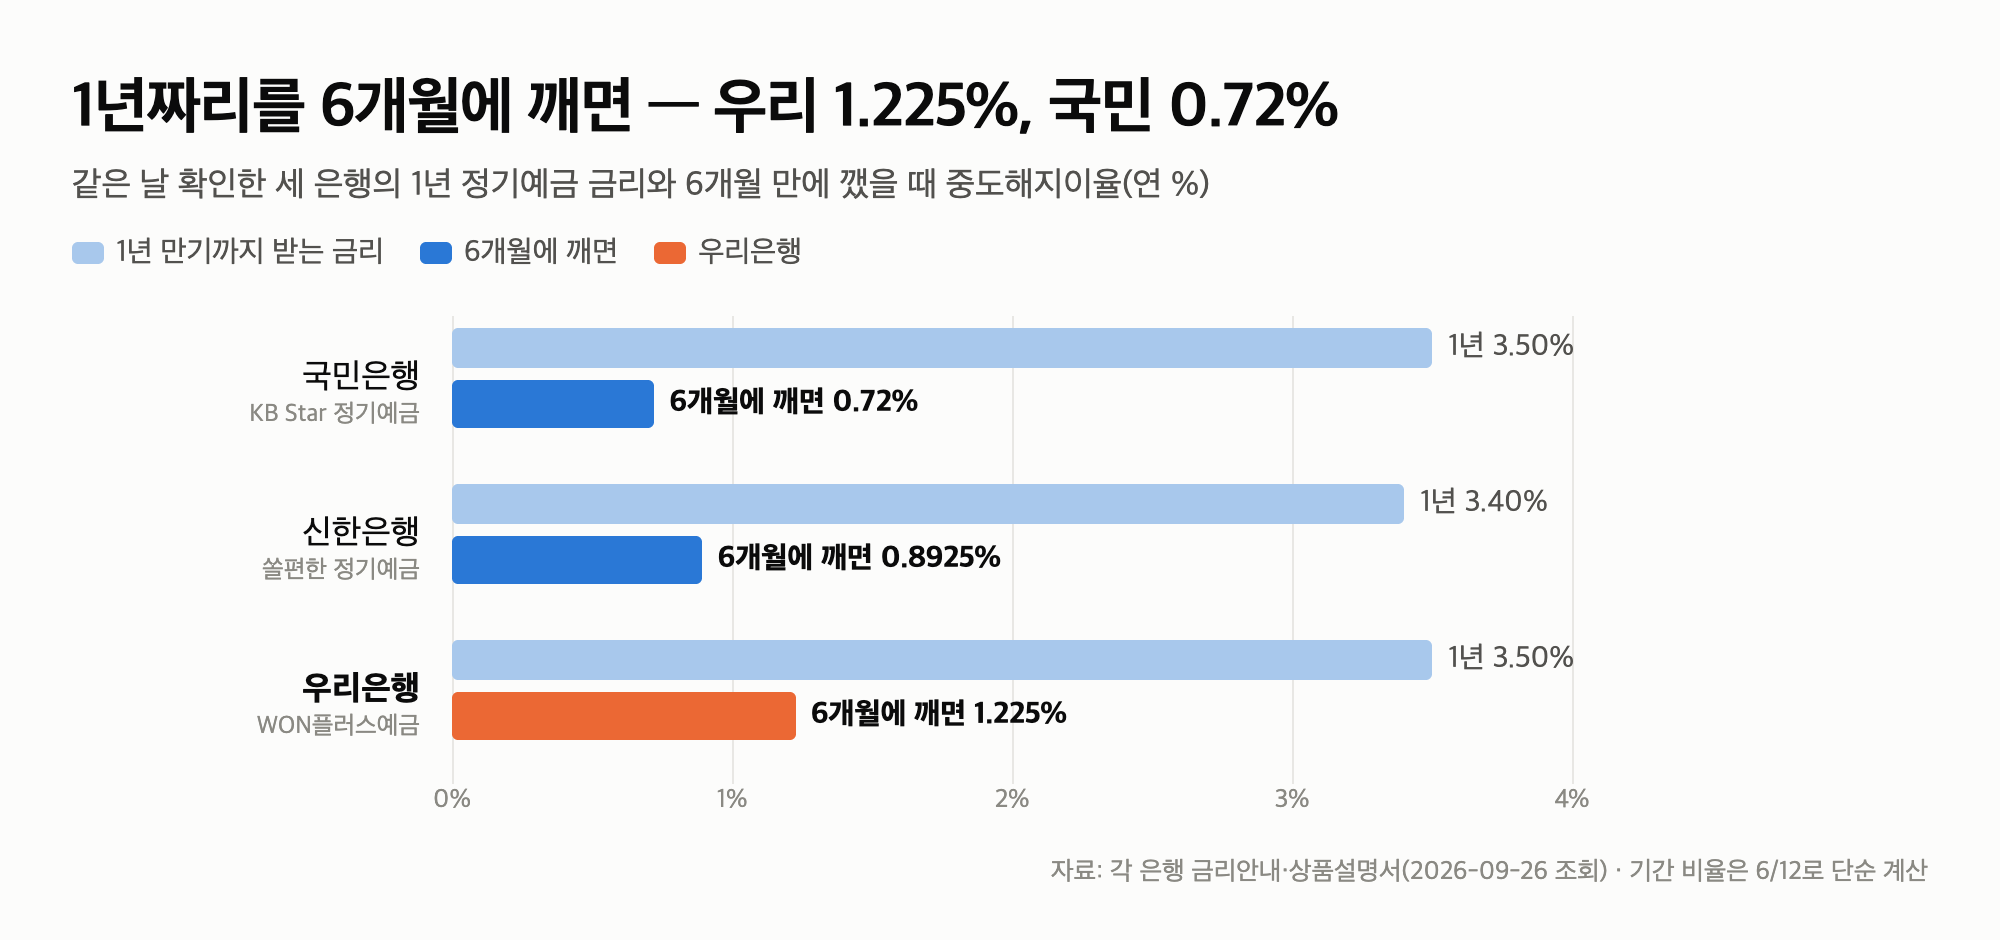
같은 경우 국민은행 KB Star 정기예금은 연 0.72%, 신한은행 쏠편한 정기예금은 연 0.8925%입니다.
셋 다 1년 금리는 3.40~3.50%로 비슷한데, 6개월에 깨면 우리은행이 가장 덜 깎습니다.
1,000만원을 넣으면 세후 이자는 이만큼입니다
이자소득세 15.4%를 뗀 금액입니다.
| 경우 | 적용 금리 | 세후 이자 |
|---|---|---|
| 1년 만기까지 | 연 3.50% | 296,100원 |
| 6개월짜리 만기 | 연 3.30% | 139,590원 |
| 1년짜리 6개월 해지 | 연 1.225% | 51,817원 |
금리별로 같은 계산을 한 표는 정기예금 1000만원 이자에 있습니다.
덜 깎인다고 해도, 1년짜리를 6개월에 깨면 처음부터 6개월짜리로 든 것보다 세후 87,773원을 덜 받습니다.
돈을 쓸 날이 정해져 있다면 그 기간에 맞춰 드는 편이 낫습니다.
자동재예치는 1개월짜리 2.55%로 이어집니다
우리은행 자동재예치 서비스 이용약관은 만기금액을 1개월 단위로 다시 넣는다고 정해 두었습니다.
금리는 재예치일에 고시된 정기예금(1개월) 자동재예치 금리이고, 9월 26일 고시는 연 2.55%입니다.
1년 3.50%로 굴리던 돈이 자동재예치로 넘어가면 0.95%p 낮은 금리로 한 달씩 굴러갑니다.
자동재예치는 처음 가입한 날부터 최대 60개월까지 반복되고, 재예치된 예금을 깨면 1개월 정기예금의 만기 후 이율을 받습니다.
만기 처리 방법은 첫 만기 전 영업일까지 스마트뱅킹이나 영업점에서 바꿀 수 있습니다.
지금 고시대로면 만기일에 1년짜리로 새로 드는 편이 0.95%p 높습니다.
만기 뒤에 두면 일반정기예금 금리의 절반부터입니다
만기 후 이율은 이 상품 금리가 아니라 만기 시점 일반정기예금 약정이율에 비율을 곱합니다.
1개월 안은 50%, 6개월까지는 30%, 그 뒤는 20%입니다.
9월 26일 고시된 일반정기예금 약정이율은 기간에 따라 2.052.40%라, 만기 후 1개월 안에 찾아도 연 1.031.20% 수준입니다.
만기 처리를 자동해지로 골라 두면 원리금이 본인 명의 우리은행 입출식 계좌로 바로 들어옵니다.
다른 은행과 견주면 0.31%p 낮습니다
금융감독원 9월 공시에서 기본금리와 최고금리가 같은, 곧 우대 조건이 없는 은행 1년 정기예금 가운데는 전북은행 JB 다이렉트예금통장 3.81%가 가장 높습니다.
WON플러스예금 3.50%는 이보다 0.31%p 낮고, 5대 은행 가운데서는 농협은행 NH올원e예금 3.55%보다 0.05%p 낮습니다.
예금자보호는 우리은행의 다른 보호 상품과 합해 1인당 1억원까지라고 상품설명서에 적혀 있습니다.
정리 — 다섯 줄
- 우리은행 WON플러스예금 1년 금리는 우대 조건 없이 연 3.50%이고, 8월 공시보다 0.10%p 올랐습니다.
- 중도해지 계산의 기본이율도 3.50%라, 1년짜리를 6개월에 깨면 연 1.225%로 국민(0.72%)·신한(0.8925%)보다 덜 깎입니다.
- 12개월이 가장 높고, 12개월을 넘기면 3.40%, 24개월부터 3.00%, 36개월은 2.70%입니다.
- 자동재예치는 1개월 단위 2.55%로 이어져, 지금 고시대로면 1년짜리로 새로 드는 것보다 0.95%p 낮습니다.
- 공시상 우대 조건이 없는 은행 1년 정기예금 1위는 전북은행 3.81%로, 우리은행보다 0.31%p 높습니다.
저는 이 상품에서 깰 때 기준 한 줄이 가장 눈에 걸렸습니다.
같은 3.50%라도 국민은행은 2.40%에서, 우리은행은 3.50%에서 깎기 때문입니다.
10월 공시가 나오면 세 은행의 금리를 같은 기준으로 다시 확인하겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
이 글은 특정 상품 추천이 아닙니다. 기간별 약정이율은 우리은행 홈페이지 「WON플러스 예금」 금리보기(2026년 9월 26일 조회기준, 세전)에서, 중도해지이율·만기 후 이율·가입 조건·예금자보호는 같은 상품설명서(준법감시인 심의필 2026-6420)에서, 자동재예치 방식은 우리은행 자동재예치 서비스 이용약관에서, 자동재예치 금리와 일반정기예금 금리는 우리은행 목돈굴리기 예금금리(9월 26일 조회기준)에서, 다른 은행 금리는 금융상품통합비교공시시스템(금융감독원) 금융회사 상품정보(2026년 9월 공시, 9월 26일 조회)에서 옮겼습니다.
이자는 이자소득세 15.4%를 뗀 단순 계산이며 실제 이자는 은행의 일수 계산 방식에 따라 조금 다를 수 있습니다. 금리는 고시일마다 바뀔 수 있어 가입 화면의 금리가 우선합니다.
업데이트 · 10월 공시가 나오면 금리를 다시 확인해 갱신하겠습니다.
글에 참고한 자료들
- 우리은행 — WON플러스 예금 상품안내·금리보기 가입 대상·기간·금액·기간별 약정이율(2026-09-26 조회기준)
- 우리은행 — WON플러스 예금 상품설명서 가입·해지 채널·중도해지이율·만기 후 이율·분할해지·예금자보호
- 우리은행 — 자동재예치 서비스 이용약관 1개월 단위 재예치·최대 60개월·재예치 금리·재예치 예금 해지 이율
- 우리은행 — 목돈굴리기 예금금리 자동재예치(1개월) 금리 2.55%·일반정기예금 약정이율(2026-09-26 조회기준)
- 금융감독원 금융상품통합비교공시 은행 12개월 정기예금 금리(9월 공시)
투자 권유가 아니며 세무·법률 자문이 아닙니다. 계산값입니다.