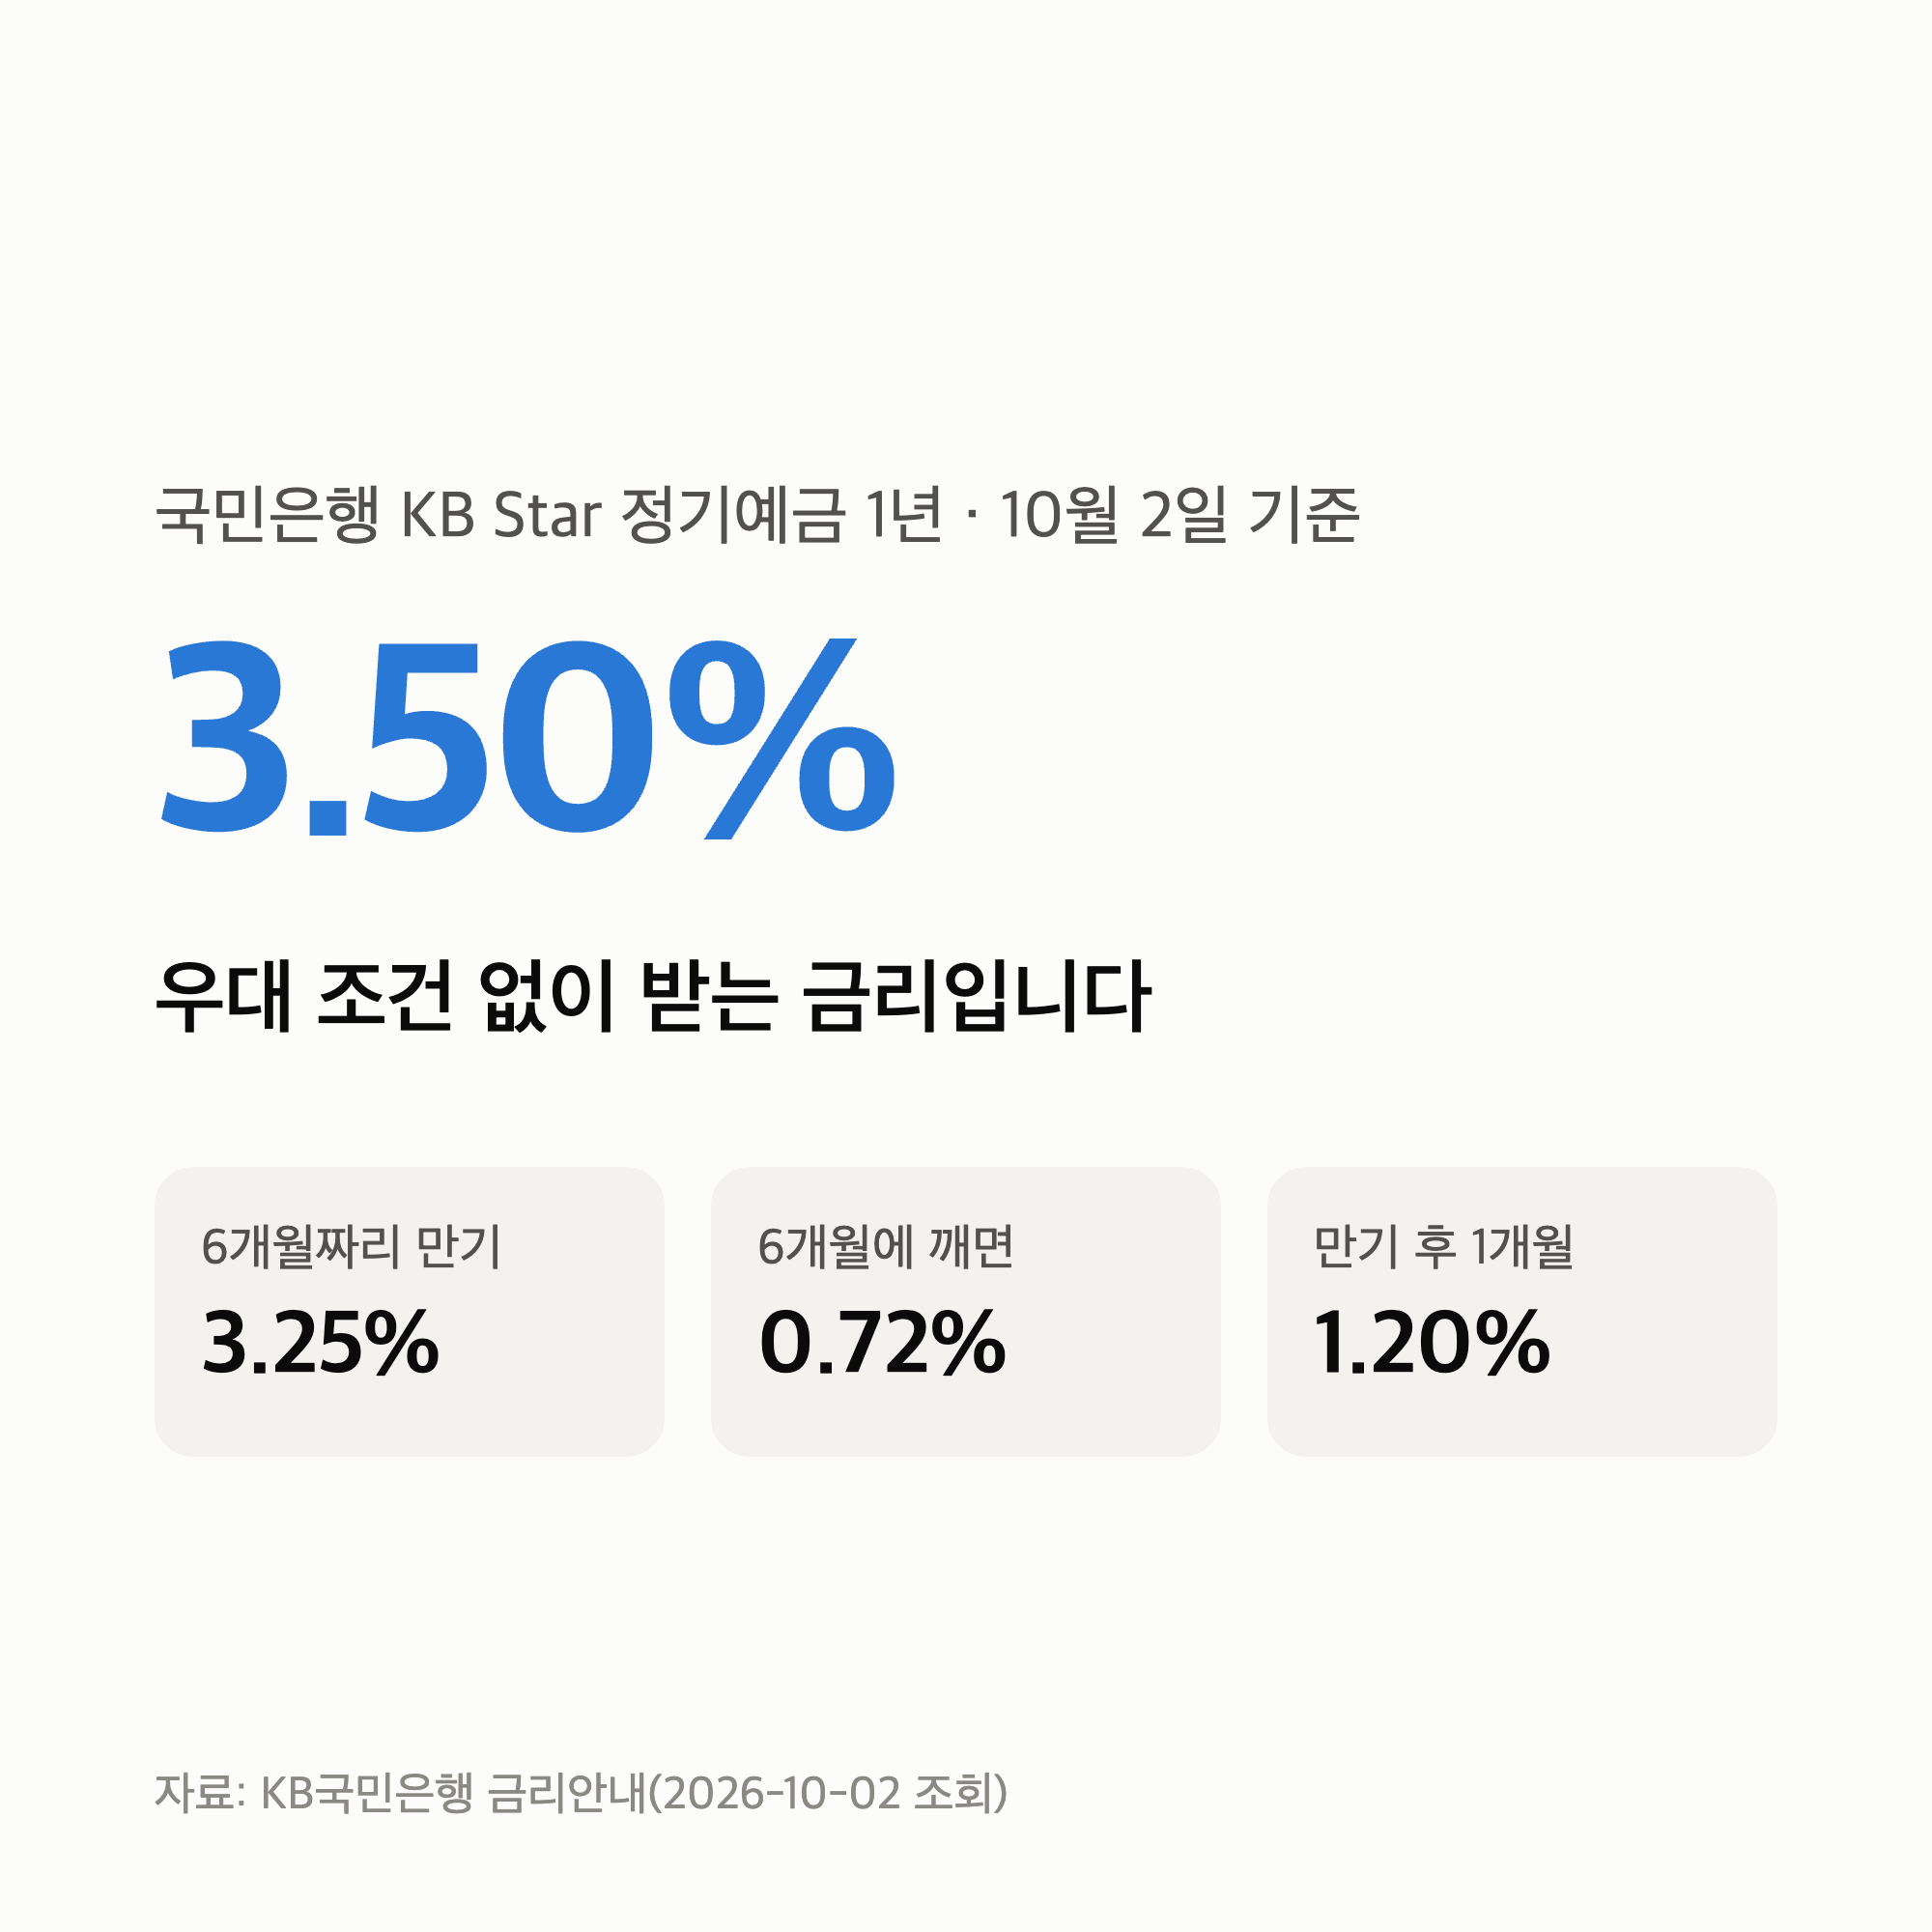
국민은행 정기예금 금리는 대표 상품인 KB Star 정기예금 1년 기준 연 3.50%입니다.
우대 조건 없이 받는 금리이고, 1년짜리를 6개월에 깨면 연 0.72%로 줄어듭니다.
금리 비교표에 함께 보이는 2.40%는 깰 때 받는 금리가 아니라, 깰 때 이자를 계산하는 바탕 숫자입니다.
10월 2일에 1,000만원을 새로 넣는다면, 몇 개월짜리로 들고 언제 찾느냐에 따라 세후 이자는 이렇게 갈립니다.
| 경우 | 적용 금리 | 세후 이자 |
|---|---|---|
| 1년 만기까지 | 연 3.50% | 296,100원 |
| 6개월짜리 만기 | 연 3.25% | 137,475원 |
| 1년짜리 6개월 해지 | 연 0.72% | 30,456원 |
이자소득세 15.4%를 뗀 금액이고, 6개월은 반년으로 단순 계산했습니다.
금리별로 같은 계산을 한 표는 정기예금 1000만원 이자에 있습니다.
0.72%는 10월 2일 가입분의 기본이율 2.40%로 계산한 값이고, 이미 가입한 분은 가입한 날 고시된 기본이율로 계산합니다.
6개월 뒤에 쓸 돈이라면 처음부터 6개월짜리로 든 쪽이 이자를 4배 넘게 받습니다.
확인한 자료는 KB국민은행 홈페이지의 상품안내·금리안내와 금융감독원 금융상품통합비교공시이고, 확인한 날은 2026년 10월 2일입니다.
조건 없이 받는 은행 예금 가운데 기업은행 정기예금 금리 3.69%는 국민은행보다 0.19%p 높습니다(10월 2일 기준).
1,000만원 기준 1년 만기면 세후 296,100원, 6개월에 깨면 30,456원입니다.
국민은행 정기예금 금리가 두 개로 보이는 이유
금융감독원 비교공시에는 KB Star 정기예금 12개월이 기본금리 2.40%, 최고금리 3.50%로 올라 있습니다.
같은 공시의 우대조건 칸에는 「해당무」라고 적혀 있습니다.
KB국민은행 금리안내를 열어 보면 기간마다 이율이 두 가지로 나옵니다.
| 기간 | 기본이율 | 고객적용이율 |
|---|---|---|
| 1개월 이상~3개월 미만 | 2.05% | 2.50% |
| 3개월 이상~6개월 미만 | 2.25% | 2.80% |
| 6개월 이상~12개월 미만 | 2.35% | 3.25% |
| 12개월 이상~24개월 미만 | 2.40% | 3.50% |
| 24개월 이상~36개월 미만 | 2.40% | 3.00% |
| 36개월 | 2.40% | 2.60% |
저축은행 1년 정기예금 금리는 저축은행 정기예금 금리 비교에 따로 정리해 두었습니다.
가입하면 받는 금리는 오른쪽의 고객적용이율입니다.
금리안내의 우대이율 칸에는 「해당 금리내용이 없습니다」라고 나옵니다.
그래서 1년짜리를 인터넷뱅킹이나 KB스타뱅킹으로 들면 조건을 채우지 않아도 고객적용이율 3.50%가 적용됩니다.
왼쪽의 기본이율 2.40%는 쓰이는 곳이 따로 있습니다.
중도해지, 만기 뒤에 둔 기간, 분할인출한 돈의 이자가 모두 이 기본이율을 바탕으로 계산됩니다.
12개월 이상~24개월 미만이 가장 높습니다
기간을 늘린다고 금리가 오르지는 않습니다.
아래 그림은 기간별 기본이율과 고객적용이율을 나란히 놓은 것입니다.
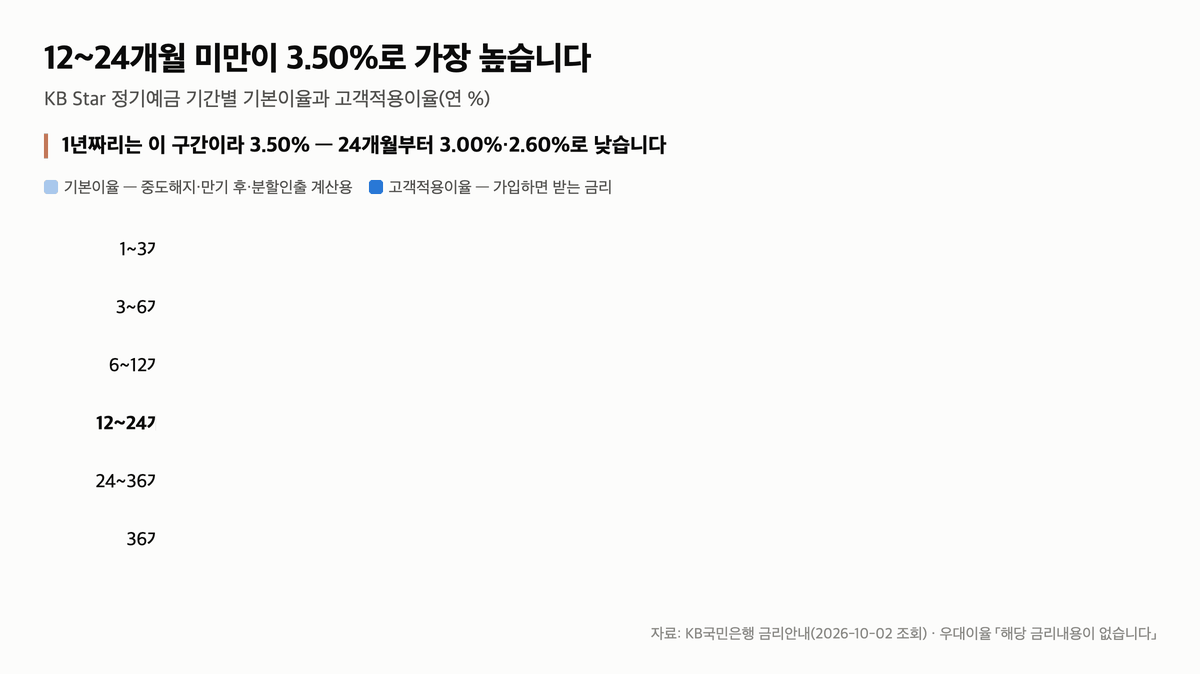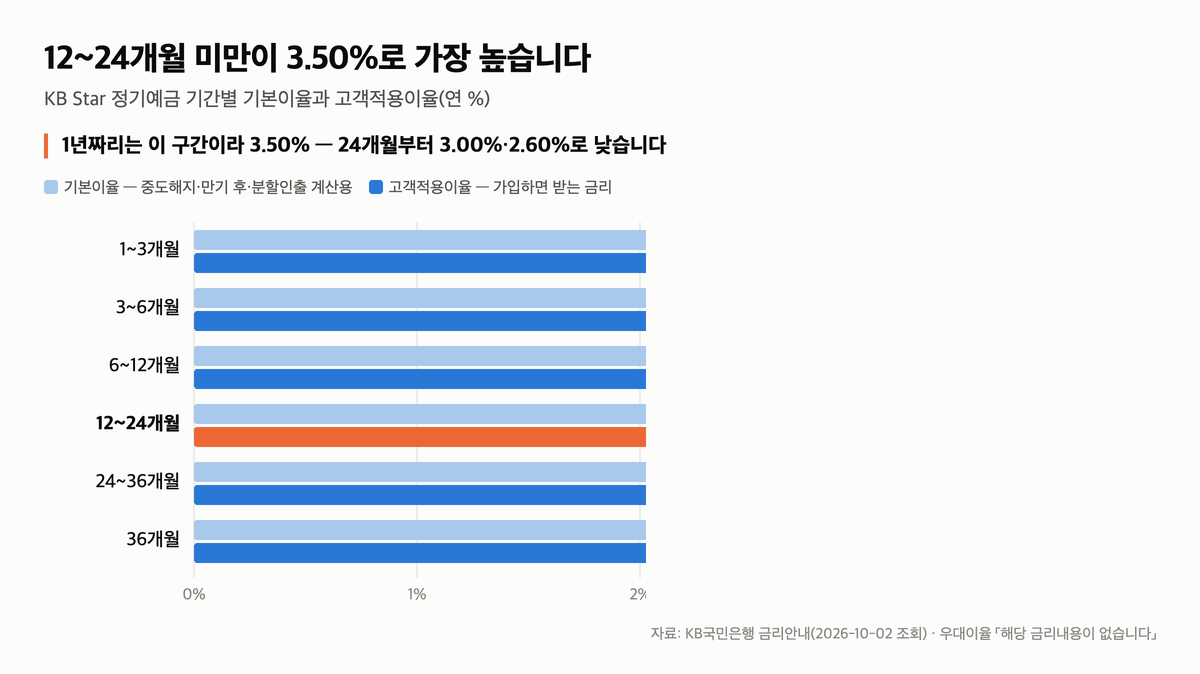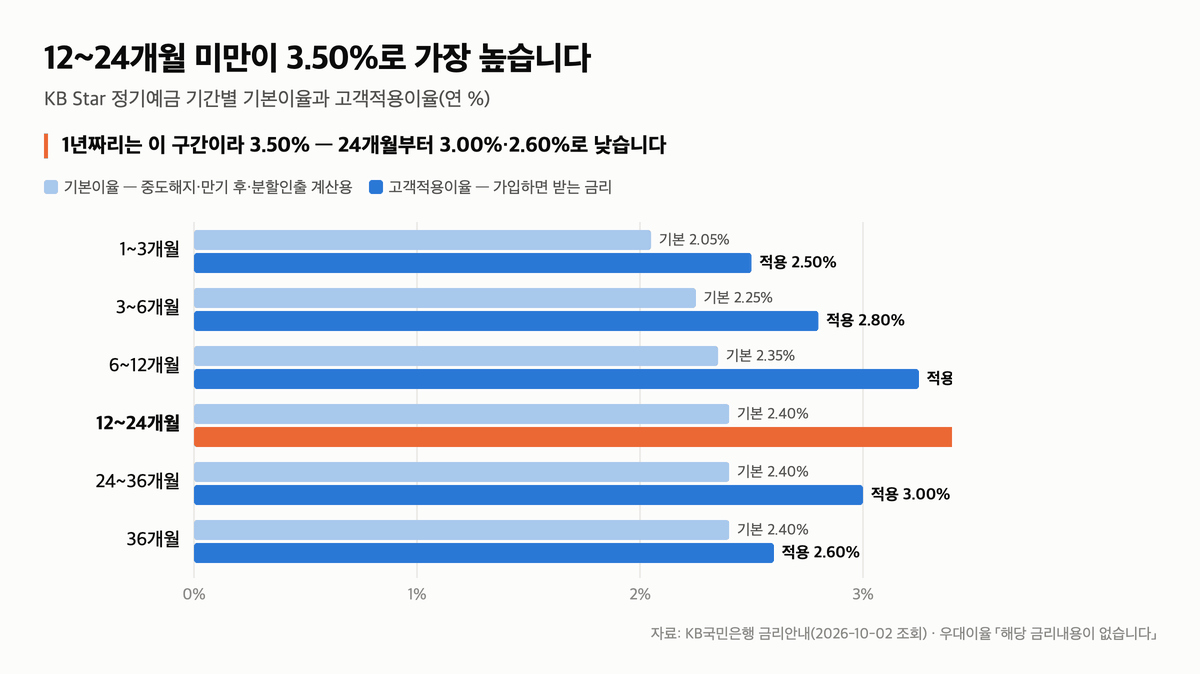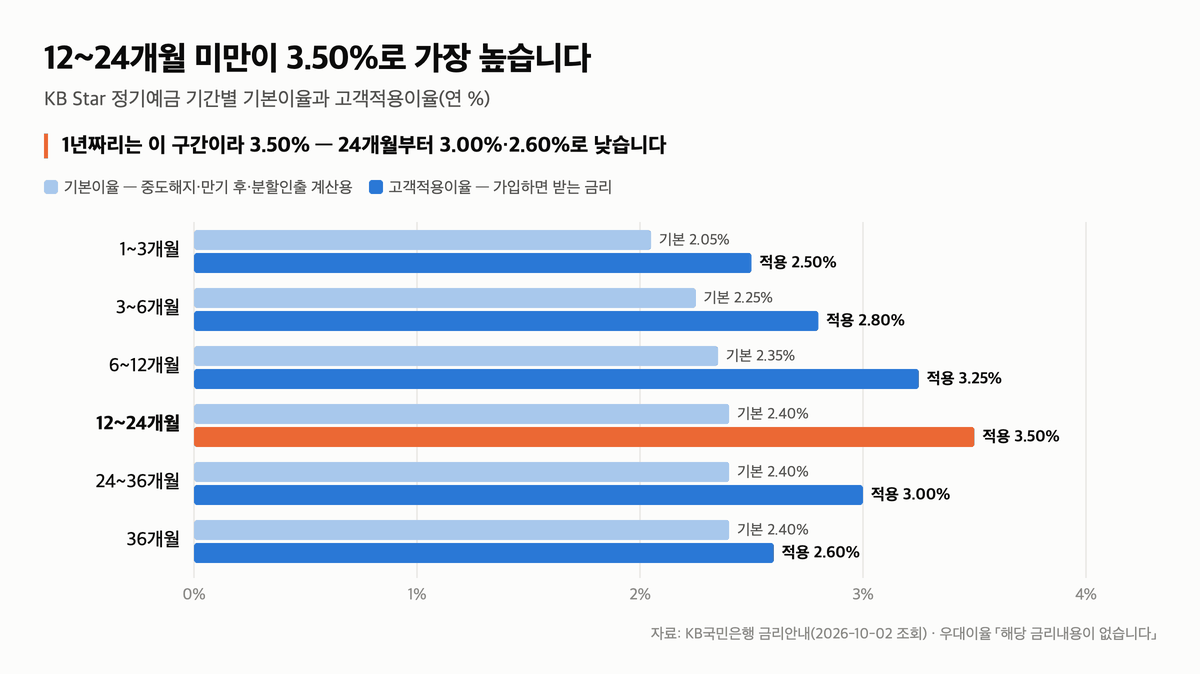
그림의 기간은 앞 숫자 이상, 뒤 숫자 미만이며 마지막 36개월은 별도 구간입니다.
1년짜리부터 2년이 안 되는 기간까지는 모두 3.50%입니다.
6개월 이상12개월 미만은 3.25%, 24개월 이상36개월 미만은 3.00%, 36개월은 2.60%입니다.
2년이나 3년을 묶으면 1년짜리보다 낮은 금리를 받습니다.
중간에 깨면 2.40%의 일부만 받습니다
중도해지이율은 기본이율 2.40%에 맡긴 기간별 비율(50~90%)과 「지난 개월 수 ÷ 약정 개월 수」를 곱해서 정합니다.
여기서 기본이율은 가입한 날 고시된 이율이라, 가입 뒤에 금리가 바뀌어도 그대로입니다.
지난 개월 수는 한 달이 안 되는 날도 한 달로 올려 셉니다.
가입 후 1개월 미만에 깨면 연 0.1%이고, 계산한 값이 너무 작으면 최저 0.1~0.2%가 붙습니다.
1년짜리를 6개월 만에 깨면 2.40% × 60% × 6/12로 연 0.72%가 됩니다.
1,000만원이면 6개월 이자가 세전 36,000원입니다.
처음부터 6개월짜리(3.25%)로 들었다면 같은 6개월에 세전 162,500원을 받았습니다.
돈을 쓸 날이 정해져 있다면 그날에 맞춘 기간으로 드는 쪽이 이자가 많습니다.
1,000만원 세후 이자는 이렇게 나옵니다
맨 위 표의 세 숫자는 원금에 금리와 기간을 곱하고 이자소득세 15.4%를 뺀 값입니다.
가입 금액은 100만원 이상이고, 넣은 뒤에 돈을 더 넣을 수는 없습니다.
만기 처리는 가입할 때 정합니다
가입할 때 자동해지, 원금 자동재예치, 원금과 이자 자동재예치 중 하나를 반드시 고릅니다.
정상적으로 처리된다면 만기 알림을 놓쳤다는 이유만으로 낮은 만기후이율이 붙지는 않습니다.
다만 계좌에 지급 제한이 있거나 출금계좌가 해지된 경우처럼 자동 처리가 안 될 수 있는 사유가 있습니다.
만기후이율은 1개월 이내 기본이율의 50%, 1개월 초과~3개월 이내 30%, 3개월 초과 연 0.1%입니다.
기본이율 2.40%로 계산하면 각각 연 1.20%, 0.72%, 0.1%입니다.
가입할 때 만기 처리를 「자동재예치」로 골라 두면 만기일에 그날 고시한 고객적용이율로 다시 굴러갑니다.
자동재예치는 원금만 다시 넣는 방식과 원금에 이자까지 넣는 방식 중에서 고를 수 있습니다.
분할인출은 가입 1개월 뒤부터 해지까지 포함해 3번까지 할 수 있고, 남은 잔액은 100만원 이상이어야 합니다.
꺼낸 돈에는 가입할 때의 기본이율이 붙습니다.
통째로 깰 때 받는 중도해지이율보다 높은 이율입니다.
다른 은행과 견주면 0.2~0.4%p 낮습니다
금융감독원 비교공시에서 기본금리와 최고금리가 같은, 곧 우대 조건이 없는 은행 1년 정기예금 가운데는 전북은행 JB 다이렉트예금통장이 3.92%로 가장 높습니다.
10월 2일에 확인한 값이고, 같은 은행 JB 다이렉트(자유만기) 예금도 3.92%입니다.
수협은행 헤이(Hey)정기예금 3.81%, 케이뱅크 내맘대로 이자받는 정기예금 3.71%가 뒤를 잇습니다.
KB Star 정기예금 3.50%는 이들보다 0.21~0.42%p 낮습니다.
9월 26일과 견주면 국민은행은 그대로였고, 전북은행과 수협은행은 0.10~0.11%p 올랐습니다.
금리우대쿠폰을 쓰면 쿠폰 우대금리를 기본이율에 더한다고 금리안내에 적혀 있고, 쿠폰 금리와 적용 방법은 KB스타뱅킹의 금리우대쿠폰 안내에서 확인해야 합니다.
쿠폰은 가입할 때만 쓸 수 있고, 중도해지하면 쿠폰 금리는 붙지 않습니다.
정리 — 다섯 줄
- 국민은행 KB Star 정기예금 1년 금리는 우대 조건 없이 연 3.50%입니다.
- 비교표의 2.40%는 기본이율로, 중도해지·만기 뒤·분할인출 계산에 쓰입니다.
- 1년짜리를 6개월에 깨면 연 0.72%라 1,000만원 세후 이자가 30,456원이고, 6개월짜리 만기면 137,475원입니다.
- 기간은 12개월 이상~24개월 미만이 3.50%로 가장 높고, 24개월은 3.00%, 36개월은 2.60%입니다.
- 공시상 우대 조건이 없는 은행 1년 정기예금 1위는 전북은행 3.92%로 KB보다 0.42%p 높습니다(10월 2일 기준).
저라면 가입 전에 돈을 쓸 날짜와 만기 처리 방식부터 확인하겠습니다.
6개월 뒤 쓸 돈을 1년짜리로 묶었다가 깨면 이자 차이가 크기 때문입니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
이 글은 특정 상품 추천이 아닙니다. 기간별 이율·중도해지이율·만기후이율·가입 조건은 KB국민은행 홈페이지 「KB Star 정기예금」 상품안내와 금리안내(2026년 10월 2일 조회)에서, 다른 은행 금리는 금융상품통합비교공시시스템(금융감독원) 금융회사 상품정보(2026년 9월 공시분, 10월 2일 조회)에서 옮겼습니다.
이자는 이자소득세 15.4%(일반과세)를 뗀 단순 계산이고 6개월은 반년으로 셌습니다. 실제 이자는 은행의 일수 계산과 세금 끝수 처리에 따라 조금 다를 수 있으며, 금리는 고시일마다 바뀔 수 있어 가입 화면의 금리가 우선합니다.
업데이트 · 2026년 10월 2일 KB 금리안내와 비교공시를 다시 확인했습니다. 국민은행 금리는 9월 26일과 같고, 다른 은행 금리는 10월 2일 값으로 고쳤습니다.
변경 가능성 · 10월 공시가 나오면 금리를 다시 확인해 갱신하겠습니다.
글에 참고한 자료들
- KB국민은행 — KB Star 정기예금 상품안내 가입 대상·기간·금액·만기해지방법·분할인출·일반과세 15.4%(2026-10-02 조회)
- KB국민은행 — KB Star 정기예금 금리안내 기본이율·고객적용이율·우대이율 없음·중도해지이율·만기후이율(2026-10-02 조회)
- 금융감독원 금융상품통합비교공시 은행 12개월 정기예금 금리(9월 공시분, 2026-10-02 조회)
투자 권유가 아니며 세무·법률 자문이 아닙니다. 계산값입니다.