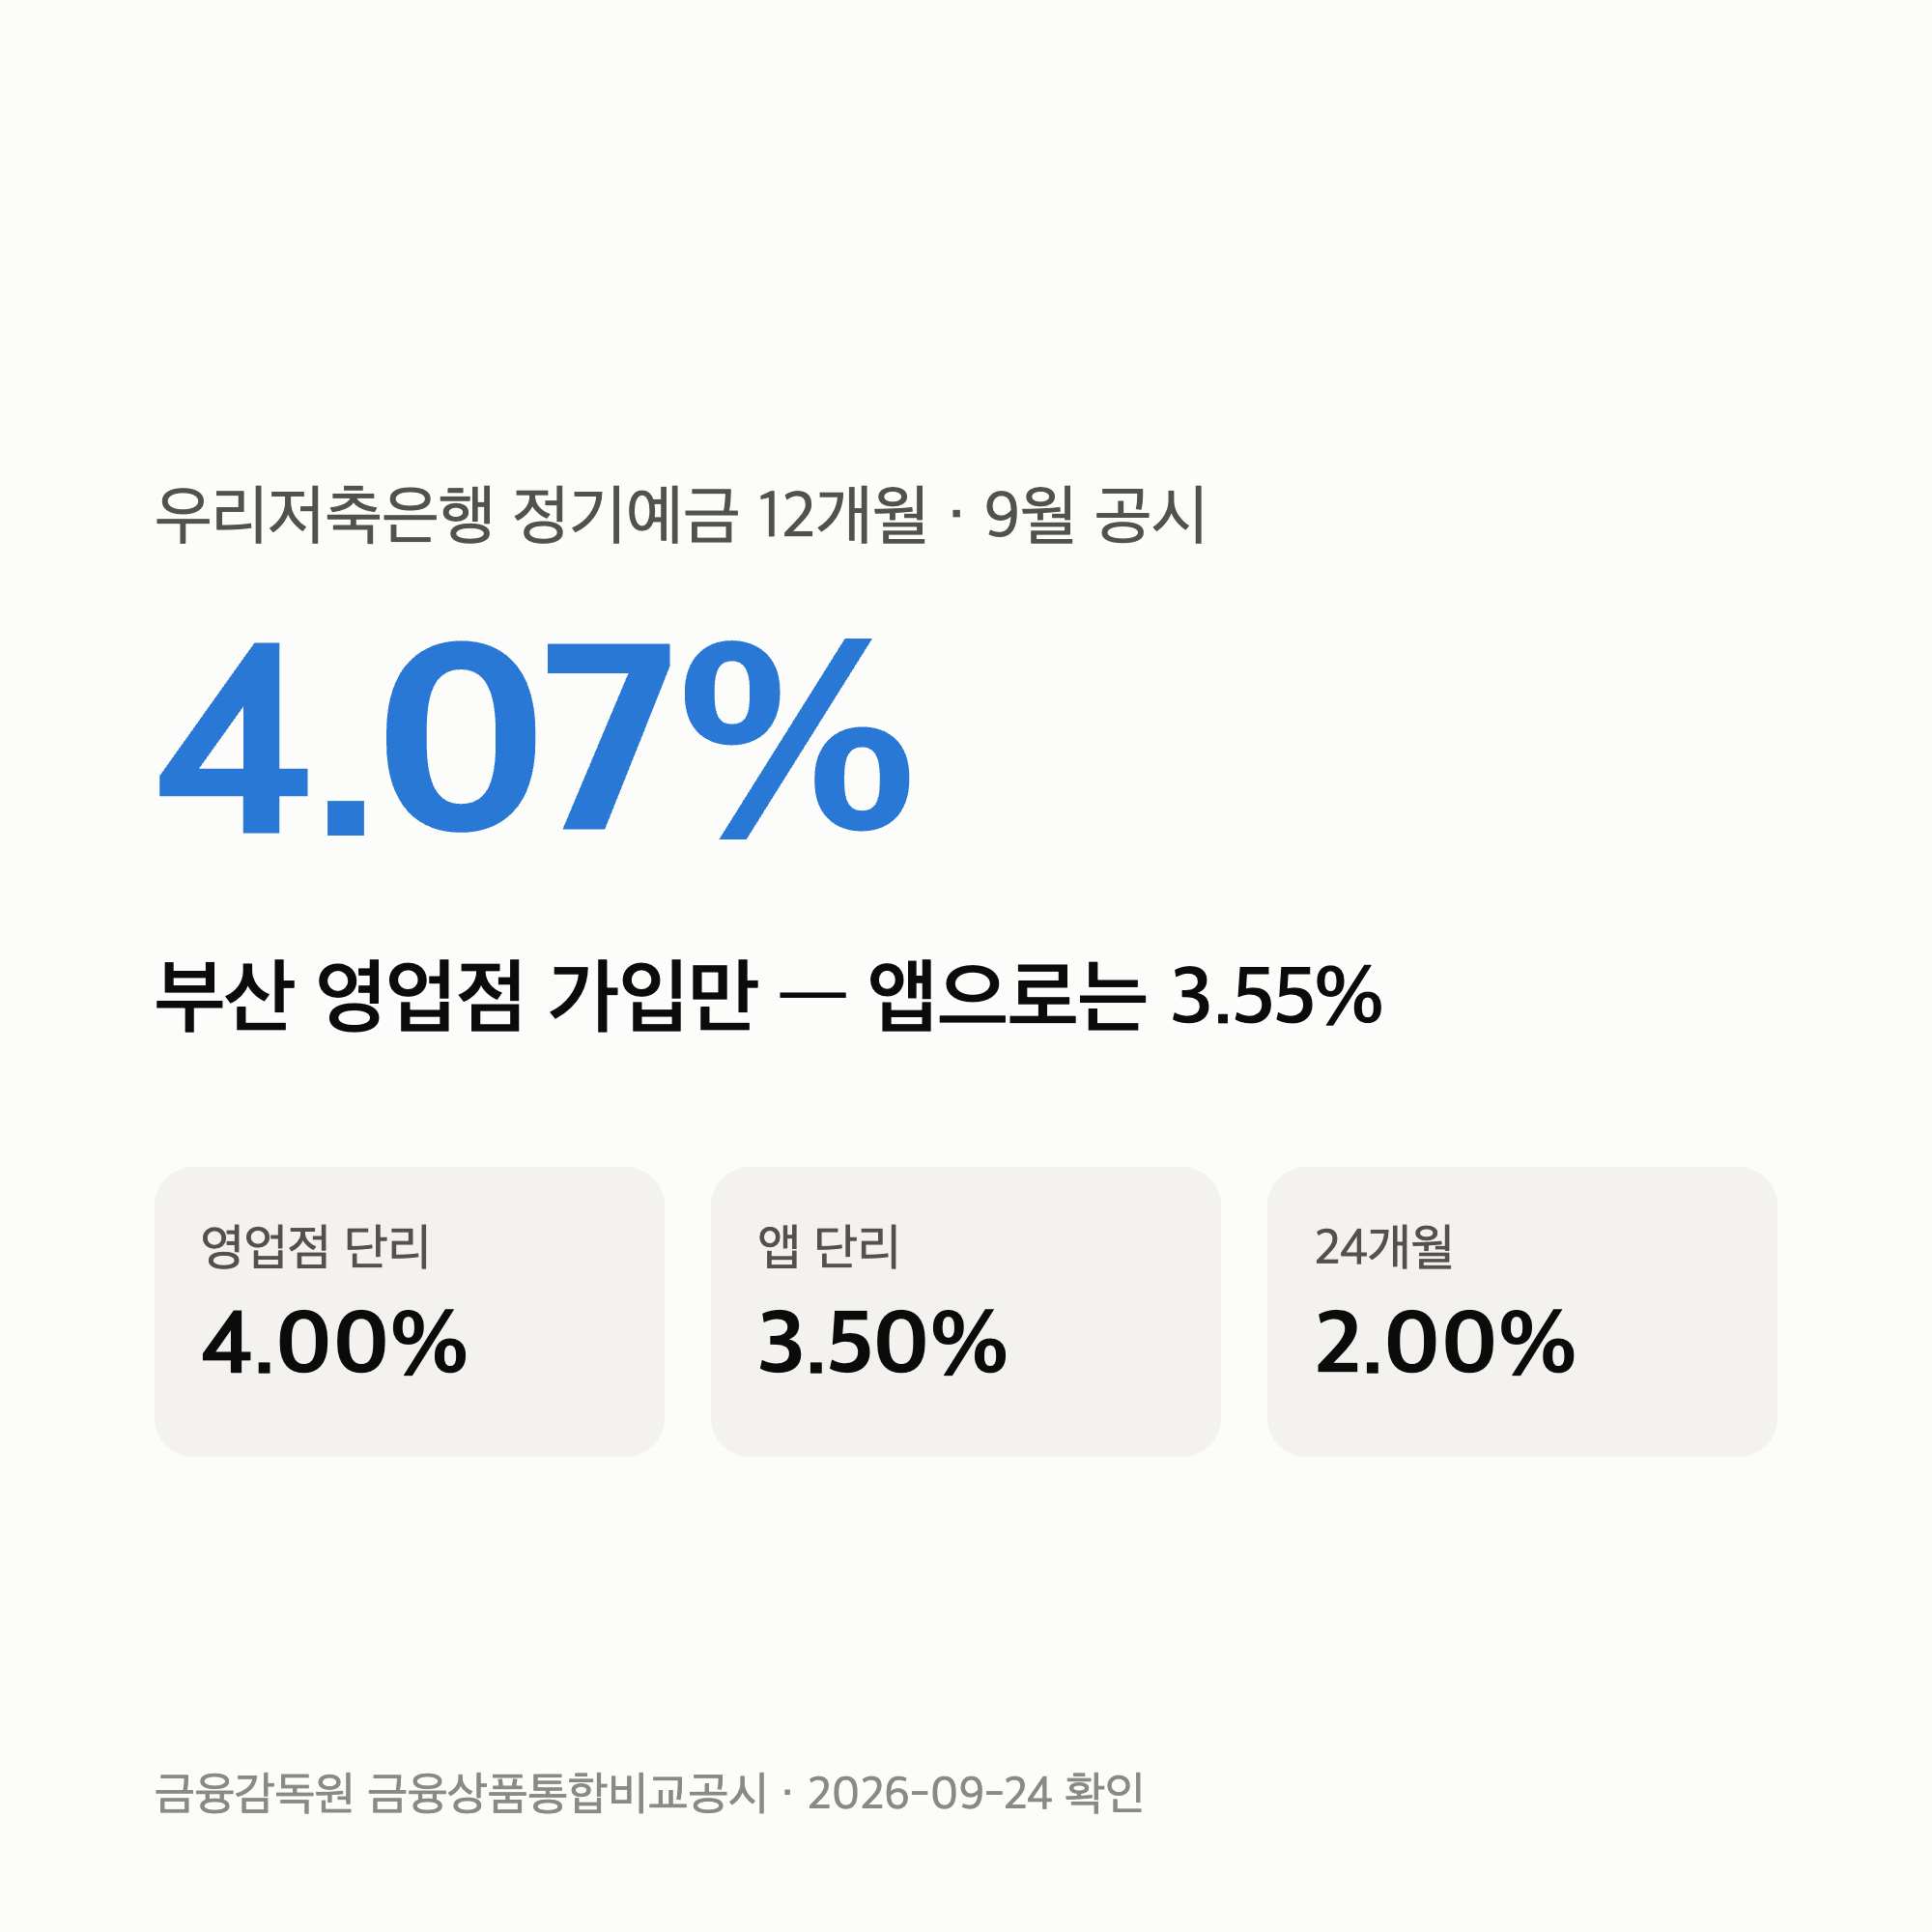
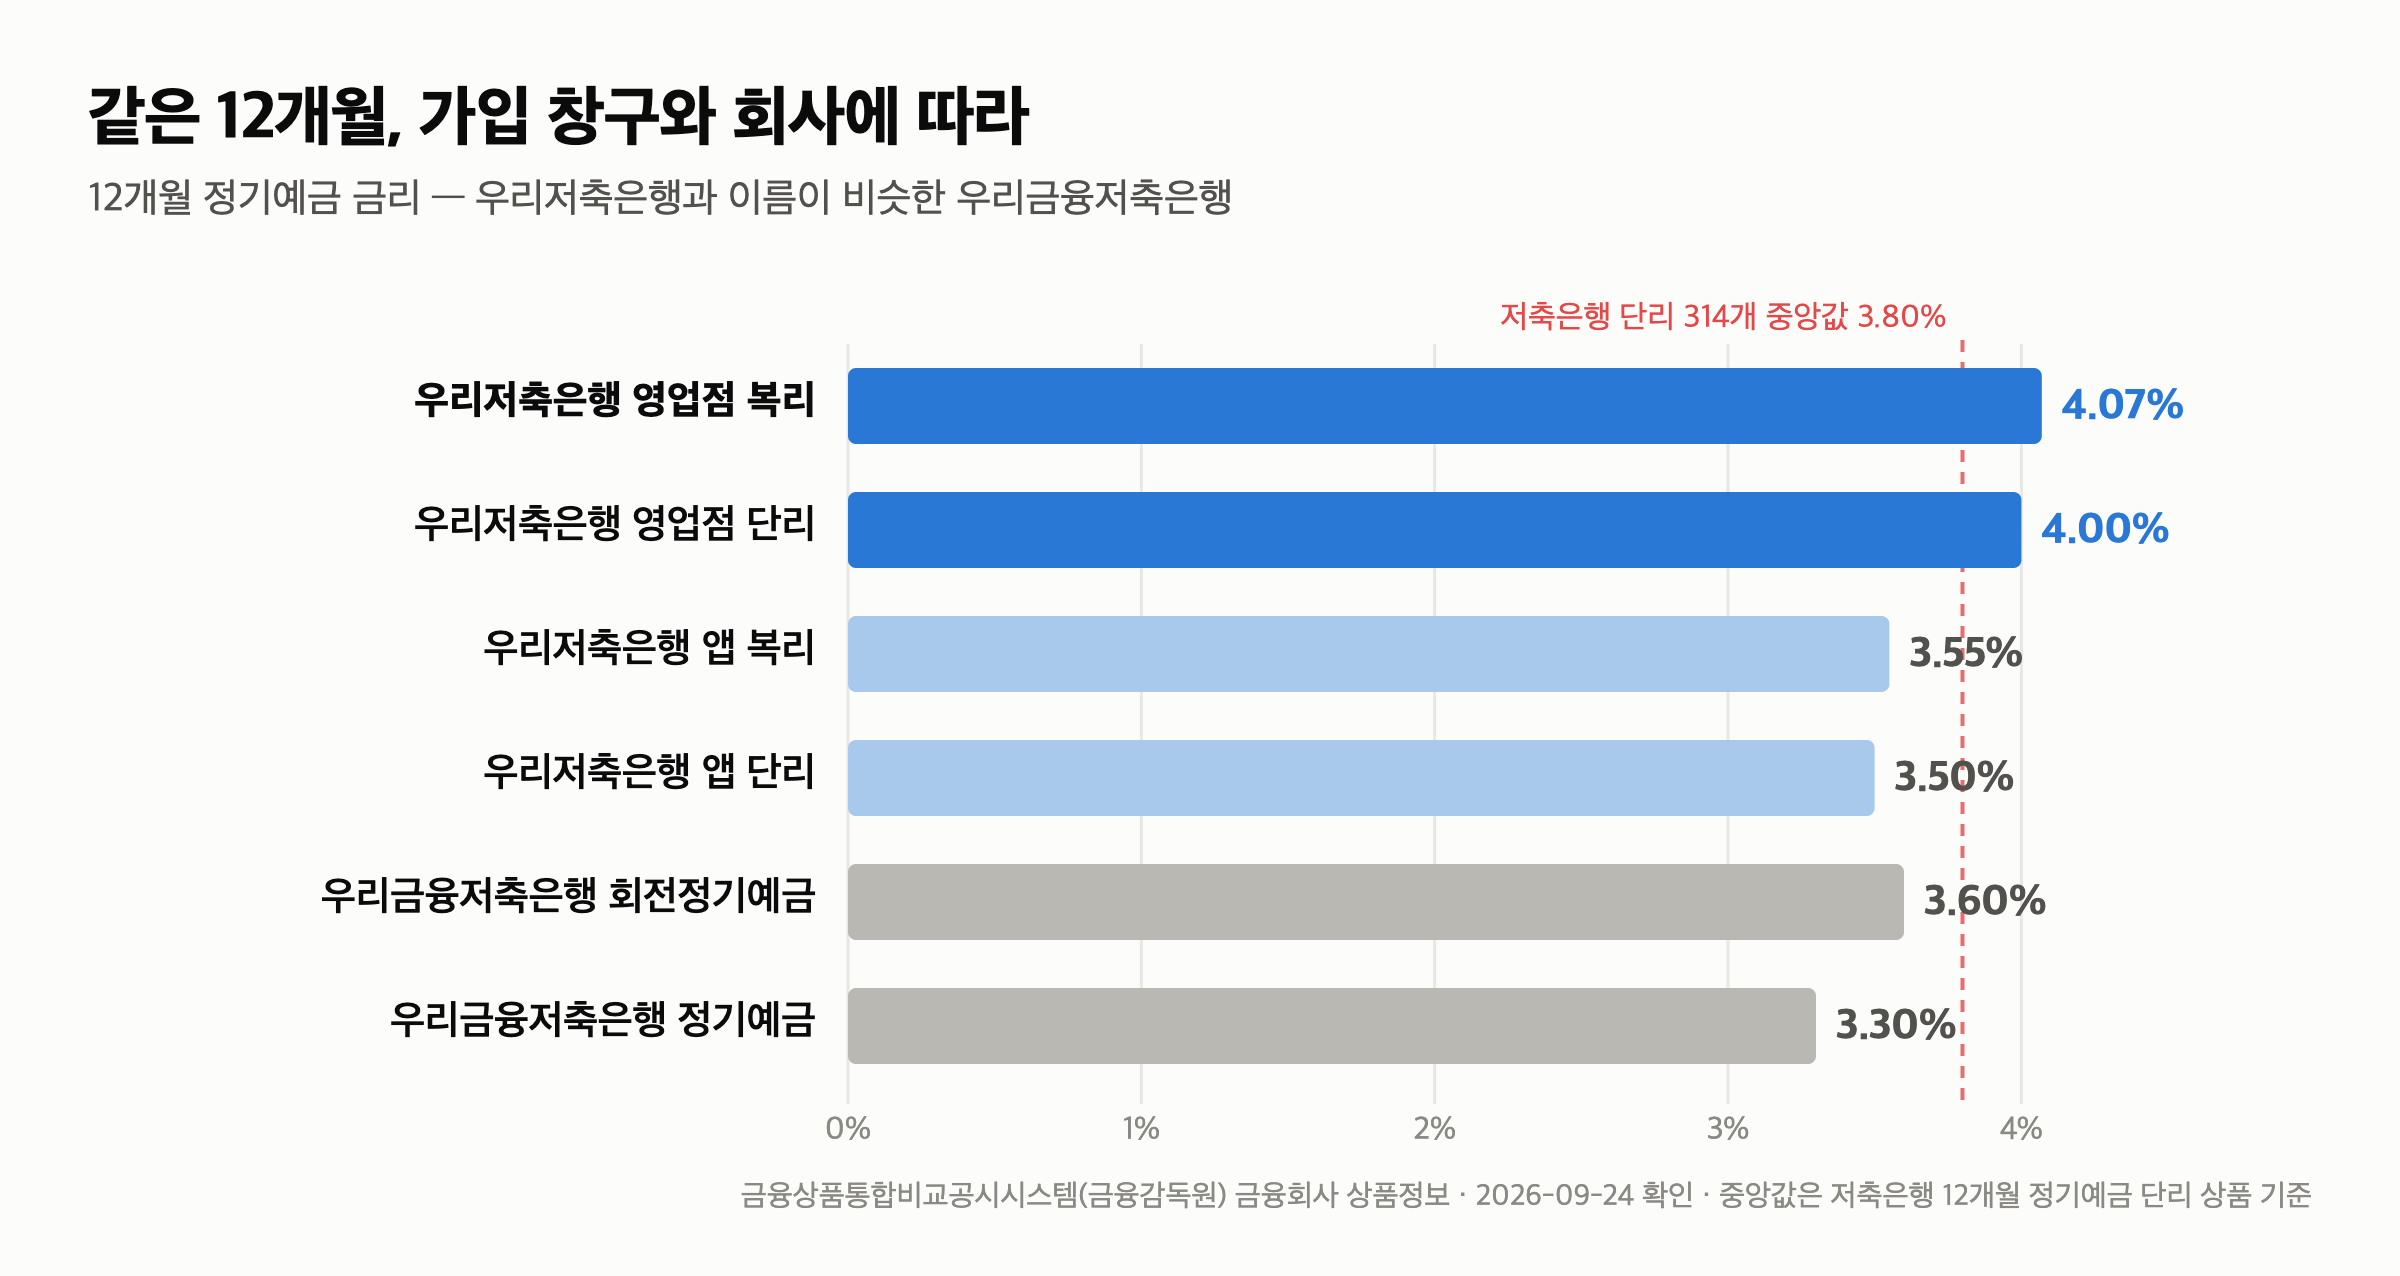
우리저축은행 정기예금 12개월 금리는 복리 4.07%, 단리 4.00%입니다.
다만 이 금리는 부산에 있는 영업점에서 가입할 때만 받고, 인터넷·앱으로 가입하면 복리 3.55%, 단리 3.50%입니다.
확인한 자료는 금융감독원 금융상품통합비교공시의 9월 공시이고, 확인한 날은 2026년 9월 24일입니다.
4.07%는 부산 창구에서, 앱으로는 3.55%입니다.
우리저축은행 정기예금은 가입 창구에 따라 금리가 갈립니다
공시에 올라온 우리저축은행 정기예금은 두 가지입니다.
저축은행 전체 금리표는 저축은행 정기예금 금리 비교에 정리해 두었습니다.
두 상품 모두 우대금리가 없어서, 공시 금리가 곧 받는 금리입니다.
금융감독원 공시에 적힌 우리저축은행의 영업 지역은 부산 한 곳입니다.
4.07%를 받으려면 부산에 있는 영업점을 직접 찾아가야 한다는 뜻입니다.
복리 4.07%와 단리 4.00%는 다른 금리처럼 보이지만, 계산해 보면 출발점이 같습니다.
4.00%를 매달 원금에 붙여 굴리면 1년 수익률이 4.074%로, 공시된 복리 4.07%와 같습니다.
앱 상품도 3.50%를 같은 방식으로 굴리면 3.557%로, 공시된 3.55%와 소수 둘째 자리까지 같습니다.
4%대는 12개월 한 칸뿐입니다
영업점 정기예금의 기간별 금리를 늘어놓으면 12개월만 튀어 있습니다.
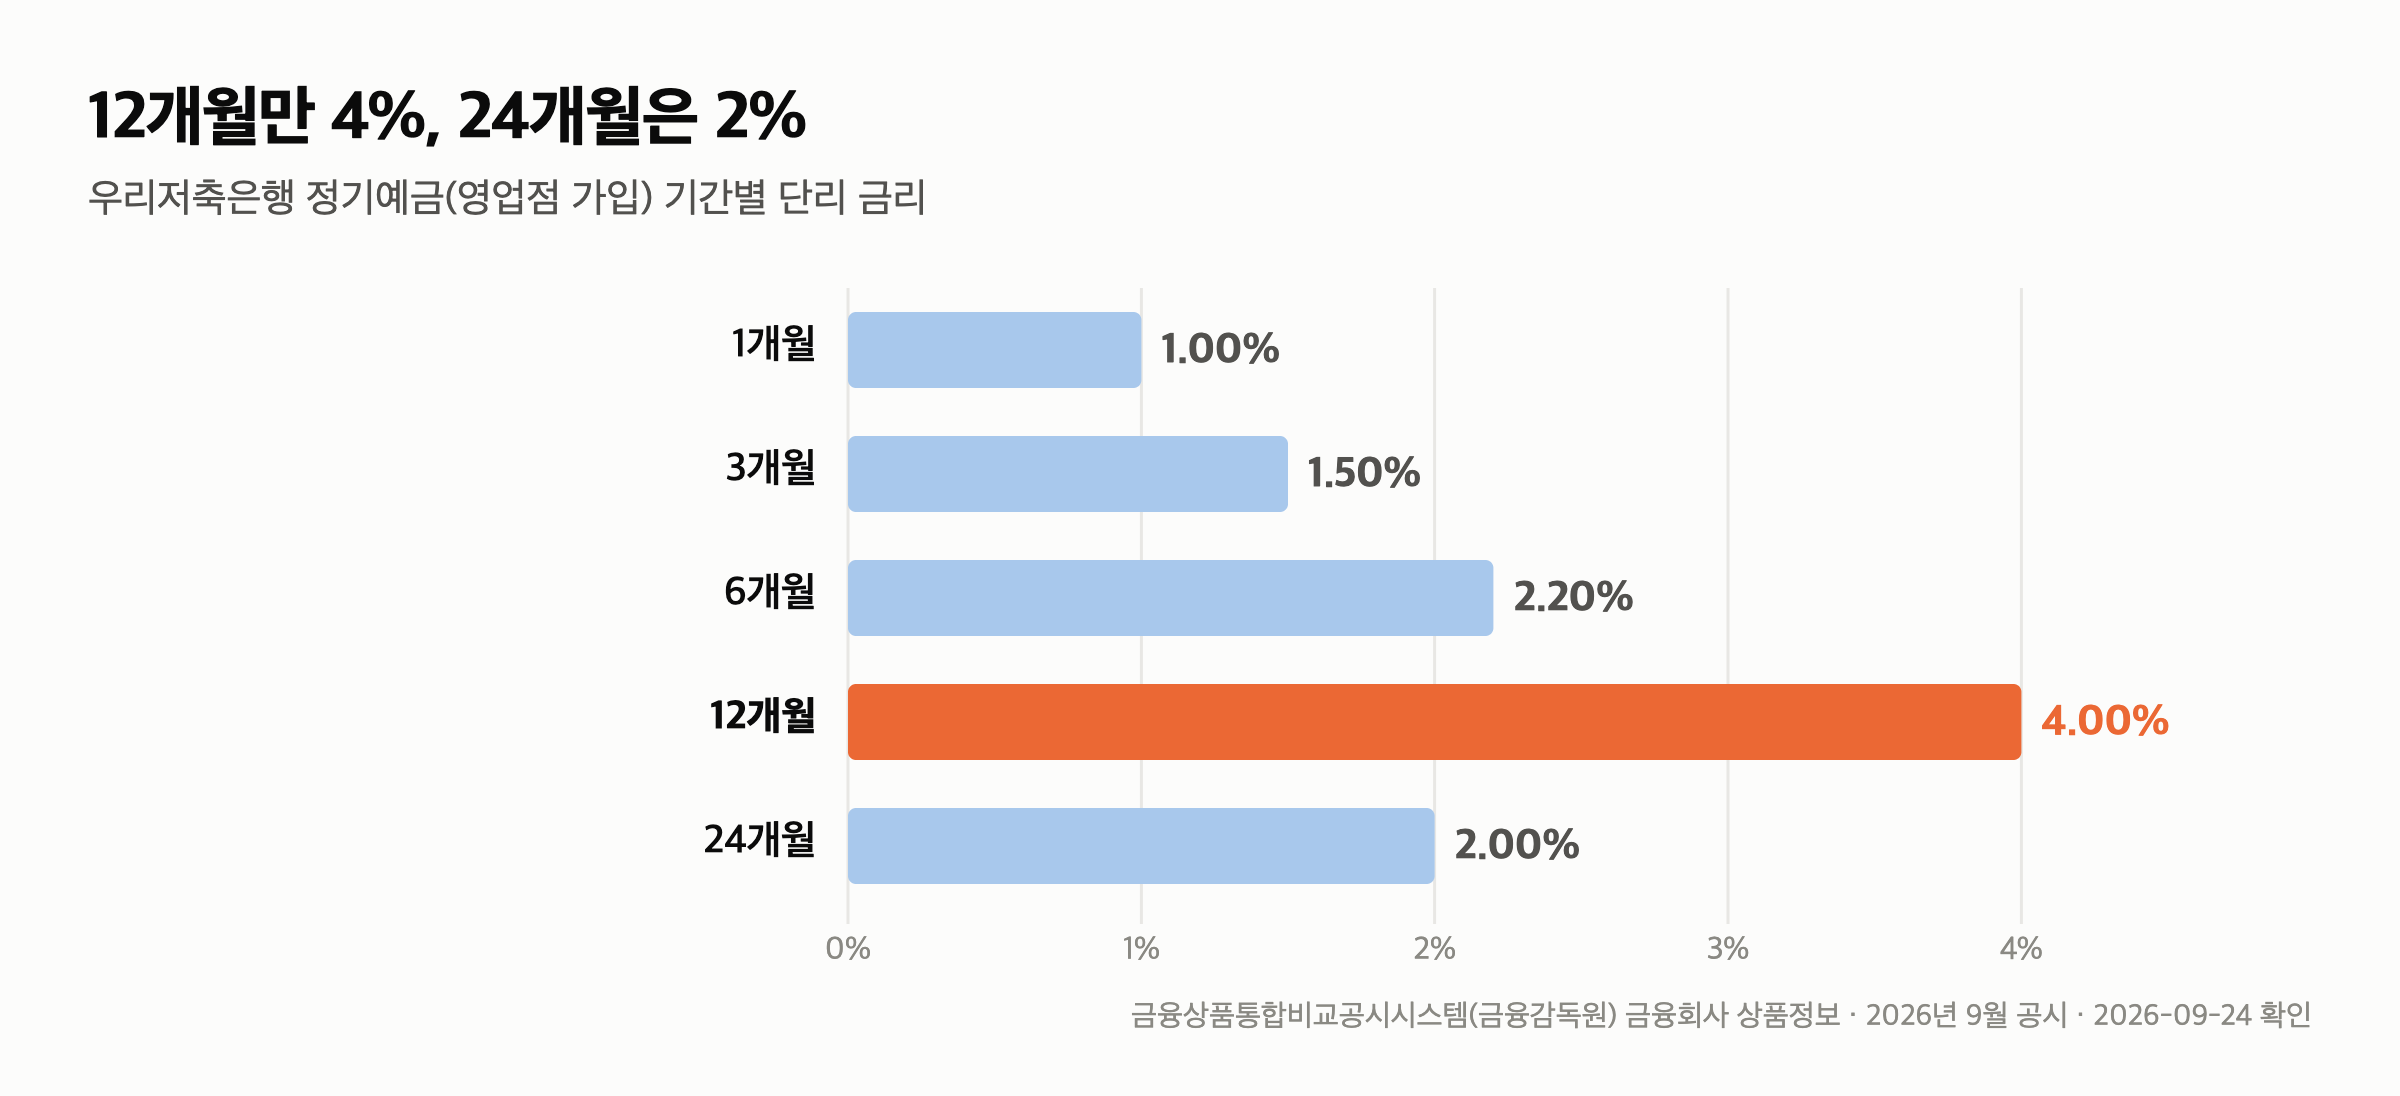
6개월은 2.20%, 24개월은 2.00%입니다.
2년을 묶어 두려고 24개월로 가입하면 12개월 금리의 절반을 받습니다.
만기 후 1개월까지는 약정금리와 만기일의 정기예금 금리 중 낮은 쪽을, 1개월이 넘으면 보통예금 이율을 줍니다.
1,000만원을 1년 넣으면 세후 이자는 이만큼입니다
이자소득세 15.4%를 뗀 금액입니다.
| 가입 방법 | 금리 | 1,000만원 세후 이자 |
|---|---|---|
| 영업점 복리 | 4.07% | 344,322원 |
| 영업점 단리 | 4.00% | 338,400원 |
| 앱 복리 | 3.55% | 300,330원 |
| 앱 단리 | 3.50% | 296,100원 |
은행 금리로 같은 계산을 한 표는 정기예금 1000만원 이자에 있습니다.
영업점과 앱의 차이는 단리 기준 42,300원입니다.
부산 밖에 산다면 이 42,300원과 영업점까지 오가는 비용을 견줘 봐야 합니다.
저축은행 12개월 정기예금 단리 상품 314개를 금리순으로 세우면 우리저축은행 영업점 4.00%는 공동 6위입니다.
같은 줄에서 앱 상품 3.50%는 공동 277위입니다.
단리 1위는 앱으로 가입하는 동양저축은행 4.06%였습니다.
이름이 비슷한 우리금융저축은행은 다른 회사입니다
검색하면 함께 나오는 우리금융저축은행은 서울·충북에서 영업하는 별도 회사입니다.
금융감독원 공시에도 회사 코드가 따로 있습니다.
우리금융저축은행의 12개월 금리는 정기예금 3.30%, 회전정기예금 3.60%입니다.
금융감독원 파인에 올라온 우리저축은행의 2026년 3월 말 경영지표도 함께 봤습니다.
BIS비율은 13.69%로 저축은행 80곳 중앙값 15.12%보다 낮고, 최소 기준인 7%(자산 1조원 미만)보다는 높습니다.
고정이하여신비율은 5.91%로 중앙값 8.62%보다 낮아, 부실 대출 비중은 적은 편입니다.
2025년 ROA는 0.77%로 흑자였고, 올해 1~3월 순이익은 5억 2,500만원입니다.
예금자보호는 원금과 이자를 합해 1억원까지라서, 원금으로 1억원을 채우면 이자가 보호 밖으로 밀려납니다.
정리 — 다섯 줄
- 우리저축은행 정기예금 12개월은 영업점 가입 시 복리 4.07%·단리 4.00%, 인터넷·앱 가입 시 복리 3.55%·단리 3.50%입니다.
- 금융감독원 공시의 영업 지역은 부산뿐이라, 4.07%를 받으려면 부산 영업점에 가야 합니다.
- 4%대는 12개월뿐이고, 6개월은 2.20%, 24개월은 2.00%입니다.
- 1,000만원 1년 세후 이자는 영업점 단리 338,400원, 앱 단리 296,100원으로 42,300원 차이입니다.
- 우리금융저축은행은 서울·충북의 다른 회사이고, 12개월 금리는 3.30~3.60%입니다.
저는 이 상품에서 ‘24개월 2.00%‘가 가장 눈에 걸렸습니다.
1년 뒤 같은 금리로 다시 넣을 수 있다는 보장이 없어서입니다.
다음 편은 9월 25일(금) 오전 11시, 앱으로 가입해도 4.06%를 주는 동양저축은행입니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
이 글은 특정 상품 추천이 아닙니다. 금리·가입 방법·만기 후 이율·영업 지역은 금융상품통합비교공시시스템(금융감독원) 금융회사 상품정보(2026년 9월 공시, 2026년 9월 24일 확인)에서, 경영지표는 금융감독원 파인 「금융회사 핵심경영지표」(2026년 3월 31일 기준, ROA는 2025년 연간)에서 옮겼습니다.
이자는 이자소득세 15.4%를 뗀 단순 계산이며, 복리식 실제 이자는 은행의 계산 방식에 따라 다를 수 있습니다. 가입 전에는 상품설명서와 영업점 안내가 우선합니다.
업데이트 · 10월 공시가 나오면 금리와 가입 방법을 다시 확인해 갱신하겠습니다.