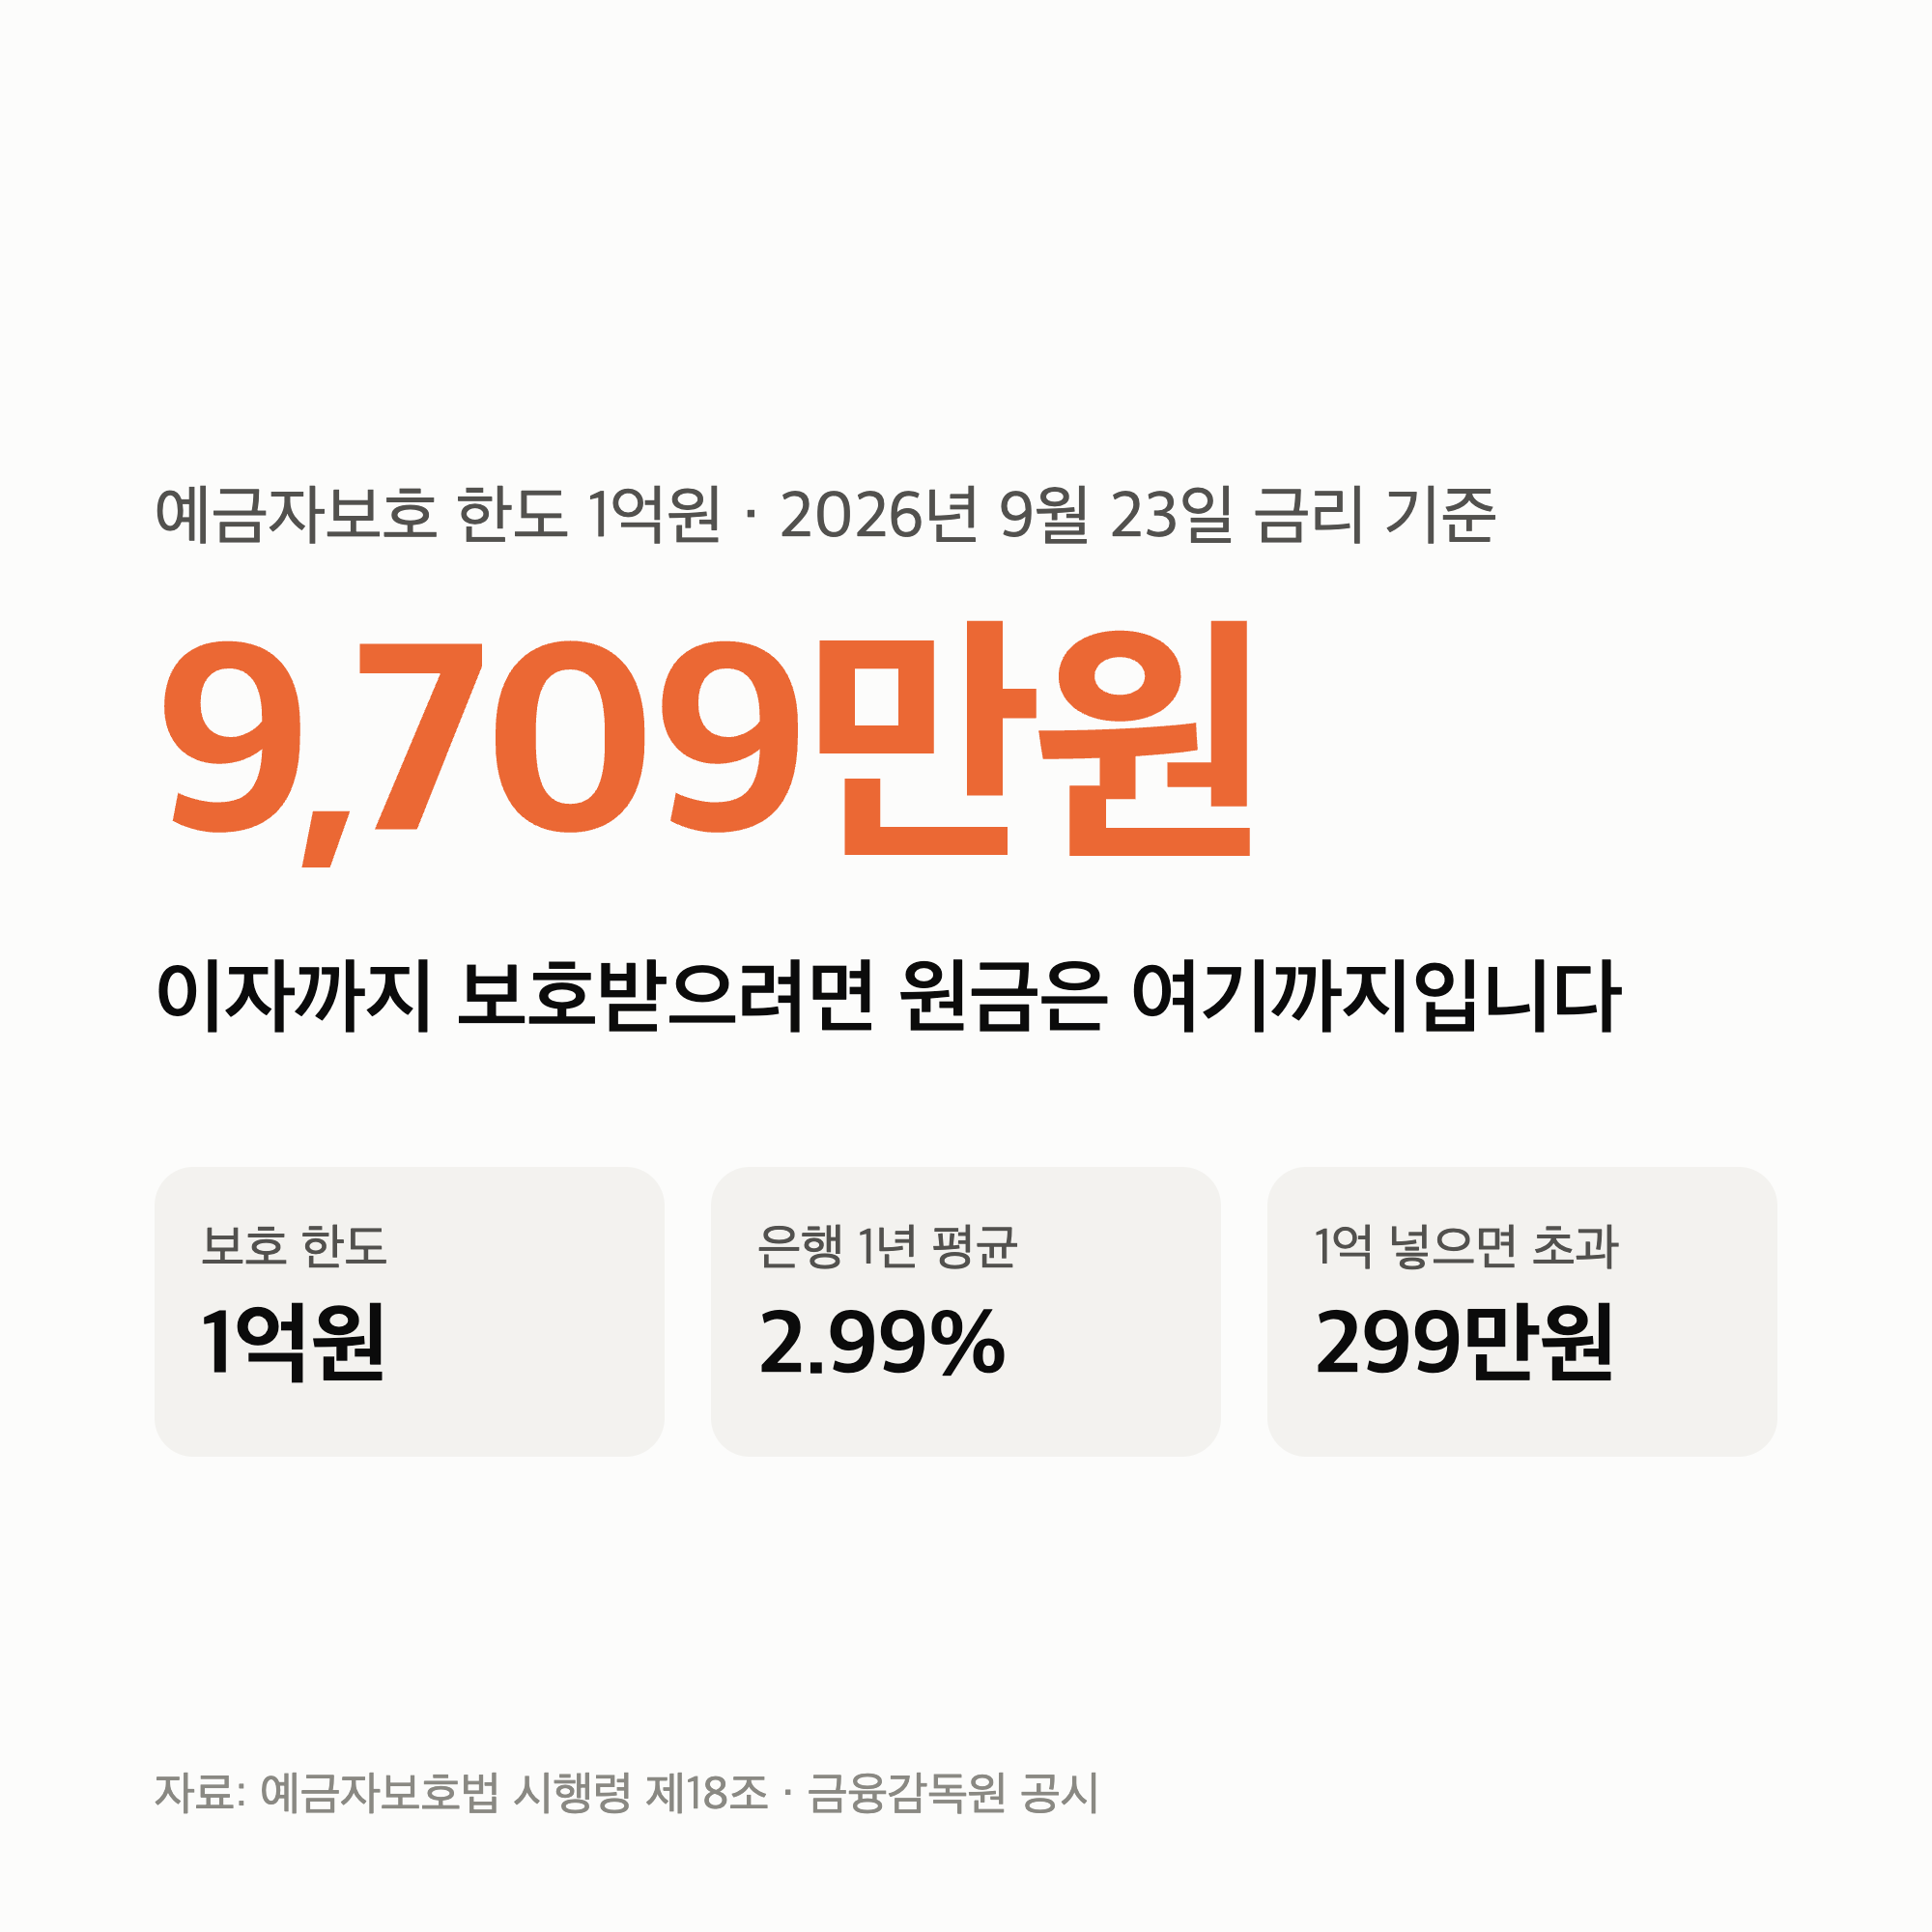
예금자보호 한도 1억원은 원금만 세는 숫자가 아닙니다.
원금과 이자를 합해 1억원까지라서, 원금으로 1억을 채우면 이자는 한도 밖으로 밀려납니다.
한도는 2025년 9월 1일부터 5,000만원에서 1억원으로 올랐습니다.
예금자보호법 시행령 제18조 제7항에 “보험금의 지급한도는 1억원으로 한다"고 적혀 있습니다.
1억원 안에 이자 자리까지 있어야 합니다.
예금자보호 한도 1억원에는 이자 자리가 들어 있습니다
한도를 올린 근거와 시점을 적으면 이렇습니다.
| 항목 | 내용 | 비고 |
|---|---|---|
| 한도 | 1억원 | 원금+이자 |
| 시행 | 2025년 9월 1일 | 대통령령 35687호 |
| 근거 | 시행령 제18조 7항 | 5천만원→1억원 |
금융기관마다 한도가 어떻게 다른지는 우체국 예금자보호는 한도가 없습니다에 정리해 두었습니다.
개정 대통령령의 이름은 「예금보호한도 상향을 위한 6개 법령의 일부개정에 관한 대통령령」입니다.
가입 시점과 관계없이 지금 가진 예금에 1억원 한도가 적용됩니다.
보호받는 이자는 내가 받기로 한 이자가 아닙니다
여기서 많이 놓치는 대목이 하나 있습니다.
시행령 제18조 제5항은 보험금을 계산할 때 쓰는 이자를 이렇게 정합니다.
예금 금액에 “1년 만기 정기예금 또는 이에 준하는 금융상품의 평균이자율을 고려하여 위원회가 정하는 이자율"을 곱한 금액이라고 되어 있습니다.
예금보험공사는 이를 두고 약정이율과 공사가 정하는 공시이율 가운데 낮은 이율을 적용한다고 안내합니다.
은행과 저축은행의 공시이율 기준은 은행 1년 만기 정기예금 평균이자율입니다.
저축은행에 연 4%대로 넣었어도, 보호 계산에 쓰이는 이자는 은행 평균으로 매겨집니다.
그래서 원금 상한은 9,709만원입니다
금융감독원 공시에서 은행 12개월 정기예금 39개의 기본금리를 평균하면 2.99%입니다.
2026년 9월 23일 수집한 값입니다.
이 이율로 계산하면 원금과 이자의 합이 1억원을 넘지 않는 원금 상한은 9,709만원입니다.
| 원금 | 원금+소정이자 | 한도 초과 |
|---|---|---|
| 9,700만원 | 9,990만원 | 없음 |
| 1억원 | 1억 299만원 | 299만원 |
| 1억 2,000만원 | 1억 2,359만원 | 2,359만원 |
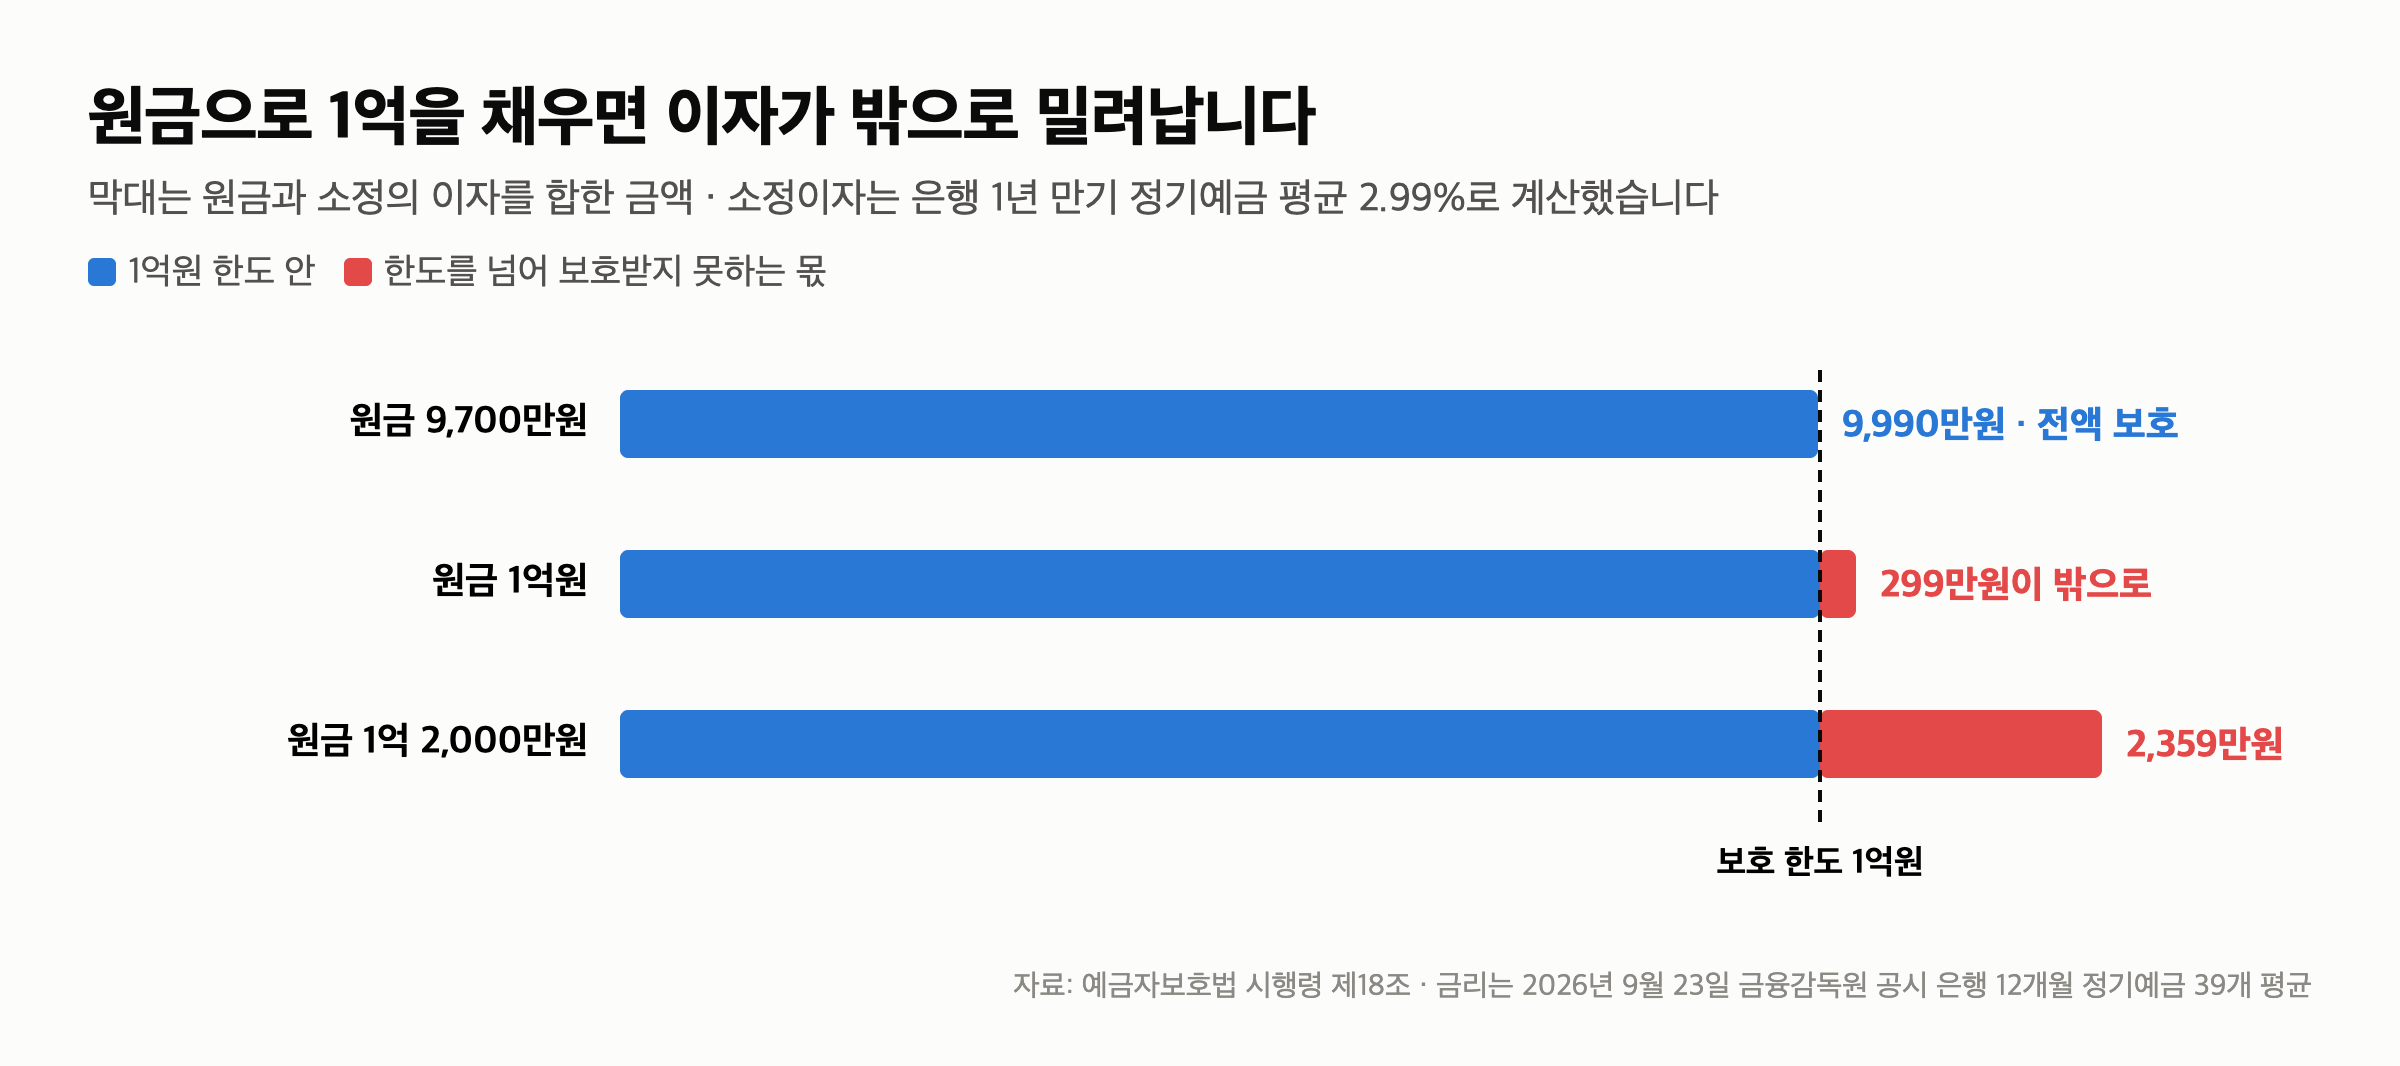
원금으로 정확히 1억원을 넣으면 소정이자 299만원이 통째로 한도 밖에 놓입니다.
보호받는 금액은 1억원이고, 이자는 한 푼도 돌려받지 못합니다.
나눠 넣을 때도 이자 자리를 비워 둡니다
2억원을 두 금융회사에 1억원씩 나눠 넣으면 각각 이자가 한도 밖으로 나갑니다.
9,700만원씩 두 곳에 넣고 남은 600만원을 세 번째 금융회사에 두는 쪽이 이자까지 안전합니다.
같은 금융회사의 여러 지점은 합쳐서 한 곳으로 봅니다.
다만 공시이율은 사고가 났을 때 예금보험위원회가 정하므로 미리 확정된 숫자는 아닙니다.
지금 은행 평균이 2.99%라는 것을 기준으로 여유를 둔다는 뜻으로 읽는 편이 맞습니다.
첫째, 원금 상한은 9,709만원입니다.
은행 1년 평균 2.99%로 계산했을 때 원금과 이자의 합이 1억원에 딱 맞는 금액입니다.
둘째, 보호 이자는 약정이율과 공시이율 중 낮은 쪽입니다.
저축은행 고금리로 넣어도 계산은 은행 1년 만기 정기예금 평균으로 합니다.
셋째, 나눠 넣을 때도 각 계좌에 이자 자리를 남깁니다.
1억원씩 두 곳에 넣으면 두 곳 모두에서 이자가 한도 밖으로 나갑니다.
정리 — 자주 묻는 질문 3가지
Q1. 한도가 언제 1억원으로 올랐나요?
2025년 9월 1일입니다. 「예금보호한도 상향을 위한 6개 법령의 일부개정에 관한 대통령령」으로 예금자보호법 시행령 제18조제7항의 “5천만원"이 “1억원"으로 바뀌었습니다.
Q2. 상향 전에 가입한 예금도 1억원까지 보호되나요?
가입 시점과 관계없이 현재 기준인 1억원이 적용됩니다.
Q3. 소정의 이자는 정확히 얼마인가요?
미리 정해져 있지 않습니다. 시행령은 위원회가 정하는 이자율이라고만 하고, 예금보험공사는 약정이율과 공시이율 중 낮은 쪽을 적용한다고 안내합니다. 이 글의 2.99%는 지금 은행 평균을 우리가 직접 계산한 참고값입니다.
다음 편은 9월 26일(토) 이번 주 증시를 한 주로 묶는 글입니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
이 글은 예금자보호법 시행령과 예금보험공사 안내를 정리한 것이며, 특정 금융회사나 상품의 가입을 권하지 않습니다.
소정의 이자에 쓰이는 공시이율은 보험사고 시 예금보험위원회가 정합니다. 본문의 2.99%는 2026년 9월 23일 금융감독원 공시의 은행 12개월 정기예금 39개 기본금리를 평균한 참고값이며 공사가 확정한 이율이 아닙니다.