추석 용돈 통장을 만들려고 아이 적금 금리를 찾아보면 8%, 10% 같은 숫자가 먼저 보입니다.
그런데 우대조건 없이 그대로 받는 금리로 줄을 세우면 가장 높은 곳이 6.00%이고, 그 상품은 자녀가 둘 이상이어야 가입됩니다.
금융감독원 금융상품통합비교공시에서 저축은행 적금 276개를 받아 이름에 아이·자녀가 들어간 12개를 골랐습니다.
2026년 9월 23일에 수집한 값이고, 12개월 정액적립식 기준입니다.
금리를 고르기 전에 가입 조건과 한도를 먼저 봐야 합니다.
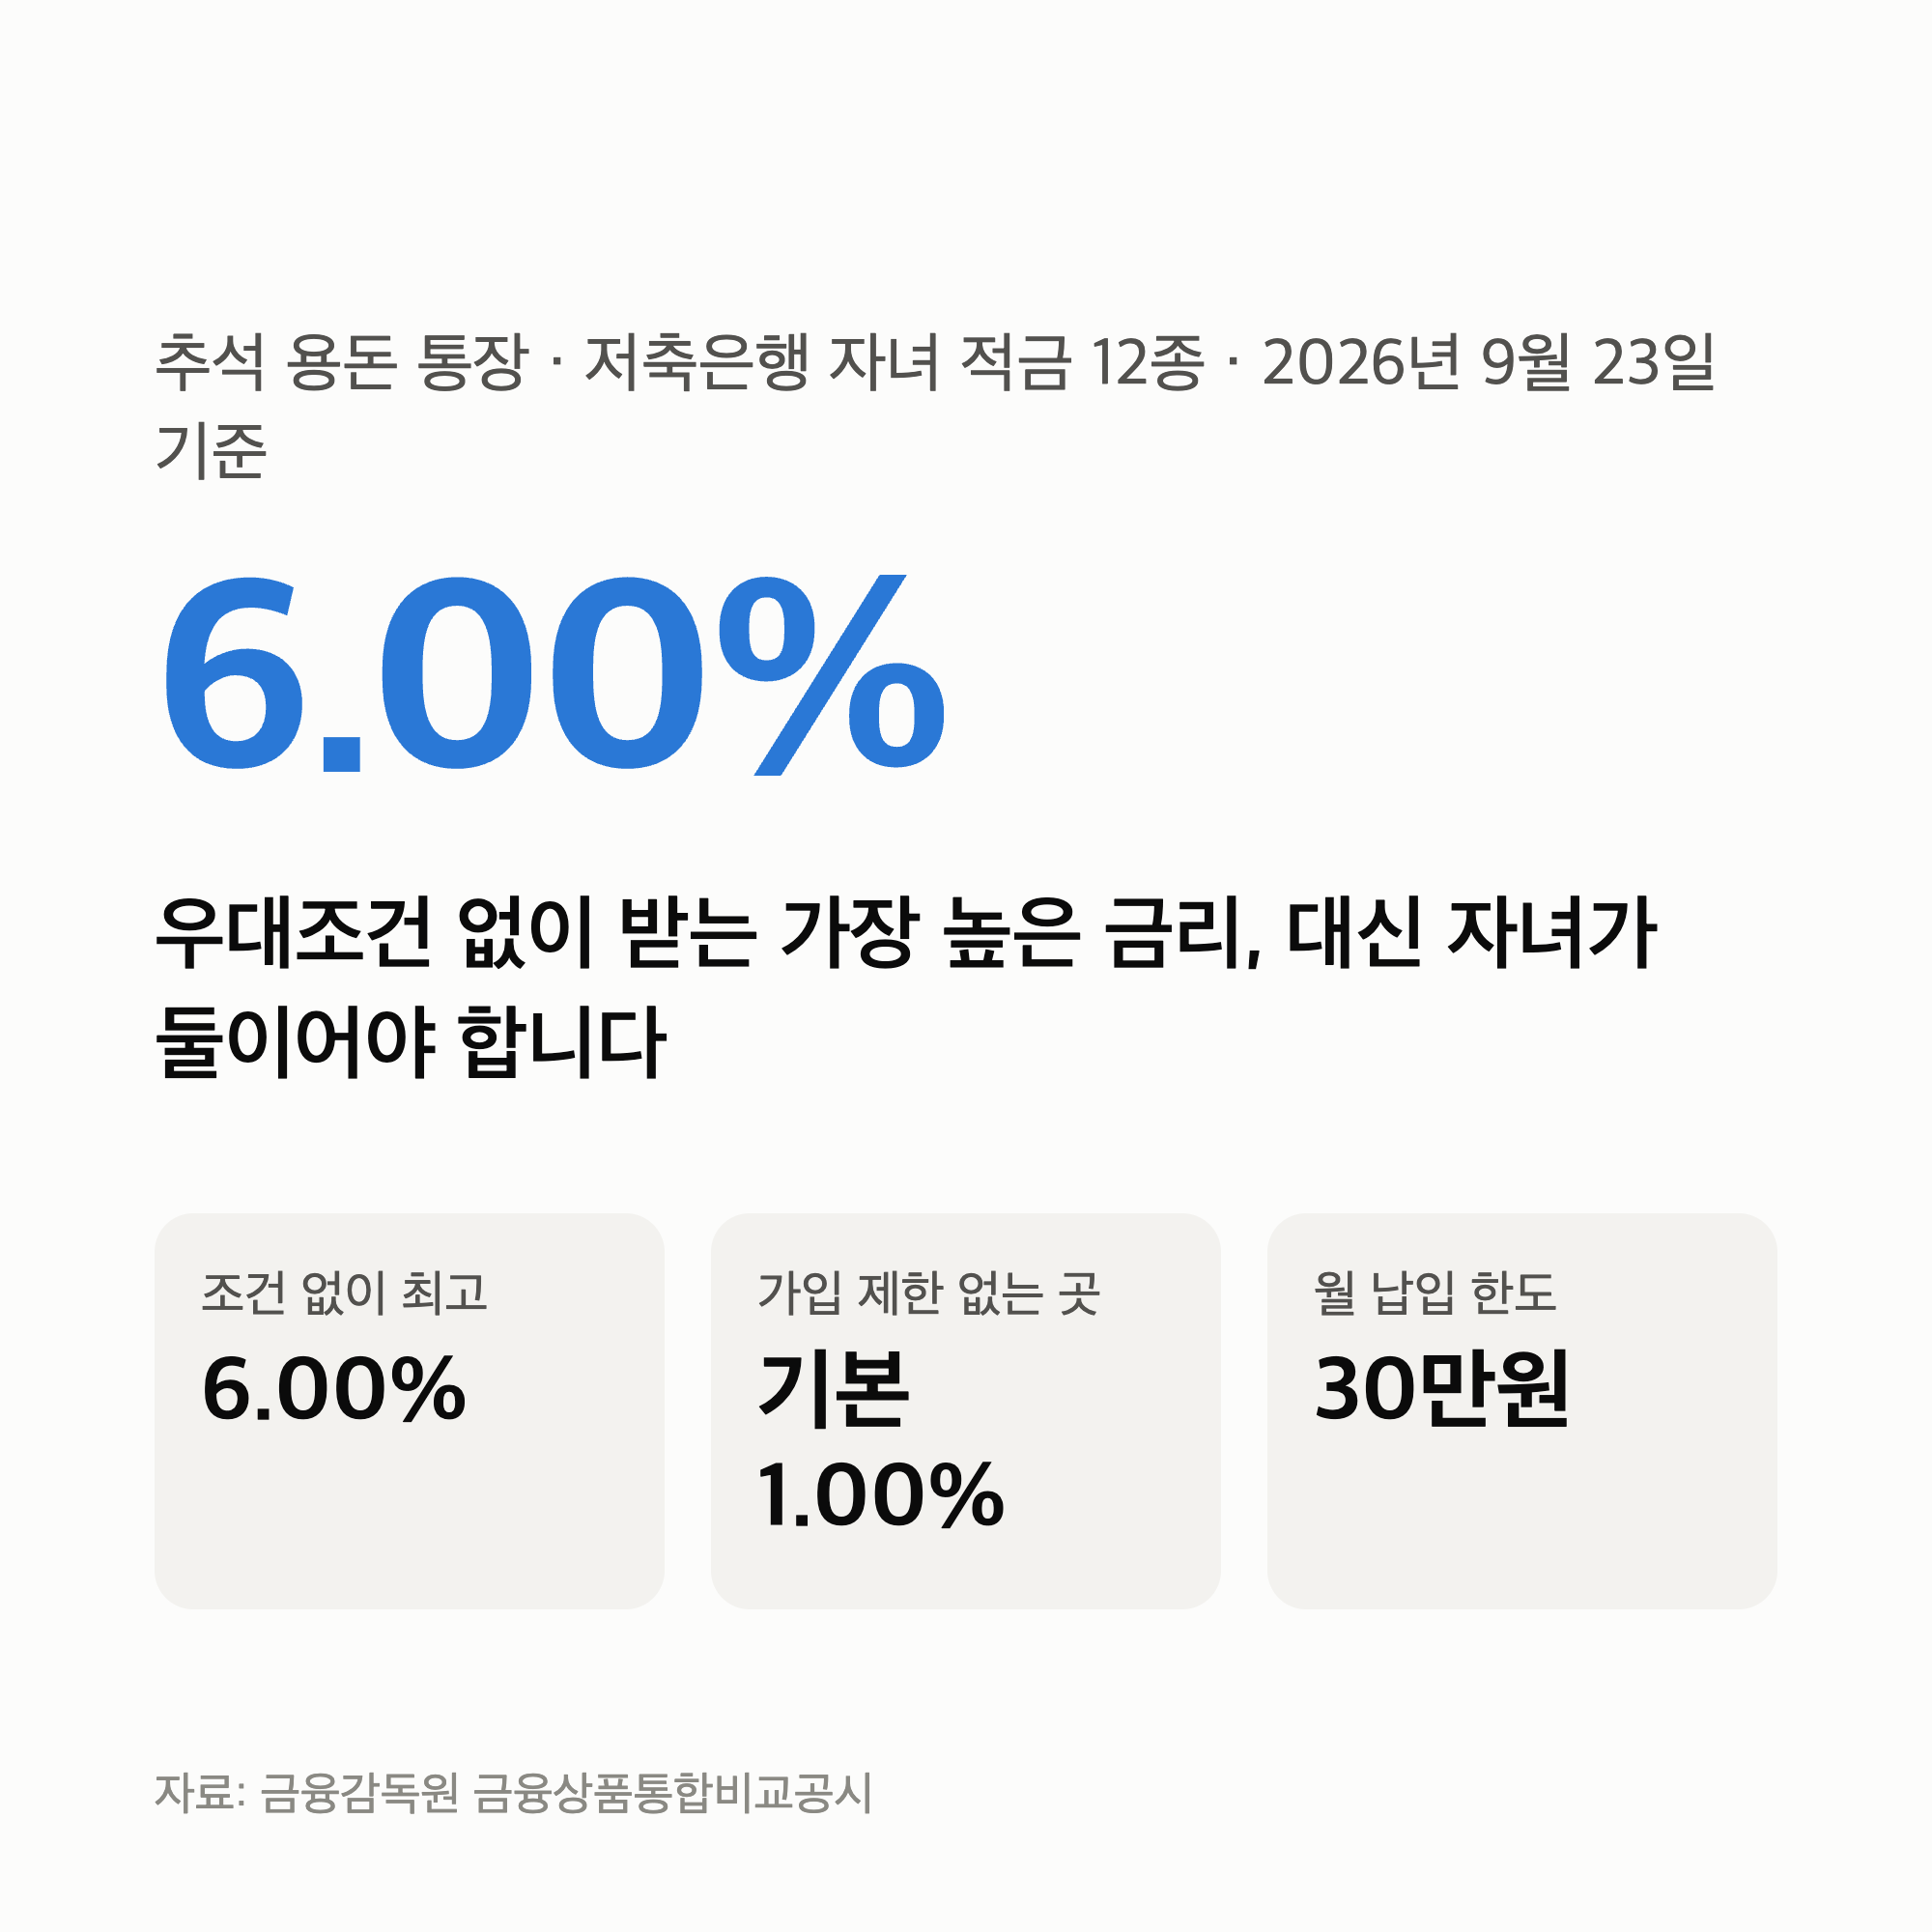
추석 용돈 통장, 조건 없이 6%는 자녀가 둘부터입니다
기본금리가 높은 순으로 다섯 개를 적으면 이렇습니다.
| 상품 | 기본 → 최고 | 월 한도 |
|---|---|---|
| MS저축 아이사랑 | 6.00 → 6.00% | 30만원 |
| 모아저축 다자녀 | 4.50 → 4.50% | 없음 |
| 키움저축 아이키움 | 4.50 → 4.50% | 30만원 |
| 유안타 아이행복 | 3.75 → 6.75% | 30만원 |
| 웰컴저축 아이사랑 | 1.00 → 8.00% | 10만원 |
한도가 왜 중요한지는 고금리 적금 한도에 18개 상품으로 정리해 두었습니다.
기본금리가 가장 높은 MS저축은행 아이사랑 정기적금은 기본과 최고가 같은 6.00%입니다.
우대조건을 채울 필요가 없다는 뜻이고, 대신 가입 자격이 만 19세 미만 자녀 2명 이상을 둔 부모와 그 자녀입니다.
두 번째인 모아저축은행 모아 다자녀 적금은 조건이 더 셉니다.
미성년 자녀가 세 명 이상이어야 합니다.
키움저축은행 아이키움정기적금은 만 7세 이하 본인이거나 만 7세 이하 자녀를 둔 부모입니다.
초등학생 자녀라면 이 상품은 해당되지 않습니다.
광고에 적힌 8%와, 실제로 받는 1%
가입 제한이 아예 없는 상품도 있습니다.
웰컴저축은행 WELCOME 아이사랑 정기적금은 가입 자격이 “제한없음"입니다.
대신 기본금리가 1.00%이고, 우대조건을 다 채웠을 때 8.00%가 됩니다.
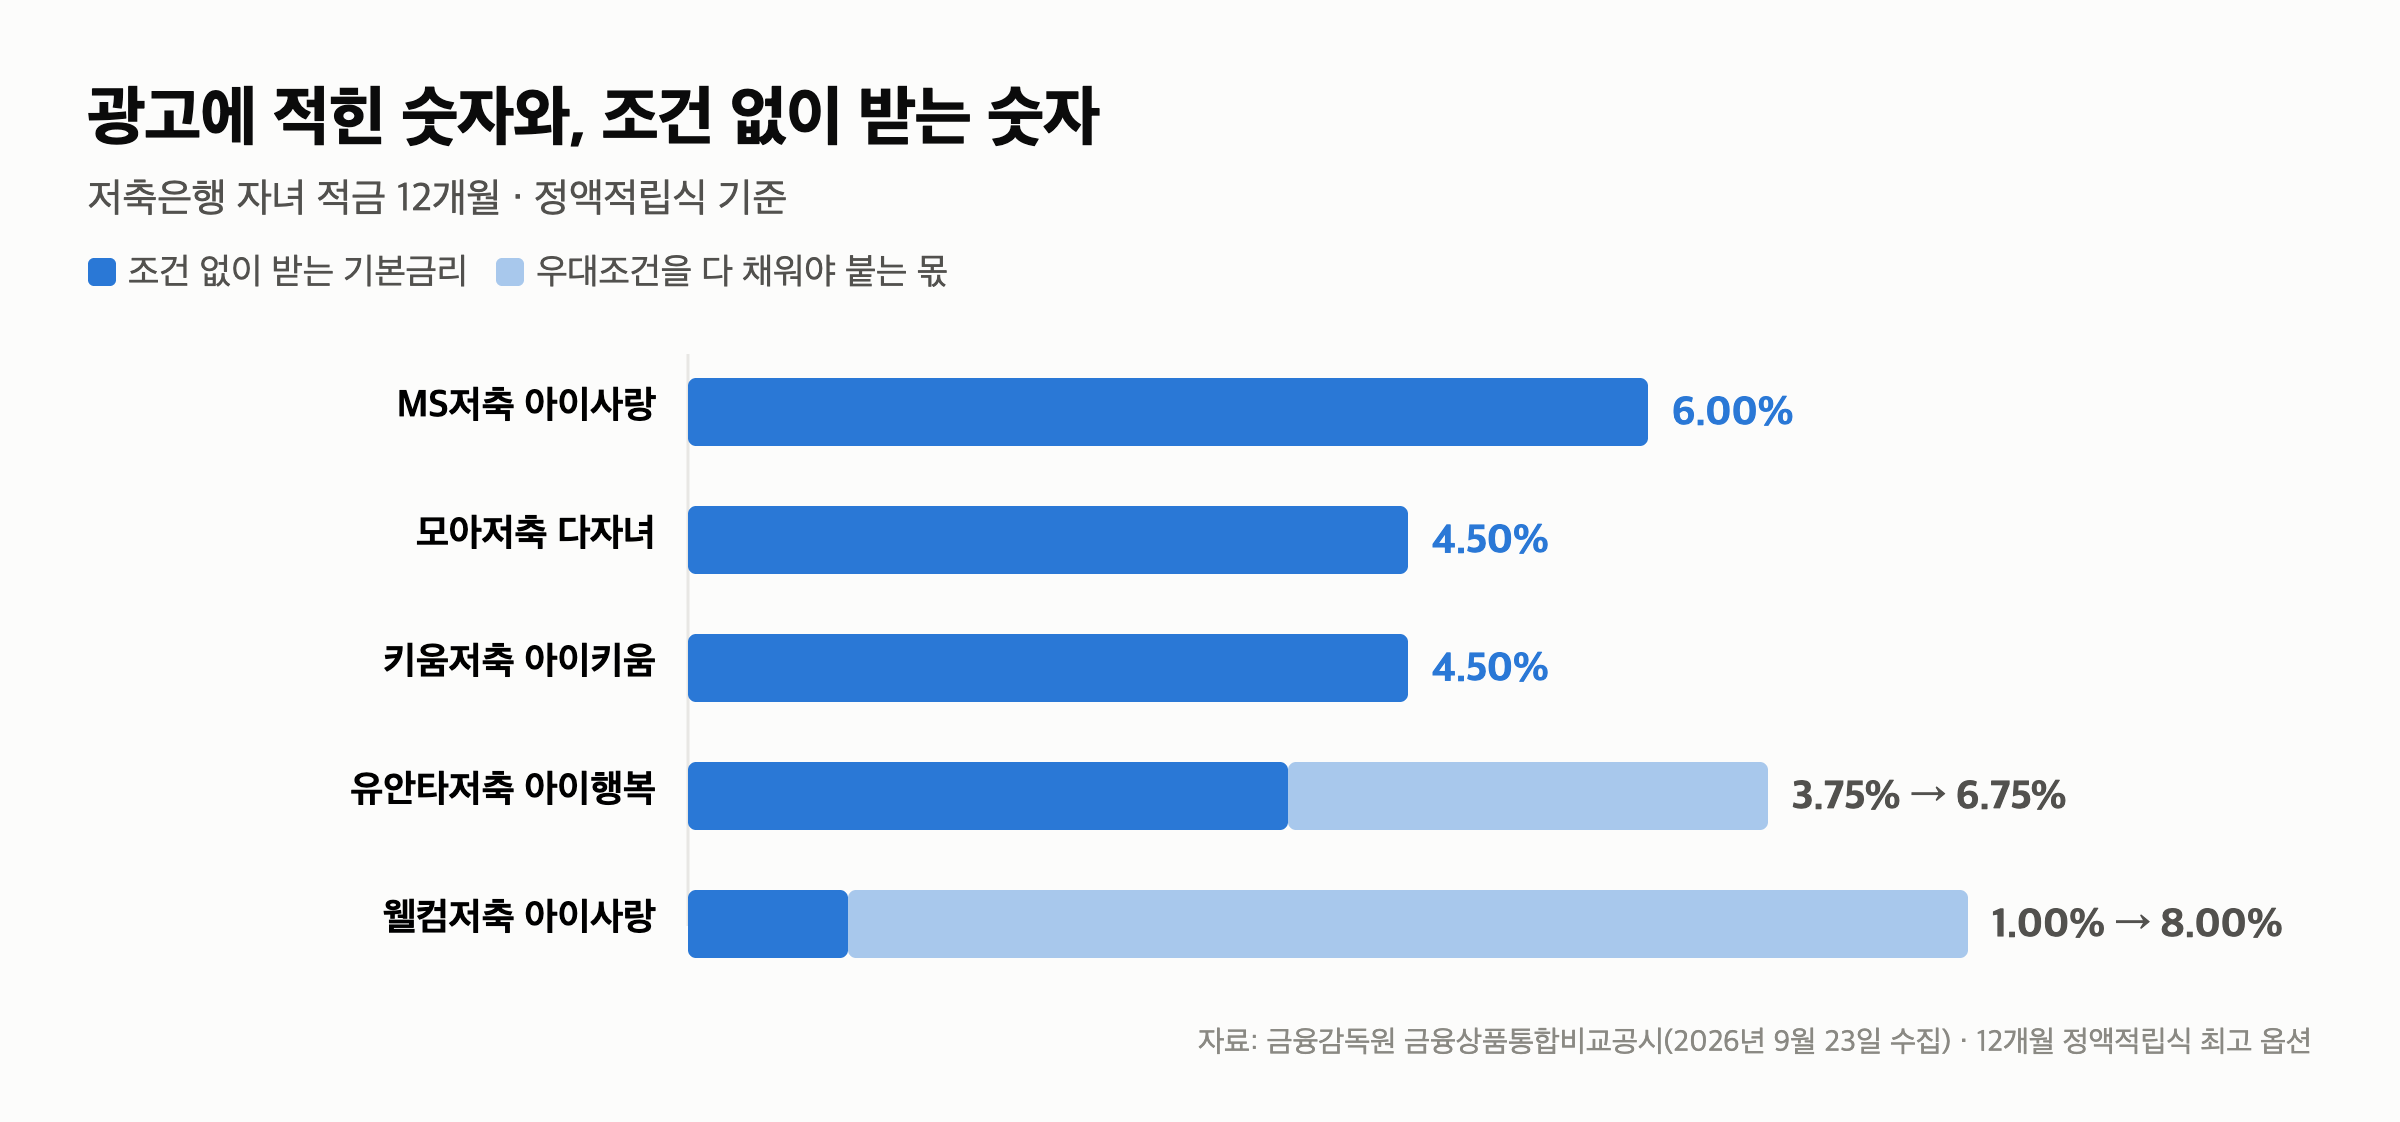
파란색이 조건 없이 받는 금리, 연한 색이 우대조건을 다 채워야 붙는 몫입니다.
웰컴은 7.00%p, 유안타는 3.00%p가 조건에 달려 있습니다.
MS·모아·키움 세 곳은 연한 색이 없습니다.
조건을 채우든 안 채우든 같은 금리라는 뜻입니다.
월 30만원씩 1년, 세후 이자 98,982원
한도까지 꽉 채워 1년을 넣으면 이렇게 됩니다.
| 상품·월 납입 | 세전 이자 | 세후 이자 |
|---|---|---|
| MS 6.00% 월 30만 | 117,000원 | 98,982원 |
| 키움 4.50% 월 30만 | 87,750원 | 74,236원 |
| 웰컴 1.00% 월 10만 | 6,500원 | 5,499원 |
적금은 첫 달 넣은 돈만 12개월치 이자가 붙고 마지막 달 돈은 한 달치만 붙습니다.
그래서 360만원을 넣어도 이자는 360만원 × 6%인 21만 6천원이 아니라 절반가량인 117,000원입니다.
이자소득세 15.4%를 떼면 98,982원이 손에 남습니다.
같은 월 10만원을 6.00%와 1.00%에 각각 넣으면 세후 차이는 27,495원입니다.
적금은 목돈을 한 번에 넣는 상품이 아닙니다
여기서 짚어야 할 것이 하나 있습니다.
추석에 받은 용돈은 목돈인데, 위 상품들은 매달 넣는 적금입니다.
30만원을 한 번에 넣고 끝나는 구조가 아니라 열두 달을 계속 넣어야 위 이자가 나옵니다.
목돈을 한 번에 넣으려면 정기예금이 맞는데, 같은 공시에서 저축은행 정기예금 393개를 전부 훑어도 이름에 아이·자녀가 들어간 상품은 0개였습니다.
자녀 전용 예금은 따로 없고, 일반 정기예금에 자녀 명의로 가입하는 방식이 됩니다.
받은 용돈으로 적금 첫 달을 시작하고 나머지는 매달 넣는 쪽이 현실적입니다.
용돈 규모가 크다면 증여 문제도 함께 봐야 합니다.
첫째, 조건 없이 가장 높은 건 6.00%입니다.
MS저축은행 아이사랑 정기적금이고 기본과 최고가 같지만, 만 19세 미만 자녀가 둘 이상이어야 합니다.
둘째, 가입 제한이 없는 곳은 기본 1.00%입니다.
웰컴저축은행은 8.00%까지 갈 수 있지만 7.00%p가 우대조건에 달려 있고 월 한도도 10만원입니다.
셋째, 한도가 이자의 절반을 정합니다.
금리가 같아도 월 30만원과 월 10만원은 1년 뒤 이자가 세 배 차이입니다.
정리 — 자주 묻는 질문 3가지
Q1. 자녀가 한 명이면 6% 상품은 못 쓰나요?
MS저축은행 아이사랑 정기적금은 만 19세 미만 자녀 2명 이상 조건입니다. 자녀가 한 명이면 키움저축은행 아이키움(만 7세 이하)이나 가입 제한이 없는 상품을 봐야 합니다.
Q2. 왜 360만원에 6%인데 이자가 21만원이 아닌가요?
적금은 넣는 시점부터 이자가 붙습니다. 첫 달 돈은 12개월, 마지막 달 돈은 1개월치만 받으므로 평균적으로 절반 조금 넘는 기간이 적용됩니다.
Q3. 이 금리는 언제 기준인가요?
2026년 9월 23일에 금융감독원 금융상품통합비교공시에서 수집한 값입니다. 공시는 월 단위로 갱신되므로 가입 전에 해당 저축은행에서 다시 확인하세요.
다음 편은 9월 24일(목) 추석 연휴에 현금을 뽑을 때 수수료를 피하는 방법입니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
이 글은 금융감독원 공시 자료를 정리한 것이며, 특정 상품의 가입을 권하지 않습니다. 금리·한도·가입 조건은 저축은행이 바꿀 수 있으니 가입 전에 해당 금융사에서 확인하세요.
금리는 2026년 9월 23일 수집분이고 12개월 정액적립식 기준입니다. 이자 계산은 단리·이자소득세 15.4%를 적용한 값이며 우대조건 충족 여부는 반영하지 않았습니다.
글에 참고한 자료들