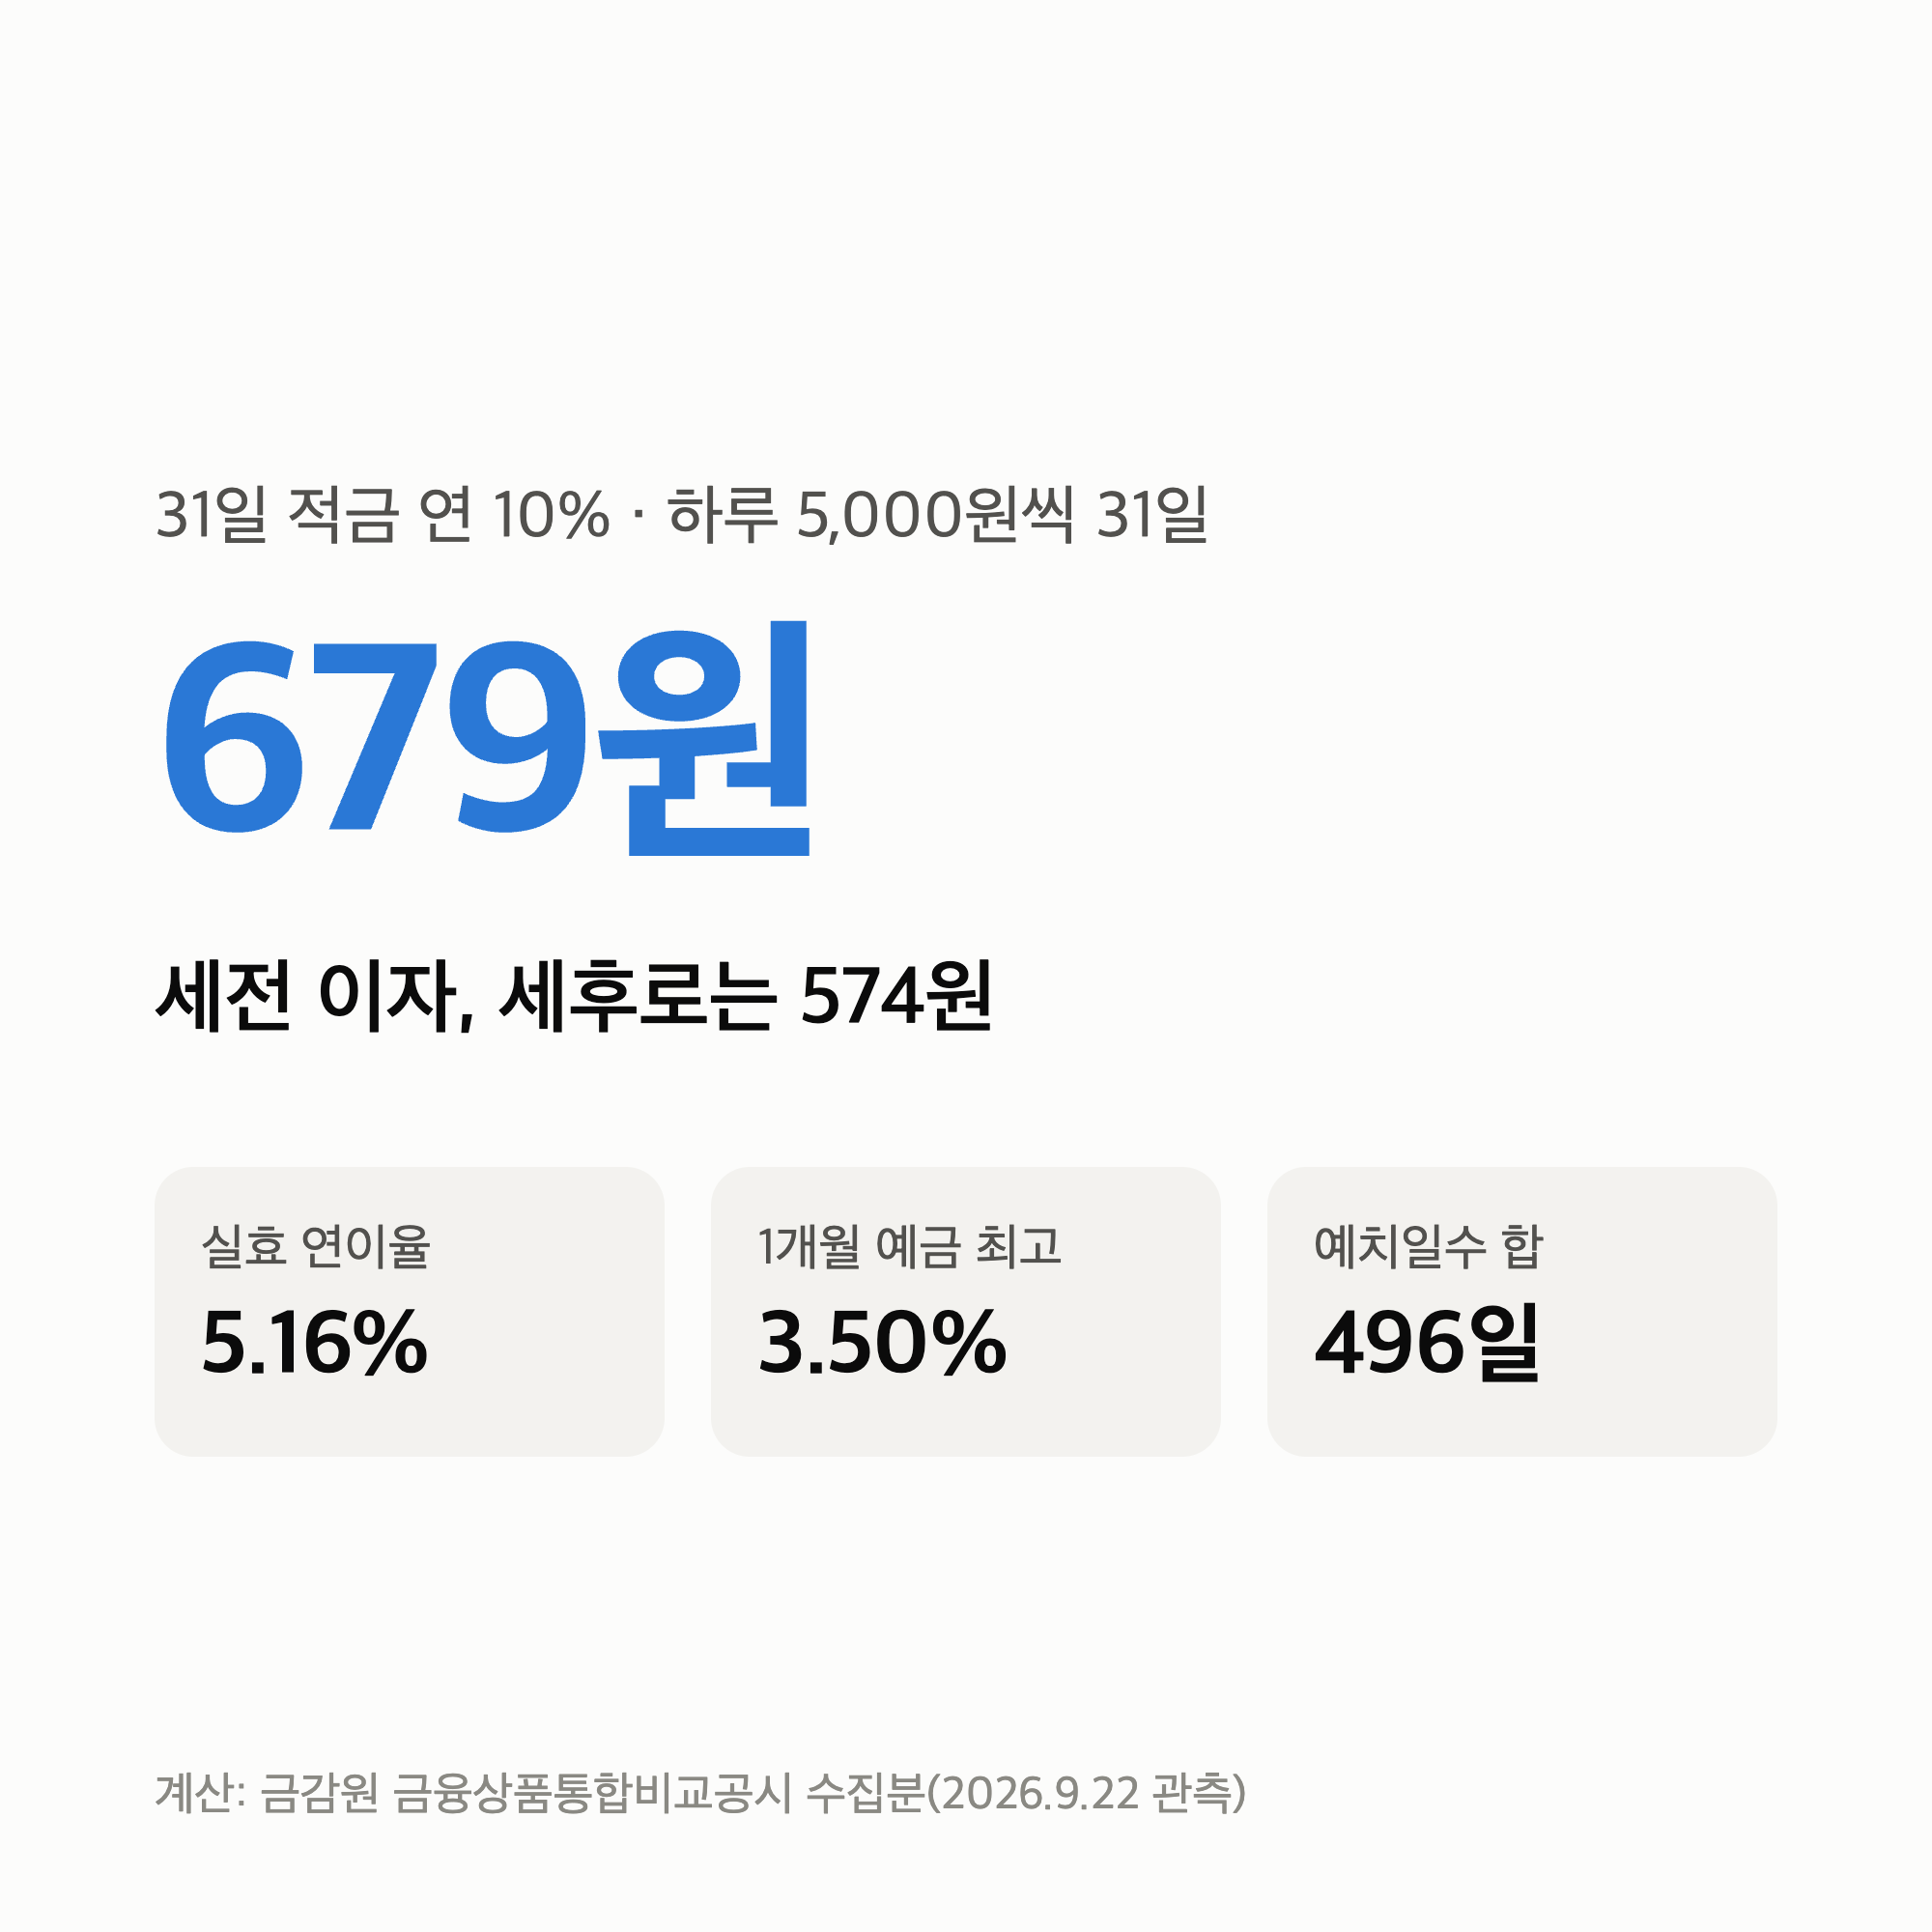
31일 적금 최고 연 10%로 하루 5,000원씩 31일을 채우면, 세전 이자는 679원입니다.
적금 금리는 넣은 돈 전부에 붙지 않습니다.
매일 조금씩 넣는 돈은 평균 보름 남짓만 은행에 머물기 때문입니다.
확인한 자료는 금융감독원 금융상품통합비교공시 수집분(2026년 9월 22일 관측)이고, 확인한 날은 9월 23일입니다.
연 10%라고 적혀 있어도, 넣은 돈 전체로 보면 연 5.16%짜리 예금과 같습니다.
31일 적금 금리가 절반으로 접히는 이유
첫날 넣은 5,000원은 31일을 머물고, 마지막 날 넣은 5,000원은 하루만 머뭅니다.
예금은 넣은 날부터 만기까지 전액이 그대로 머뭅니다.
적금은 같은 금리라도 이자가 붙는 기간이 짧은 셈입니다.
하루치씩 더하면 496일입니다.
31일 내내 전액이 들어 있었다면 961일(31×31)이었을 자리입니다.
두 숫자의 비율 0.516이 적금과 예금의 차이입니다.
그래서 연 10% 적금의 실효금리는 연 5.16%가 됩니다.
계산식은 하루 납입액 × 연이율 × 496 ÷ 365입니다.
상품별로 손에 쥐는 이자
하루 5,000원씩 31일을 넣고 최고금리를 다 받았을 때입니다.
| 상품 | 최고금리 | 세후 이자 |
|---|---|---|
| 토스뱅크 키워봐요 31일적금 | 10.00% | 574원 |
| 케이뱅크 궁금한 적금 | 6.70% | 384원 |
| 카카오뱅크 한달적금 | 6.00% | 344원 |
| KB 특★한 적금 | 6.00% | 344원 |
같은 공시로 1년 정기예금 순위를 비교한 표는 정기예금 금리 인상 글에 있습니다.
하루에 넣는 돈을 1만원으로 늘리면 10% 기준 세후 1,148원, 3만원이면 3,448원입니다.
최고금리는 31일을 다 채워야 나옵니다
공시에 적힌 우대조건을 그대로 옮기면 이렇습니다.
하루라도 빠뜨리면 한 칸 아래 금리로 내려갑니다.
연 10%는 31일을 모두 채운 사람에게만 붙는 숫자입니다.
공시에 적힌 최고한도는 토스뱅크가 5,000원이고, 나머지 세 곳은 공시에 없습니다.
하루에 얼마까지 넣을 수 있는지는 가입 전에 상품 설명에서 확인하셔야 합니다.
같은 돈을 한 달 예금에 넣으면
31일 동안 넣은 돈은 모두 155,000원입니다.
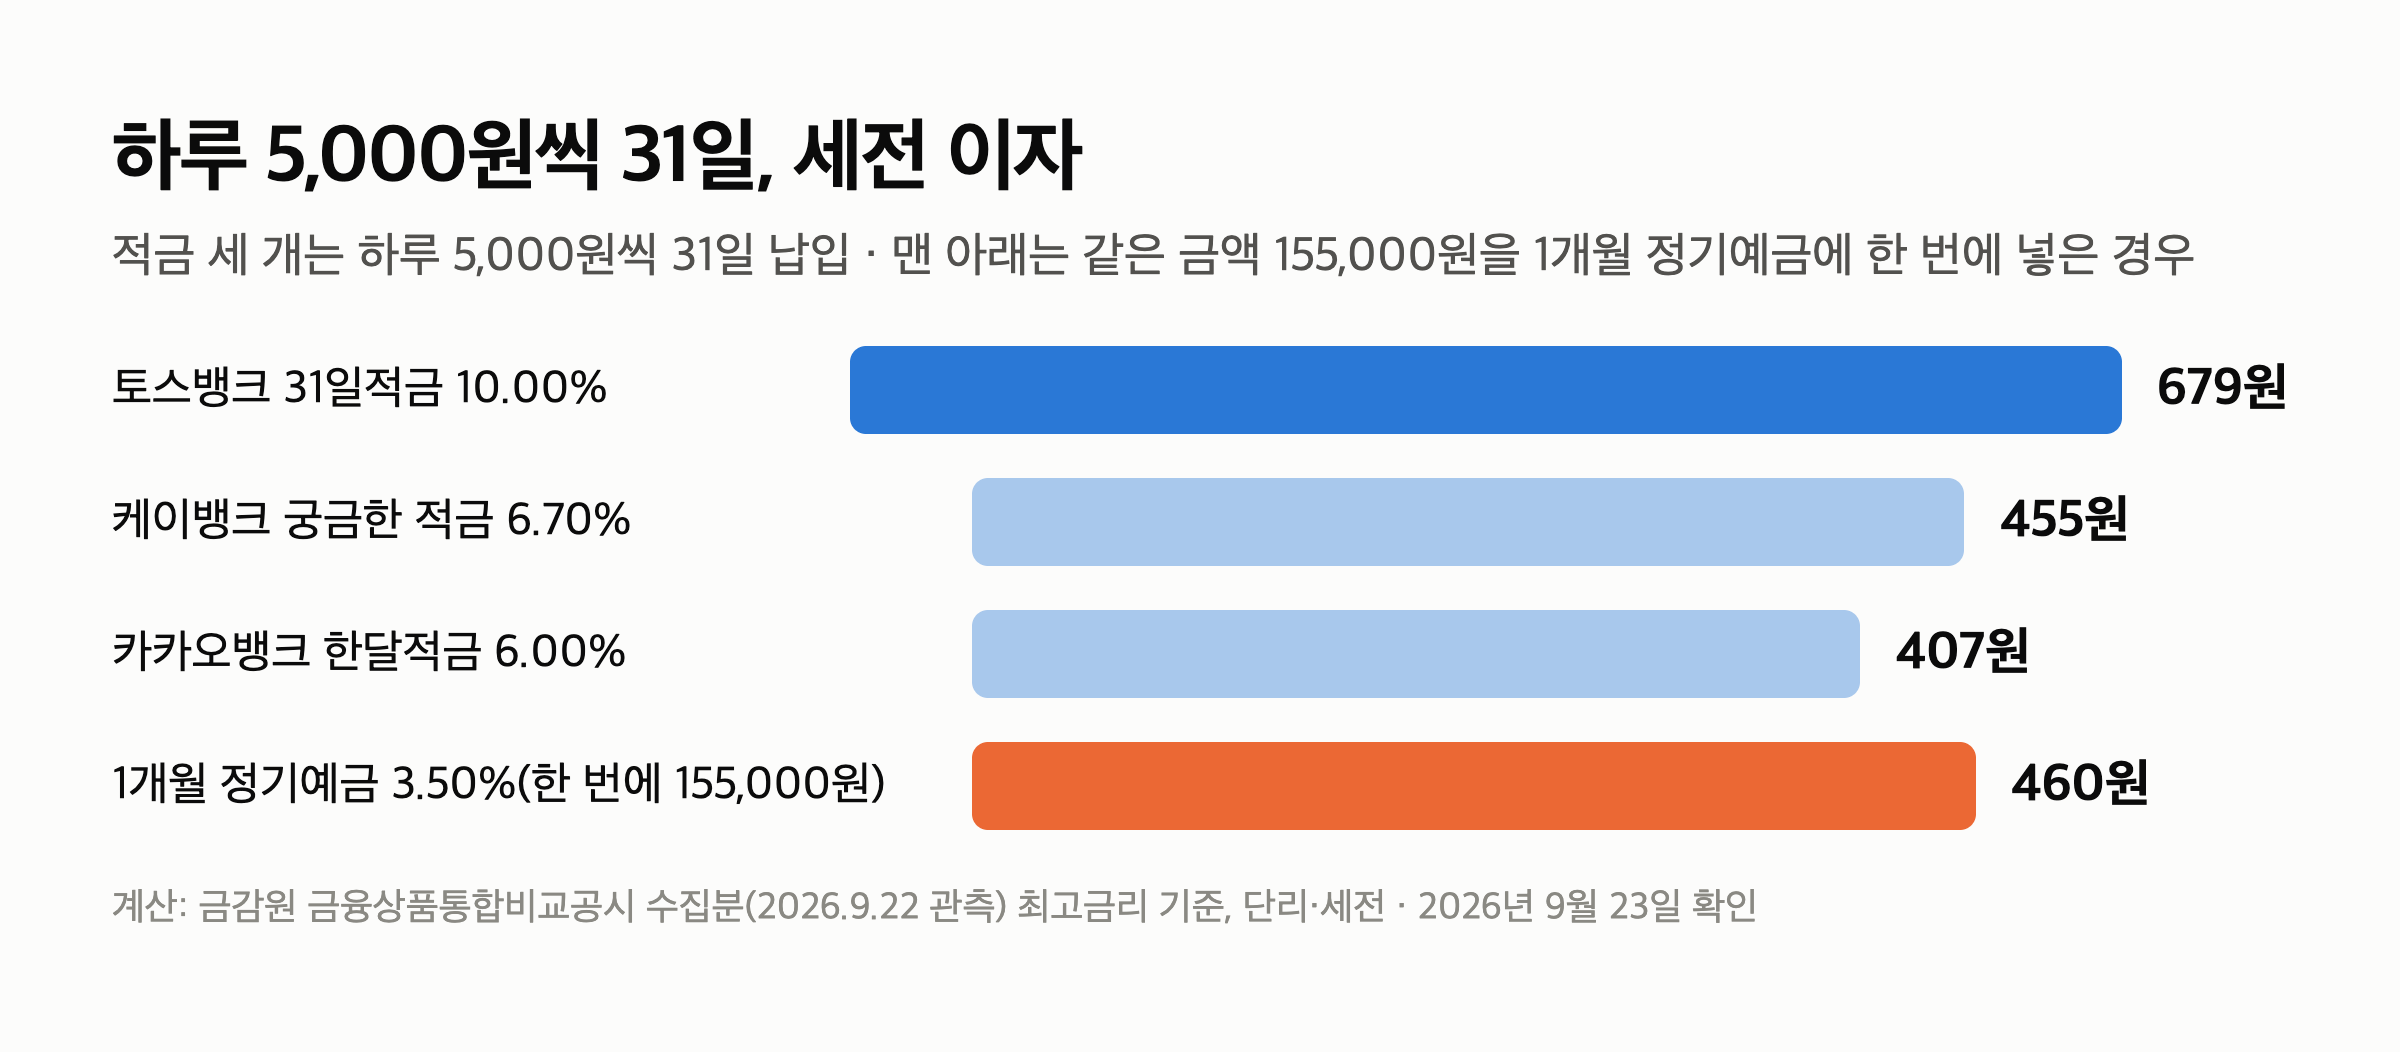
이 돈을 1개월 정기예금 최고금리 3.50%에 한 번에 넣으면 세전 460원입니다.
31일 적금 연 10%는 679원이니, 차이는 219원입니다.
케이뱅크 6.70% 적금의 이자 455원은, 3.50% 예금 460원보다 적습니다.
적금 금리가 예금의 두 배 가까워도 실제 이자는 뒤집힙니다.
여기부터는 제 해석입니다.
하루에 몇 천원씩 31일을 챙기는 수고 대비 금액은 크지 않습니다.
이자보다는 저축 습관을 만드는 장치로 보는 편이 맞습니다.
정리
- 31일 적금은 넣은 돈이 매일 쌓여서, 예치 일수 합이 496일입니다.
- 그래서 연 10% 적금의 실효금리는 연 5.16%입니다.
- 하루 5,000원씩이면 세전 679원, 세후 574원입니다.
- 최고금리는 31일을 모두 채웠을 때만 나오고, 하루 빠지면 한 칸 내려갑니다.
- 같은 155,000원을 1개월 정기예금 3.50%에 넣으면 세전 460원으로, 차이는 219원입니다.
저는 이런 상품은 이자보다 습관 쪽으로 계산해 두기로 했습니다.
다음 편은 9월 23일(수) 오전 11시 30분, 증여세 면제 한도를 정리한 글입니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
투자 권유가 아닙니다. 금리와 우대조건은 금융감독원 금융상품통합비교공시 수집분(2026년 9월 22일 관측)을 옮긴 것이고, 상품별 조건은 바뀔 수 있습니다.
이자는 매일 같은 금액을 넣고 만기까지 유지했을 때의 단리 계산이며, 세금은 15.4%를 뺐습니다. 하루 납입 한도와 우대조건 충족 여부에 따라 실제 금액은 달라집니다.
업데이트 · 2026년 9월 23일 확인 기준.
글에 참고한 자료들