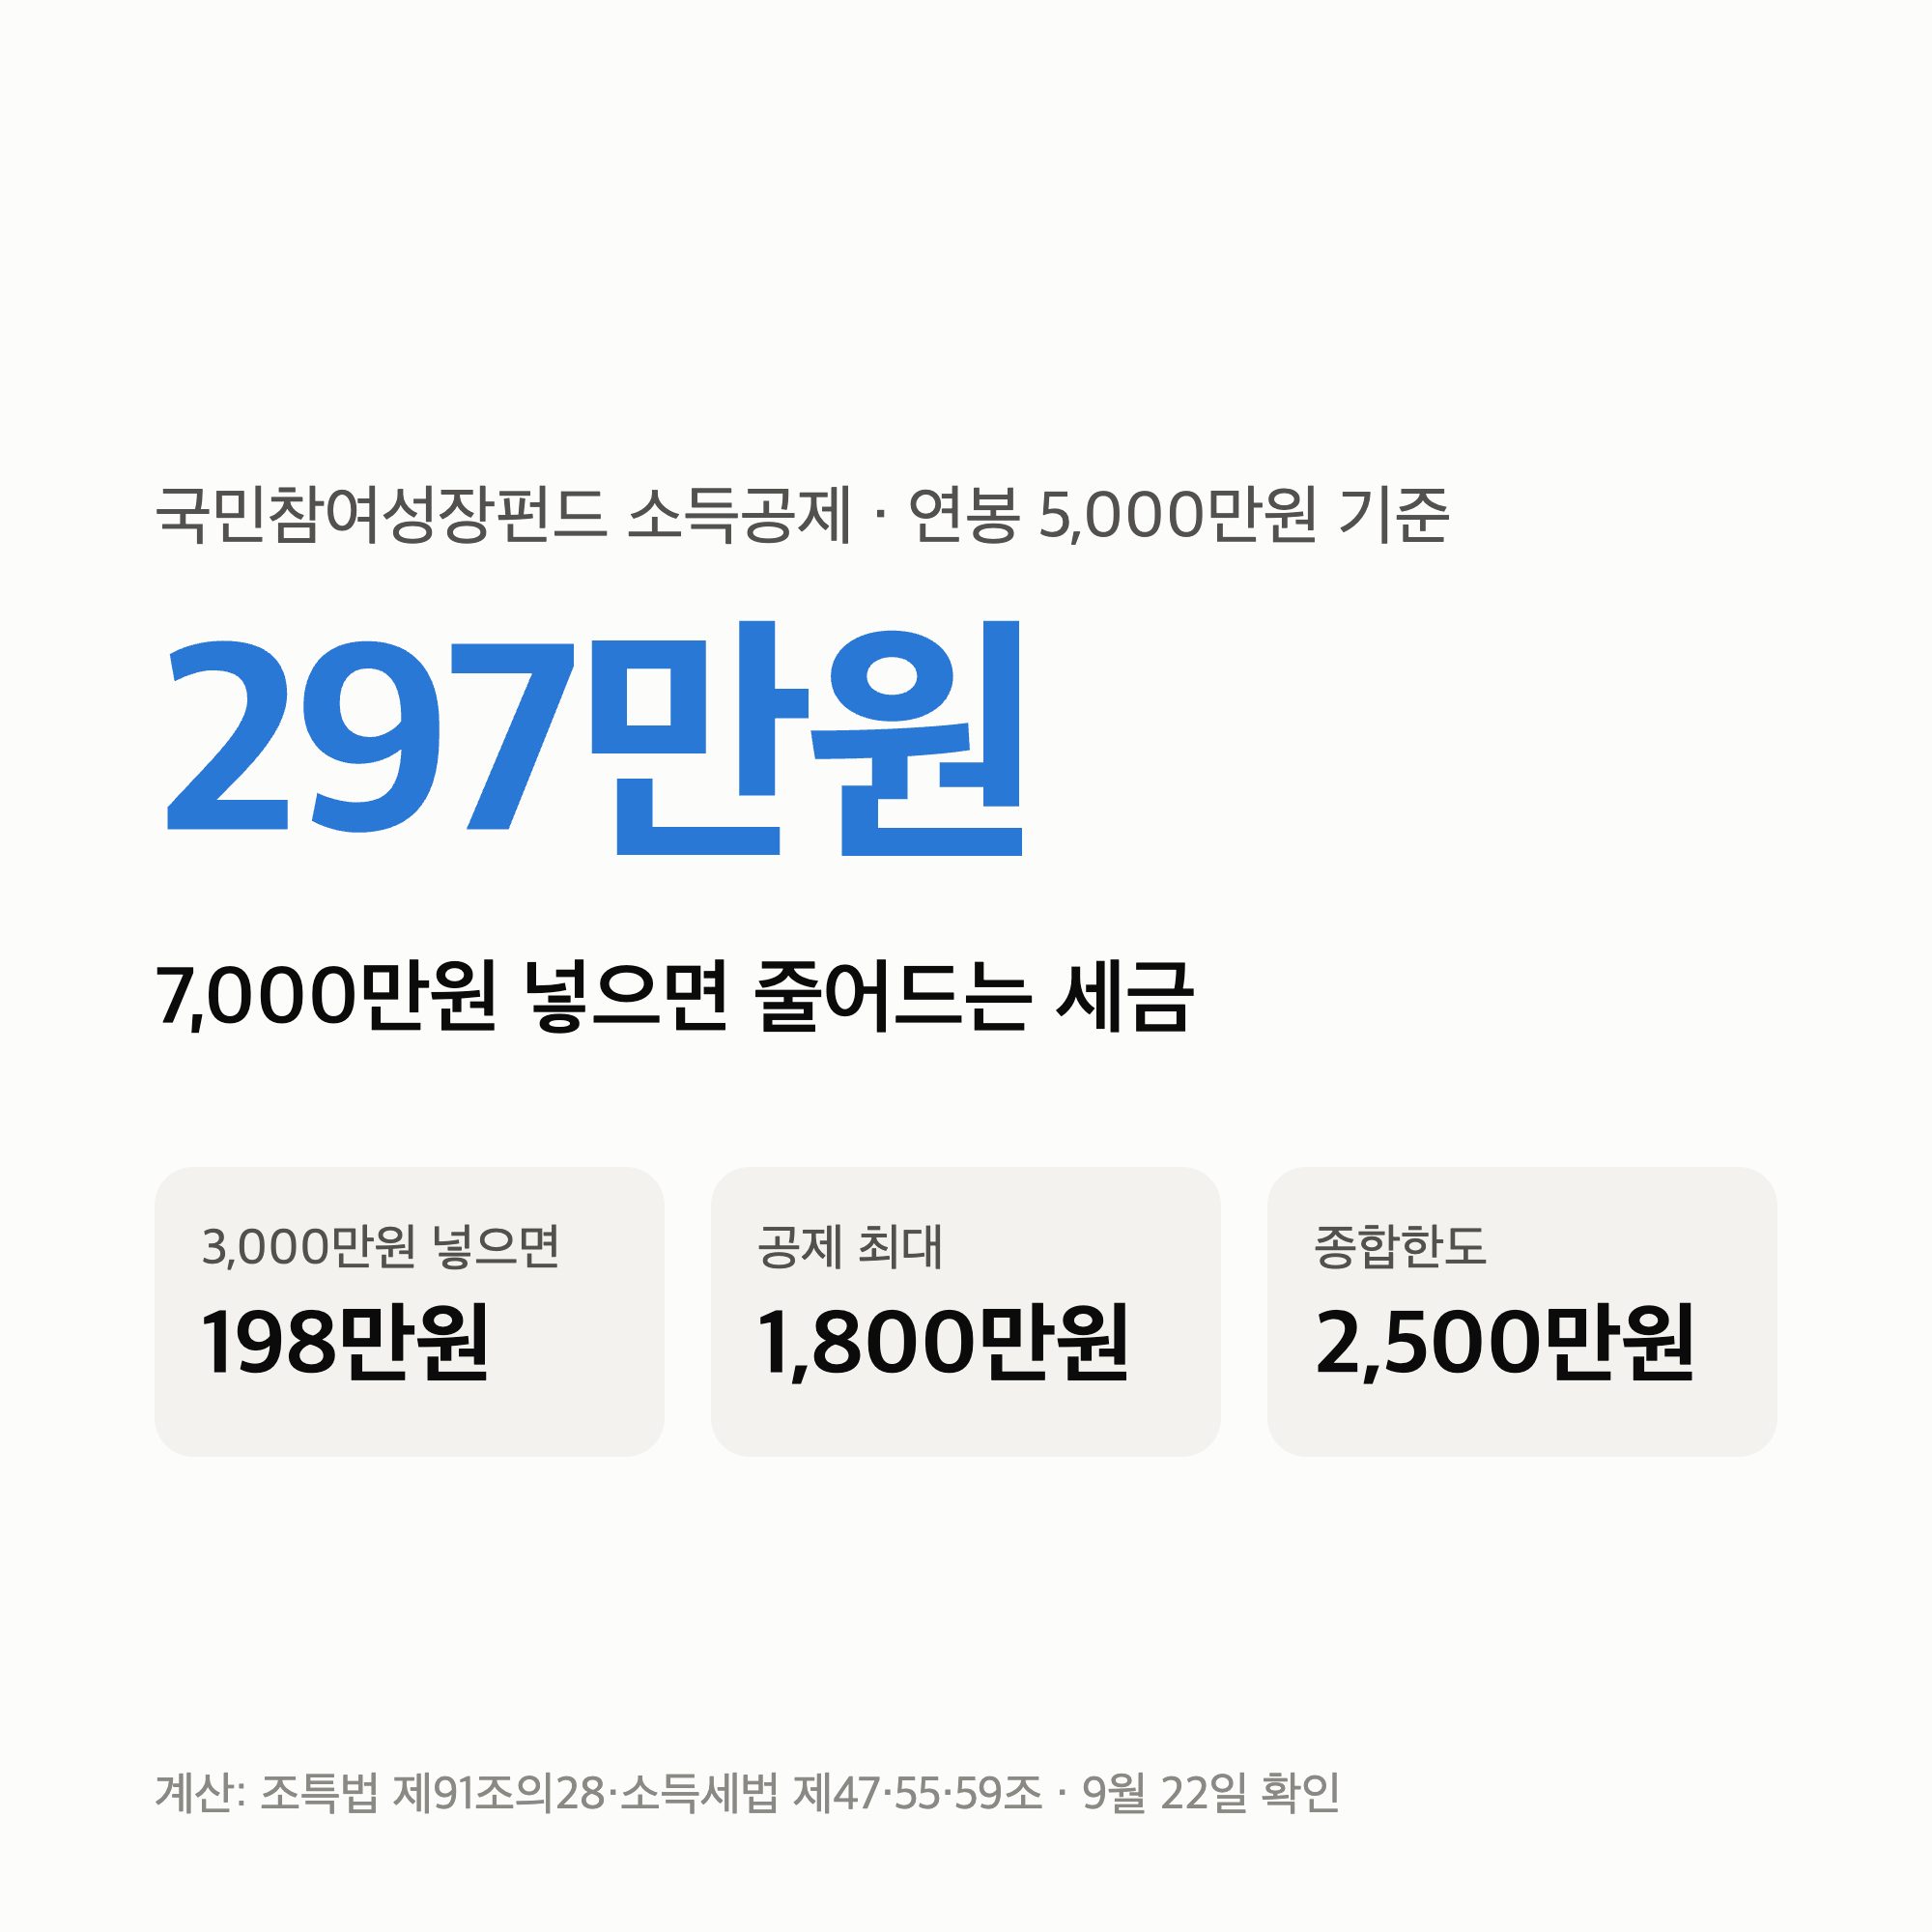
국민참여성장펀드 소득공제로 연봉 5,000만원인 분이 7,000만원을 넣으면, 줄어드는 세금은 297만원입니다.
공제액 1,800만원과 줄어드는 세금은 다른 숫자입니다.
공제액은 소득에서 빠지는 돈이고, 줄어드는 세금은 여기에 내 세율을 곱한 만큼이기 때문입니다.
확인한 자료는 조세특례제한법 제91조의28과 소득세법 조문이고, 확인한 날은 9월 22일입니다.
연봉 5,000만원이면 3,000만원만 넣어도 198만원, 7,000만원을 다 넣으면 297만원이 줄어듭니다.
국민참여성장펀드 소득공제는 투자금이 클수록 공제율이 낮아집니다
공제율은 투자금 구간마다 40%, 20%, 10%로 내려갑니다.
7,000만원을 넘게 넣어도 공제액은 1,800만원에서 더 늘지 않습니다.
구간별 공제액은 법에 이렇게 적혀 있습니다.
| 1명당 투자금 | 공제율 | 공제액(누계) |
|---|---|---|
| 3,000만원 이하 | 40% | 최대 1,200만원 |
| 3,000만~5,000만원 | 20% | 최대 1,600만원 |
| 5,000만~7,000만원 | 10% | 최대 1,800만원 |
| 7,000만원 초과 | 추가 공제 없음 | 1,800만원 |
같은 방식으로 청년형 ISA 소득공제를 연봉별로 계산한 글은 청년형 ISA 소득공제 글에 있습니다.
계산 조건도 그 글과 같습니다.
근로소득공제·본인 기본공제·근로소득세액공제·지방소득세 10%만 넣었습니다.
4대보험·카드 공제는 뺐기 때문에, 실제로 줄어드는 세금은 이보다 작을 수 있습니다.
연봉별로 줄어드는 세금을 계산하면 이렇습니다
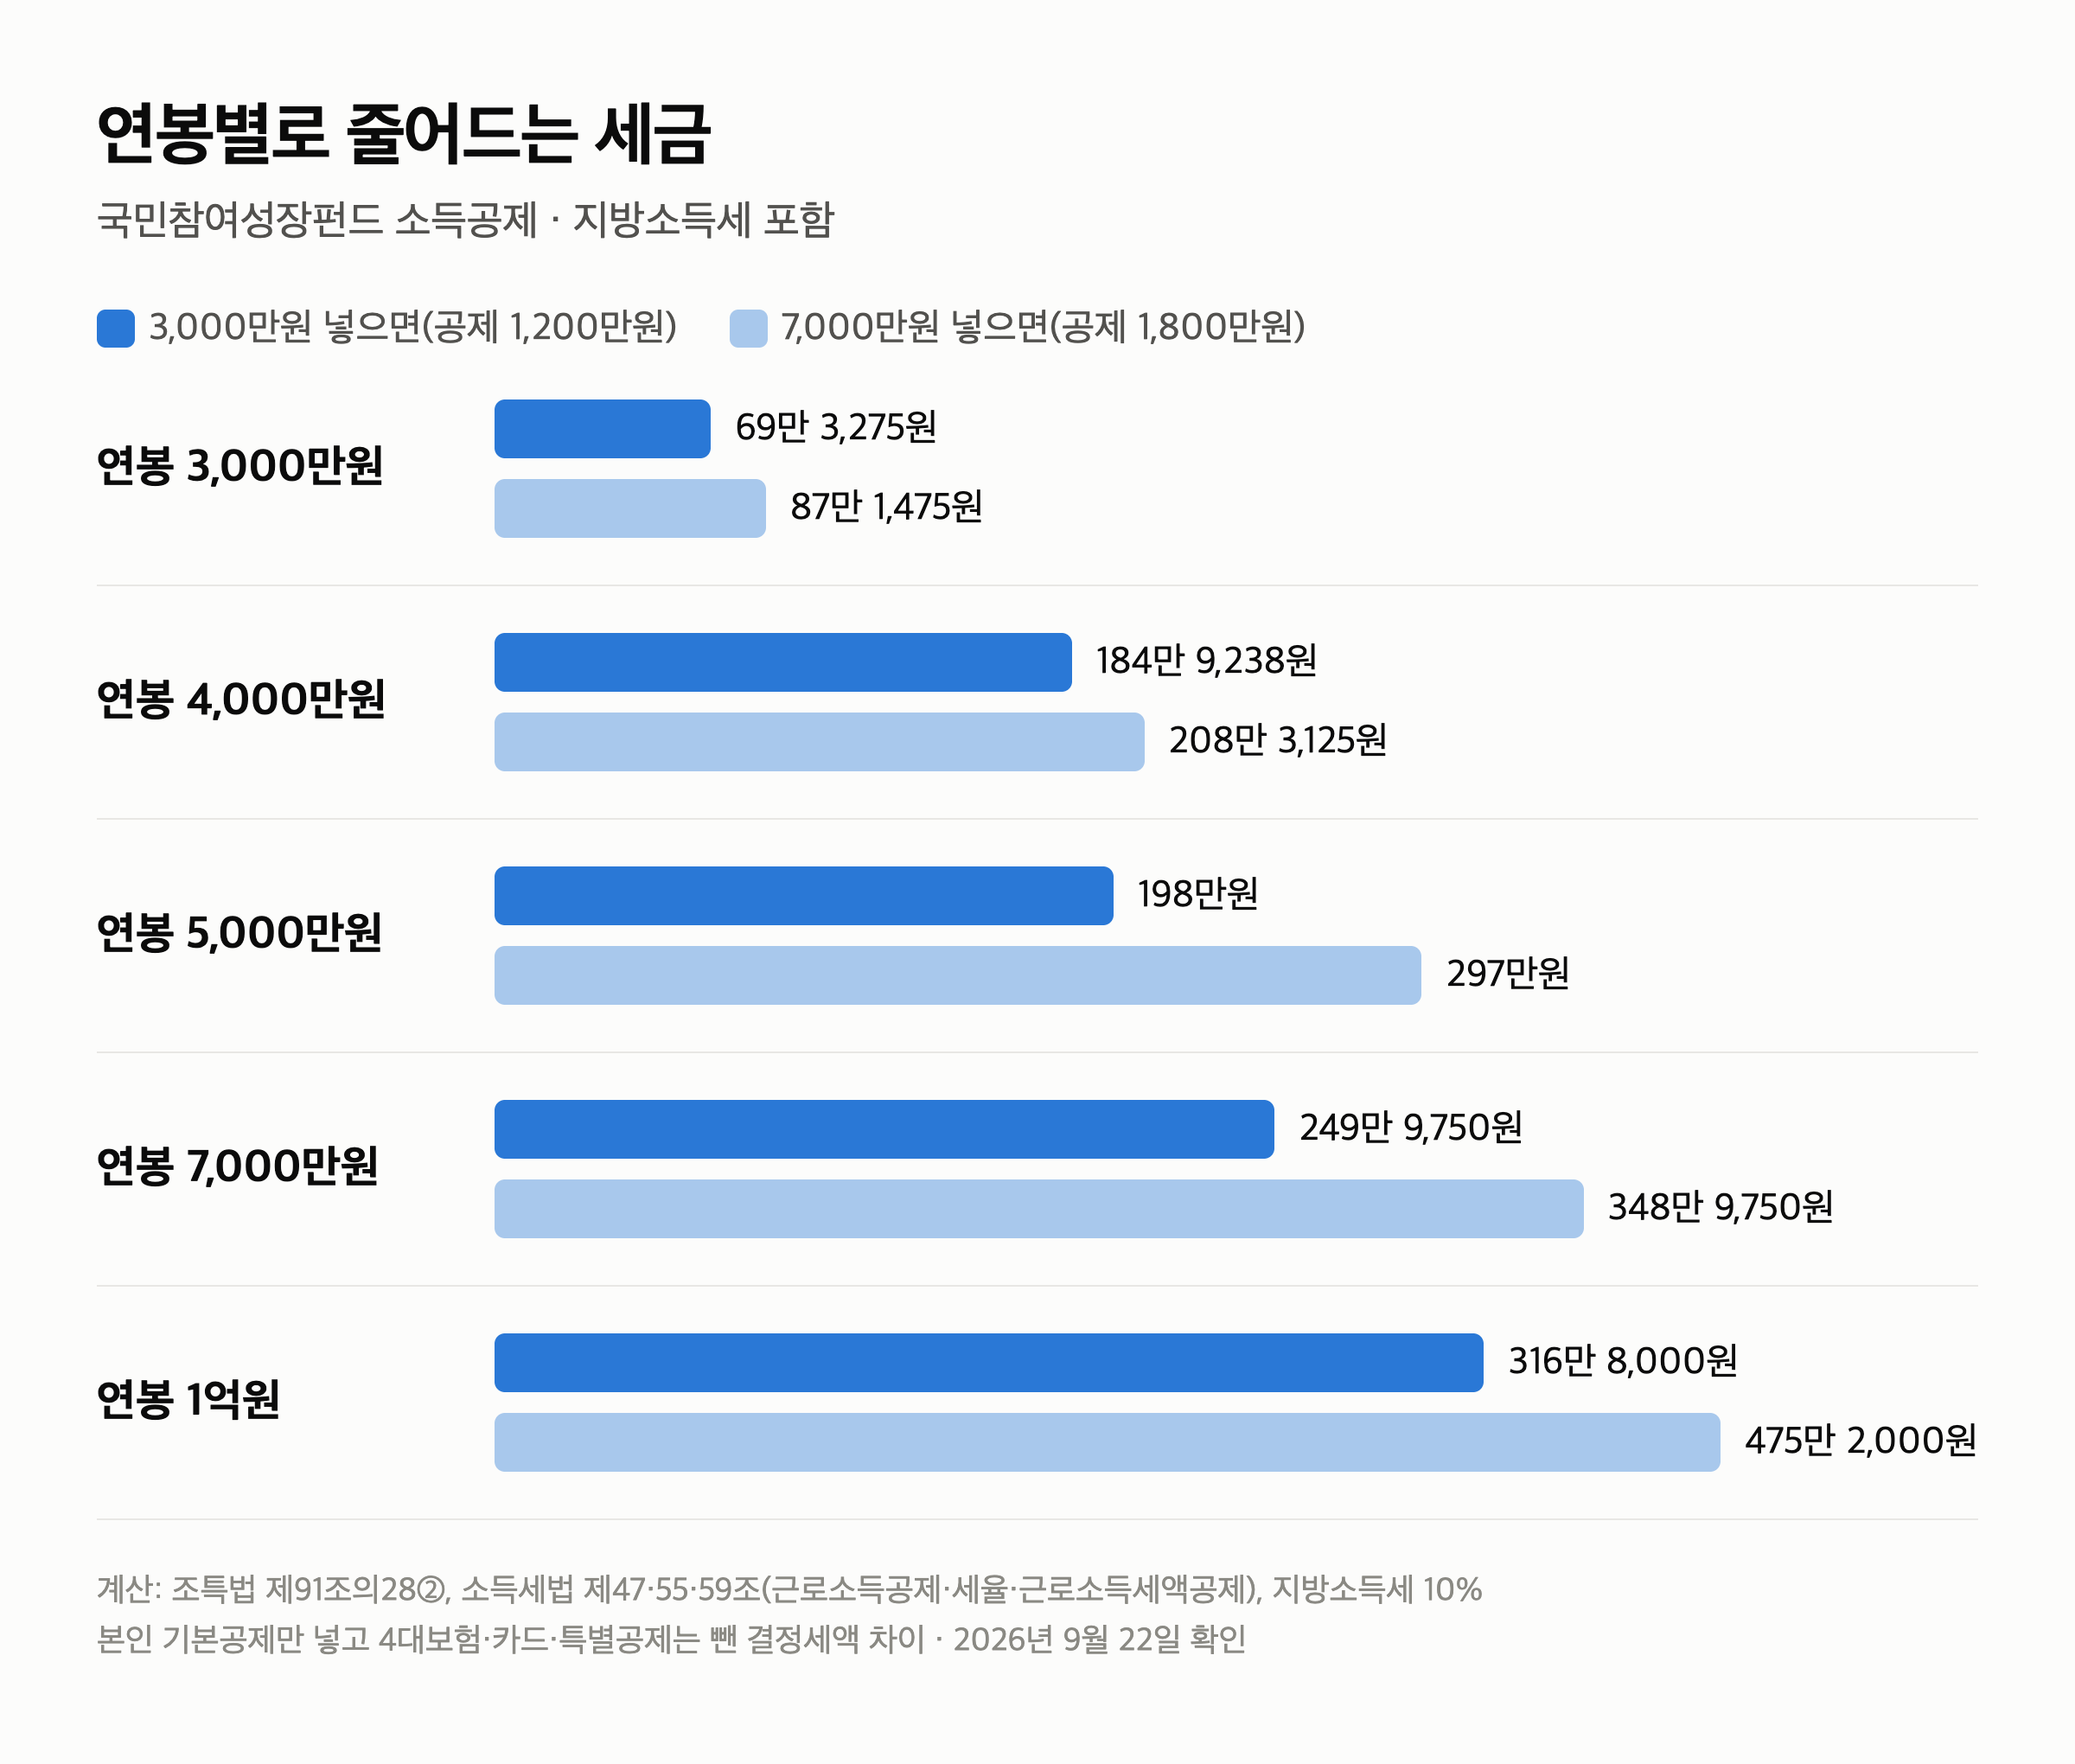
같은 7,000만원을 넣어도 연봉에 따라 줄어드는 세금은 87만원에서 475만원까지 벌어집니다.
연봉 다섯 개와 투자금 두 개로 계산한 결과입니다.
| 연봉 | 3,000만원 넣으면 | 7,000만원 넣으면 |
|---|---|---|
| 3,000만원 | 69만 3,275원 | 87만 1,475원 |
| 4,000만원 | 184만 9,238원 | 208만 3,125원 |
| 5,000만원 | 198만원 | 297만원 |
| 7,000만원 | 249만 9,750원 | 348만 9,750원 |
| 1억원 | 316만 8,000원 | 475만 2,000원 |
연봉 3,000만원은 원래 내는 세금이 89만 3,750원입니다.
그래서 7,000만원을 넣어도 87만원 남짓에서 멈춥니다.
산출세액이 130만원 아래로 내려가면, 근로소득세액공제가 산출세액의 55%로 바뀌는 것도 이유입니다.
세금이 줄어드는 만큼 세액공제도 같이 줄어, 효과가 절반 아래로 떨어집니다.
연봉 7,000만원부터는 과세표준 일부가 24% 구간에 걸려서, 줄어드는 금액이 커집니다.
첫 3,000만원까지가 효율이 가장 좋습니다
연봉 5,000만원 기준으로, 처음 3,000만원을 넣으면 세금이 198만원 줄어듭니다.
넣은 돈의 6.6%입니다.
그다음 4,000만원을 더 넣으면 줄어드는 세금은 99만원이 늘 뿐입니다.
더 넣은 돈의 약 2.5%입니다.
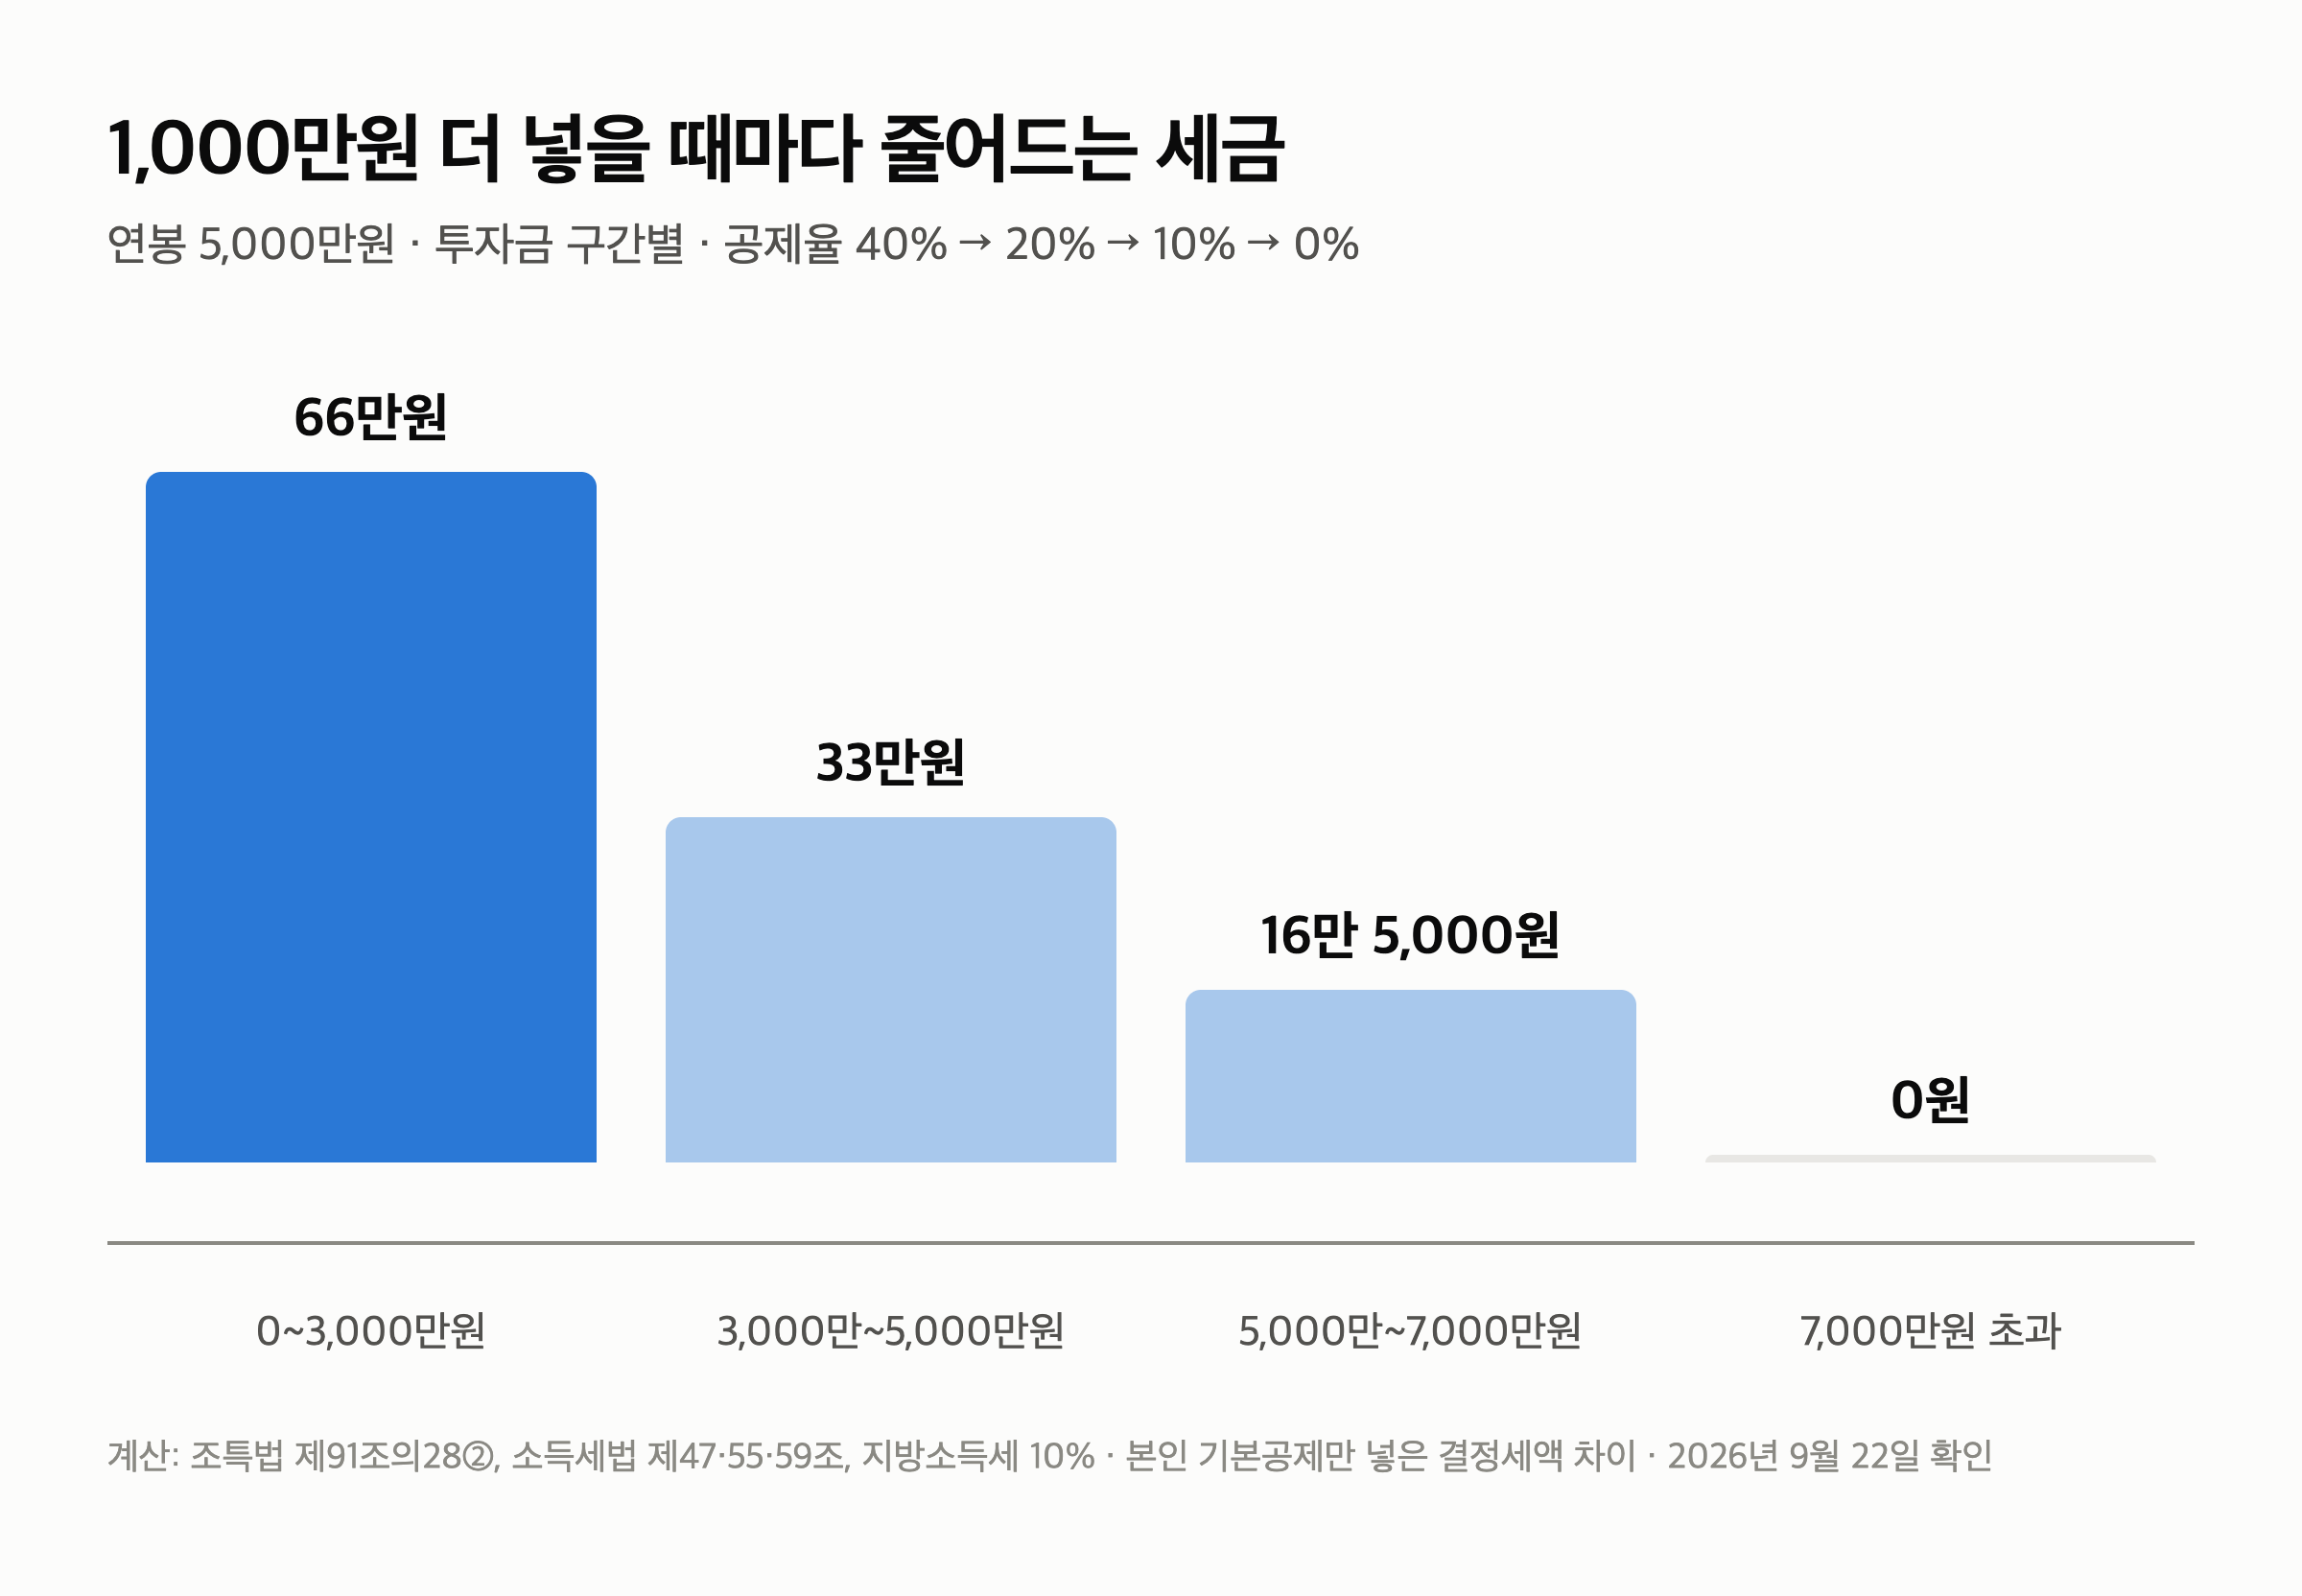
1,000만원을 더 넣을 때마다 줄어드는 세금은 66만원, 33만원, 16만 5,000원으로 반씩 줄어듭니다.
여기부터는 제 해석입니다.
공제만 보고 금액을 정한다면, 3,000만원까지가 가장 값이 큰 구간입니다.
그 위로는 5년 동안 묶이는 돈에 비해 줄어드는 세금이 빠르게 작아집니다.
종합한도 2,500만원과 3년 추징도 같이 보셔야 합니다
이 공제는 5월 12일 개정으로 소득공제 종합한도에 들어갔습니다.
신용카드·주택청약·주택자금 공제와 합쳐 2,500만원을 넘으면, 넘는 금액은 공제되지 않습니다.
주택담보대출 이자 공제를 크게 받는 분은 펀드 공제가 깎일 수 있습니다.
투자일부터 3년이 되기 전에 팔거나 환매하면, 판 금액의 14%를 세금으로 다시 걷습니다.
실제로 줄어든 세금이 그보다 적다는 걸 증명하면, 줄어든 만큼만 냅니다.
사망·해외이주, 그리고 팔기 전 6개월 안에 생긴 퇴직·3개월 이상 입원 같은 사유면 추징하지 않습니다.
공제는 투자한 해의 연말정산에서 받습니다.
이번 2차에 넣으면 2027년 초 연말정산이고, 판매사에서 받은 납입증명서를 내야 합니다.
배당은 투자일부터 5년 동안 9.9%(지방소득세 포함)만 떼고 끝나, 보통 배당에 붙는 15.4%보다 낮습니다.
정리
- 국민참여성장펀드 소득공제는 투자금 3,000만원까지 40%, 그다음 20%·10%이고 최대 1,800만원입니다.
- 연봉 5,000만원이면 3,000만원을 넣어 198만원, 7,000만원을 넣어 297만원의 세금이 줄어듭니다.
- 연봉 3,000만원은 원래 세금이 89만원이라, 7,000만원을 넣어도 87만원 남짓입니다.
- 이 공제는 신용카드·주택자금 공제 등과 합쳐 종합한도 2,500만원 안에서만 받습니다.
- 3년 안에 팔면 판 금액의 14%(또는 실제로 줄어든 세금)를 다시 냅니다.
저는 제 원천징수영수증의 과세표준을 넣어 보고, 3,000만원 안에서 금액을 정하기로 했습니다.
다음 편은 판매가 시작되는 9월 30일(수), 첫날 판매 현황을 확인해 이어서 쓰겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
투자 권유가 아닙니다. 공제율·종합한도·추징은 조세특례제한법 제91조의28·제132조의2(2026년 5월 12일 개정), 세율과 근로소득세액공제는 소득세법 제47·55·59조를 2026년 9월 22일에 확인한 것입니다.
줄어드는 세금은 근로소득공제·본인 기본공제·근로소득세액공제·지방소득세 10%만 반영한 결정세액 차이입니다. 4대보험·신용카드·특별공제 등을 넣으면 달라지고, 다른 소득공제가 많으면 종합한도에 걸릴 수 있습니다.
국민참여성장펀드는 원금이 보장되지 않는 1등급(고위험) 상품이고, 5년 동안 환매할 수 없습니다.
업데이트 · 2026년 9월 22일 확인 기준.