한국은행이 오늘 금융안정 상황을 내놨는데, 가장 눈에 띈 건 가계대출 총량목표였습니다.
9월 22일 금융통화위원회 정기회의는 금융안정회의로 열렸고, 이 자료가 그 결과물입니다.
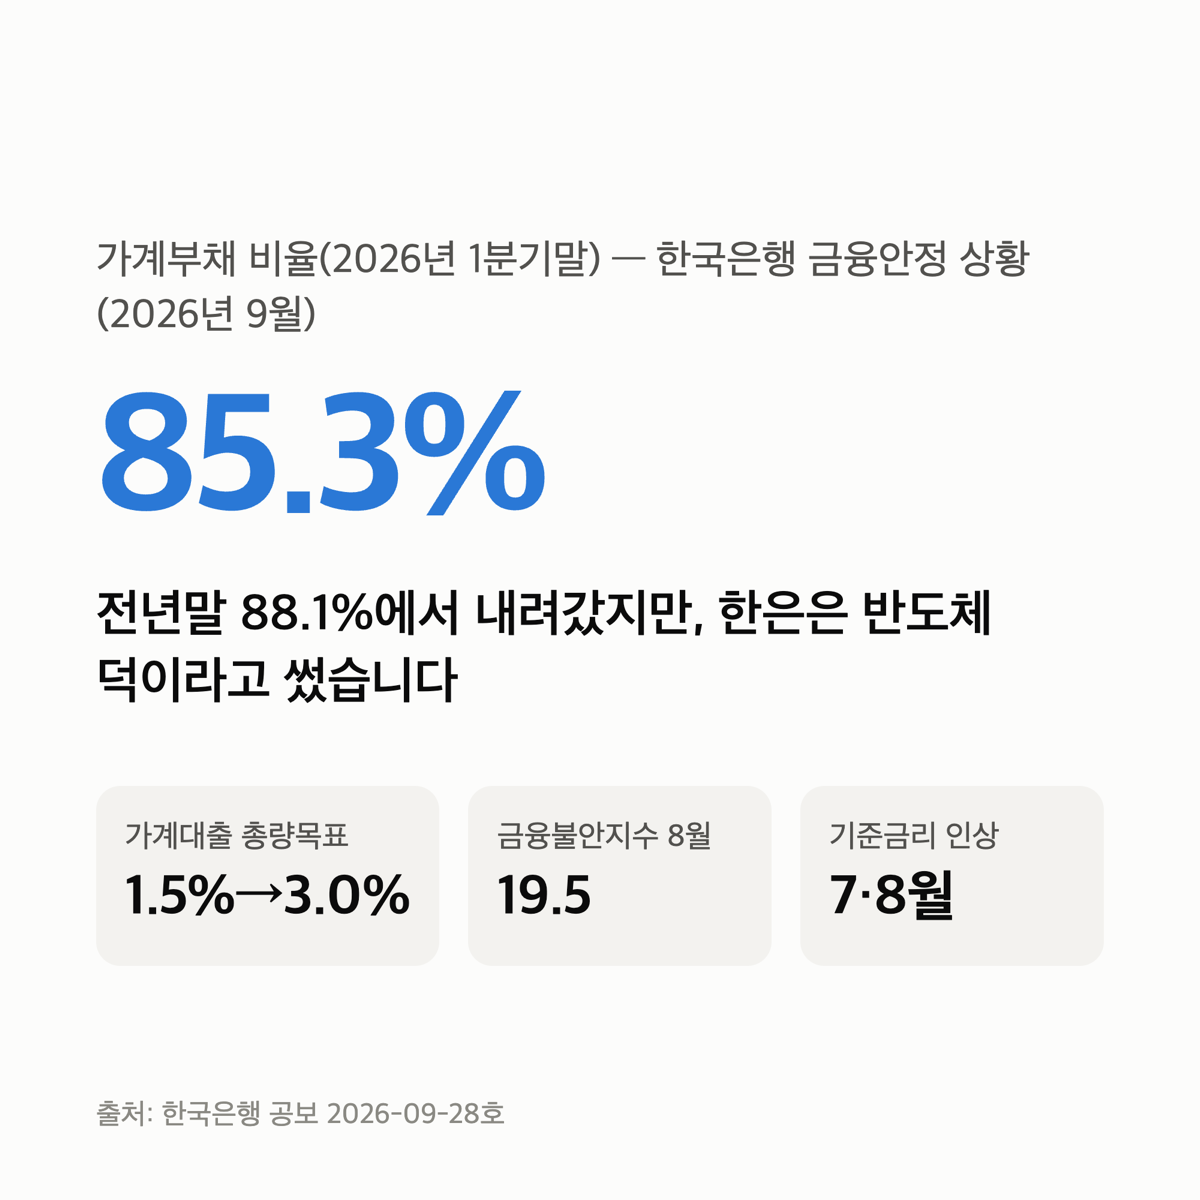
가계부채 비율은 85.3%로 1년 전보다 내려갔습니다.
확인한 자료는 한국은행 보도자료 「금융안정 상황(2026년 9월)」(공보 2026-09-28호) 원문입니다.
그런데 한은은 그 하락이 주로 반도체 수출에 따른 경제성장 덕이라고 적었습니다.
가계대출 총량목표와 금융안정회의
금리는 이 회의 전에 이미 움직였습니다.
한은은 올해 7월과 8월에 기준금리를 올렸습니다.
이 회의에서 논의된 내용은 10월 13일 의사록으로 공개될 예정입니다.
가계부채 비율 85.3%, 그런데 이유가 다릅니다
가계부채 비율은 2026년 1분기말 **85.3%**로, 전년말 88.1%보다 2.8%p 내려갔습니다.
한은은 이 하락을 “큰 폭의 GDP 성장세에 힘입어"라고 설명했습니다.
비율의 분모인 경제 규모가 커져서 비율이 내려간 것이지, 빚이 줄어든 것이 아니라는 뜻입니다.
한은은 한 발 더 나아가, 민간신용 레버리지가 내려간 것이 “반도체 수출 급증 등에 따른 경제성장에 주로 기인"한다고 적었습니다.
그러면서 AI 관련 투자가 줄어드는 경우에 대비해 디레버리징 노력을 계속해야 한다고 덧붙였습니다.
올해 9월 1~20일 수출에서도 반도체가 47.8%였으니, 가계부채 비율마저 반도체 경기에 기대고 있는 셈입니다.
가계대출은 오히려 늘고 있습니다
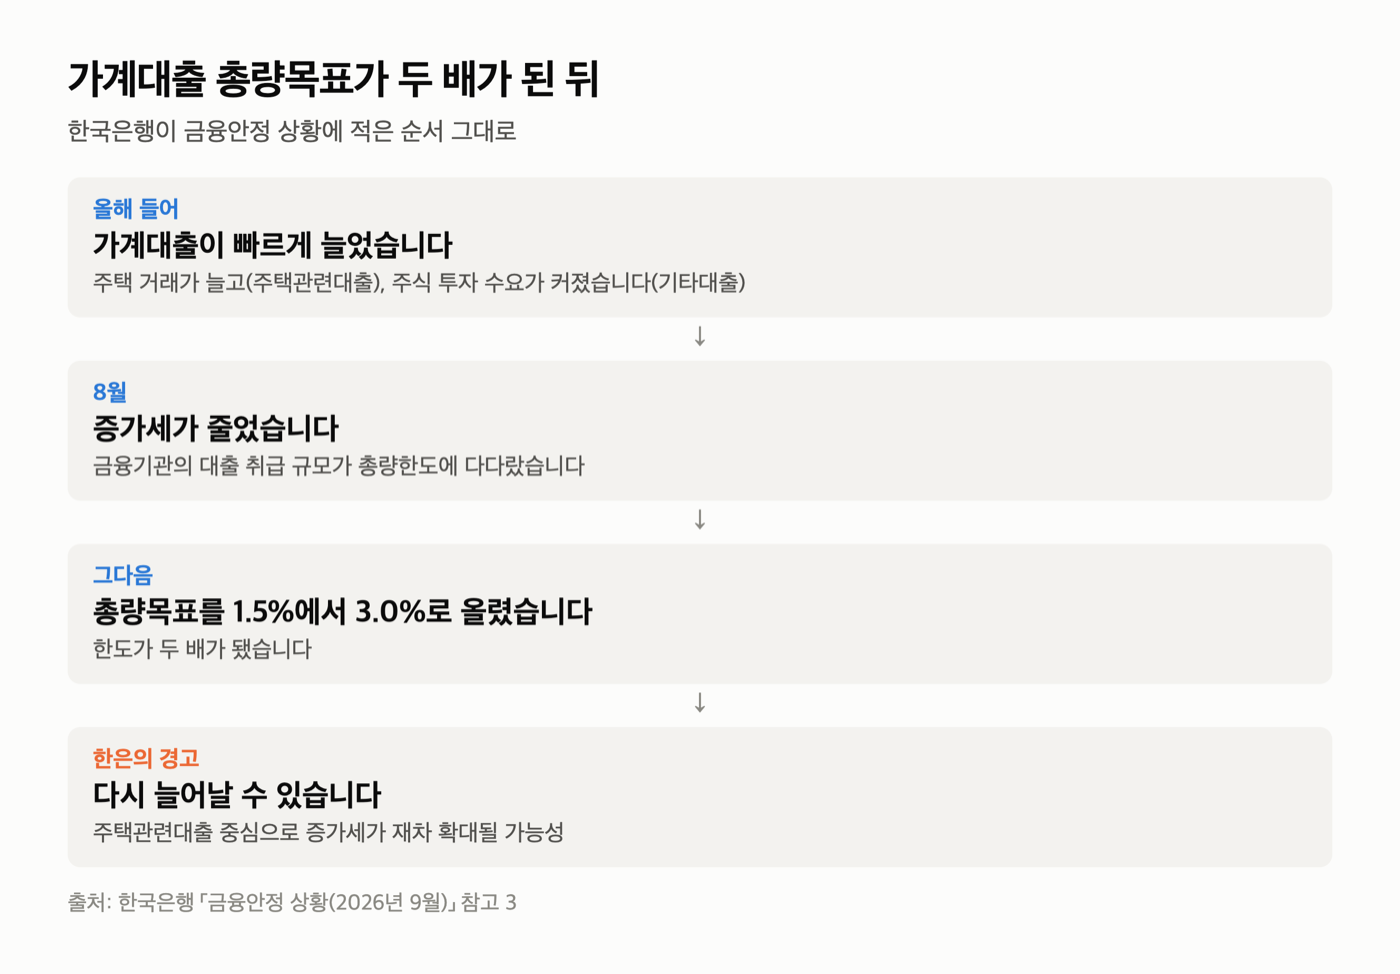
2026년 2분기 가계대출은 주택관련대출과 기타대출 모두 증가폭이 전 분기보다 커졌습니다.
올해 들어서는 주택 거래가 늘고 주식 투자 수요가 커지면서 빠르게 늘었습니다.
8월에는 금융기관의 대출 취급 규모가 총량한도에 다다르면서 증가세가 잠시 줄었습니다.
금리가 오르면 주담대 월 상환액이 얼마나 느는지 계산해 본 글이 금리 쪽 부담이었다면, 이번 자료는 한도 쪽 이야기입니다.
문제는 그다음입니다.
가계대출 총량목표가 1.5%에서 3.0%로 올랐고, 한은은 이 때문에 주택관련대출 중심으로 증가세가 다시 커질 가능성이 있다고 봤습니다.
부동산금융도 세 갈래가 모두 빨라졌습니다
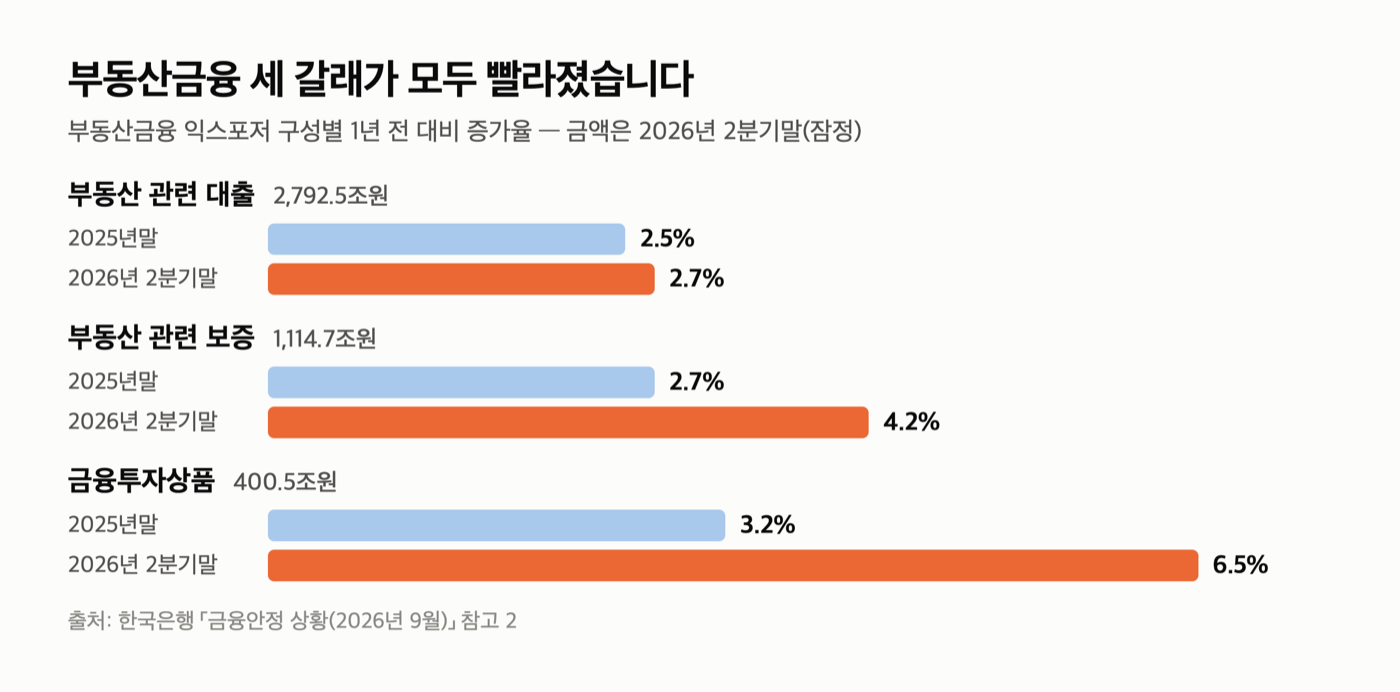
2026년 2분기말 부동산금융 익스포저(잠정)는 부동산 관련 대출 2,792.5조원, 보증 1,114.7조원, 금융투자상품 400.5조원입니다.
1년 전 대비 증가율은 대출이 2.7%, 보증이 4.2%, 금융투자상품이 6.5%로, 셋 다 2025년말보다 높아졌습니다.
경고 수위는 이렇게 적혀 있습니다
한은은 “금융불균형 축적에 대한 우려가 커지고 있다"고 썼습니다.
단기 불안을 보는 금융불안지수는 7월 19.3, 8월 19.5로 주의단계(12~24) 안에서 조금 올랐습니다.
중장기 불균형을 보는 금융취약성지수는 2분기말 46.5로, 가계신용 증가와 주택가격 상승 영향으로 오름세를 이어갔습니다.
가계 연체율은 장기평균보다 낮은 수준에서 조금 내려갔지만, 취약차주 비중은 다소 올랐습니다.
정리
- 9월 22일 금통위 정기회의는 금융안정회의로 열렸고, 기준금리는 7월과 8월에 이미 올렸습니다.
- 가계부채 비율은 85.3%로 내려갔지만 한은은 그 이유를 주로 반도체 수출에 따른 경제성장으로 봤습니다.
- 가계대출 총량목표가 1.5%에서 3.0%로 올라, 한은은 주택관련대출이 다시 늘 가능성을 경고했습니다.
- 부동산금융 익스포저는 대출·보증·금융투자상품 세 갈래 모두 증가율이 높아졌습니다.
- 금융불안지수 19.5는 주의단계 안이고, 금융취약성지수는 46.5로 오름세입니다.
10월 13일 금통위 의사록이 나오면 위원들이 이 경고를 어떻게 봤는지 다시 정리하겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
투자 권유가 아닙니다. 수치와 인용은 한국은행 보도자료 「금융안정 상황(2026년 9월)」(공보 2026-09-28호)을 2026년 9월 22일에 확인한 것입니다.
부동산금융 익스포저는 한국은행이 잠정치로 밝힌 값입니다.
업데이트 · 2026년 9월 22일 확인 기준.
글에 참고한 자료들