예금자보호 한도가 1억원이라는 말은 익숙한데, 우체국 예금자보호는 셈법이 아예 다릅니다.
그런데 은행이 아닌 곳에 돈을 맡기면 근거가 되는 법도, 그 돈을 대신 물어 주는 곳도 달라집니다.
우체국 예금에는 보호 한도 자체가 없습니다.
확인한 자료는 국가법령정보센터에서 2026년 9월 21일에 조회한 법령 여섯 건입니다.
우체국은 국가가, 신협과 새마을금고는 각자의 중앙회가 물어 줍니다.
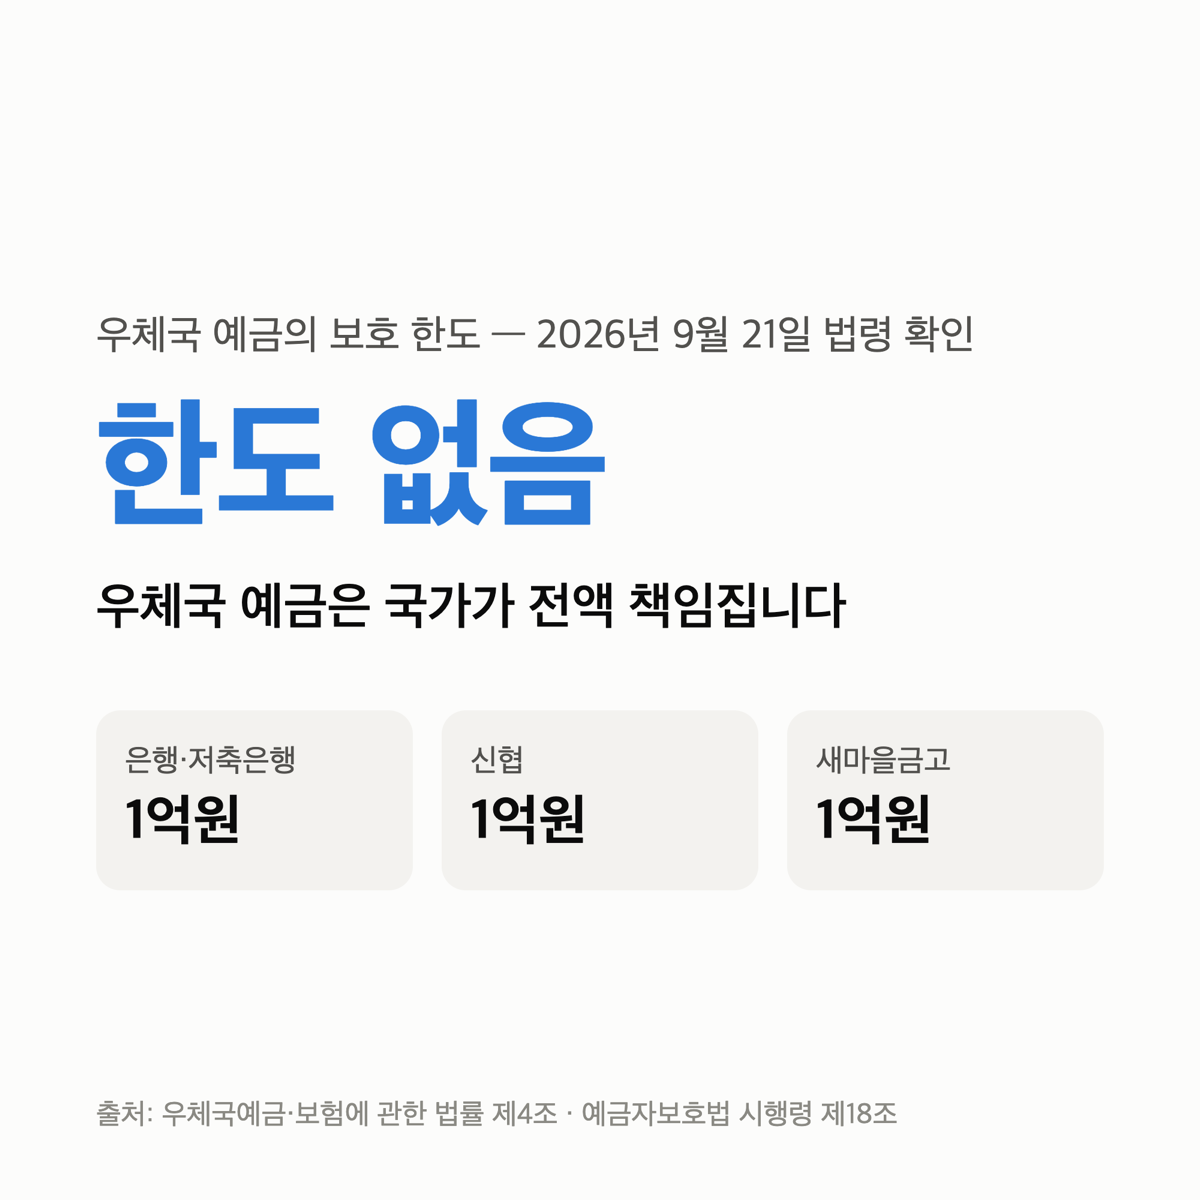
우체국 예금자보호는 국가가 책임집니다
우체국예금·보험에 관한 법률 제4조는 한 문장입니다.
“국가는 우체국예금(이자를 포함한다)과 우체국보험계약에 따른 보험금 등의 지급을 책임진다.”
금액이 적혀 있지 않습니다.
예금보험공사가 보험금을 주는 구조가 아니라 국가가 직접 지급을 책임지는 구조라서, 한도를 정하는 조문 자체가 없습니다.
나머지 셋은 1억원으로 같아졌습니다
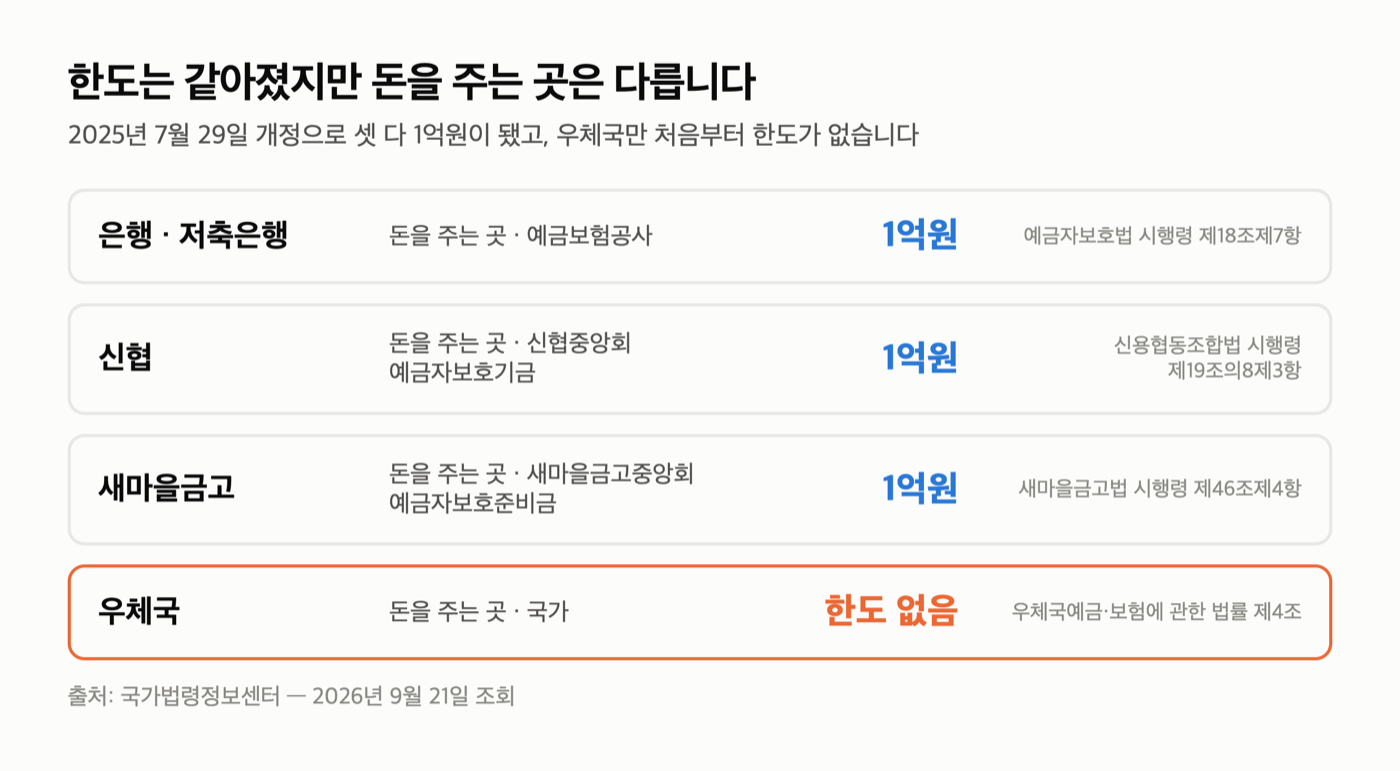
은행과 저축은행은 예금자보호법 시행령 제18조제7항이 “보험금의 지급한도는 1억원"이라고 정합니다.
새마을금고 비과세 예탁금 한도처럼 상호금융은 은행과 제도가 따로 도는 듯 보이지만, 보호 한도만큼은 같은 숫자로 맞춰졌습니다.
신협은 신용협동조합법 시행령 제19조의8제3항에서 보장한도를 동일인별로 각각 1억원으로 두었습니다.
새마을금고는 새마을금고법 시행령 제46조제4항에서 대위변제 한도를 금고의 경우 총 1억원으로 정합니다.
세 조문 모두 2025년 7월 29일에 함께 개정됐습니다.
돈을 주는 곳은 여전히 다릅니다
한도가 같아졌다고 구조까지 같아진 것은 아닙니다.
은행·저축은행은 예금자보호법에 따라 세워진 예금보험공사가 보험금을 줍니다.
신협은 신용협동조합법 제80조의2에 따라 중앙회에 둔 신용협동조합 예금자보호기금이 맡습니다.
새마을금고도 새마을금고법 제71조에 따라 중앙회에 둔 예금자보호준비금이 맡습니다.
조합과 중앙회, 금고와 중앙회는 각각 그 기금과 준비금에 가입해야 한다고 법에 적혀 있습니다.
언제 물어 주는가
새마을금고법 제72조의3 제1항 제1호를 보면 준비금을 쓰는 첫 번째 경우가 적혀 있습니다.
해산등기를 마친 금고가 예탁금·적금을 지급할 수 없을 때 중앙회가 대신 변제합니다.
신협도 같은 구조로, 조합이 예탁금을 줄 수 없을 때 중앙회가 조합을 갈음해 변제합니다.
그러니 “1억원까지 보호"라는 말은 금고나 조합이 문을 닫는 상황을 전제로 한 이야기입니다.
정리
- 우체국 예금은 국가가 지급을 책임지고, 법에 한도 금액이 없습니다.
- 은행·저축은행은 예금보험공사가 1억원까지 보험금을 줍니다.
- 신협은 중앙회 예금자보호기금이 동일인별 각각 1억원까지 보장합니다.
- 새마을금고는 중앙회 예금자보호준비금이 금고당 총 1억원까지 대위변제합니다.
- 세 곳의 한도는 2025년 7월 29일 개정으로 함께 1억원이 됐습니다.
보호 한도 안에 들어가더라도 어떤 상품이 보호 대상인지는 법마다 다른데, 그 목록은 다음에 따로 정리하겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
투자 권유가 아닙니다. 법령은 우체국예금·보험에 관한 법률 제4조, 예금자보호법 시행령 제18조, 신용협동조합법 제80조의2와 같은 법 시행령 제19조의8, 새마을금고법 제71조·제72조의3과 같은 법 시행령 제46조를 2026년 9월 21일에 국가법령정보센터에서 조회한 것입니다.
보호 대상이 되는 상품의 범위와 이자 계산 방식은 법마다 달라, 이 글은 한도와 지급 주체만 비교했습니다.
업데이트 · 2026년 9월 21일 확인 기준.