부모가 자식에게 목돈을 빌려주면서 이자를 받지 않는 일, 이른바 무이자 차용이 있습니다.
이자를 안 받으면 법이 그만큼을 증여로 보는데, 얼마까지는 넘어가 주는지 선이 정해져 있습니다.
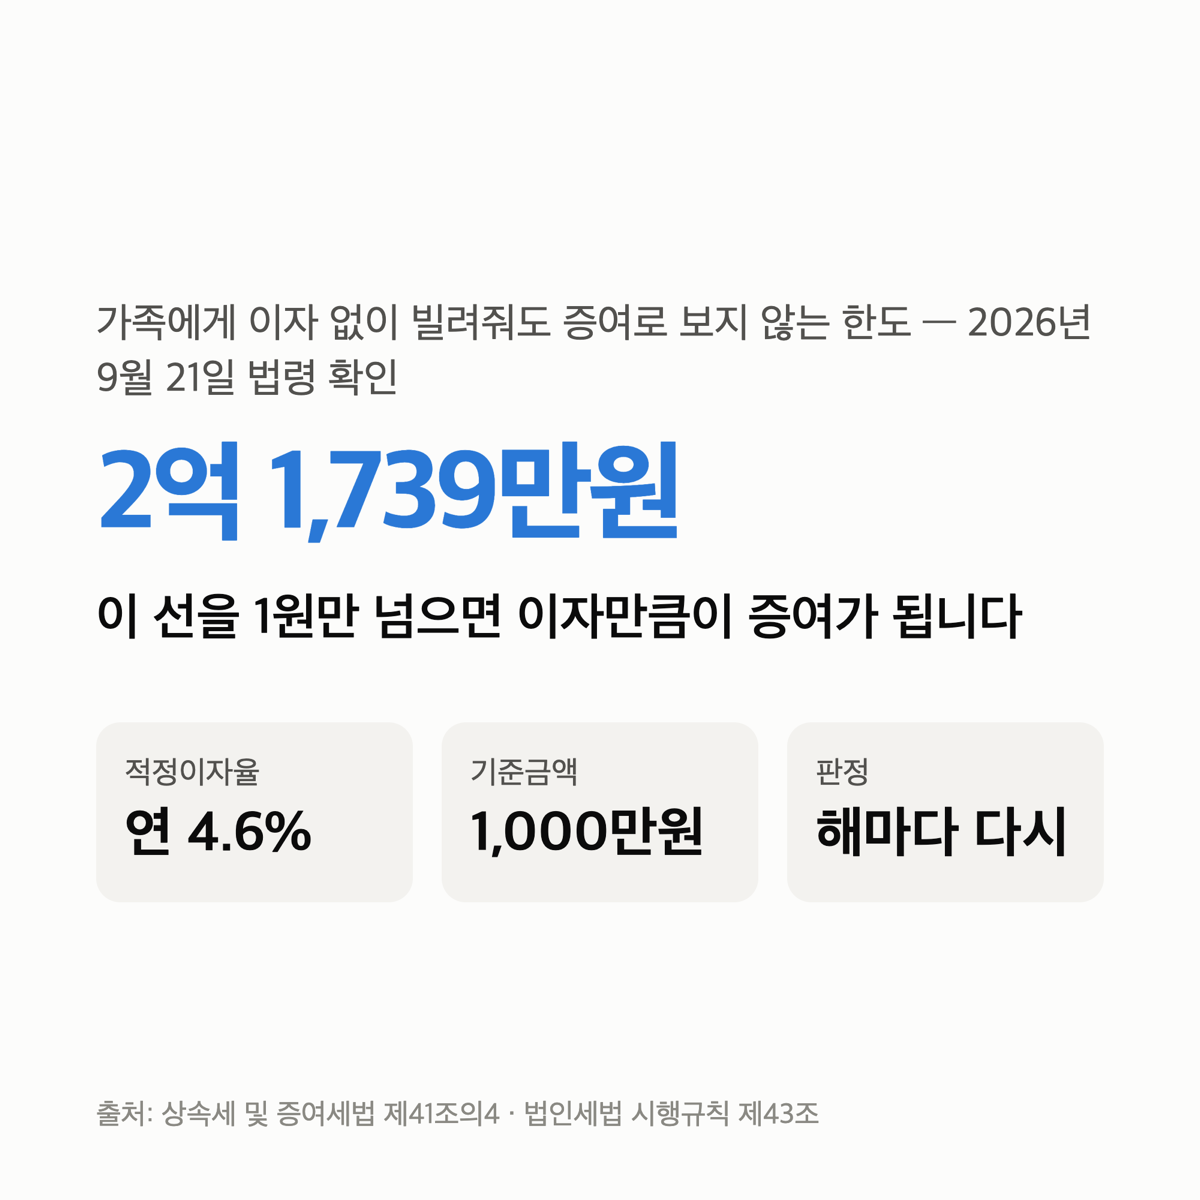
2억 1,739만원입니다.
확인한 자료는 국가법령정보센터에서 2026년 9월 21일에 조회한 법령 네 건입니다.
이 선을 1원만 넘으면 이자로 계산한 금액이 통째로 증여가 됩니다.
무이자 차용은 얼마까지 괜찮은가
상속세 및 증여세법 제41조의4는 남에게 돈을 무상으로 빌리면 “대출금액에 적정 이자율을 곱하여 계산한 금액"을 증여받은 것으로 본다고 정해 두었습니다.
다만 그 금액이 기준금액보다 적으면 빼 줍니다.
기준금액은 1,000만원이고 적정 이자율은 **연 4.6%**입니다.
그런데 그 4.6%는 정작 상속세 및 증여세법에 적혀 있지 않습니다.
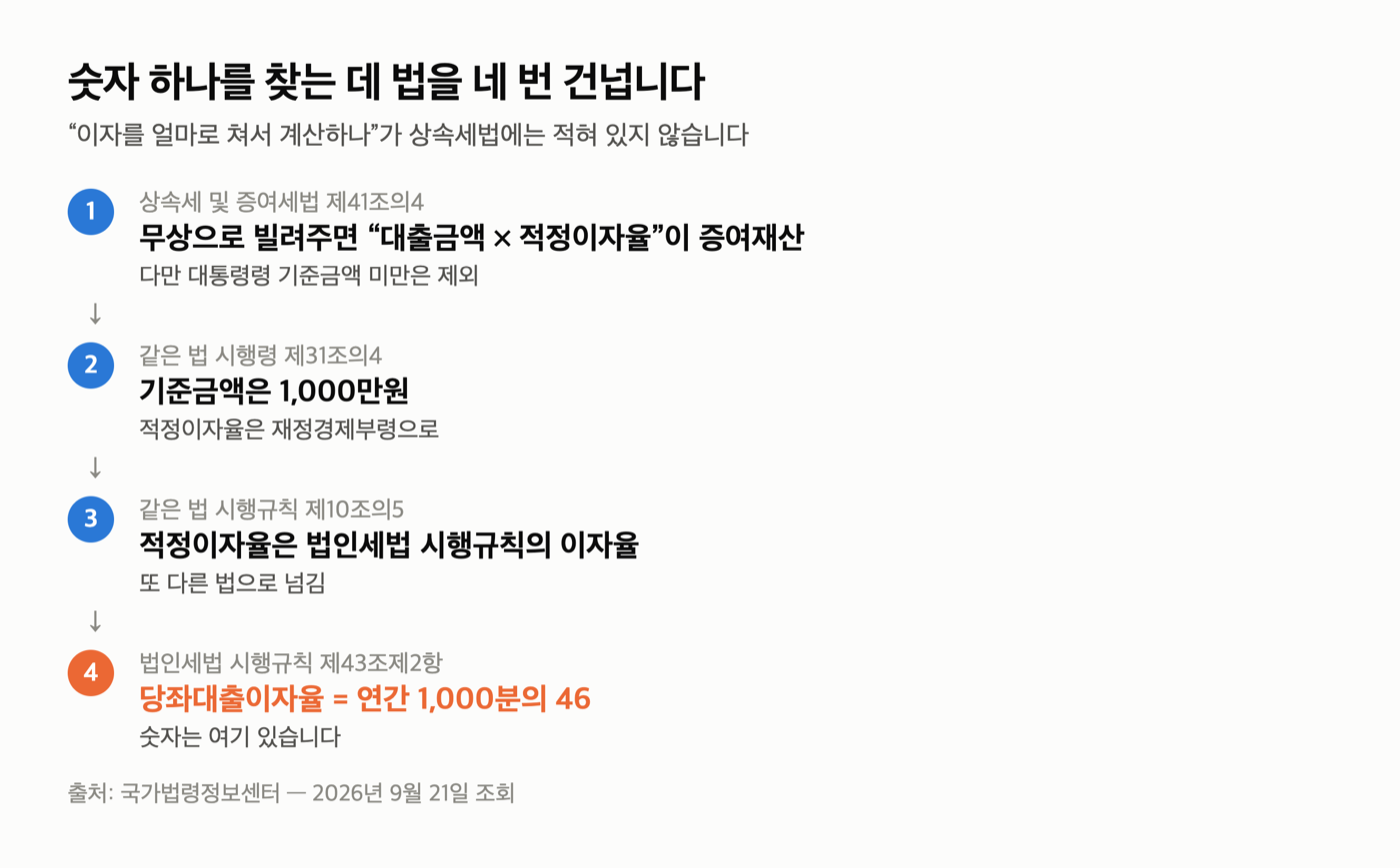
법은 시행령으로, 시행령은 시행규칙으로, 시행규칙은 다시 법인세법 시행규칙으로 넘깁니다.
새마을금고 비과세 예탁금 한도를 찾을 때도 같은 일이 있었는데, 제도 숫자는 대개 본문이 아니라 가장 아래 규정에 있습니다.
숫자가 나오는 곳은 네 번째 법령인 법인세법 시행규칙 제43조제2항이고, 거기에는 퍼센트가 아니라 “연간 1,000분의 46"이라고 적혀 있습니다.
1원 차이로 갈립니다
1,000만원을 4.6%로 나눈 금액이 그대로 한도가 됩니다.
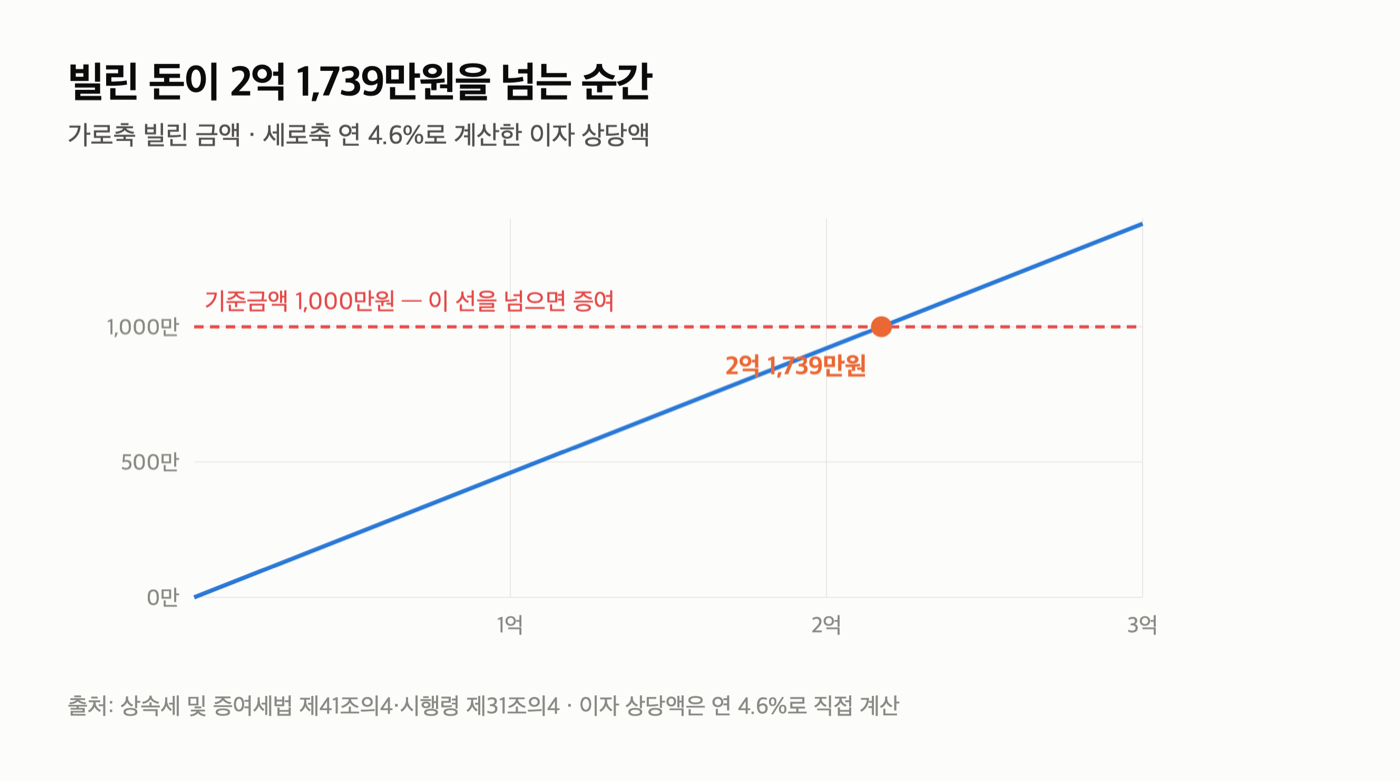
2억 1,739만 1,304원을 빌리면 이자 상당액이 9,999,999.98원으로, 1,000만원에서 2전 모자랍니다.
여기서 1원만 더 빌리면 이자 상당액이 1,000만원을 넘어서, 그 1,000만원 남짓이 통째로 증여재산가액이 됩니다.
한 번 통과했다고 끝이 아닙니다
같은 조문 2항이 중요합니다.
빌린 기간이 1년 이상이면 1년이 되는 날의 다음 날에 매년 새로 빌린 것으로 봅니다.
그러니까 2억원을 3년 동안 갚지 않고 두면 해마다 한 번씩, 세 번 판정을 받습니다.
기간을 안 정했으면 1년으로 칩니다.
증여공제와는 다른 이야기입니다
빌리는 것과 받는 것은 셈이 다릅니다.
같은 법 제53조의 증여재산 공제는 배우자 6억원, 직계존속 5,000만원(미성년자는 2,000만원), 직계비속 5,000만원, 4촌 이내 혈족과 3촌 이내 인척 1,000만원입니다.
이 공제는 증여받기 전 10년 안에 공제받은 금액을 합쳐서 한도를 봅니다.
여기에 제53조의2가 더해집니다.
직계존속에게서 혼인일 전후 2년 이내에 증여받으면 위 공제와 별개로 1억원을 더 빼 줍니다.
자료에 없는 것
법은 “얼마까지는 증여로 보지 않는다"만 정할 뿐, 그 돈이 진짜 빌린 돈인지를 어떻게 입증하는지는 이 조문에 없습니다.
차용증을 쓰라거나 원금을 언제까지 갚으라는 요건도 조문에는 없습니다.
또 하나, 가족이 아닌 사이라면 제41조의4는 “거래의 관행상 정당한 사유가 없는 경우"에만 적용됩니다.
정리
- 이자를 안 받고 빌려줘도 증여로 보지 않는 한도는 2억 1,739만 1,304원입니다.
- 계산은 기준금액 1,000만원을 적정 이자율 4.6%로 나눈 것입니다.
- 4.6%는 상속세법이 아니라 네 번째 법령인 법인세법 시행규칙에 “연간 1,000분의 46"으로 적혀 있습니다.
- 빌린 기간이 1년을 넘으면 해마다 새로 빌린 것으로 보아 다시 판정합니다.
- 증여재산 공제(직계존속 5,000만원·혼인 1억원)는 이것과 별개로 계산합니다.
빌린 돈이 아니라 아예 받는 쪽이라면 얼마까지 세금이 없는지, 증여재산 공제만 따로 떼어 다음에 정리하겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
투자나 절세 권유가 아닙니다. 법령은 상속세 및 증여세법(제41조의4·제53조·제53조의2), 같은 법 시행령 제31조의4, 같은 법 시행규칙 제10조의5, 법인세법 시행규칙 제43조를 2026년 9월 21일에 국가법령정보센터에서 조회한 것입니다.
한도 2억 1,739만 1,304원은 기준금액 1,000만원을 적정 이자율 4.6%로 나눠 직접 계산한 값입니다. 실제 신고와 입증은 사안마다 다르므로 세무 상담을 권합니다.
업데이트 · 2026년 9월 21일 확인 기준.