금리인하요구권 수용률은 올해 상반기 19.1%였습니다.
신청 267만9,000건 중 51만2,000건이 받아들여졌습니다.
확인한 자료는 은행연합회가 8월 31일 소비자포털에 공시한 2026년 상반기 은행권 금리인하요구권 운영실적이고, 확인한 날은 2026년 9월 20일입니다.
신청은 77% 늘었는데 수용률은 27.6%에서 19.1%로 내려갔습니다.
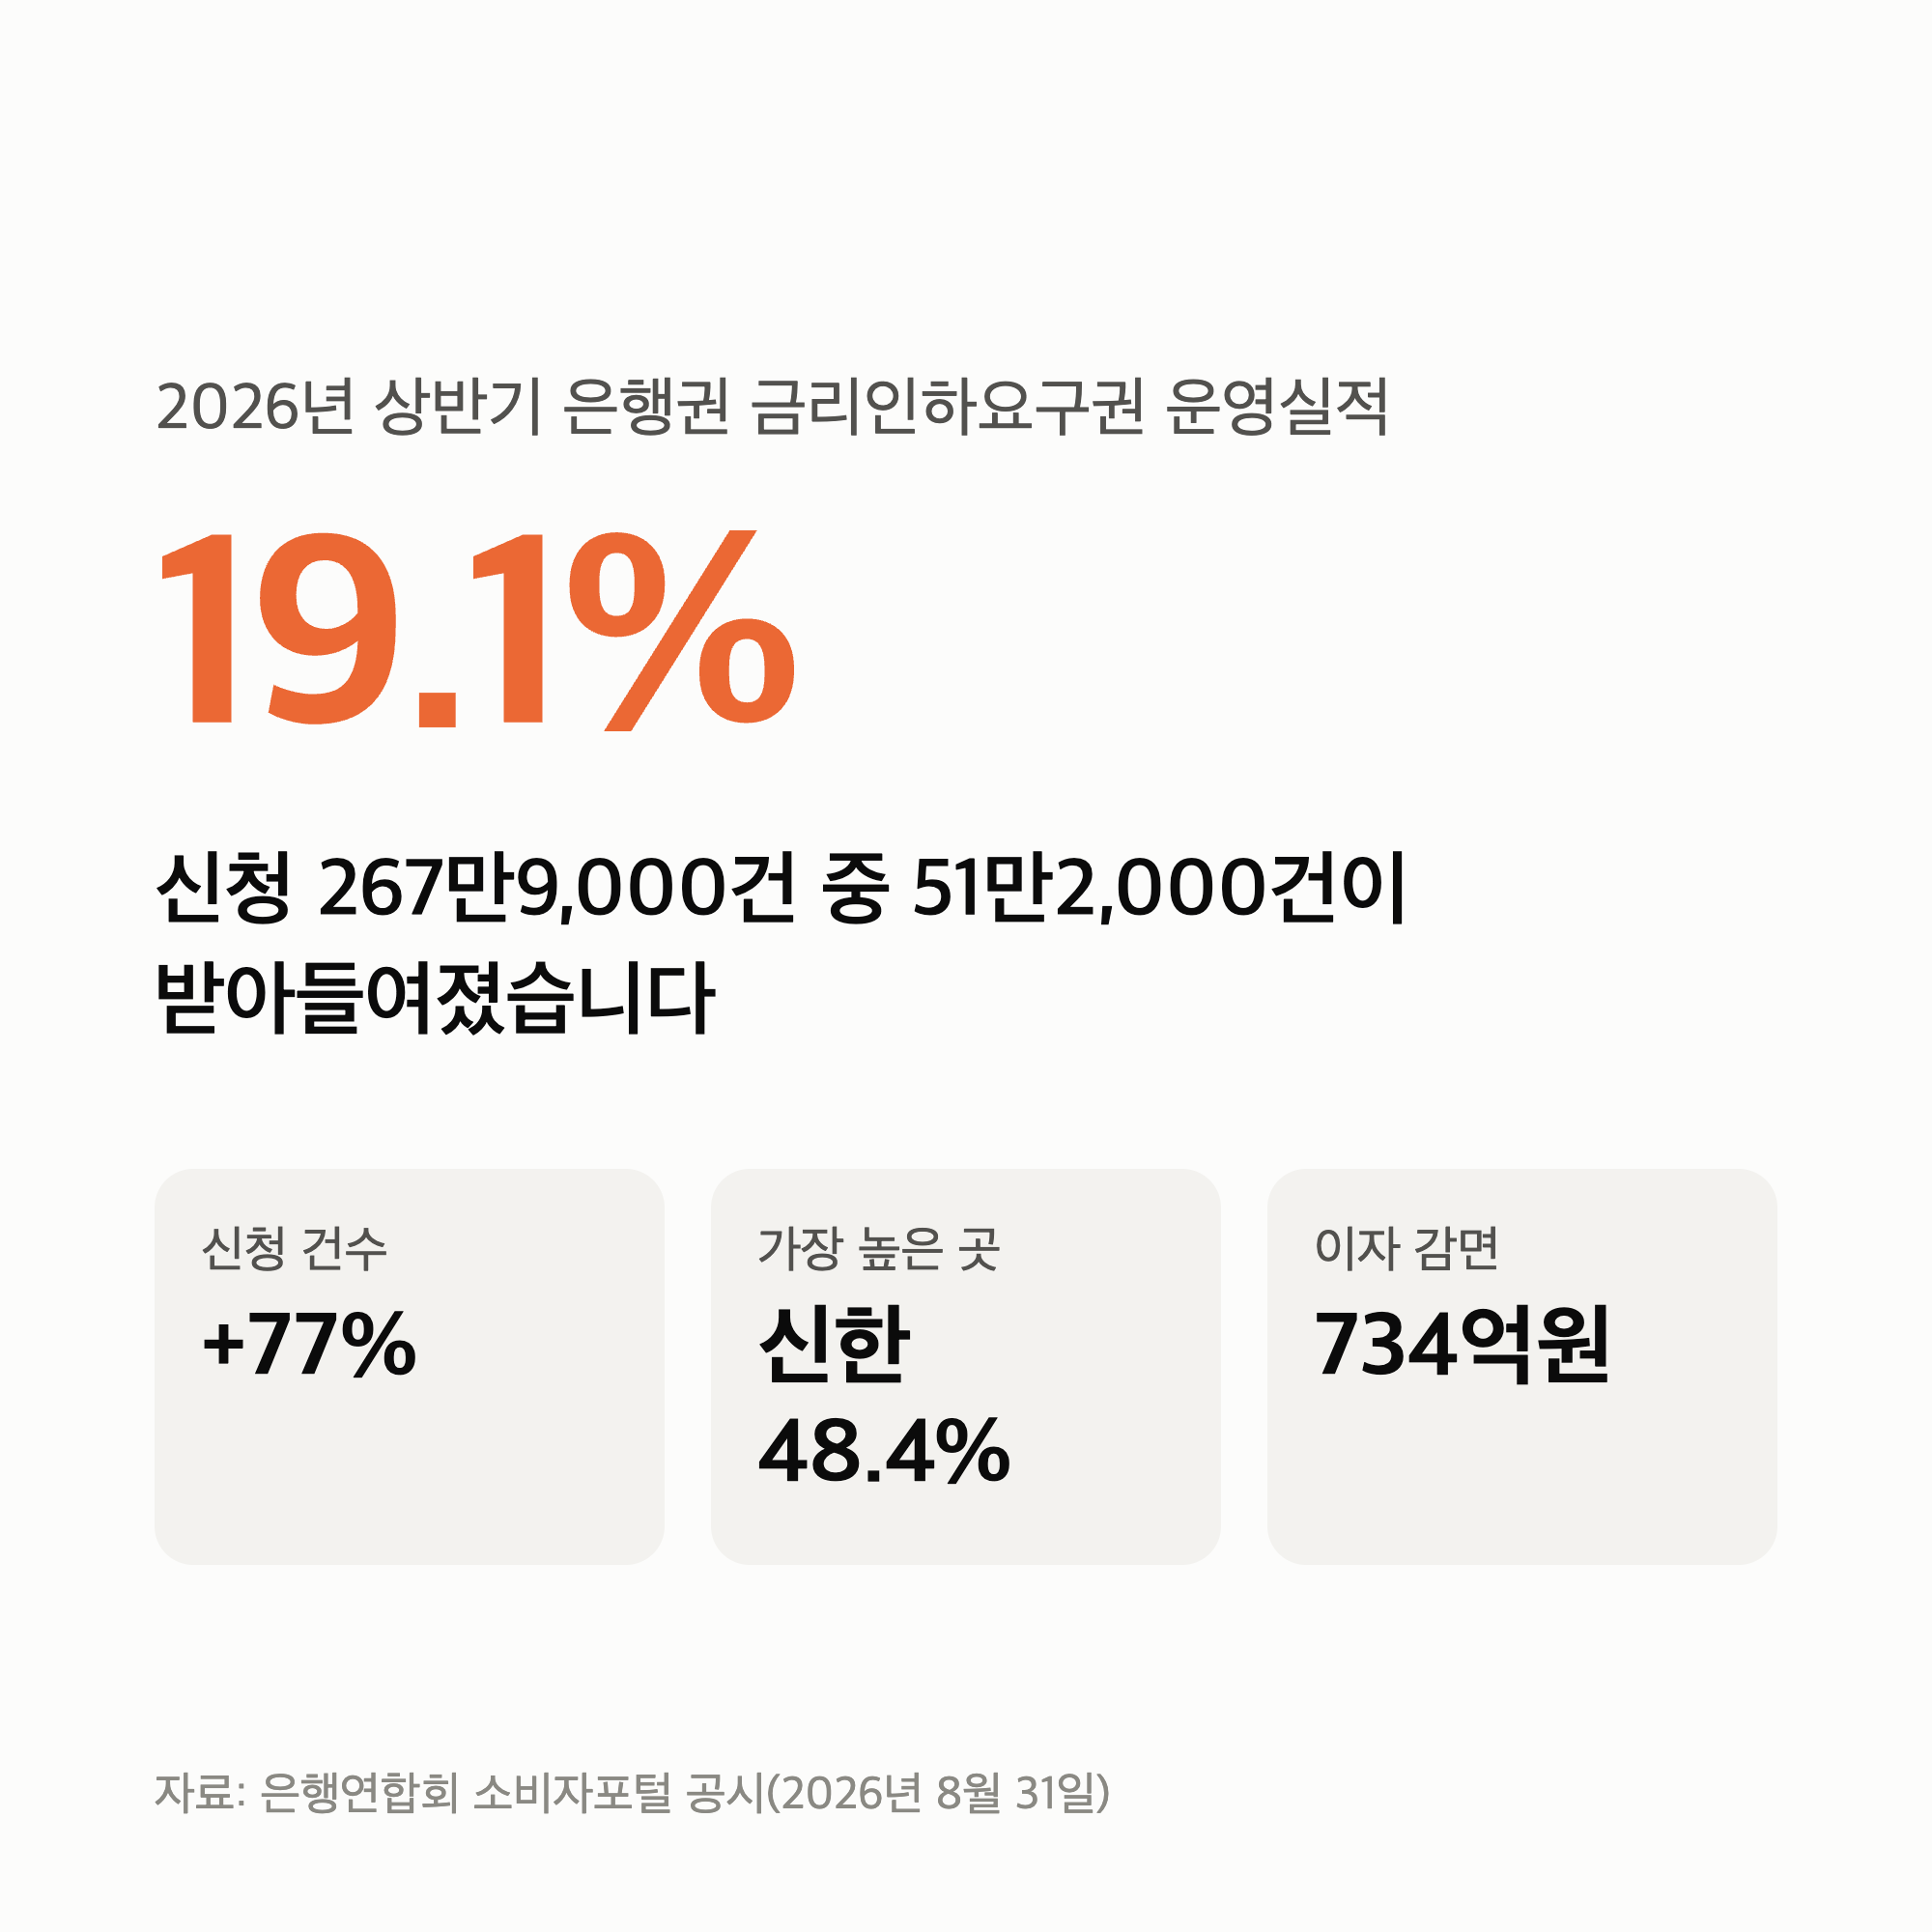
금리인하요구권 신청은 한 반기 만에 77% 늘었습니다
금리인하요구권은 대출을 받은 뒤 신용상태가 좋아졌을 때 은행에 금리를 내려 달라고 요구하는 제도입니다.
취업·승진·소득 증가·신용점수 상승이 대표적인 사유입니다.
올해 상반기 신청은 267만9,000건으로, 지난해 하반기 151만3,000건보다 116만6,000건 늘었습니다.
지난 2월부터 마이데이터 사업자가 대신 신청해 주는 서비스가 시작된 영향입니다.
신청의 95.8%인 256만7,000건이 가계대출이었습니다.
받아들여진 건수는 51만2,000건으로 지난해 하반기보다 22.5% 늘었습니다.
금리를 깎아 줄어든 이자는 734억3,000만원이고, 그중 가계대출이 402억9,000만원입니다.
그런데 신청이 더 빨리 늘어서, 수용률은 27.6%에서 19.1%로 8.5%p 내려갔습니다.
금리인하요구권 수용률은 은행별로 48.4%와 17.9%로 갈립니다
가계대출 기준으로 5대 은행을 나란히 놓으면 이렇습니다.
| 은행 | 가계 수용률 | 평균 인하폭 |
|---|---|---|
| 신한은행 | 48.4% | 0.13%p |
| 하나은행 | 28.5% | 0.32%p |
| 우리은행 | 28.5% | 0.12%p |
| 국민은행 | 25.2% | 0.32%p |
| 농협은행 | 17.9% | 기록 없음 |
내 대출 금리가 어느 은행에서 얼마인지는 주담대 금리 9월 은행별 4.03~5.55%에 정리해 두었습니다.
5대 은행 중 수용률이 지난해 하반기보다 오른 곳은 신한은행뿐입니다.
신한은행은 가계대출 수용률이 33.3%에서 48.4%로 올랐고, 나머지 네 곳은 모두 내려갔습니다.
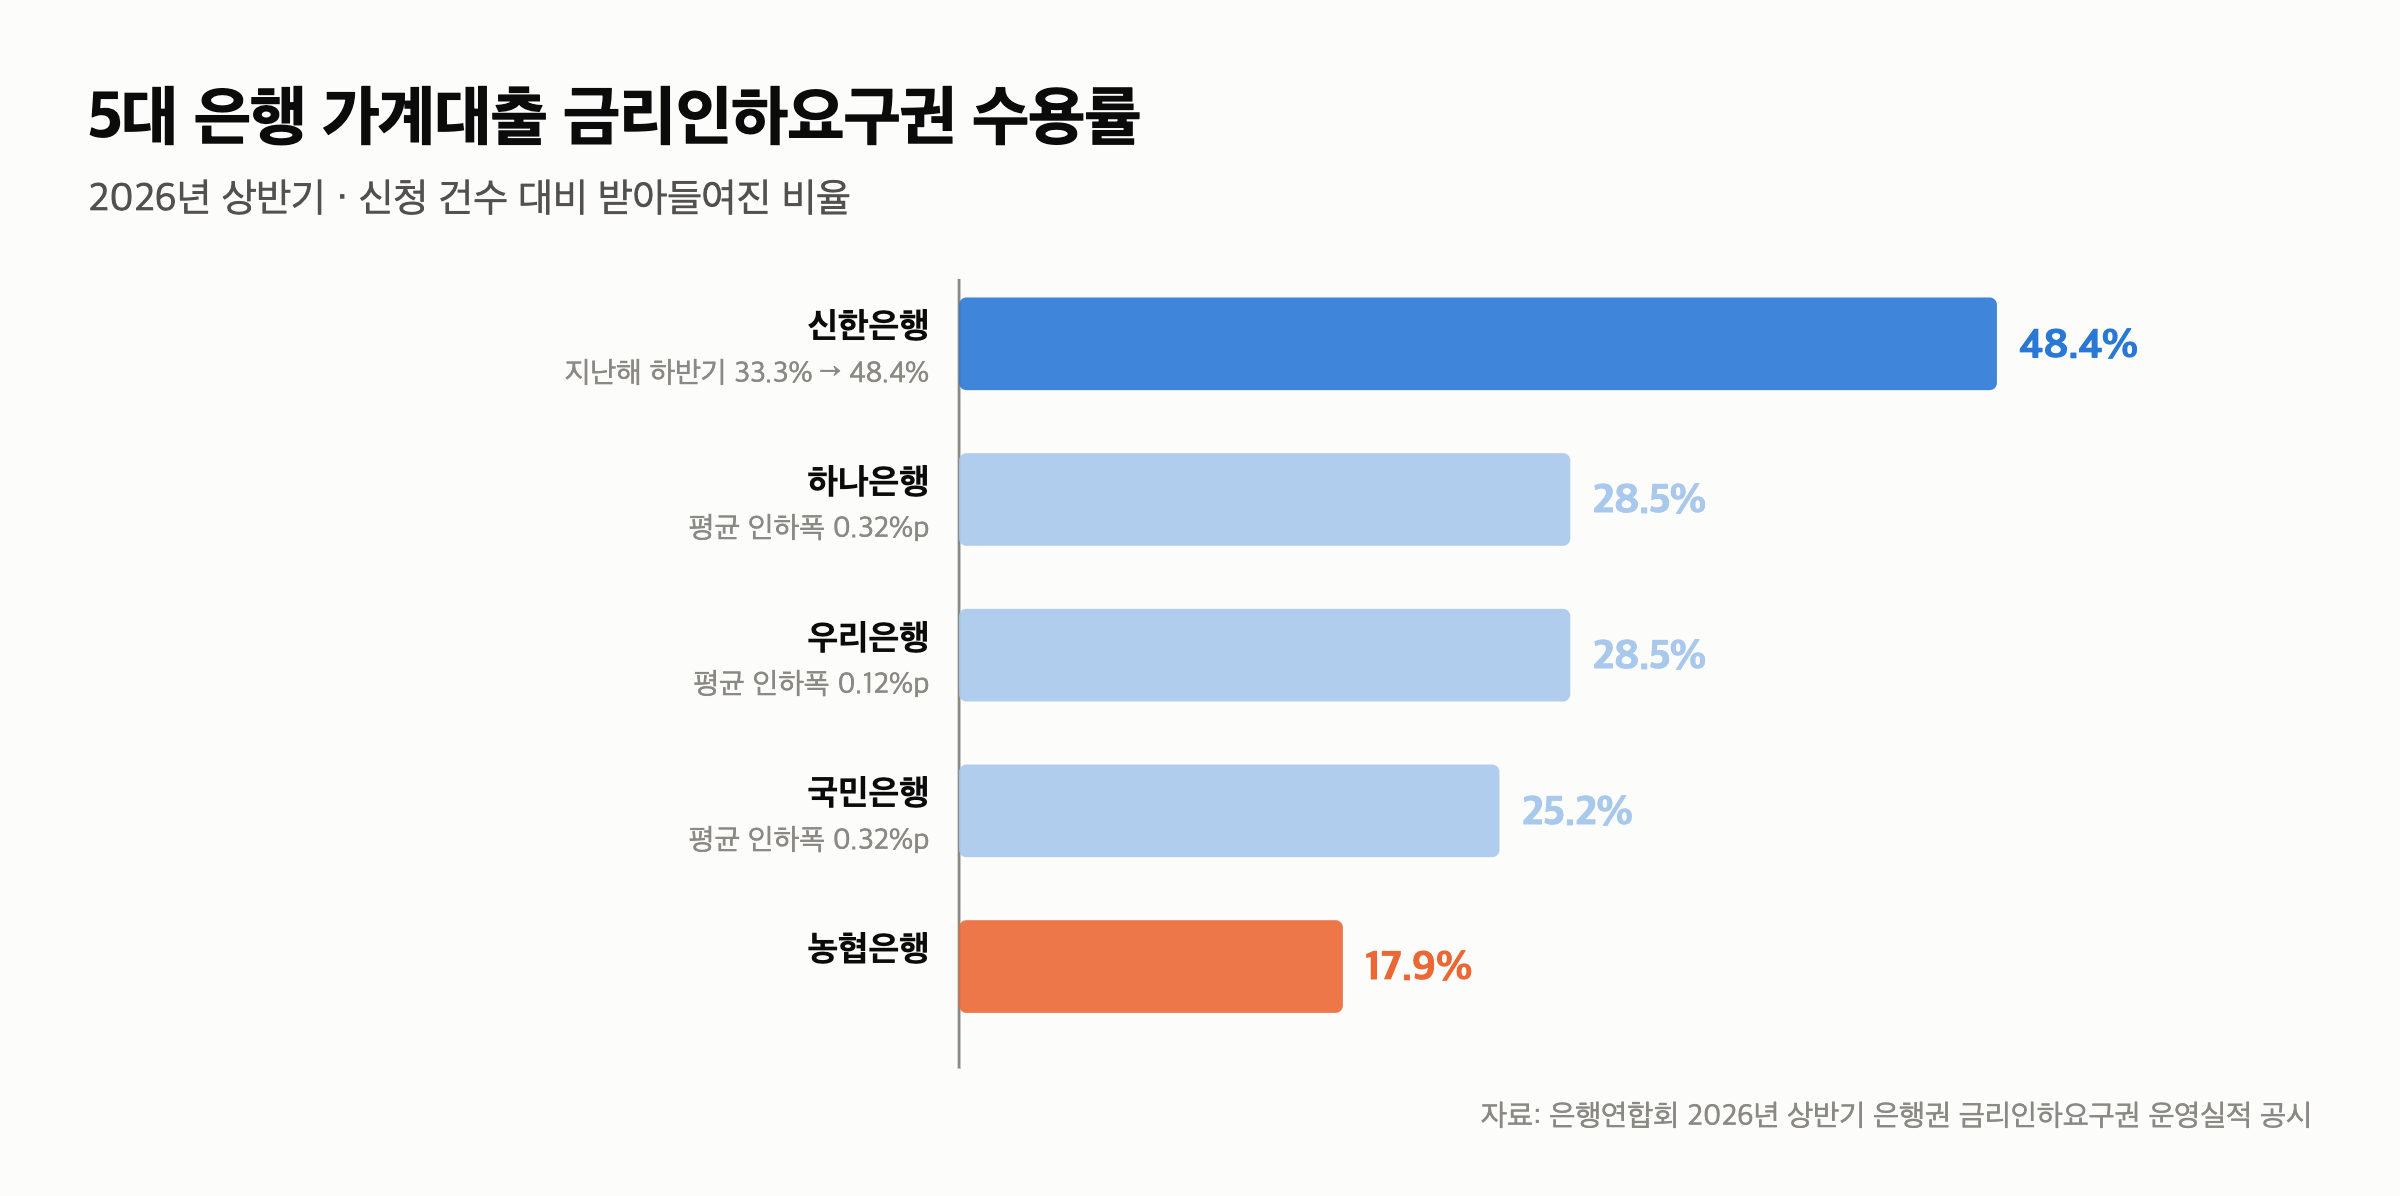
수용률이 높다고 더 많이 깎아주는 것은 아닙니다
수용률과 인하폭은 방향이 달랐습니다.
신한은행은 수용률 48.4%에 평균 인하폭 0.13%p였습니다.
하나은행은 수용률 28.5%인데 평균 인하폭은 0.32%p였습니다.
그런데 두 은행의 가계대출 이자 감면액은 신한 73억8,600만원, 하나 73억8,400만원으로 거의 같았습니다.
한쪽은 넓게 깎아 줬고, 다른 쪽은 좁게 많이 깎아 준 셈입니다.
0.32%p를 깎으면 3억 대출에서 1년에 697,872원입니다
3억원을 30년 원리금균등으로 연 5.00%에 빌렸다고 하겠습니다.
월 상환액은 1,610,465원입니다.
금리가 0.32%p 내려 4.68%가 되면 월 1,552,309원으로, 매달 58,156원이 줄어듭니다.
1년이면 697,872원입니다.
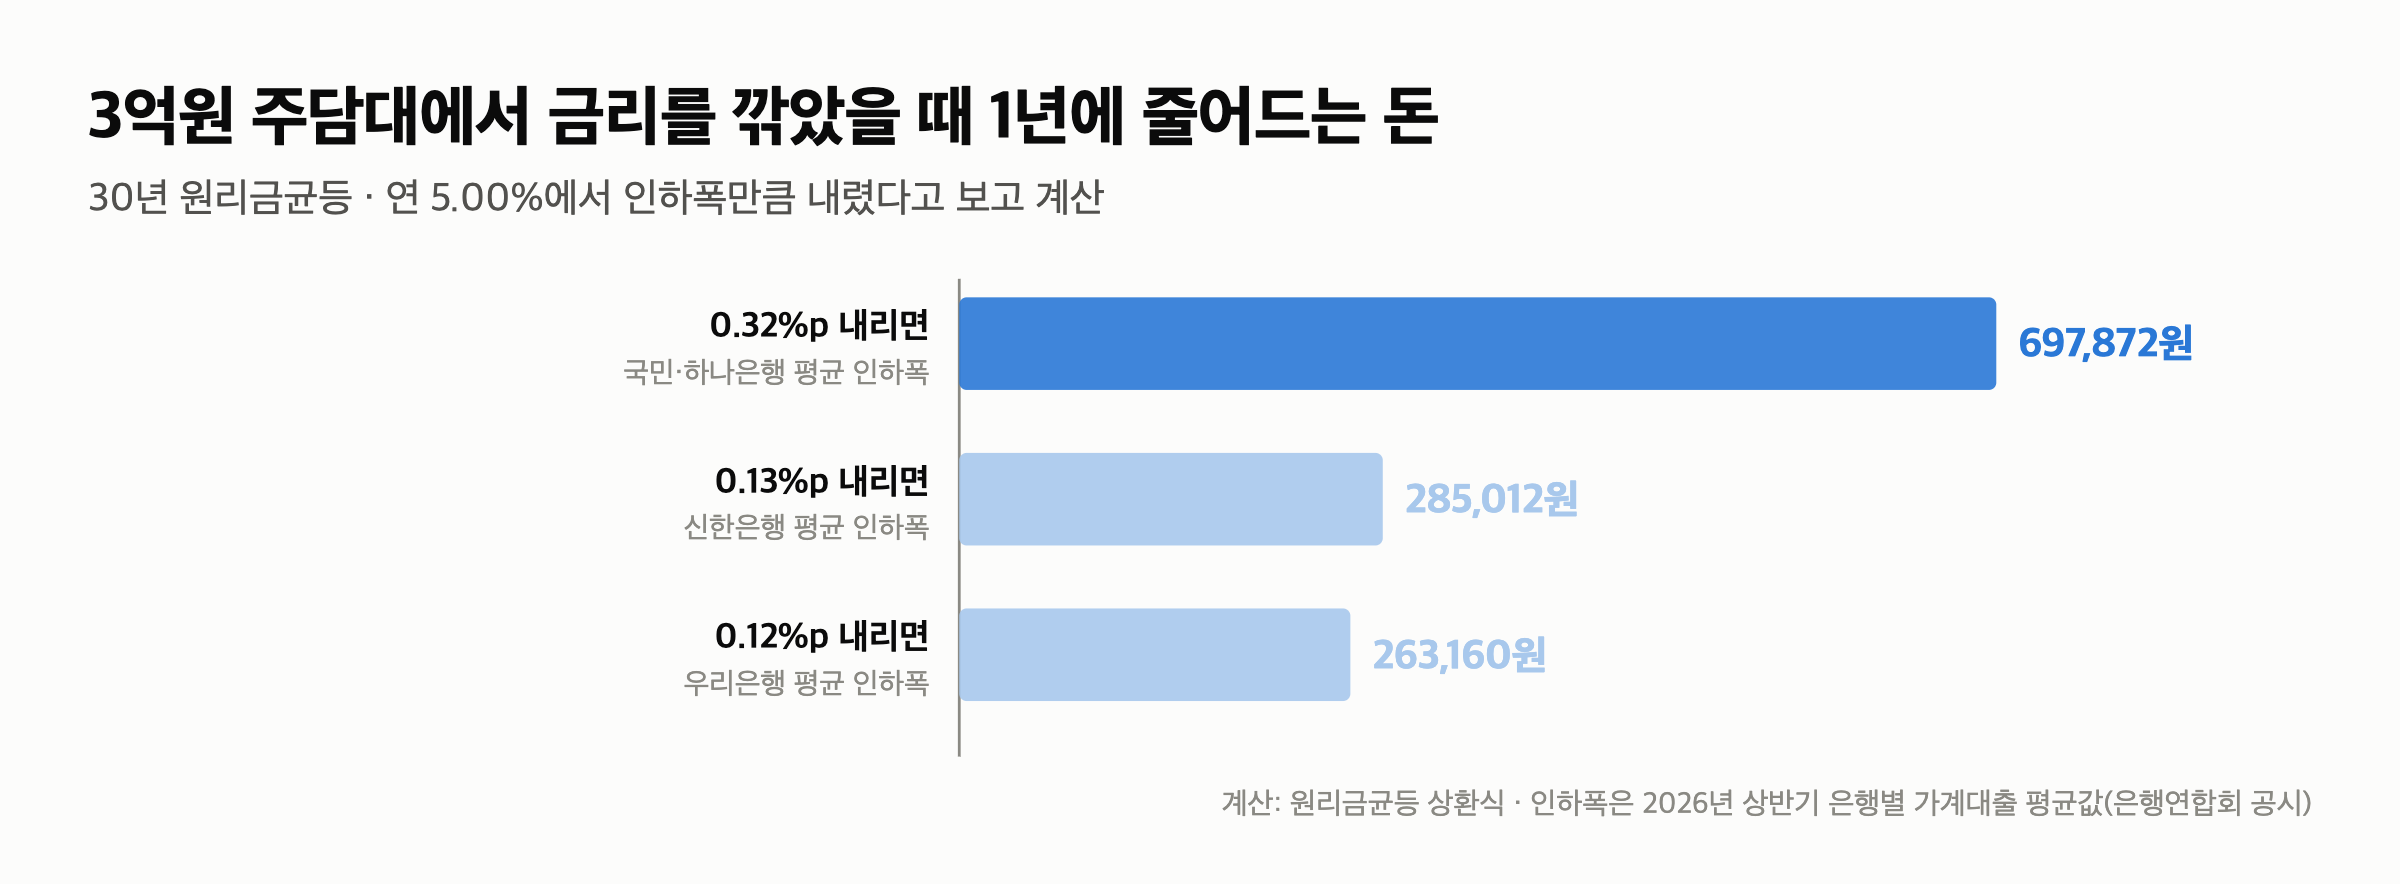
인하폭이 0.13%p면 1년에 285,012원, 0.12%p면 263,160원입니다.
같은 3억원이라도 인하폭이 0.12%p냐 0.32%p냐에 따라 1년에 434,712원이 갈립니다.
대출이 4억원이면 0.32%p 인하로 1년에 930,492원이 줄어듭니다.
신청은 앱에서 하고 결과는 10영업일 안에 나옵니다
영업점에 가지 않아도 모바일·인터넷뱅킹에서 신청할 수 있습니다.
신청 사유는 소득·재산 증가, 신용도 상승, 기타로 나뉩니다.
급여명세서나 소득금액증명원 같은 자료가 필요할 수 있고, 은행이 직접 확인할 수 있으면 제출 없이 심사하기도 합니다.
결과는 10영업일 안에 통지됩니다.
정책자금대출이나 예·적금 담보대출처럼 개인 신용도와 무관하게 금리가 정해지는 상품은 대상에서 빠질 수 있습니다.
금리인하요구권 수용률, 다섯 줄로 정리합니다
- 올해 상반기 신청은 267만9,000건, 수용은 51만2,000건으로 수용률 19.1%입니다.
- 신청이 77% 늘면서 수용률은 지난해 하반기 27.6%보다 8.5%p 내려갔습니다.
- 가계대출 수용률은 신한 48.4%, 하나·우리 28.5%, 국민 25.2%, 농협 17.9%입니다.
- 평균 인하폭은 국민·하나가 0.32%p로 신한 0.13%p보다 컸습니다.
- 3억원 30년 대출에서 0.32%p를 깎으면 1년에 697,872원이 줄어듭니다.
저는 신용점수가 오른 달에는 대출 앱에서 금리인하요구권 화면을 열어 보기로 했습니다.
다음 글은 9월 20일 오후 5시에 올리고, 올해 추석 차례상 비용이 작년과 얼마나 다른지 정리합니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
투자나 대출 권유가 아닙니다. 실적 숫자는 은행연합회가 2026년 8월 31일 소비자포털에 공시한 2026년 상반기 운영실적이며, 은행별 수용률·인하폭은 그 공시를 전한 보도에서 옮겼습니다.
상환액은 원리금균등 상환식으로 직접 계산한 값이고, 실제 대출은 금리·상환 방식·중도상환 조건에 따라 달라집니다. 농협은행의 평균 인하폭은 확인한 자료에 나오지 않아 비워 두었습니다.
업데이트 · 2026년 9월 20일 확인 기준.