고금리 적금 한도를 세어 보니, 최고금리가 연 6% 이상인 12개월 적금 18개 중 10개는 월 30만원까지만 받았습니다.
최고 8% 적금이라도 한도가 월 20만원이면, 1년 이자는 세전 10만 4,000원입니다.
확인한 자료는 금융감독원 금융상품통합비교공시의 12개월 정기적금 267개(9월 12일 공시분)이고, 확인한 날은 2026년 9월 19일입니다.
9월 13일 글에서 14일에 싣겠다고 한 계산을 닷새 늦게 싣습니다.
금리 순위와 이자 순위는 다릅니다 — 한도가 작으면 금리가 높아도 받는 이자가 작습니다.
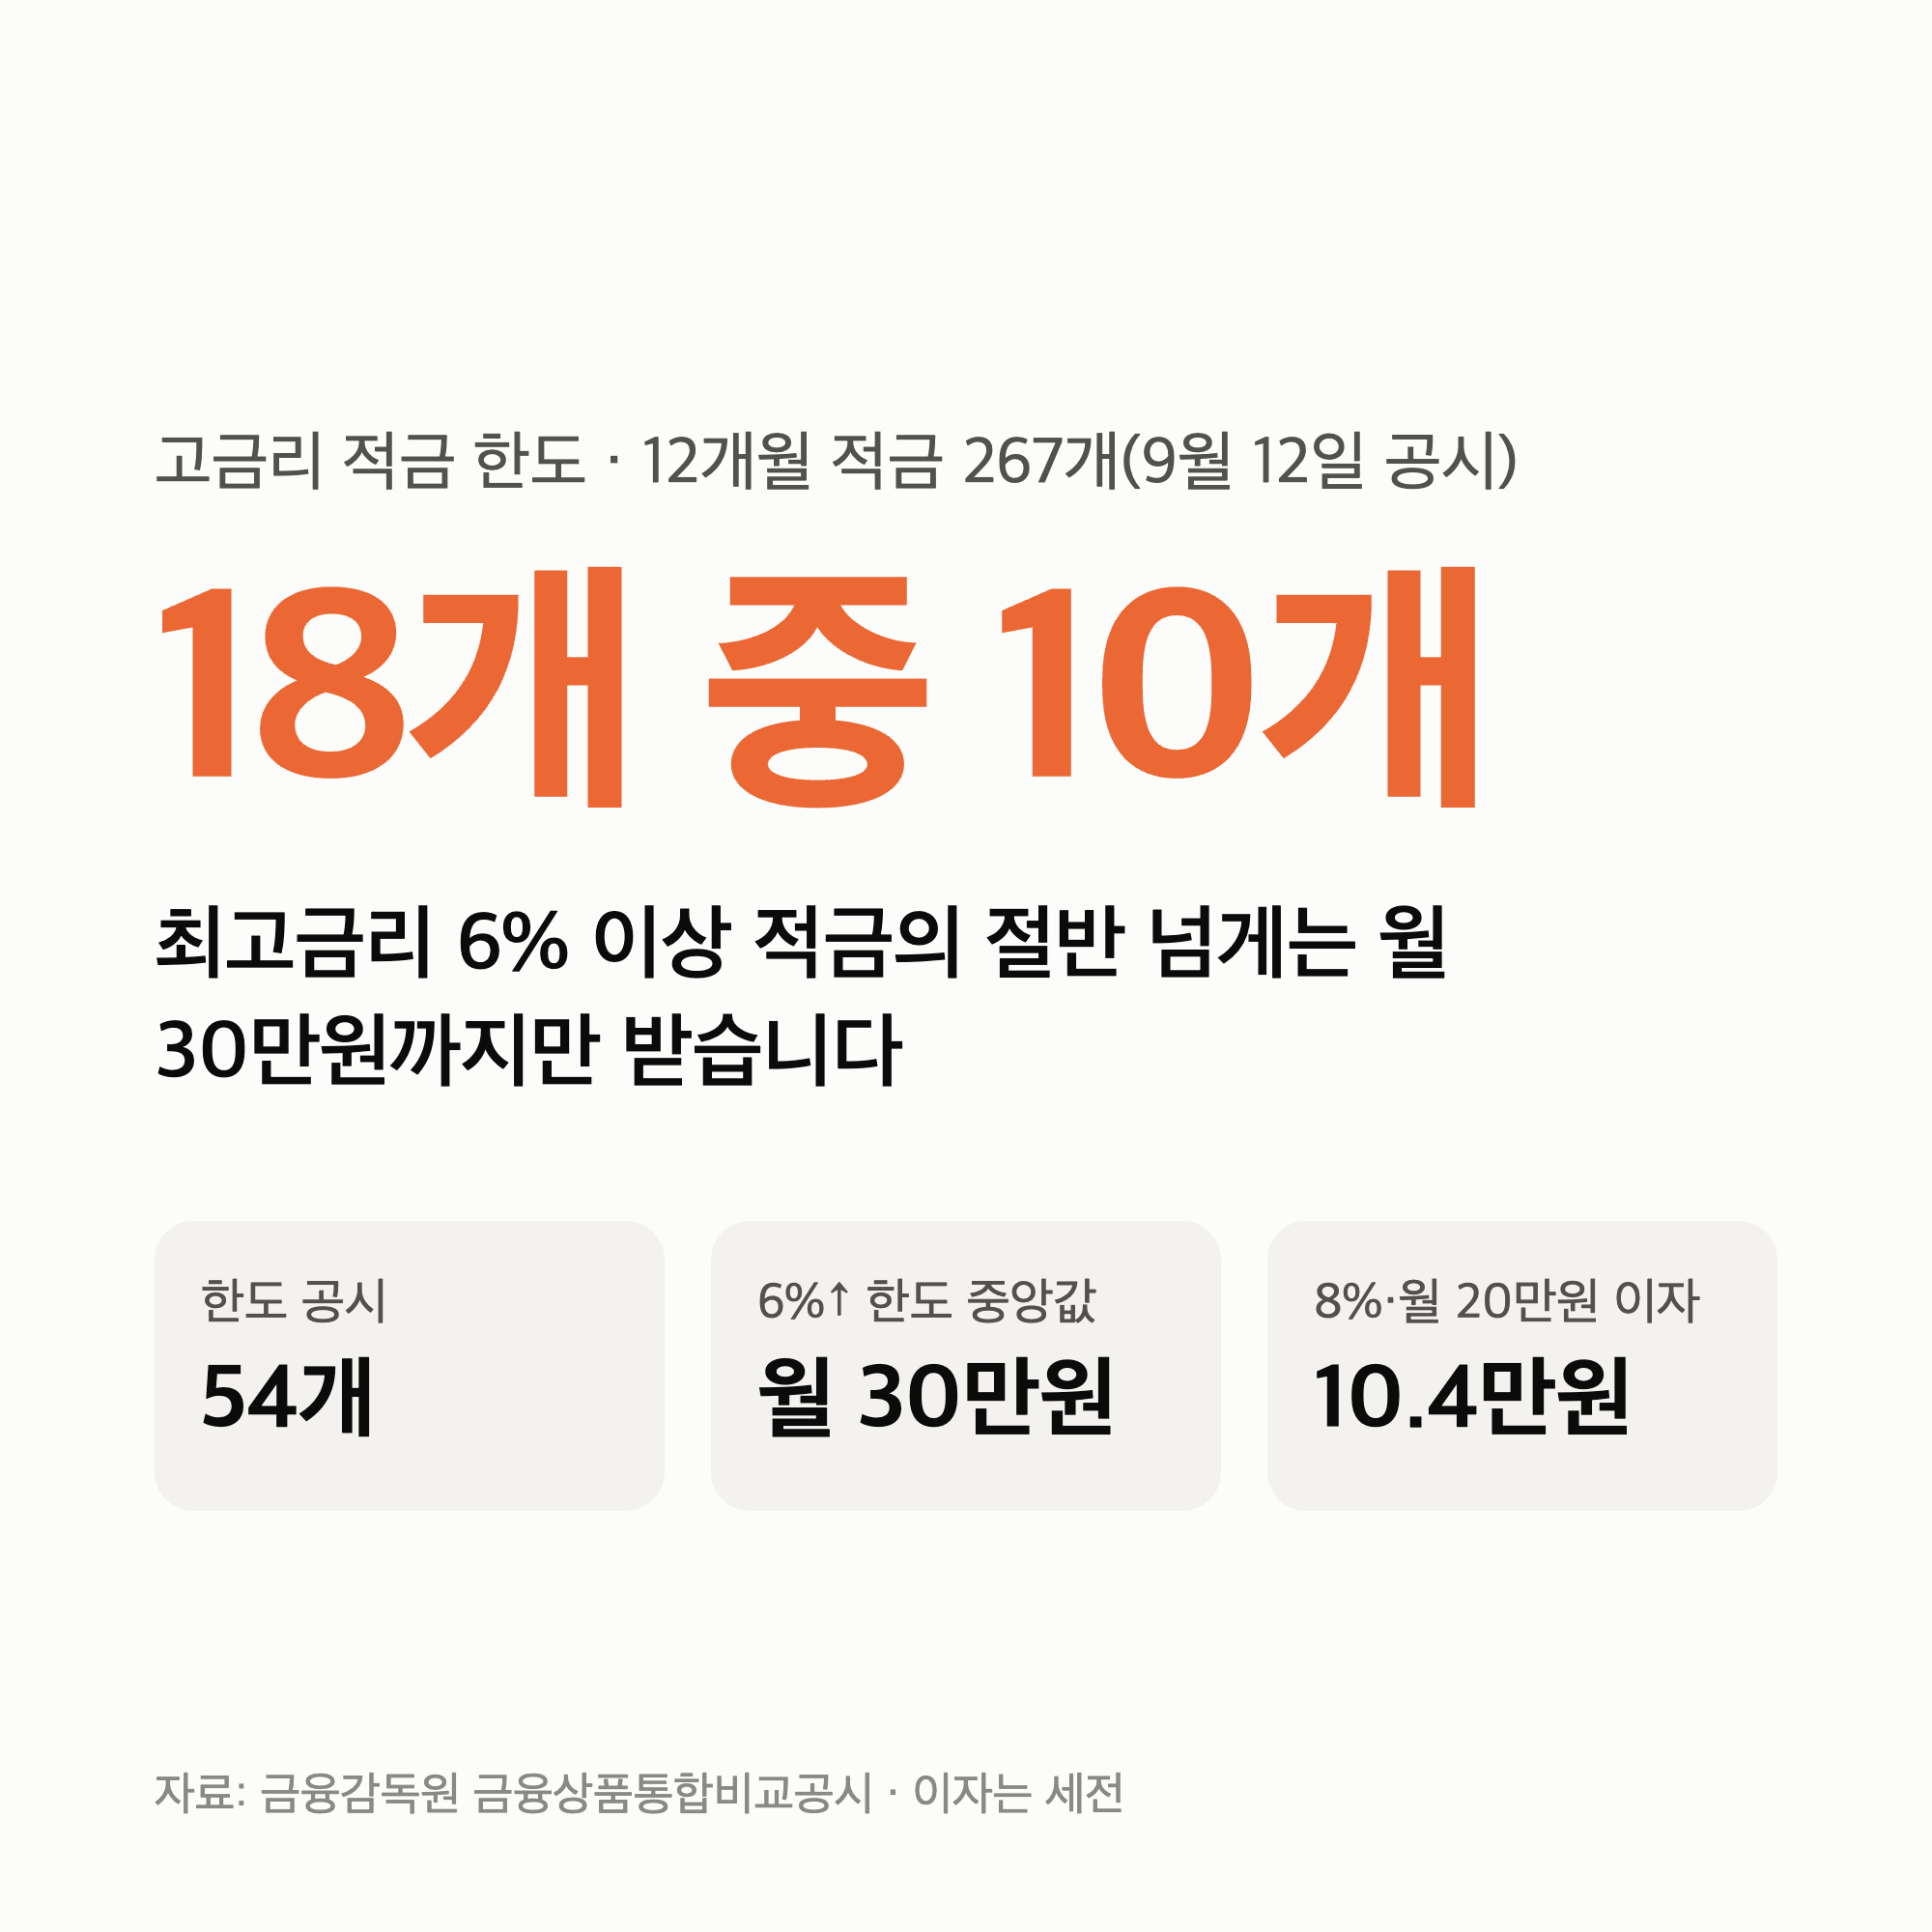
고금리 적금 한도는 267개 중 54개만 적혀 있습니다
12개월·정액적립식·단리 적금 267개 중 월 납입 한도를 공시한 상품은 54개였습니다.
| 월 납입 한도 | 상품 수 | 최고금리 범위 |
|---|---|---|
| 10만원 | 3개 | 3.00~8.00% |
| 20만원 | 5개 | 5.50~8.00% |
| 30만원 | 15개 | 3.00~10.00% |
| 50만원 | 8개 | 3.00~7.00% |
| 100만원 | 11개 | 3.00~5.00% |
| 300만~1,000만원 | 9개 | 2.60~8.00% |
| 사실상 없음 | 3개 | 3.80~4.30% |
같은 267개의 금리를 비교한 표는 저축은행 정기적금 금리 — 조건 없이 4%대가 48개 글에 있습니다.
「사실상 없음」은 한도를 10억원 안팎으로 적은 상품이고, 나머지 213개는 공시에 한도가 적혀 있지 않아서, 가입 전에 금융회사에 직접 확인해야 합니다.
은행은 18개 중 12개, 저축은행은 249개 중 42개가 한도를 적었습니다.
금리가 높은 적금일수록 한도는 작았습니다
한도를 적은 51개(사실상 한도가 없는 3개 제외)를 최고금리 구간으로 나눴습니다.
최고금리 10.00%인 예가람저축은행 아이돌 적금도 한도는 월 30만원이었습니다.
한도까지 채우면 1년 이자는 이만큼입니다
12개월 정액적립식 단리 적금의 1년 이자(세전)는 월 납입액 × 금리 × 6.5로 계산합니다.
첫 달에 넣은 돈은 12개월, 마지막 달에 넣은 돈은 1개월만 이자가 붙어서, 평균하면 6.5개월 치가 되기 때문입니다.
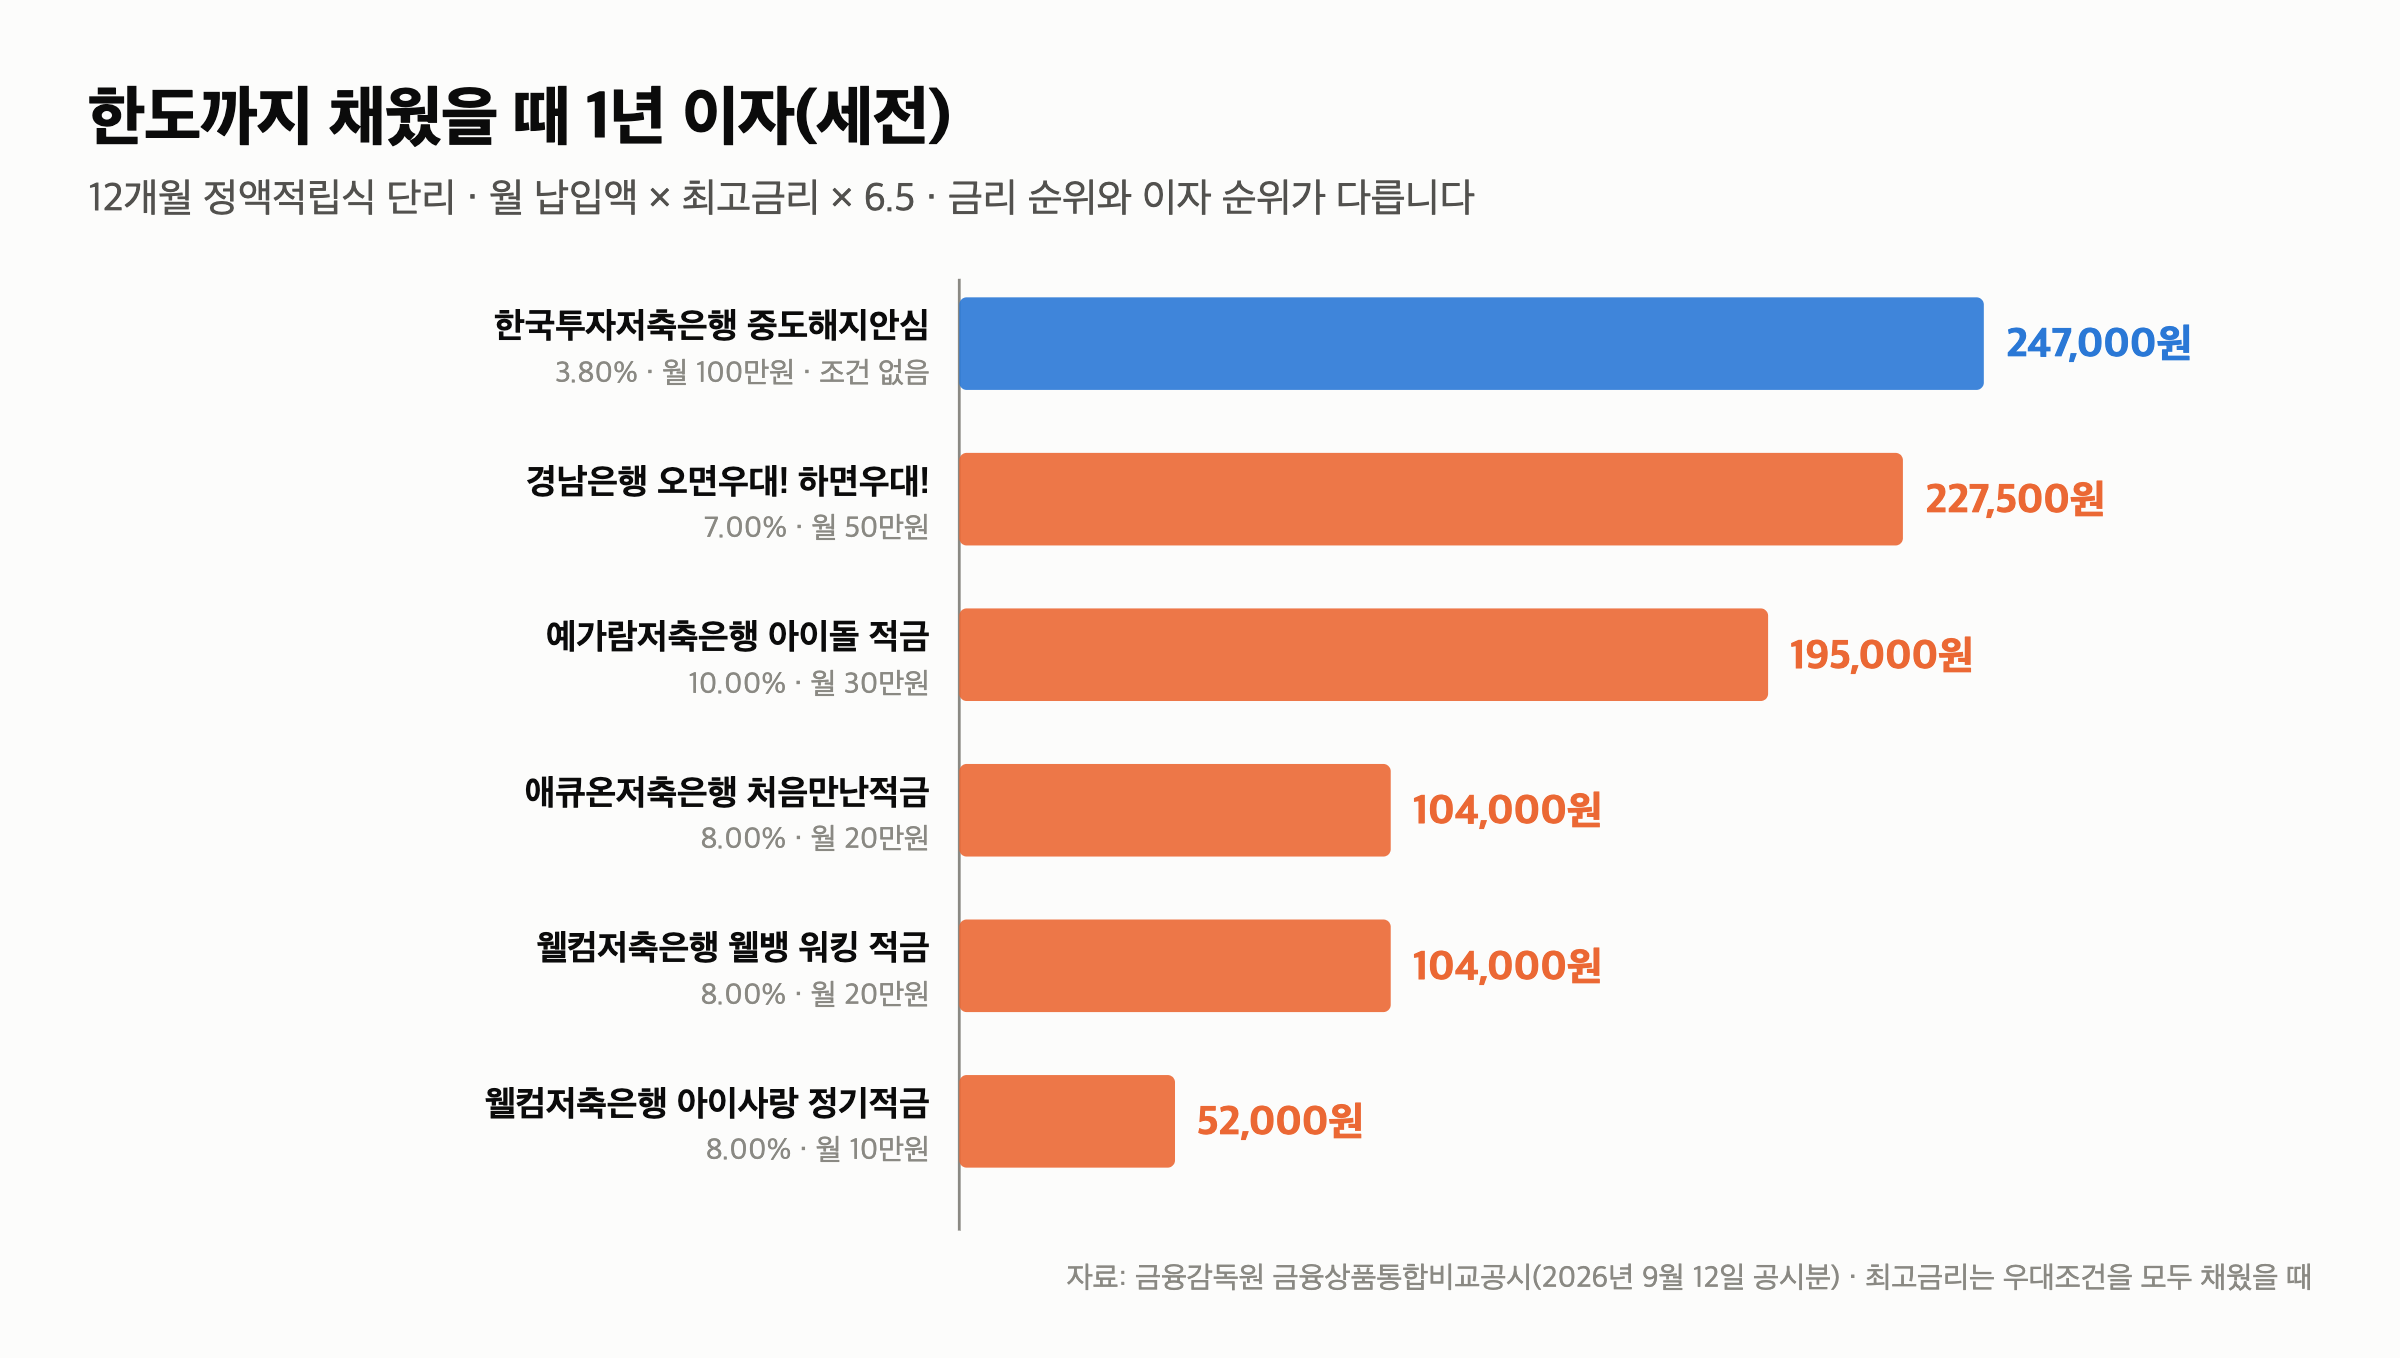
금리가 가장 높은 예가람 아이돌 적금(10.00%·월 30만원)은 세전 19만 5,000원입니다.
조건 없이 3.80%를 주는 한국투자저축은행 적금은 월 100만원까지 넣을 수 있어 세전 24만 7,000원입니다.
최고금리는 대부분 우대조건을 다 채웠을 때의 숫자입니다.
웰컴저축은행 워킹 적금의 8.00%는 1년에 400만 보 이상 걷고 6회 이상 자동이체로 넣었을 때 금리이고, 기본금리는 1.00%입니다.
여기부터는 제 해석입니다.
고금리 적금 하나로 한 달에 50만원 넘게 모으기는 어렵습니다.
모으려는 금액이 한도보다 크면, 남는 돈을 넣을 두 번째 상품까지 같이 골라야 합니다.
고금리 적금 한도, 다섯 줄로 정리합니다
- 12개월 정기적금 267개 중 월 납입 한도를 공시한 상품은 54개입니다(9월 12일 공시분).
- 최고금리 연 6% 이상 18개 중 10개는 한도가 월 30만원 이하입니다.
- 연 4.5% 미만 상품의 한도 중앙값은 월 100만원입니다.
- 1년 이자(세전)는 월 납입액 × 금리 × 6.5입니다 — 8%·월 20만원이면 10만 4,000원입니다.
- 한도까지 채우면 조건 없는 3.80%·월 100만원 적금(세전 24만 7,000원)이 10.00%·월 30만원(19만 5,000원)보다 이자가 큽니다.
저는 적금을 고를 때 금리 옆에 한도와 1년 이자를 같이 적어 보기로 했습니다.
다음 주에는 청년도약계좌에서 청년미래적금으로 갈아탈 때 이자가 어떻게 달라지는지 계산하겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
투자 권유가 아닙니다. 금리·한도는 금융감독원 금융상품통합비교공시의 9월 12일 공시분이며, 9월 19일에 다시 조회했을 때 267개 중 바뀐 상품은 1개(산업은행 기업정기적금 3.35%→3.40%)였습니다.
이자는 세전이며, 일반과세(15.4%)를 떼면 약 85%가 됩니다. 한도·우대조건·가입 자격은 해당 금융회사에 확인해야 하고, 저축은행 예금자보호는 원금과 이자를 합해 1인당 1억원까지입니다.
업데이트 · 2026년 9월 19일 확인 기준.
글에 참고한 자료들