손절 기준 정하는법을 손으로 정하기 전에, 정해둔 기준 다섯 개를 실제 가격에 그대로 적용해 봤습니다.
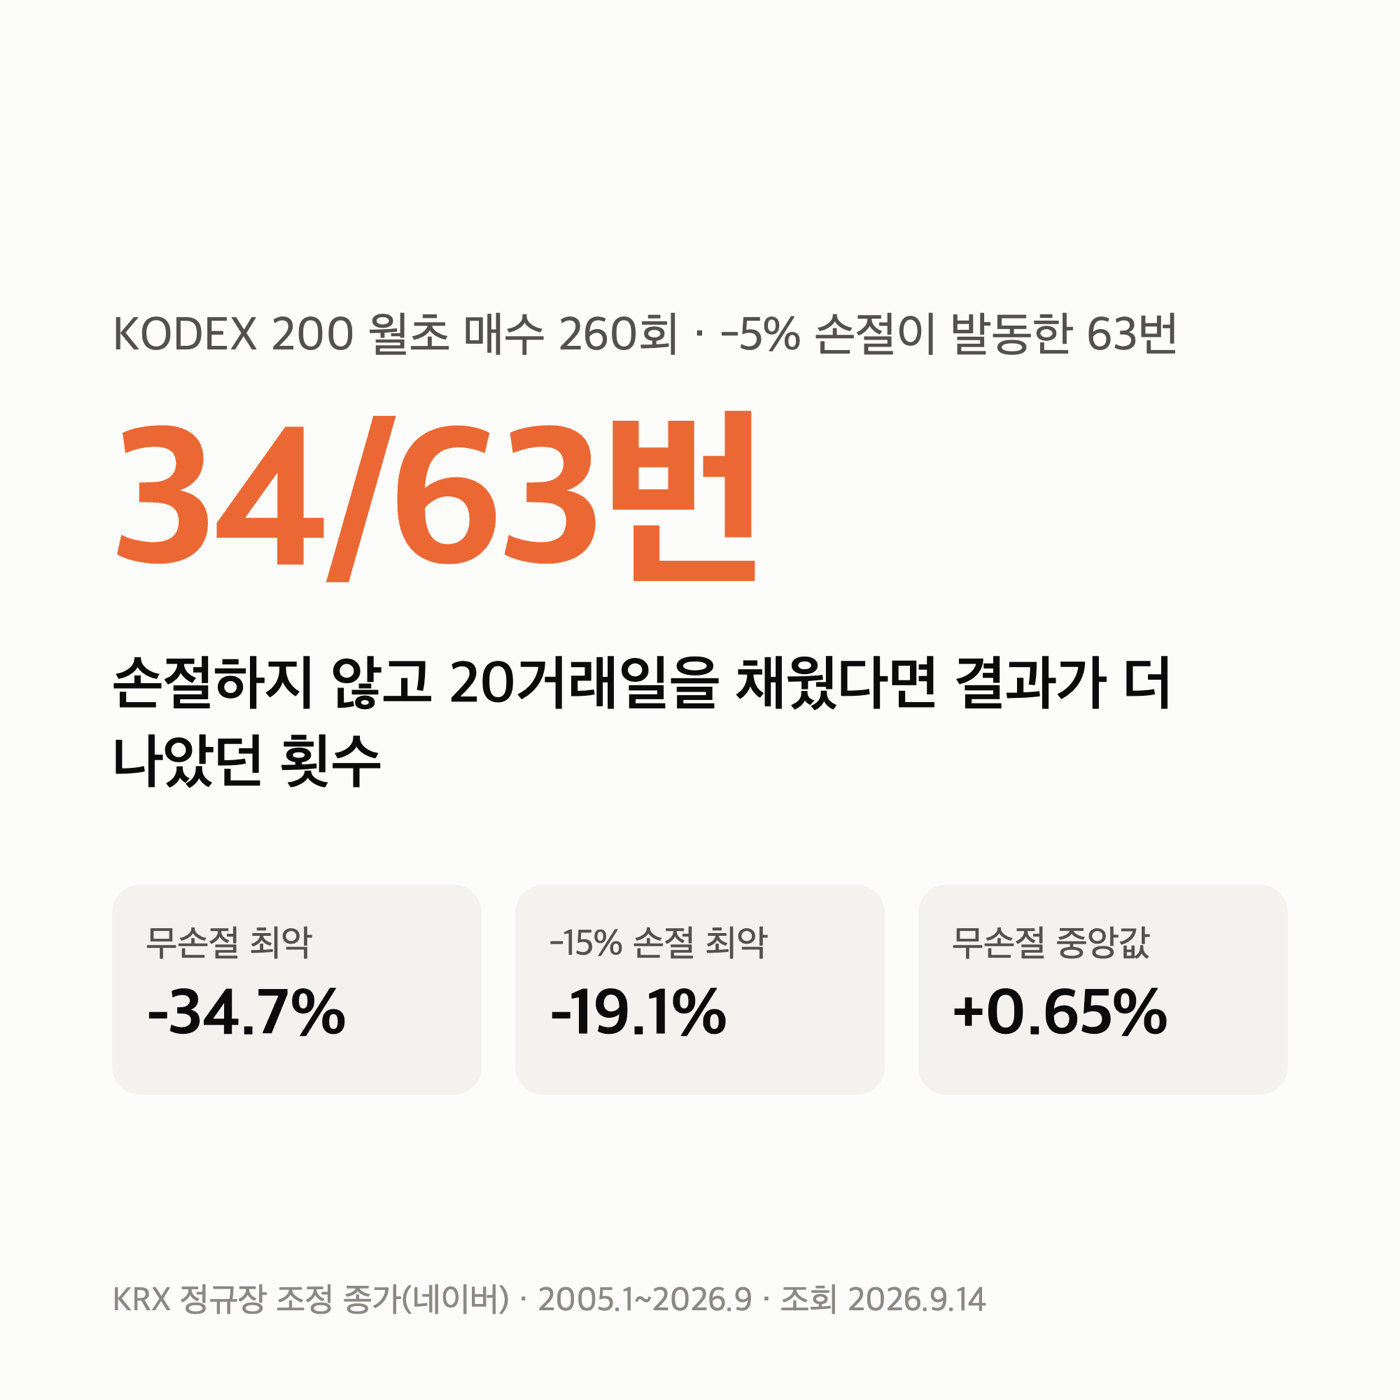
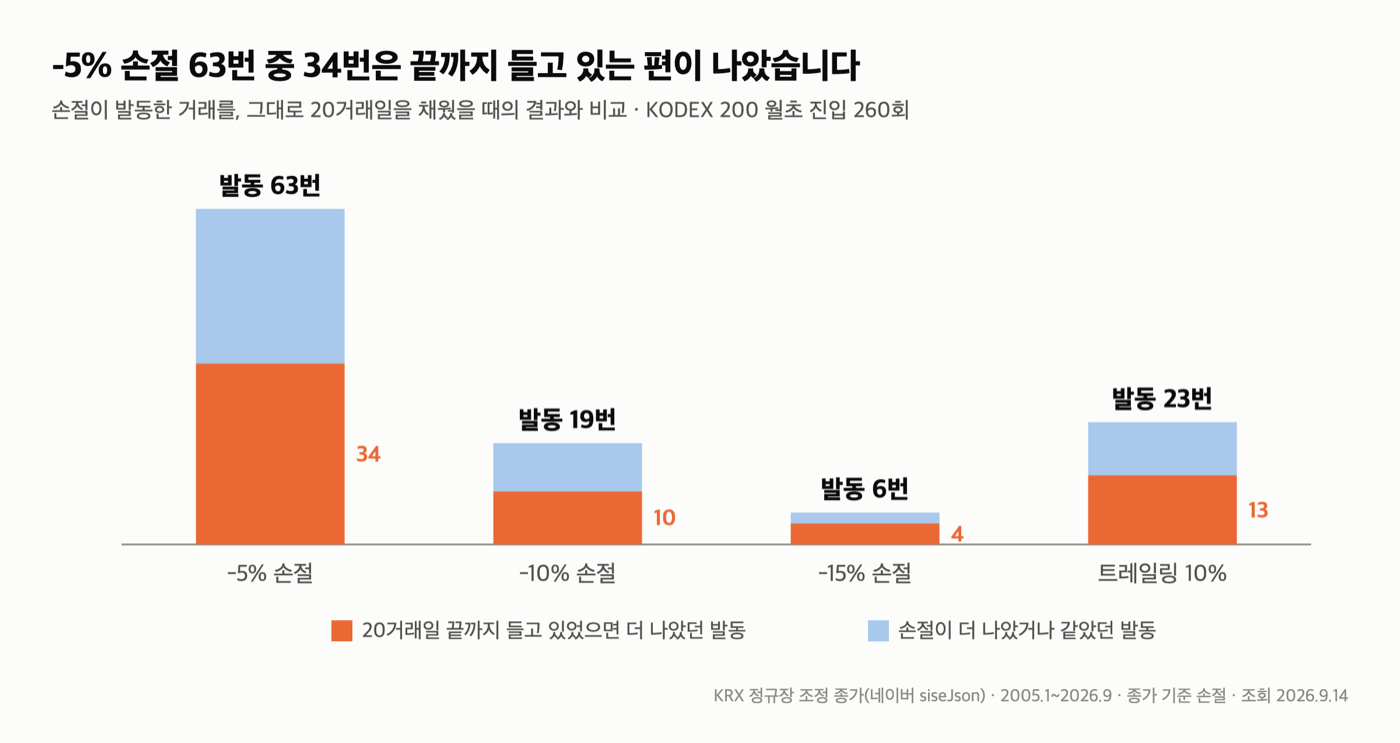
손절 -5%가 발동된 63건 중 34건은, 손절하지 않고 정해둔 20거래일을 채웠다면 결과가 더 나았습니다.
손절 기준 정하는법은 결국 “얼마나 자주 발동되고, 발동된 뒤 얼마나 자주 손해를 굳히는가"를 먼저 재는 일이었습니다.
확인한 자료는 KODEX 200(069500)의 KRX 정규장 종가이고, 확인한 기간은 2005년 1월 3일부터 2026년 9월 11일까지(마지막 진입 2026년 8월 3일)이며, 조회한 날은 2026년 9월 14일입니다.
손절 -15%를 걸어도 최악의 경우 실제로는 -19.1%에서 청산됐습니다. 손절선은 손실의 상한이 아니었습니다.
손절 기준 정하는법, 이 글이 정한 규칙부터 밝힙니다
이 글은 “몇 %가 정답이다"를 말하지 않습니다.
대신 다섯 가지 규칙 — 무손절, -5%, -10%, -15% 고정 손절, 고점 대비 -10% 트레일링스탑 — 을 결과를 보기 전에 먼저 정했고, 결과를 본 뒤에는 기준을 바꾸지 않았습니다.
대상은 KODEX 200 한 종목, 진입은 매달 첫 거래일 종가 매수, 보유는 최대 20거래일(추가 매수·분할매도 없음)로 고정했습니다.
청산 기준은 종가입니다 — 그날 종가가 손절선 아래로 마감하면 그 종가로 청산한 것으로 셌습니다.
실제로 장중에 손절 주문을 걸어두면 체결 가격이 이 글의 종가 청산과 달라지고, 시가가 손절선 아래에서 시작하면 손절선보다 낮은 가격에 팔립니다.
진입 260회, 그중 63회가 -5%에서 손절됐습니다
2005년 1월부터 2026년 9월까지, 매달 첫 거래일에 진입한 경우는 261회였고, 마지막 1회는 보유기간 20거래일치 데이터가 아직 없어 표본에서 뺐습니다.
남은 260회 모두 같은 방식으로 계산했습니다.
월초 진입에 20거래일 보유를 겹치면 진입일 사이 간격(평균 약 21거래일)과 보유기간이 거의 맞물립니다.
그래서 연속된 진입 259쌍 중 113쌍(44%)은 보유기간이 하루~5거래일 겹쳤습니다(겹친 경우의 중앙값은 1거래일).
이 260회는 완전히 독립된 사건이 아니라, 절반 가까이가 이웃한 진입과 보유기간을 일부 공유합니다.
그 점을 감안해도, 아래 표는 이 조건에서 실제로 일어난 일입니다.
여기서 쓴 네이버 KRX 정규장 종가는 ETF의 분배금이 반영된 조정 종가라, 본문의 과거 가격은 당시 실제 거래 가격과 다를 수 있습니다.
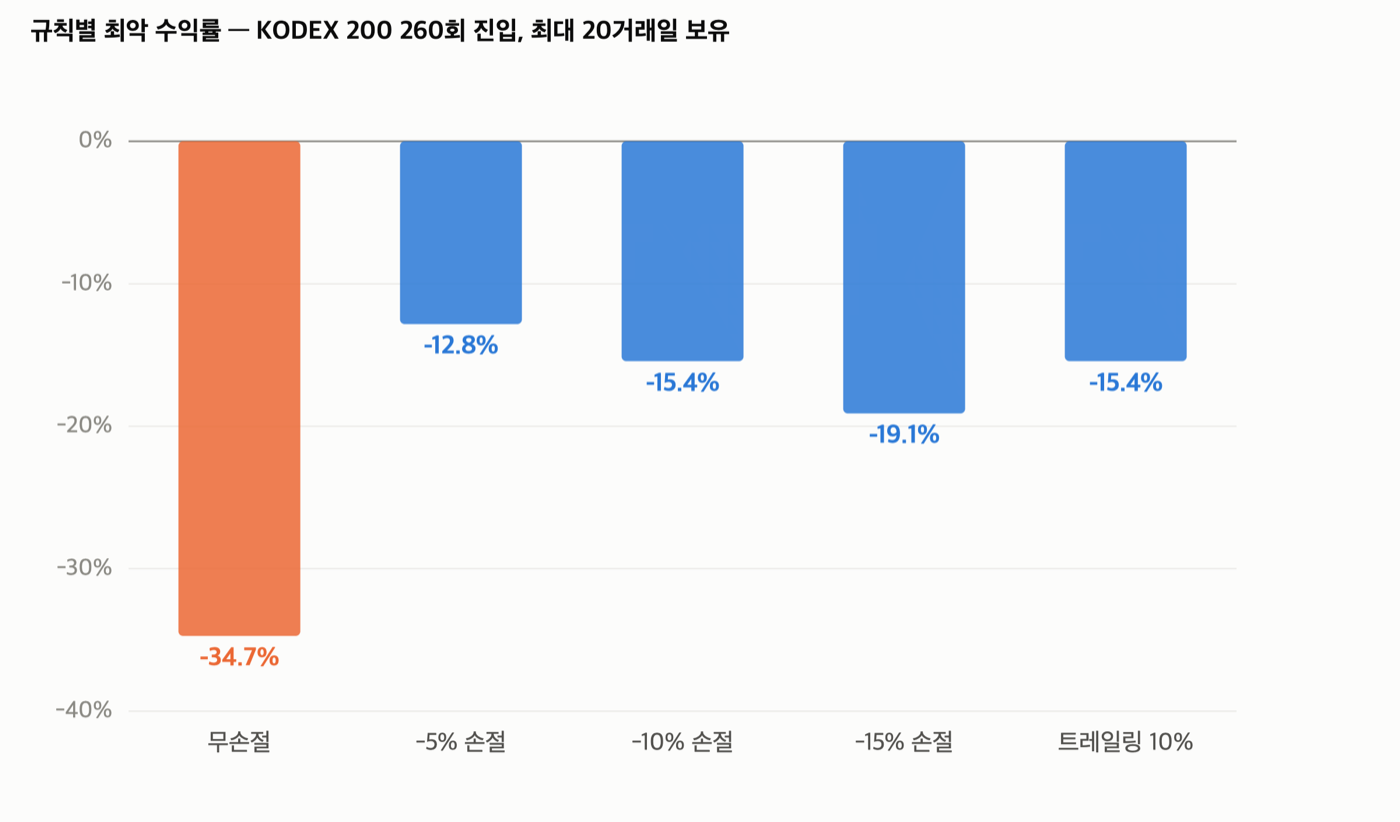
| 규칙 | 발동(회복) | 최악 |
|---|---|---|
| 무손절 | 0건 | -34.7% |
| -5% 손절 | 63건(53건 회복) | -12.8% |
| -10% 손절 | 19건(15건 회복) | -15.4% |
| -15% 손절 | 6건(6건 회복) | -19.1% |
| 트레일링 10% | 23건(20건 회복) | -15.4% |
손실 폭별로 원금을 되찾는 데 필요한 상승률은 본전 수익률 계산에 따로 표로 정리했습니다.
34번 — -5% 손절 뒤 끝까지 들고 있었으면 나았던 경우
표의 “회복"은 손절로 팔린 가격 위로, 원래 정해둔 보유기간(20거래일)이 끝나기 전에 종가가 한 번이라도 다시 올라온 경우입니다.
-5% 손절은 63건 중 53건이 이렇게 회복했지만, 잠깐 올라왔다가 다시 떨어진 경우도 여기에 들어갑니다.
그래서 손절하지 않고 20거래일을 채웠을 때의 결과와 손절 청산가를 직접 비교했습니다.
그렇게 비교하면 -5% 손절 63건 중 34건(54%)만 끝까지 들고 있는 편이 나았습니다.
-10%는 19건 중 10건, -15%는 6건 중 4건, 트레일링 10%는 23건 중 13건이 같은 경우였습니다.
비율로는 53~67%였고, 손절 폭을 좁히거나 넓힌다고 이 비율이 한쪽으로 꾸준히 움직이지는 않았습니다.
손절선을 걸어도 손실이 그 선에서 멈추지 않았습니다
-15% 손절의 최악은 -19.1%였습니다.
2026년 7월 1일 134,254원에 진입한 뒤, 종가가 매일 손절선 위에 있다가 7월 13일 하루 만에 108,601원으로 마감해 -19.1%에서 청산됐습니다.
이날 종가는 전날(120,362원) 대비 하루 만에 -9.8% 떨어진 것으로, 손절선(-15%, 114,116원)을 하루 안에 통과해 지나갔습니다.
종가 기준 손절도, 하루 낙폭이 크면 정해둔 손절선보다 더 아래에서 청산될 수 있습니다.
장중에 손절 주문을 걸어뒀다면 체결 가격이 달라졌을 수 있지만, 이 글은 종가만 봤으므로 그 경우는 계산에 넣지 않았습니다.
무손절의 최악은 -34.7%(2026년 7월 1일 진입, 7월 30일 20거래일 종료 청산)였고, -10% 손절과 트레일링 10%의 최악은 같은 거래(2026년 6월 1일 진입, 6월 8일 청산, -15.4%)에서 나왔습니다.
2024년 8월 1일 진입 거래는 8월 5일 -12.8%로 -5% 손절에 걸렸습니다.
이 글은 이 하락의 원인을 다루지 않습니다 — 백테스트 데이터가 보여주는 가격만 다룹니다.
중앙값은 규칙을 바꿔도 거의 그대로였습니다
260건의 수익률 중앙값은 무손절·-10%·-15%·트레일링 10%가 전부 +0.65%였고, -5% 손절만 +0.55%로 살짝 낮았습니다.
평균값은 규칙마다 조금씩 달랐지만(+0.85%~+0.96%), 중앙값은 거의 안 움직였습니다.
이는 극단적으로 크게 오르거나 크게 빠진 소수의 거래가 평균은 흔들어도, 나머지 다수의 거래에는 손절 규칙이 거의 영향을 주지 않았다는 뜻입니다.
손절 규칙이 크게 바꾼 것은 중앙값이 아니라 최악의 경우였습니다(무손절 -34.7%, -5% 손절 -12.8%).
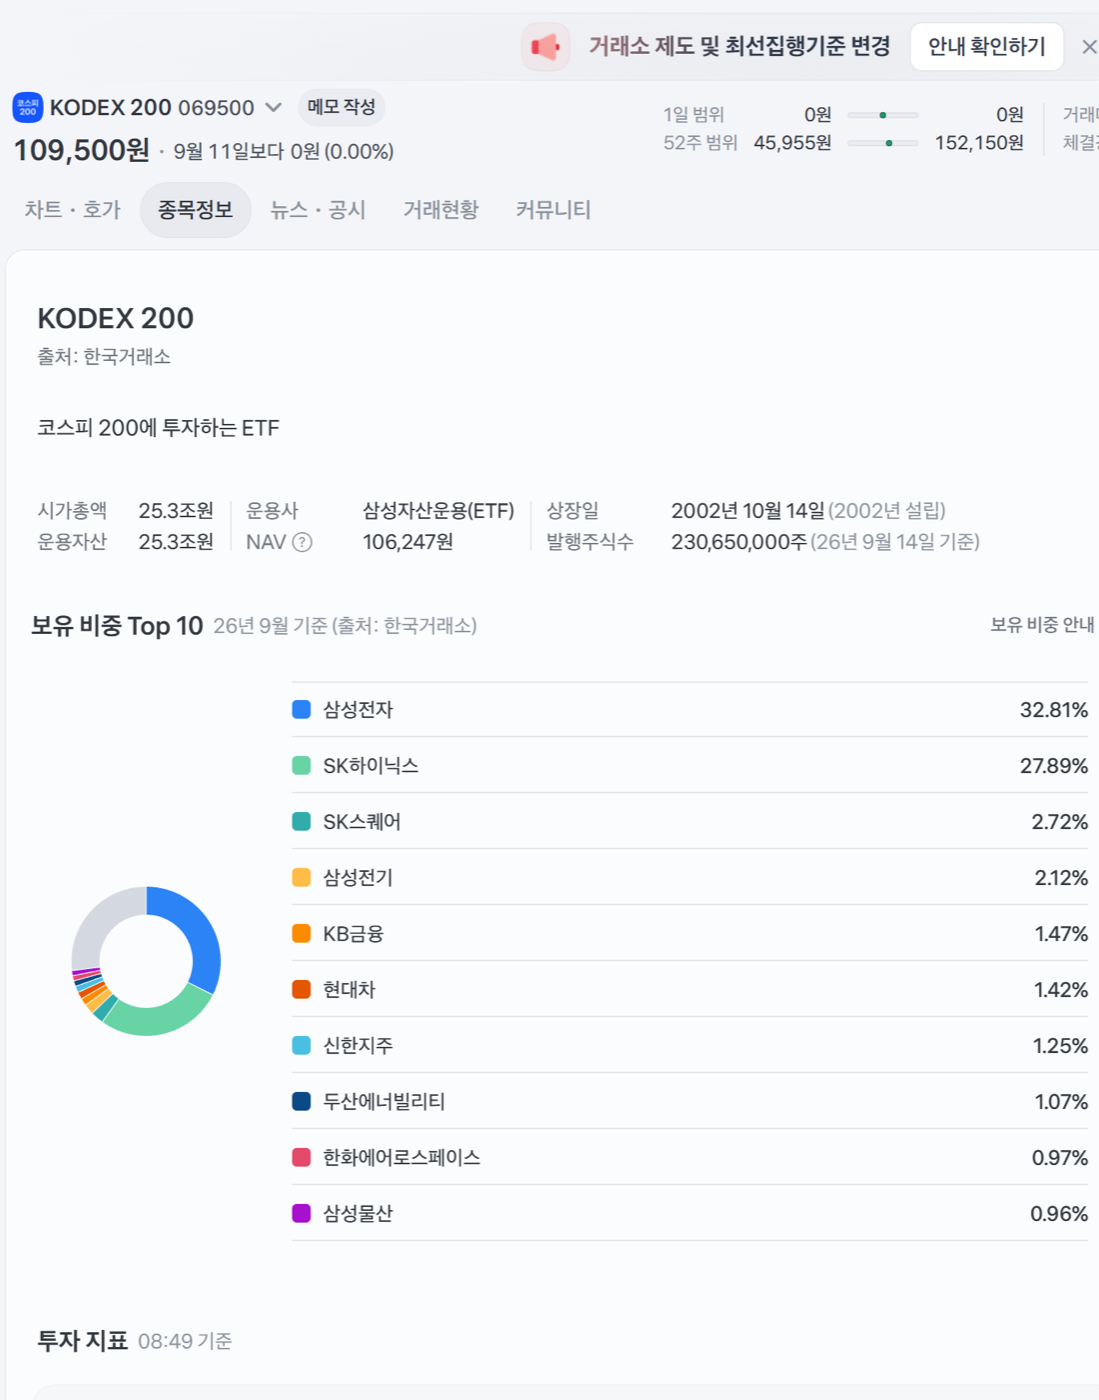
계산 대상 KODEX 200 — 토스증권 화면으로 확인
아래는 이 글에 쓴 KODEX 200의 토스증권 종목정보 화면입니다.
9월 11일 종가는 109,500원으로, 이 글의 백테스트에 쓴 네이버 KRX 종가(109,500원)와 일치합니다.
화면의 발행주식수는 “26년 9월 14일 기준”, 보유 비중 Top 10은 “26년 9월 기준"으로 표시되어 있습니다.
정리 — 자주 묻는 질문 3가지
Q1. 손절 기준 정하는법에서 몇 %가 가장 좋았나요?
이 백테스트에서는 중앙값 기준으로 다섯 규칙이 거의 같았습니다. 손절 규칙이 바꾼 것은 평균적인 결과가 아니라 최악의 경우와 발동 빈도였습니다.
Q2. 손절이 발동되면 항상 손실을 막아주나요?
아닙니다. -15% 손절의 최악은 -19.1%였습니다. 종가가 하루 만에 손절선 아래로 크게 떨어지면, 손절선보다 더 나쁜 가격에서 청산될 수 있습니다.
Q3. 손절 후 다시 오르는 경우는 얼마나 됐나요?
-5% 손절 63건 중 53건은 보유기간 안에 청산가 위로 한 번 이상 올라왔지만, 20거래일을 채웠을 때 손절보다 나았던 경우는 34건이었습니다.
저는 이 결과를 보고, 손절 기준을 “몇 %“로만 정하는 것이 얼마나 위험한 단순화인지 다시 확인했습니다.
같은 규칙이라도 발동 빈도와 최악의 폭을 함께 보지 않으면 절반만 본 것이라는 걸 이번에 직접 재보고 알았습니다.
다음 편은 9월 18일(금) 미수·신용거래 차이입니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
이어서 볼 글
이 글은 투자 권유가 아니며, 특정 종목의 매수·매도를 권하지 않습니다. 백테스트는 과거 가격 데이터를 정해진 규칙에 기계적으로 대입한 결과이고, 실제 매매는 슬리피지·거래비용·세금이 반영되지 않았습니다. 진입·보유·손절 규칙은 결과를 보기 전에 고정했으며, 결과를 본 뒤 임계값을 바꾸지 않았습니다. 종가 기준 손절은 장중에 걸어두는 손절 주문과 체결 가격이 다르며, 시가가 손절선 아래에서 시작하면 손절선보다 낮은 가격에 팔립니다.
업데이트 · 이 글은 2026년 9월 14일 조회한 데이터를 기준으로 작성했습니다.
변경 가능성 · 이후 시세·통계는 조회 시점에 따라 달라질 수 있습니다.