재산세 분할 납부는 9월 재산세가 250만원을 넘을 때 쓸 수 있습니다.
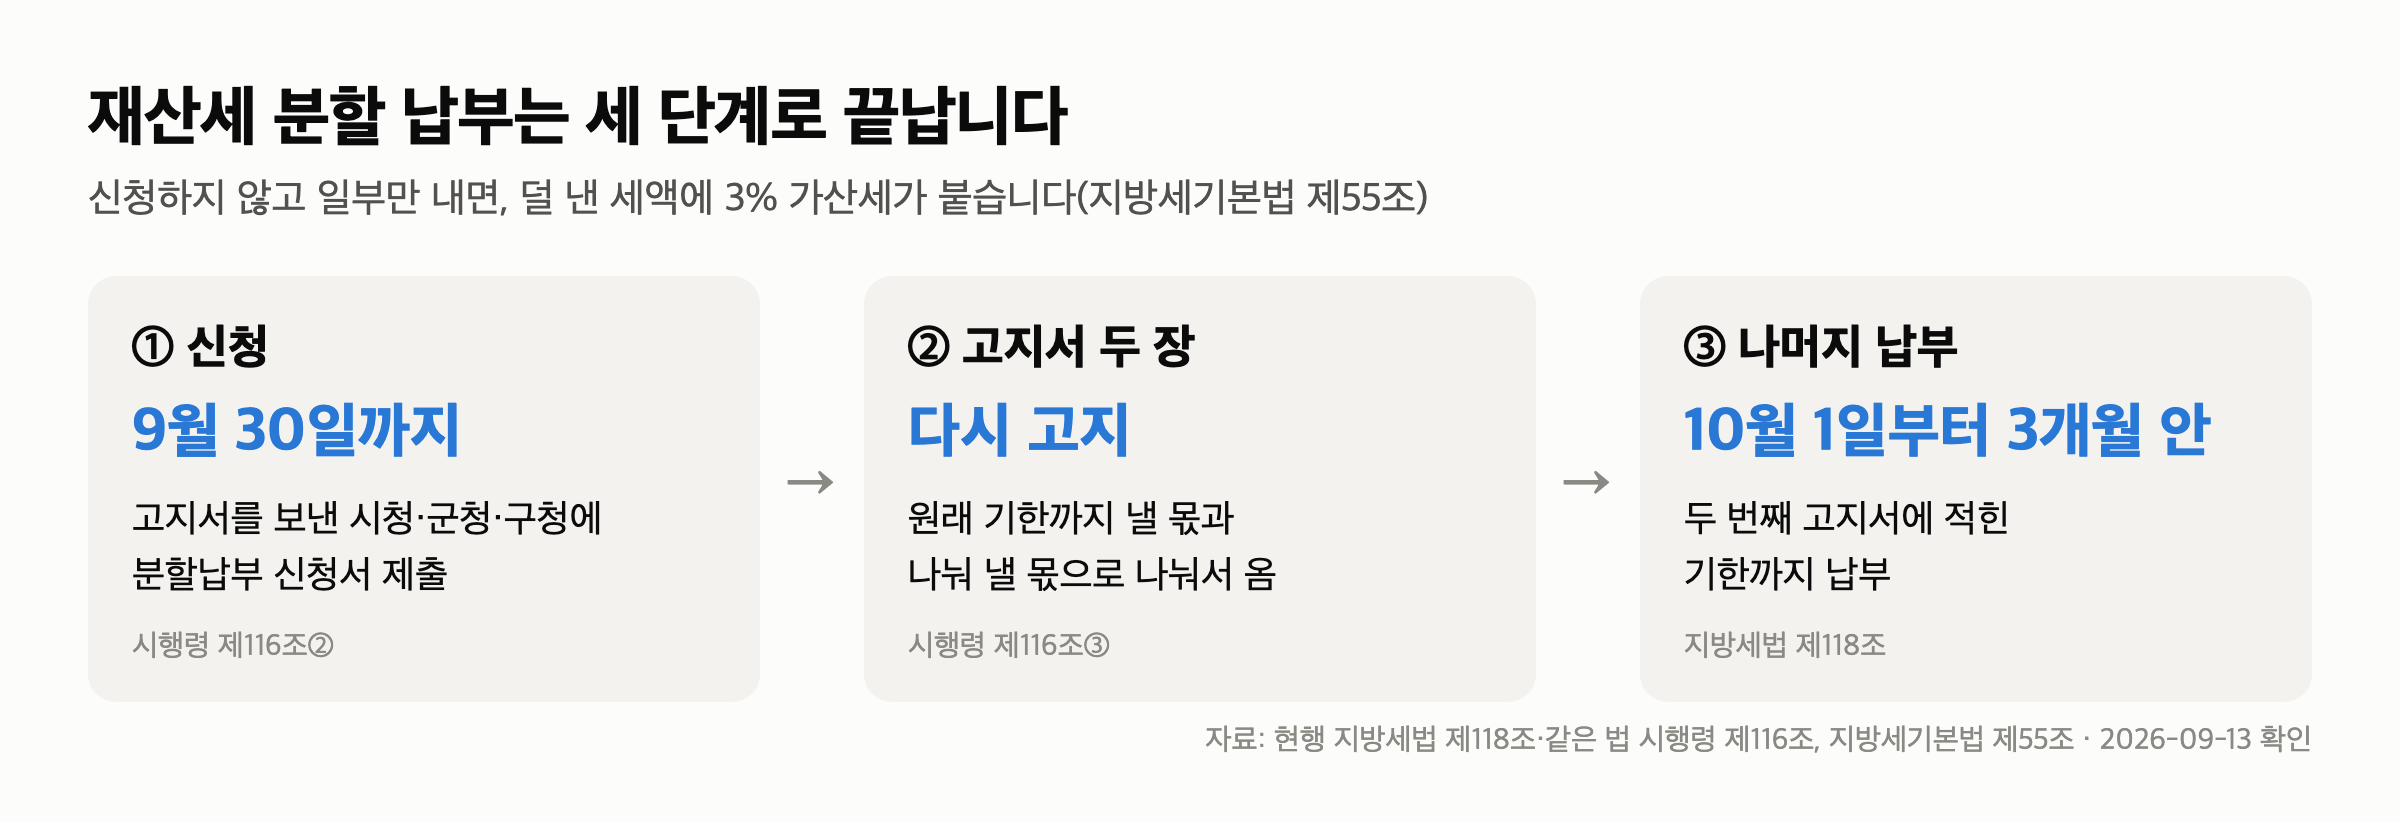
400만원이 나왔다면, 신청하고 9월 30일까지 250만원만 내면 됩니다.
나머지 150만원은 10월 1일부터 3개월 안에 냅니다.
신청 마감도 9월 30일입니다.
확인한 자료는 국가법령정보센터의 지방세법 제118조와 같은 법 시행령 제116조입니다.
확인한 날은 2026년 9월 13일입니다.
250만원을 넘는 몫은 나눠 낼 수 있고, 500만원이 넘으면 절반까지 나눠 낼 수 있습니다.
재산세 분할 납부는 250만원을 넘을 때만 됩니다
기준은 지방세법 제118조에 적힌 숫자 하나입니다.
재산세 납부세액이 250만원을 넘으면, 지자체가 그 일부를 나눠 내게 할 수 있다고 정해 두었습니다.
여기서 세액은 고지서 맨 아래 합계와 다릅니다.
재산세에 도시지역분을 더한 금액입니다.
고지서에는 지방교육세도 함께 나오는데, 250만원을 셀 때는 넣지 않습니다.
나눌 수 있는 금액은 시행령 제116조가 정합니다.
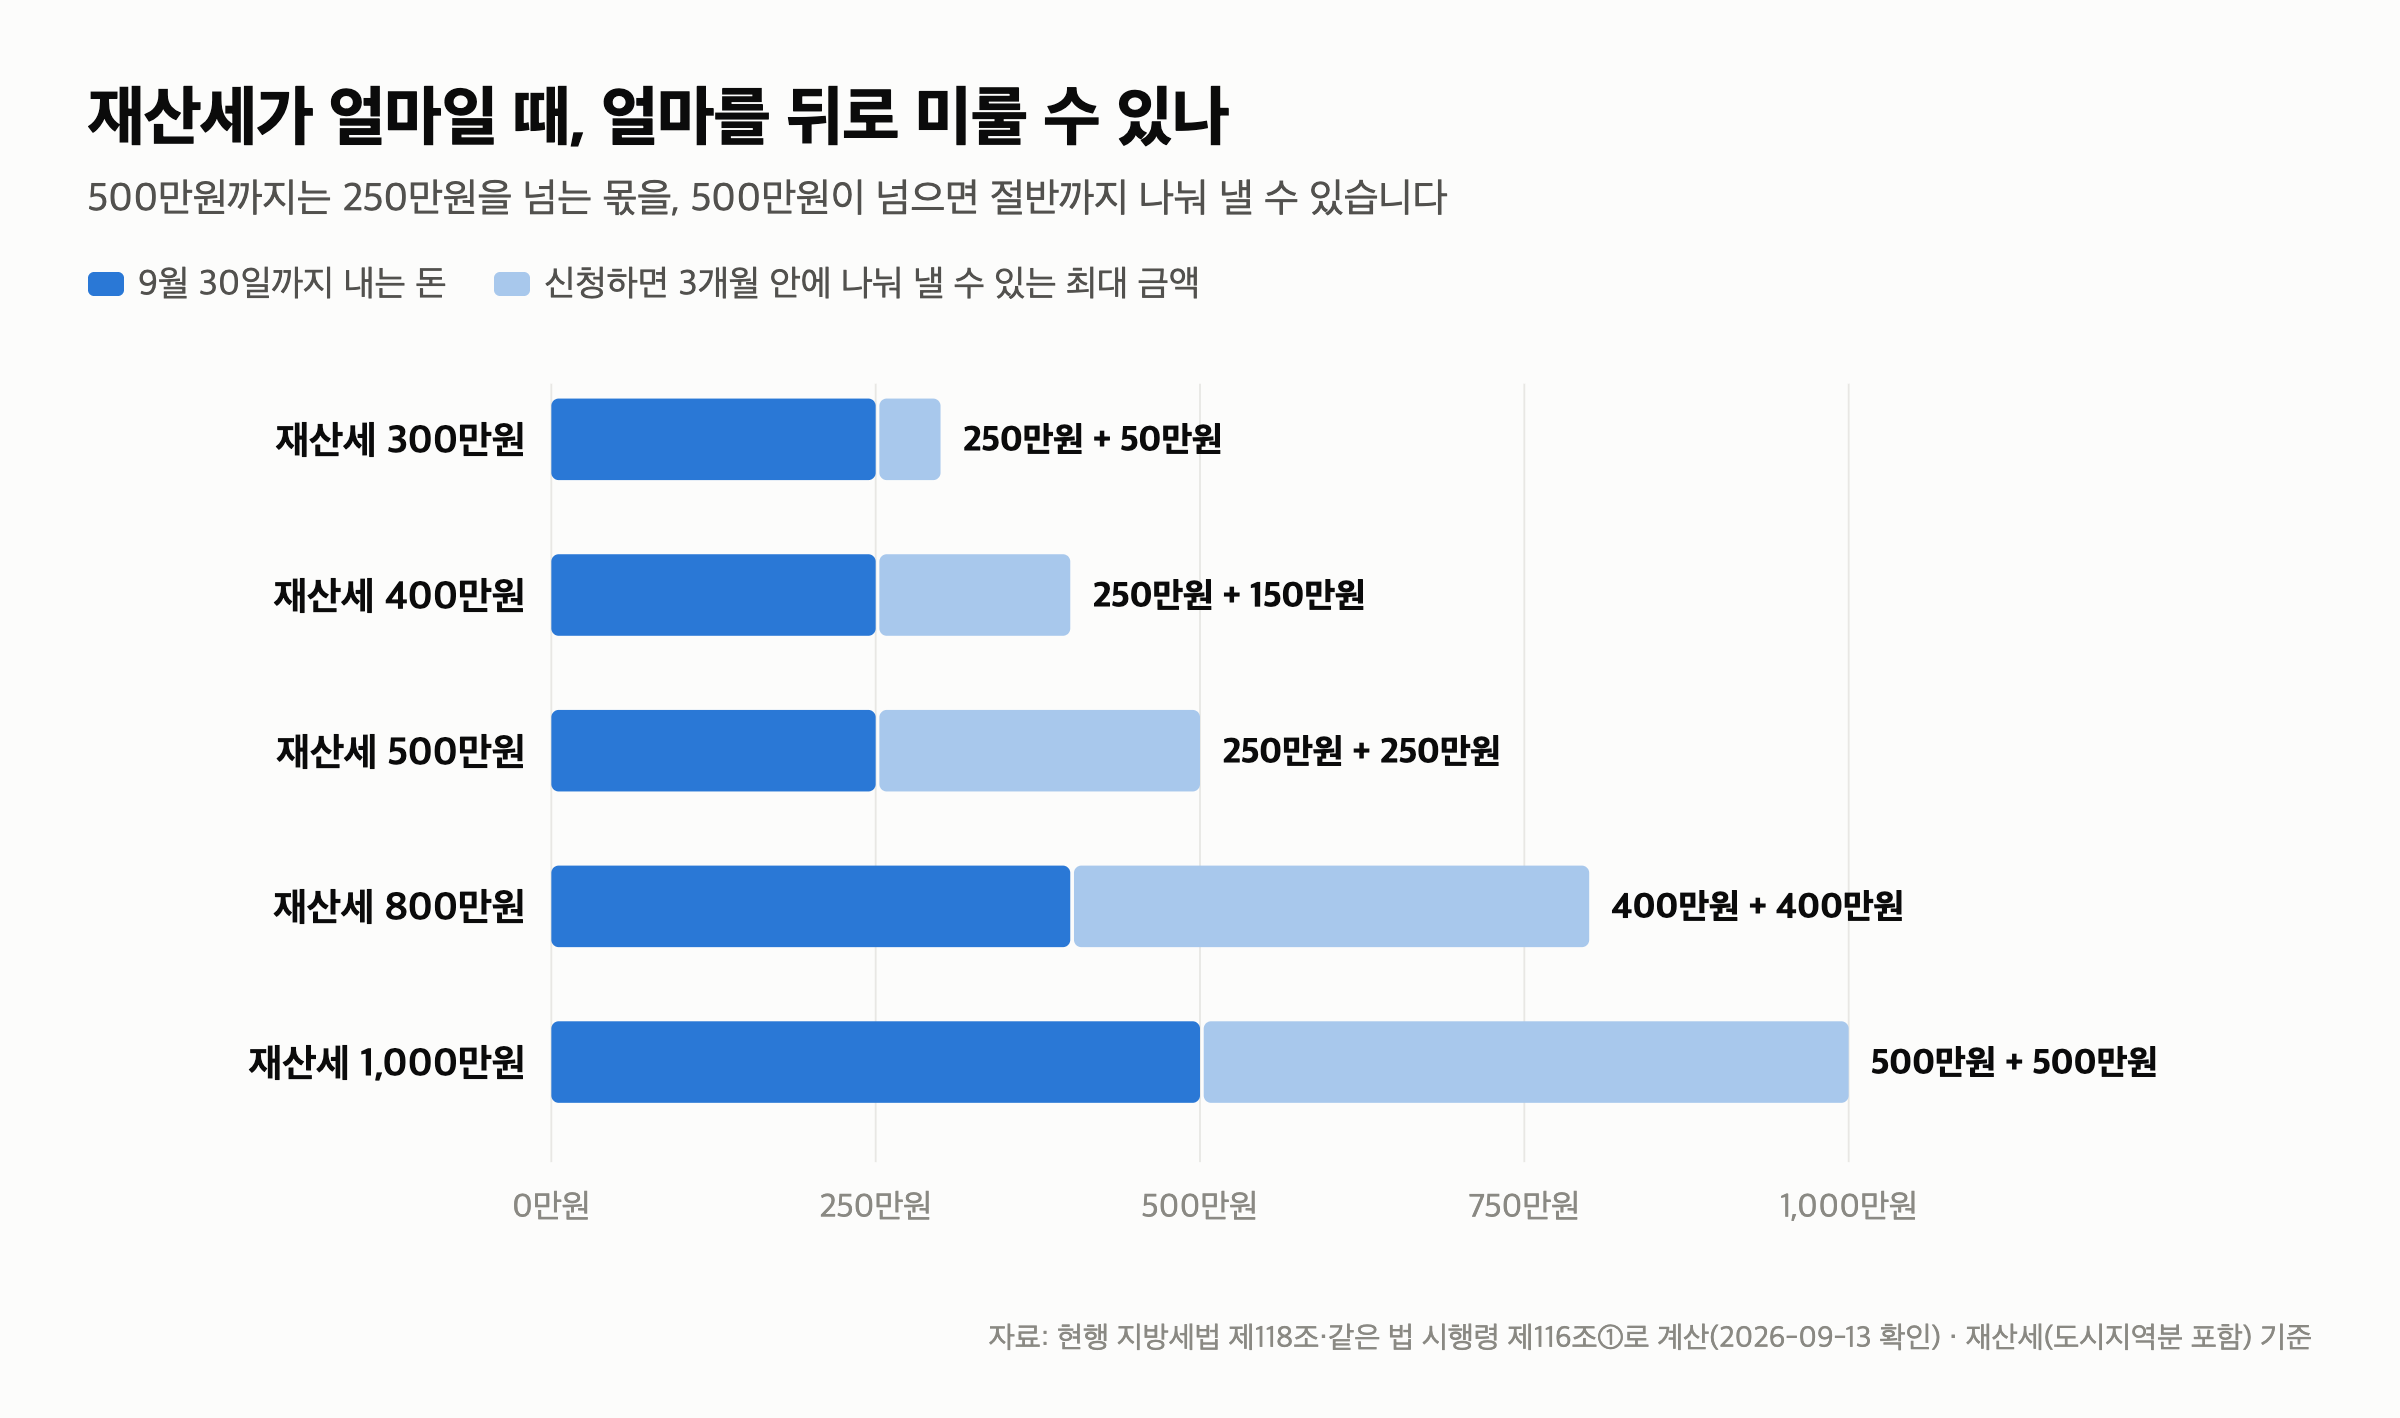
세액별로 계산하면 이렇습니다.
| 9월 재산세 | 9월 30일까지 | 3개월 안에(최대) |
|---|---|---|
| 300만원 | 250만원 | 50만원 |
| 400만원 | 250만원 | 150만원 |
| 500만원 | 250만원 | 250만원 |
| 800만원 | 400만원 | 400만원 |
| 1,000만원 | 500만원 | 500만원 |
9월 납부 기한과 가산세, 카드 무이자 조건은 재산세 9월 납부 기한 30일까지 글에 따로 정리해 두었습니다.
500만원까지는 9월 30일에 내는 돈이 늘 250만원입니다.
500만원을 넘으면 적어도 절반은 9월 30일까지 내야 합니다.
재산세 분할납부 신청은 9월 30일까지 해야 합니다
신청 기한도 시행령 제116조에 있습니다.
나눠 내려는 사람은 납부기한까지 신청서를 시장·군수·구청장에게 내야 합니다.
9월분이면 9월 30일이 신청 마감입니다.
신청하면 고지서가 두 장으로 나뉘어 다시 옵니다.
한 장은 원래 기한까지 낼 몫이고, 다른 한 장은 나눠 낼 몫입니다.
접수 방법은 지자체마다 안내가 조금씩 달라서, 고지서를 보낸 시청·군청·구청 세무부서에 먼저 물어보는 편이 빠릅니다.
신청하지 않고 250만원만 내면 어떻게 될까요?
남은 150만원은 기한까지 덜 낸 세금이 됩니다.
지방세기본법 제55조에 따라 덜 낸 금액의 3%가 가산세로 붙습니다.
150만원이면 45,000원입니다.
그대로 두면 한 달이 지날 때마다 가산세가 더 붙습니다.
7월·9월에 나눠 나오는 것과는 다른 제도입니다
아파트 재산세가 7월과 9월 두 번 나오는 건 분할 납부 신청과 상관이 없습니다.
지방세법 제115조가 주택 재산세의 절반은 7월에, 나머지 절반은 9월에 내도록 정해 두었습니다.
분할 납부는 그렇게 나온 9월 고지서를 한 번 더 나누는 제도입니다.
카드 할부와도 성격이 다릅니다.
제118조와 시행령 제116조에는 나눠 낸 몫에 이자를 붙이는 조항이 없습니다.
여기부터는 제 해석입니다.
재산세가 250만원을 조금 넘는 분은 나눌 수 있는 돈이 많지 않습니다.
300만원이라면 뒤로 미룰 수 있는 돈은 50만원뿐입니다.
800만원이라면 400만원을 10월 이후로 넘길 수 있습니다.
한꺼번에 내기 버거운 달이라면 이 차이가 작지 않습니다.
재산세 분할 납부에서 많이 묻는 3가지
Q1. 재산세를 고지받았는데 분할 납부가 되나요?
9월 고지서의 재산세와 도시지역분을 더해 250만원을 넘으면 됩니다.
Q2. 분납 신청은 어떻게 하나요?
9월 30일까지 고지서를 보낸 시청·군청·구청에 신청서를 냅니다.
Q3. 분할 납부 세액 기준은 얼마인가요?
500만원까지는 250만원을 넘는 금액이고, 500만원이 넘으면 세액의 절반 이하입니다.
저는 9월 고지서를 받으면 합계 칸보다 재산세 칸과 도시지역분 칸부터 더해 보기로 했습니다.
다음 글은 9월 14일(월) 12시에, 삼성전자 3분기 배당금을 받으려면 언제까지 사야 하는지 정리합니다.
이어서 볼 글
이 글은 세무 상담이 아닙니다. 2026년 9월 13일 국가법령정보센터에서 확인한 현행 지방세법·같은 법 시행령·지방세기본법 원문 기준이며, 표의 금액은 시행령 제116조로 계산한 값입니다. 실제로 나눠 내는 금액과 기한은 관할 지자체가 다시 보내는 고지서로 정해집니다.
업데이트 · 법령이나 지자체 안내가 바뀌면 고치겠습니다.
글에 참고한 자료들
- 지방세법 제118조(분할납부) — 국가법령정보센터
- 지방세법 시행령 제116조(분할납부세액의 기준 및 분할납부신청) — 국가법령정보센터
- 지방세법 제112조(재산세 도시지역분) — 국가법령정보센터
- 지방세법 제115조(납기) — 국가법령정보센터
- 지방세법 제152조(지방교육세 부과·징수) — 국가법령정보센터
- 지방세기본법 제55조(납부지연가산세) — 국가법령정보센터
- 음성군 9월 재산세 부과 — 충청타임즈(2026-09-13, 본세+도시지역분 250만원 초과 시 분할납부)
- 강남구 분할납부 안내 — 국제뉴스(2026-07-01, 본세+도시지역분 250만원 초과)