저축은행 정기적금 금리가 시중은행과 갈리는 자리는 광고에 크게 걸리는 숫자가 아닙니다.
아무 조건도 안 채웠을 때 받는 금리에서 갈립니다.
광고 금리의 중앙값은 두 권역이 똑같이 연 3.70%입니다.
그런데 조건 없이 받는 금리의 중앙값은 2.73%와 3.50%로 벌어집니다.
확인한 자료는 금융감독원 금융상품통합비교공시의 정기적금 상품정보이고, 확인한 날은 2026년 9월 12일입니다.
12개월 만기, 매달 같은 금액을 넣는 정액적립식, 단리로 좁혀 저축은행 249개와 시중은행 18개를 전부 셌습니다.
시중은행은 18개 중 16개가 조건을 채워야 금리를 올려줍니다. 저축은행은 249개 중 204개가 조건 없이 그대로 줍니다.
저축은행 정기적금 금리는 광고 숫자가 아니라 기본금리에서 갈립니다
적금에는 금리가 두 개 붙습니다.
기본금리는 통장을 만들고 돈만 넣으면 받는 금리입니다.
최고금리는 은행이 요구하는 조건을 다 채웠을 때 받는 금리입니다.
광고와 비교 사이트에 큰 글씨로 나오는 건 대부분 뒤쪽입니다.
두 권역을 나란히 놓으면 광고 금리로는 구별이 안 됩니다.
최고금리 중앙값이 시중은행도 3.70%, 저축은행도 3.70%로 소수점까지 같습니다.
그런데 기본금리 중앙값은 2.73%와 3.50%로 0.77%p가 벌어집니다.
| 구분 | 시중은행 18개 | 저축은행 249개 |
|---|---|---|
| 기본금리 중앙값 | 2.73% | 3.50% |
| 최고금리 중앙값 | 3.70% | 3.70% |
| 우대조건 없는 상품 중 최고 | 3.35% | 6.00% |
| 우대조건 붙은 상품 | 16개 (88.9%) | 45개 (18.1%) |
같은 기준으로 시중은행 적금만 따로 본 표는 9월 적금 금리 비교 — 18개 중 최고 7.0%, 실제 평균은 2.27%, 조건 없이 3.6%에 있습니다.
조건을 채울 수 있는 사람에게는 두 권역이 비슷합니다.
문제는 조건이 채워지지 않았을 때입니다.
그때 시중은행 상품은 2%대로 내려앉고, 저축은행 상품은 처음 금리를 그대로 유지합니다.
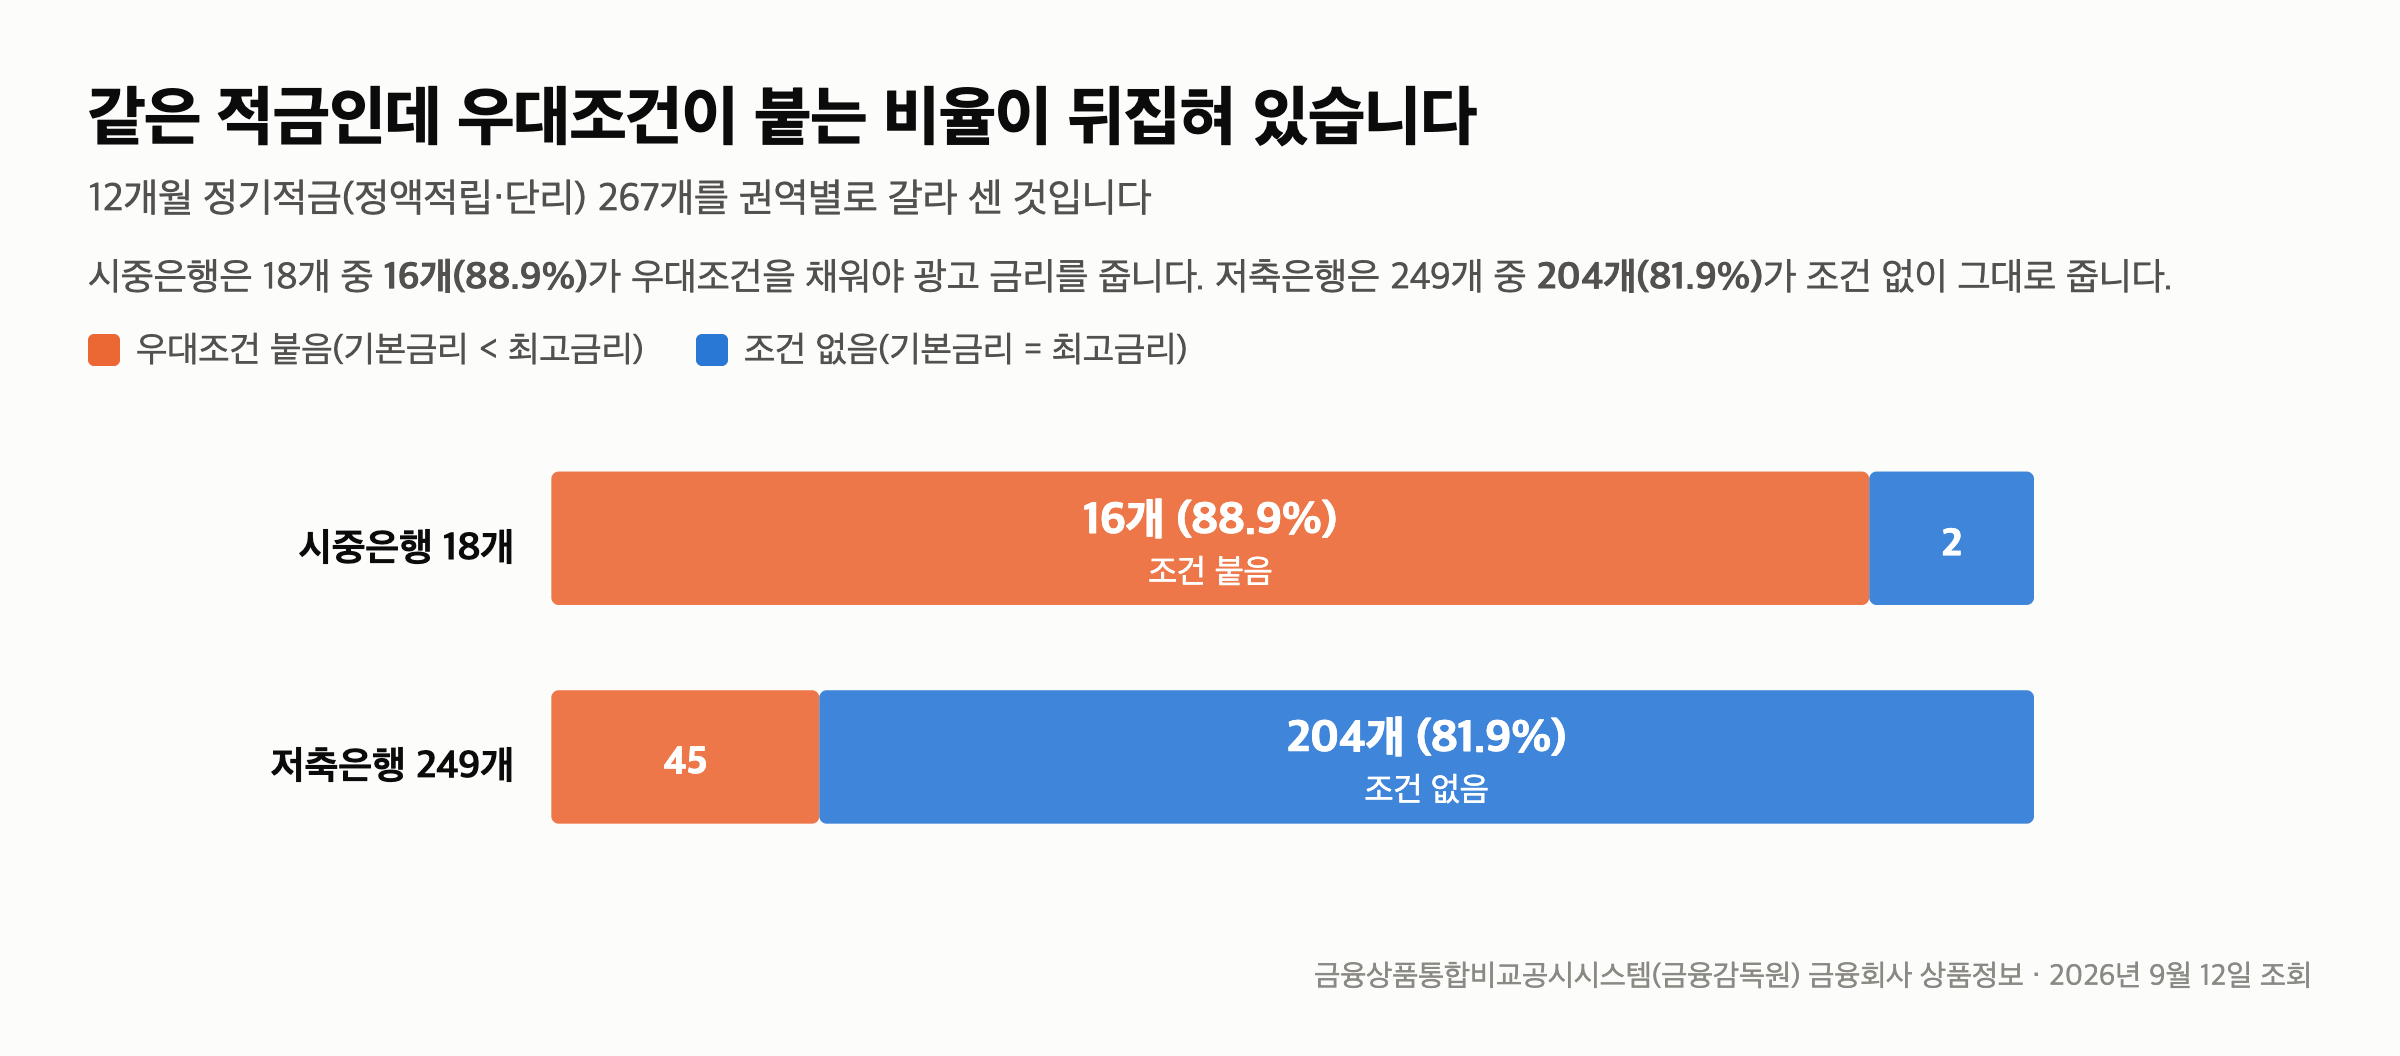
시중은행은 89%가 조건을 붙이고, 저축은행은 82%가 안 붙입니다
기본금리와 최고금리가 다른 상품을 조건 붙음으로, 두 값이 같은 상품을 조건 없음으로 갈라 셌습니다.
시중은행 18개 중 조건이 붙은 게 16개, 88.9%입니다.
조건 없이 주는 건 2개뿐이고, 그 둘에서 가장 높은 금리가 연 3.35%입니다.
저축은행은 249개 중 조건이 붙은 게 45개, 18.1%입니다.
나머지 204개, 81.9%는 조건이 없습니다.
여기부터는 제 해석입니다.
두 권역이 고객을 데려오는 방식이 달라서 생긴 차이로 보입니다.
시중은행은 이미 계좌를 가진 고객이 많으니 카드 실적이나 자동이체처럼 거래를 묶는 조건을 겁니다.
저축은행은 그 거래가 애초에 없으니 금리 자체를 올려 부릅니다.
조건이 얼마나 무거운지는 상품마다 다릅니다.
시중은행에서 격차가 가장 큰 경남은행 오면우대! 하면우대! 정기적금은 기본 1.90%에서 최고 7.00%로, 5.10%p가 조건에 걸려 있습니다.
이 상품의 월 납입 한도는 50만원입니다.
조건 없이 4%대를 주는 48개는 19개 저축은행에 흩어져 있습니다
조건 없이 주는 204개를 금리 층으로 나눠 세면 연 4%대가 48개입니다.
이 48개는 19개 저축은행에 흩어져 있고, 그중 44개는 가입 자격 제한도 걸려 있지 않습니다.
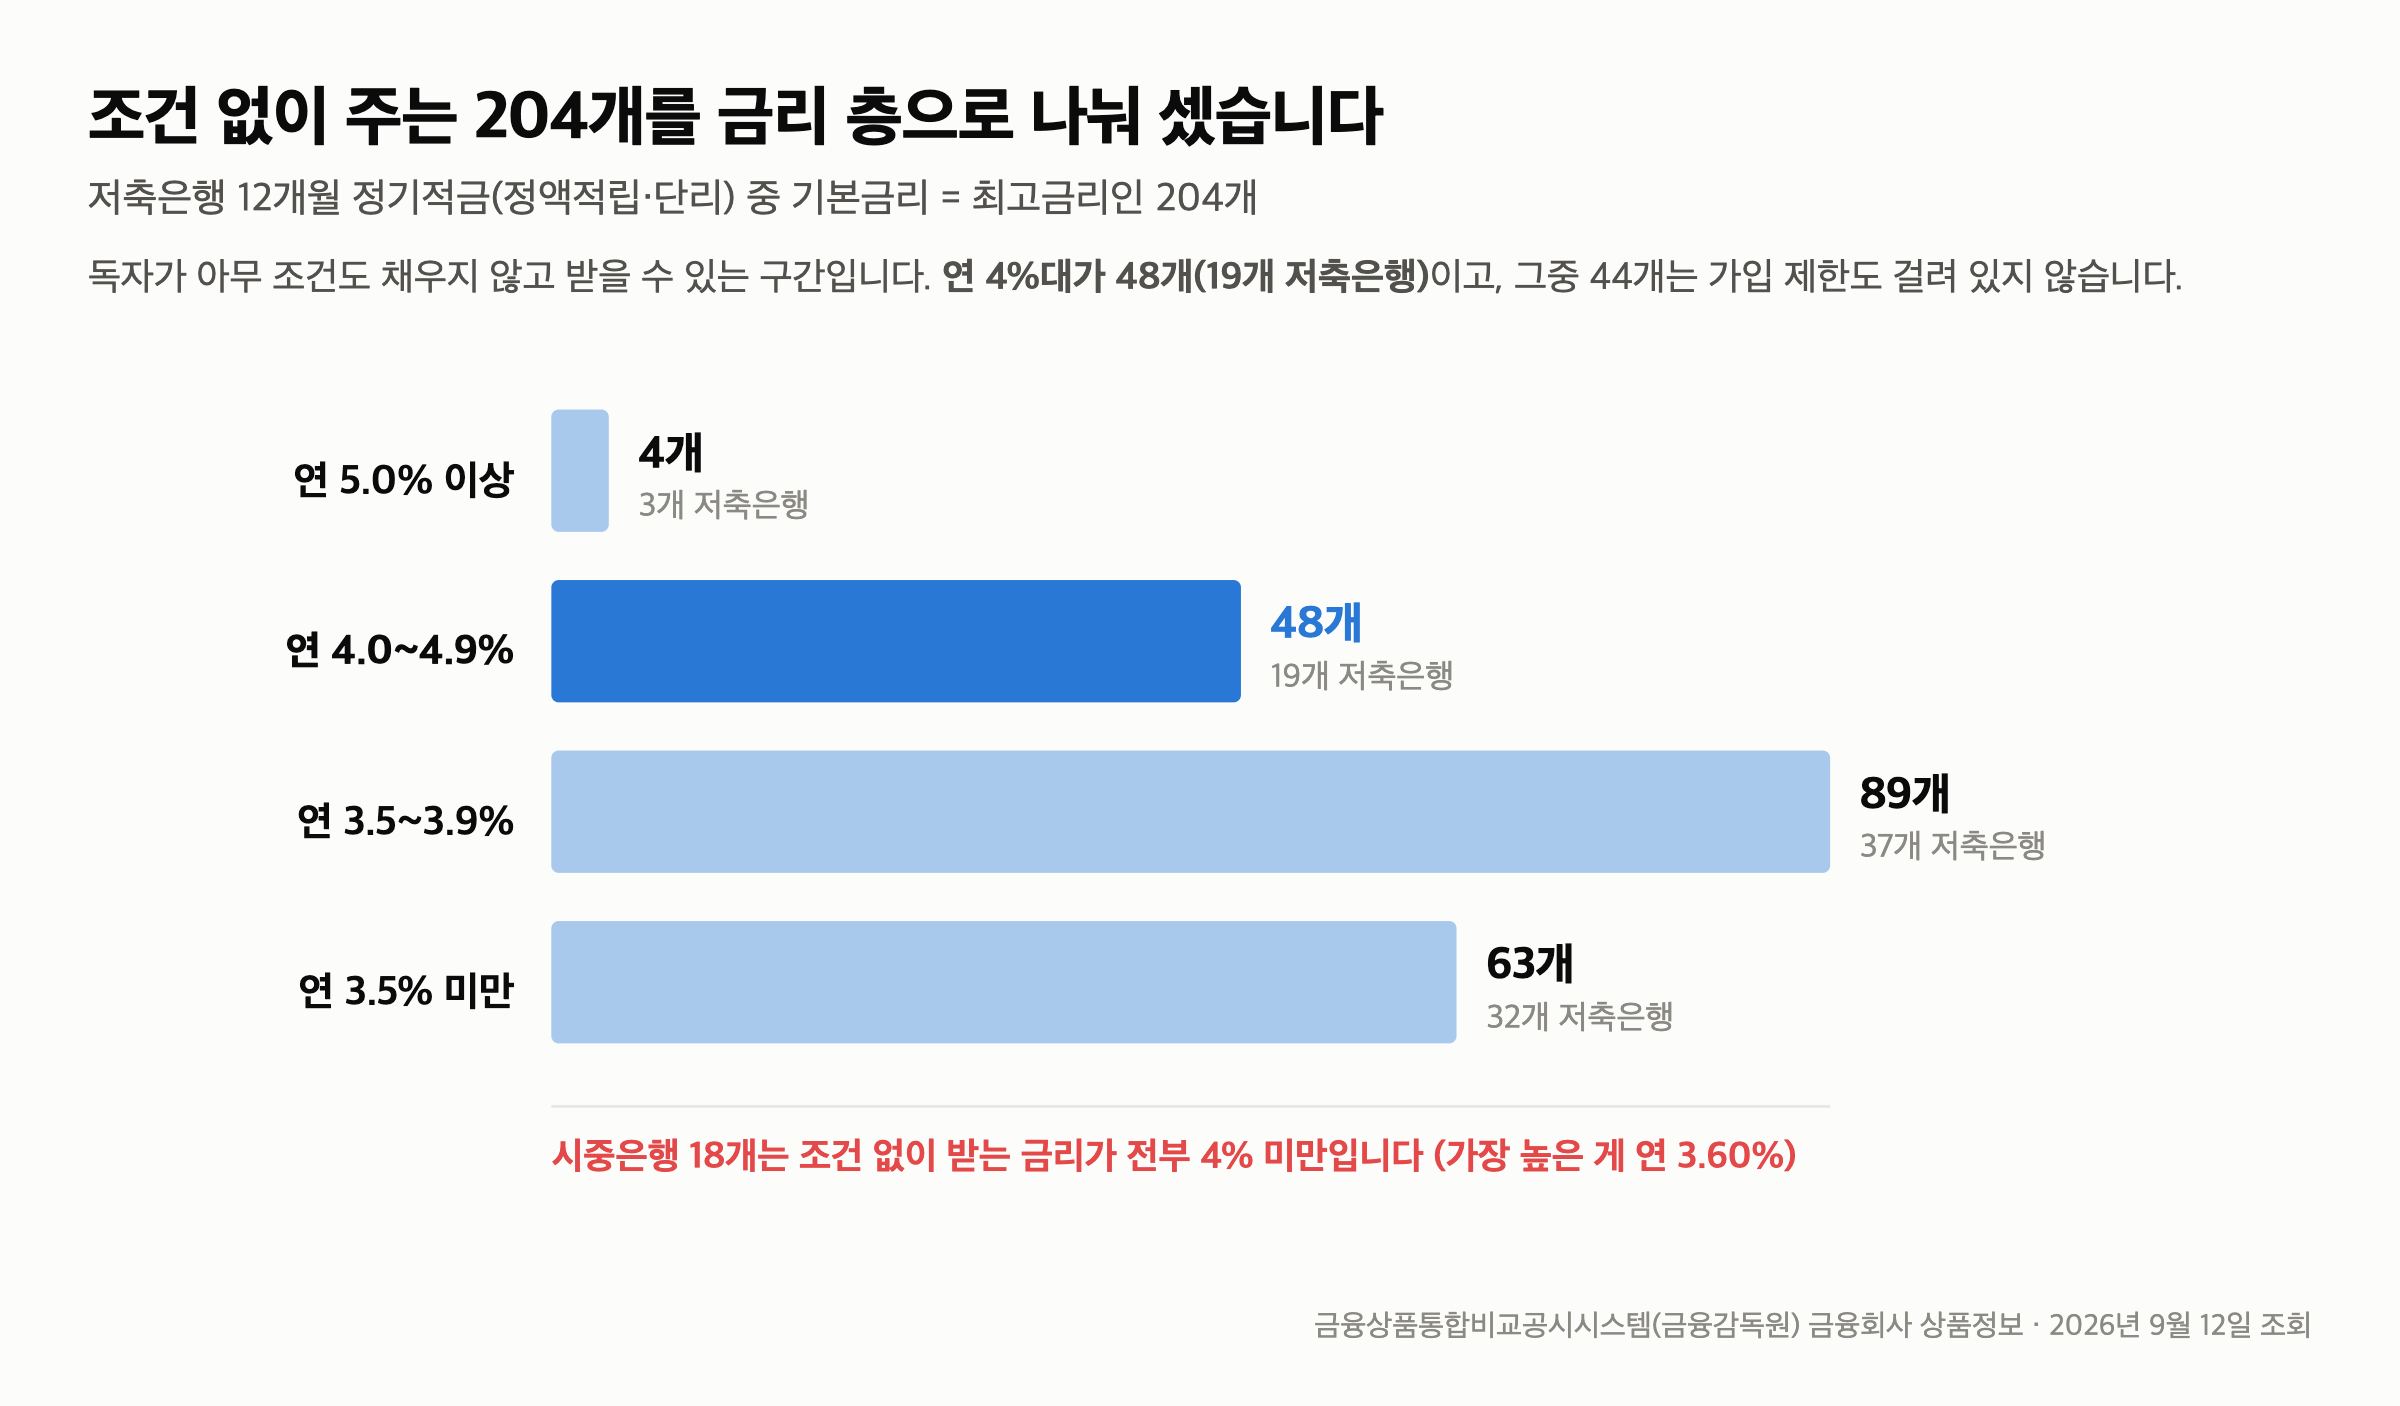
시중은행 18개는 조건을 안 채웠을 때 받는 금리가 전부 4% 미만이고, 가장 높은 게 3.60%입니다.
층 위쪽으로 올라가면 5% 이상이 4개 있는데, 이쪽은 성격이 다릅니다.
5% 이상 4개는 상품 이름이 대상을 가리킵니다.
청주저축은행 단비 정기적금과 펫팸정기적금, 세람저축은행 펫밀리 정기적금, MS저축은행 아이사랑 정기적금입니다.
공시의 우대조건 칸은 비어 있지만, 이름만 봐도 반려동물이나 자녀가 전제로 보입니다.
펫팸정기적금은 천안지점 전용이라고 상품명에 적혀 있습니다.
가입 자격은 해당 저축은행에 직접 확인해야 합니다.
기본금리만 보면 애큐온저축은행 처음만난적금이 6.50%로 더 높지만, 이 상품은 우대조건이 붙어 최고 8.00%까지 가고 월 한도가 20만원입니다.
반면 4.20% 구간은 이름이 그냥 정기적금이고, 공시의 우대조건 칸도 실제로 비어 있습니다.
| 저축은행 | 상품 | 기본금리 |
|---|---|---|
| 참저축은행 | 정기적금 | 4.20% |
| 푸른저축은행 | 푸른 정기적금 | 4.20% |
| 부림저축은행 | 톡톡정기적금(비대면) | 4.20% |
| 청주저축은행 | 단비 정기적금 | 6.00% |
같은 저축은행의 정기예금을 같은 방식으로 센 표는 저축은행 정기예금 금리 비교 — 최고 4.10% 그대로, 조건 없는 4%대는 28개→20개입니다에 있습니다.
월 30만원을 1년 넣으면 이자가 2만원 갈립니다
적금은 1년 만기라도 이자가 원금의 1년치 금리만큼 붙지 않습니다.
첫 달에 넣은 돈은 12개월, 마지막 달에 넣은 돈은 1개월만 계산되기 때문입니다.
월 30만원씩 12개월이면 원금은 360만원인데, 이자 계산의 바탕이 되는 기간은 6.5개월분입니다.
세 가지 금리로 계산했습니다.
이자소득세 15.4%를 뗀 금액입니다.
| 연 금리 | 세후 이자 | 2.73%와 차액 |
|---|---|---|
| 2.73% (시중 중앙값) | 45,036원 | — |
| 3.60% (시중 기본금리 최고) | 59,389원 | +14,353원 |
| 4.20% (저축은행 4%대) | 69,287원 | +24,251원 |
시중은행에서 조건을 안 채웠을 때 가장 높은 3.60%와 저축은행 4.20%의 차이는 9,898원입니다.
360만원을 1년 묶어 두고 만원이 안 되는 차이라면, 통장을 새로 만들 이유로는 약할 수 있습니다.
숫자가 커지는 자리는 조건을 못 채웠을 때입니다.
시중은행 상품을 골랐는데 카드 실적이나 자동이체 조건이 빠지면 기본금리 2%대로 떨어집니다.
그때 차액은 2만원을 넘습니다.
한도도 같이 봐야 합니다.
위 4.20% 상품들은 공시에 월 납입 한도가 적혀 있지 않았습니다.
한도가 적힌 상품 중에는 월 10만원으로 묶인 것도 있고, 한도가 작으면 금리가 높아도 받는 이자의 절대액이 줄어듭니다.
정리 — 다섯 줄
- 12개월 정기적금 267개의 최고금리 중앙값은 두 권역이 똑같이 연 3.70%입니다.
- 조건 없이 받는 기본금리 중앙값은 시중은행 2.73%, 저축은행 3.50%로 0.77%p 갈립니다.
- 시중은행은 18개 중 16개에 우대조건이 붙고, 저축은행은 249개 중 204개가 조건 없이 줍니다.
- 조건 없이 연 4%대를 주는 상품은 저축은행에 48개이고, 시중은행에는 0개입니다.
- 월 30만원 12개월이면 세후 이자가 2.73%에서 45,036원, 4.20%에서 69,287원입니다.
저는 적금을 고를 때 광고 금리를 먼저 보던 습관을 바꿔, 기본금리부터 보고 조건을 채울 수 있는지 따로 판단하기로 했습니다.
다음 편은 9월 14일(월) 저축은행 적금의 월 납입 한도를 셉니다.
금리가 높아도 한도가 작으면 이자의 절대액이 어떻게 줄어드는지 같은 267개로 계산합니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
이어서 볼 글
https://blog.naver.com/devarchi33/224400468000
이 글은 투자 권유가 아닙니다. 금리는 금융상품통합비교공시시스템(금융감독원) 금융회사 상품정보를 2026년 9월 12일에 조회한 값이며, 12개월 만기·정액적립식·단리로 좁혔습니다. 공시는 월 단위로 갱신되므로 실제 가입 시점의 금리와 다를 수 있고, 우대조건과 가입 자격·납입 한도는 해당 금융회사에 확인해야 합니다. 저축은행 예금자보호는 원금과 이자를 합해 1인당 1억원까지입니다.