ISA 계좌 예금은 정기예금을 ISA 안에 담는 방식입니다.
금리는 같고, 세금만 달라집니다.
확인한 자료는 국가법령정보센터의 조세특례제한법 제91조의18 원문이고, 확인한 날은 2026년 9월 12일입니다.
2,000만원을 연 3.6%로 3년 두었다고 놓고 계산했습니다.
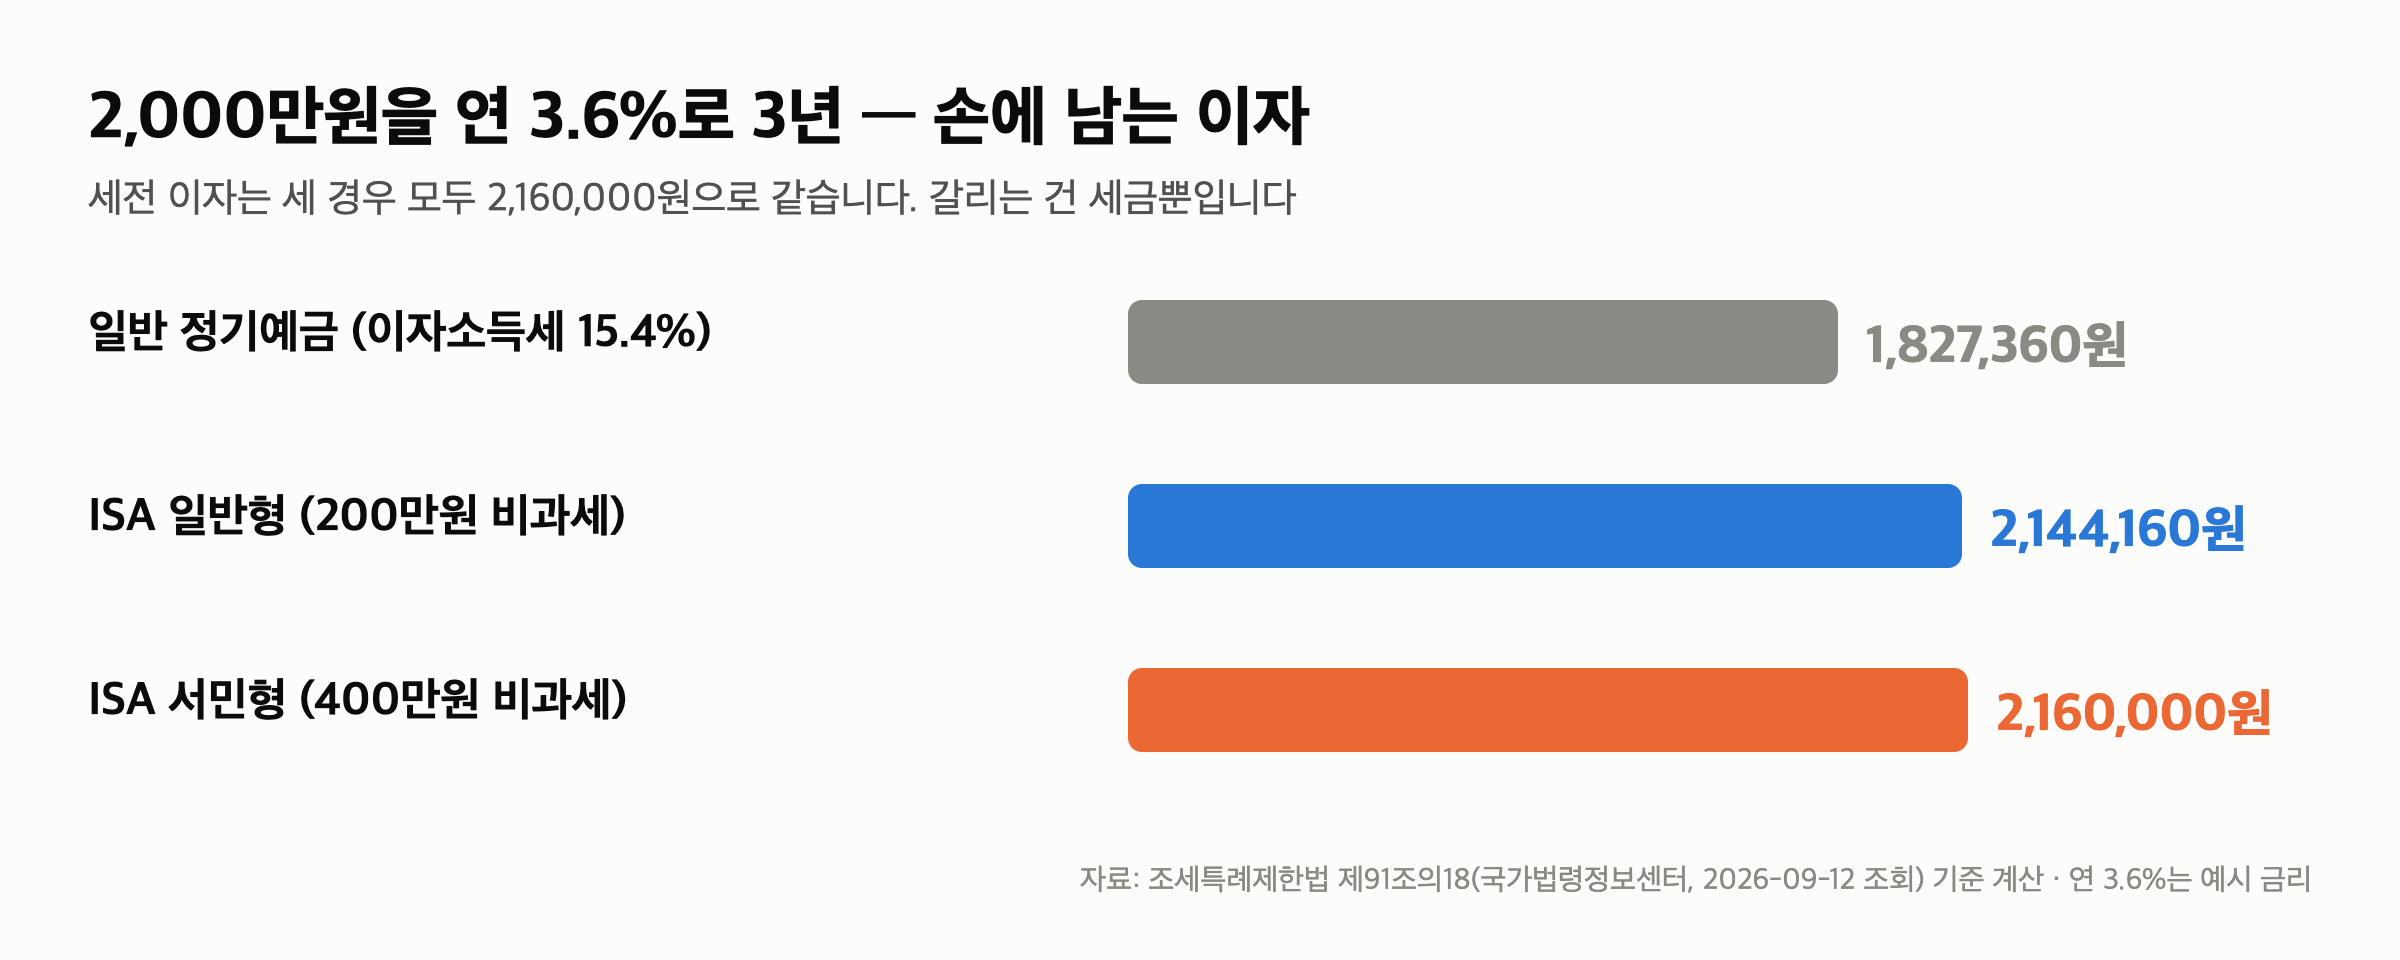
세전 이자는 2,160,000원으로 같습니다. 일반 예금은 세후 1,827,360원, ISA 일반형은 2,144,160원입니다.
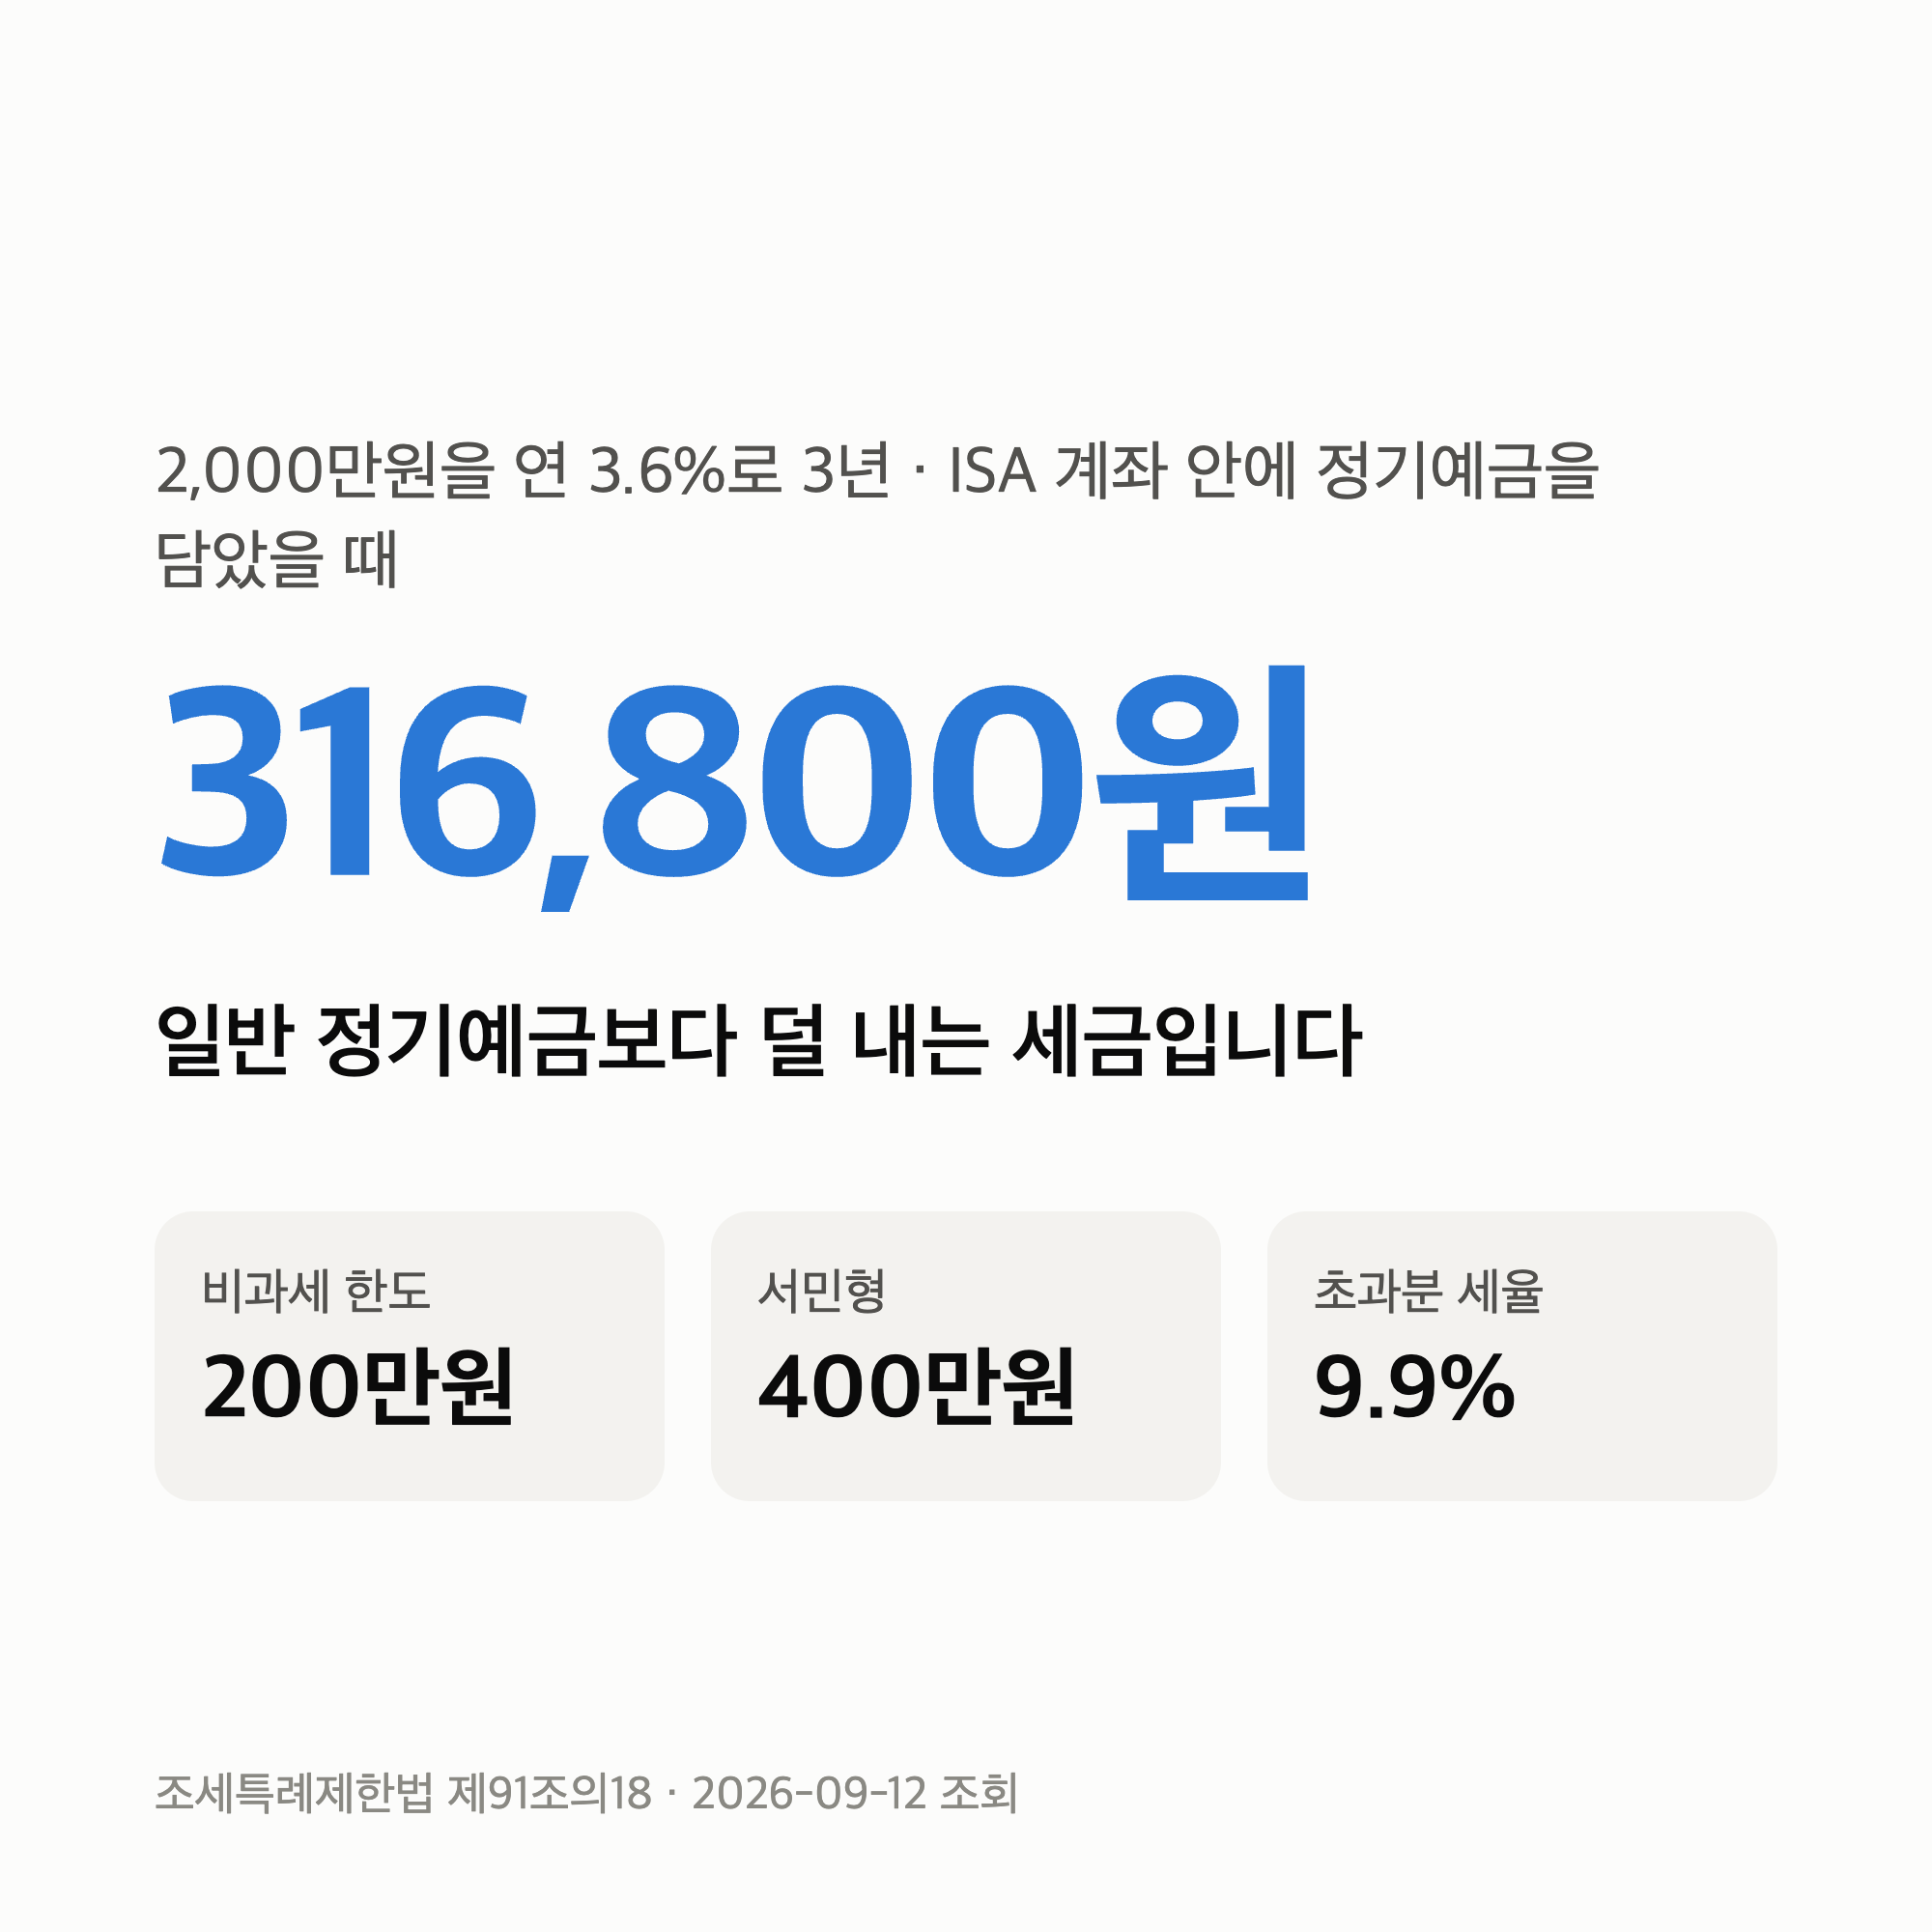
ISA 계좌 예금은 이자에 붙는 세금이 다릅니다
일반 정기예금은 이자에 15.4%가 붙습니다.
ISA는 계약기간 동안 쌓인 이자를 모아 한도까지 비과세하고, 넘는 부분만 9.9%로 뗍니다.
세율 계단을 상품별로 본 글은 ISA 연금저축 IRP 차이 — 3년이면 445만원과 37만원에 있습니다.
세 경우의 세전 이자는 모두 같습니다.
일반 정기예금
2,160,000원 → 세후 1,827,360원
ISA 일반형 (비과세 200만원)
초과분 160,000원에만 9.9% → 세후 2,144,160원
ISA 서민형 (비과세 400만원)
3년 이자가 한도 안이라 전액 비과세 → 세후 2,160,000원
일반형이면 316,800원, 서민형이면 332,640원을 덜 냅니다.
비과세 한도는 해마다가 아니라 계약기간 전체입니다
여기서 오해하기 쉬운 지점이 있습니다.
200만원·400만원은 1년치 한도가 아니라 계약기간 동안 쌓인 이자의 총 한도입니다.
3년 동안 이자가 216만원 나왔다면, 일반형은 200만원까지만 비과세이고 남은 16만원에 9.9%가 붙습니다.
서민형 400만원이 되는 조건
직전 과세기간 총급여 5,000만원 이하 또는 종합소득금액 3,800만원 이하
그 외
200만원
초과분 세율
9% 원천징수에 지방소득세를 더해 9.9%, 종합소득에는 합산하지 않습니다
한 번에 다 넣을 수는 없습니다
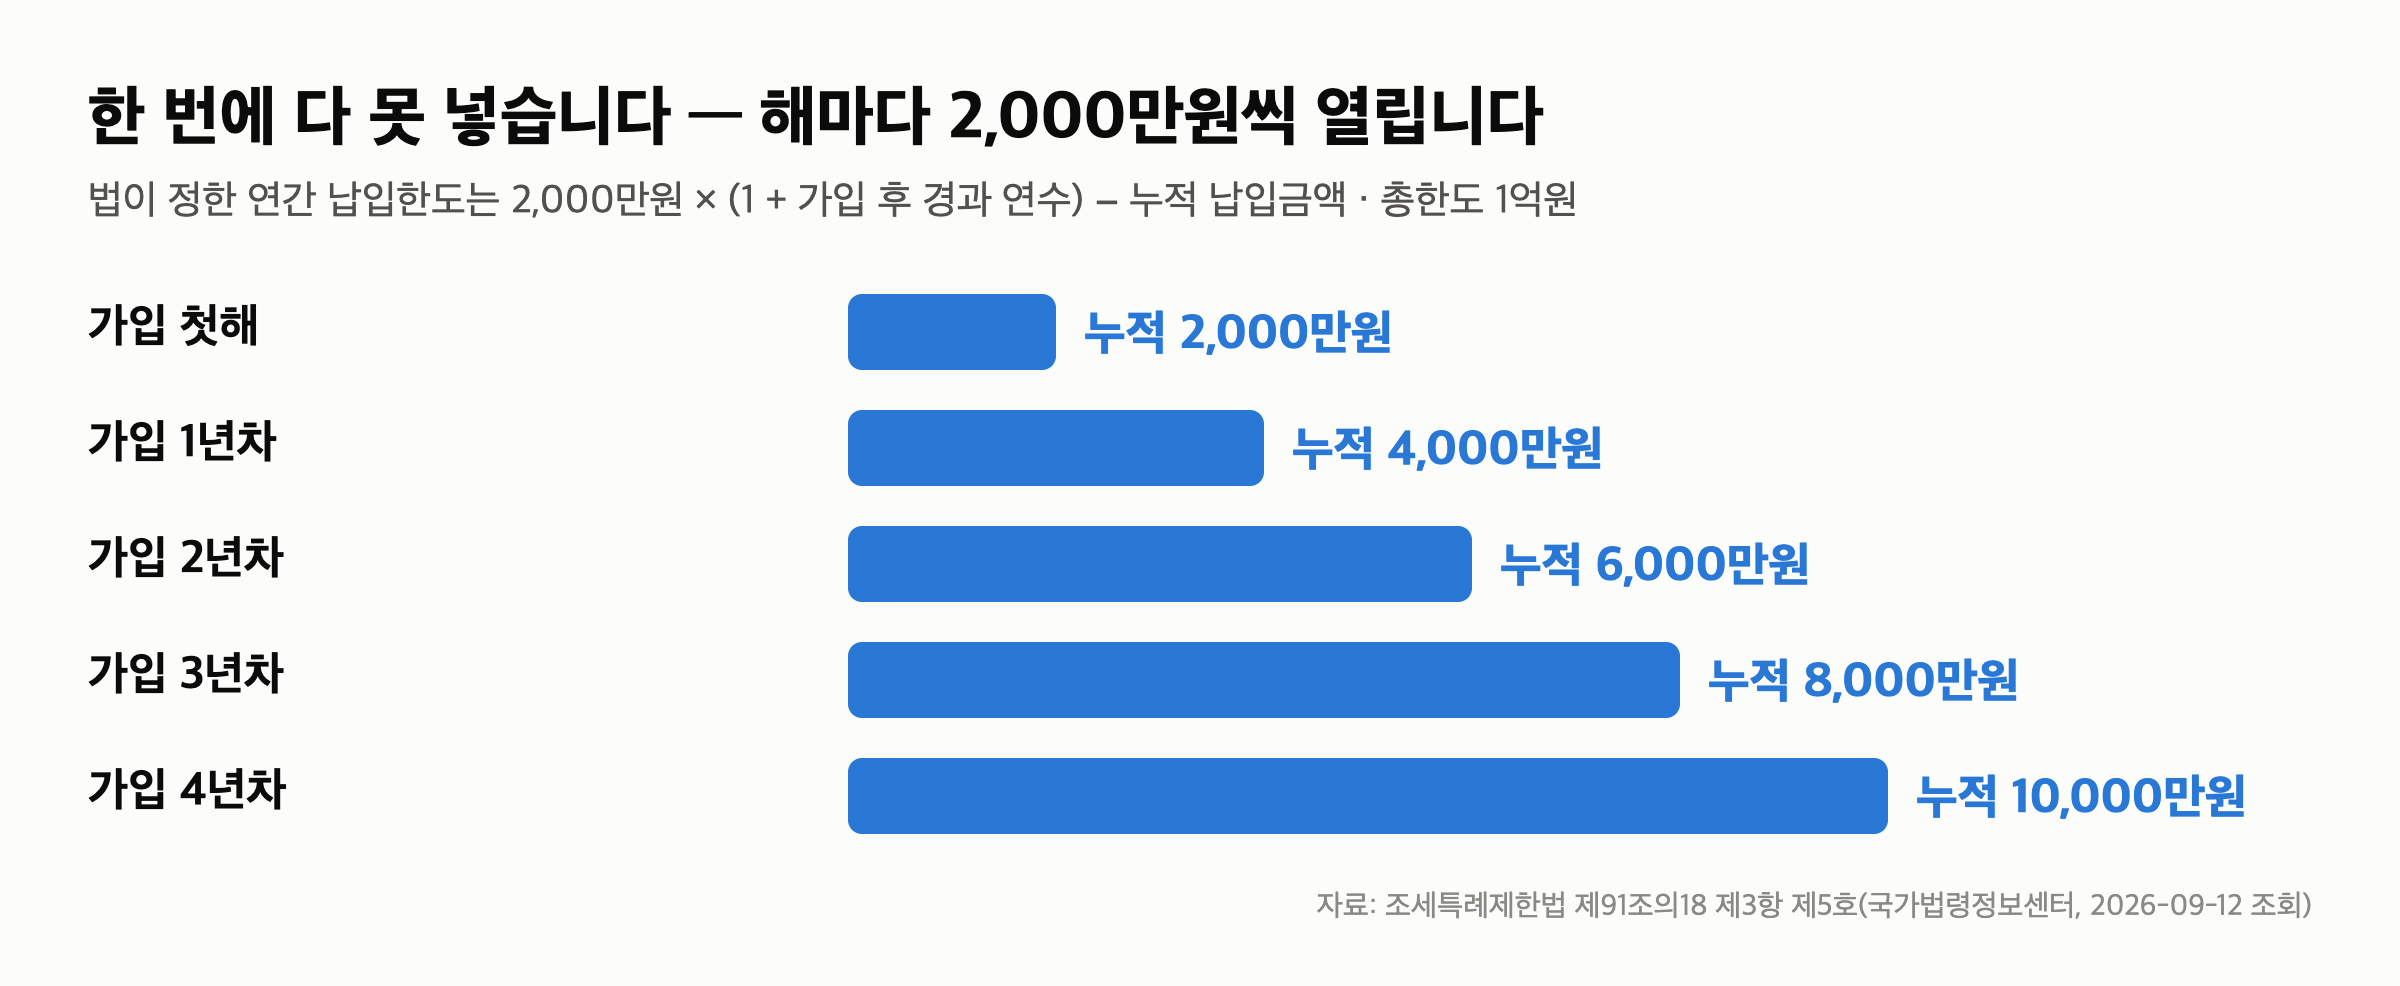
법이 정한 연간 납입한도는 이렇습니다.
2천만원 × [1 + 가입 후 경과한 연수(경과한 연수가 4년 이상인 경우에는 4년으로 한다)] − 누적 납입금액
첫해에 넣을 수 있는 돈은 2,000만원입니다.
한 해 지나면 누적 4,000만원까지, 4년차부터는 누적 1억원이 총한도입니다.
그래서 3,000만원을 ISA 예금에 넣으려면 두 해에 나눠 넣어야 합니다.
계약기간은 3년 이상이어야 하고, 계좌는 1인당 1개만 가질 수 있습니다.
그래서 누가 유리한가
여기부터는 제 해석입니다.
목돈을 3년 이상 둘 수 있는 사람
세금 차이가 그대로 남습니다
중간에 빼야 할 수도 있는 사람
3년을 못 채우면 세제 혜택이 사라지므로 일반 예금이 마음 편합니다
총급여 5,000만원 이하인 사람
서민형 400만원 한도라 이자가 웬만큼 나와도 전액 비과세입니다
ISA 안에 담는 예금의 금리는 취급하는 금융사마다 다르므로, 가입 전에 같은 기간 일반 예금 금리와 나란히 비교해야 합니다.
세금을 316,800원 아껴도 금리가 0.5%p 낮으면 남는 게 없습니다.
정리 — 다섯 줄
- 2,000만원을 연 3.6%로 3년 두면 세전 이자는 2,160,000원으로 어디에 넣든 같습니다.
- 일반 정기예금은 15.4%를 떼어 세후 1,827,360원입니다.
- ISA 일반형은 200만원까지 비과세, 초과 160,000원에만 9.9%가 붙어 세후 2,144,160원입니다.
- 차이는 일반형 316,800원, 서민형(총급여 5,000만원 이하) 332,640원입니다.
- 연간 납입한도는 2,000만원 × (1 + 경과 연수) − 누적 납입금액이고 총한도는 1억원, 계약기간은 3년 이상입니다.
저는 3년 동안 건드리지 않을 돈만 ISA 예금으로 옮기기로 했습니다.
다음 편은 9월 14일(월) 신잔액 코픽스입니다 — 내 대출이 어느 코픽스를 쓰는지 확인하는 법을 보겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
이어서 볼 글
이 글은 특정 상품 추천이 아닙니다. 비과세 한도·세율·납입한도·계약기간은 국가법령정보센터의 조세특례제한법 제91조의18 원문을 2026년 9월 12일에 조회한 내용입니다. 초과분 9.9%는 법에 적힌 원천징수세율 9%에 지방소득세를 더한 값입니다. 연 3.6%는 계산을 위한 예시 금리이며, ISA 안에서 취급하는 예금의 실제 금리와 가입 조건은 금융사마다 다릅니다.
업데이트 · 세법이 개정되면 같은 조문을 다시 조회해 붙이겠습니다.