토스뱅크 정기예금은 이자를 가입 당일에 먼저 줍니다.
1,000만원을 12개월 맡기면 그날 360,000원이 들어옵니다.
확인한 자료는 토스뱅크 상품안내 화면과 전국은행연합회 공시이고, 두 화면 모두 기준일이 2026년 9월 12일입니다.
먼저 받는 대신 금리를 깎는지가 이 글의 질문이었습니다.
12개월 3.60%, 1,000만원이면 세전 360,000원입니다. 만기지급식으로 계산한 금액과 같습니다.
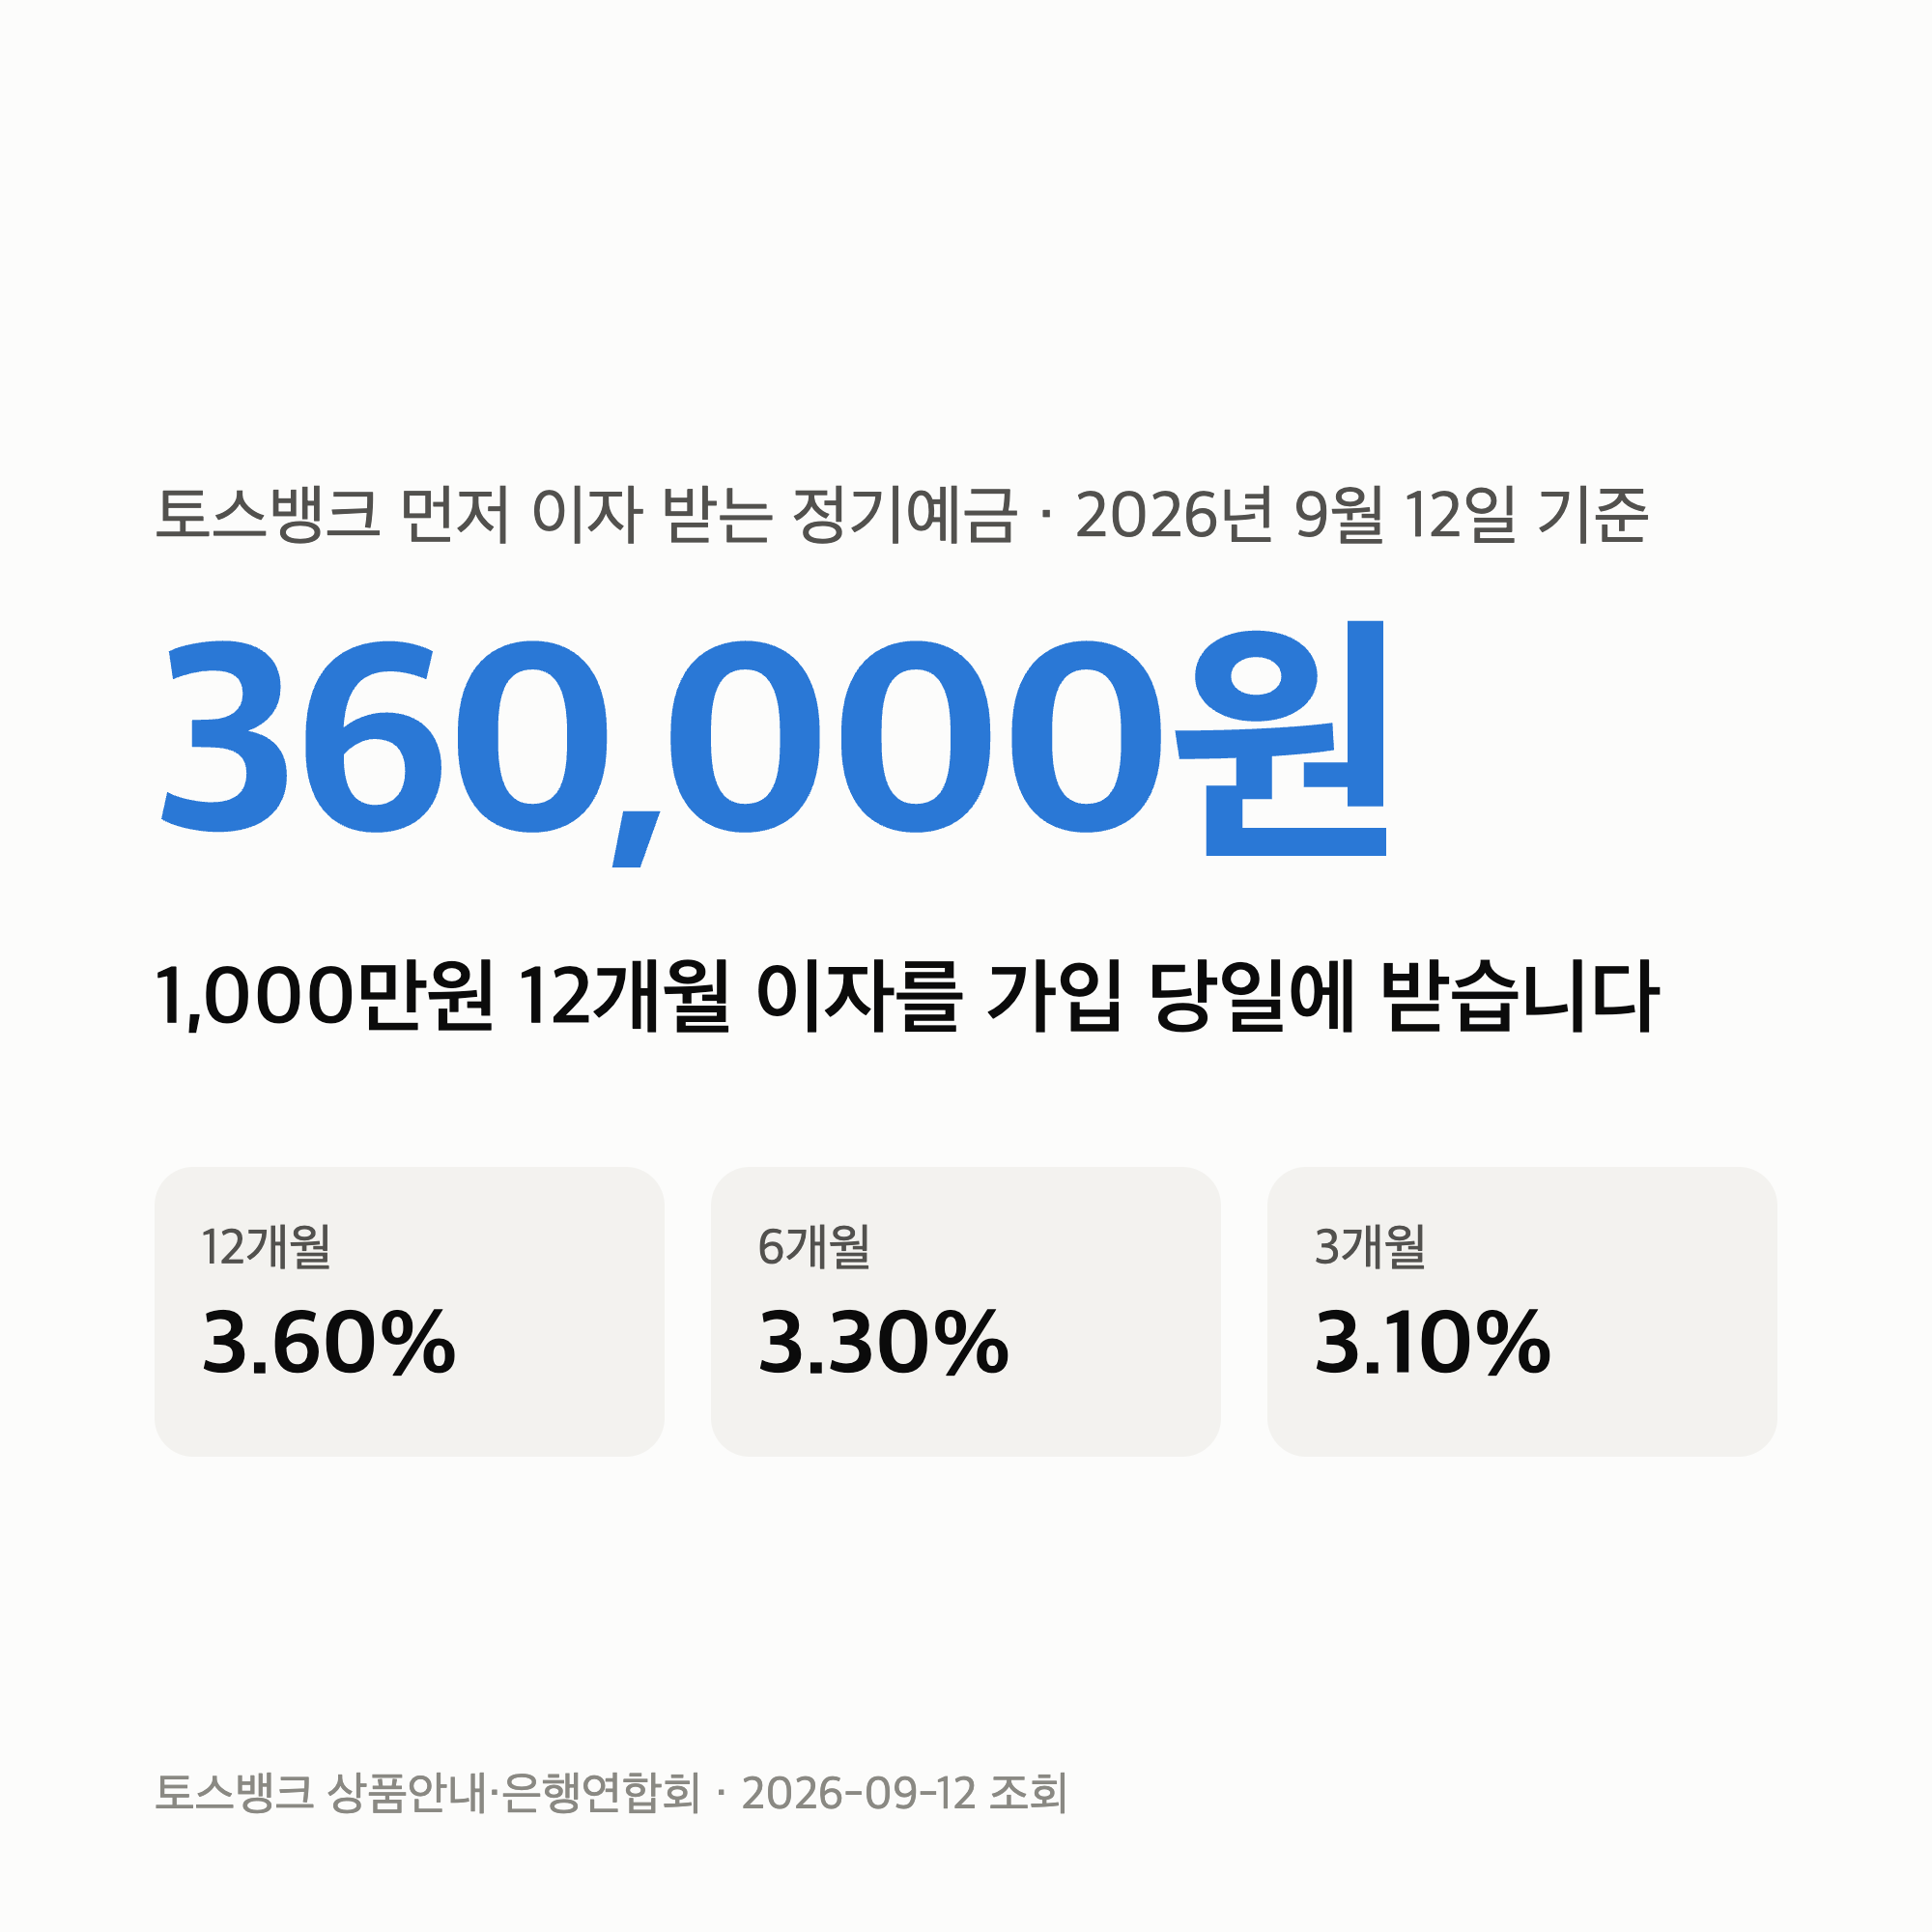
토스뱅크 정기예금 금리는 깎이지 않았습니다
선이자를 주는 상품은 보통 이자를 할인해서 줍니다.
먼저 주는 만큼 은행이 손해를 보기 때문입니다.
그런데 토스뱅크 화면에 적힌 예시는 이렇습니다.
1,000만원 · 12개월
세전 360,000원 (= 1,000만원 × 3.60%)
1,000만원 · 6개월
세전 163,643원 (3.30% × 181일)
1,000만원 · 3개월
세전 77,287원 (3.10% × 91일)
12개월 금액은 원금에 금리를 그대로 곱한 값입니다.
할인이 없습니다.
세금은 받을 때가 아니라 해지할 때 뗍니다
상품 화면에 이렇게 적혀 있습니다.
이 예금의 원천징수 시점은 이자를 받은 날이 아닌 예금이 해지된 날로, 예금을 해지할 때 원금에서 세금이 제외돼요.
그래서 가입 당일 통장에 들어오는 돈은 세금을 떼지 않은 360,000원 전액입니다.
1년 뒤 해지할 때 원금 1,000만원에서 이자소득세 55,440원을 뺀 9,944,560원이 돌아옵니다.
세후로 따지면 만기지급식과 똑같은 304,560원입니다.
다른 건 받는 시점 하나입니다.
같은 금리라면 1년 먼저 받는 값만큼 이득입니다
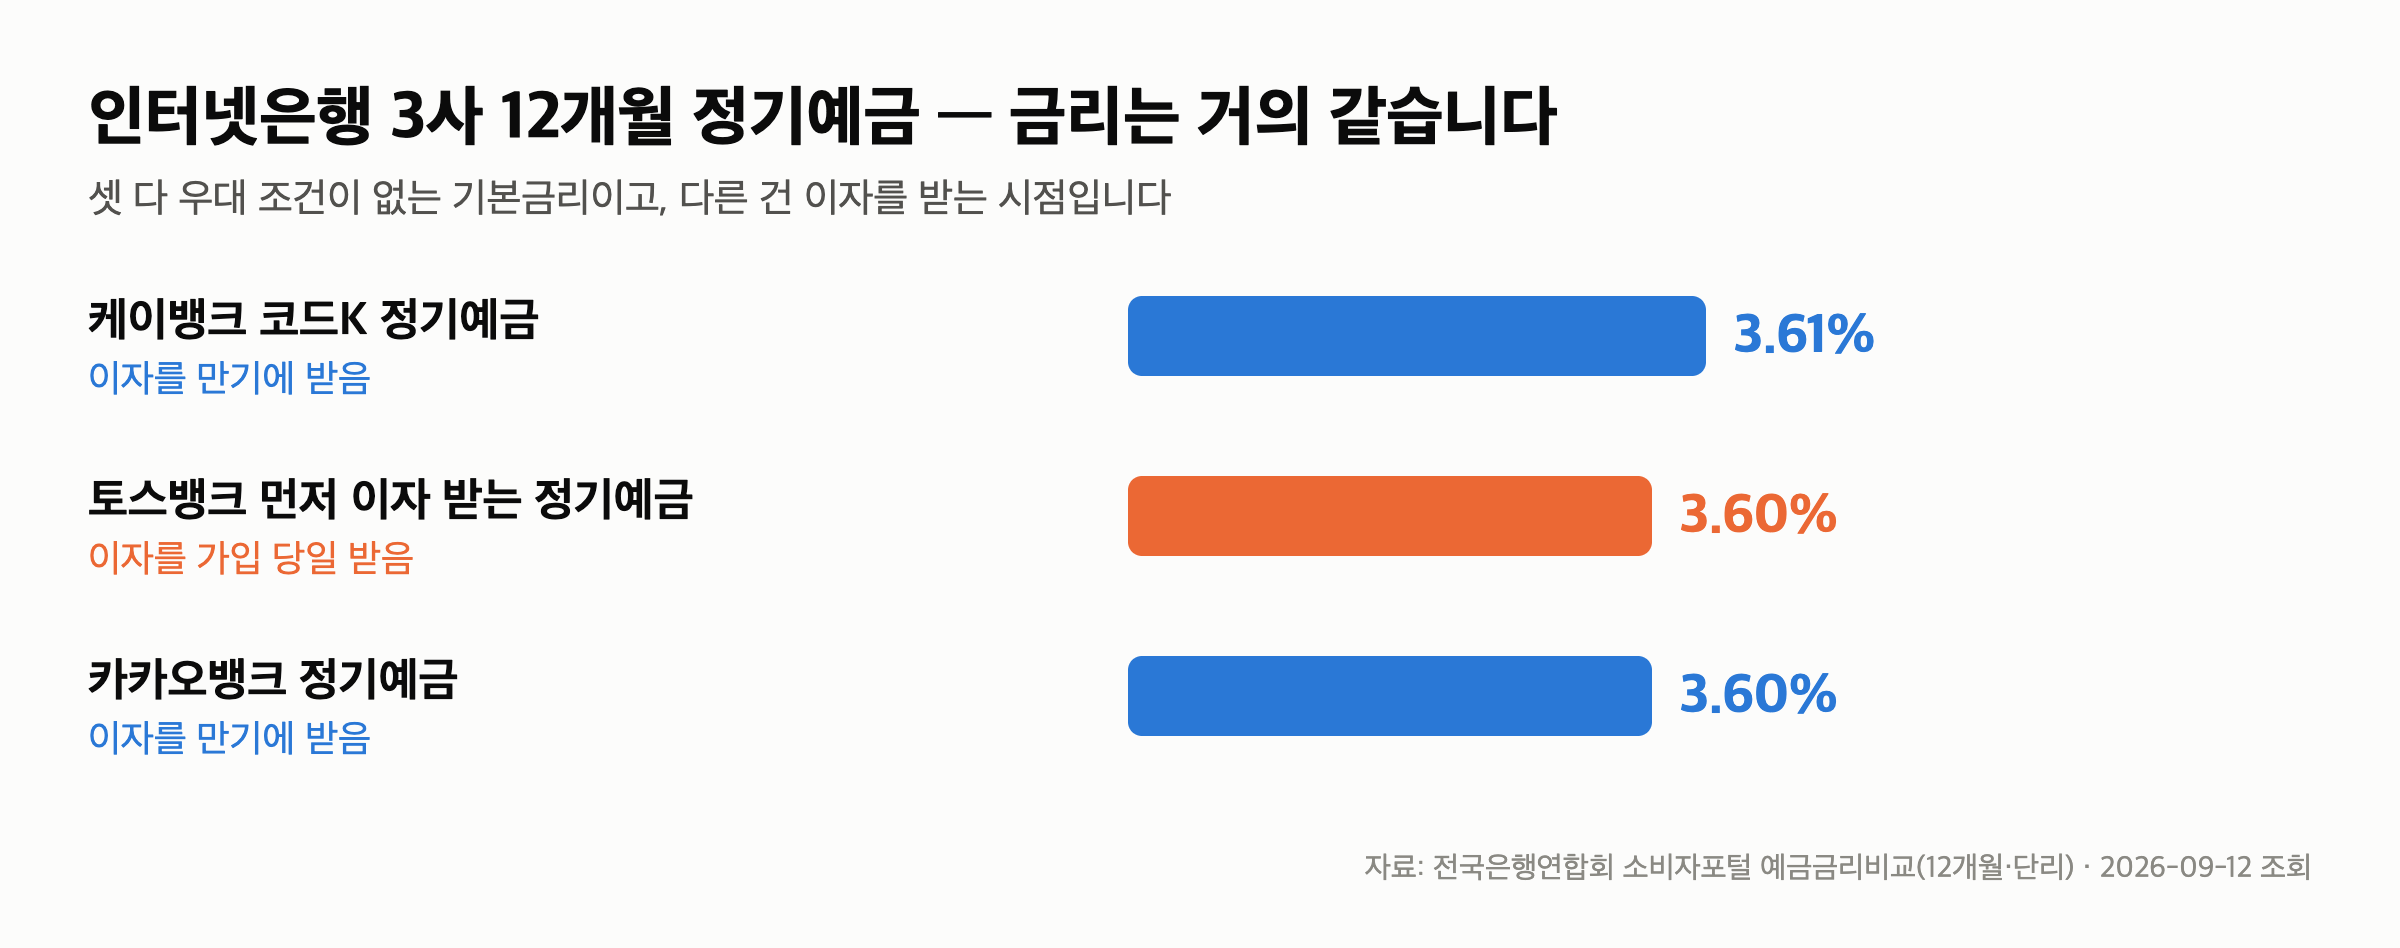
인터넷은행 세 곳의 12개월 금리를 나란히 놓으면 이렇습니다.
같은 날 은행 37개를 전수로 잰 표는 정기예금 금리 변동 3주차 — 최고 3.85% 그대로에 있습니다.
케이뱅크가 3.61%로 0.01%p 높고, 토스뱅크와 카카오뱅크가 3.60%로 같습니다.
셋 다 우대 조건이 없는 기본금리입니다.
차이는 토스뱅크만 이자를 1년 먼저 준다는 점입니다.
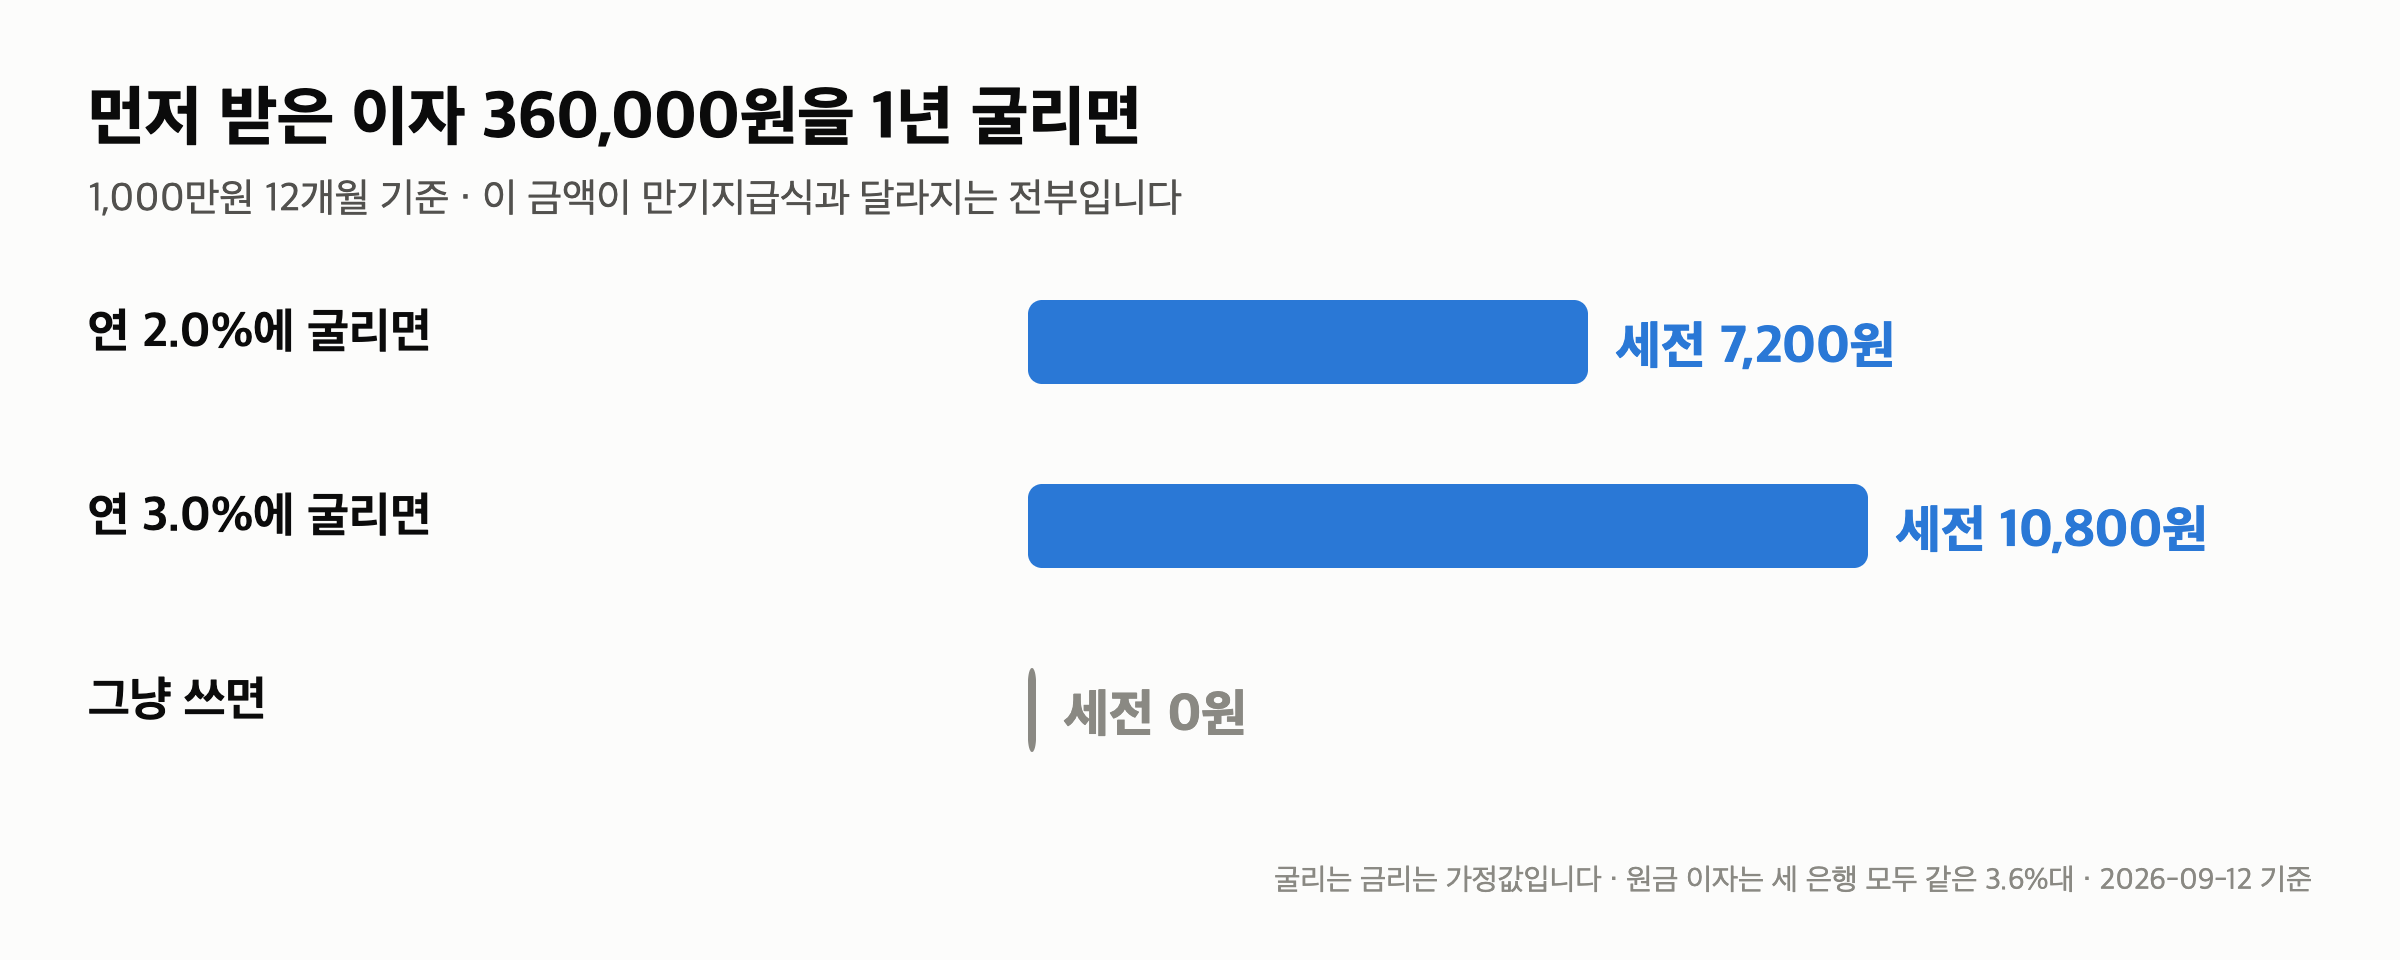
먼저 받은 360,000원을 어디에 두느냐가 그 차이의 크기를 정합니다.
연 2.0%짜리 통장에 1년
세전 7,200원 · 세후 6,091원
연 3.0%짜리 통장에 1년
세전 10,800원 · 세후 9,137원
여기부터는 제 해석입니다 — 금리가 0.01%p 낮은 대신 이자를 1년 먼저 받는 구조라, 그 돈을 놀리지 않는다면 토스뱅크 쪽이 조금 앞섭니다.
반대로 받은 이자를 그냥 써 버린다면 남는 건 같습니다.
중도해지하면 받은 이자를 돌려줍니다
먼저 받는 구조에는 짝이 되는 조건이 있습니다.
중도해지
가입일에 받은 이자를 차감한 뒤 세후 중도해지 이자를 포함해 입금됩니다
잔액증명서
만기일 전까지는 원금에서 먼저 받은 이자를 뺀 잔액이 표시됩니다
중도해지 금리
1개월 이하 연 0.10%, 3개월 이하 연 0.30%, 그 뒤로는 기본금리의 50~90%입니다
만기까지 둘 자신이 없다면 먼저 받은 이자는 쓰지 않는 편이 안전합니다.
가입 금액은 100만원에서 10억원까지이고, 비과세종합저축으로도 가입할 수 있습니다.
정리 — 다섯 줄
- 토스뱅크 먼저 이자 받는 정기예금의 12개월 금리는 3.60%이고, 1,000만원이면 가입 당일 세전 360,000원을 받습니다.
- 선이자인데 할인이 없어, 만기지급식으로 계산한 금액과 같습니다.
- 세금은 이자를 받을 때가 아니라 해지할 때 원금에서 빠지므로 세후 이자는 304,560원으로 같습니다.
- 같은 날 카카오뱅크도 3.60%, 케이뱅크 코드K는 3.61%이며 셋 다 우대 조건이 없습니다.
- 먼저 받은 360,000원을 연 2%에 굴리면 세후 6,091원, 연 3%면 9,137원이 더 생깁니다.
저는 먼저 받는 이자를 따로 떼어 두고 만기까지 건드리지 않기로 했습니다.
다음 편은 9월 14일(월) ISA 계좌 예금입니다 — 같은 3,000만원을 일반 예금과 ISA 안에 넣었을 때 세후가 얼마나 갈리는지 보겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
이어서 볼 글
이 글은 특정 상품 추천이 아닙니다. 토스뱅크 금리·지급 방식·중도해지 조건은 토스뱅크 「먼저 이자 받는 정기예금」 상품안내 화면(화면 기준일 2026.09.12.)에서, 은행 간 비교 금리는 전국은행연합회 소비자포털 예금금리비교(12개월·단리, 같은 날 조회)에서 가져왔습니다. 먼저 받은 이자를 굴릴 때 쓴 연 2%·3%는 계산을 위한 가정값이며 실제 수익률은 어디에 두느냐에 따라 다릅니다. 세후 금액은 이자소득세 15.4% 기준입니다.
업데이트 · 금리가 바뀌면 같은 화면을 다시 조회해 붙이겠습니다.