저축은행 예금자보호는 1억원까지입니다.
그 한도 안이라도, 금리 순위와 건전성 순위는 같지 않습니다.
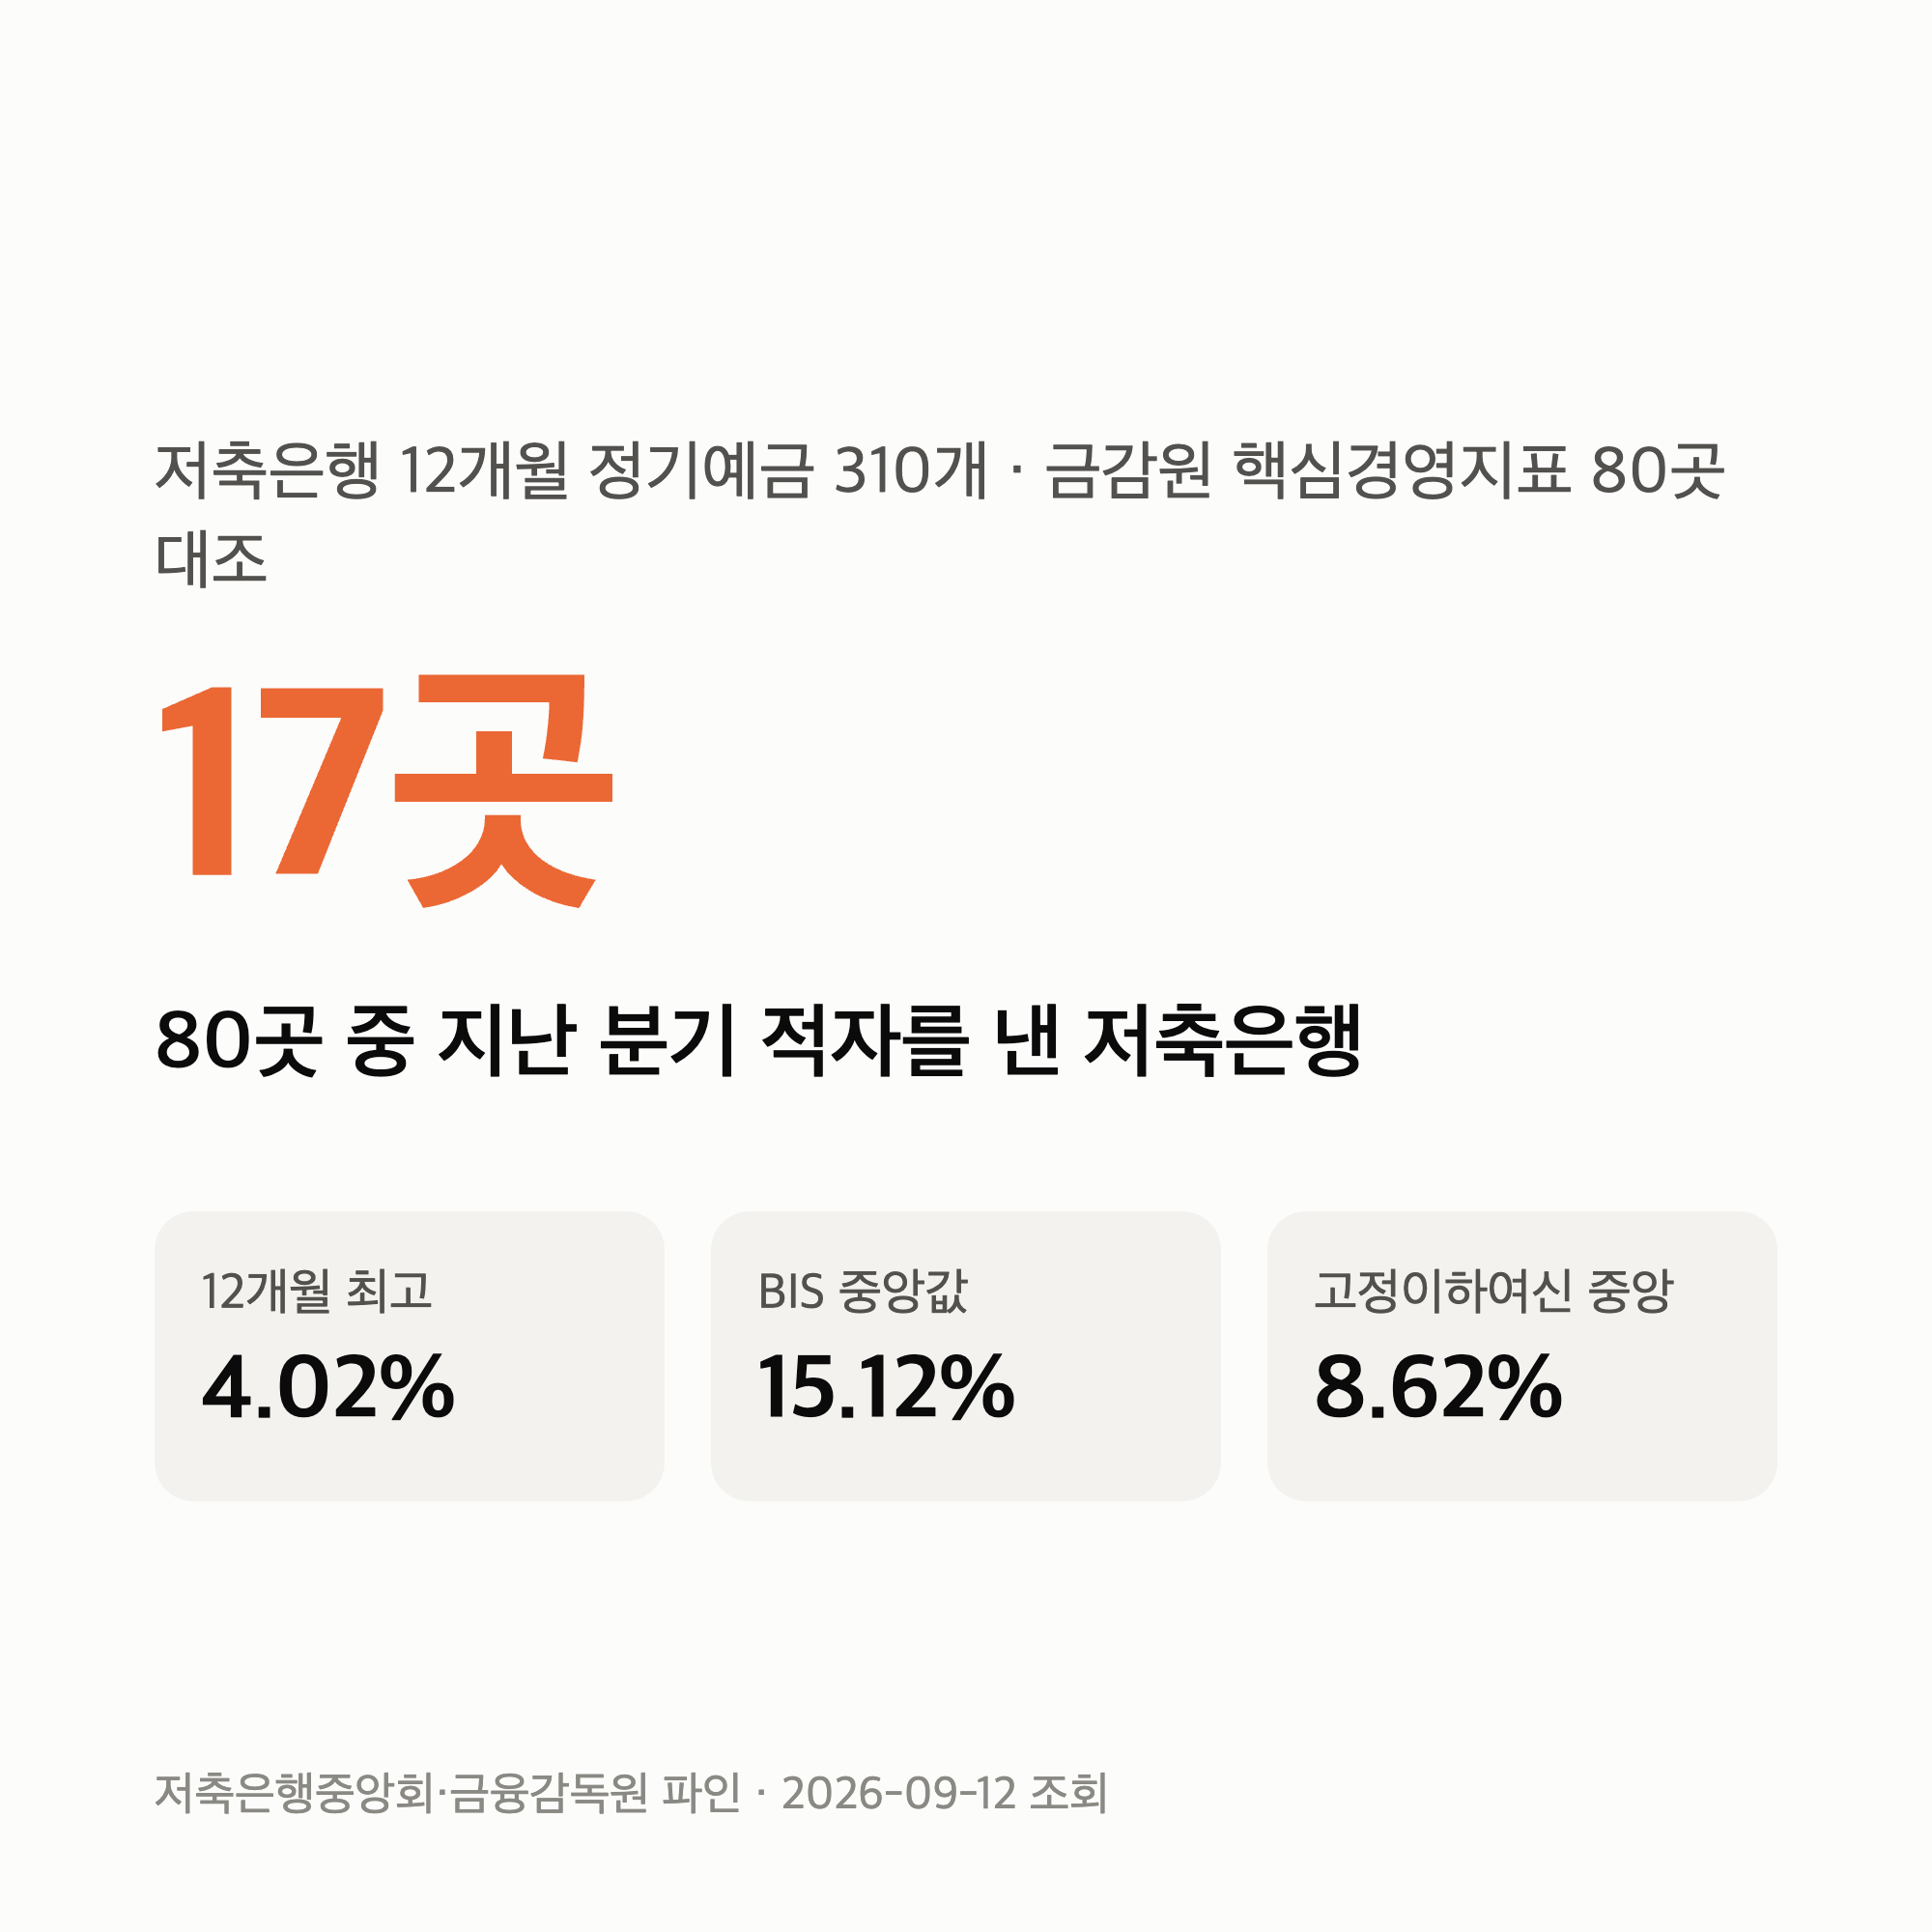
저축은행중앙회의 12개월 정기예금 310개와 금융감독원이 공시한 저축은행 80곳의 경영지표를 같이 놓고 봤습니다.
금리는 2026년 9월 12일 조회분이고, 경영지표는 2026년 3월 31일 기준입니다.
12개월 최고금리는 참저축은행 4.02%였습니다. 그 회사의 2025년 ROA는 -1.89%였습니다.
저축은행 예금자보호 한도부터 정리하면
원금과 이자를 합쳐 한 저축은행당 1억원까지 보호됩니다.
은행과 별도 한도이고, 저축은행끼리도 회사가 다르면 각각 1억원입니다.
한도 안에 넣는다면 그 저축은행이 무너져도 원리금을 돌려받습니다.
그래서 1억 이하 예금자에게 건전성은 “돈을 잃느냐"가 아니라 **“언제 돌려받느냐”**의 문제입니다.
파산하면 가지급금이 나오기까지 시간이 걸리고, 그 사이 약정 이자는 멈춥니다.
금리가 높은 쪽이 연체율도 높았습니다
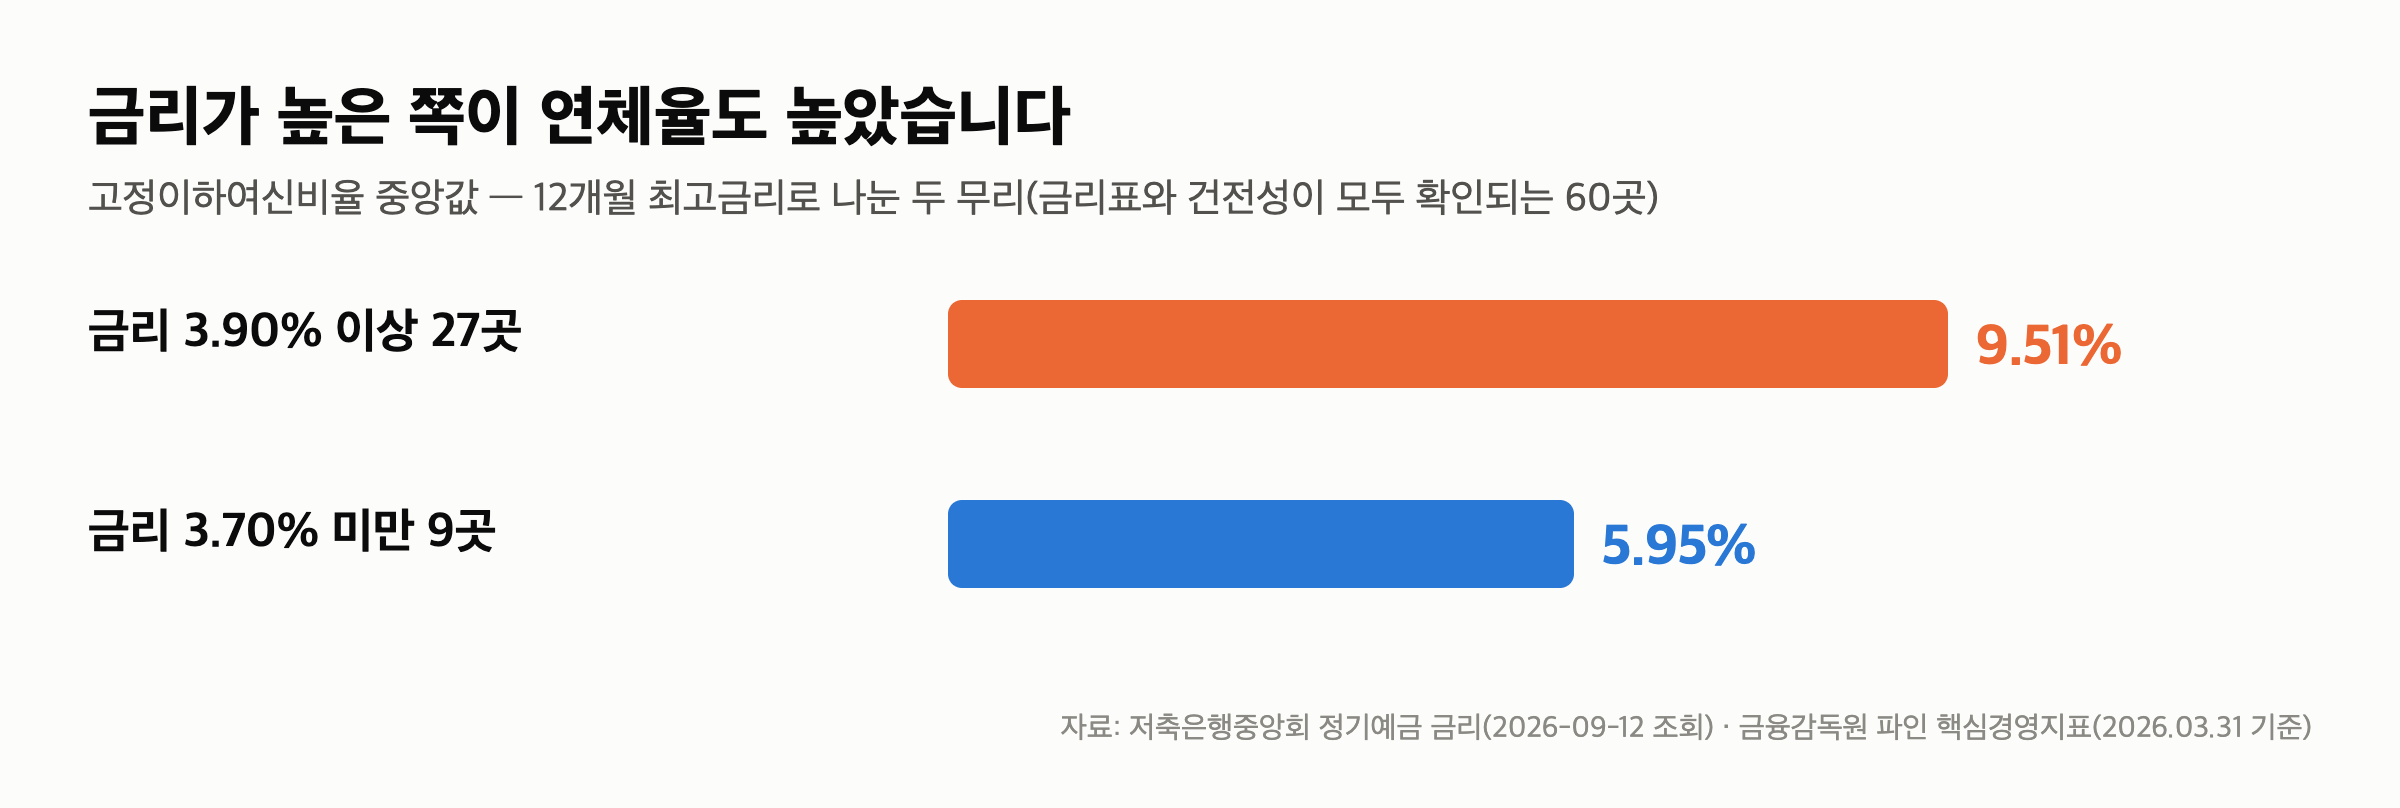
금리표와 경영지표가 모두 있는 60곳을 최고금리로 갈라 봤습니다.
금리 쪽만 따로 본 표는 저축은행 정기예금 금리 비교 — 최고 4.10% 그대로에 있습니다.
같은 날 기준 저축은행 12개월 평균금리는 3.73%, 최고우대금리 중앙값은 3.80%였습니다.
금리 3.90% 이상 27곳
고정이하여신비율 중앙값 9.51%
금리 3.70% 미만 9곳
고정이하여신비율 중앙값 5.95%
고정이하여신비율은 3개월 이상 연체됐거나 회수가 어려워진 대출의 비중입니다.
다만 BIS비율과 금리 사이에는 방향이 보이지 않았습니다(상관계수 -0.035).
여기부터는 제 해석입니다 — 자본은 비슷한데 대출이 더 부실한 쪽이 예금을 더 비싸게 사고 있다고 읽힙니다.
4% 이상을 주는 7곳을 하나씩 보면
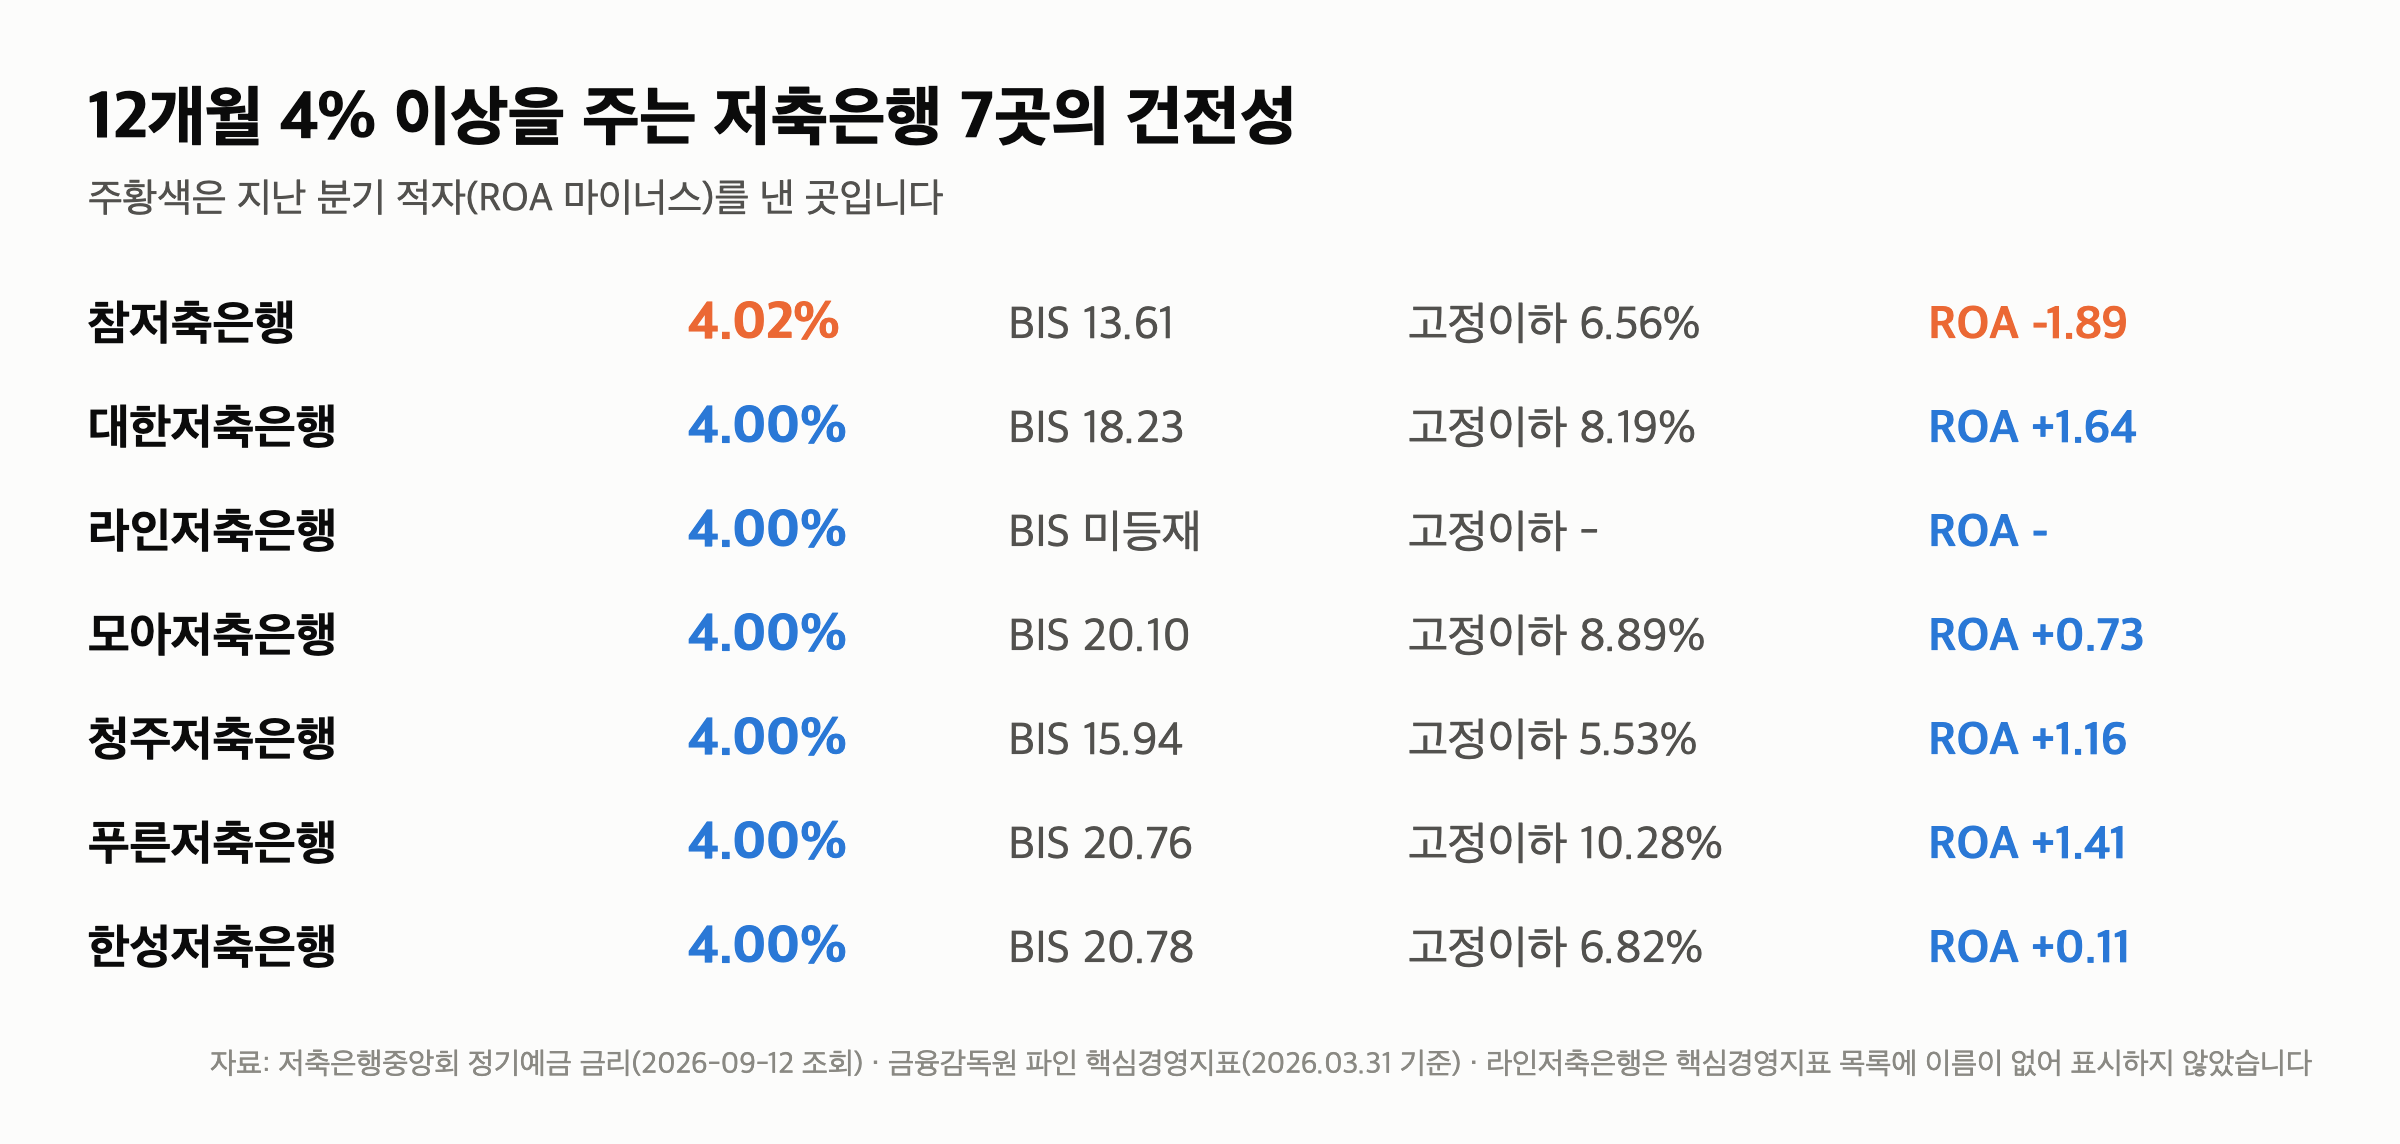
12개월 4% 이상 상품은 14개, 저축은행 수로는 7곳입니다.
참저축은행 e-회전정기예금 4.02%
BIS 13.61% · 고정이하 6.56% · ROA -1.89%
한성저축은행 정기예금 4.00%
BIS 20.78% · 고정이하 6.82% · ROA +0.11%
청주저축은행 정기예금_본점 4.00%
BIS 15.94% · 고정이하 5.53% · ROA +1.16%
금리는 0.02%p 차이인데 재무 상태는 이만큼 다릅니다.
라인저축은행도 4.00%를 주지만 금감원 핵심경영지표 목록에 이름이 없어 이 표에서는 비웠습니다.
숫자 세 개만 보면 됩니다
BIS비율
자기자본 비율입니다 — 80곳 중앙값 15.12%, 가장 낮은 곳이 9.23%입니다
고정이하여신비율
부실 대출 비중입니다 — 중앙값 8.62%, 가장 높은 곳이 21.09%입니다
ROA
자산 대비 이익입니다 — 80곳 중 17곳이 마이너스였습니다
세 숫자는 금융감독원 파인의 「금융회사 핵심경영지표」에서 저축은행을 고르면 한 화면에 나옵니다.
분기마다 갱신되는데, 오늘 볼 수 있는 최신치는 2026년 3월 31일 기준이고, ROA는 2025년 한 해의 수치입니다.
정리 — 다섯 줄
- 저축은행 예금자보호 한도는 한 회사당 원리금 1억원이고, 회사가 다르면 각각 1억원입니다.
- 2026년 9월 12일 기준 12개월 정기예금 최고는 참저축은행 4.02%, 평균은 3.73%입니다.
- 금리 3.90% 이상 27곳의 고정이하여신비율 중앙값은 9.51%, 3.70% 미만 9곳은 5.95%였습니다.
- 12개월 4% 이상을 주는 저축은행은 7곳이고, 그중 1위인 참저축은행의 ROA는 -1.89%입니다.
- 저축은행 80곳 중 17곳이 2025년 적자였고, BIS비율 중앙값은 15.12%입니다.
저는 저축은행에 넣을 때 한 곳에 1억을 넘기지 않고, 그 회사의 고정이하여신비율을 함께 적어 두기로 했습니다.
다음 편은 9월 13일(일) SC제일은행 친환경비움예금입니다 — 이름이 비슷한 세 상품의 금리가 어떻게 다른지 보겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
이어서 볼 글
이 글은 특정 상품 추천이나 특정 회사에 대한 평가가 아닙니다. 금리는 저축은행중앙회 소비자포털 정기예금 12개월 공시를 2026년 9월 12일에 조회한 값(단리 310개 상품)이고, BIS비율·고정이하여신비율·ROA는 금융감독원 파인 「금융회사 핵심경영지표」의 2026년 3월 31일 기준 공시값입니다. 두 자료는 기준 시점이 다르며, 경영지표는 분기 공시라 최신 상황과 차이가 있을 수 있습니다. 금리표와 경영지표에 이름이 모두 확인되는 60곳으로 비교했습니다.
업데이트 · 다음 분기 경영지표가 공시되면 같은 대조를 다시 붙이겠습니다.