셀트리온 바이오시밀러 40개 목표로 시작하는 바이오·제약 요약 슬라이드를 한 줄씩 원문과 맞춰 봤습니다.
결론부터 말하면, 목표 숫자는 맞지만 두 줄은 그대로 받아들이기 어렵습니다.
확인한 자료는 셀트리온·SK바이오팜 신년사(1월 2일), 일라이 릴리·머크의 2025년 실적 발표(2월), SK바이오팜 2분기 실적과 8월 26일 계약 기사입니다.
확인한 날은 2026년 9월 11일입니다.
비만치료제가 키트루다를 넘은 건 두 브랜드를 합친 기준이었고, SK바이오팜은 2분기 매출의 90.7%가 여전히 세노바메이트였습니다.
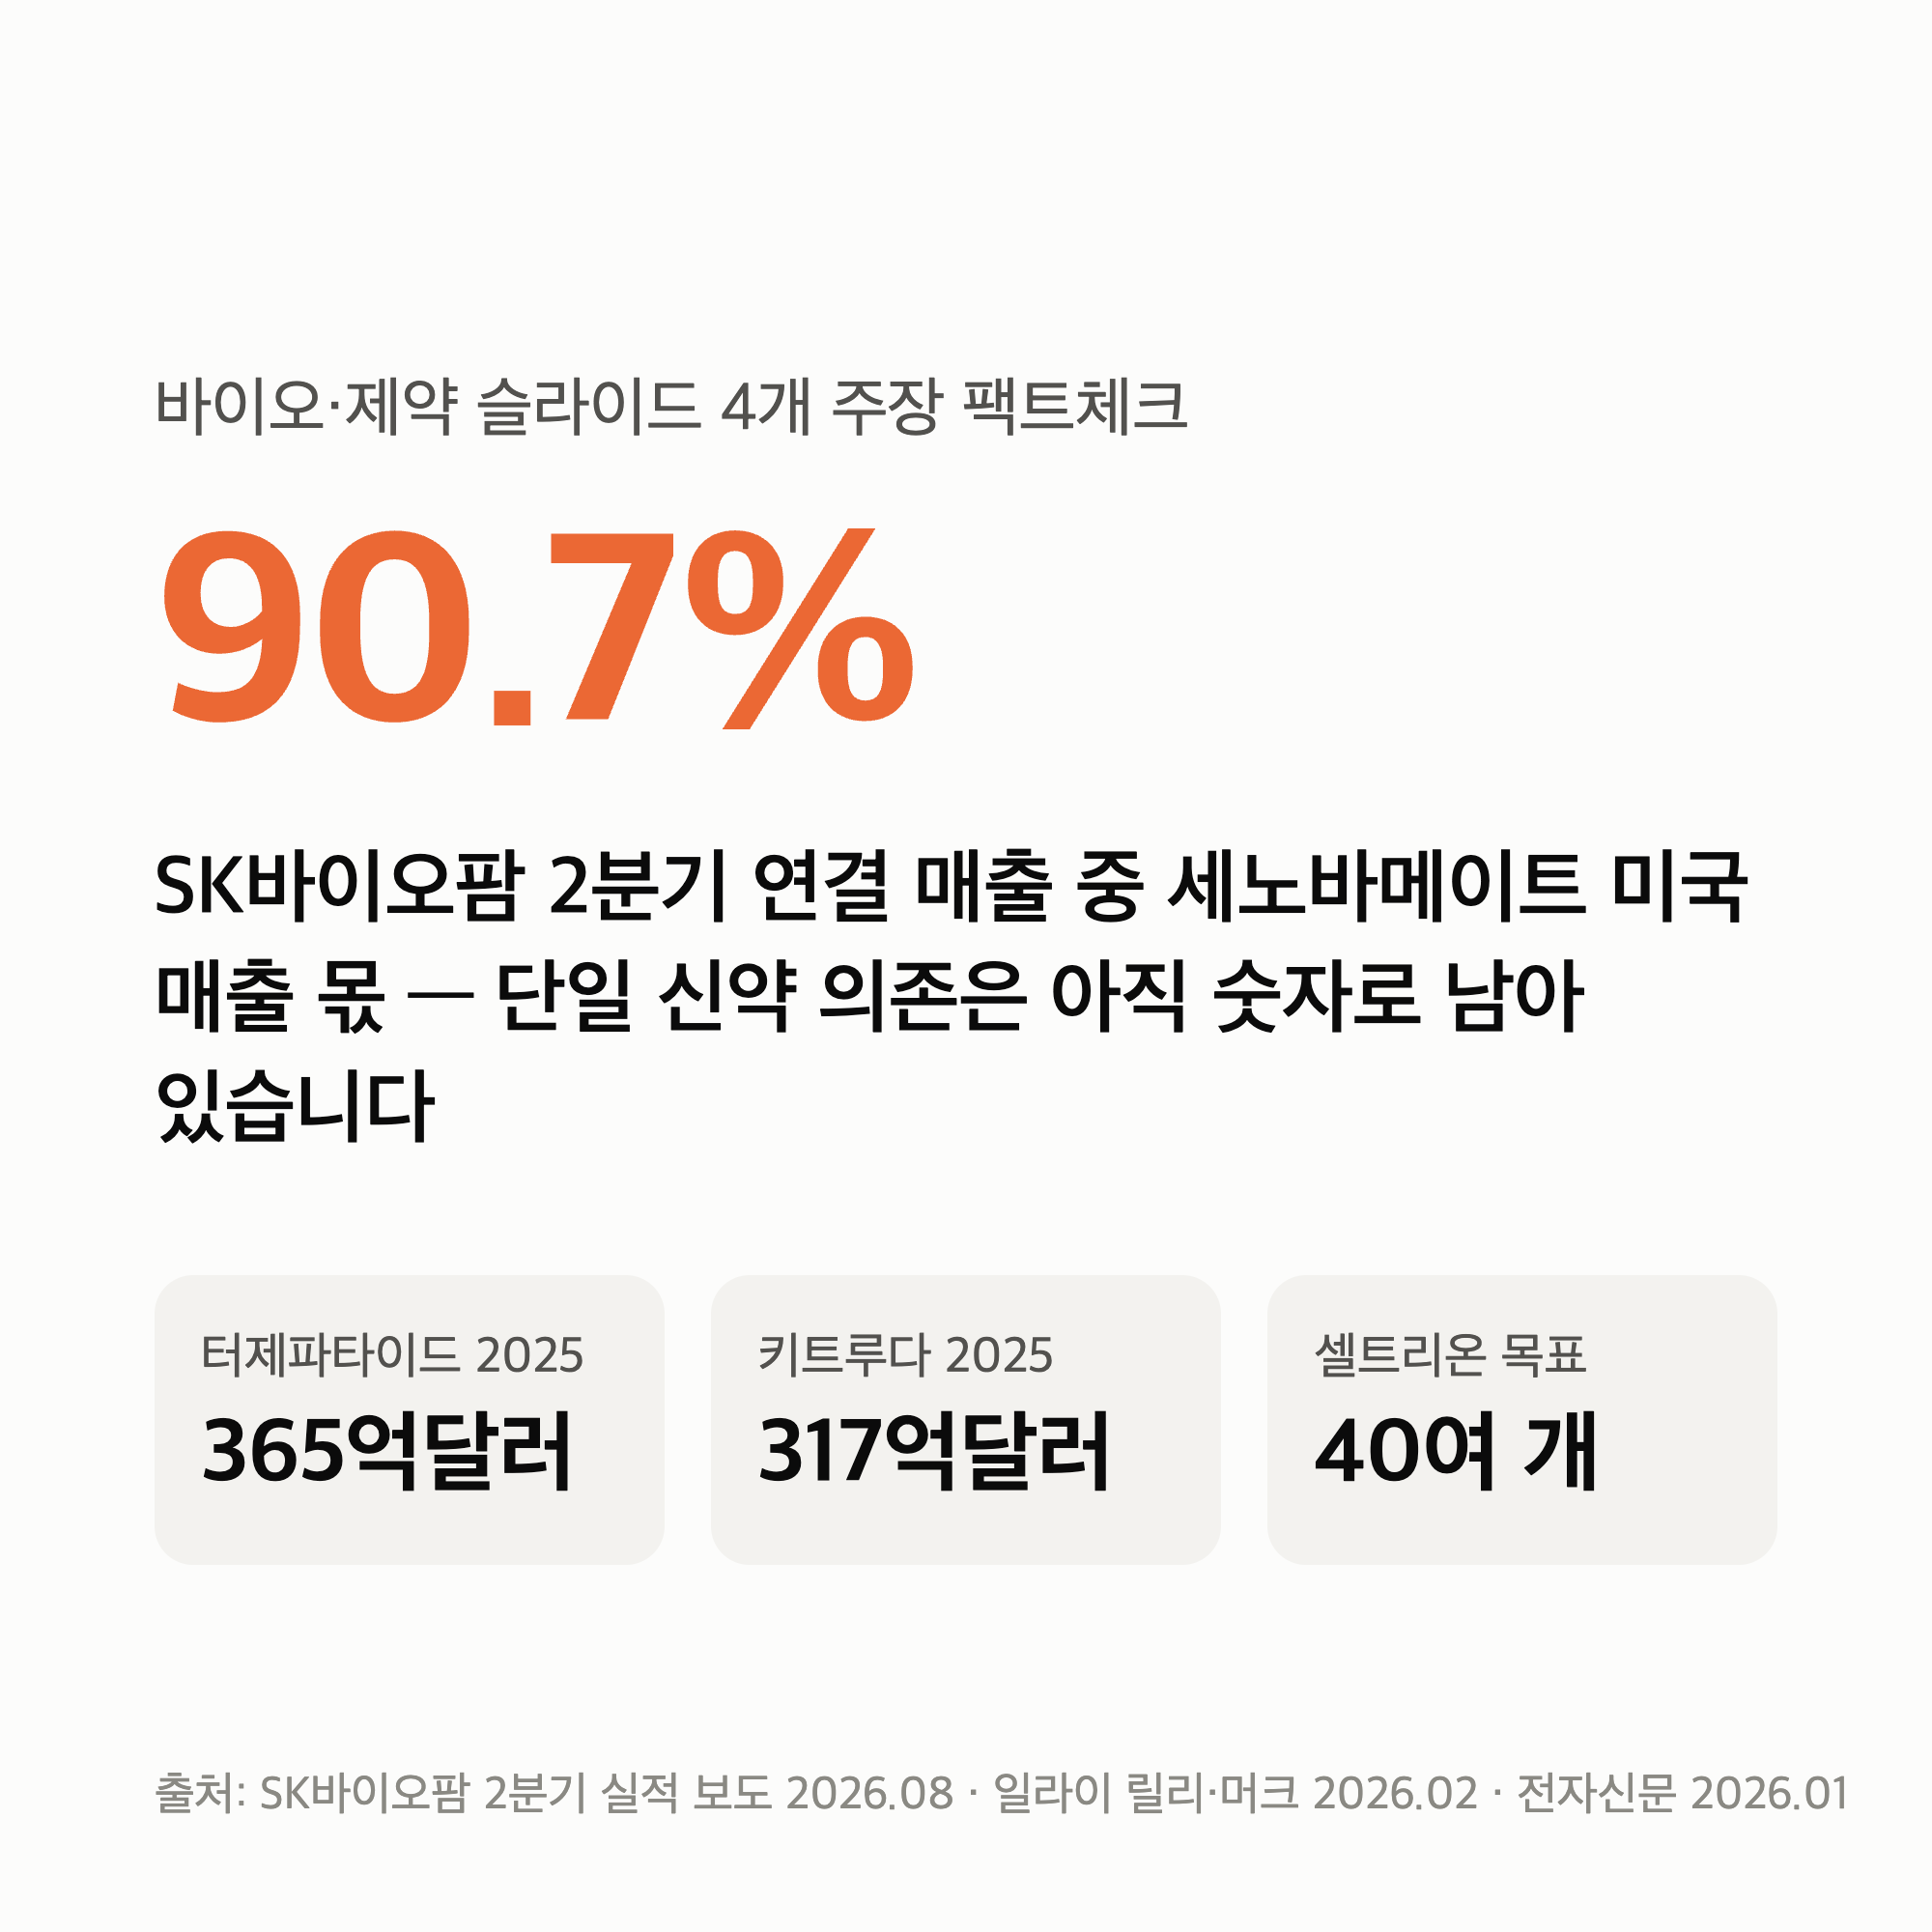
한 줄씩 결과부터 보여드리겠습니다.
셀트리온 바이오시밀러 40개는 신년사 원문 그대로이고, 속도는 지금의 3배 이상이 필요합니다
슬라이드 첫 줄은 이렇습니다.
서정진 회장의 2026년 1월 2일 신년사를 전한 전자신문 기사에 같은 숫자가 있습니다.
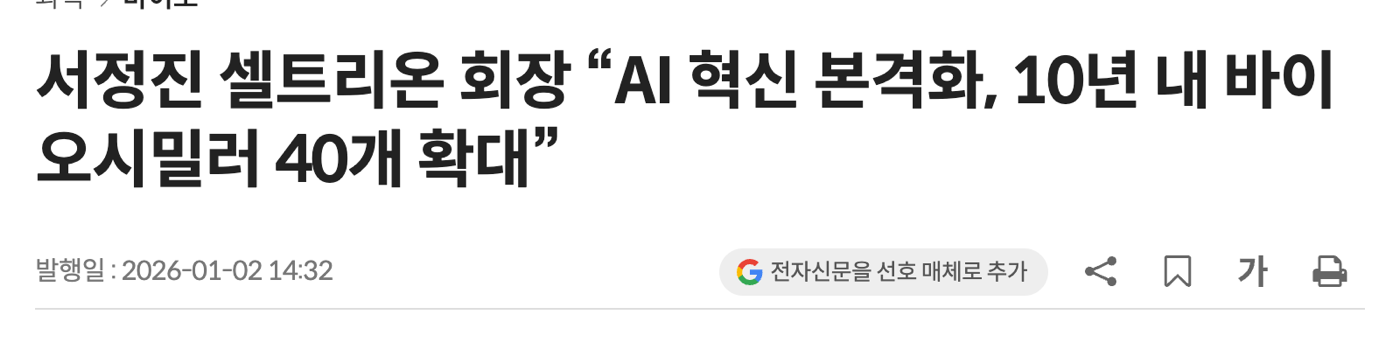
위 화면은 전자신문 2026년 1월 2일 기사입니다.
신년사 속 AI 문장을 원문과 맞춰 본 일은 이 시리즈 금융 편인 금융지주 AX 팩트체크에도 있습니다.
제목은 “10년 내 40개"로 줄였지만, 본문은 “10여 년 내 40여 개"라고 적었습니다.
슬라이드의 “생산시설에 AI 도입"은 결이 조금 다릅니다.
신년사에서 생산은 AI 플랫폼을 적용할 여러 분야 중 하나입니다.
해석 문장 “포트폴리오 확장과 생산 자동화 동시 추진"의 ‘생산 자동화’는 계열사 셀트리온제약 계획에 붙어 있던 표현입니다.
여기부터는 제 해석입니다.
셀트리온의 첫 제품 램시마는 2012년에 나왔으니, 14년 가까이 걸려 11종을 쌓았습니다.
40여 개까지 29개 안팎을 10여 년에 더하려면 한 해 3개 안팎이 필요합니다.
지금까지는 한 해 1개 안팎이었으니, 3배 이상 빨라져야 합니다.
그러니 목표 숫자보다 출시 속도가 이 줄의 핵심입니다.
속도는 제 계산이고, ‘10여 년’을 10~12년으로 놓은 값입니다.
SK바이오팜 오파칼림으로 두 번째 약을 들였지만, 2분기 매출 90.7%는 세노바메이트였습니다
슬라이드 둘째 줄입니다.
이동훈 사장이 1월 2일 신년회에서 밝힌 과제가 “세노바메이트 1위·RPT 선점·AI 혁신"입니다.
그러니 이 줄은 원문과 같습니다.
다만 숫자로 보면 회사는 여전히 한 제품에 기대고 있습니다.
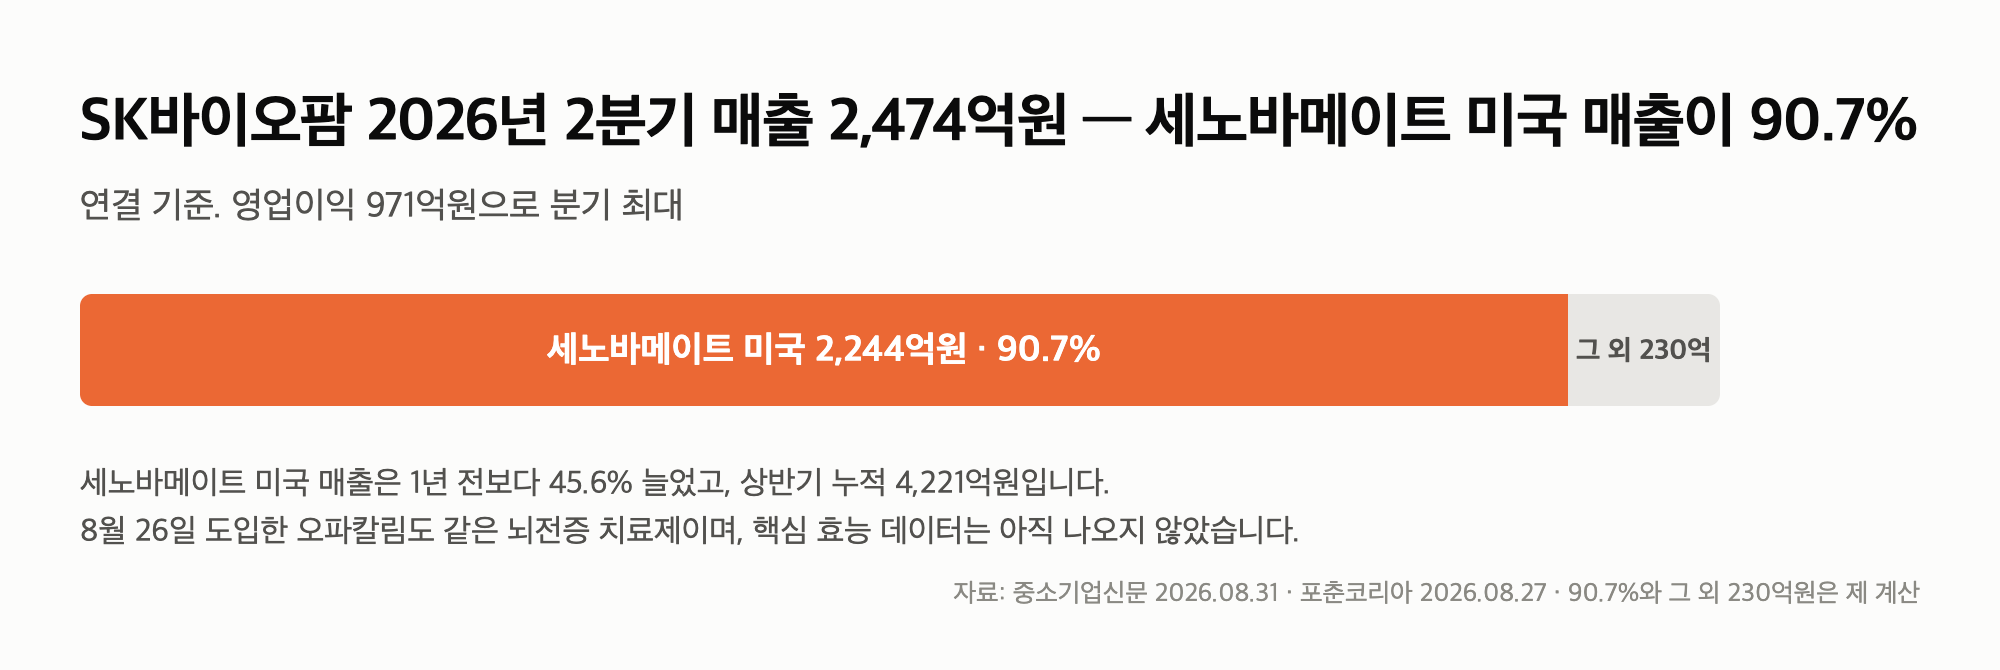
그리고 8월 26일, 회사는 두 번째 뇌전증 신약 후보를 들여왔습니다.
미국 바이오헤이븐과 ‘오파칼림’ 라이선스 계약을 맺었고, 규모는 최대 7억9,500만 달러(약 1조996억원)입니다.
포춘코리아는 이 금액이 SK바이오팜 반기 자본금 1조4,187억원의 77%라고 적었습니다.
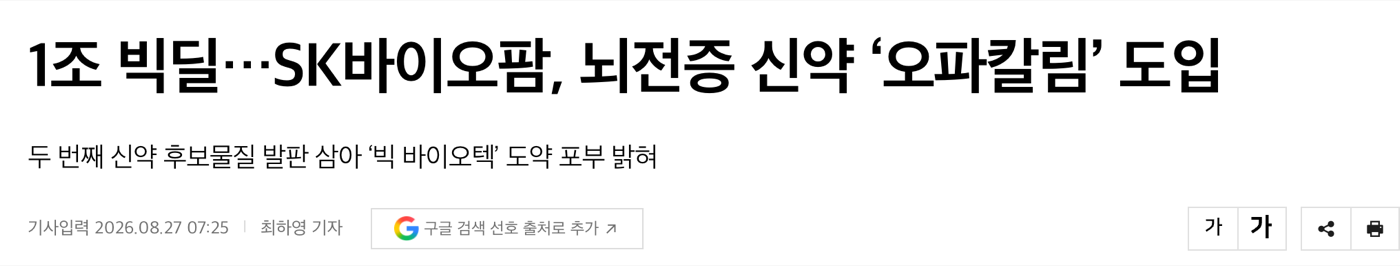
위 화면은 포춘코리아 2026년 8월 27일 기사이고, 계약 규모와 회사 설명이 이 기사에 있습니다.
회사는 두 약을 경쟁이 아니라 보완 관계로 설명했습니다.
중증 환자에게는 세노바메이트, 일반 신경과 환자에게는 오파칼림이라는 설명입니다.
다만 중소기업신문은 오파칼림이 과거 정신질환 적응증 임상에서 효능을 입증하지 못한 이력이 있다고 적었습니다.
핵심 효능 데이터도 아직 나오지 않았다고 덧붙였습니다.
여기부터는 제 해석입니다.
슬라이드의 해석 문장 “단일 신약 의존에서 벗어난 차세대 먹거리 확보"는 방향은 맞습니다.
다만 첫 큰 수는 RPT가 아니라 같은 뇌전증 약이었습니다.
벗어나기 시작한 것은 ‘한 가지 약’이고, ‘한 가지 질환’에 기대는 구조는 그대로입니다.
비만치료제 키트루다 추월은 맞지만, 넘은 것은 두 브랜드를 합친 성분이었습니다
슬라이드 셋째 줄입니다.
1월 초 기사에서 이 문장은 전망이었습니다.
출처는 유진투자증권 보고서입니다.
블룸버그 컨센서스를 인용해 비만치료제 매출이 “키트루다 매출을 약 13∼14% 상회할 것"이라고 했습니다.
2월에 나온 확정 실적은 이렇습니다.
두 브랜드는 같은 성분 터제파타이드입니다.
합치면 365억700만 달러로 키트루다의 1.15배입니다.
위 화면은 일라이 릴리 2026년 2월 4일 실적 발표이고, 발표문 표에 마운자로·젭바운드 연간 매출이 있습니다.
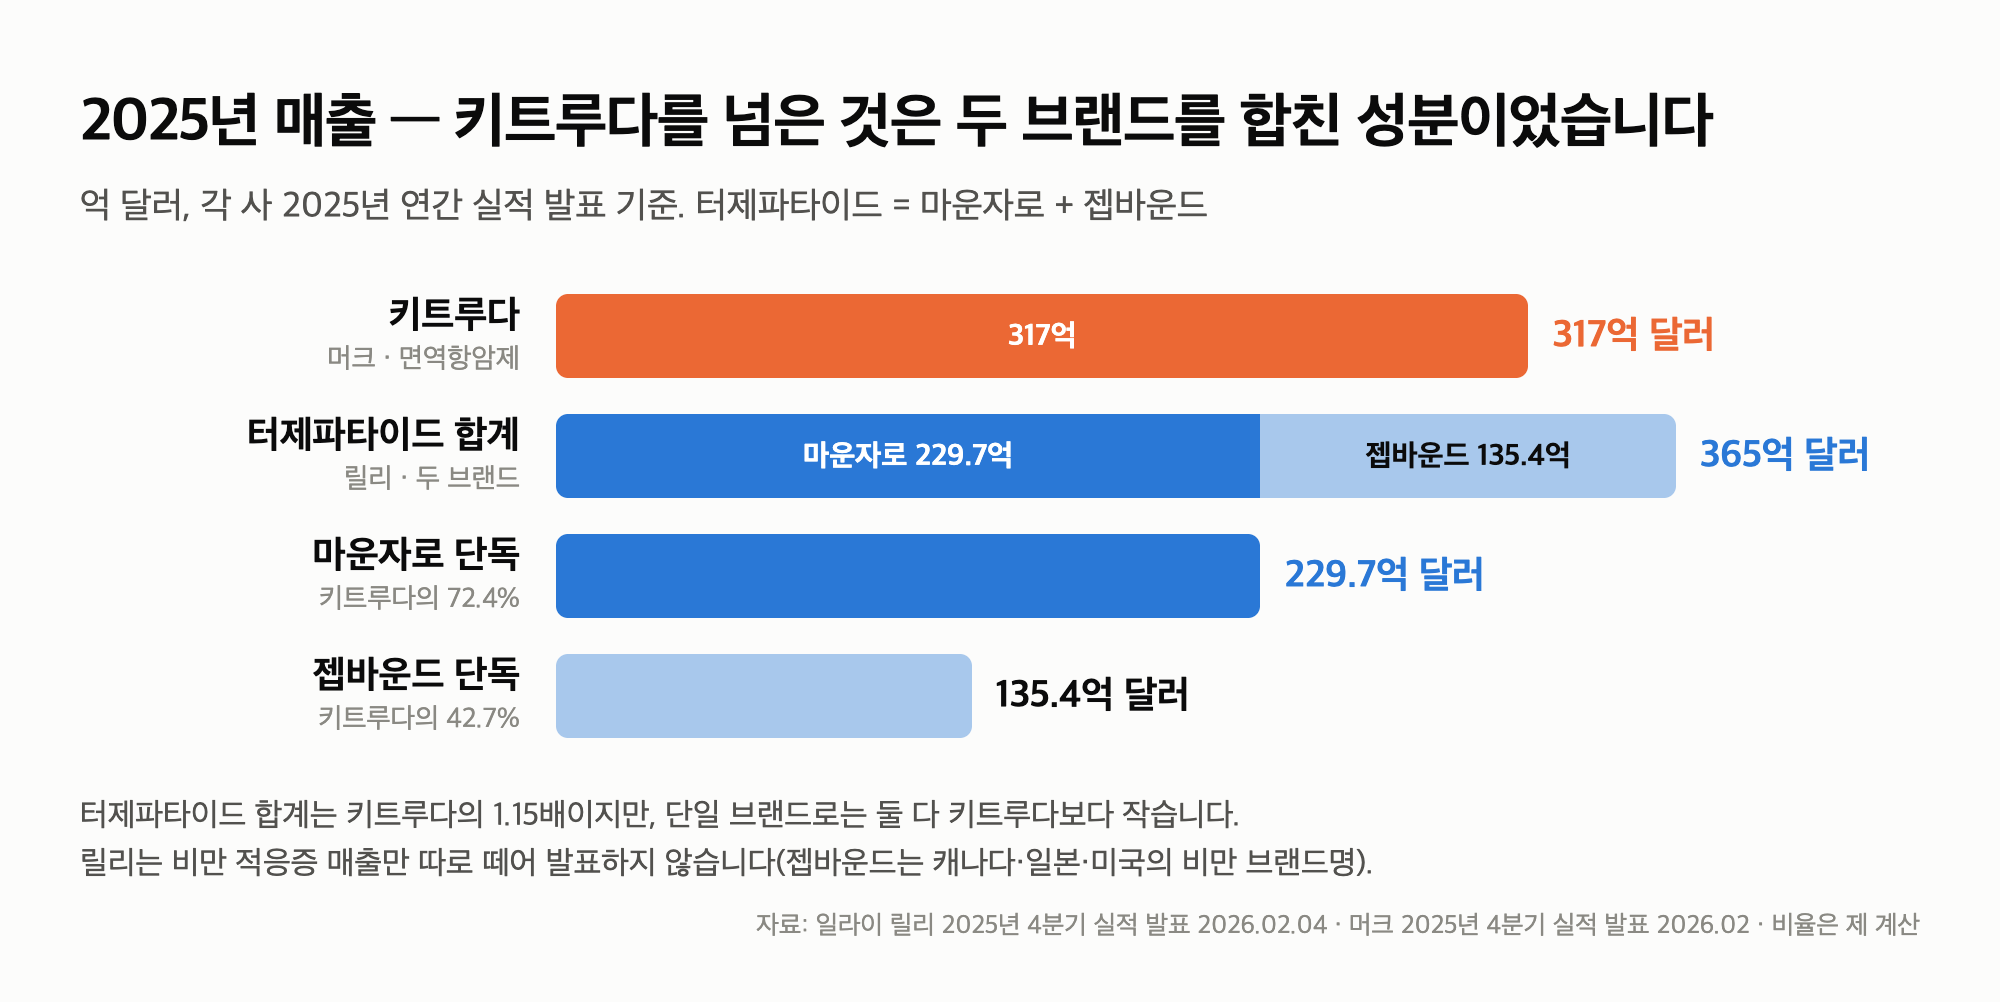
그런데 단일 브랜드로 떼어 보면 결과가 달라집니다.
마운자로는 키트루다의 72.4%, 젭바운드는 42.7%입니다.
릴리 발표문 각주를 보면, 비만 브랜드 이름 젭바운드는 캐나다·일본·미국에서 씁니다.
비만 적응증 매출만 따로 떼어 발표하지도 않습니다.
여기부터는 제 해석입니다.
‘비만치료제가 키트루다를 넘었다’는 성분 합계로 볼 때만 맞습니다.
비만 적응증만 떼어 낸 숫자로는 확인할 수 없습니다.
슬라이드의 해석 문장 “MASH·심혈관 등 적응증 확대"는 사실과 맞습니다.
위고비는 2025년 FDA에서 MASH 치료제로도 승인받았습니다.
마운자로는 8월 28일(현지) 심혈관 위험 감소 적응증을 추가로 받았습니다.
JP모건 헬스케어 콘퍼런스에서 AI는 가장 큰 화두였지만, 슬라이드 문장 그대로의 원문은 찾지 못했습니다
슬라이드 넷째 줄입니다.
2026년 JP모건 헬스케어 콘퍼런스는 1월 12일(현지) 샌프란시스코에서 열렸습니다.
참가 예상 기업은 약 1,500곳이었습니다.
개막을 전한 엠이코노미뉴스는 “이번 행사의 가장 큰 화두는 AI"라고 썼습니다.
개막 연설에서는 JP모건 헬스케어 투자 글로벌 공동 총괄이 이렇게 말했습니다.
일라이 릴리는 이 자리에서 엔비디아와 함께 짓는 AI 공동혁신 연구소에 10억 달러를 투자하겠다고 밝혔습니다.
다만 “AI를 언급하지 않은 회사를 찾기 어렵다"는 문장 그대로의 원문은 찾지 못했습니다.
그래서 이 부분은 ‘확인되지 않았다’로 둡니다.
여기부터는 제 해석입니다.
슬라이드의 해석 문장 “AI 신약개발이 차별점이 아닌 기본 요건"을 뒷받침하는 가장 가까운 증거는 이 슬라이드 안에 있습니다.
셀트리온은 AI 플랫폼을, SK바이오팜은 AI 혁신을 2026년 신년 과제에 나란히 넣었습니다.
다섯 줄로 정리하면 이렇습니다
- 셀트리온의 바이오시밀러 목표는 11종에서 10여 년 내 40여 개로, 신년사 원문 그대로입니다.
- SK바이오팜 2분기 매출 2,474억원 중 세노바메이트 미국 매출은 **2,244억원(90.7%)**입니다.
- SK바이오팜은 8월 26일 오파칼림을 최대 7억9,500만 달러에 들여왔고, 같은 뇌전증 약입니다.
- 2025년 터제파타이드 두 브랜드 합계는 365억 달러로 키트루다(317억 달러)를 넘었지만, 단일 브랜드로는 넘지 못했습니다.
- JP모건 콘퍼런스의 가장 큰 화두는 AI였고, 슬라이드 문장 그대로의 원문은 확인되지 않았습니다.
저는 앞으로 매출 비교를 보면, 품목끼리인지 합계끼리인지부터 확인하기로 했습니다.
다음 글에서는 이 시리즈 네 편에서 찾은 어긋남을 주어·시제·순서·합계 네 가지로 묶어 정리하겠습니다.
새 글은 최신 글 목록이나 RSS에서 확인할 수 있습니다.
새 글이 이웃새글 목록에 뜹니다.
이어서 볼 글
투자 권유가 아닙니다. 출처가 없는 슬라이드 네 줄을 2026년 9월 11일 기준 기업 발표·실적 공시·기사와 맞춰 본 기록입니다. 세노바메이트 비중과 셀트리온 출시 속도는 발표 수치로 제가 계산한 값이고, 해외 제약사 매출은 각 사가 발표한 달러 기준입니다.
업데이트 · 2026년 9월 11일 대조 기준. 오파칼림 효능 데이터가 나오거나 SK바이오팜 3분기 실적이 발표되면 해당 항목을 고치겠습니다.
글에 참고한 자료들
- 전자신문 · 서정진 셀트리온 회장 "AI 혁신 본격화, 10년 내 바이오시밀러 40개 확대" (2026.01.02)
- 데일리경제 · 셀트리온, 스타트업 성공 신화 '바이오 불모지, 한국의 대표 기업으로' (2026.01.29)
- 이데일리 · 이동훈 SK바이오팜 사장 "세노바메이트 1위·RPT 선점·AI 혁신 가속" (2026.01.02)
- 중소기업신문 · 이동훈 SK바이오팜 사장, 책임경영 자신감 (2026.08.31)
- 포춘코리아 · 1조 빅딜…SK바이오팜, 뇌전증 신약 '오파칼림' 도입 (2026.08.27)
- 세계비즈 · 뜨거운 비만치료제 열풍… 전세계 매출 50조원 넘기며 1위 등극 (2026.01.08)
- 일라이 릴리 · Lilly reports fourth-quarter 2025 financial results (2026.02.04)
- 머크 · Fourth-Quarter and Full-Year 2025 Financial Results (2026.02)
- 뉴시스 · 비만약 무한진화…"마운자로, 심혈관 치료 승인" (2026.08.31)
- 엠이코노미뉴스 · JPM 헬스케어 개막...글로벌 빅파마 1500곳 총집결 (2026.01.13)
- 약사공론 · 릴리, 엔비디아 손잡고 슈퍼컴 '릴리팟' 가동…"제약업 사이클 탈출" (2026.03.03)