보금자리론 금리 비교의 답은 “정책대출이니까 무조건 싸다"가 아니었습니다.
비교 대상을 바꾸는 순간 결론이 뒤집혔습니다.
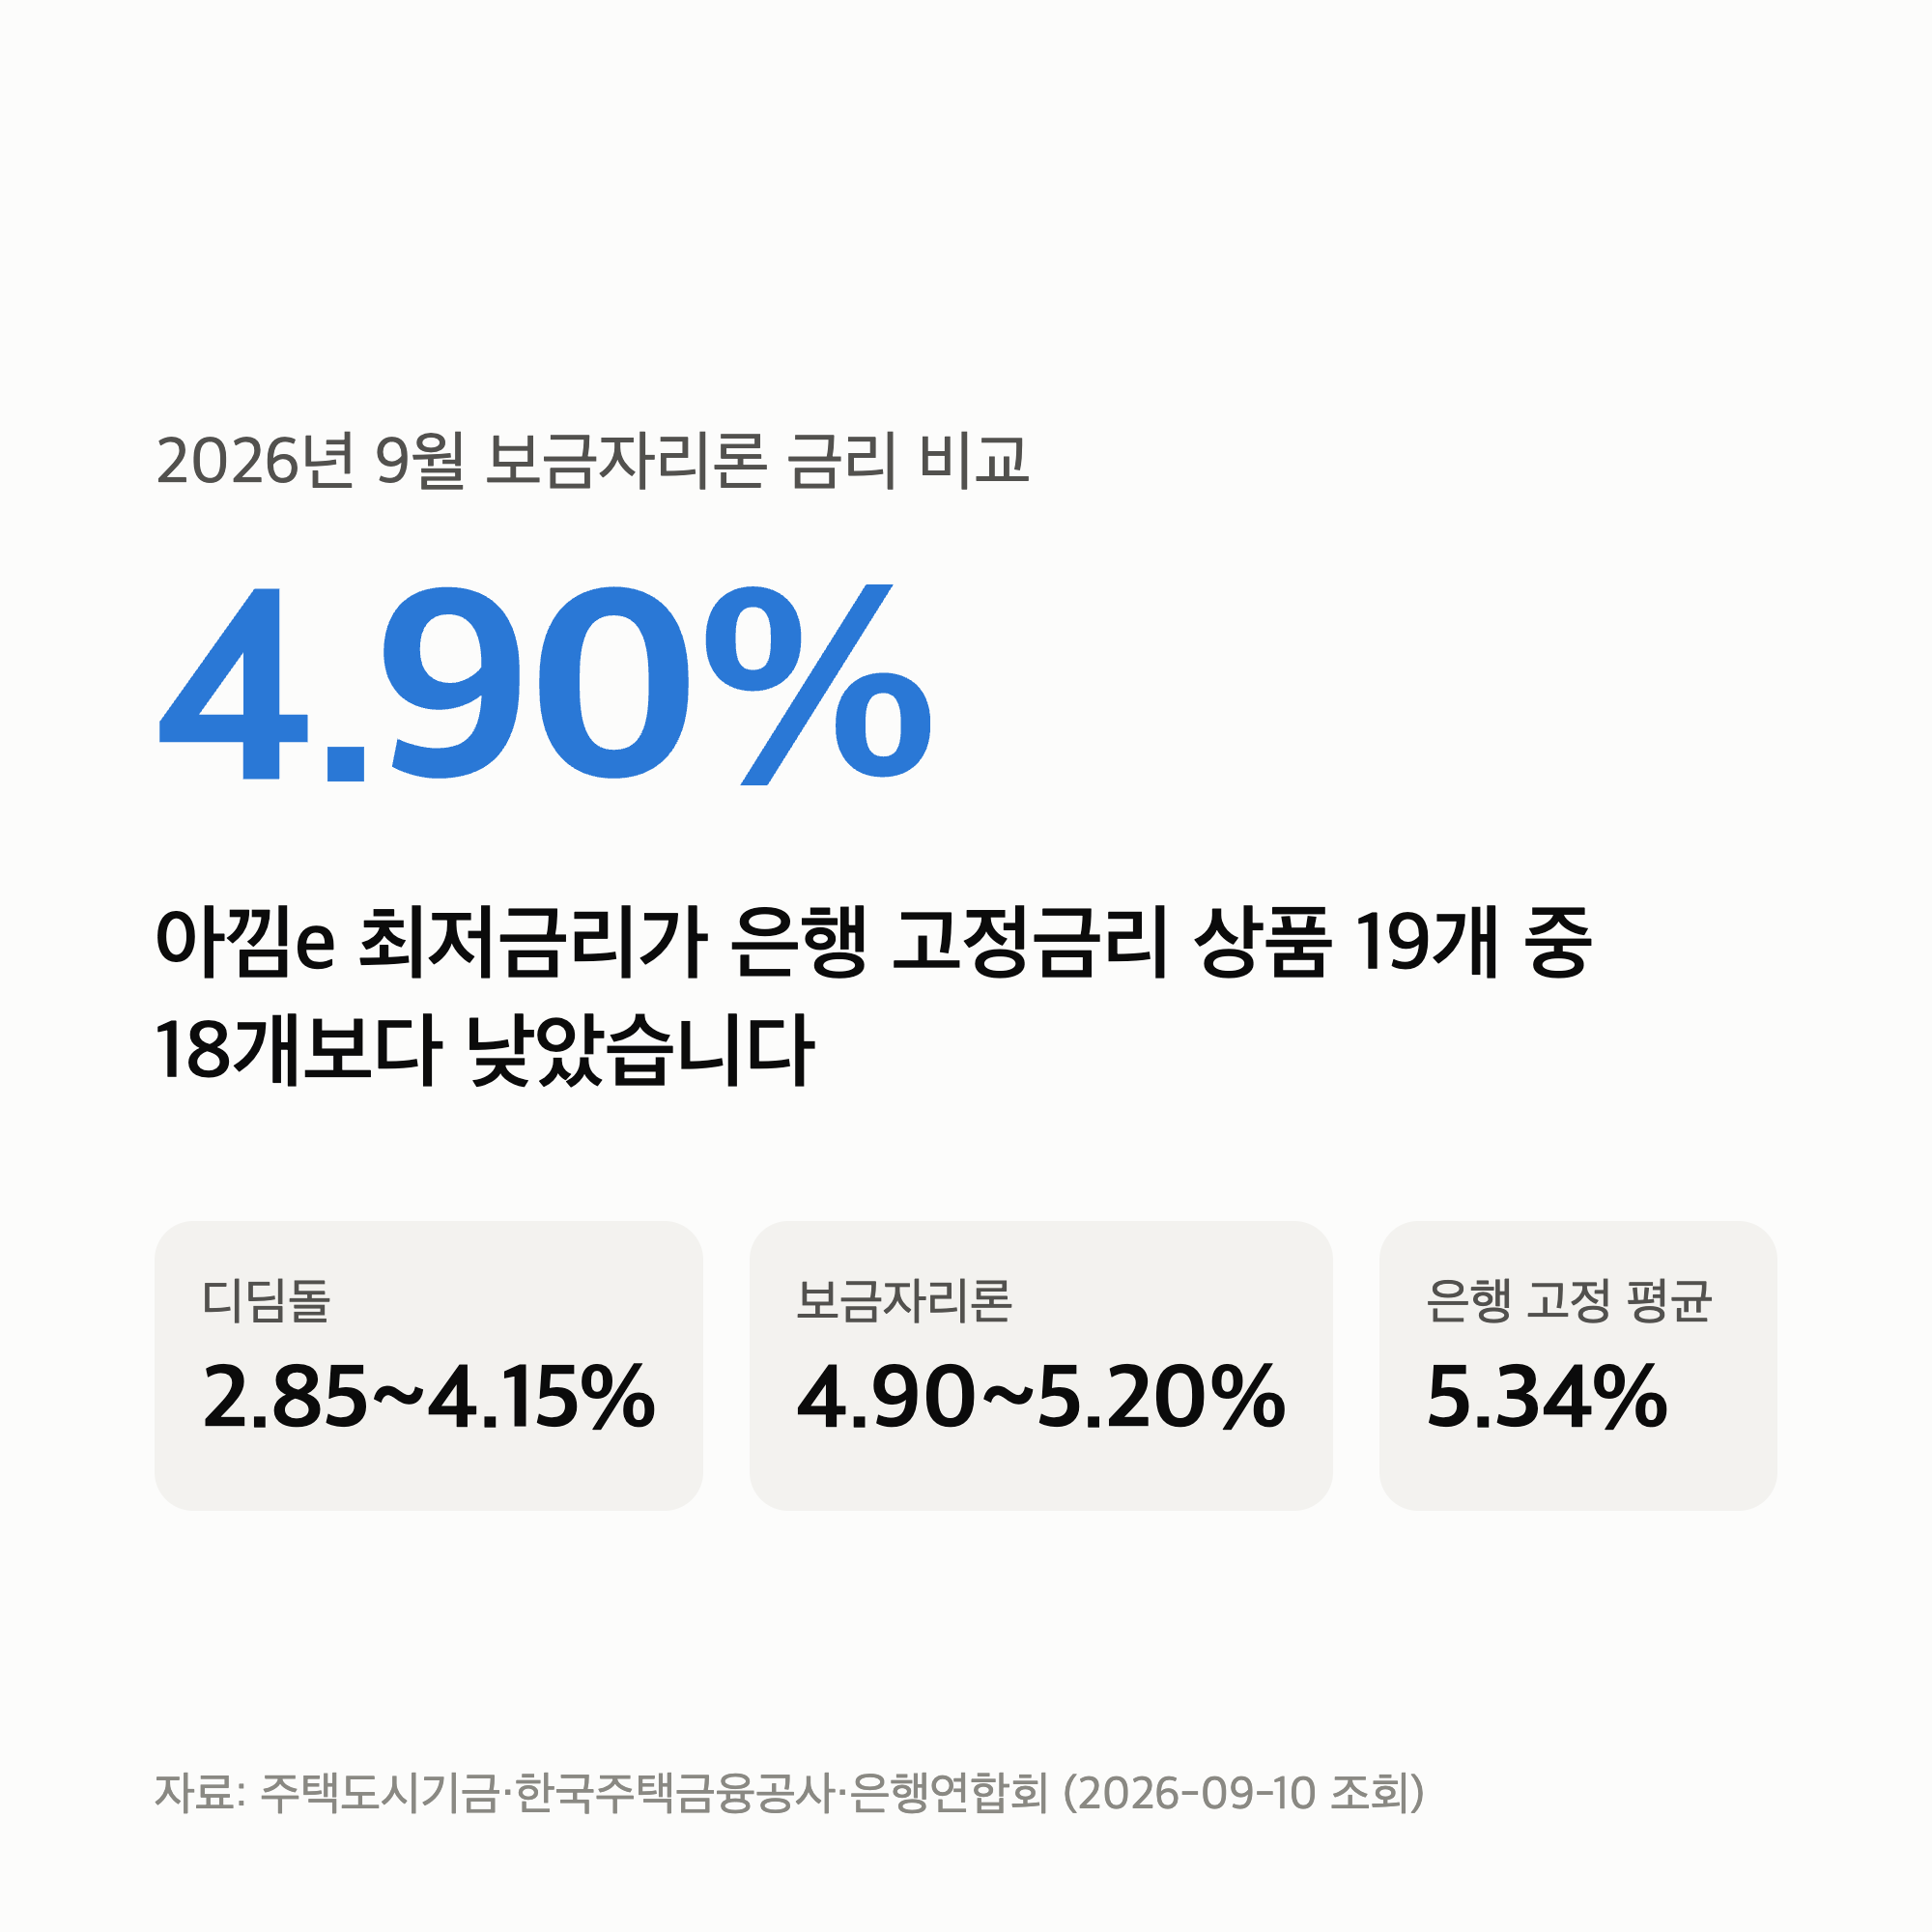
어제 인스타그램에서 “6억 이하 집 살 땐 은행부터 가면 손해일 수도"라는 카드뉴스를 봤습니다.
디딤돌대출과 보금자리론을 나란히 놓고 자격부터 확인하라는 내용이었습니다.
숫자가 12개나 박혀 있길래 하나씩 원문과 대조해 봤습니다.
이 글은 전망이 아니라 대조입니다.
주택도시기금·한국주택금융공사 상품 안내와 전국은행연합회 소비자포털 공시를 2026년 9월 10일에 직접 조회해 맞춰 본 기록입니다.
카드뉴스 숫자 12개는 전부 맞았습니다. 다만 “은행보다 유리하다"는 결론은 디딤돌에만 그대로 통했습니다.
카드뉴스의 숫자 12개를 원문과 하나씩 대조했습니다
먼저 디딤돌대출입니다.
주택도시기금 상품 안내 페이지의 문구와 카드뉴스 표기를 그대로 옮겨 비교했습니다.
| 항목 | 카드뉴스 | 기금 원문 |
|---|---|---|
| 소득 | 부부합산 6천만원 이하 | 6천만원 이하 |
| 집값 | 5억 이하 | 5억원 이하 |
| 한도 | 최대 2억원 | 일반 2억원 |
| 금리 | 연 2.85~4.15% | 연 2.85~4.15% |
우대 조건도 맞았습니다.
기금 원문은 생애최초·다자녀·2자녀 가구를 7천만원, 신혼가구를 8.5천만원으로 적고 있습니다.
집값 상한도 신혼가구와 2자녀 이상 가구에 한해 6억원까지 열어 둔 것이 맞았습니다.
한도 역시 생애최초 2.4억원, 신혼·2자녀 이상 3.2억원으로 카드뉴스와 같았습니다.
보금자리론도 마찬가지였습니다.
| 항목 | 카드뉴스 | 공사 원문 |
|---|---|---|
| 소득 | 부부합산 7천만원 이하 | 7천만원 이하 |
| 집값 | 6억 이하 | 6억원 초과 취급 불가 |
| 한도 | 최대 3.6억원 | 최대 3.6억원 |
| 금리 | 아낌e 4.90~5.20% | 4.90~5.20% |
생애최초 4.2억원, 다자녀 4억원도 공사 안내와 일치했습니다.
u-보금자리론 5.00~5.30%는 아낌e보다 0.1%p 높은 값인데, 전자 약정을 쓰지 않으면 0.1%p가 붙는다는 규정과 맞아떨어집니다.
12개 항목에서 틀린 숫자는 하나도 없었습니다.
다만 카드뉴스가 적지 않은 우대가 하나 있었습니다.
보금자리론도 신혼부부는 8천5백만원, 자녀가 있으면 9천만원에서 1억원까지 소득 문턱이 올라갑니다.
“부부합산 7천만원 이하"만 보고 8천만원 버는 신혼부부가 지레 포기하면, 그게 카드뉴스 때문에 생기는 손해입니다.
디딤돌 2.85~4.15%는 어느 은행 금리와 비교해도 낮습니다
여기서부터가 카드뉴스가 뭉갠 지점입니다.
카드뉴스는 “금리가 더 낮을 수 있다"고 한 줄로 적고 넘어갔습니다.
그런데 은행 금리에는 서로 다른 두 종류가 있고, 둘은 1%p 넘게 벌어집니다.
하나는 지난달에 실제로 나간 대출의 평균이고, 다른 하나는 오늘 창구에서 내걸고 있는 공시금리입니다.
먼저 실제로 나간 쪽부터 보겠습니다.
은행연합회 2026년 8월 공시 기준으로 분할상환 주택담보대출을 취급한 은행은 16곳이었습니다.
평균금리는 가장 낮은 수협은행 4.03%에서 가장 높은 전북은행 5.55%까지 퍼져 있었고, 단순평균은 4.68%였습니다.
디딤돌 금리는 연 2.85~4.15%입니다.
하단 2.85%는 16곳 전부보다 낮고, 상단 4.15%조차 평균 4.68%보다 낮습니다.
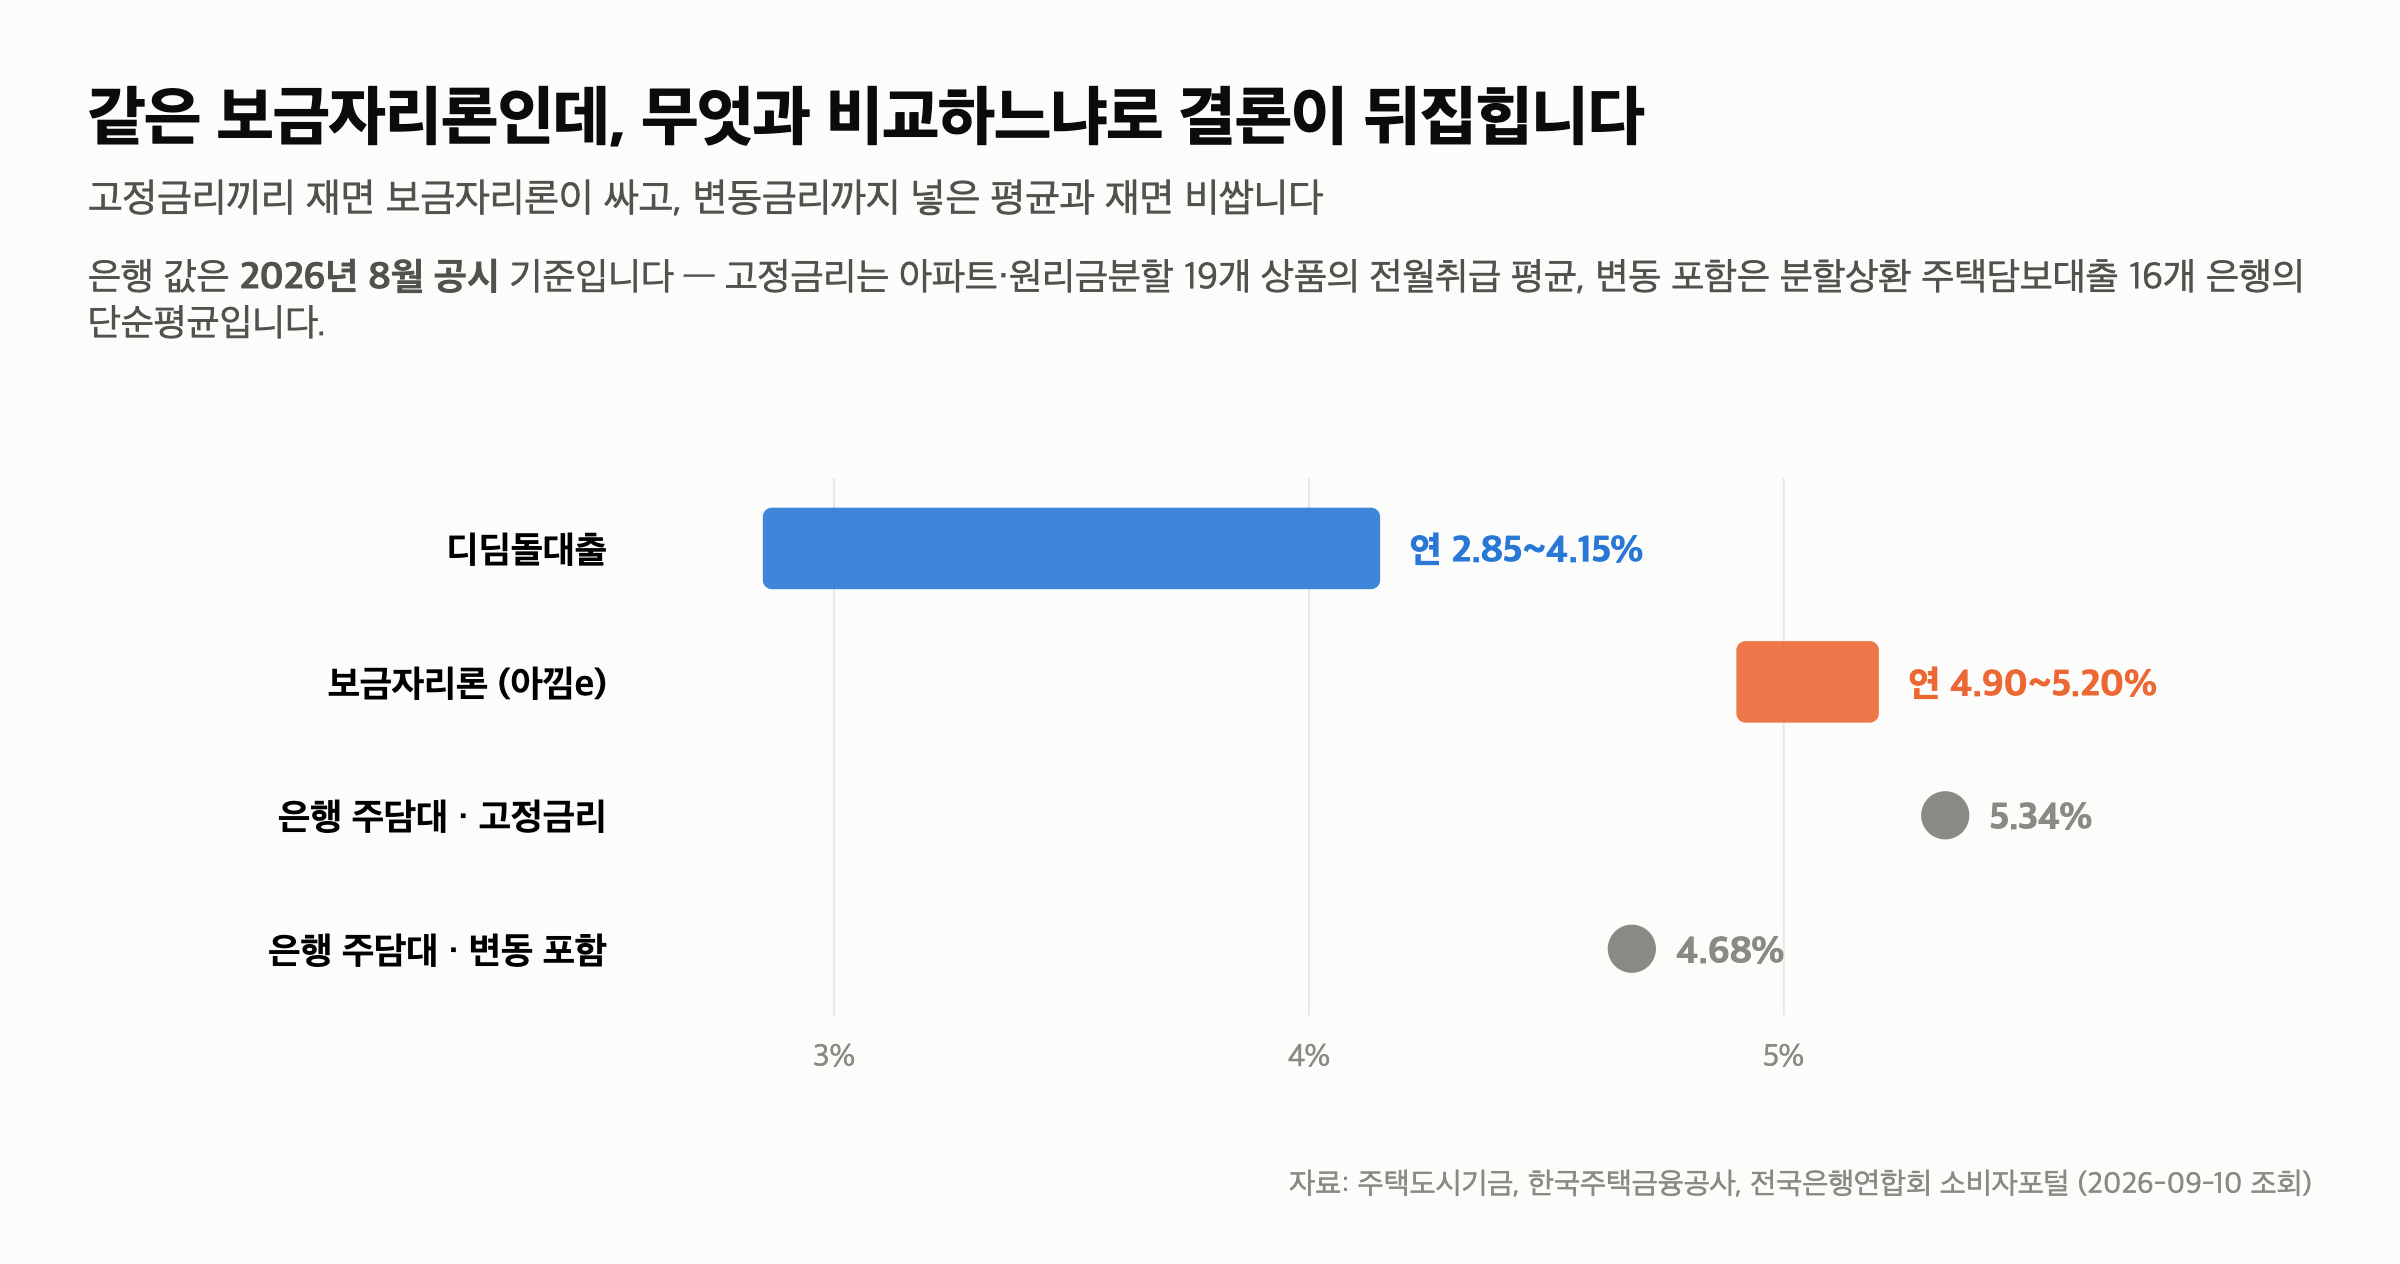
즉 디딤돌은 어느 축으로 재도 은행보다 쌉니다.
자격이 되는데 은행부터 갔다면 그건 실제로 손해입니다.
카드뉴스의 결론은 디딤돌에 한해서는 정확했습니다.
문제는 보금자리론입니다.
보금자리론 금리 비교는 비교 축을 정해야 답이 나옵니다
보금자리론 아낌e는 4.90~5.20%입니다.
방금 본 은행 실취급 평균 4.68%보다 높습니다.
이 숫자만 놓고 보면 “정책대출인데 은행보다 비싸다"는 결론이 나옵니다.
그런데 이 비교에는 함정이 있습니다.
4.68%에는 변동금리와 혼합금리가 전부 섞여 있는 반면, 보금자리론은 만기까지 금리가 고정되는 상품입니다.
조건을 맞춰야 비교가 성립합니다.
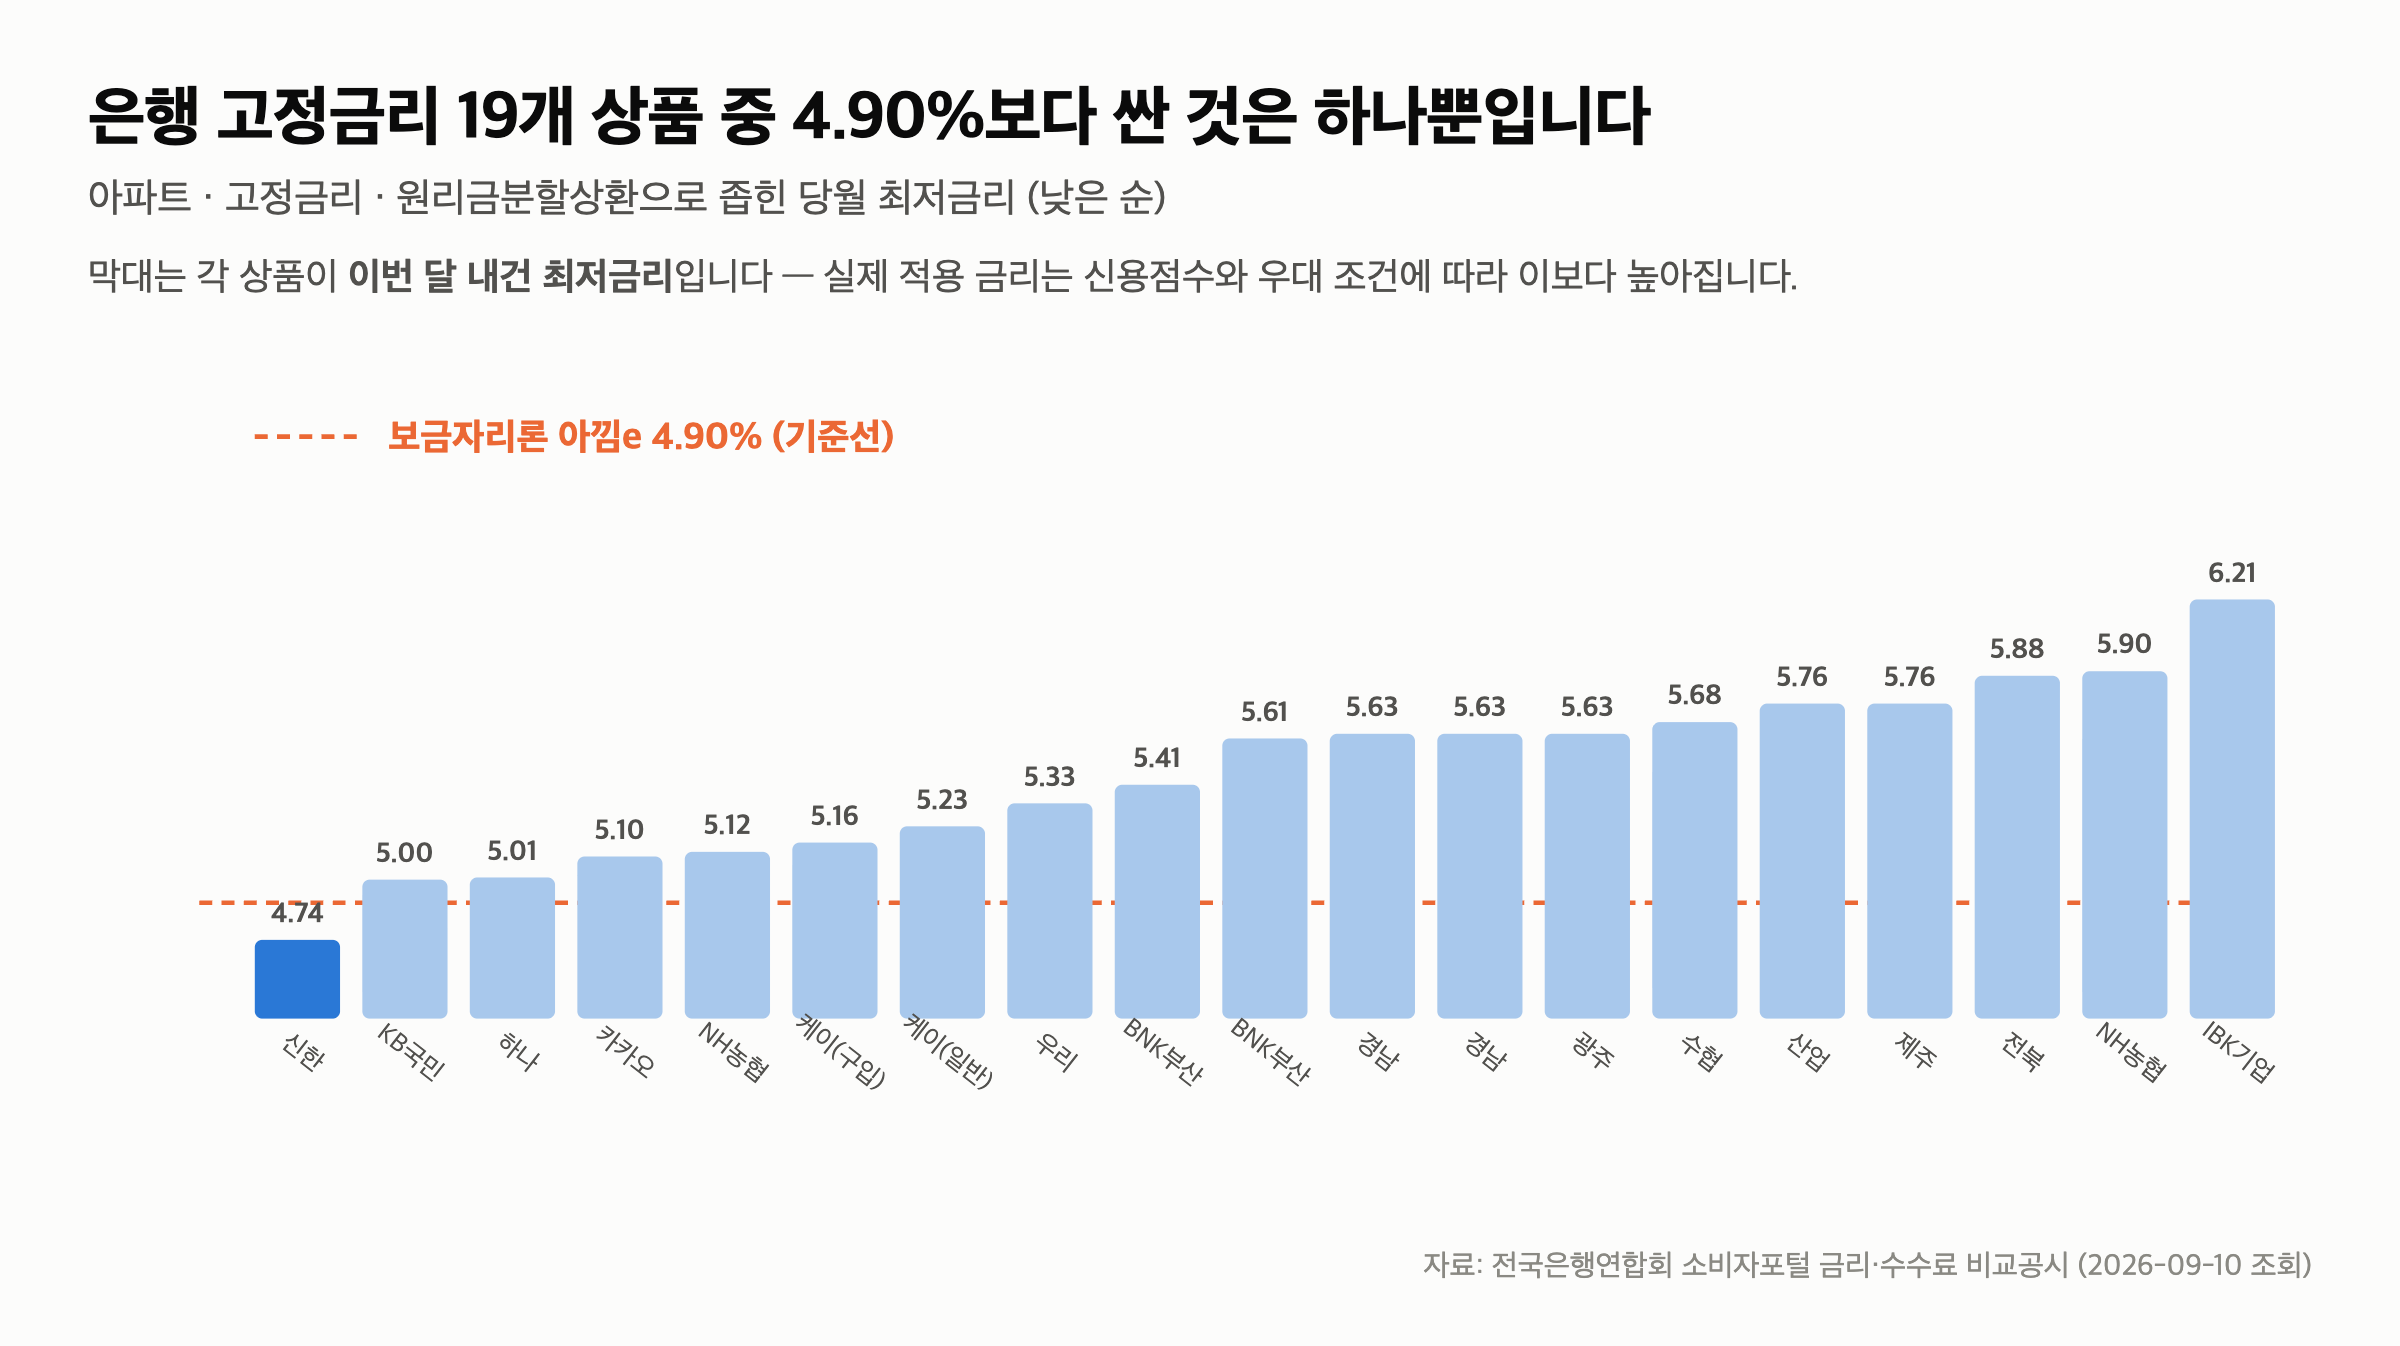
그래서 은행연합회 맞춤상품검색에서 아파트·고정금리·원리금분할상환으로 좁혀 다시 뽑았습니다.
해당 조건의 상품은 19개였습니다.
이번 달 내건 최저금리는 4.74%에서 6.21%까지였고, 4.90%보다 낮은 상품은 신한은행 하나뿐이었습니다.
같은 상품들의 전월취급 평균은 5.34%였습니다.
여기부터는 제 해석입니다.
카드뉴스가 “고정금리 선택이 쉽다"고 적은 항목이 실은 금리 항목보다 중요했다고 봅니다.
보금자리론의 강점은 절대금리가 아니라 고정금리를 이 수준에 묶을 수 있다는 점이기 때문입니다.
변동금리를 감수할 생각이면 은행이 더 쌀 수 있고, 만기까지 고정하고 싶다면 보금자리론이 유리합니다.
여기에 우대금리가 최대 1.0%p까지 붙습니다.
다만 항목 두 개까지만 중복되고, 신혼가구는 0.3%p, 다자녀 3인 이상은 0.7%p입니다.
1.0%p를 다 받는 경우는 전세사기 피해자처럼 제한적이라, 우대는 기대값이 아니라 확인 대상으로 두는 편이 맞습니다.
한도 2억원은 상한이지 손에 쥐는 돈이 아닙니다
카드뉴스가 통째로 비워 둔 칸이 하나 더 있습니다.
한도를 “최대 2억원"이라고만 적어 둔 부분입니다.
실제로는 방공제가 먼저 빠집니다.
방공제는 주택임대차보호법 시행령 제10조의 소액임차보증금을 미리 떼어 두는 것으로, 2026년 7월 1일 시행 기준 서울이 5천500만원입니다.
과밀억제권역·세종·용인·화성·김포는 4천800만원, 광역시와 안산·광주·파주·이천·평택은 2천800만원, 그 밖의 지역은 2천500만원입니다.
서울 아파트를 사면 한도에서 5천500만원이 그냥 빠진다는 뜻입니다.
이 계산을 3억원짜리 집으로 끝까지 해 본 기록은 디딤돌대출 계산기 글에 남겨 두었습니다.
여기에 LTV와 DTI, 규제지역 여부가 더 걸립니다.
카드뉴스도 마지막 칸에 “실제 가능금액은 달라질 수 있다"고 적어 두긴 했습니다.
다만 앞 칸에 “최대 2억원"을 큼직하게 박아 놓고 뒤에서 한 줄로 덧붙이면, 읽는 사람 머리에 남는 숫자는 2억원입니다.
정리 — 다섯 줄
- 카드뉴스의 숫자 12개는 기금·공사 원문과 전부 일치했습니다.
- 디딤돌 2.85~4.15%는 은행 16곳 실취급 평균 4.68%보다 상단까지 낮습니다.
- 보금자리론 4.90~5.20%는 변동 포함 평균보다는 비싸지만, 고정금리 19개 상품 중 18개보다 낮습니다.
- 은행 고정금리 상품의 전월취급 평균은 **5.34%**였습니다.
- 한도 2억원에서 서울은 방공제 5천500만원이 먼저 빠집니다.
저는 이 대조를 하고 나서 “정책대출이 싸다"는 문장을 “디딤돌이 싸다"로 고쳐 적어 두었습니다.
다음 글에서는 은행 창구 공시금리와 실제 취급금리가 왜 1%p 넘게 벌어지는지, 같은 은행 안에서 그 격차를 좁히는 조건이 무엇인지 정리해 보겠습니다.
이어서 볼 글
이 글은 투자·대출 권유가 아니라 공시 자료 대조 기록입니다. 금리·자격 요건은 주택도시기금과 한국주택금융공사가 매월 갱신하므로 신청 전 기금e든든과 한국주택금융공사에서 반드시 재확인하시기 바랍니다. 은행 금리는 2026년 8월 공시(7월 신규취급) 기준이며, 창구 공시금리는 2026년 9월 10일 조회값입니다. 실제 적용 금리는 신용점수·담보·우대 조건에 따라 달라집니다.