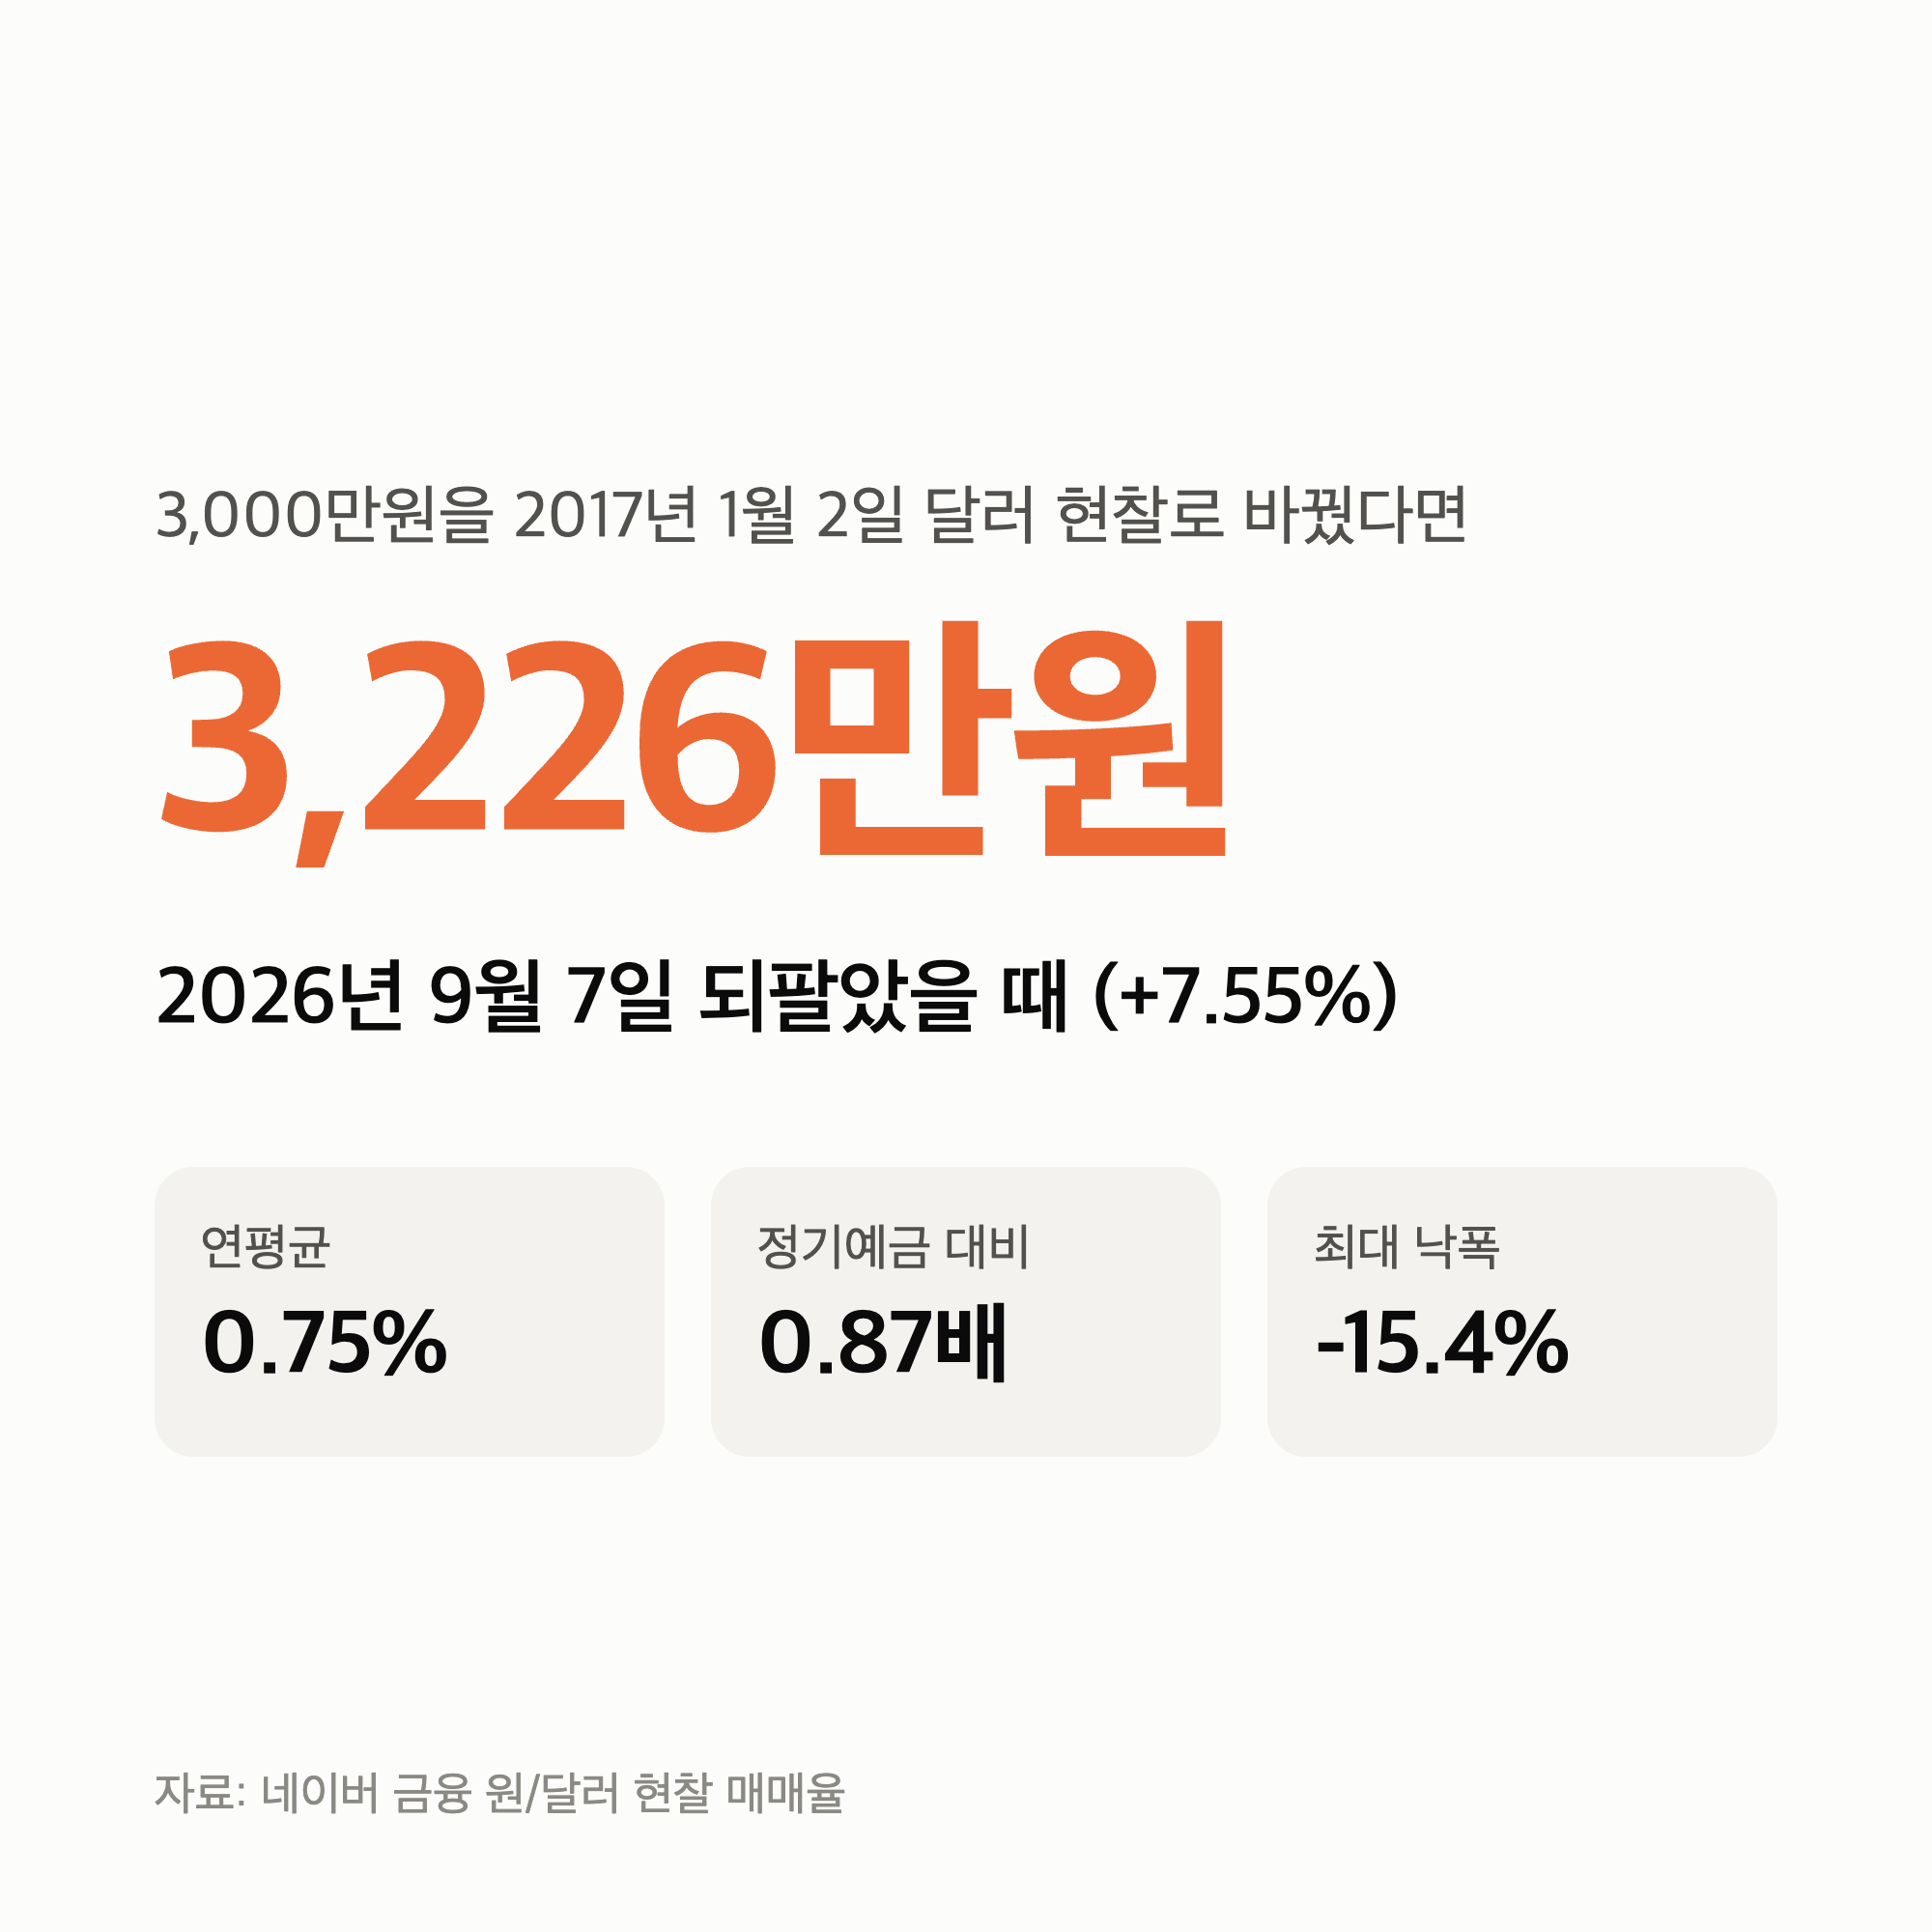
3000만원 달러 환전을 2017년 1월에 했다면 지금 3,226만원입니다.
9년 8개월 동안 226만원 벌었습니다.
이 글은 전망이 아니라 이미 확정된 과거입니다. 네이버 금융 원/달러 고시 환율로, 3,000만원을 2017년 1월 2일에 달러 현찰로 바꾸고 2026년 9월 7일에 되판다고 가정해 계산했습니다.
매매기준율이 아니라 은행에서 실제로 사고파는 현찰 환율을 썼습니다.
같은 3,000만원이 정기예금이었다면 3,723만원입니다. 달러는 그 0.87배입니다. 시리즈에서 정기예금에 진 건 이번이 처음입니다.
3000만원 달러 환전, 현찰 환율로 계산해야 합니다
여기서 먼저 짚을 게 있습니다.
환율을 검색하면 나오는 숫자는 매매기준율입니다.
그런데 은행에서 달러를 살 때는 그보다 비싸게 사고, 팔 때는 싸게 팝니다.
2026년 9월 7일 매매기준율
1,347.70원
현찰 살 때
1,371.28원 (+1.75%)
현찰 팔 때
1,324.12원 (-1.75%)
사고파는 값의 차이
47.16원 (3.56%)
이 스프레드를 2016년 9월부터 2026년 9월까지 2,460일 전수로 확인했습니다.
살 때 +1.75%, 팔 때 -1.75%로 전 구간 일정했습니다.
편차는 0.001%p 안쪽이었습니다.
그래서 아래 계산은 살 때 값으로 사고 팔 때 값으로 되파는 것으로 잡았습니다.
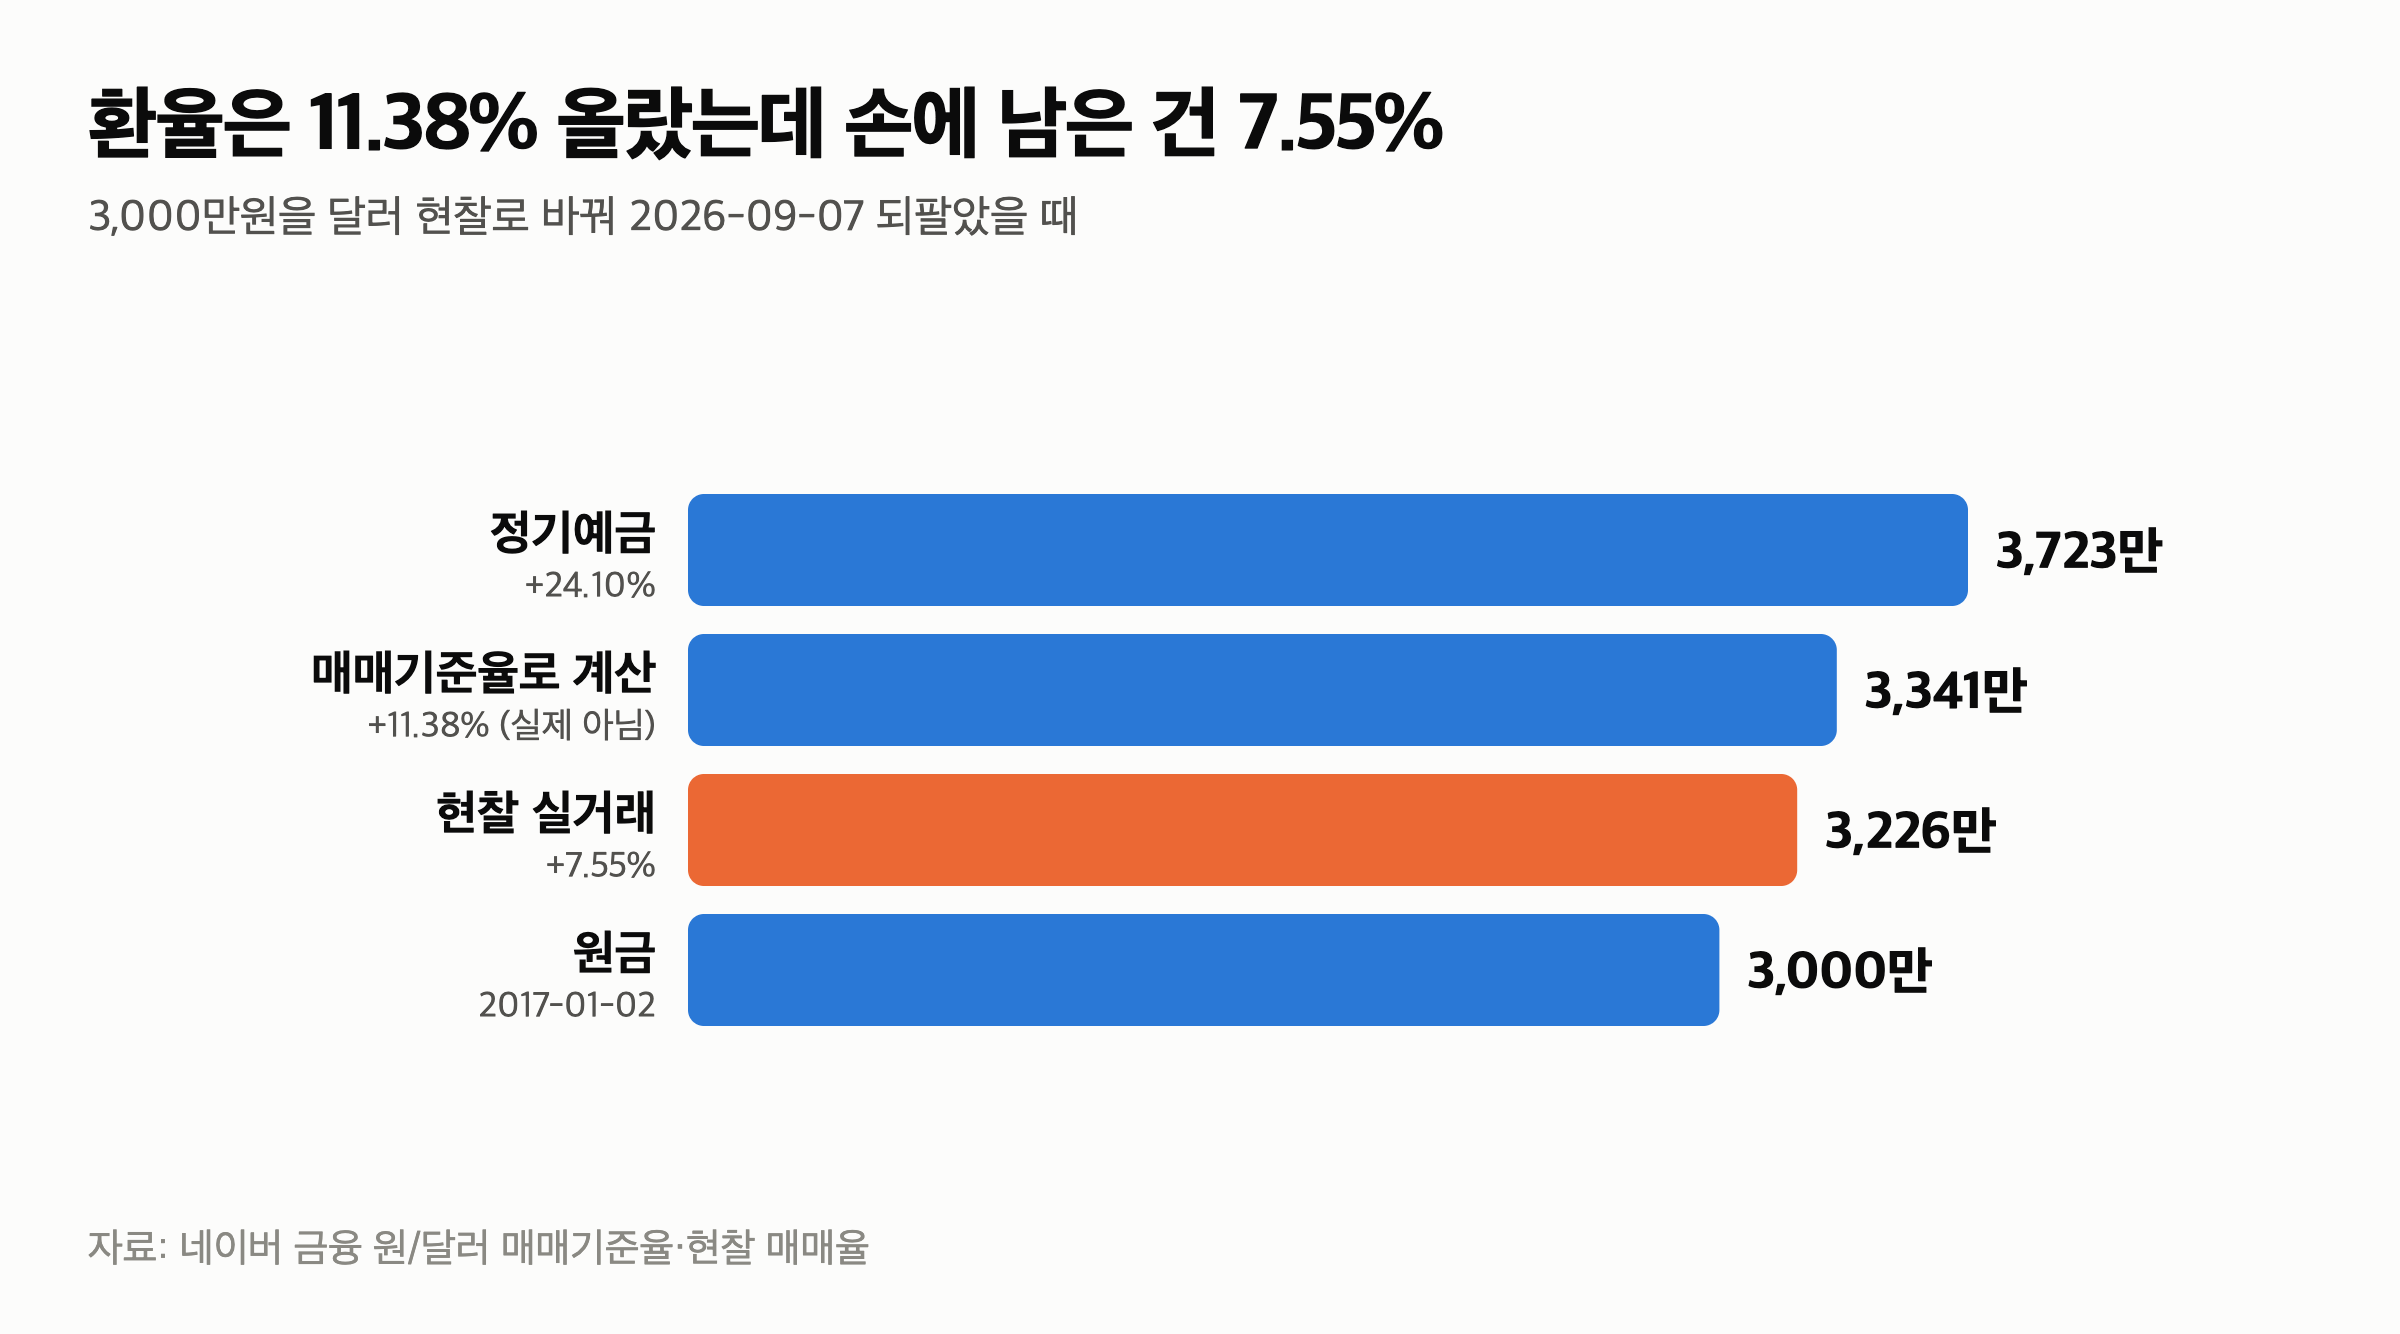
매매기준율로 계산하면 115만원이 부풀려집니다
두 방식을 나란히 놓겠습니다.
| 계산 방식 | 회수액 | 수익률 |
|---|---|---|
| 매매기준율만 | 3,341만원 | +11.38% |
| 현찰 실거래 | 3,226만원 | +7.55% |
| 차이 | -115만원 | -3.83%p |
| 정기예금 | 3,723만원 | +24.10% |
2017년 1월 2일 매매기준율은 1,210.00원이었습니다.
현찰로 사면 1,231.18원입니다.
3,000만원으로 $24,367을 샀습니다.
2026년 9월 7일 팔 때 값 1,324.12원으로 되팔면 3,226만원입니다.
환율은 11.38% 올랐는데 손에 남은 건 7.55%입니다.
차액 3.83%p가 환전 스프레드입니다.
첫 5년은 내내 마이너스였습니다
매년 12월 말 평가액입니다.
| 연도 | 환율 | 평가액 |
|---|---|---|
| 2017 | 1,068.50원 | 2,558만원 |
| 2019 | 1,156.00원 | 2,768만원 |
| 2021 | 1,190.50원 | 2,850만원 |
| 2022 | 1,263.00원 | 3,024만원 |
| 2024 | 1,477.00원 | 3,536만원 |
| 2026 | 1,347.70원 | 3,226만원 |
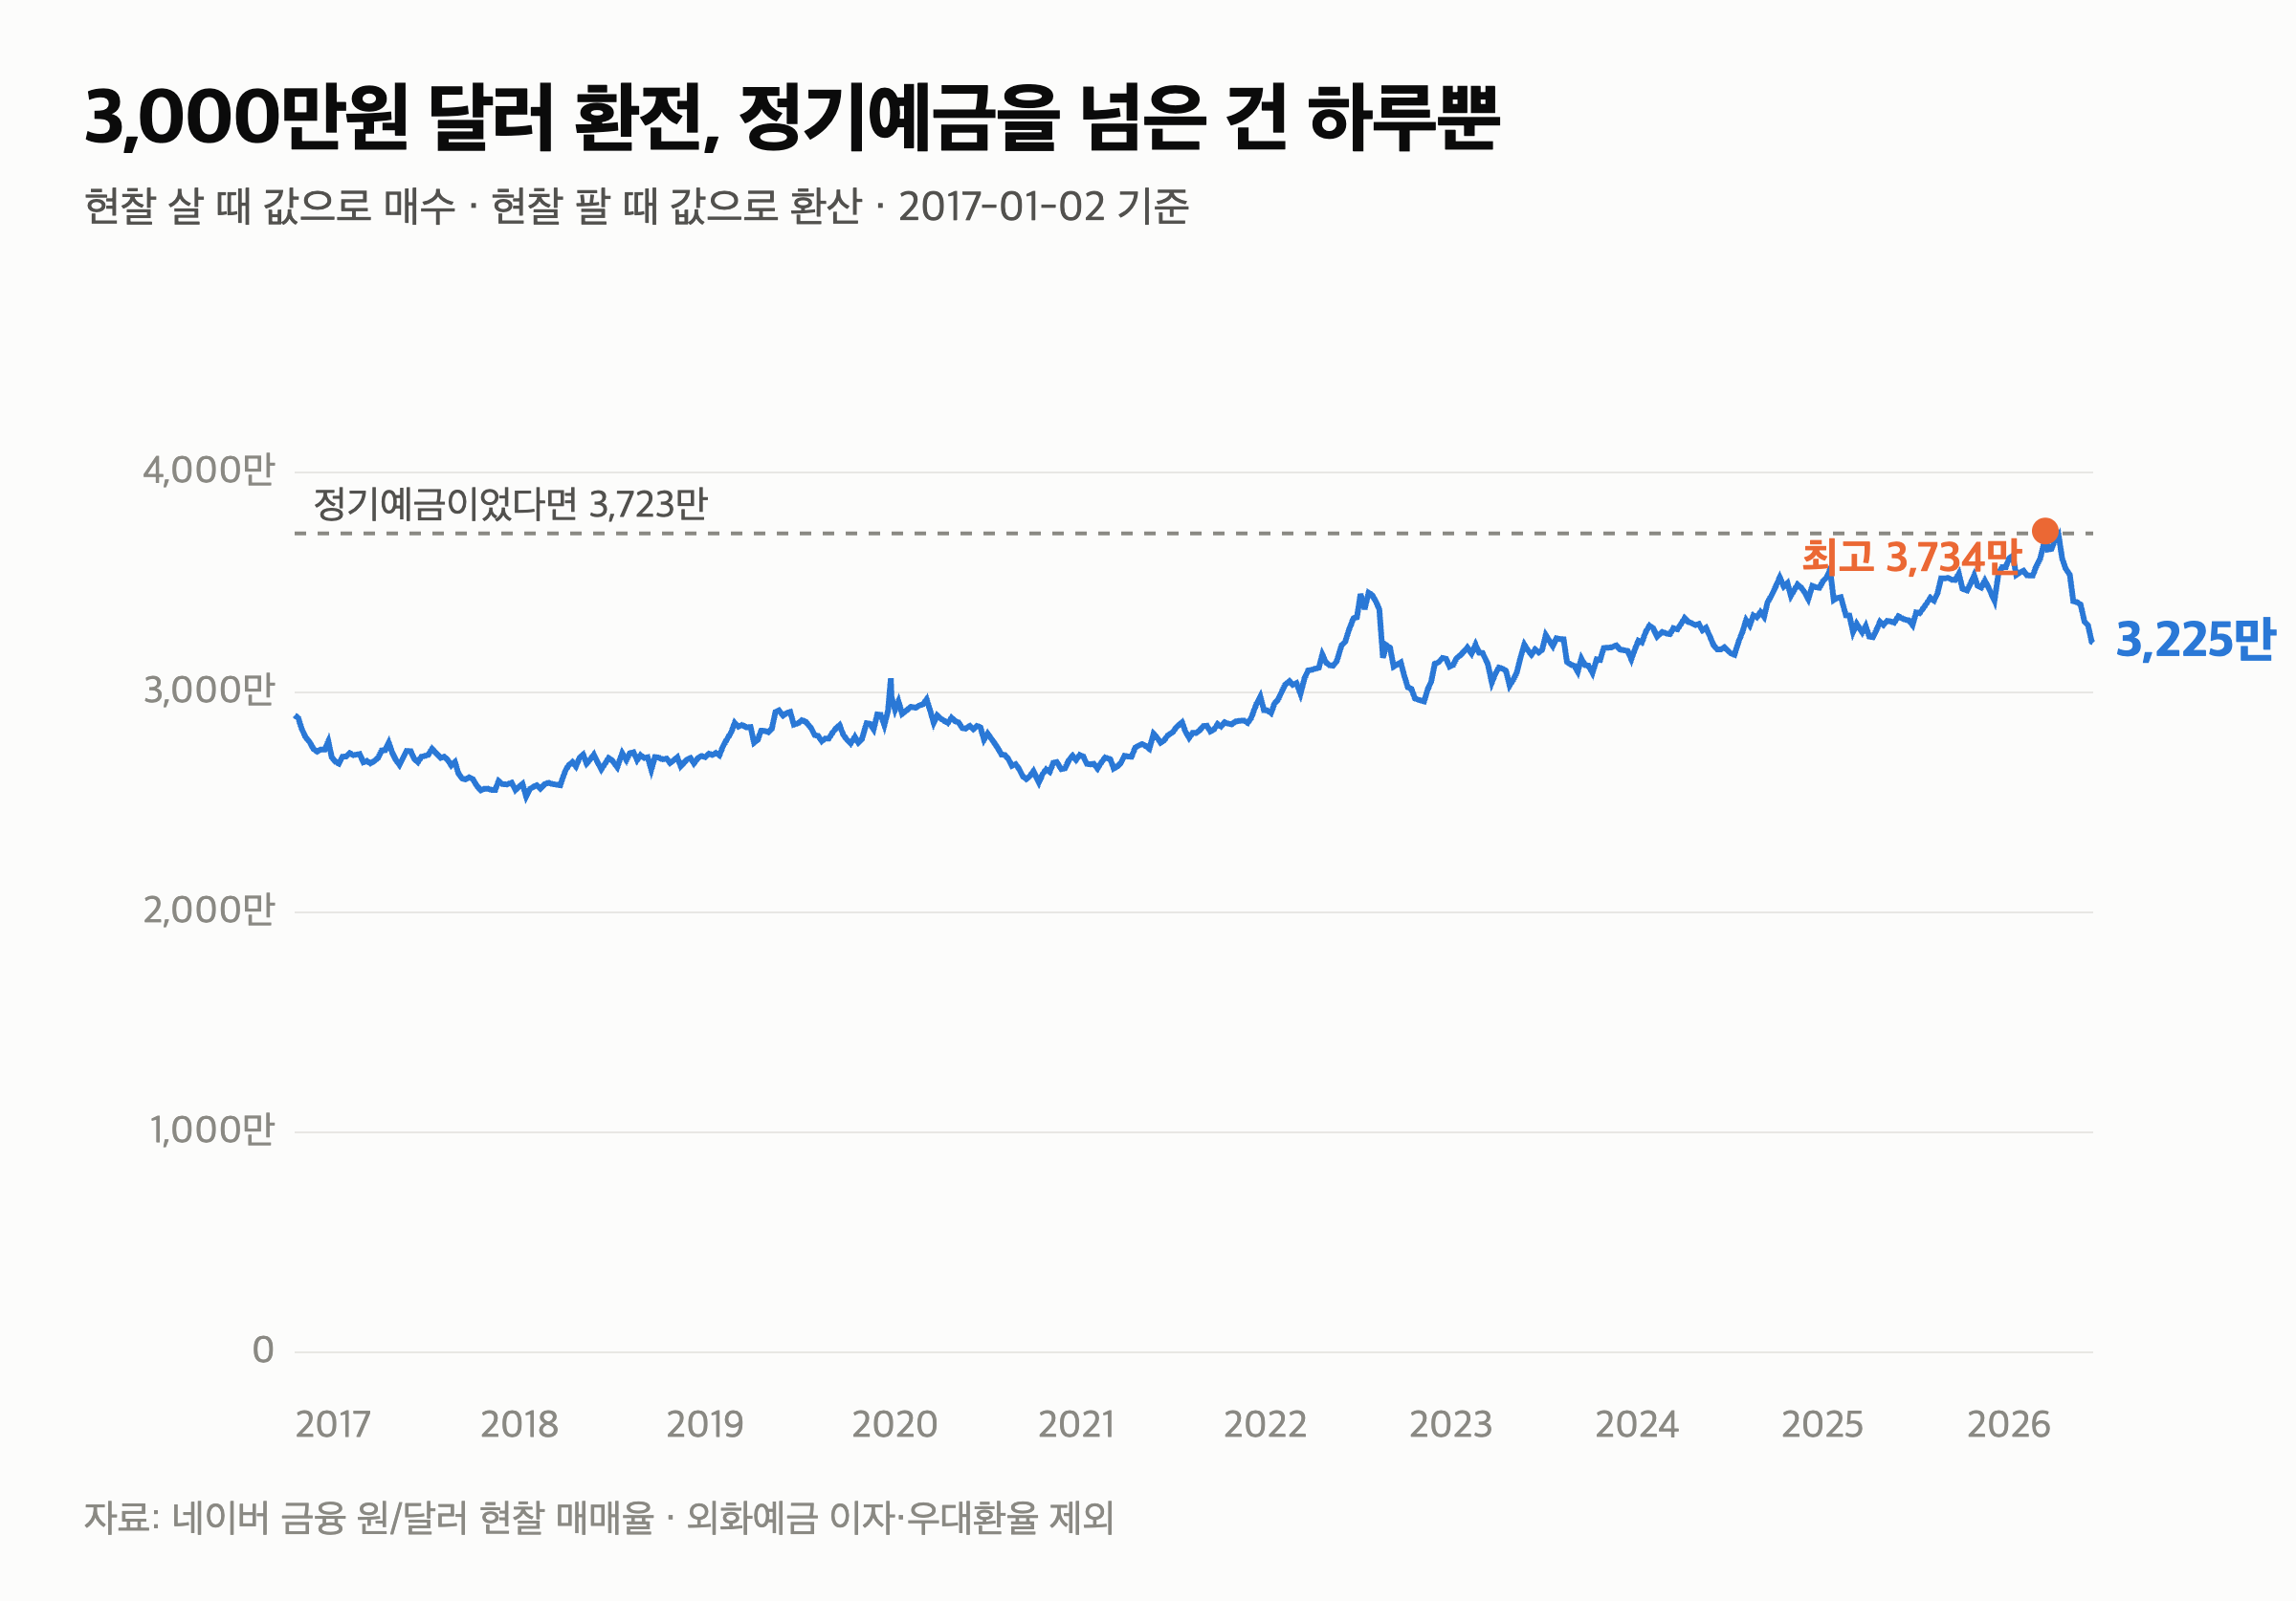
2017년 말 평가액이 2,558만원입니다.
원금에서 -14.7%입니다.
2018년 -10.9%, 2019년 -7.7%, 2020년 -13.2%, 2021년 -5.0%.
5년 내내 원금을 밑돌았습니다.
처음 플러스로 올라선 건 2022년(+0.8%)입니다.
연말 기준 최고는 2024년 말 3,536만원(+17.9%)입니다.
전 기간 최고는 따로 있습니다.
2026년 6월 5일 환율이 1,559.50원까지 올라 평가액이 **3,734만원(+24.5%)**이 됐습니다.
그날 하루만 정기예금(3,723만원)을 앞섰습니다.
9년 8개월 2,382거래일 중 정기예금을 이긴 날은 그 하루뿐입니다.
최대 낙폭은 -15.4%, 다른 자산보다 얕습니다
환율 기준 최대 낙폭입니다.
고점 (2020-03-19)
1,280.00원
저점 (2021-01-04)
1,082.50원
기간 최고·최저
1,559.50원(2026-06-05) / 1,055.50원(2018-04-02)
낙폭만 보면 이 시리즈에서 가장 얕습니다.
금 -30.5%, 나스닥100 -31.3%, 코스피200 -40.9%였습니다.
대신 수익도 가장 낮습니다.
같은 3,000만원을 같은 날 기준으로 재보면 이렇습니다.
| 대상 | 평가액 | 최대 낙폭 |
|---|---|---|
| 나스닥100 | 1억 9,792만원 | -31.3% |
| 코스피200 | 1억 2,586만원 | -40.9% |
| 금 | 8,307만원 | -30.5% |
| 정기예금 | 3,723만원 | 0% |
| 달러 | 3,226만원 | -15.4% |
연평균으로 바꾸면 0.75%입니다.
여기부터는 제 해석입니다. 달러를 환율이 오를 것 같아서 사는 것과 다른 자산이 흔들릴 때 덜 흔들리라고 사는 것은 이 표에서 전혀 다른 이야기로 읽힙니다.
정리 — 3000만원 달러 환전, 다섯 줄
- 2017년 1월 2일 3,000만원을 달러 현찰로 바꿔 2026년 9월 7일 되팔면 3,226만원, +7.55%입니다.
- 매매기준율로만 계산하면 3,341만원(+11.38%)이라 115만원이 부풀려집니다.
- 현찰 스프레드는 2,460일 전수에서 살 때 +1.75%, 팔 때 -1.75%로 일정했습니다.
- 2017년부터 2021년까지 5년 내내 원금을 밑돌았고, 처음 플러스는 2022년이었습니다.
- 2,382거래일 중 정기예금을 앞선 날은 2026년 6월 5일 하루뿐이었고, 최대 낙폭은 -15.4%로 시리즈에서 가장 얕습니다.
저는 이 숫자를 보고 달러를 “수익을 내는 자산” 칸이 아니라 다른 칸에 옮겨 적어 두었습니다.
다음 글은 오늘 저녁 8시, 배당수익률과 배당성향이 같은 배당금에서 왜 따로 움직이는지 봅니다.
이어서 볼 글
이 글은 특정 상품 추천이나 투자 권유가 아닙니다. 과거 수익률은 미래를 보장하지 않습니다. 데이터는 네이버 금융 원/달러 고시 환율(매매기준율·현찰 매매율) 2017-01-02~2026-09-07 기준입니다. 외환은 주식과 달리 마감이 늦어 같은 날짜라도 조회 시점에 따라 소수점 단위로 달라질 수 있습니다. 현찰 보관을 가정해 외화예금 이자와 우대환율은 계산에 넣지 않았습니다. 은행·환전소마다 우대율이 달라 실제 결과는 이보다 나을 수 있습니다.