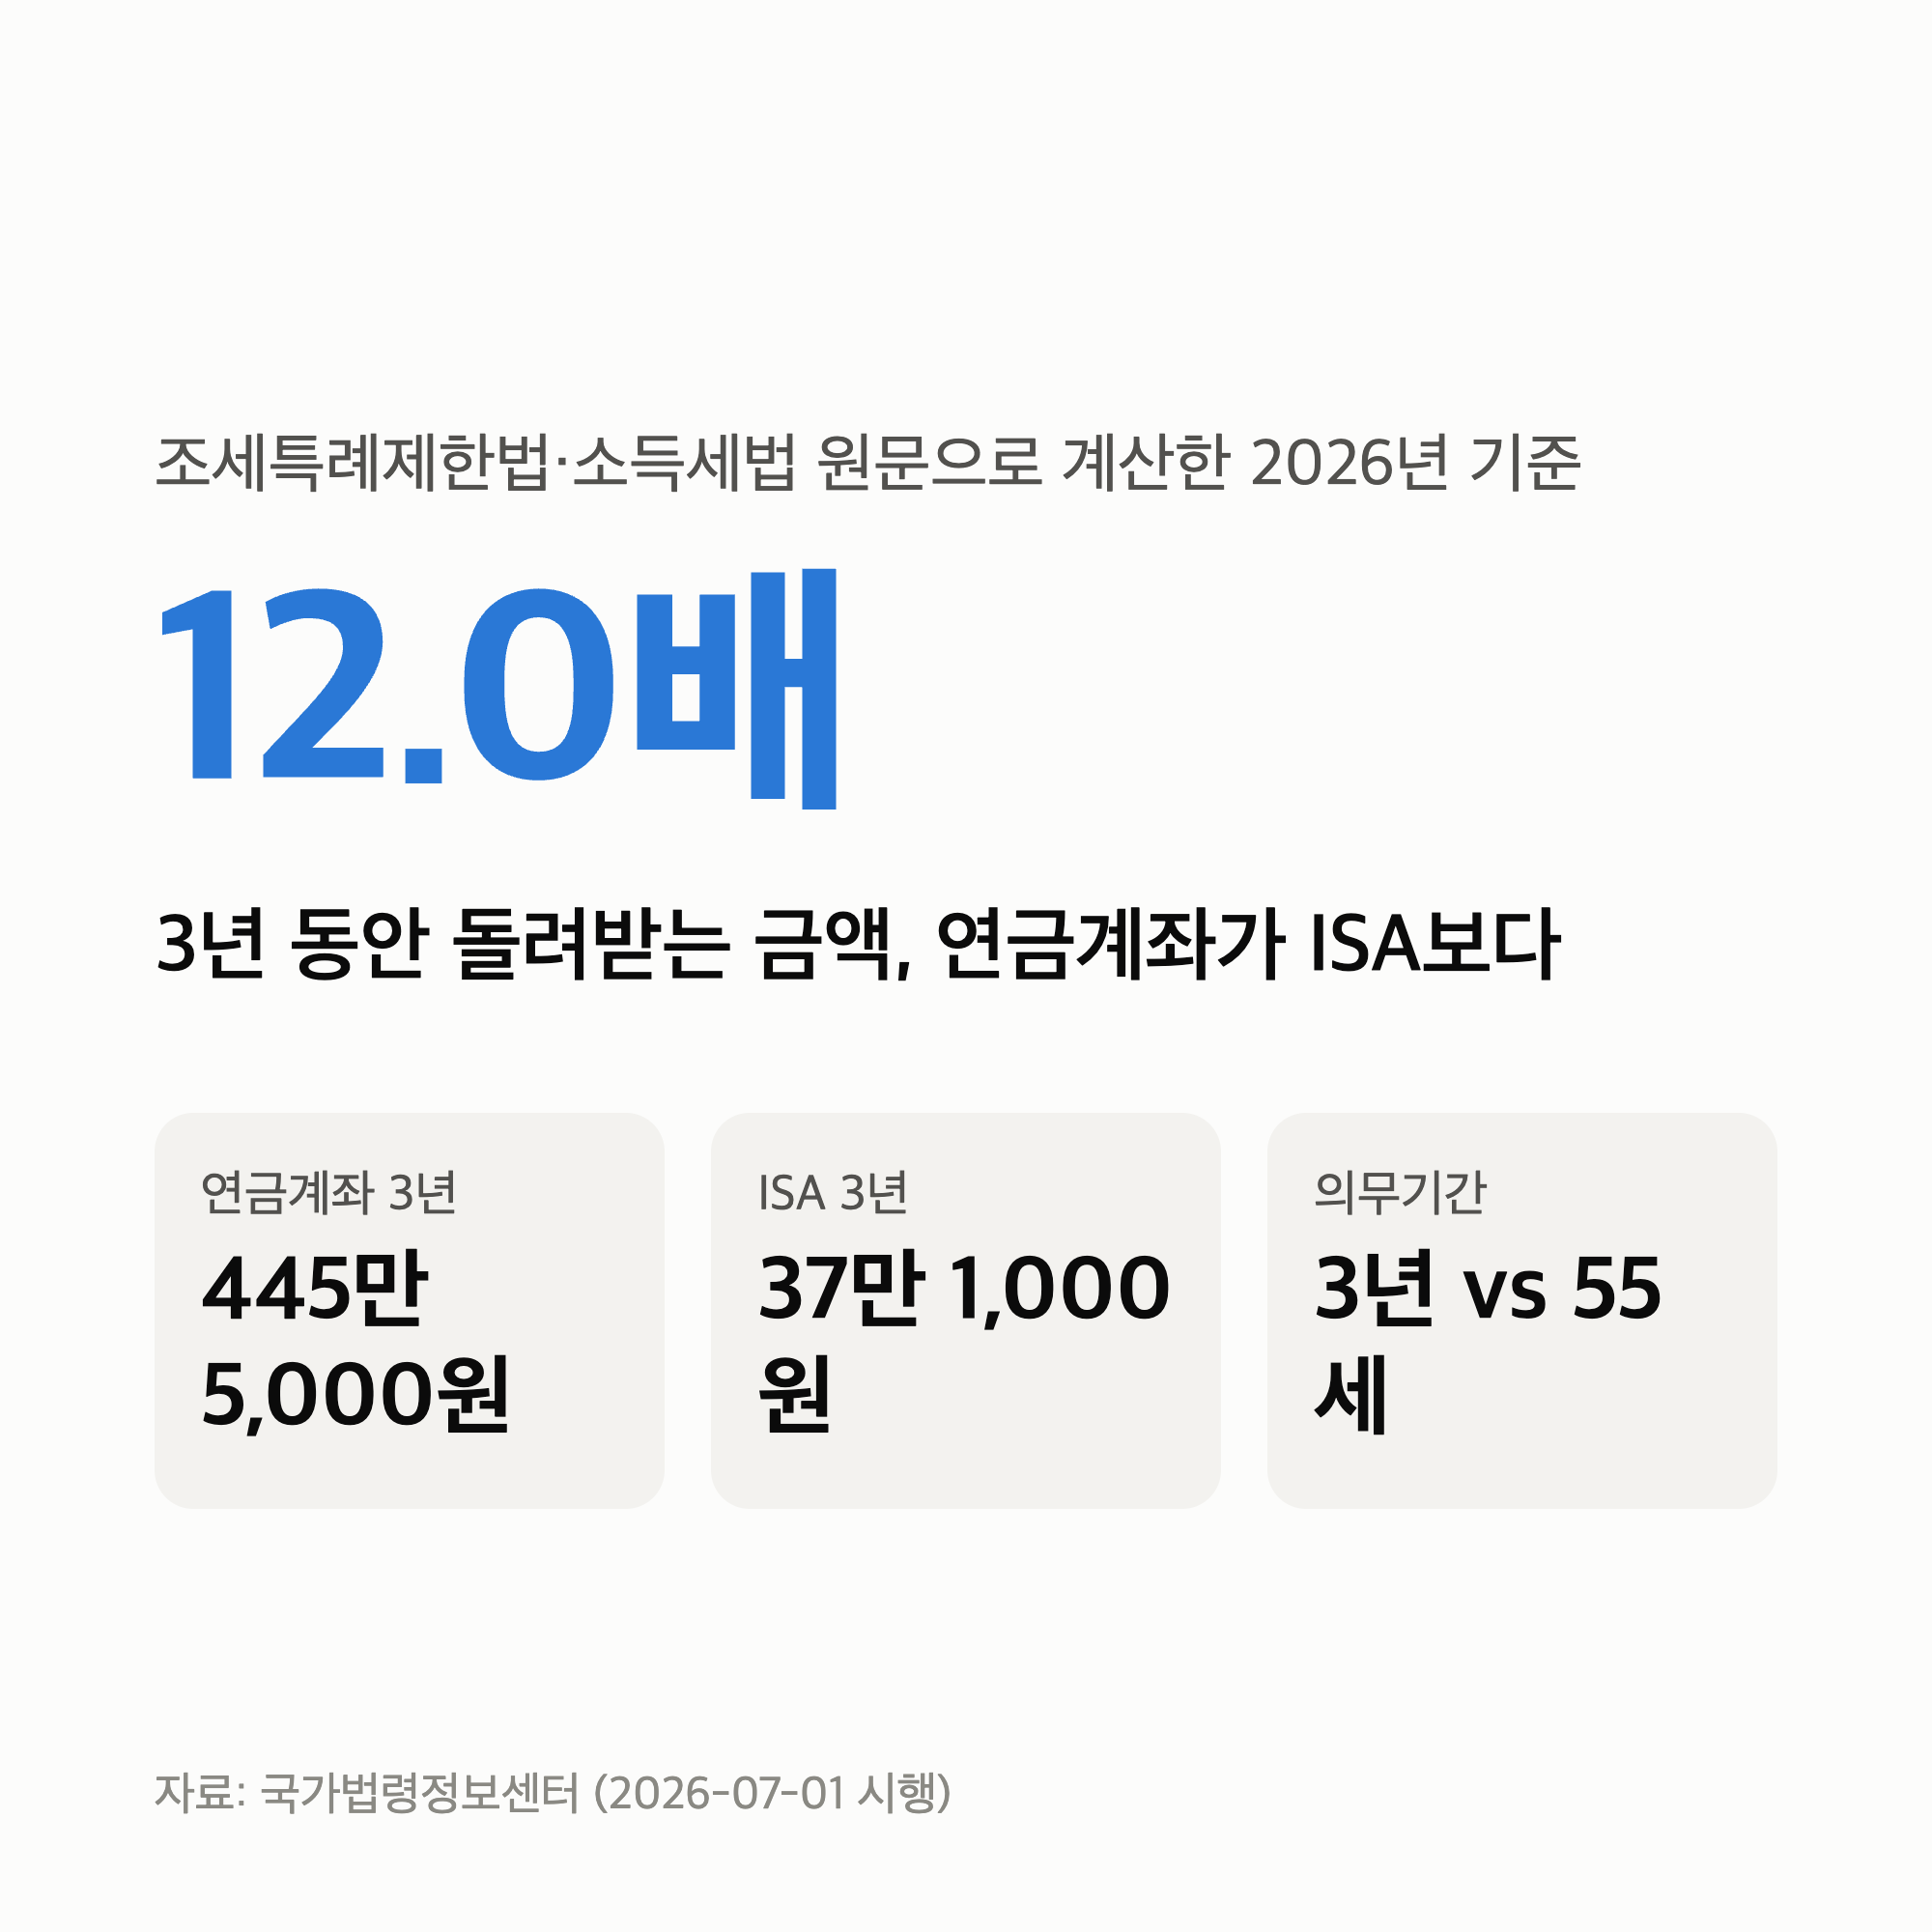
ISA 연금저축 IRP 차이를 3년 기준으로 재보면 445만원과 37만원입니다.
같은 3년인데 12배가 갈립니다.
이 글은 세 계좌의 2026년 한도와 세제 혜택을 조세특례제한법·소득세법 조문에서 그대로 옮겨 한 표에 놓은 것입니다.
상품 비교가 아니라 법이 정한 숫자만 다룹니다.
3년을 기준으로 잡은 이유가 있습니다. ISA 비과세 한도는 해마다 새로 생기지 않고 계약기간 전체에 한 번입니다. 반면 세액공제는 매년 새로 받습니다. 1년만 놓고 비교하면 ISA에 유리하게 잡히는 셈입니다.
ISA 연금저축 IRP 차이는 혜택의 종류가 다릅니다
연금저축과 IRP는 넣은 돈 자체에 세금을 깎아 줍니다.
소득세법 제59조의3의 연금계좌세액공제입니다.
번 게 없어도 넣기만 하면 돌려받습니다.
ISA는 다릅니다.
넣은 돈에는 혜택이 없고 번 돈에만 세금을 면제합니다.
조세특례제한법 제91조의18의 비과세 한도금액입니다.
수익이 0원이면 혜택도 0원입니다.
하나는 납입에, 하나는 수익에 붙습니다.
이 차이가 뒤에 나올 12배를 만듭니다.
법령 원문의 숫자를 한 표에 놓으면 이렇습니다
조문에 적힌 값 그대로입니다.
| 항목 | ISA | 연금저축·IRP |
|---|---|---|
| 연 납입한도 | 2,000만원 | 1,800만원 |
| 세액공제 한도 | 없음 | 900만원 |
| 혜택 | 비과세 200/400만원 | 12% 또는 15% |
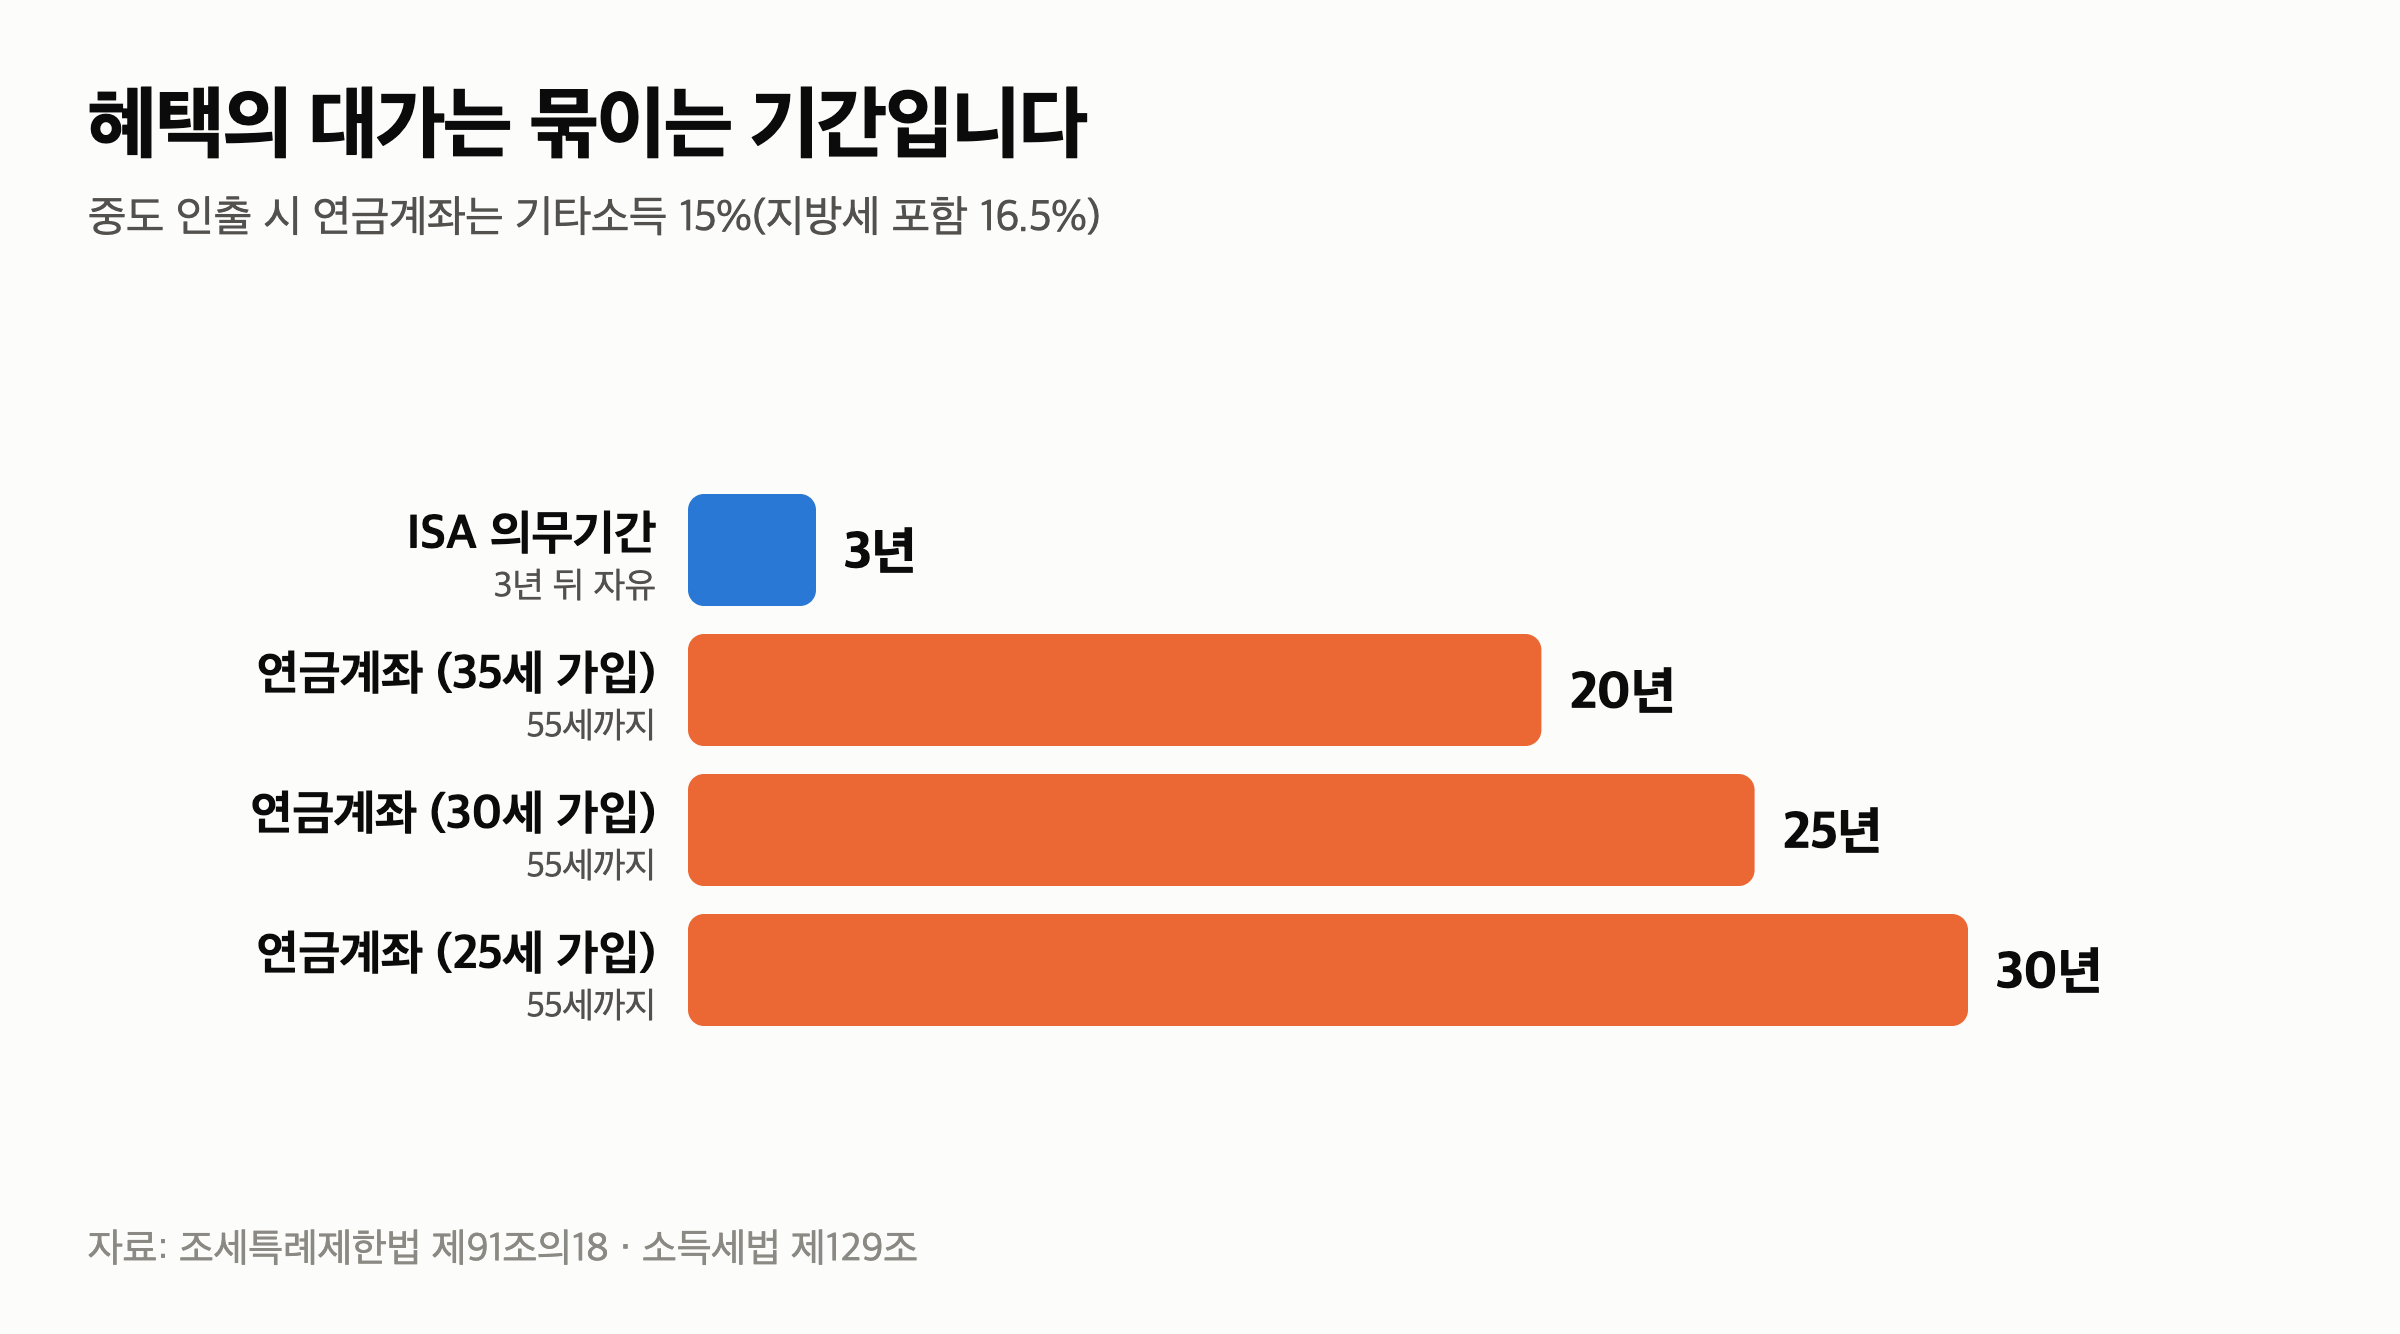
| 의무기간 | 3년 | 55세까지 |
| 중도해지 | 9% 분리과세 | 기타소득 15% |
연금저축 하나만 보면 세액공제 한도가 600만원입니다.
여기에 IRP를 더해 합산 900만원까지 공제받습니다.
ISA 총납입한도는 1억원이고, 못 채운 해의 한도는 다음 해로 넘어갑니다.
법은 이걸 2,000만원 × [1 + 경과연수] − 누적 납입금액으로 적어 뒀습니다.
경과연수는 4년까지만 셉니다.
공제율 12%와 15%를 가르는 선은 총급여 5,500만원입니다
소득세법 제59조의3 제1항 단서에 있습니다.
| 총급여 | 공제율 | 900만원 납입 시 |
|---|---|---|
| 5,500만원 이하 | 15% | 148만 5,000원 |
| 5,500만원 초과 | 12% | 118만 8,000원 |
| 종합소득 4,500만↓ | 15% | 148만 5,000원 |
| 종합소득 4,500만↑ | 12% | 118만 8,000원 |
여기서 짚을 게 하나 있습니다.
법 조문에 적힌 숫자는 100분의 12와 100분의 15입니다.
그런데 실제로 손에 들어오는 건 13.2%와 16.5%입니다.
지방소득세 10%가 얹히기 때문입니다.
흔히 쓰는 16.5%라는 숫자는 법에 없고, 법의 15%에 1.5%p가 더해진 값입니다.
3년으로 재면 445만원과 37만원입니다
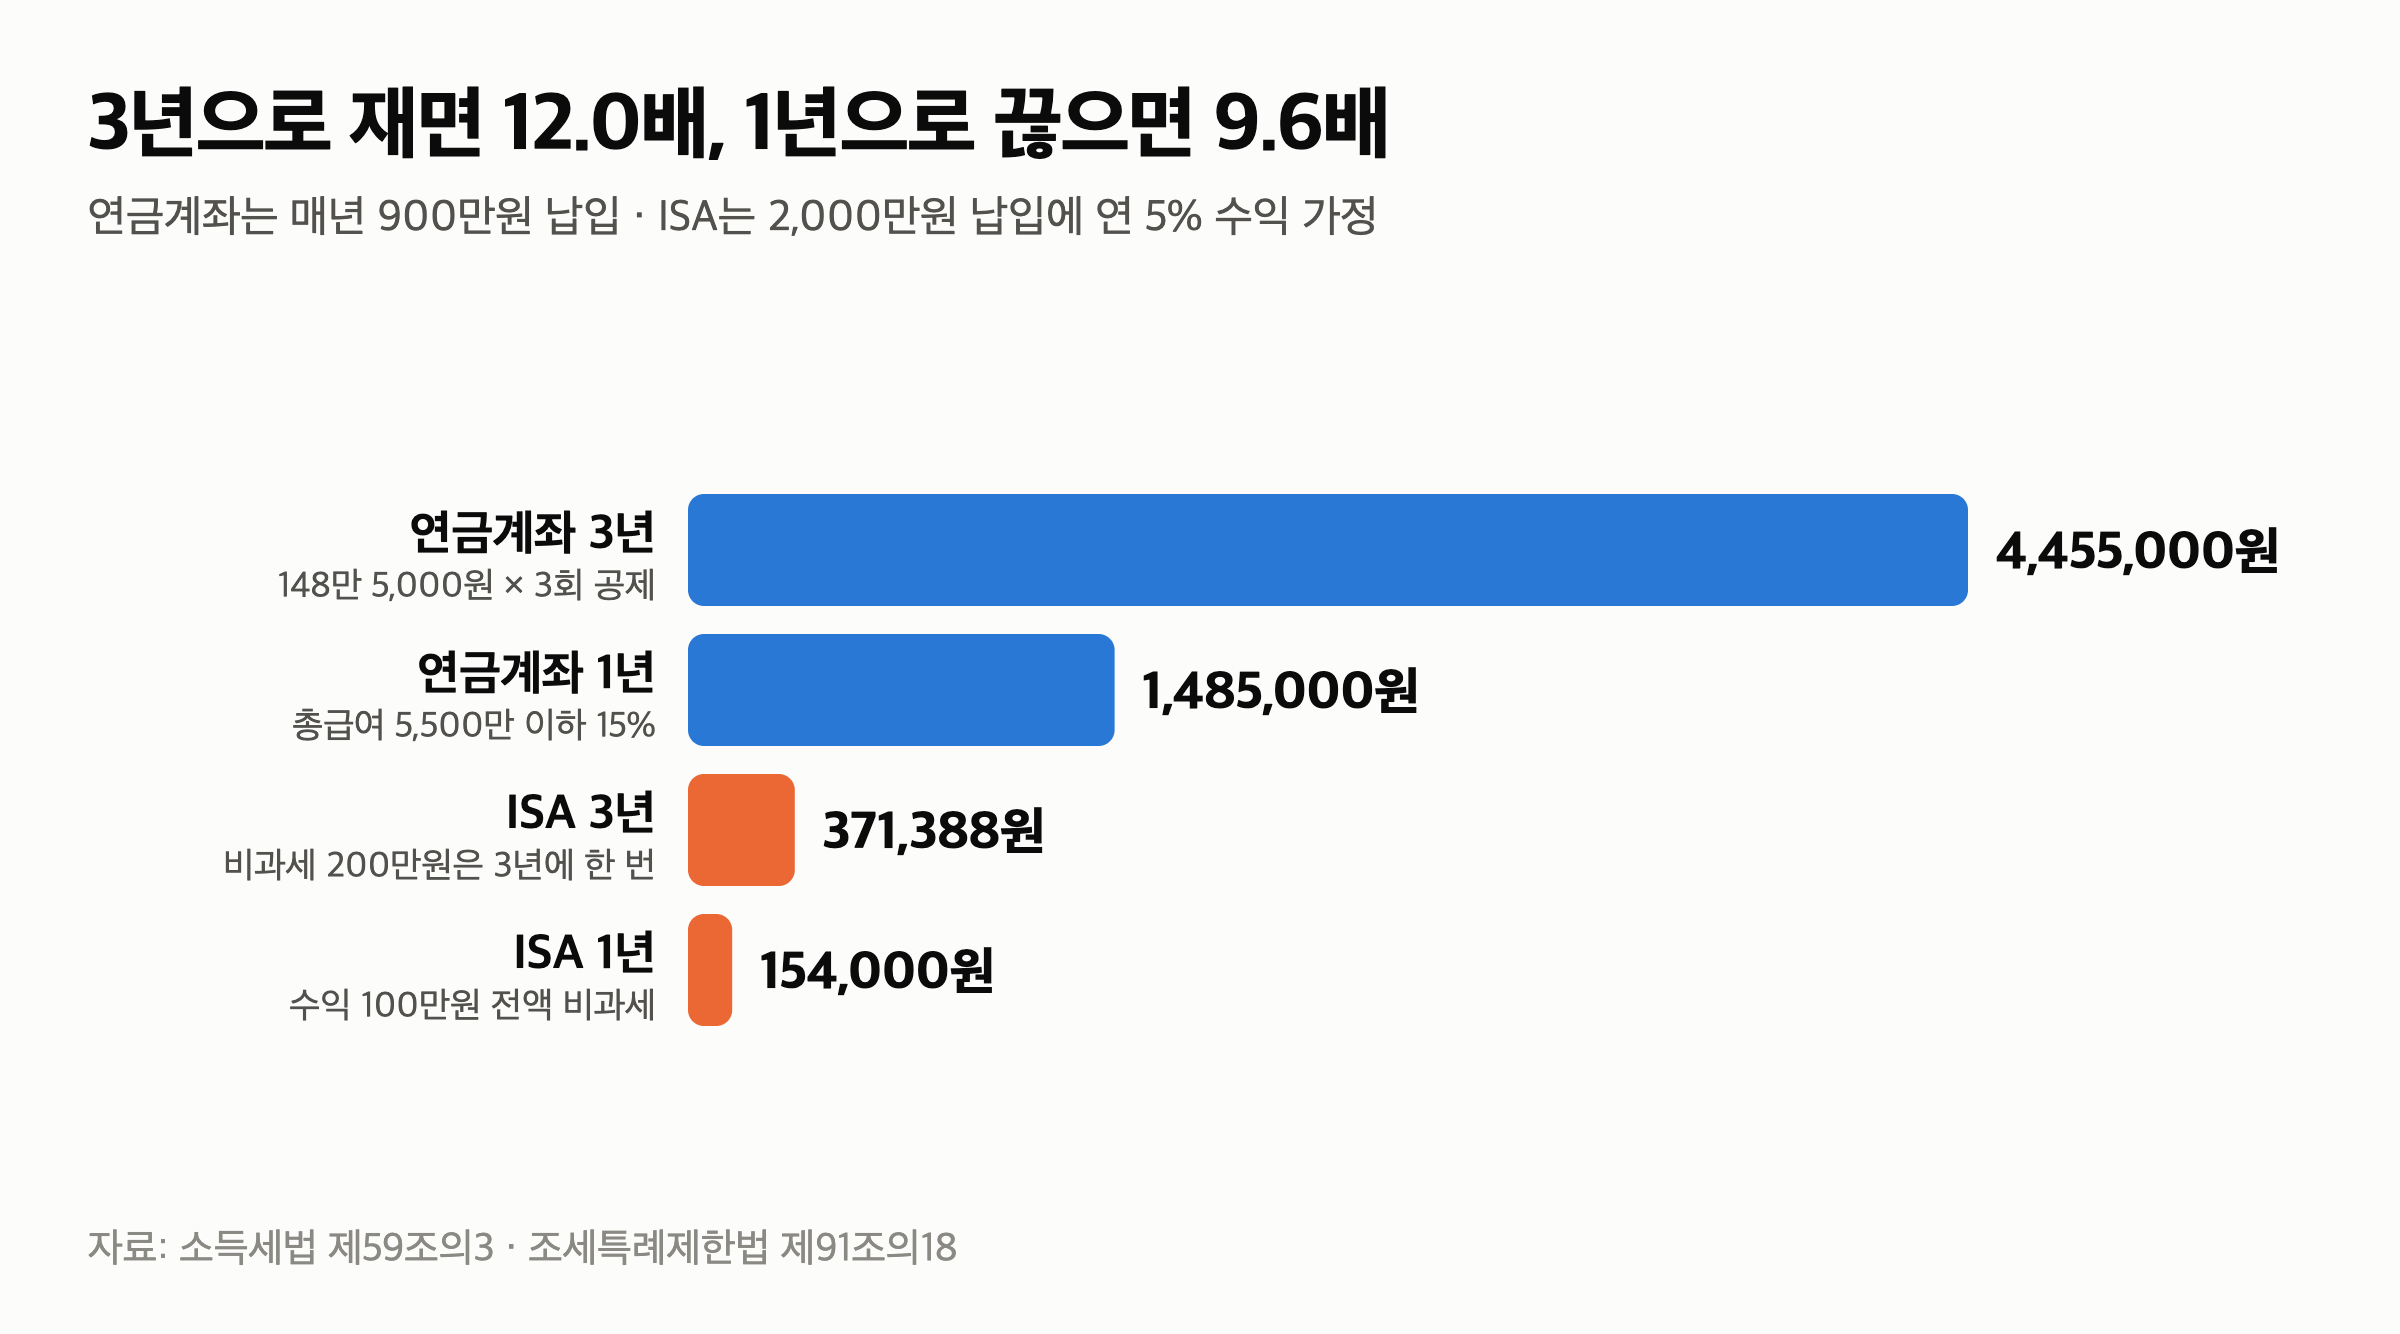
연금계좌는 매년 공제를 받으므로 3년이면 세 번 받습니다.
연금계좌 3년 (매년 900만원)
148만 5,000원 × 3 = 445만 5,000원
ISA 3년 (2,000만원·연 5%)
누적 수익 315만원 → 절세 37만 1,000원
ISA 쪽 37만 1,000원은 이렇게 나옵니다.
3년 누적 수익 315만 2,500원에 일반과세 15.4%를 매기면 48만 5,000원입니다.
ISA는 200만원까지 비과세이고 초과분 115만 2,500원에만 9.9%가 붙어 11만 4,000원입니다.
두 값의 차이 37만 1,000원이 ISA로 아낀 세금입니다.
1년만 놓고 재면 격차가 작아 보입니다
같은 계산을 1년으로 끊으면 이렇습니다.
연금계좌 1년
148만 5,000원 (납입액의 16.5%)
ISA 1년 (수익 100만원)
15만 4,000원 (납입액의 0.77%)
1년 금액 배수
9.6배
납입액 대비 효율 배수
21.4배
숫자가 셋이라 헷갈리기 쉬운데 재는 자가 각각 다릅니다.
9.6배는 1년에 손에 쥐는 금액, 21.4배는 넣은 돈 1원당 효율, 12.0배는 3년 누적 금액입니다.
이 글이 12.0배를 앞세우는 건 그게 실제 계약기간이기 때문입니다.
ISA 의무기간이 3년이고, 비과세 한도도 그 3년 전체에 한 번 적용됩니다.
ISA 비과세 한도는 해마다 새로 생기지 않습니다
법 조문이 그렇게 적혀 있습니다.
계좌에서 발생한 이자·배당의 합계액에 비과세 한도를 적용한다고 되어 있습니다.
해마다 200만원씩이 아니라 계약기간 전체에 200만원입니다.
반면 연금계좌 세액공제는 매년 새로 생깁니다.
한쪽은 3년에 한 번, 다른 쪽은 3년에 세 번입니다.
여기에 더해 ISA는 수익이 나야 혜택이 생깁니다.
수익률이 5%면 2,000만원에서 1년에 나오는 수익은 100만원뿐이고, 3년을 모아도 315만원입니다.
한도 200만원을 넘기는 데 3년이 걸리는 셈입니다.
그런데 연금계좌는 55세까지 잠깁니다
여기가 대가입니다.
연금계좌에서 55세 전에 돈을 빼면 연금외수령이 됩니다.
소득세법 제129조 제1항 제6호 나목이 기타소득 100분의 15를 매깁니다.
지방소득세까지 16.5%입니다.
돌려받은 16.5%를 그대로 토해내는 구조입니다.
ISA는 3년만 유지하면 됩니다.
의무기간이 20년 넘게 차이 납니다.
여기부터는 제 해석입니다. 12배라는 숫자는 “55세까지 안 쓸 돈"에만 해당하고, 3년 뒤 쓸 돈에는 애초에 적용되지 않는 것으로 읽힙니다.
정리 — ISA 연금저축 IRP 차이, 다섯 줄
- 연금저축·IRP는 납입액에, ISA는 수익에 혜택이 붙습니다.
- 연금계좌 세액공제는 연금저축 600만원, IRP까지 합쳐 900만원이 한도입니다.
- 공제율은 총급여 5,500만원 이하 15%, 초과 12%이고 지방소득세를 더하면 16.5%와 13.2%입니다.
- 3년 기준 445만 5,000원 대 37만 1,000원으로 12.0배이고, 1년만 끊으면 9.6배로 좁아 보입니다.
- 대신 연금계좌는 55세까지 묶이고 중도 인출하면 기타소득 15%(지방세 포함 16.5%)를 뗍니다.
저는 이 숫자를 보고 “ISA부터 채운다"던 제 순서를 55세 기준으로 다시 나눠 적어 두었습니다.
다음 글은 오늘 오후 1시, 3,000만원을 달러로 바꿔 들고만 있었다면 지금 얼마인지 계산합니다.
이어서 볼 글
이 글은 특정 상품 추천이나 투자 권유가 아닙니다. 숫자는 국가법령정보센터의 조세특례제한법 제91조의18, 소득세법 제59조의3·제129조, 소득세법 시행령 제40조의2 원문(2026년 7월 1일 시행) 기준입니다. 세액공제 금액은 산출세액이 공제액보다 클 때의 값이고, 실제 환급액은 개인의 다른 공제 항목에 따라 달라집니다.