3000만원 삼성전자 투자를 2017년 1월에 했다면 지금 2억 1,233만원입니다. 대신 3,416만원이 사라지는 구간을 지나야 했습니다.
이 글은 2017년 1월 2일에 삼성전자를 3,000만원어치 산 뒤 한 번도 팔지 않았다면 어떻게 됐을지 계산한 기록입니다.
전망은 하지 않습니다.
네이버 금융 일봉 종가를 2026년 9월 4일까지 썼습니다.
2018년 5월 50대 1 액면분할은 분할 전 가격을 50으로 나눠 연결했습니다.
3,000만원이 2억 1,233만원이 됐습니다. 같은 기간 나스닥100보다 많고, 대신 골은 더 깊었습니다.
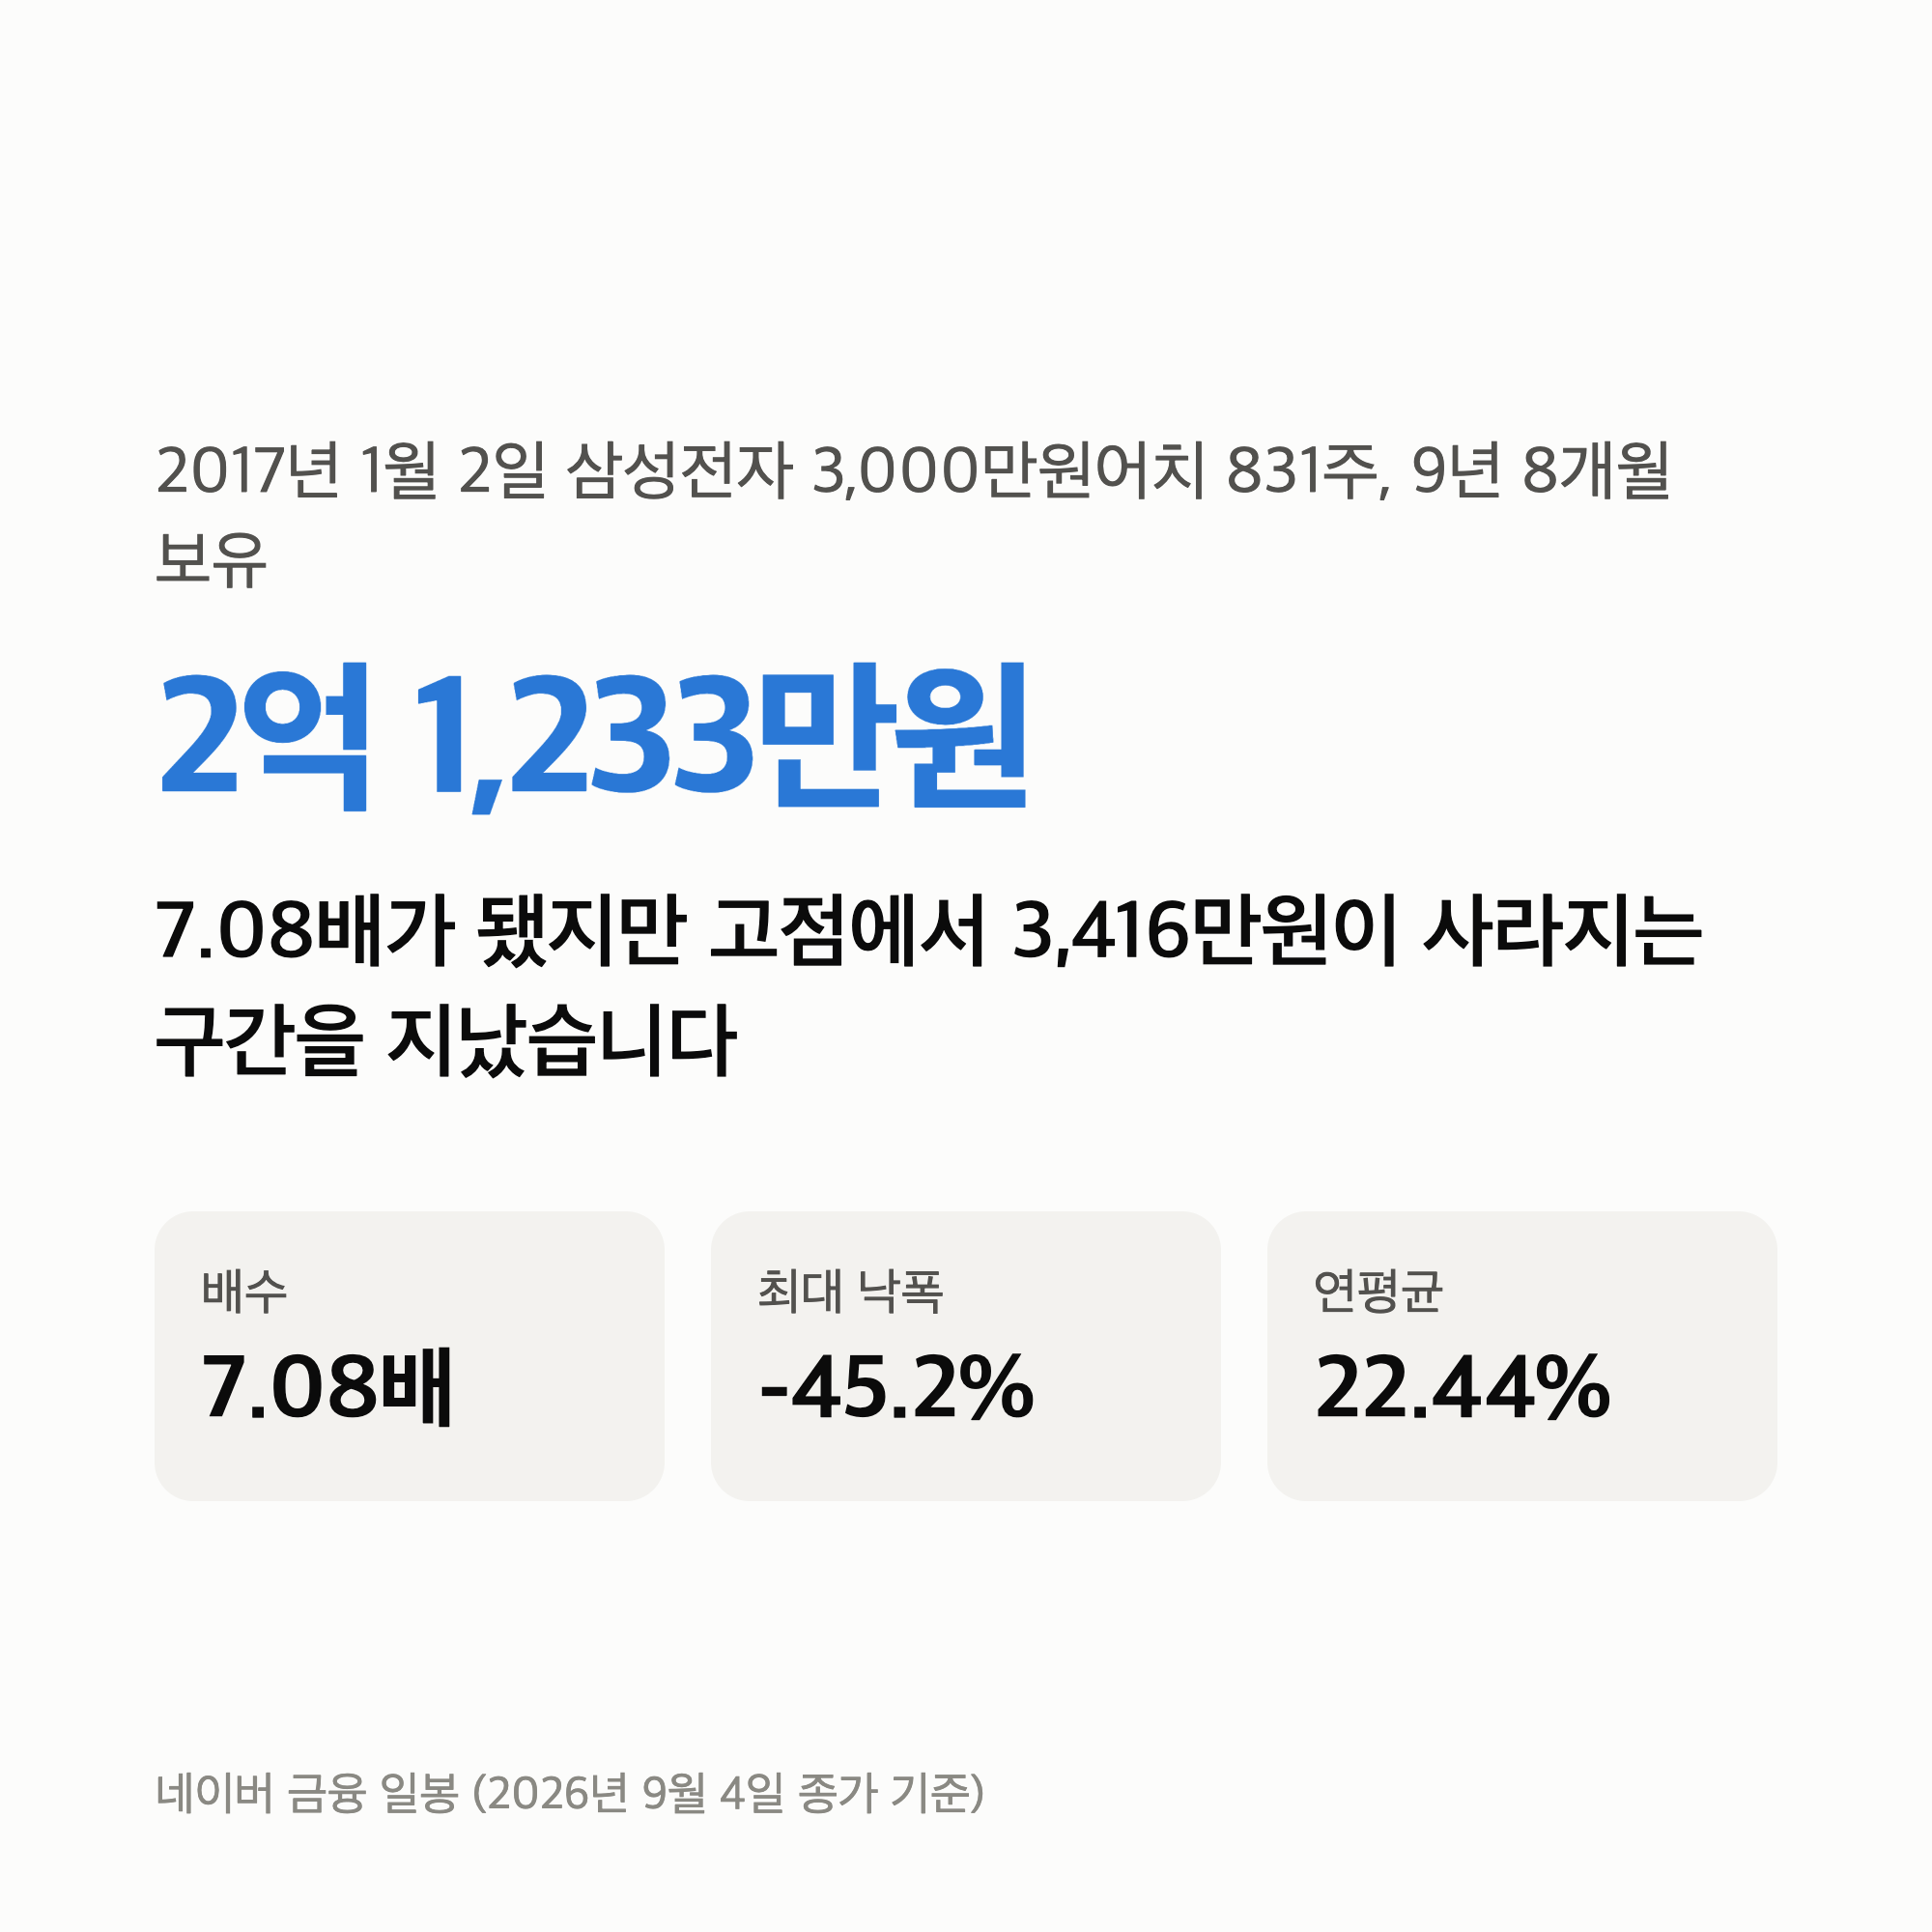
3000만원 삼성전자 투자는 2억 1,233만원이 됐습니다
2017년 1월 2일 종가는 분할 기준으로 36,100원이었습니다.
3,000만원이면 831주입니다.
그 831주를 9년 8개월 동안 그대로 뒀습니다.
연평균으로 환산하면 22.44%입니다.
연도별로 12월 말 평가액을 세우면 이렇습니다.
| 연말 | 주가 | 평가액 |
|---|---|---|
| 2017 | 50,960원 | 4,235만원 |
| 2018 | 38,700원 | 3,216만원 |
| 2020 | 81,000원 | 6,731만원 |
| 2022 | 55,300원 | 4,596만원 |
| 2024 | 53,200원 | 4,421만원 |
| 2025 | 119,900원 | 9,964만원 |
2024년 말까지 8년을 들고 있어도 4,421만원이었습니다.
7.08배 중 대부분은 2025년 이후에 붙었습니다.
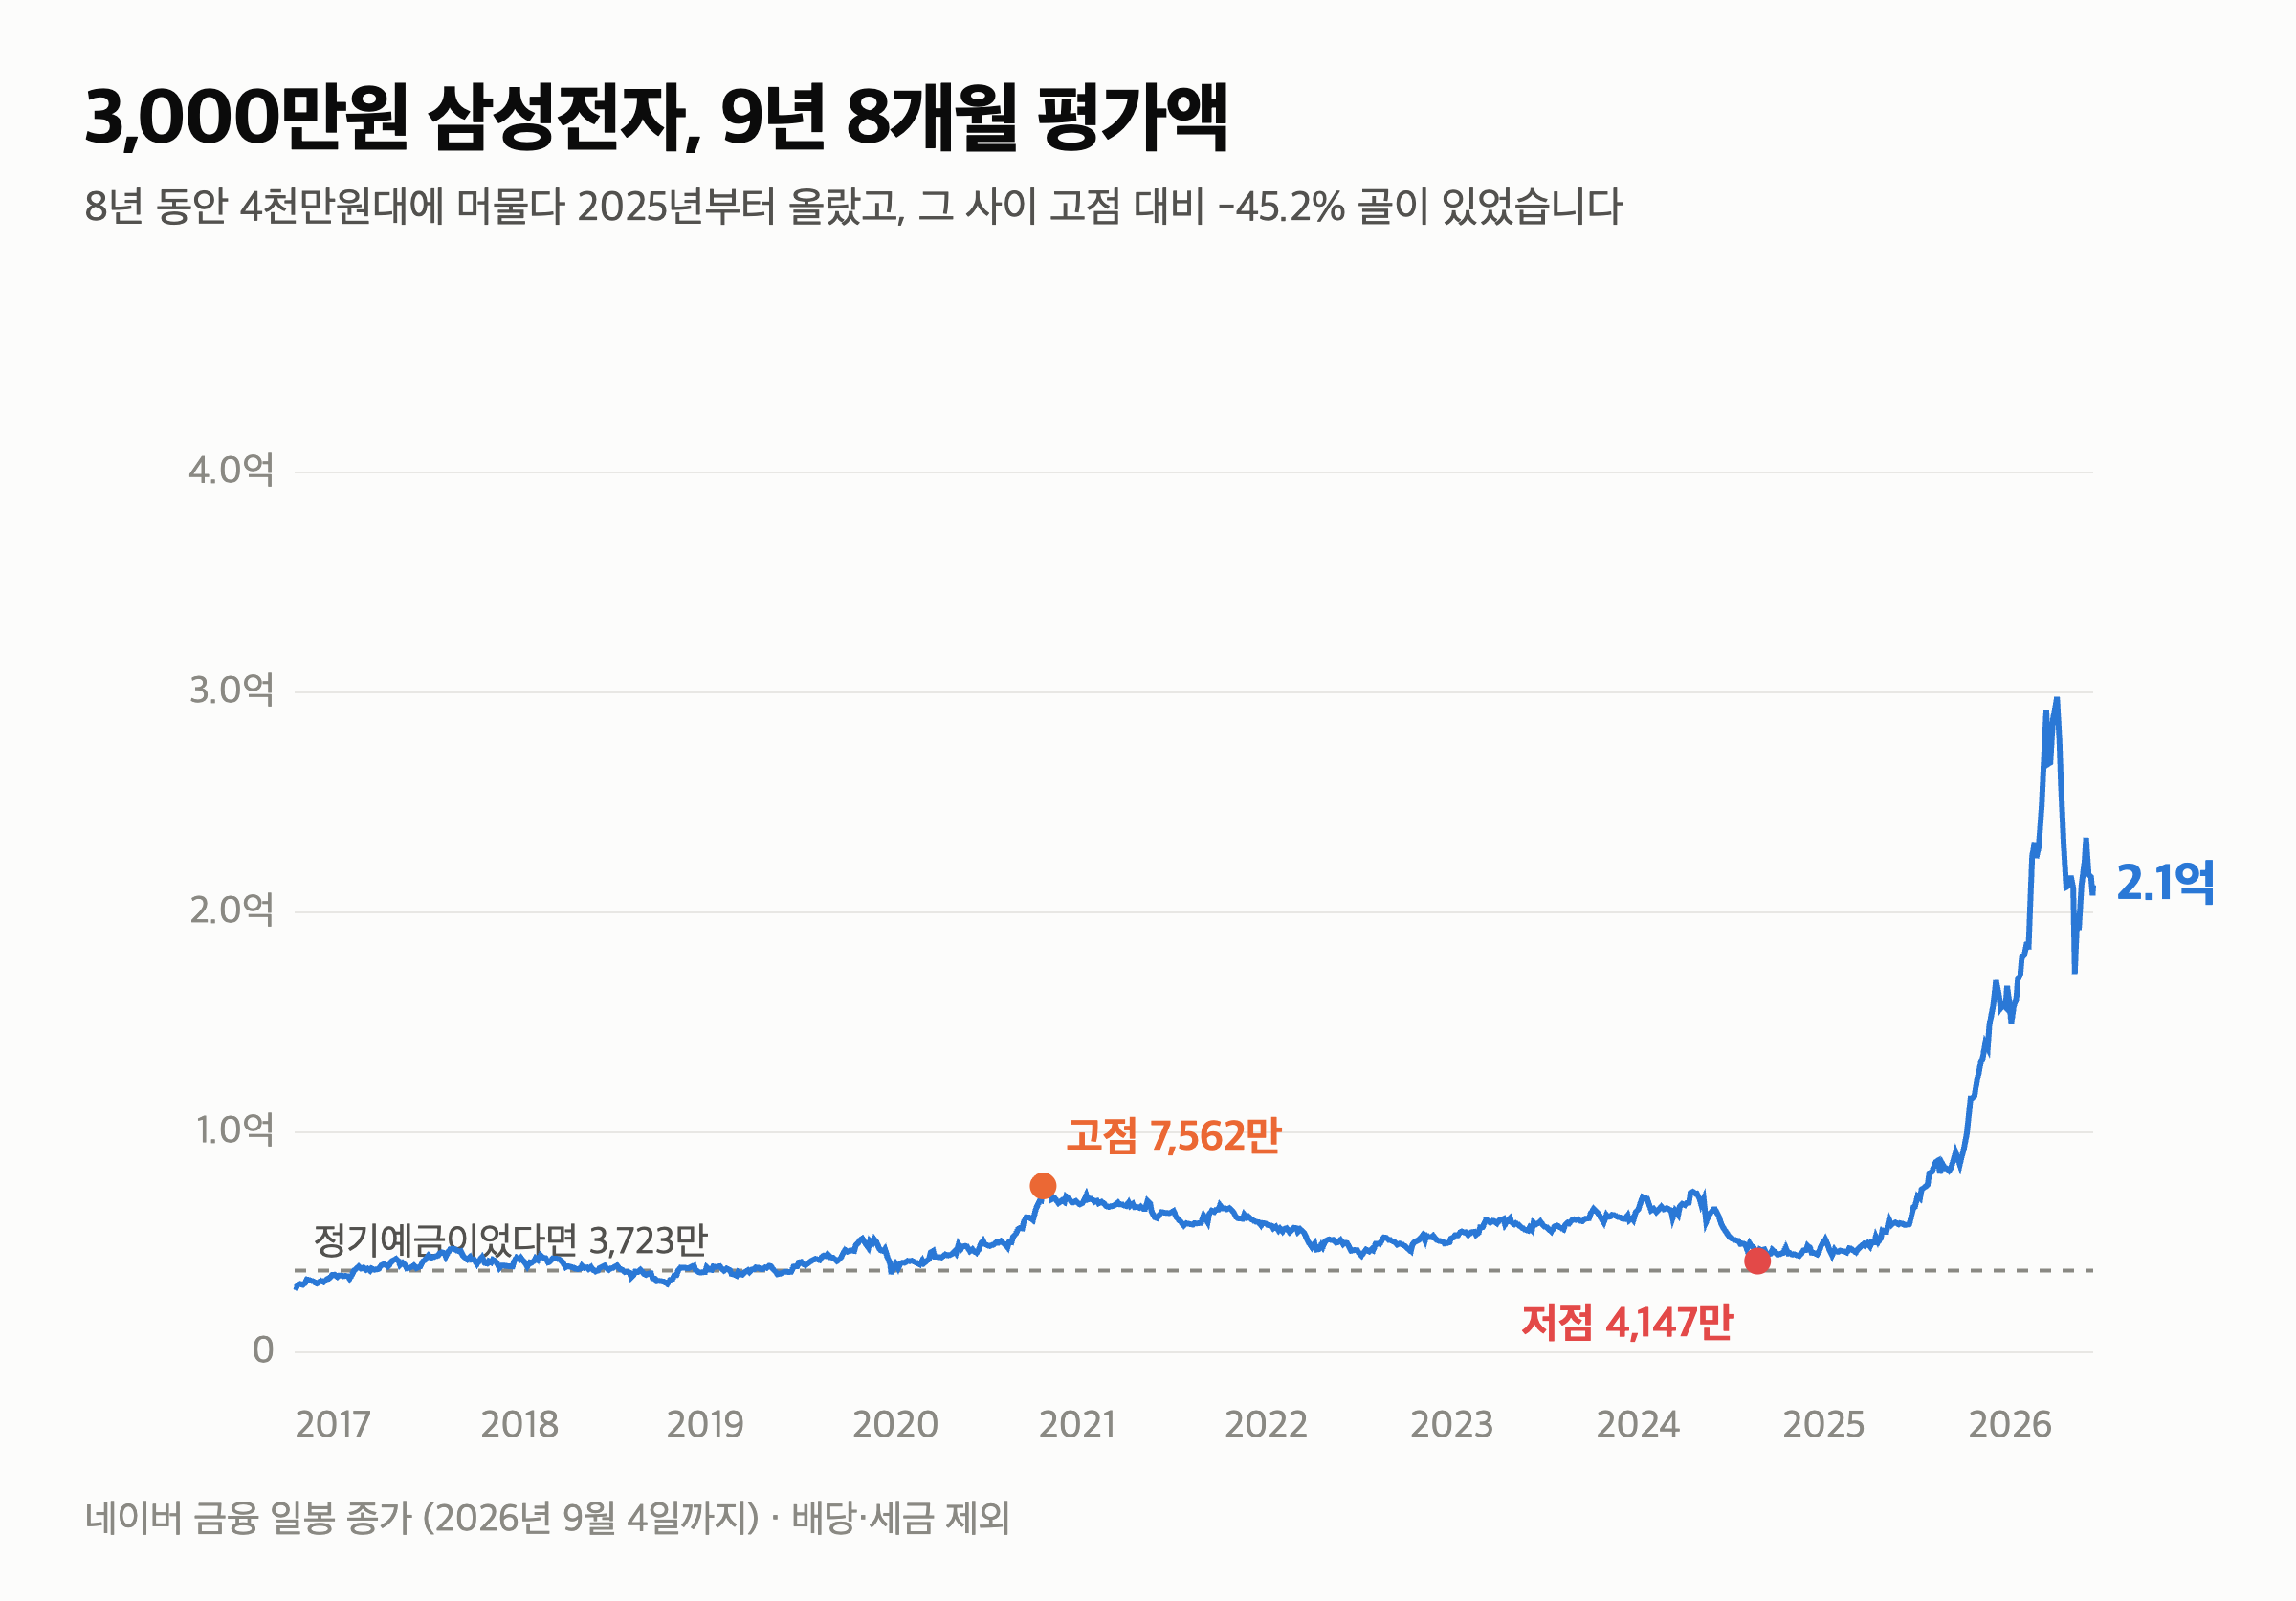
그런데 중간에 3,416만원이 사라지는 구간이 있었습니다
평가액이 가장 높았던 날은 2021년 1월 11일입니다.
그날 831주의 값은 7,562만원이었습니다.
그리고 2024년 11월 14일에 4,147만원까지 내려갔습니다.
원금이 3,000만원인데 없어진 평가액이 3,416만원입니다.
원금보다 큰 금액이 눈앞에서 지워졌습니다.
그 기간은 3년 10개월이었습니다.
고점을 다시 넘긴 날은 2025년 10월 10일이니, 회복까지는 4년 9개월이 걸렸습니다.
여기부터는 제 해석입니다.
7.08배라는 결과는 이 3년 10개월을 견딘 사람만 받았습니다.
원금을 잃은 날은 딱 하루였습니다
한 가지 이상한 점이 있습니다.
평가액이 3,000만원 아래로 내려간 날을 세어봤습니다.
전체 2,372거래일 중 하루였습니다.
매수 사흘 뒤인 2017년 1월 5일, 2,955만원이 그 하루입니다.
그러니까 이 계좌는 9년 8개월 동안 사실상 한 번도 원금을 잃지 않았습니다.
그런데도 2022년과 2024년에는 계좌를 열기 싫었을 겁니다.
여기부터는 제 해석입니다.
사람이 견디기 힘든 건 원금 손실이 아니라 한 번 봤던 숫자가 줄어드는 것이라고 저는 생각합니다.
7,562만원을 본 다음의 4,147만원은, 3,000만원에서 시작한 4,147만원과 같은 돈인데 전혀 다르게 느껴집니다.
제 실제 계좌는 이 시뮬레이션과 다릅니다.
저는 2022년부터 삼성전자를 199번 사고팔았고 지금 -17%에 물려 있습니다.
같은 종목인데 결과가 다른 이유는 하나뿐입니다.
저는 그 구간에서 가만히 있지 못했습니다.
같은 3,000만원을 다른 데 넣었다면
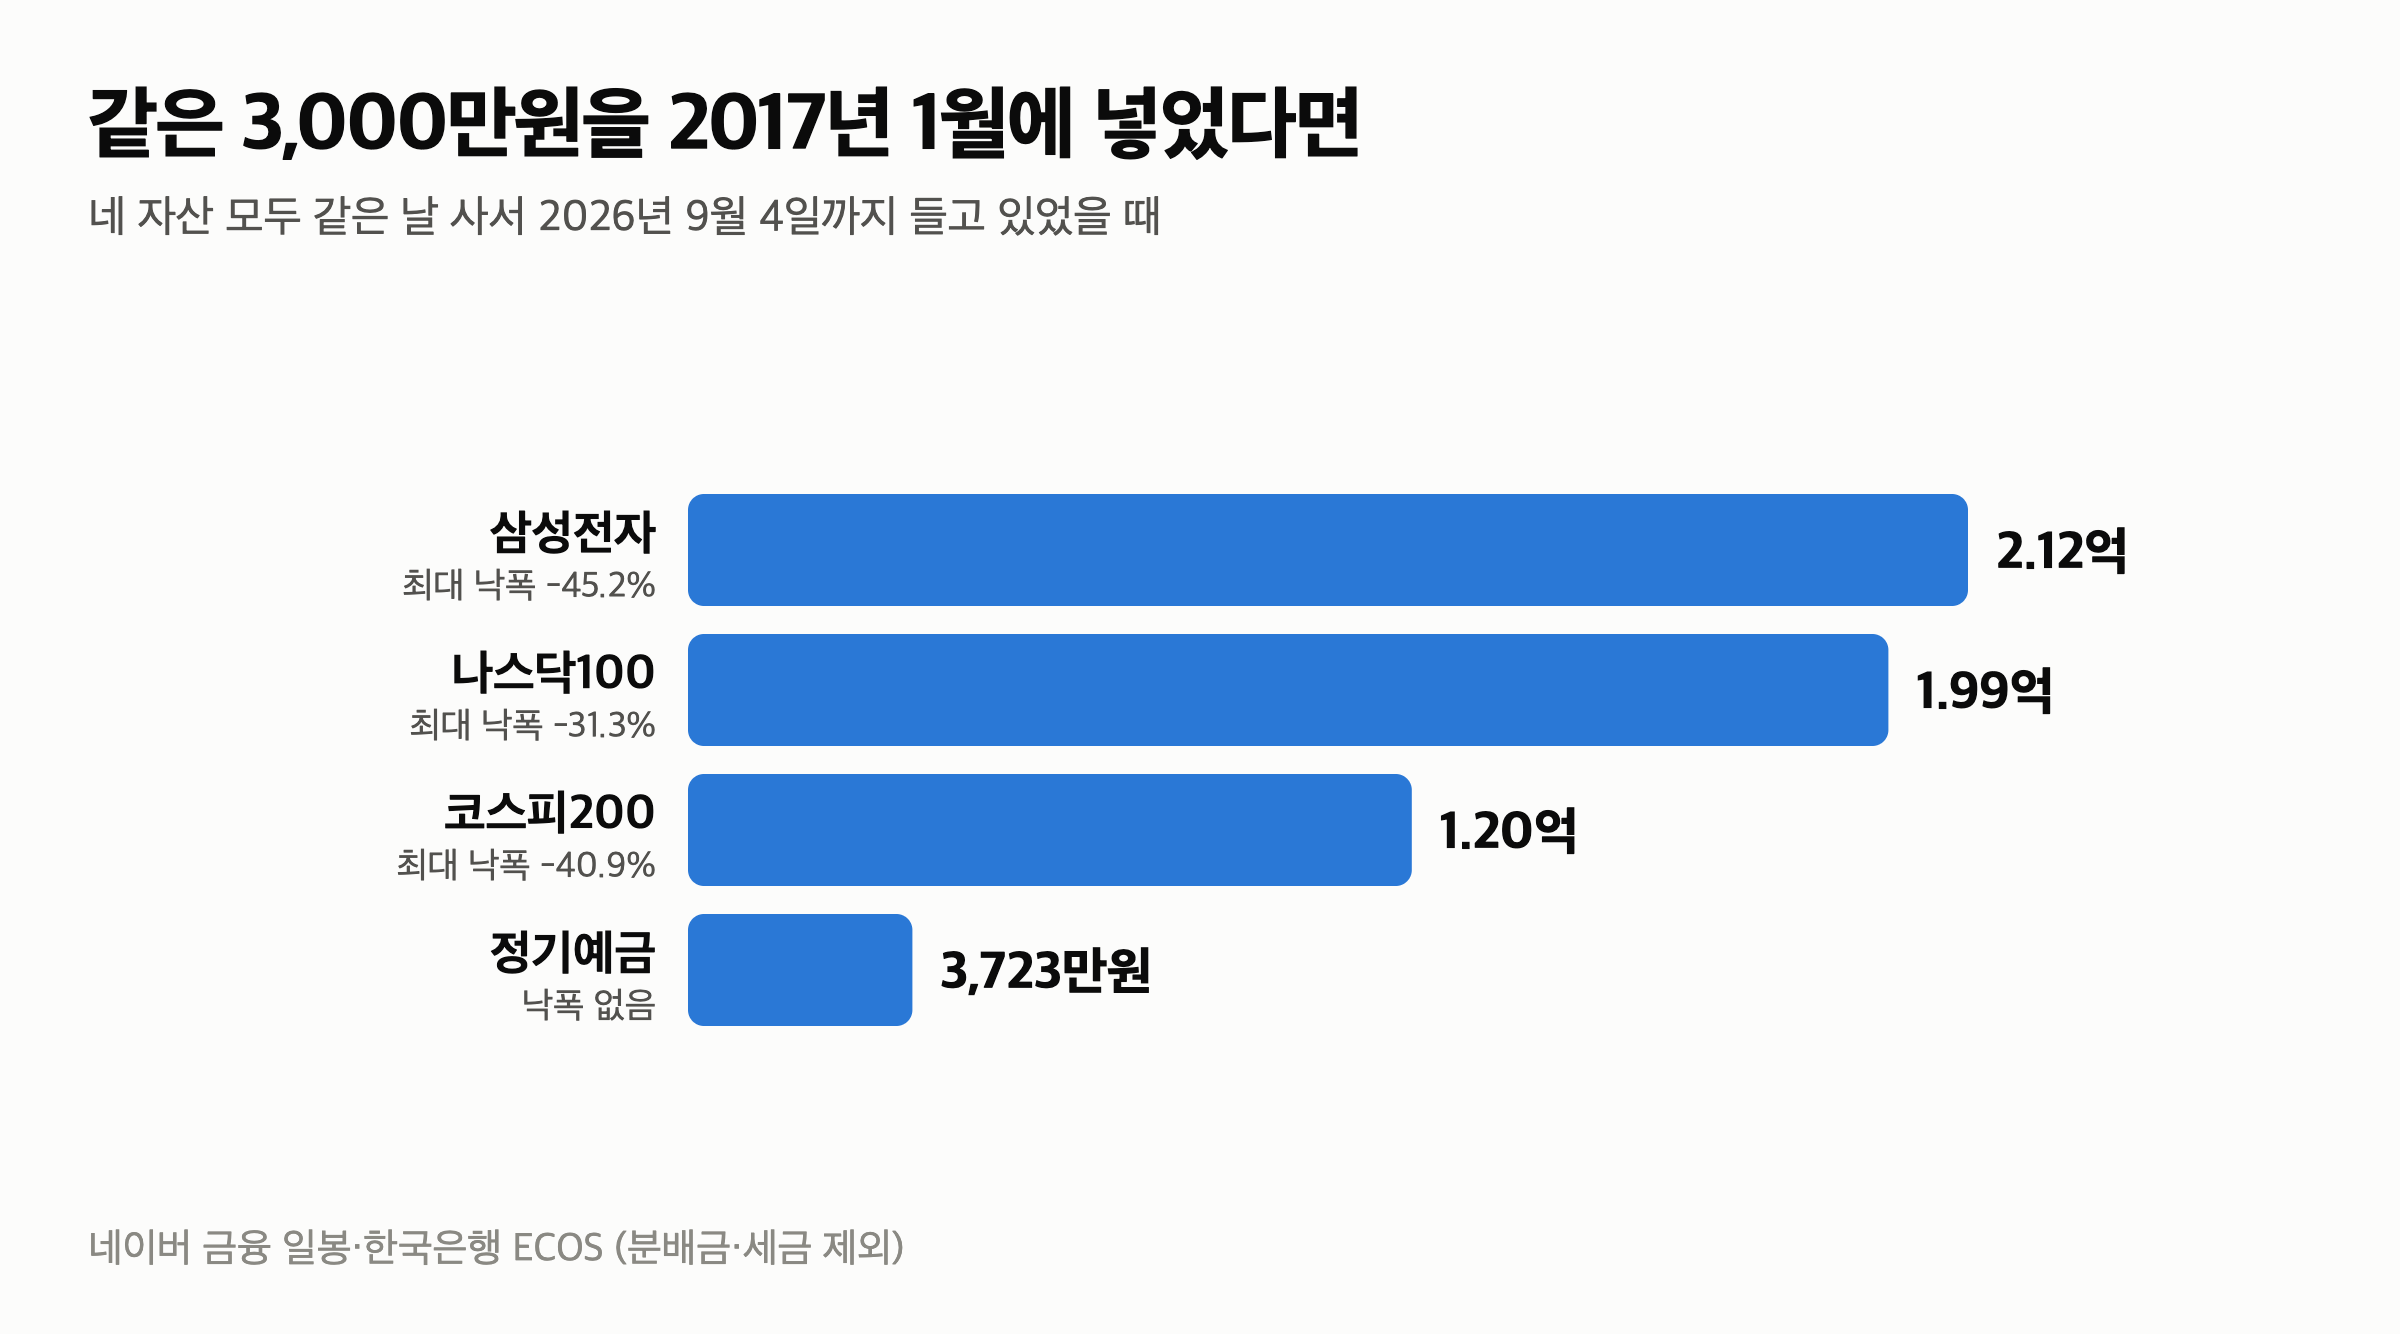
이 시리즈에서 지금까지 계산한 것들과 나란히 놓아봤습니다.
| 자산 | 평가액 | 최대 낙폭 |
|---|---|---|
| 삼성전자 | 2억 1,233만원 | -45.2% |
| 나스닥100 | 1억 9,913만원 | -31.3% |
| 코스피200 | 1억 2,007만원 | -40.9% |
| 정기예금 | 3,723만원 | 0% |
삼성전자가 가장 많이 벌었습니다.
그리고 골도 가장 깊었습니다.
정기예금과는 5.7배 차이인데, 정기예금은 평가액이 줄어드는 날이 하루도 없었습니다.
여기부터는 제 해석입니다.
이 표에서 읽을 것은 순위가 아니라 낙폭 열이라고 봅니다.
한 종목에 몰아넣는 선택은 지수보다 더 벌 수도 있지만, 더 깊은 골을 견뎌야 하는 조건이 붙습니다.
정리 — 다섯 줄
- 2017년 1월 2일 3,000만원으로 삼성전자 831주를 사서 두면 2026년 9월 4일 2억 1,233만원입니다.
- 7.08배, 연평균 22.44%입니다.
- 2021년 1월 고점 7,562만원에서 2024년 11월 저점 4,147만원까지 3,416만원이 사라졌습니다.
- 그 낙폭 구간은 3년 10개월이고, 고점 회복까지는 4년 9개월이 걸렸습니다.
- 평가액이 원금 3,000만원 아래로 내려간 날은 2,372일 중 하루뿐이었습니다.
저는 이 계산을 하면서 제 199번의 매매가 무엇을 산 것이었는지 다시 생각했습니다.
오늘 저녁 8시에는 나스닥100 ETF 4종의 총보수를 비교하는 일이 왜 의미가 없는지 계산한 글을 올립니다.
이어서 볼 글
https://blog.naver.com/devarchi33/224402887750
이 글은 투자 권유가 아닙니다. 평가액은 삼성전자(005930) 네이버 금융 일봉 종가로 2017년 1월 2일부터 2026년 9월 4일까지 계산했으며, 2018년 5월 4일 50대 1 액면분할은 분할 전 종가를 50으로 나눠 연결했습니다. 배당금·세금·매매수수료는 넣지 않았고 주식 수는 소수점까지 유지했습니다. 최대 낙폭은 네 자산 모두 2017년 1월 2일 매수 이후 종가 기준으로 다시 계산한 값이라 앞 글에 적힌 수치와 소수점이 다를 수 있습니다. 과거 수익률은 미래를 보장하지 않습니다.
업데이트 · 시리즈가 끝나면 나스닥100·코스피200·삼성전자·금·달러·예금을 한 표로 비교하는 글을 마지막에 붙이겠습니다.
글에 참고한 자료들