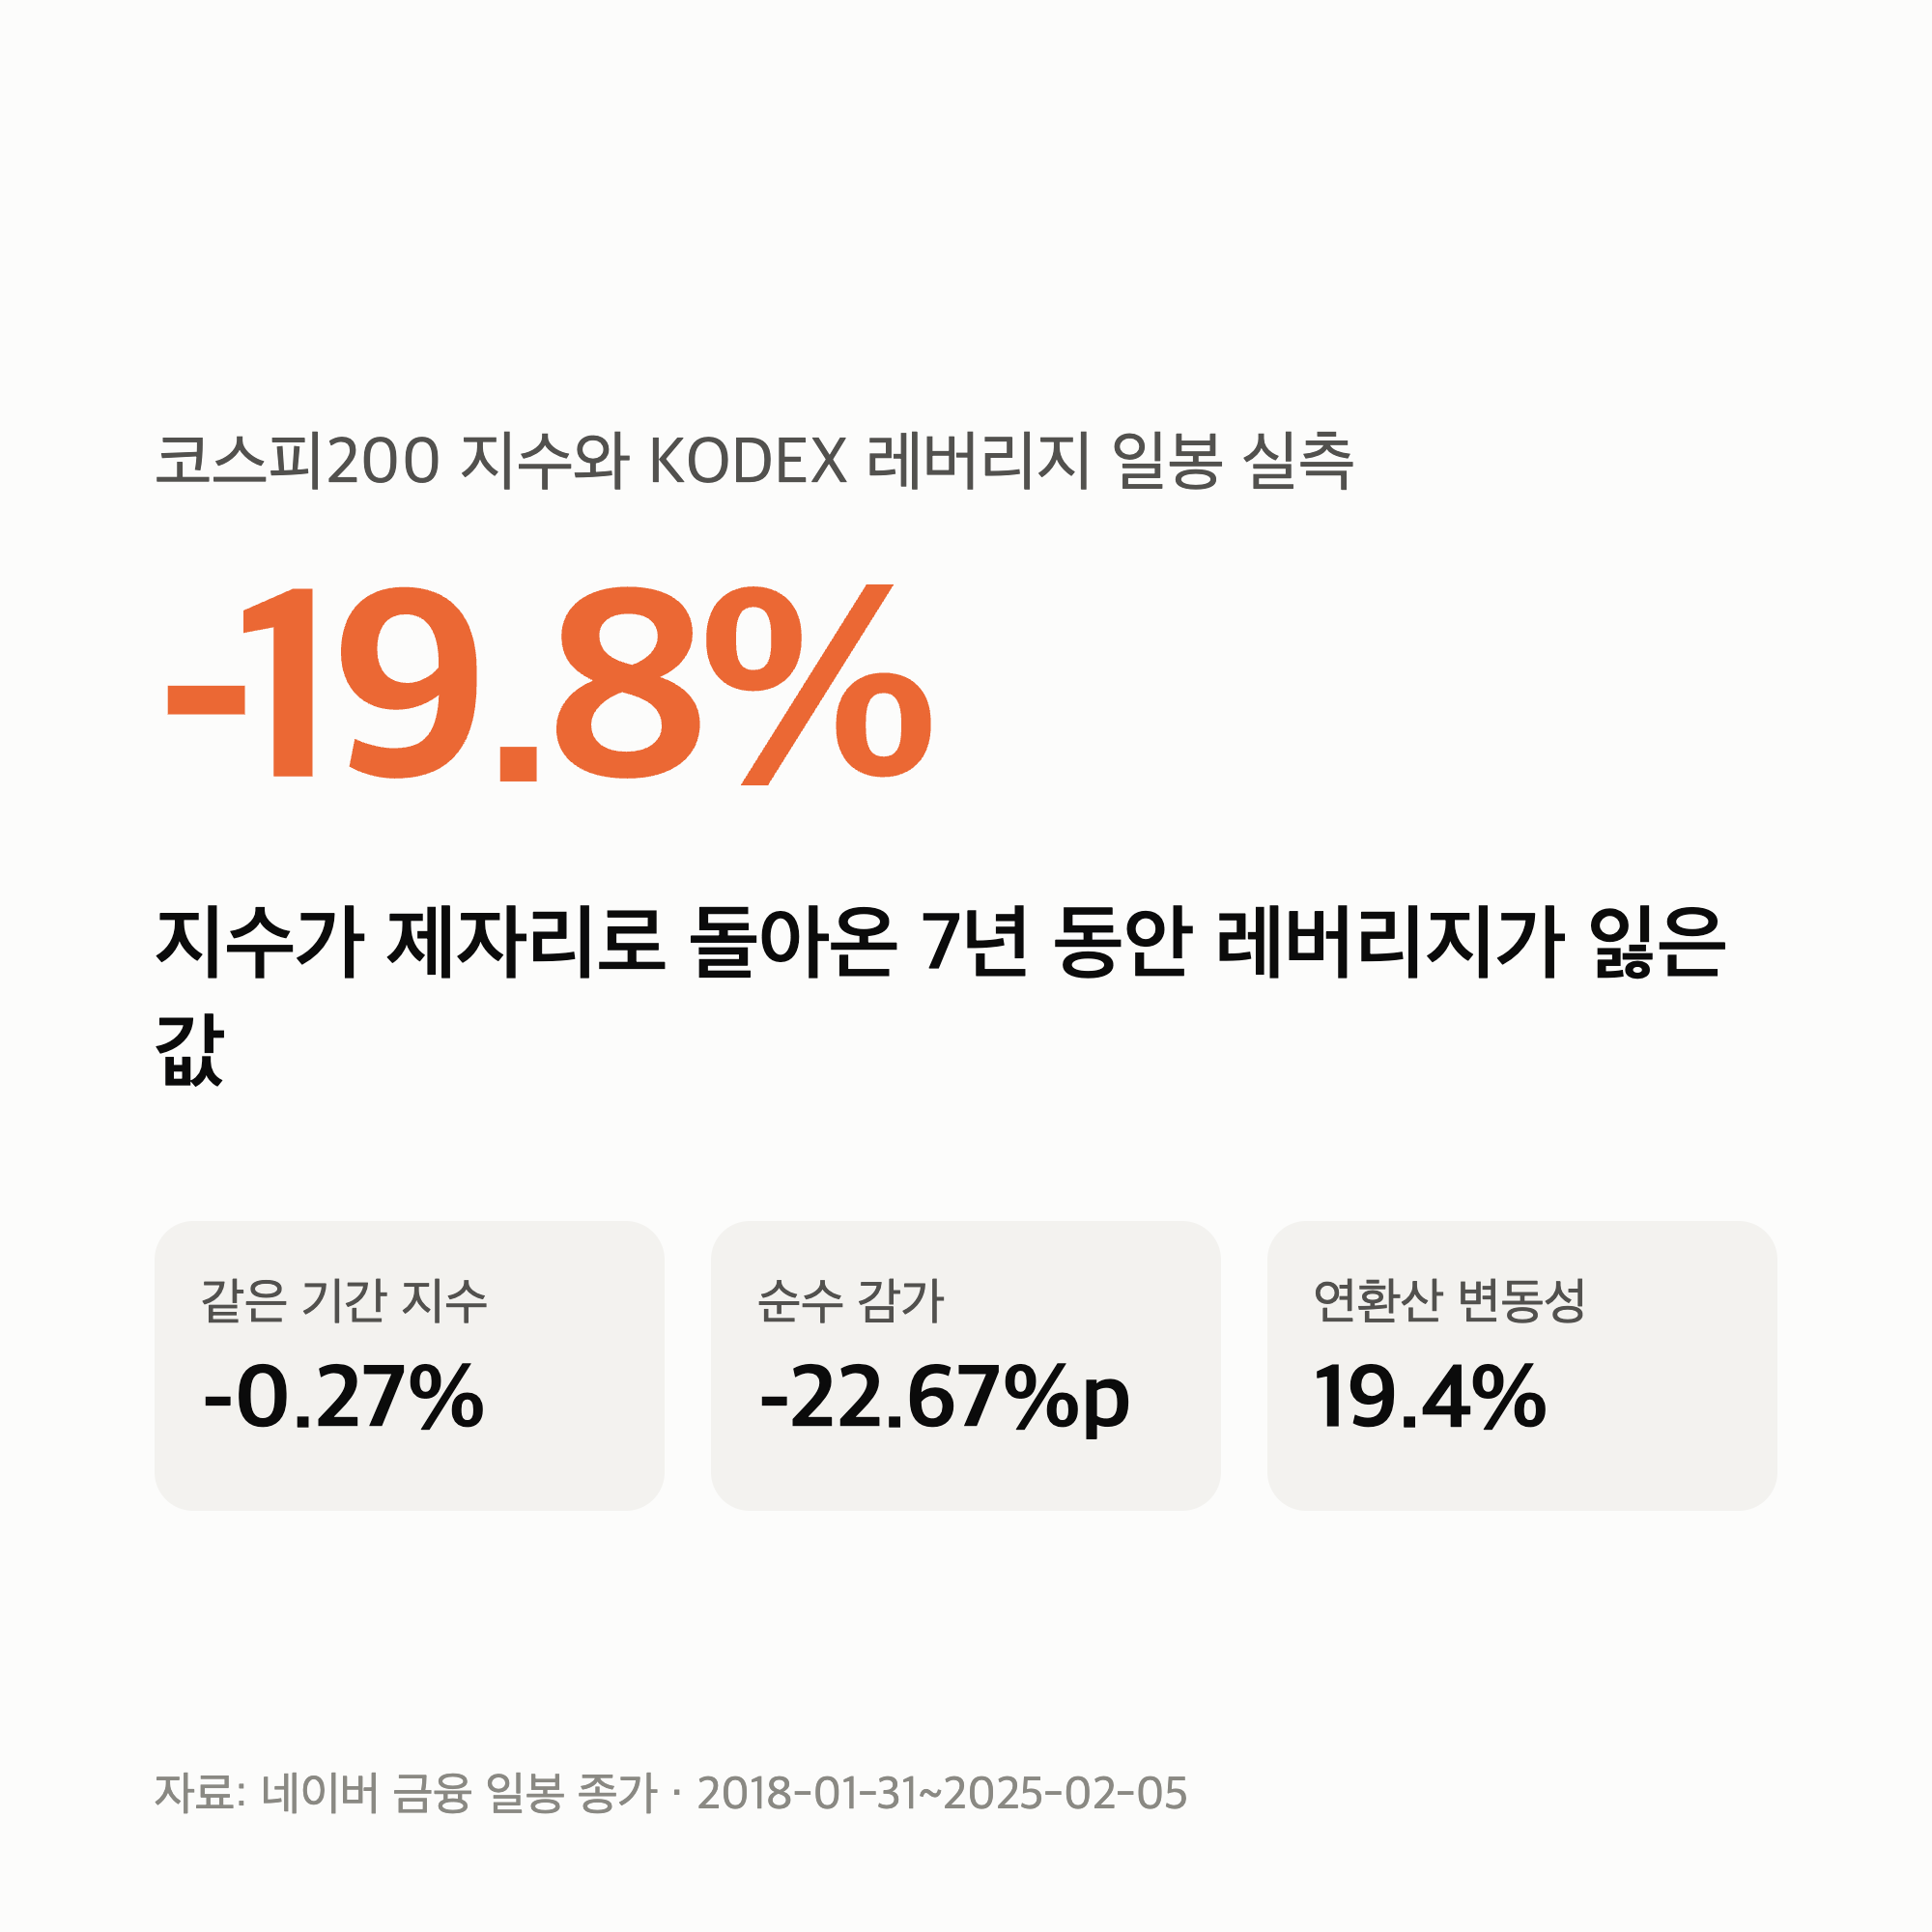
레버리지 ETF 감가를 2017년부터 실측했더니, 지수가 제자리로 돌아온 7년 구간에서 **-19.8%**가 사라져 있었습니다.
같은 기간 지수는 -0.27%였습니다.
이 글은 전망이 아니라 이미 확정된 과거입니다. 코스피200 지수와 KODEX 레버리지(122630)의 실제 일봉 종가로, 2017년 1월 2일부터 2026년 9월 7일까지 2,373거래일을 하루씩 계산했습니다.
숫자는 네이버 금융 일봉에서 옮겼고, 세금과 매매수수료는 뺐습니다.
흔히 “레버리지는 오래 들면 감가로 깎인다"고 합니다. 그런데 9년 8개월 전 구간에서는 반대였습니다. 감가는 방향이 정해진 손실이 아니라 경로에 따라 부호가 바뀌는 항이었습니다.
레버리지 ETF 감가란 무엇을 가리키는 말인가
레버리지 ETF는 지수의 하루 수익률을 2배로 따라갑니다.
기간 전체 수익률을 2배로 만드는 상품이 아닙니다.
이 둘의 차이에서 생기는 격차를 감가, 또는 변동성 끌림이라고 부릅니다.
숫자로 보면 이렇습니다.
지수가 100에서 하루 +10%로 110이 되고, 다음 날 -9.09%로 다시 100이 됐다고 하겠습니다.
지수는 제자리입니다.
같은 이틀을 2배로 따라간 상품은 100 → 120 → 98.18이 됩니다.
지수는 0%인데 2배 상품은 -1.82%입니다.
이 1.82%가 감가입니다.
여기까지는 산수이고, 아래부터가 실측입니다.
9년 8개월 전 구간에서는 감가가 오히려 이득이었습니다
2017년 1월 2일부터 2026년 9월 7일까지의 실제 값입니다.
코스피200 지수
260.36 → 1,105.19 (+324.5%)
단순히 2배로 기대한 값
+649.0%
KODEX 레버리지 실제
11,440원 → 113,045원 (+888.2%)
단순 2배 기대치보다 239%p 더 벌었습니다.
추세가 한 방향으로 이어지면 하루 2배 복리는 기간 2배를 넘어섭니다.
감가가 음수(이득)로 작동한 구간입니다.
실제값을 이론값으로 나누면 1.0365입니다.
9년 8개월 동안 이론 대비 격차가 +3.65%밖에 안 됐습니다.
여기부터는 제 해석입니다. 총보수 0.64%가 9.6년이면 누적 6% 남짓인데 격차가 오히려 플러스라면, 보유 주식의 배당과 이자 수입이 보수를 덮은 것으로 읽힙니다.
즉 감가의 주범은 보수가 아닙니다.
지수가 제자리로 돌아온 구간에서 감가가 드러납니다
전 구간이 아니라, 지수가 출발점으로 되돌아온 구간을 찾아봤습니다.
| 구간 | 지수 | 레버리지 |
|---|---|---|
| 7.0년 왕복 | -0.27% | -19.8% |
| 4.5년 왕복 | -0.33% | -13.7% |
| 3.7년 왕복 | -0.33% | -11.2% |
| 3.3년 왕복 | -0.38% | -12.8% |
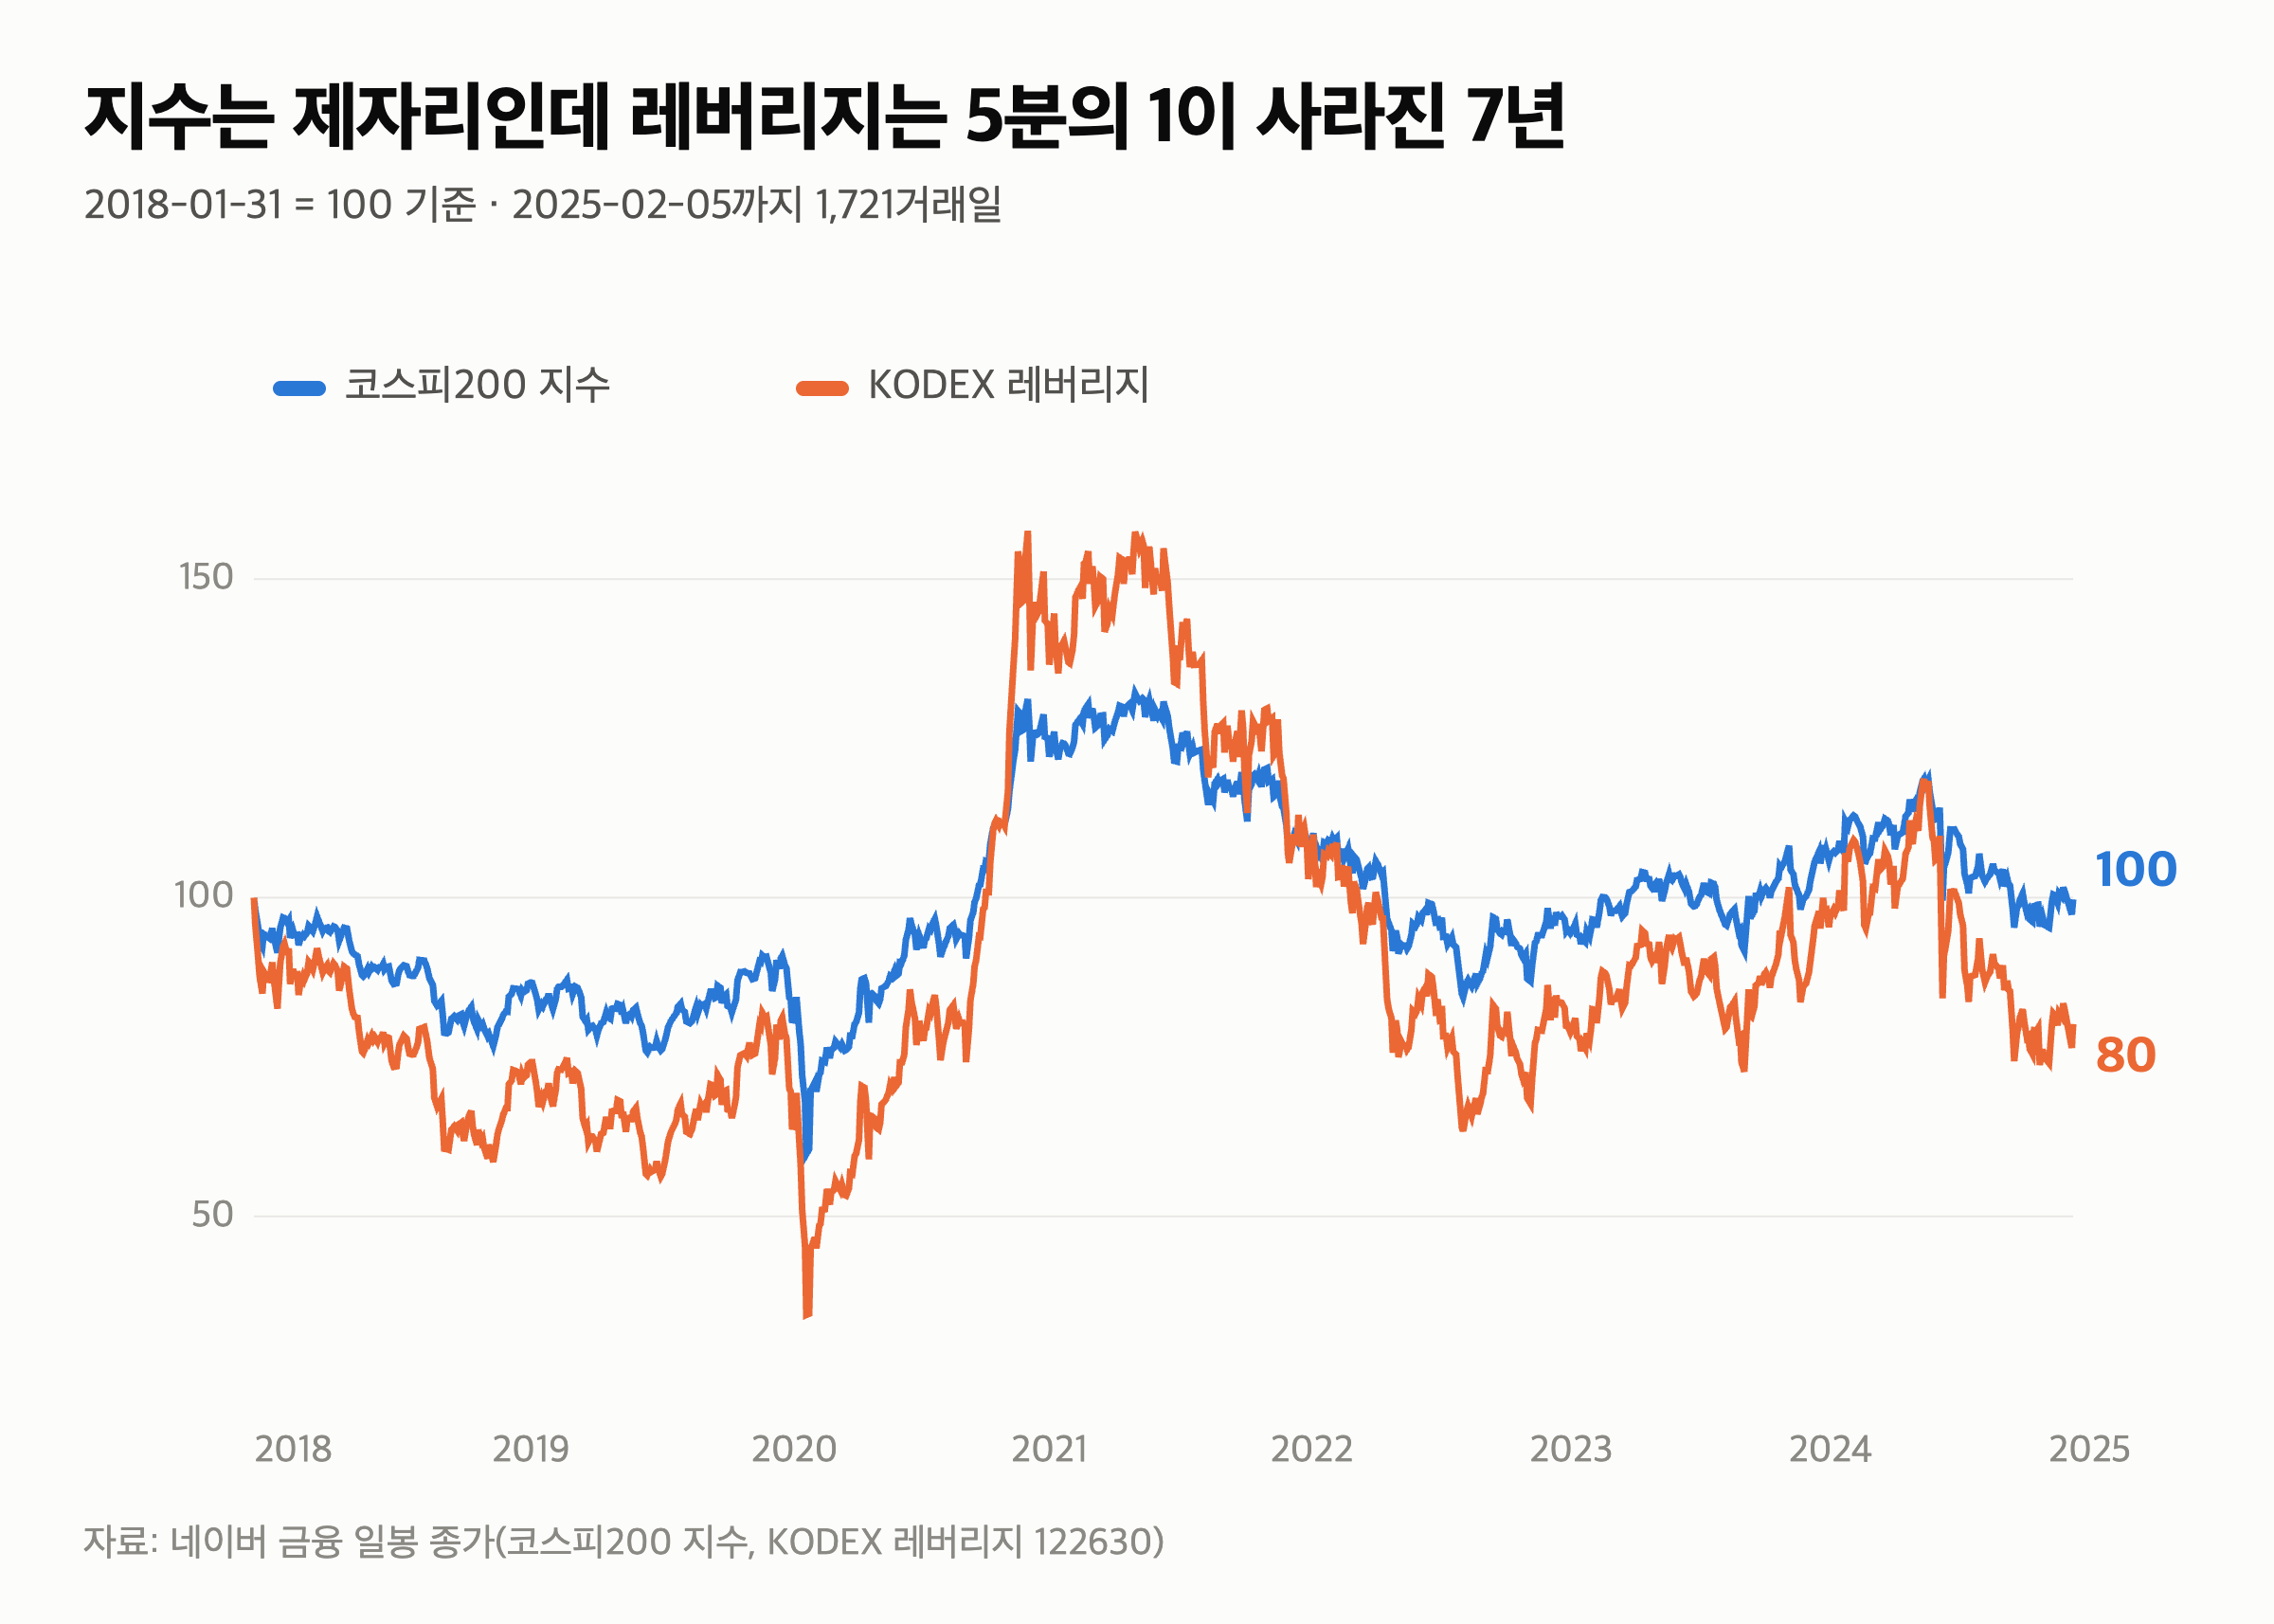
7.0년 왕복은 2018년 1월 31일부터 2025년 2월 5일까지입니다.
1,721거래일 동안 지수는 사실상 제자리였습니다.
같은 기간 KODEX 레버리지는 5분의 1이 사라졌습니다.
분해해 보면 하루 2배 복리 이론값이 -23.22%입니다.
단순 2배 기대치 -0.55%와의 차이인 -22.67%p가 순수한 감가입니다.
이 구간 지수의 연환산 변동성은 19.4%였습니다.
변동성이 높을수록, 그리고 기간이 길수록 왕복의 대가가 커집니다.
연도별로 보면 감가의 부호가 해마다 바뀝니다
같은 계산을 연 단위로 끊었습니다.
| 연도 | 지수 | 레버리지 |
|---|---|---|
| 2017 | +24.7% | +54.3% |
| 2018 | -19.3% | -35.2% |
| 2021 | +1.3% | +1.3% |
| 2022 | -26.2% | -46.4% |
| 2025 | +90.7% | +243.4% |
| 2026 | +82.4% | +136.6% |
2025년이 가장 극적입니다.
지수가 +90.7% 오르는 동안 레버리지는 +243.4%가 됐습니다.
단순 2배면 +181.4%인데 그보다 62%p를 더 벌었습니다.
추세장에서는 감가가 아니라 가속이 붙습니다.
반대로 2021년은 지수가 +1.3%인데 레버리지도 +1.3%에 그쳤습니다.
2배는커녕 1배였습니다.
낙폭은 2배보다 깊게 파입니다
2026년 여름 구간이 그대로 사례가 됩니다.
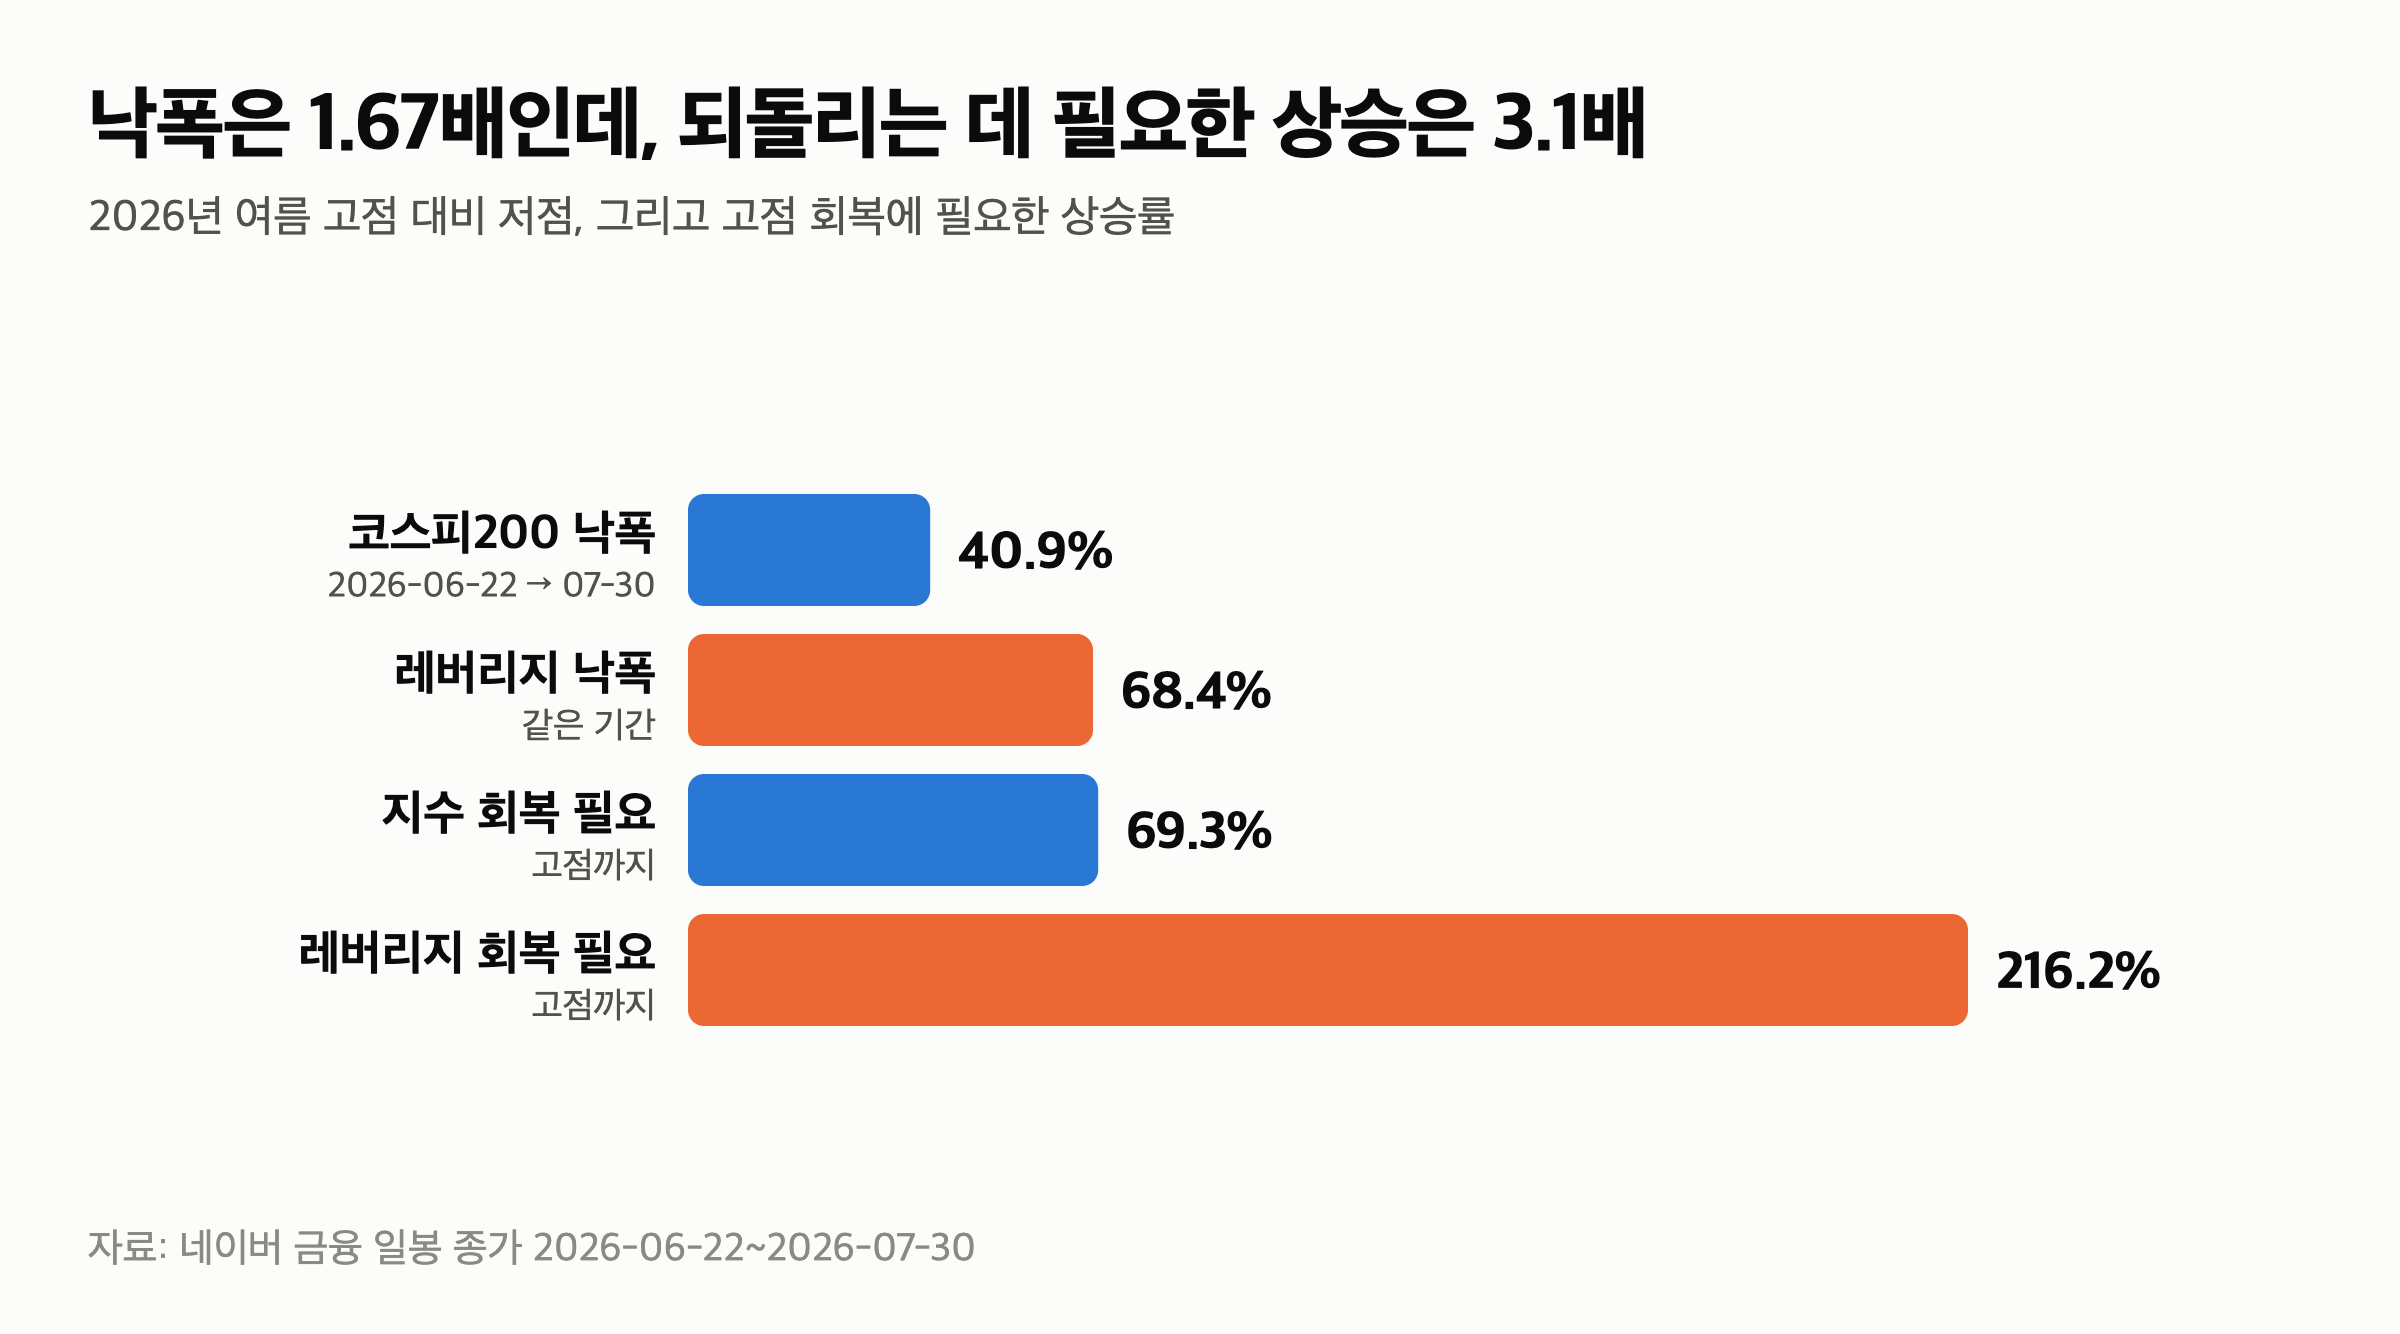
코스피200 고점 (2026-06-22)
1,477.22
저점 (2026-07-30)
872.49 (-40.9%)
같은 기간 KODEX 레버리지
239,000원 → 75,595원 (-68.4%)
2026년 9월 7일 현재
지수 -25.2% / 레버리지 -52.7%
지수가 40.9% 빠질 때 레버리지는 68.4% 빠졌습니다.
배수로는 1.67배라 2배보다 얕아 보입니다.
하지만 회복에 필요한 상승률이 다릅니다.
-40.9%를 되돌리려면 +69%가 필요하고, -68.4%를 되돌리려면 +216%가 필요합니다.
지수가 고점을 되찾는 날, 레버리지는 아직 반토막입니다.
정리 — 레버리지 ETF 감가, 다섯 줄
- 전 구간 9년 8개월: 지수 +324.5%, KODEX 레버리지 +888.2%로 단순 2배 기대치(+649.0%)를 넘었습니다.
- 지수가 제자리로 온 7.0년 왕복 구간: 지수 -0.27%인데 레버리지는 -19.8%였습니다.
- 그 구간 순수 감가는 -22.67%p이고, 지수 연환산 변동성은 19.4%였습니다.
- 이론값 대비 실제 격차는 9.6년 누적 +3.65%로, 총보수 0.64%가 감가의 주범은 아니었습니다.
- 2026년 여름 지수 -40.9%일 때 레버리지는 -68.4%였고, 되돌리는 데 +216%가 필요합니다.
저는 이 숫자를 보고 “레버리지는 무조건 녹는다"는 말과 “2배니까 2배 번다"는 말을 둘 다 지웠습니다.
다음 글은 오늘 오후 1시, 3,000만원을 금에 넣었다면 지금 얼마인지 계산합니다.
이어서 볼 글
이 글은 특정 상품 추천이나 투자 권유가 아닙니다. 과거 수익률은 미래를 보장하지 않습니다. 데이터는 네이버 금융 일봉 종가(코스피200 지수·KODEX 레버리지 122630) 2017-01-02~2026-09-07 기준이며, 세금·매매수수료는 계산에서 제외했습니다. 이론값은 지수 일간 수익률에 2배를 적용해 복리로 누적한 값이라 실제 운용(선물 롤·현금 비중)과는 차이가 있습니다.