액면분할 주식병합 차이는 주식 수를 나누느냐 합치느냐, 그것뿐입니다. 회사의 값어치는 어느 쪽으로도 움직이지 않습니다.
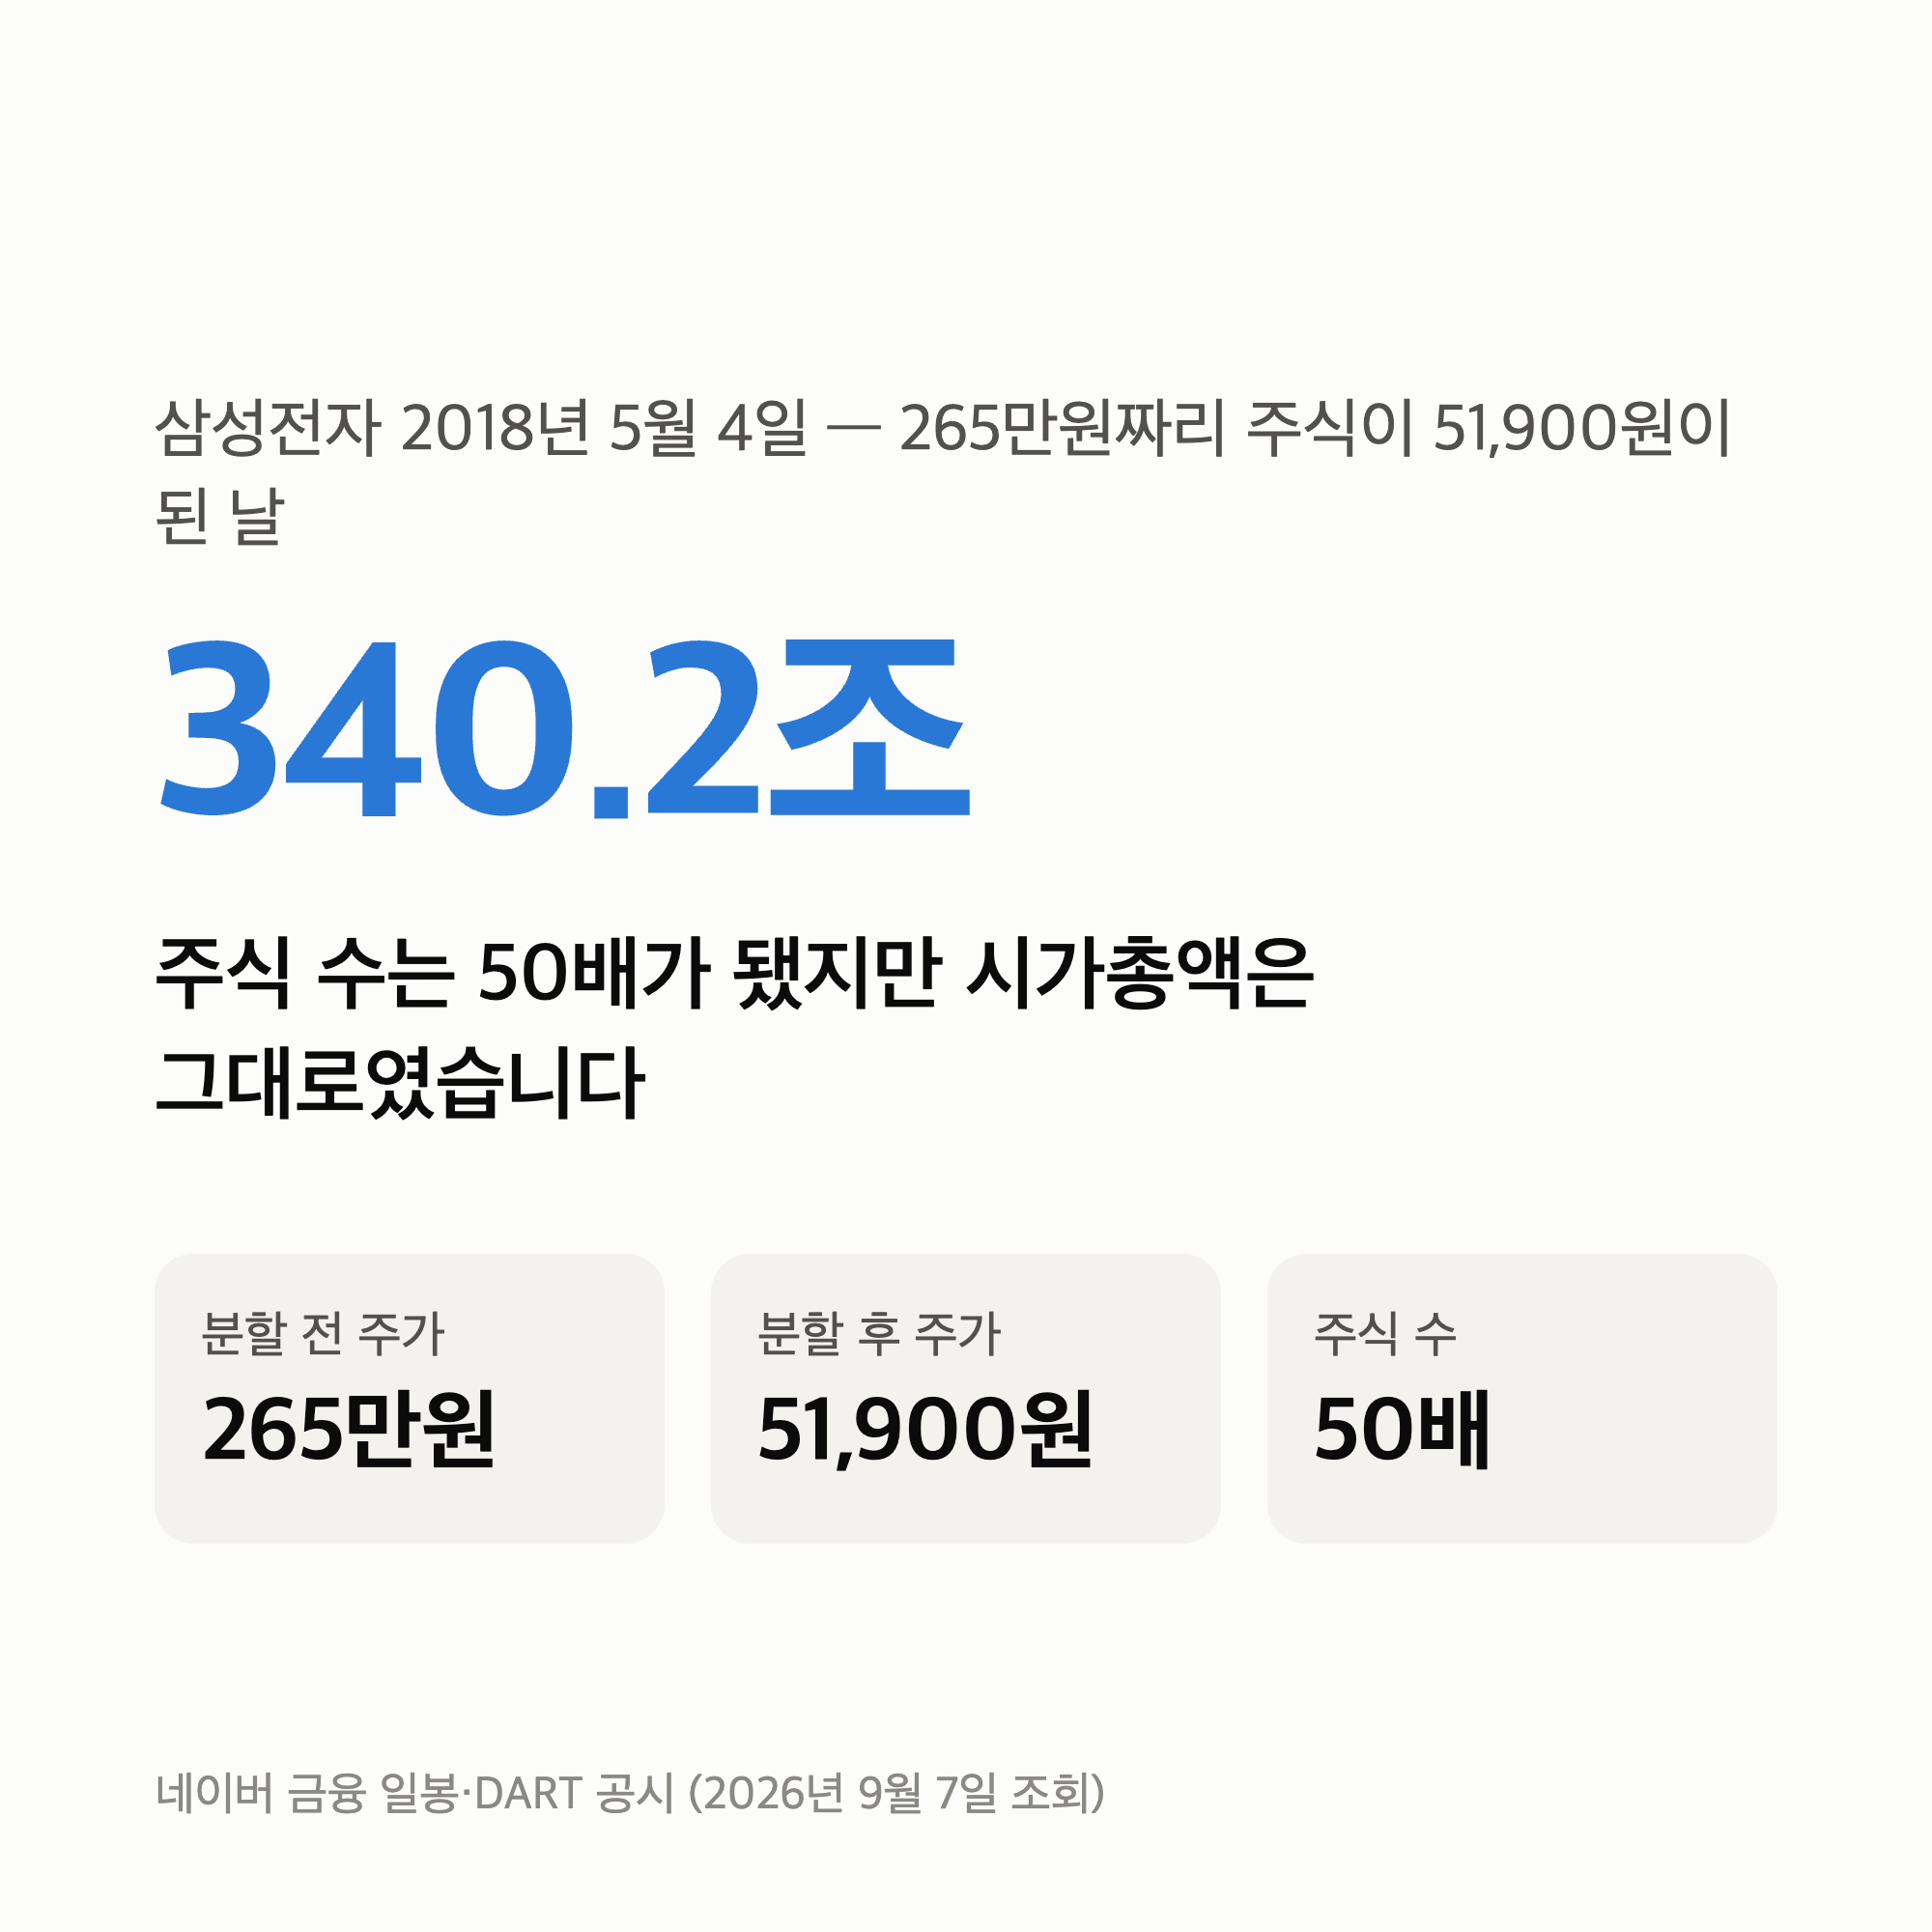
삼성전자가 2018년에 265만원짜리 주식을 51,900원으로 만들었을 때도, 시가총액 340조는 그 자리에 있었습니다.
이 글은 두 용어를 공시 원문으로 확인한 뒤, 실제로 분할한 회사 세 곳의 주가가 그 다음 1년 동안 어떻게 됐는지 재봅니다.
전망은 하지 않습니다.
주가는 네이버 금융 일봉, 분할·병합 내용은 금융감독원 전자공시(DART) 원문을 2026년 9월 7일에 직접 조회했습니다.
분할은 주식 수를 늘리고 병합은 줄입니다. 어느 쪽도 시가총액에는 손대지 않습니다.
액면분할 주식병합 차이는 나누느냐 합치느냐뿐입니다
두 제도는 같은 자리를 반대로 움직입니다.
액면분할은 1주를 여러 주로 쪼갭니다.
주식병합은 여러 주를 1주로 합칩니다.
삼성전자 공시를 그대로 옮기면 이렇습니다.
주식 수가 정확히 50배로 늘었습니다.
그리고 주가는 정확히 50분의 1이 됐습니다.
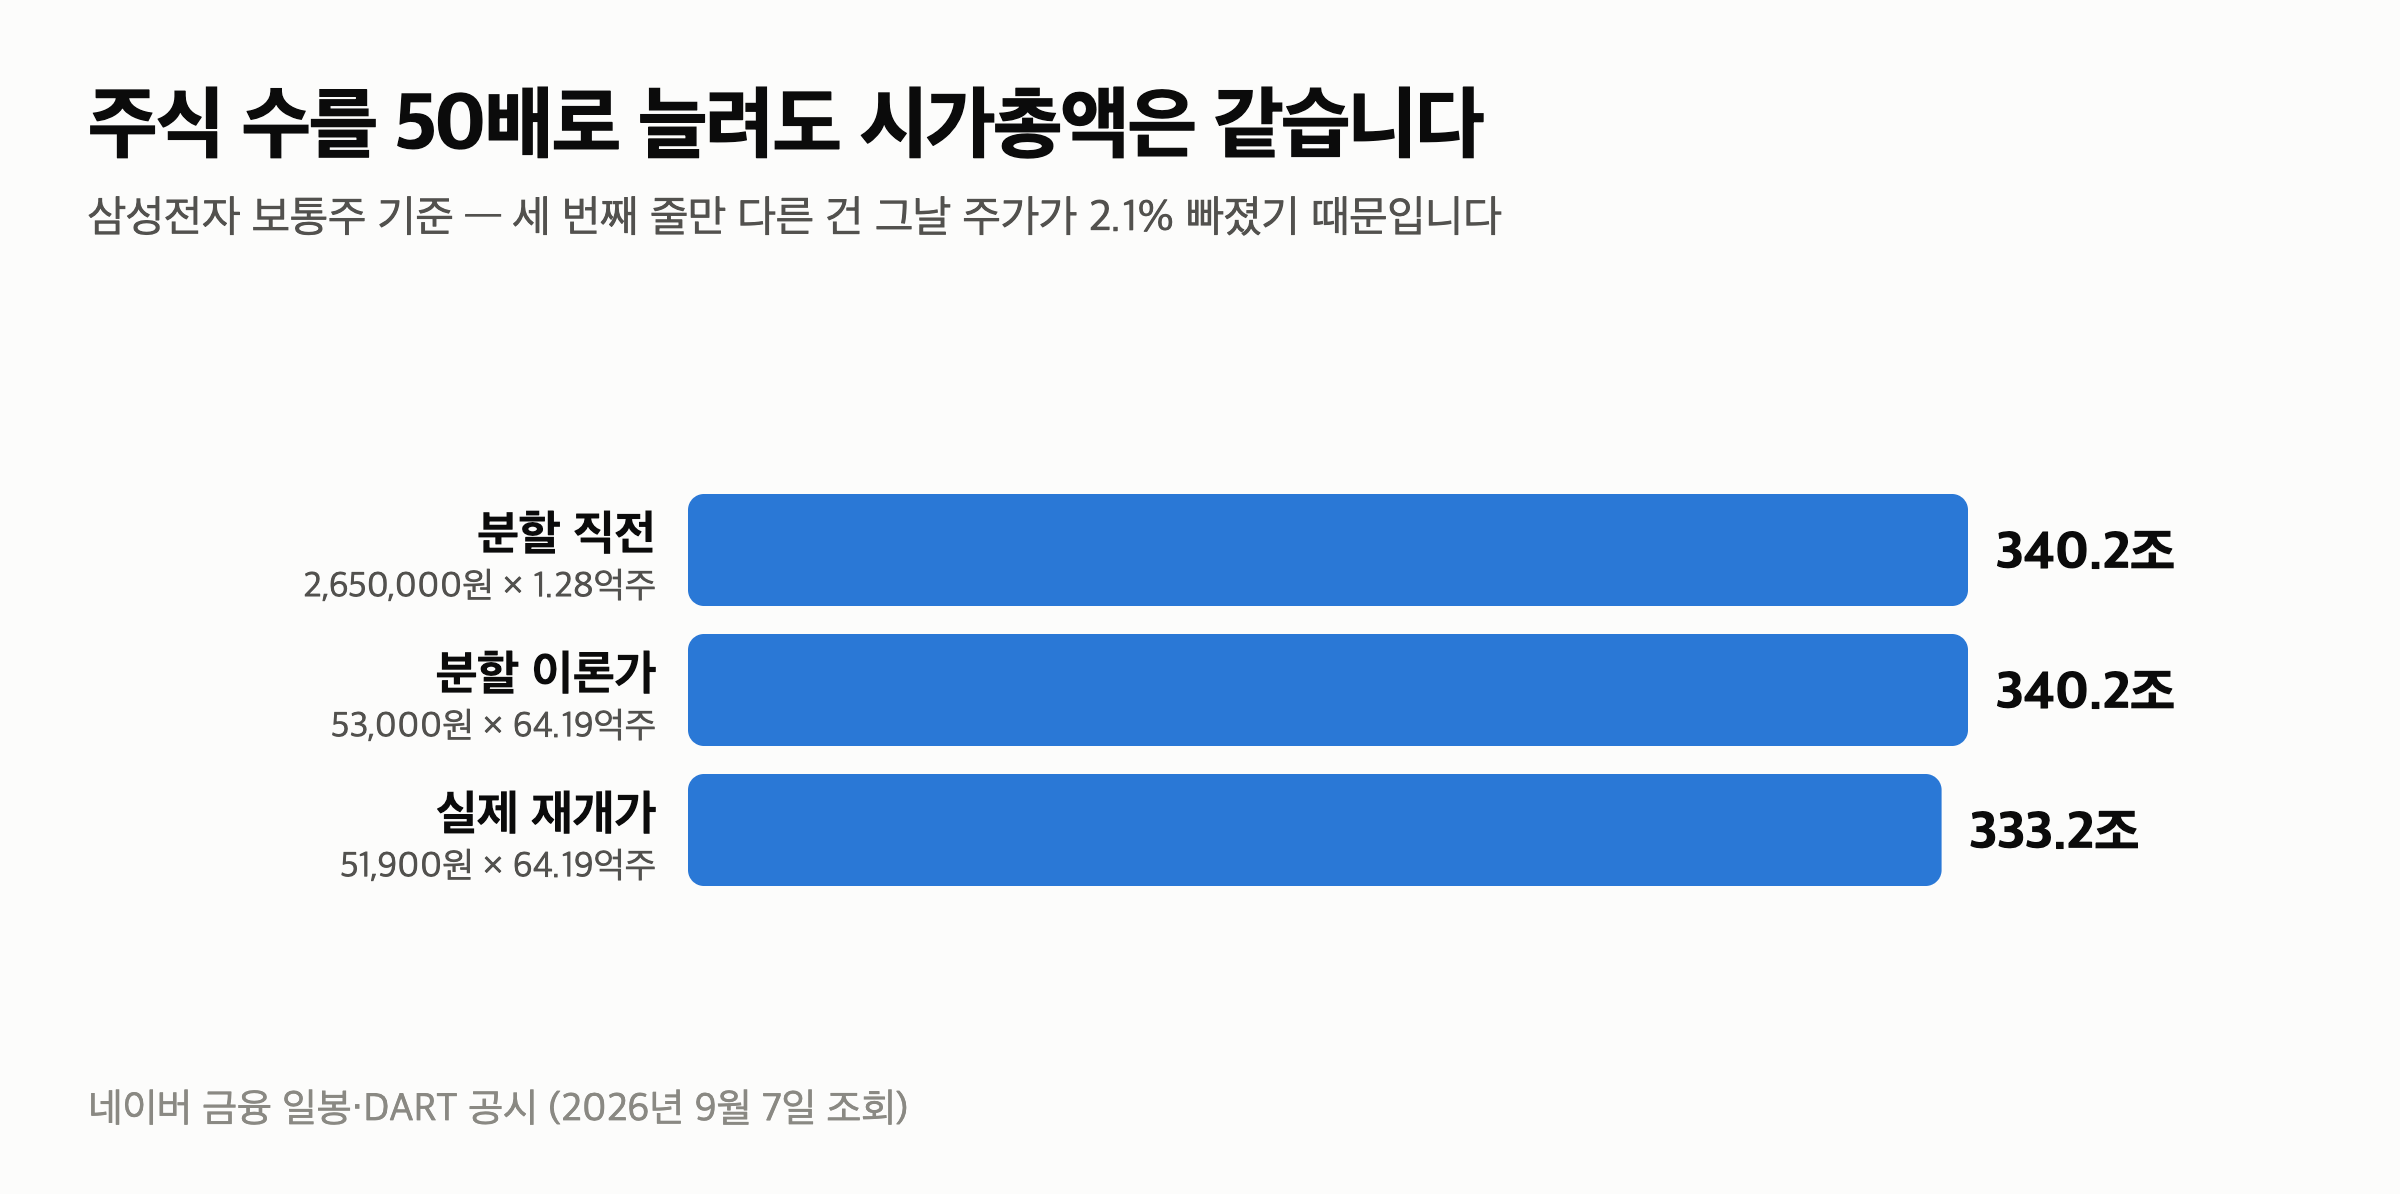
곱해보면 답이 나옵니다.
| 시점 | 주가 | 시가총액 |
|---|---|---|
| 분할 직전 | 2,650,000원 | 340.2조 |
| 분할 이론가 | 53,000원 | 340.2조 |
| 실제 재개가 | 51,900원 | 333.2조 |
아래 두 줄은 분할 후 주식 수 64억 1,932만주를 곱한 값입니다.
앞의 두 줄이 소수점까지 같습니다.
세 번째 줄만 다른데, 그건 분할 때문이 아니라 그날 주가가 2.1% 빠졌기 때문입니다.
여기부터는 제 해석입니다.
분할은 만원짜리 한 장을 천원짜리 열 장으로 바꾸는 일에 가깝습니다.
지갑은 두꺼워지지만 가진 돈은 같습니다.
그런데 나눈 뒤에 주가가 오르지는 않았습니다
“액면분할은 호재"라는 말을 자주 봅니다.
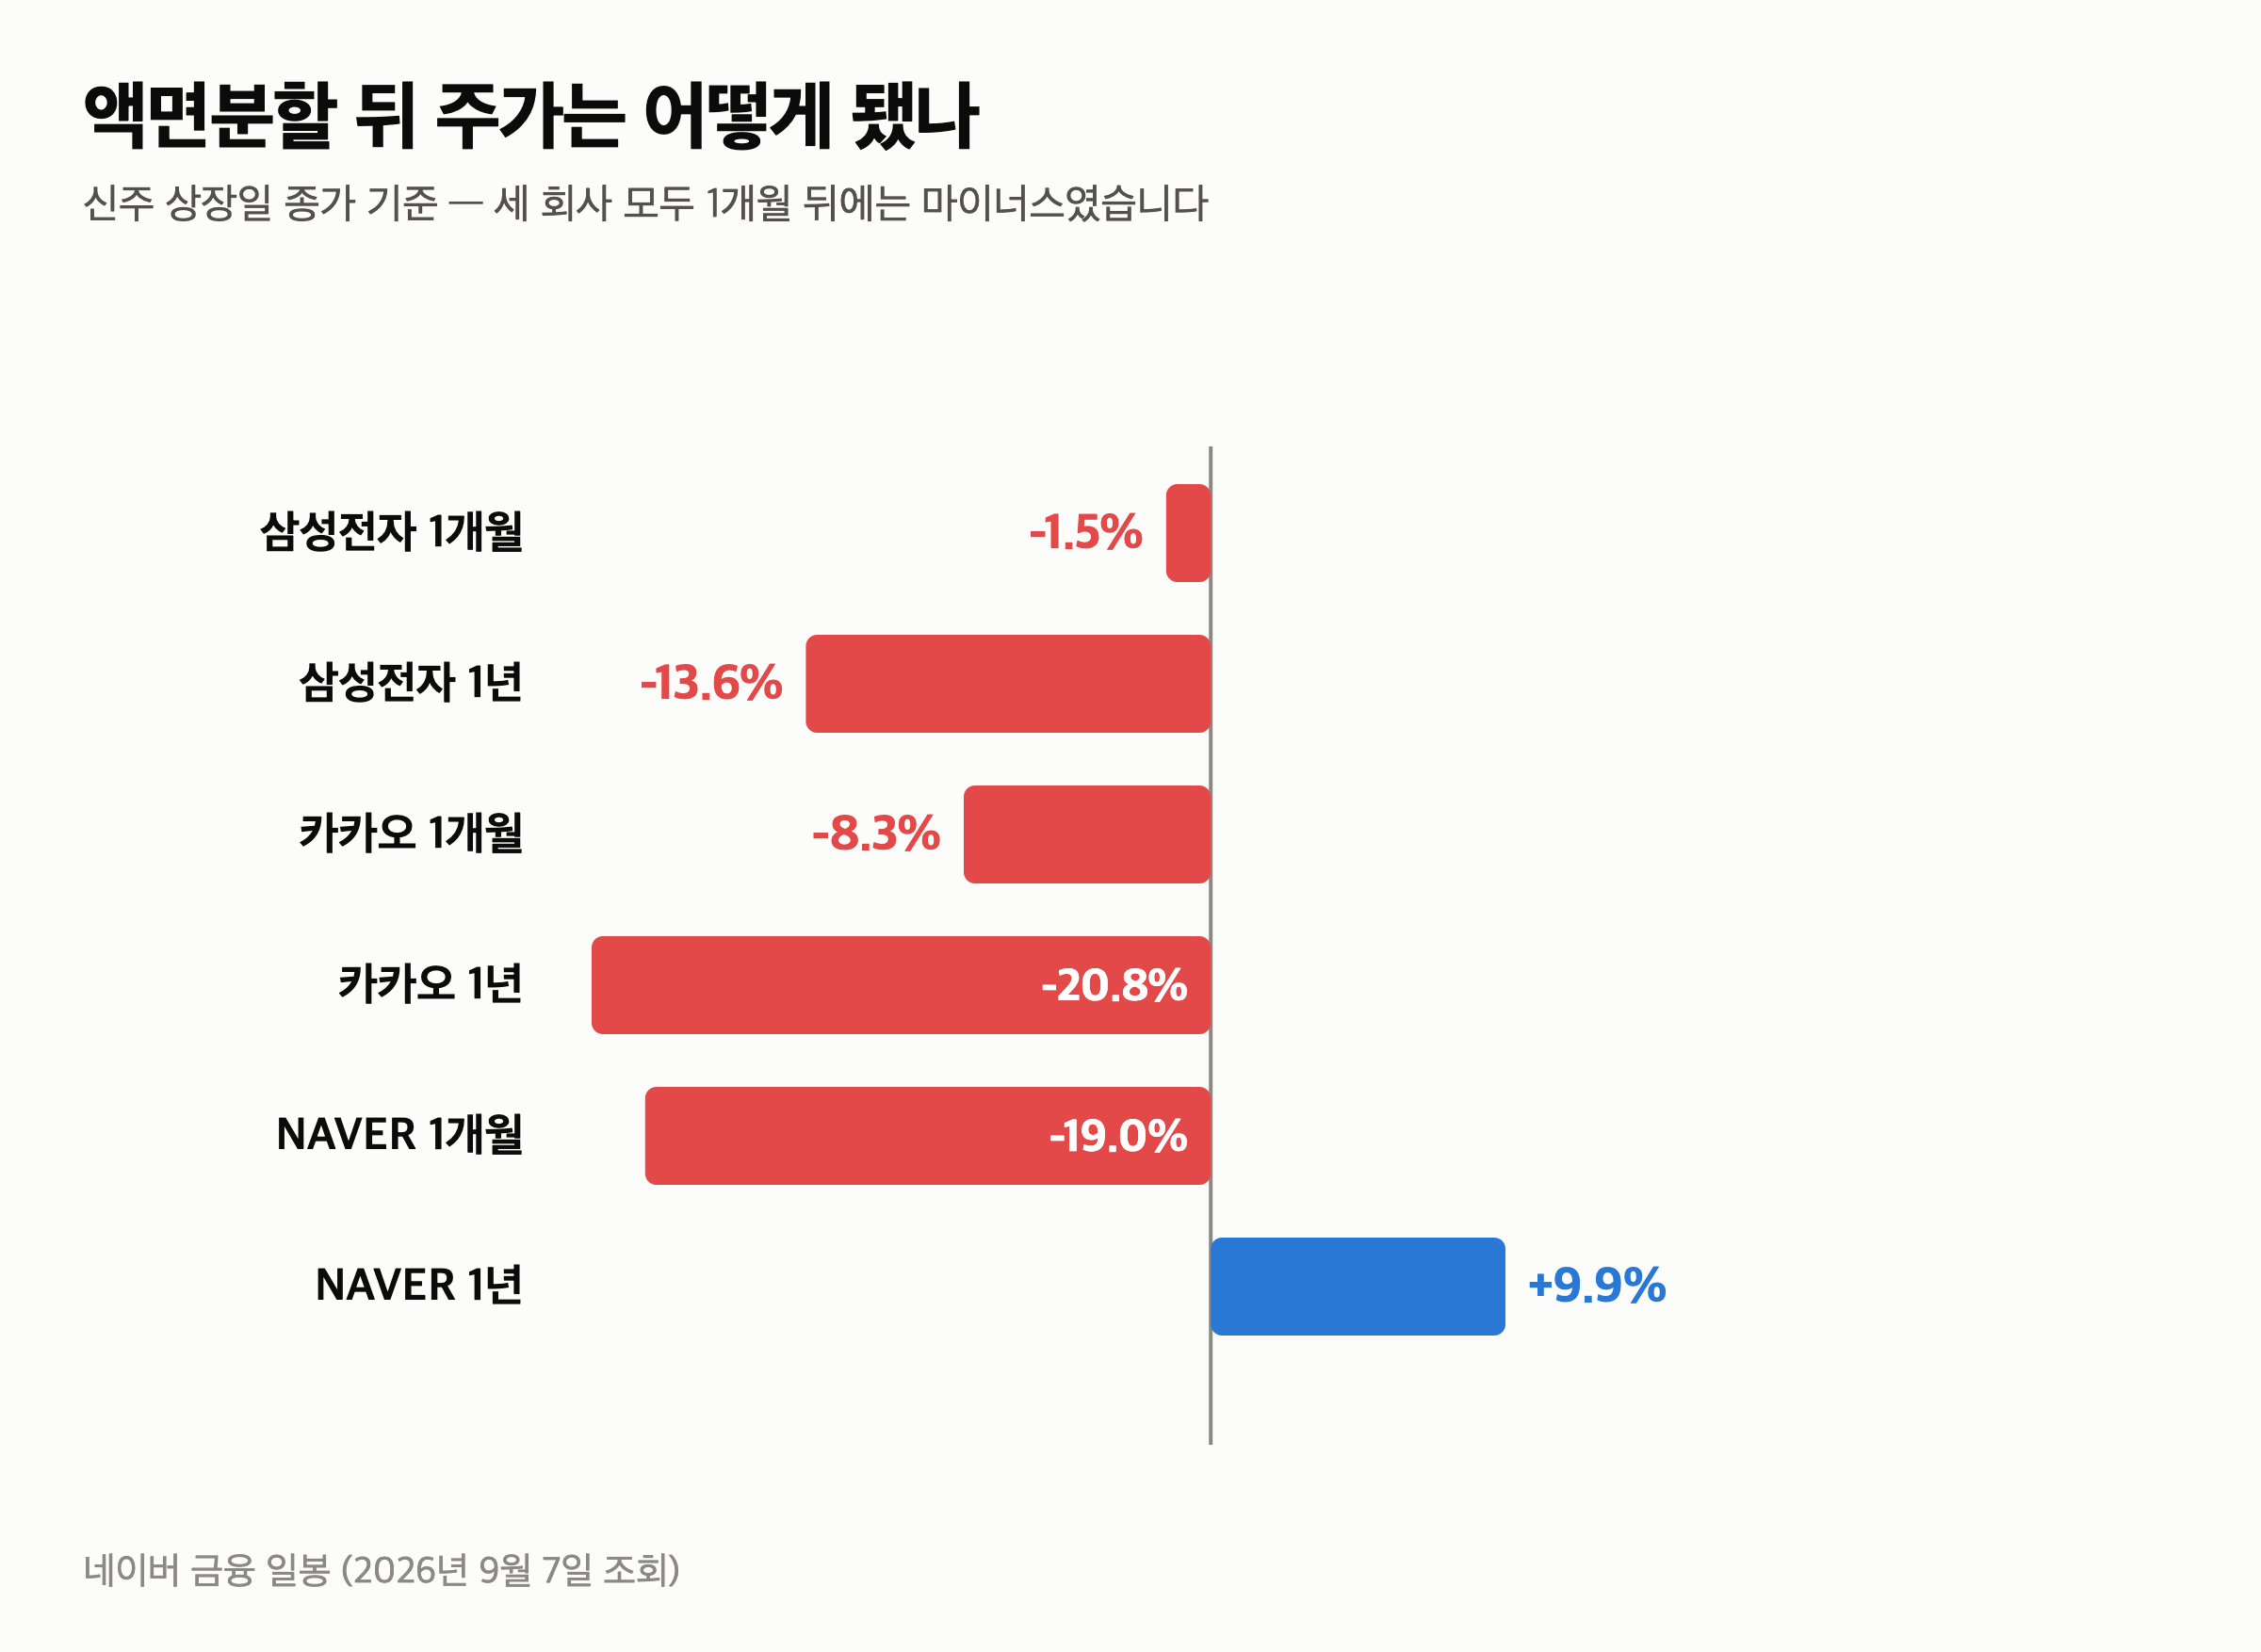
분할한 회사 세 곳을 실제로 재봤습니다.
| 종목 | 1개월 뒤 | 1년 뒤 |
|---|---|---|
| 삼성전자 | -1.5% | -13.6% |
| 카카오 | -8.3% | -20.8% |
| NAVER | -19.0% | +9.9% |
1개월 뒤에는 세 곳 모두 마이너스였습니다.
1년 뒤에 플러스인 곳은 NAVER 하나뿐이었습니다.
카카오는 2년 뒤 -50.1%까지 내려갔습니다.
물론 삼성전자는 지금 분할가 대비 +420.2%입니다.
다만 그 사이가 8년 4개월이고, 분할 직후 2년은 계속 마이너스였습니다.
여기부터는 제 해석입니다.
주식 수를 늘린다고 회사가 돈을 더 벌지는 않습니다.
분할 뒤에 오른 회사가 있다면 그건 실적이 오른 것이지 분할이 한 일은 아니라고 봅니다.
이번 달에 실제로 합치는 회사가 있습니다
주식병합이란 말이 낯설다면 마침 사례가 진행 중입니다.
형지엘리트가 5주를 1주로 합칩니다.
주식 수는 61,390,259주에서 12,278,051주가 됩니다.
주가는 현재 373원이니 산술적으로는 1,865원이 됩니다.
시가총액은 양쪽 다 229억입니다.
이 공시에서 제가 가장 눈여겨본 대목은 회사가 직접 적은 이 문장입니다.
본 주식병합은 자본금이 감소되는 ‘감자’가 아니며 … 단수주식 처리에 따라 자본금은 2,000원 감소합니다.
자본금을 직접 계산해봤습니다.
차이가 정확히 2,000원입니다.
306억 중에 2,000원만 움직입니다.
그 2,000원조차 주식 수를 5로 나눌 때 남는 0.8주를 정리하느라 생긴 끝수입니다.
형지엘리트가 관리종목이 된 사유는 병합과 별개인데, 그 이야기는 지난주에 따로 정리했습니다.
그럼 회사는 왜 이걸 할까요
공시에는 목적을 적는 칸이 있습니다.
네 회사가 적어낸 답은 이렇습니다.
주가가 너무 비싸면 사려는 사람이 줄어듭니다.
265만원짜리 주식은 한 주도 부담스럽습니다.
반대로 주가가 너무 싸도 문제가 됩니다.
형지엘리트가 공시에 적어낸 목적이 “적정 유통주식수 유지"인 이유입니다.
주가가 너무 높다
↓
한 주도 못 사는 사람이 생긴다
↓
분할해서 단위를 낮춘다
주가가 너무 낮다
↓
거래 단위가 지나치게 잘게 쪼개진다
↓
같은 이유로, 분할이나 병합 소식만 보고 살 근거를 찾기는 어렵다고 저는 생각합니다.
정리 — 다섯 줄
- 액면분할은 주식 수를 늘리고 주식병합은 줄입니다. 시가총액은 둘 다 그대로입니다.
- 삼성전자는 2018년 5월 4일 265만원에서 51,900원이 됐고, 주식 수는 50배가 됐습니다.
- 분할 이론가로 곱한 시가총액은 분할 전과 340.2조로 같습니다.
- 분할한 세 곳 모두 1개월 뒤 마이너스였고, 1년 뒤 플러스는 NAVER 한 곳(+9.9%)이었습니다.
- 형지엘리트는 9월 29일 5주를 1주로 합치며, 306억 자본금 중 바뀌는 금액은 2,000원입니다.
저는 이 숫자를 보고 “분할 공시를 호재로 읽지 않는다"를 계좌 규칙에 한 줄 적어 두었습니다.
오늘 오후 1시에는 같은 삼성전자를 두고, 2017년에 3,000만원을 넣었다면 지금 얼마가 됐을지 계산한 글을 올립니다.
이어서 볼 글
https://blog.naver.com/devarchi33/224402887750
이 글은 투자 권유가 아닙니다. 주가는 네이버 금융 일봉 종가(2026년 9월 7일 조회), 분할·병합 내용은 DART 공시 원문 기준입니다. 수익률은 신주 상장일 종가를 기준으로 계산했고 배당·세금·거래비용은 넣지 않았습니다. 삼성전자 시가총액은 보통주만 계산했으며 우선주는 제외했습니다. 형지엘리트 병합 후 주가 1,865원은 현재가에 병합비율을 곱한 산술값이고 실제 거래가는 재개 시점에 달라집니다.
업데이트 · 형지엘리트 병합은 9월 29일 효력이 생깁니다. 10월 20일 거래가 재개되면 실제 주가가 산술값 1,865원과 얼마나 달랐는지 이 글에 덧붙이겠습니다.