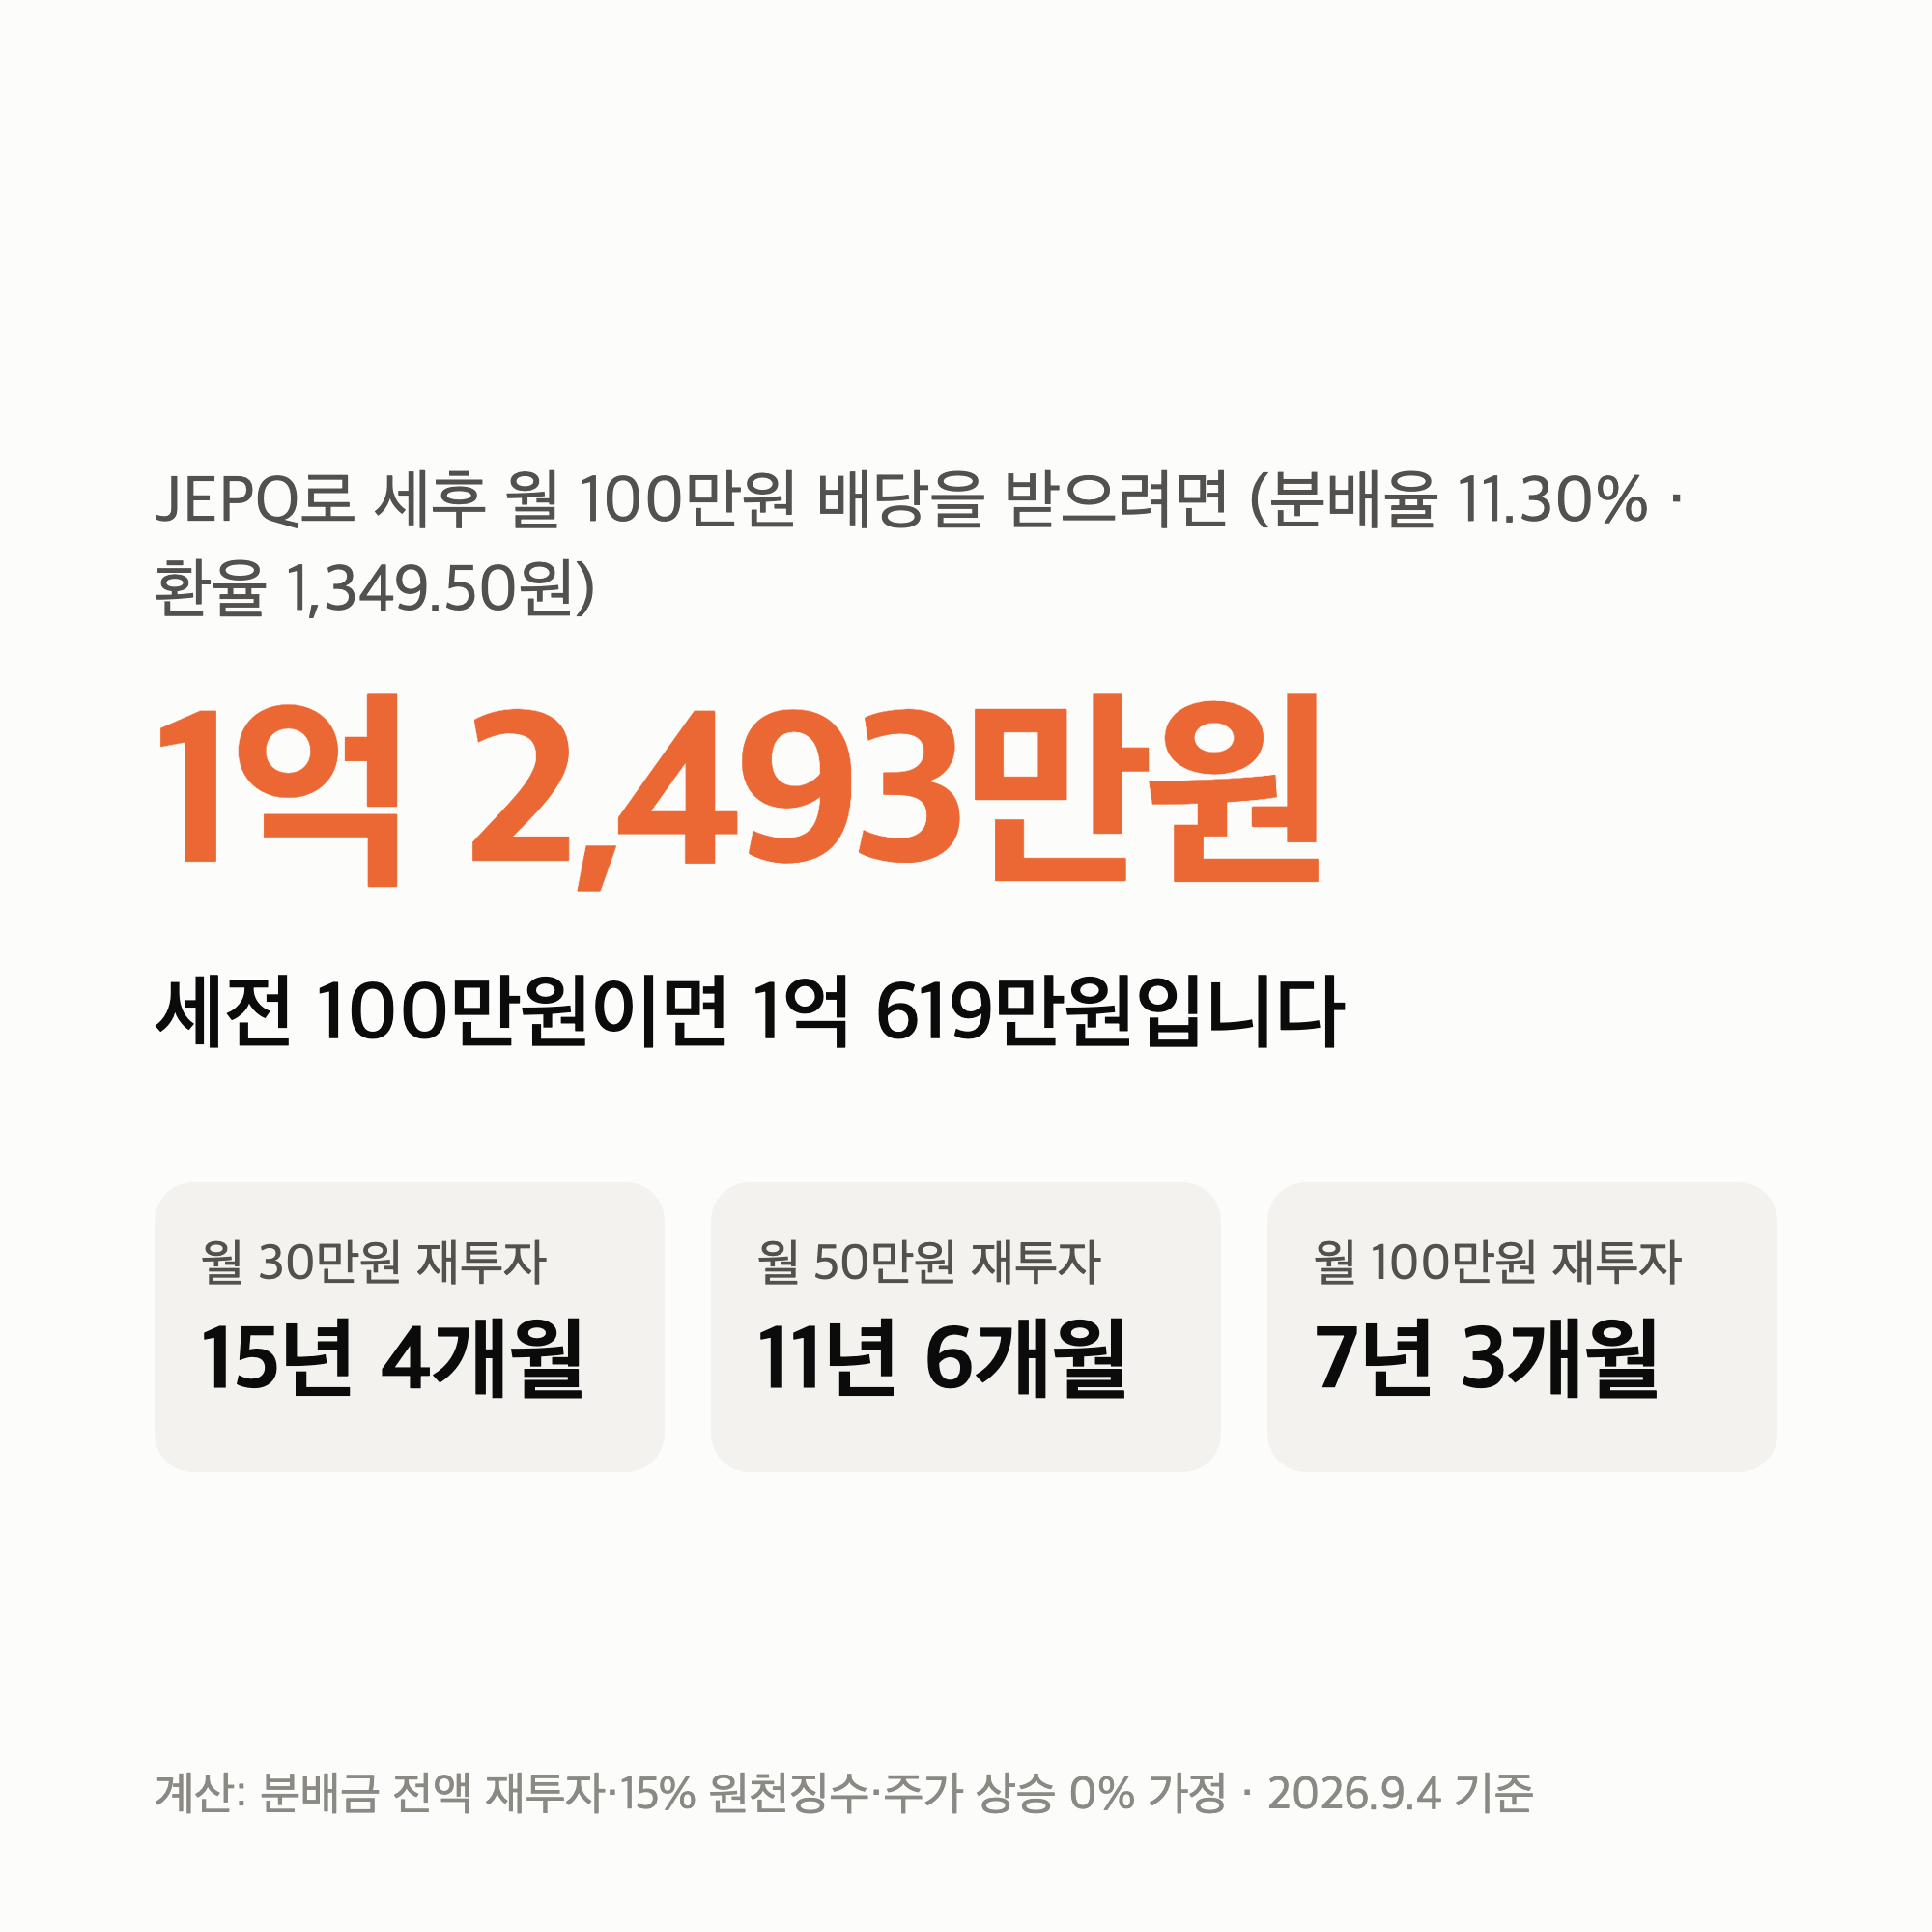
JEPQ 월 100만원 배당을 받으려면 지금 분배율 11.30% 기준으로 세전 1억 619만원, 15% 세금을 뗀 뒤 100만원을 손에 쥐려면 1억 2,493만원이 필요합니다. 목돈 없이 매달 50만원씩 넣고 분배금을 전부 다시 사면 11년 6개월입니다.
이 글은 앞 글에서 실측한 JEPQ의 분배율과 가격으로 세 가지를 계산합니다. 월 100만원에 필요한 금액, 매달 30만원·50만원·100만원을 넣었을 때 걸리는 기간, 분배금을 재투자하지 않으면 얼마나 늦어지는지입니다.
숫자는 나스닥(Nasdaq.com) 배당 이력으로 계산한 최근 12개월 분배율 11.30%, 2026년 9월 4일 종가 59.87달러, 네이버 금융 매매기준율 1,349.50원입니다.
분배율은 소수 둘째 자리에서 반올림한 11.30%를 그대로 씁니다. 예측이 아니라 지금 조건을 고정한 산수입니다.
이 글은 특정 상품 추천이나 투자 권유가 아닙니다.
월 30만원이면 15년 4개월, 50만원이면 11년 6개월, 100만원이면 7년 3개월입니다. 재투자를 안 하면 각각 34년 9개월, 20년 10개월, 10년 5개월로 늘어납니다.
JEPQ 월 100만원에 필요한 금액을 거꾸로 셉니다
계산식은 하나입니다. 필요 금액 = 연간 목표 배당 ÷ 분배율. 월 100만원이면 연 1,200만원이고, 이것을 11.30%로 나누면 1억 619만원입니다.
세전 월 100만원
1억 619만원 — 9월 4일 종가로 1,315주(1주 80,795원, 올림)
세후 실수령 월 100만원
1억 2,493만원 — 1,547주. 미국에서 15%를 떼므로 세전 117.6만원이 필요합니다
분배율이 10.83%라면
세전 1억 1,080만원 · 세후 1억 3,036만원 — 운용사 팩트시트 7월 31일 기준 12개월 롤링 배당수익률
분배율이 2023년의 12.26%라면
세전 9,788만원 · 세후 1억 1,515만원 — 11.30% 근방에서는 분배율 1%p가 세전 필요액 약 940만원을 움직입니다
세후 월 100만원은 세전 연 1,412만원입니다. 다른 이자·배당이 없다면 금융소득종합과세 기준 2,000만원 안입니다.
매달 30만원·50만원·100만원, 분배금까지 다시 사면 몇 년
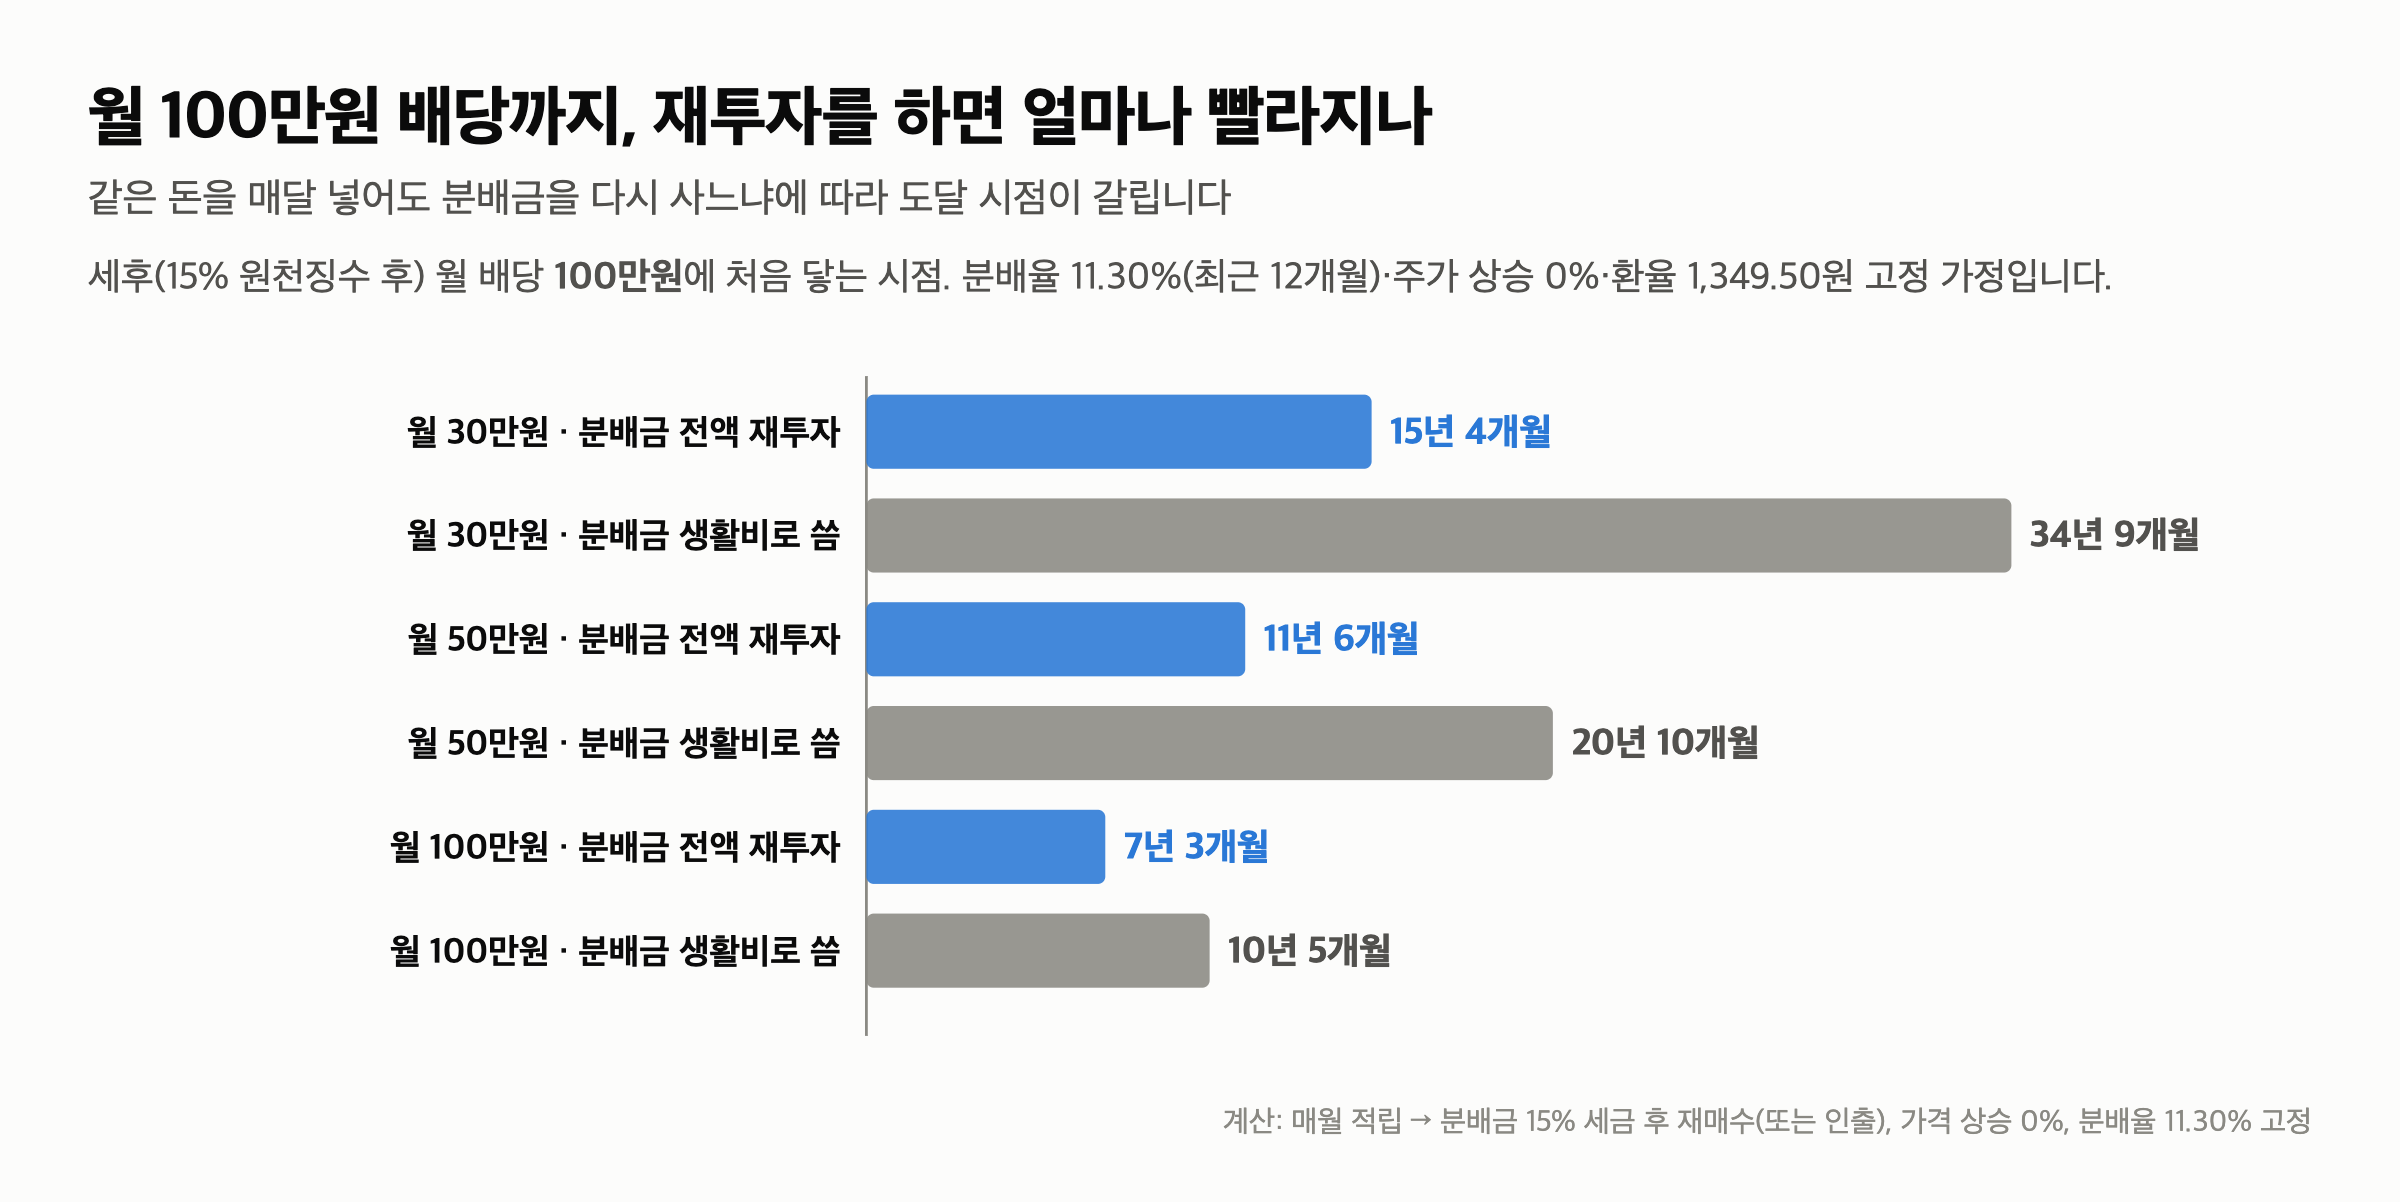
가정은 넷입니다. 분배율 11.30% 고정, 주가 상승 0%, 분배금은 15% 원천징수 후 전액 재매수, 환율 1,349.50원 고정. 월초에 넣어 그달 분배금부터 받고, 도달 기준은 세후 월 배당 100만원입니다.
| 월 적립 | 세후 100만원 도달 | 넣은 원금 | | 30만원 | 15년 4개월 | 5,520만원 | | 50만원 | 11년 6개월 | 6,900만원 | | 100만원 | 7년 3개월 | 8,700만원 |
세 경우 모두 도달 시점의 평가액은 약 1억 2,500만원으로 같습니다. 필요한 돈은 같고, 원금과 분배금이 그 돈을 채우는 비율이 다를 뿐입니다.
JEPI와 견준 총수익과 최대낙폭은 JEPI JEPQ 차이 글에 정리했습니다.
월 30만원은 원금 5,520만원에 분배금 재투자가 약 6,980만원을 보탰습니다. 월 100만원은 원금 8,700만원에 약 3,800만원입니다. 오래 굴릴수록 분배금이 더 많이 일합니다.
세전 100만원 기준으로 끊으면 조금 빨라집니다. 30만원 14년 1개월, 50만원 10년 5개월, 100만원 6년 6개월입니다.
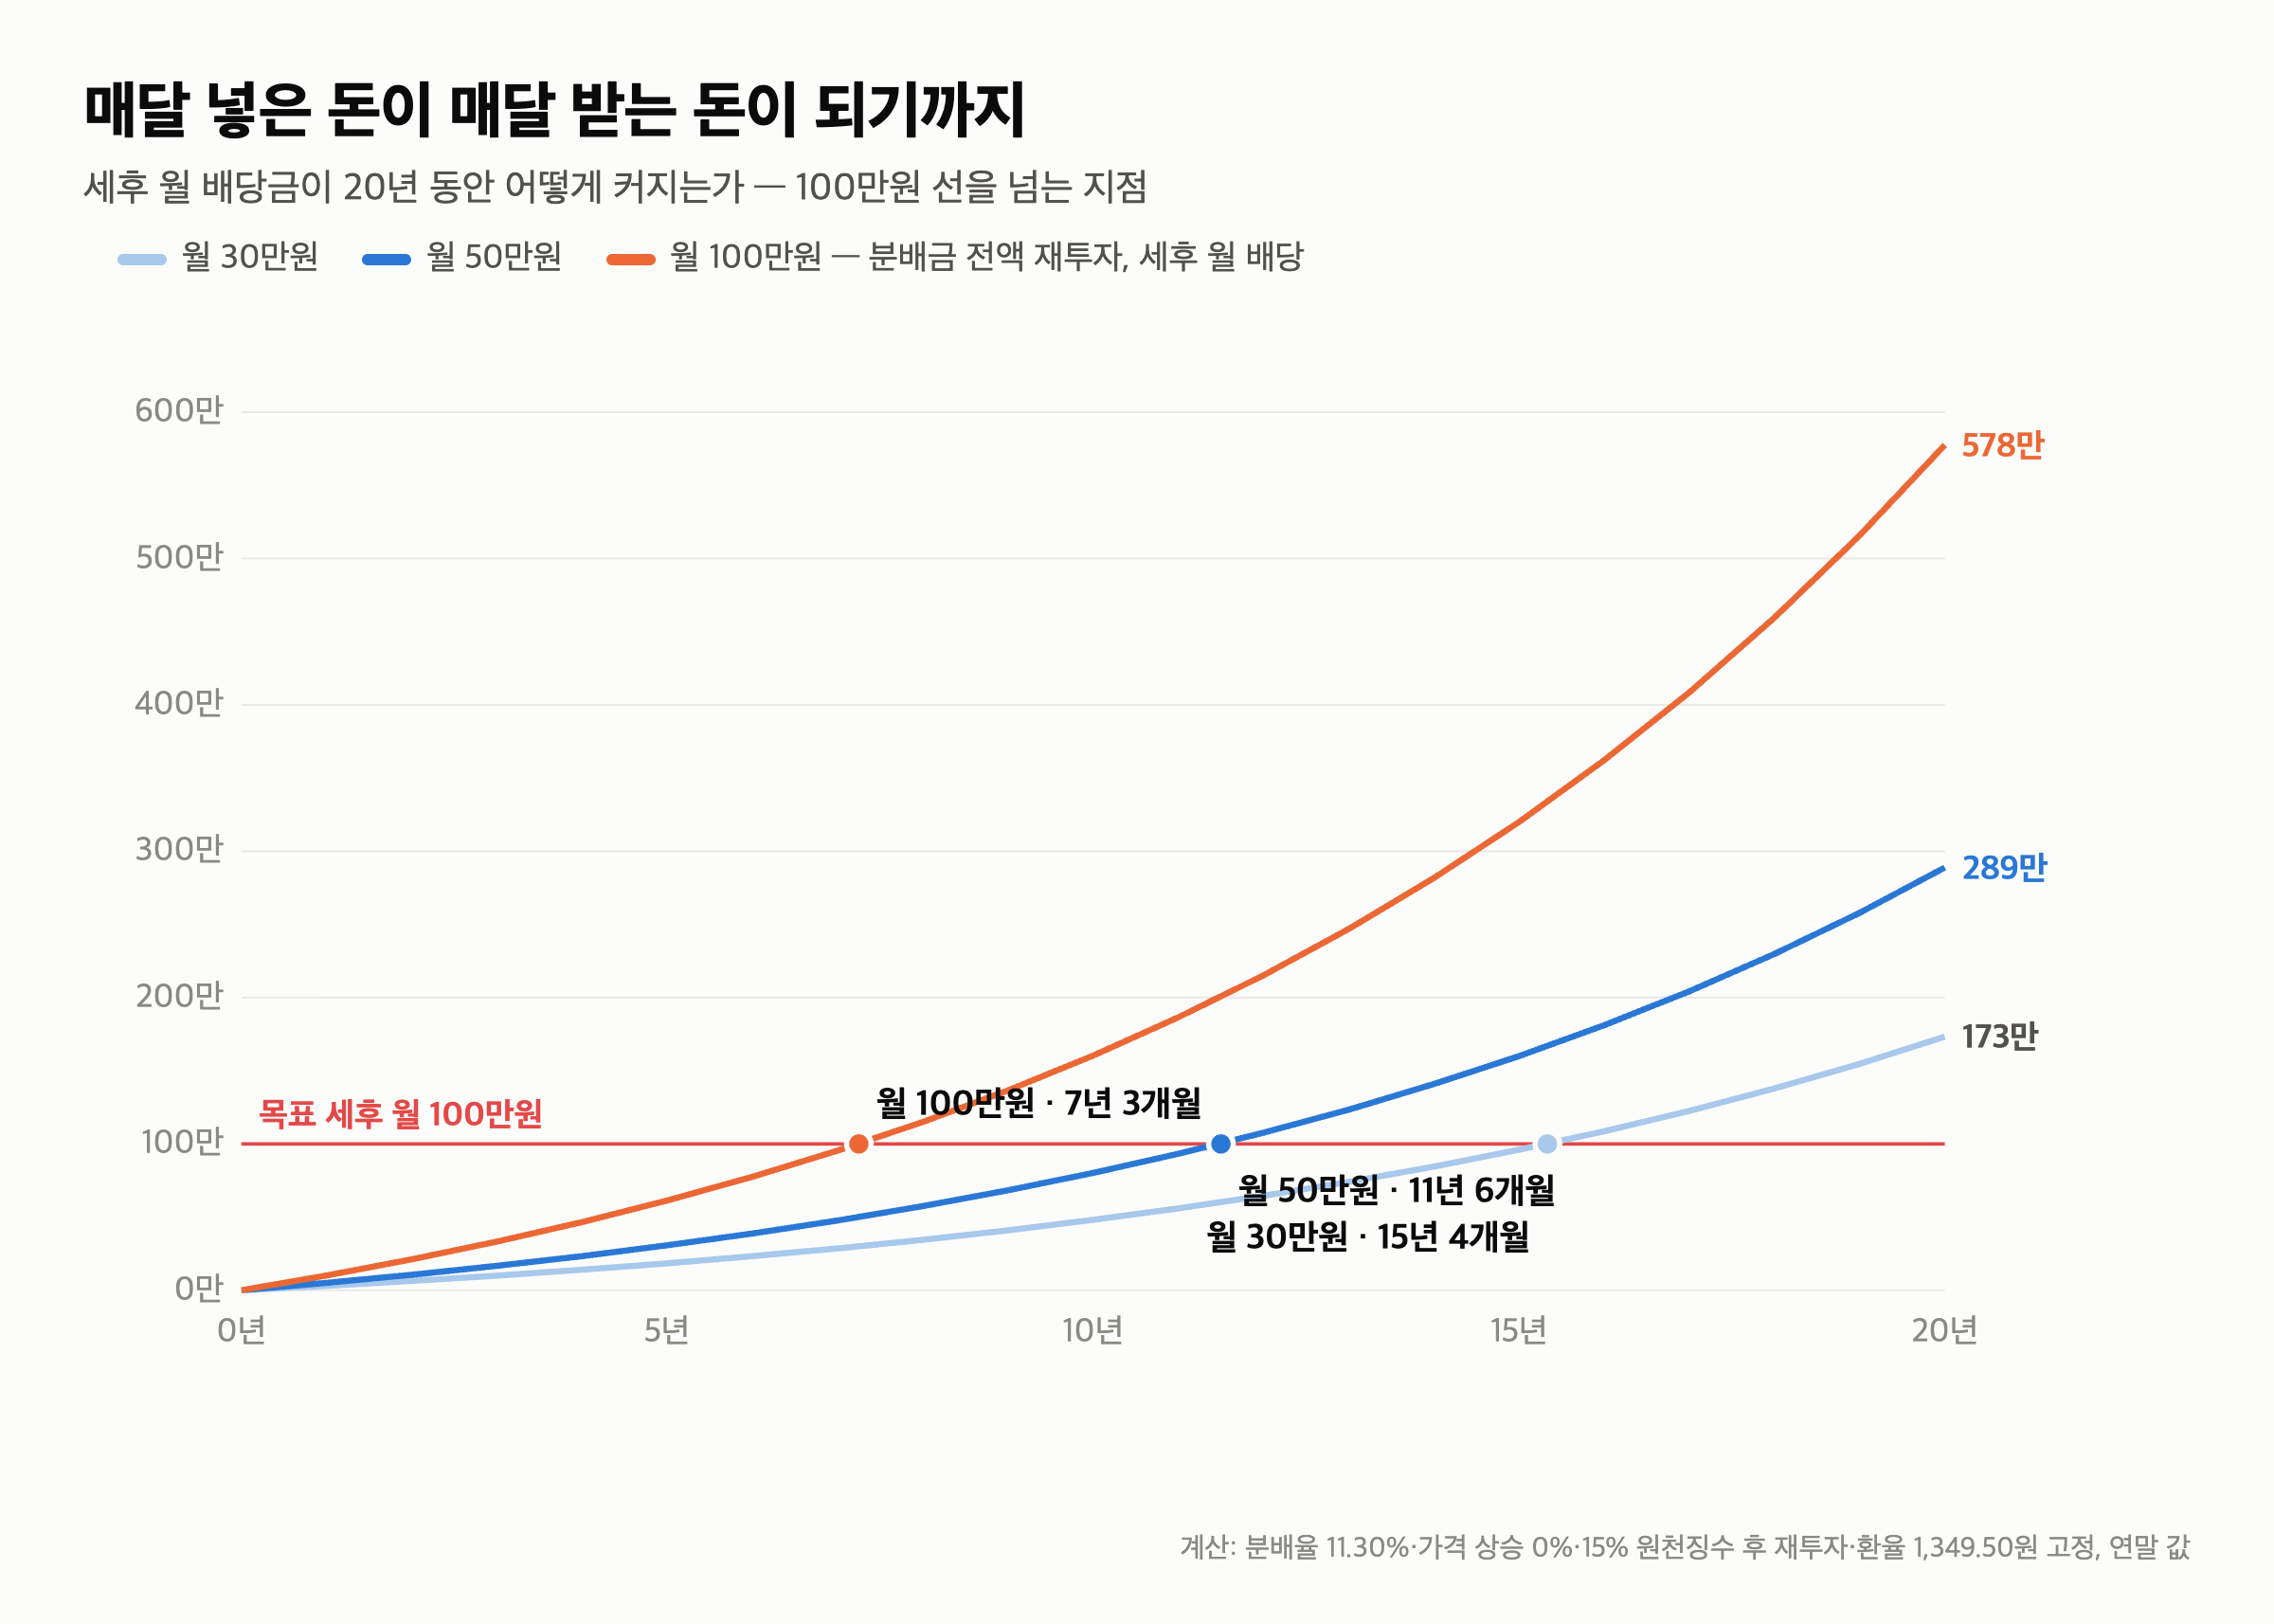
곡선이 직선이 아니라 위로 휘는 이유가 재투자입니다. 월 50만원의 세후 월 배당은 5년 차 30.7만원, 10년 차 80.2만원, 15년 차 160.0만원, 20년 차 288.8만원입니다.
분배금을 생활비로 쓰면 얼마나 늦어지나
같은 돈을 넣되 분배금을 재투자하지 않고 쓰면, 넣은 원금만으로 1억 2,493만원에 닿을 때까지 기다려야 합니다.
월 30만원
34년 9개월 — 재투자 15년 4개월의 2.3배
월 50만원
20년 10개월 — 재투자 11년 6개월의 1.8배
월 100만원
10년 5개월 — 재투자 7년 3개월의 1.4배
적립액이 작을수록 재투자의 차이가 큽니다. 월 30만원은 19년 5개월이 갈리고, 월 100만원은 3년 2개월입니다.
이 계산이 틀어지는 세 가지
첫째, 분배율은 고정이 아닙니다. 연간 분배율은 2023년 12.26%에서 2025년 10.86%로 내려왔습니다. 9%로 떨어지면 월 50만원의 도달 기간은 11년 6개월에서 14년 5개월로 늘어납니다.
둘째, 주가 상승 0%는 보수적인 가정입니다. 상장 이후 실제 가격은 연평균 3.7% 올랐습니다. 분배율은 그대로라고 보고 이 값을 넣으면 월 50만원은 10년 1개월, 월 30만원은 13년 1개월, 월 100만원은 6년 7개월로 당겨집니다.
셋째, 환율을 고정했습니다. 분배금은 달러로 들어오므로 환율이 1,349.50원에서 10% 내리면 원화 배당도 10% 줍니다. 월 100만원이 90만원이 되는 셈이고, 필요 금액은 그만큼 늘어납니다.
그리고 앞 글에서 본 대로 월 분배금은 달마다 다릅니다. 최근 12개월은 가장 적은 달과 많은 달이 1.6배 차이여서, “월 100만원"은 평균이고 실제로는 79만원에서 125만원 사이를 오갑니다.
JEPQ 월 100만원, 다섯 줄 정리
- 분배율 11.30% 기준 월 100만원 배당에 세전 1억 619만원(1,315주), 15% 세금 후 실수령 100만원이면 1억 2,493만원(1,547주)이 필요합니다.
- 매달 넣고 분배금을 전부 재투자하면 30만원은 15년 4개월, 50만원은 11년 6개월, 100만원은 7년 3개월에 세후 100만원에 닿습니다.
- 도달 시점 평가액은 셋 다 약 1억 2,500만원이고, 원금은 5,520만원·6,900만원·8,700만원으로 다릅니다.
- 재투자를 안 하면 34년 9개월·20년 10개월·10년 5개월로, 적립액이 작을수록 차이가 큽니다.
- 분배율이 9%로 내리면 월 50만원 기준 14년 5개월로 늦어지고, 주가가 연 3.7% 오르면 10년 1개월로 당겨집니다.
저는 이 표에서 월 30만원의 6,980만원을 먼저 봤습니다. 넣은 돈보다 분배금이 다시 산 돈이 더 많아지는 지점이 있다는 뜻입니다.
다음 글은 내일 오후 1시, 3,000만원을 2017년부터 코스피200에 넣었다면 얼마가 됐고 골은 얼마나 깊었는지 실측한 글입니다.
이어서 볼 글
이 글은 투자 권유가 아닙니다. 필요 금액과 도달 기간은 나스닥(Nasdaq.com) JEPQ 배당 이력으로 계산한 최근 12개월 분배율 11.30%(2025-10-01~2026-09-01 배당락분 $6.76 ÷ 2026-09-04 종가 $59.87), 네이버 금융 2026-09-04 매매기준율 1,349.50원, 미국 원천징수 15%를 고정해 매월 복리로 계산한 산수이며, 분배율·주가·환율은 실제로 매달 바뀝니다. 매매수수료·환전수수료는 뺐습니다. 과거 분배율은 미래를 보장하지 않습니다.
업데이트 · 분배율이 1%p 이상 움직이면 같은 표를 다시 계산해 붙이겠습니다.