청년형 ISA 소득공제로 돌려받는 돈은 같은 2,000만원을 넣어도 연봉 3,000만원이면 27만 4,000원, 7,500만원이면 52만 8,000원으로 갈립니다. 배당 비과세는 연봉을 가리지 않습니다.
앞 글에서 정리한 생산적금융 ISA 확정안(9월 1일)을 전제로, 연봉 3,000만원부터 1억원까지 네 사람의 결정세액을 소득세법 조문대로 계산했습니다. 시행은 2027년 1월 이후이고 국회 통과 전입니다.
계산에는 근로소득공제·본인 기본공제·근로소득세액공제·지방소득세 10%만 넣고 4대보험·카드 공제는 뺐습니다. 그래서 실제 절세액은 이보다 작을 수 있습니다.
소득공제는 연봉에 따라 27만원에서 53만원, 비과세는 누구나 배당의 15.4% — 연봉이 정하는 건 금액이 아니라 순서입니다
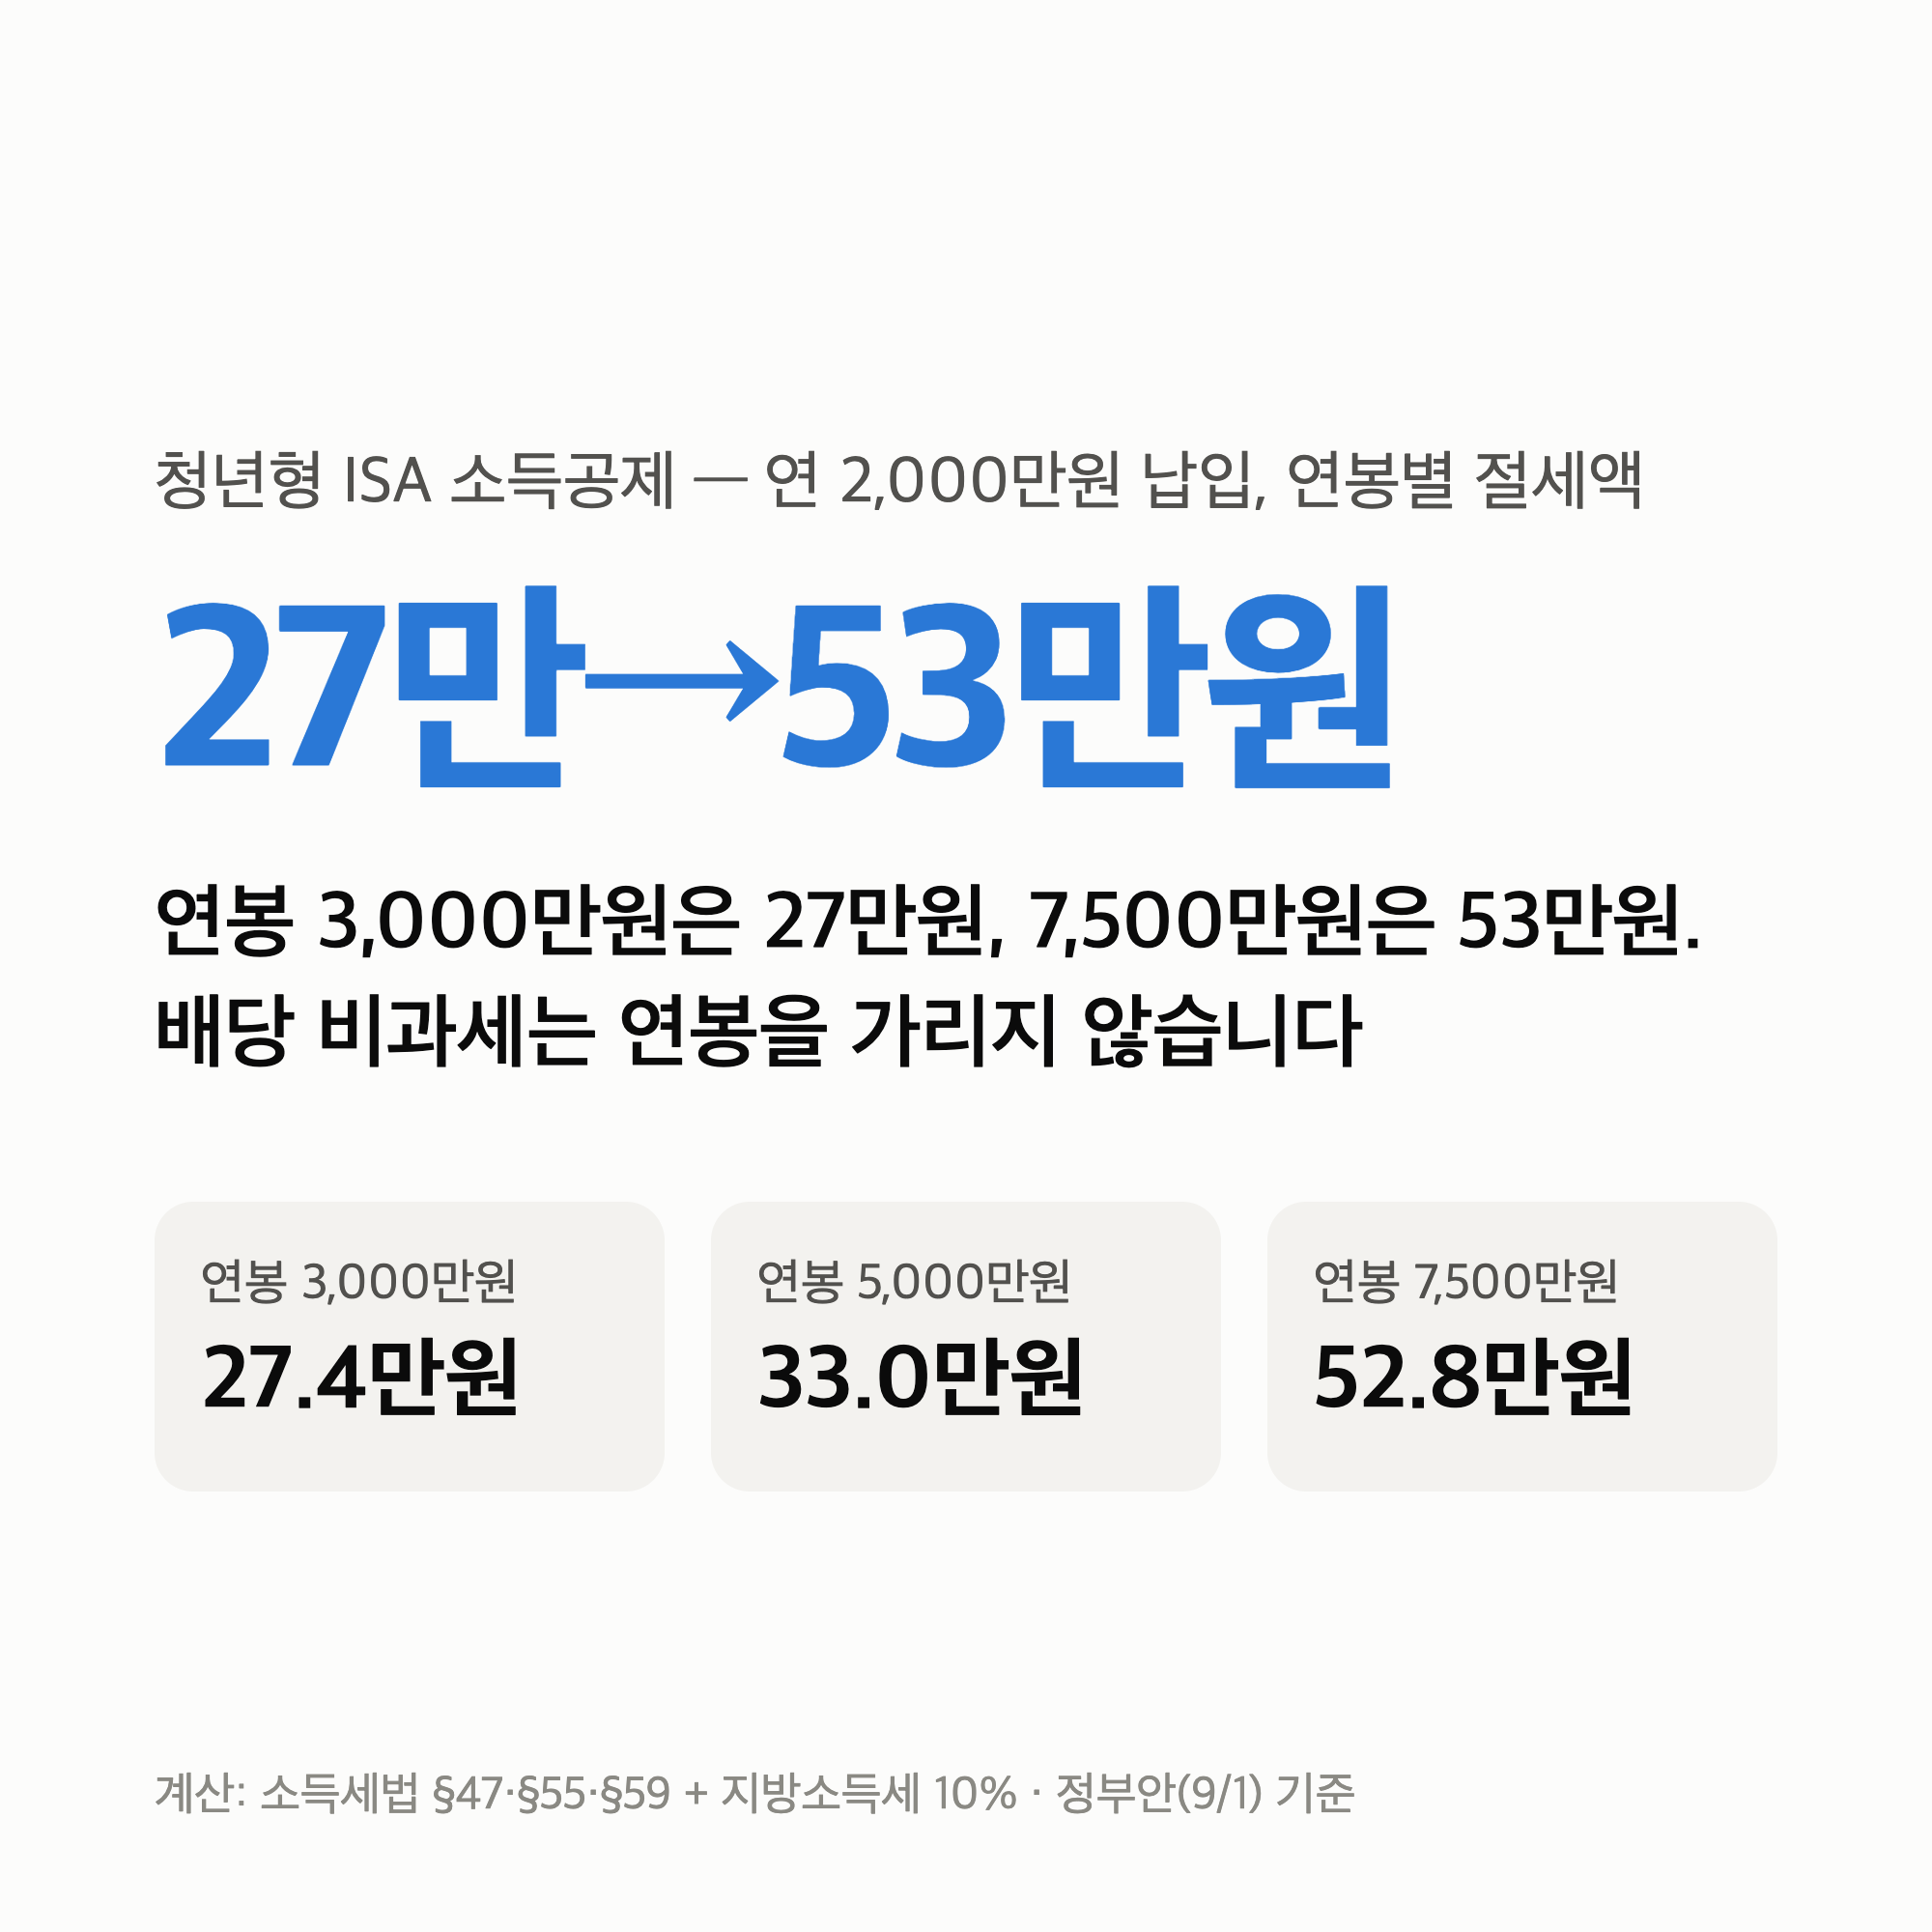
연봉별로 청년형 ISA 소득공제 절세액을 계산하면 이렇습니다
정부안은 청년형 가입자(15~34세, 총급여 7,500만원 이하)에게 납입금의 10%를 소득공제합니다. 연 한도 2,000만원을 다 넣으면 200만원이 과세표준에서 빠집니다.
| 연봉 | 과세표준(가정) | 200만원 공제 절세액 |
|---|---|---|
| 3,000만원 | 1,875만원 | 27만 4,000원 |
| 4,000만원 | 2,725만원 | 33만원 |
| 5,000만원 | 3,625만원 | 33만원 |
| 6,000만원 | 4,575만원 | 33만원 |
| 7,000만원 | 5,525만원 | 52만 8,000원 |
| 7,500만원 | 6,000만원 | 52만 8,000원 |
연봉 3,000만원이 33만원이 아니라 27만 4,000원인 이유가 있습니다. 산출세액이 130만원 아래로 내려가면 근로소득세액공제가 산출세액의 55% 정률로 바뀌어, 과세표준이 줄어드는 만큼 세액공제도 같이 줄기 때문입니다.
연봉 7,000만원부터는 과세표준이 5,000만원을 넘어 24% 구간에 들어가고, 200만원 공제의 값이 52만 8,000원(24% + 지방소득세 2.4%)으로 뜁니다.
반대로 4대보험 공제를 넣으면 연봉 7,000만원은 다시 15% 구간(33만원)으로 내려올 수 있습니다. 본인 원천징수영수증의 과세표준을 대입하는 게 정확합니다.
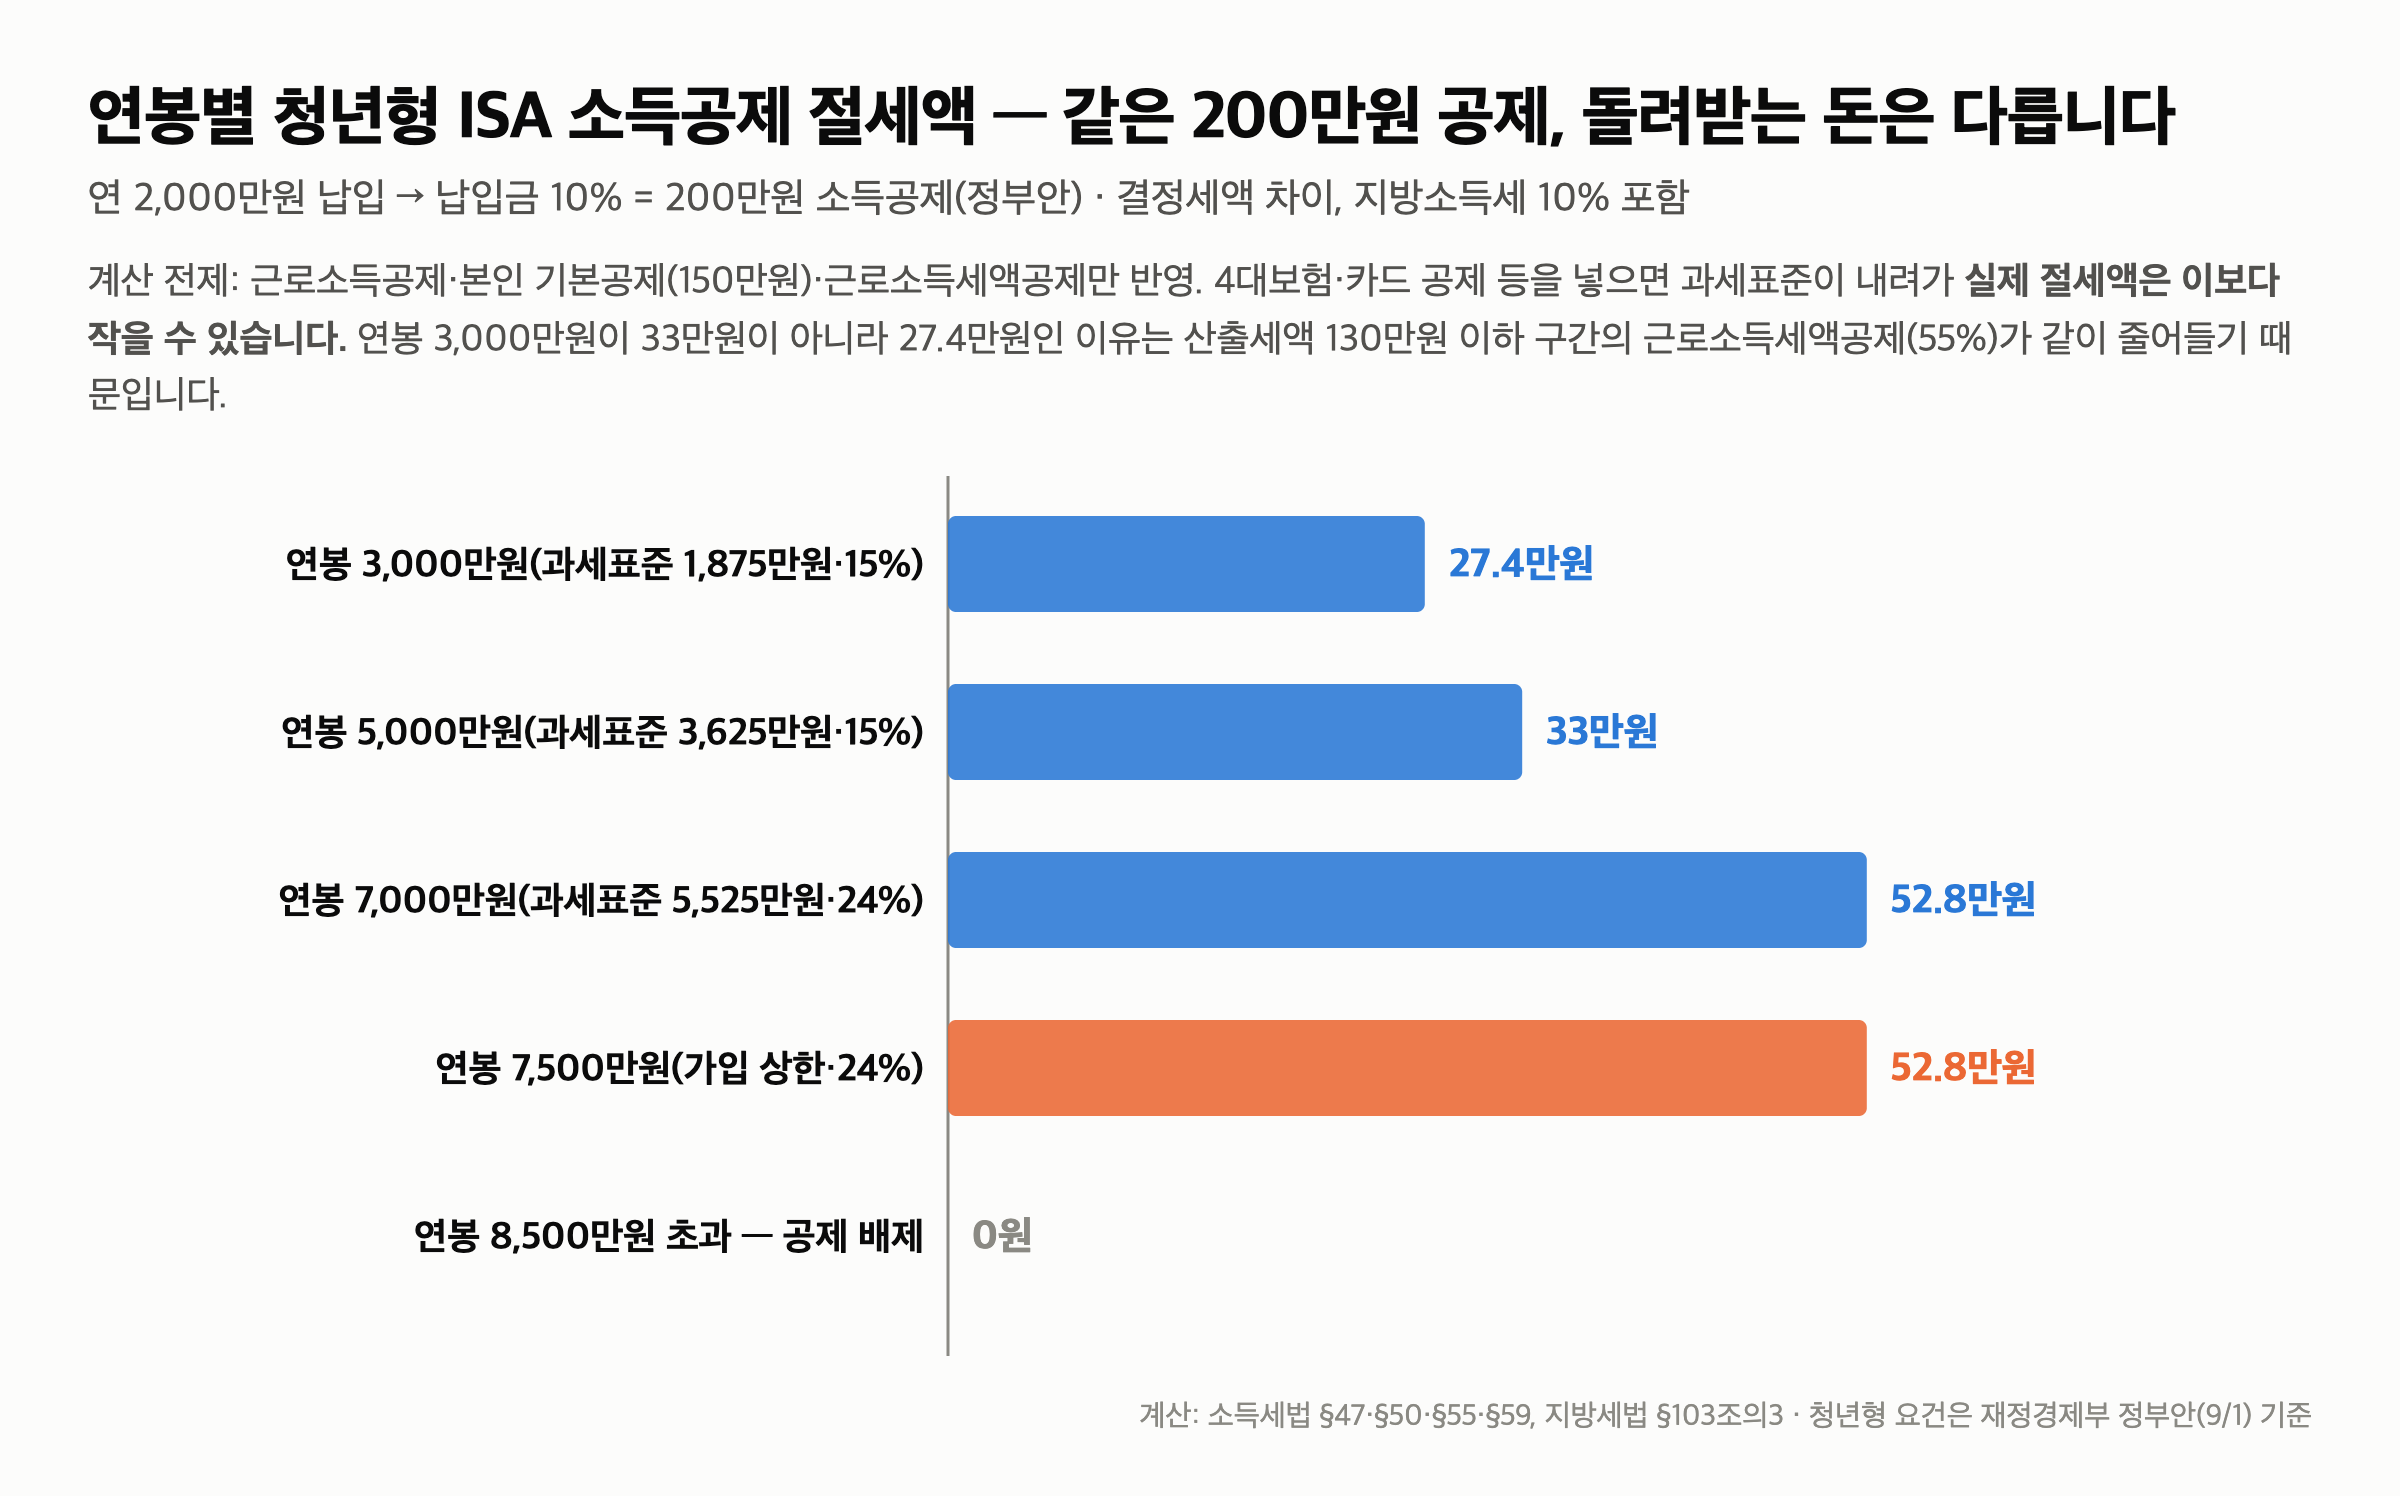
연봉 7,500만원을 넘으면 청년형으로 가입할 수 없고, 가입 뒤 8,500만원을 넘는 해에는 그해 공제만 빠집니다. 청년 나이(34세, 군 복무 기간은 최대 6년 연장)를 넘으면 연봉과 무관하게 공제가 없습니다.
배당 비과세는 연봉을 가리지 않지만 금액은 배당수익률이 정합니다
생산적금융 ISA의 이자·배당 비과세는 나이도 연봉도 묻지 않습니다. 직전 3개 과세기간의 금융소득종합과세 이력만 봅니다. 그래서 이 몫은 연봉이 아니라 “얼마를 어떤 배당수익률에 넣느냐"로 정해집니다.
매년 2,000만원씩 10년, 배당은 누적 납입 × 배당수익률(재투자 없음)로 두면 이렇습니다.
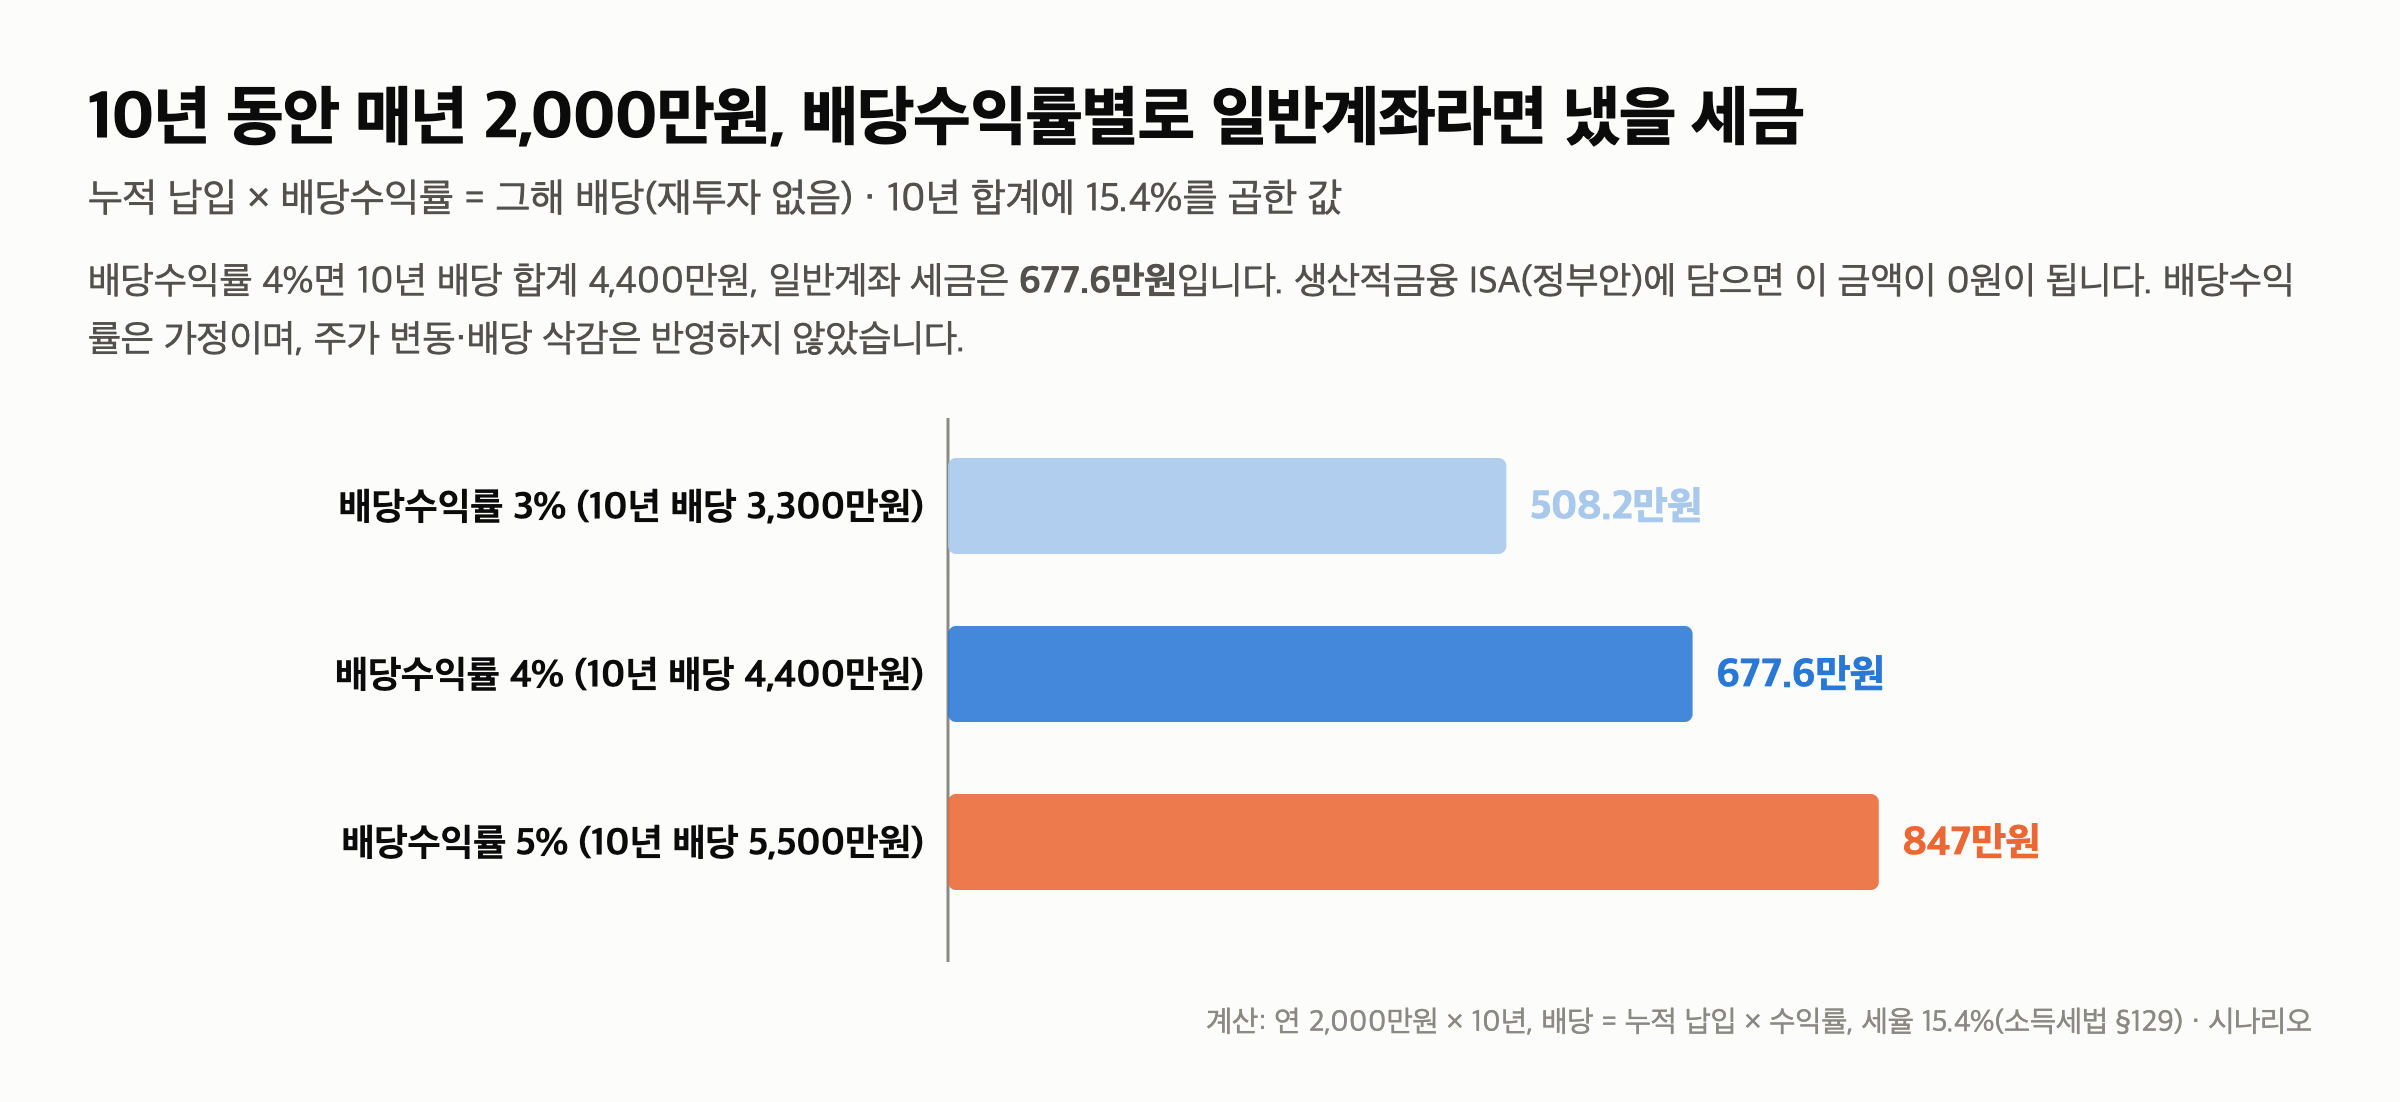
10년차 한 해만 떼어 보면 4% 기준 배당 800만원, 일반계좌 세금 123만 2,000원입니다. 청년형 소득공제 52만 8,000원보다 큽니다.
여기부터는 제 해석입니다. 소득공제는 잔고가 작은 “처음 몇 년"에도 그대로 나오는 혜택이고, 비과세는 “잔고가 커진 뒤"에 커지는 혜택입니다. 둘을 합쳐 보면 청년일수록 일찍 열어 두는 값이 큽니다.
연봉 구간별로 세 계좌를 이렇게 나눠 보았습니다
계좌는 셋입니다. 일반계좌, 기존 ISA(일반형·서민형), 생산적금융 ISA. 국내 상장주식 매매차익은 소액주주라면 과세되지 않으니 시세차익용 종목은 계좌를 가릴 이유가 없고, 세금이 붙는 건 배당과 이자, 해외 ETF 매매차익입니다.
한 가지 더. 기존 ISA는 총 1억원까지만 담기고 비과세 한도가 있어서, 배당이 연 200만원(일반형)·400만원(서민형)을 넘기 시작하면 그 초과분은 생산적금융 ISA 쪽이 유리합니다.
예·적금과 해외 지수 ETF는 생산적금융 ISA에 못 담으니 기존 ISA의 자리는 그대로 남습니다. 정확한 투자 대상 범위는 시행령이 정합니다.
다섯 줄로 정리하면 이렇습니다
- 청년형 ISA 소득공제(납입금 10%, 연 최대 200만원)의 값은 연봉 3,000만원 27만 4,000원, 5,000만원 33만원, 7,500만원 52만 8,000원.
- 연봉 7,500만원 초과·35세 이상은 공제가 없고, 비과세만 남습니다.
- 배당 비과세는 연봉 무관 — 4%·10년 시나리오면 일반계좌 세금 677만 6,000원이 0원.
- 총급여 5,000만원이 기존 ISA 서민형(400만원)과 일반형(200만원)의 경계입니다.
- 예·적금·해외 ETF는 기존 ISA, 국내 배당주·국내 지수 ETF는 생산적금융 ISA, 시세차익 종목은 일반계좌 — 시행은 2027년 1월 이후.
저는 제 과세표준을 원천징수영수증에서 찾아 이 표의 어느 줄인지 적어 두었습니다.
다음 글은 오늘 저녁 8시에 이어집니다. 분배금 13.48%를 주는 커버드콜 ETF의 총수익을 나스닥100 ETF와 같은 자로 잰 글입니다. 분배금도 배당소득이라 이 글의 계좌 순서가 그대로 적용됩니다.
이어서 볼 글
이 글은 투자 권유가 아니며, 재정경제부 「2026년 세제개편안」 정부안 확정(2026년 9월 1일)과 현행 소득세법·조세특례제한법(2026년 1월 1일 시행)을 기준으로 썼습니다. 절세액은 근로소득공제·본인 기본공제·근로소득세액공제·지방소득세 10%만 반영한 결정세액 차이이며, 4대보험·신용카드·연금 공제 등은 넣지 않았습니다. 배당수익률 3~5%는 가정이고, 주가 변동·배당 삭감은 반영하지 않았습니다. 정부안은 국회 심사에서 바뀔 수 있습니다.
업데이트 · 2026년 9월 7일 기준. 국회 의결·시행령 발표 시 이 글을 제자리에서 수정합니다.
글에 참고한 자료들
- 재정경제부 — 2026년 세제개편안 정부안 확정(2026년 9월 1일, 첨부 「주요 수정사항」)
- 재정경제부 — 2026년 세제개편안 발표(2026년 8월 3일, 개조식 p.14 비교표)
- 국가법령정보센터 — 소득세법 제47조 근로소득공제
- 국가법령정보센터 — 소득세법 제55조 세율
- 국가법령정보센터 — 소득세법 제59조 근로소득세액공제
- 국가법령정보센터 — 지방세법 제103조의3 개인지방소득세 세율
- 국가법령정보센터 — 조세특례제한법 제91조의18 개인종합자산관리계좌(현행 비과세 한도 200·400만원)
- 국가법령정보센터 — 소득세법 제94조 양도소득의 범위(상장주식은 대주주·장외 양도만 과세)