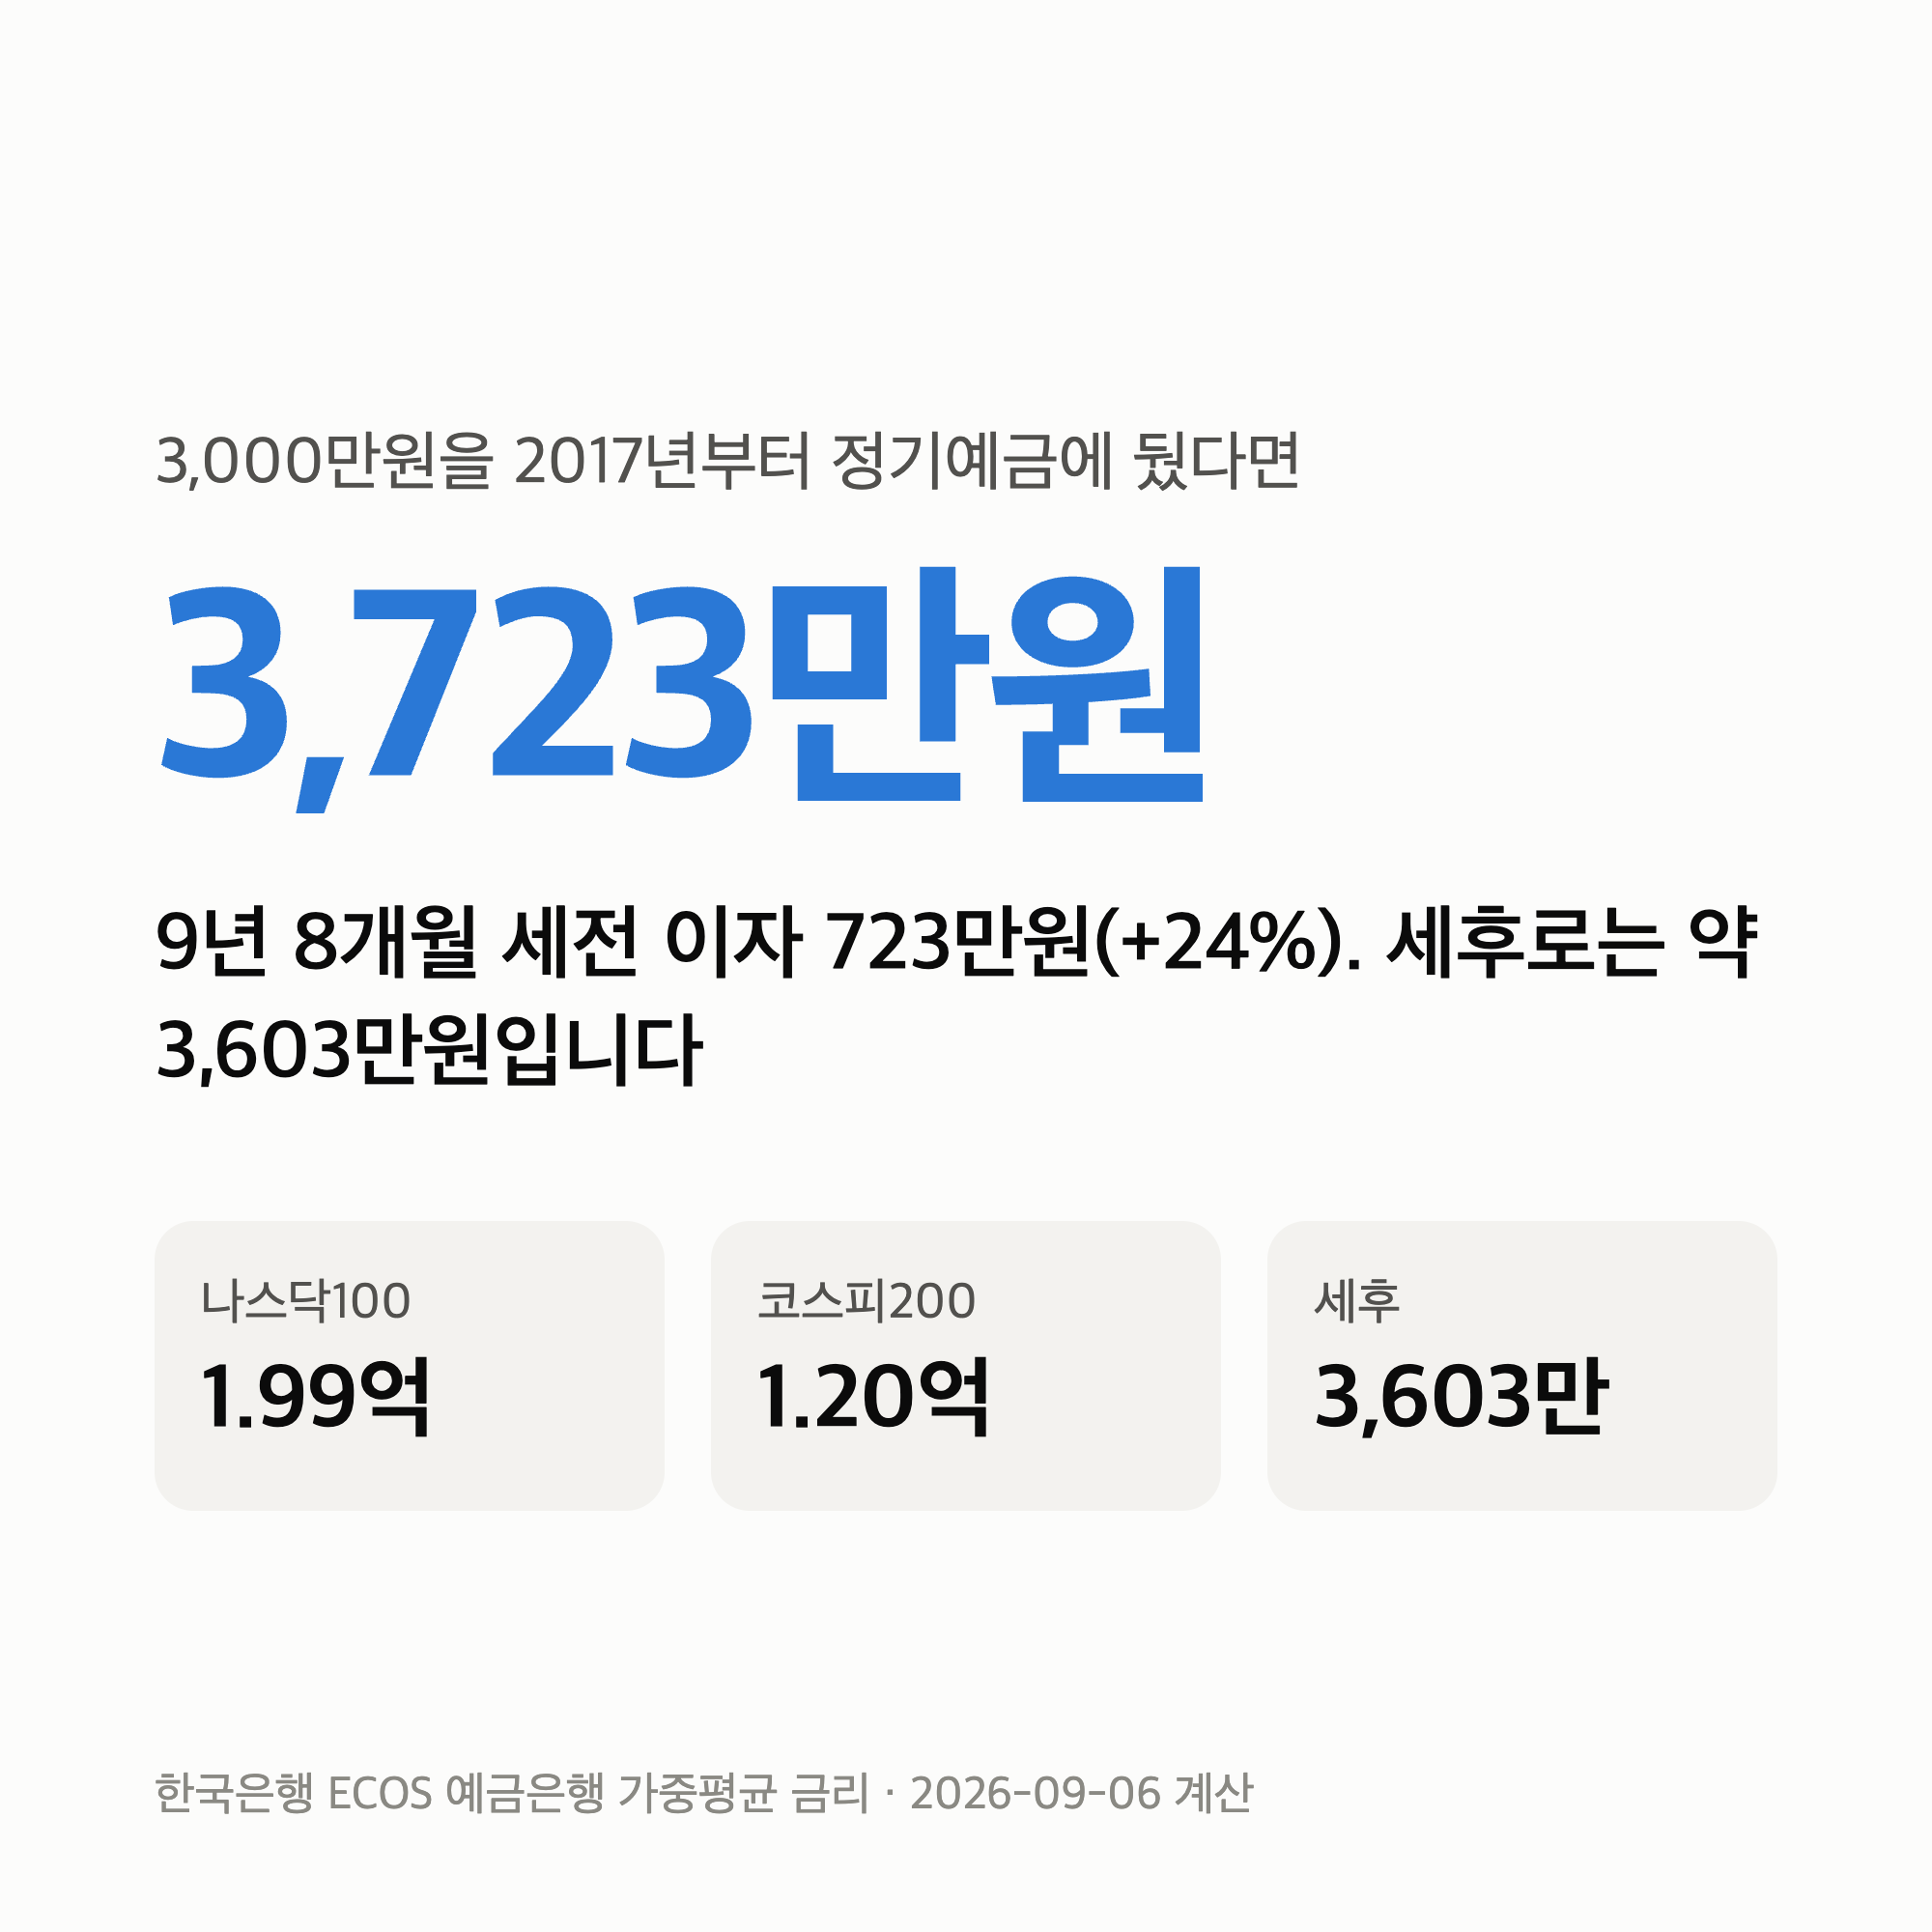
3000만원 정기예금을 2017년부터 해마다 다시 맡겼다면 지금 세전 약 3,723만원입니다.
9년 8개월 동안 이자가 723만원 붙어 원금의 24%가 늘었습니다.
이 글은 이 시리즈의 기준선입니다.
앞서 본 나스닥100(1.99억)과 코스피200(1.2억)이 얼마나 대단한 숫자인지는, 안 잃는 선택의 결과와 나란히 둬야 실감이 납니다.
숫자는 한국은행 ECOS의 예금은행 정기예금 금리(신규취급액 가중평균)로 연복리 계산했습니다.
이 글은 특정 상품 추천이나 투자 권유가 아닙니다.
3,000만원을 9년 8개월 정기예금에 뒀다면 세전 3,723만원, 세후로는 약 3,603만원입니다. 같은 돈이 나스닥100에서는 1.99억, 코스피200에서는 1.2억이 됐습니다.
3000만원 정기예금 연복리, 해마다 다시 맡겼다면
정기예금은 1년마다 만기가 돌아옵니다. 그때그때 금리로 다시 맡겼다고 보고, 매년 예금은행 평균 금리를 적용해 굴렸습니다.
세전 최종
2026년 9월 약 3,723만원 — 이자 723만원(+24.1%)
세후 최종
약 3,603만원 — 매년 이자에 15.4% 과세 가정(+20.1%)
곡선은 완만합니다. 주식형처럼 몇 배가 되지도, 반토막이 나지도 않습니다. 대신 어느 해에 넣었든 원금은 그대로 남았습니다.
예금 금리는 해마다 달랐습니다
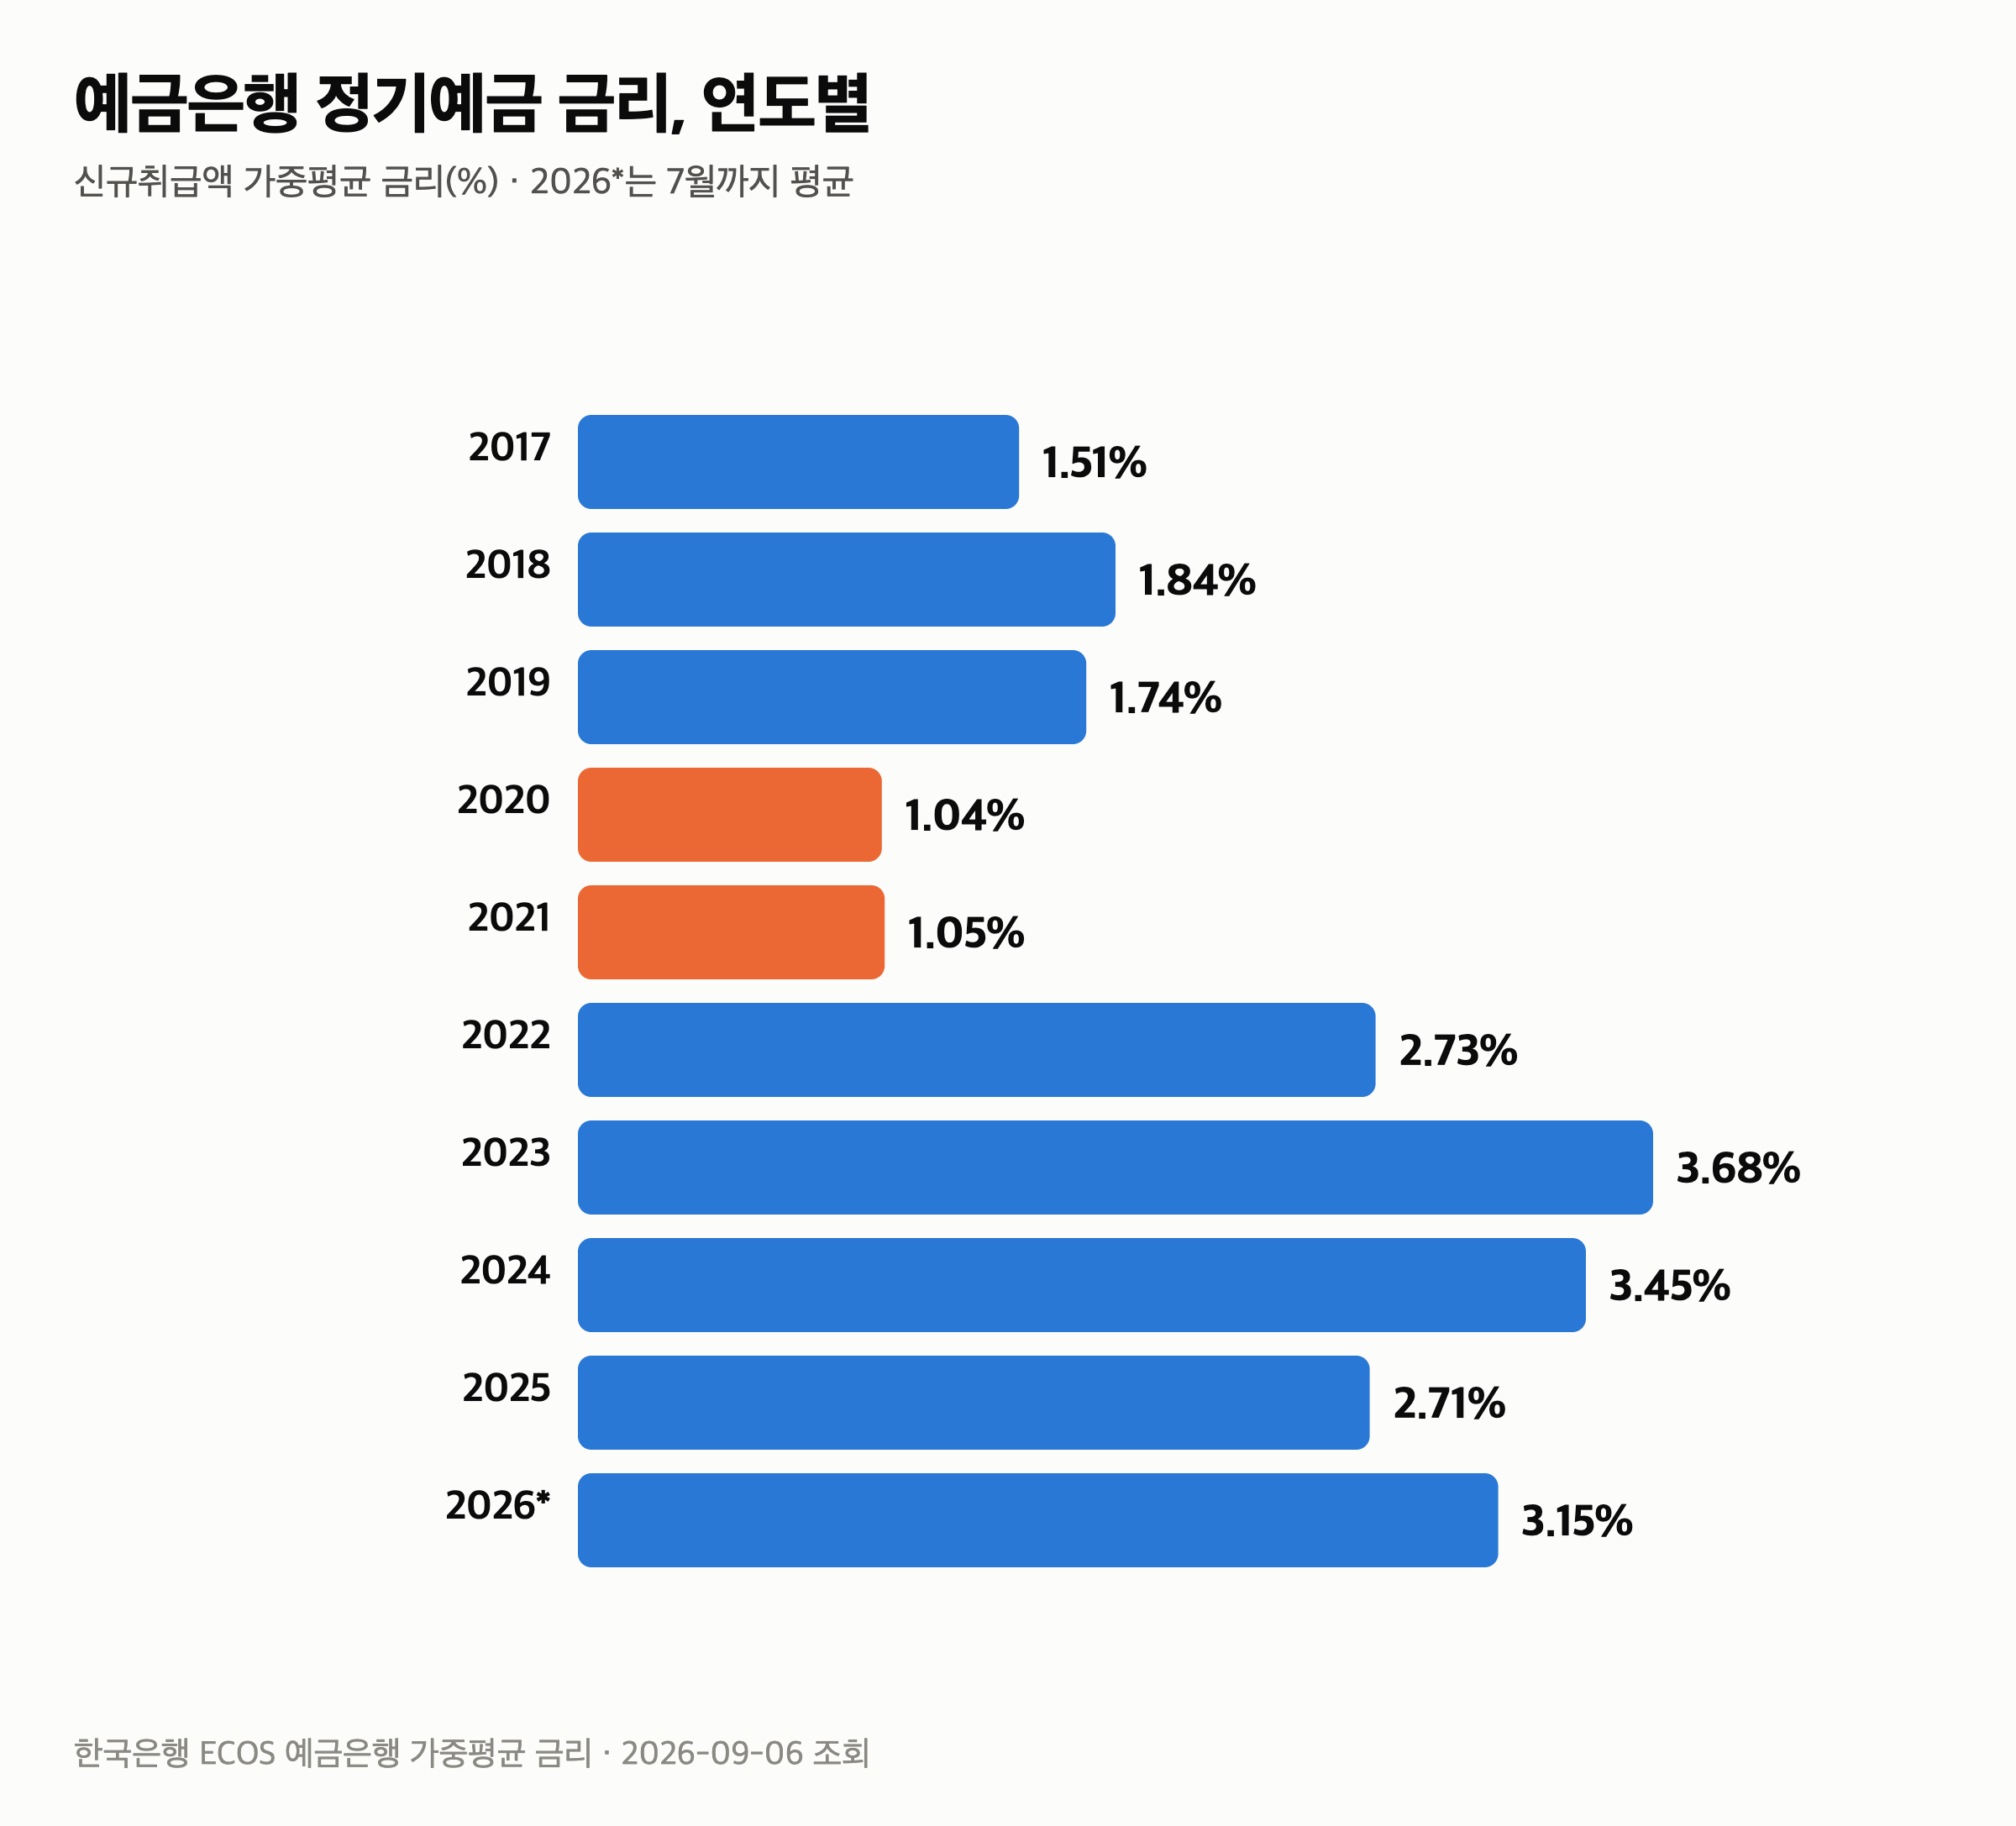
같은 정기예금이라도 해마다 이자가 달랐습니다.
2020~2021년은 평균 1.0%대로 가장 낮았고, 2023년은 3.68%로 가장 높았습니다.
이 차이가 복리로 쌓입니다.
저금리 2년(2020·2021년)에는 3,000만원에 붙은 이자가 한 해 30만원 남짓이었지만, 2023년에는 120만원을 넘겼습니다.
금리가 낮은 해에 목돈이 묶여 있으면 그만큼 덜 불어납니다.
나스닥100·코스피200과 나란히 두면
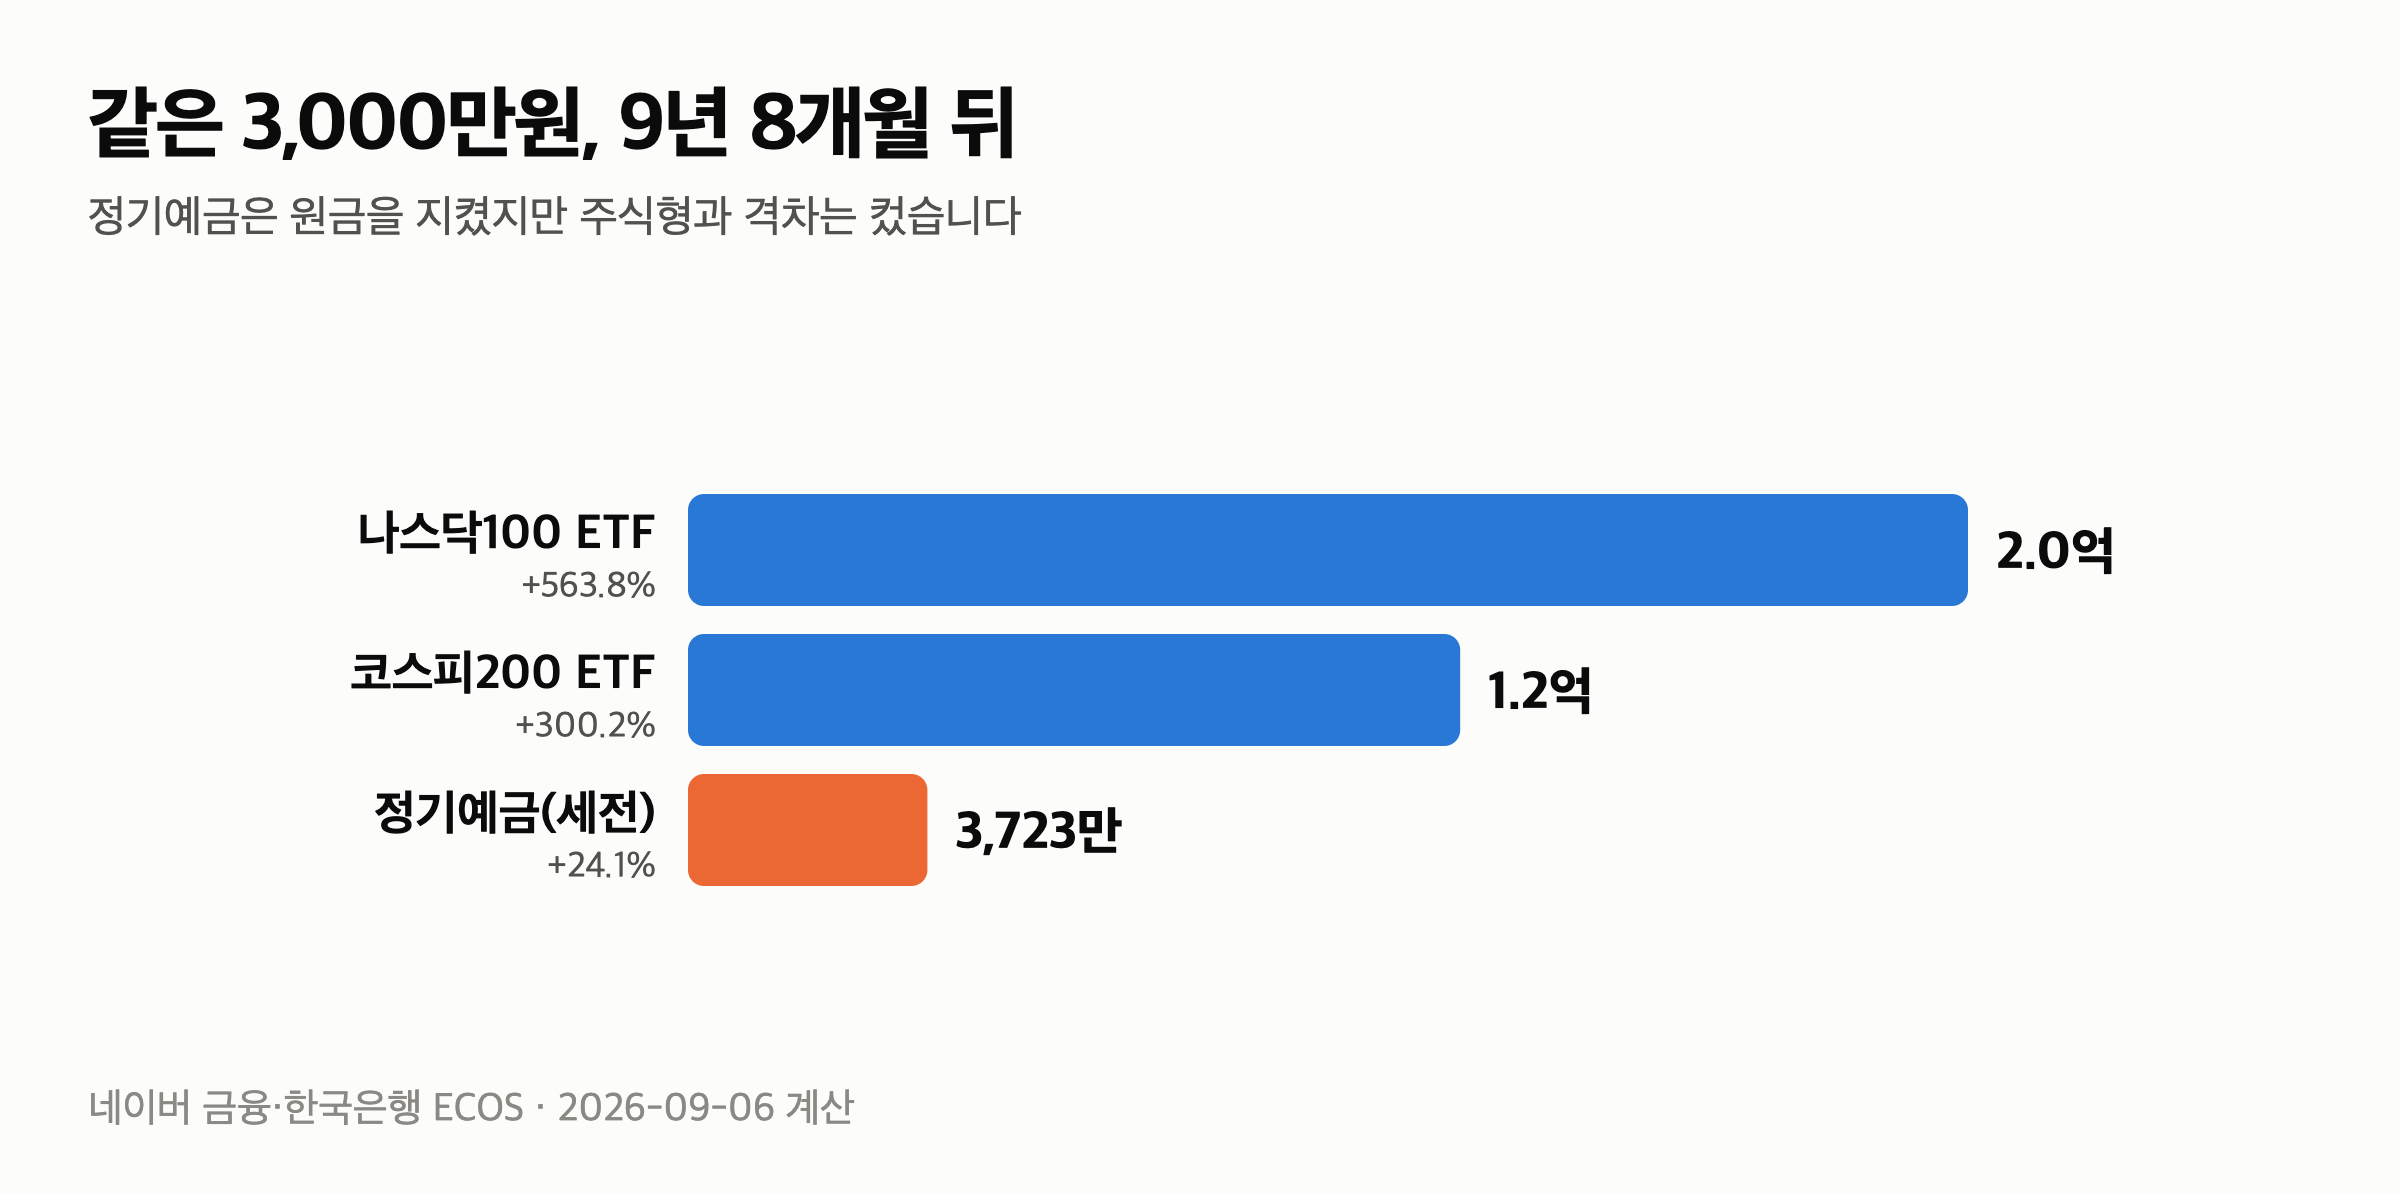
같은 3,000만원, 같은 9년 8개월입니다.
정기예금은 세전 3,723만원(+24.1%), 코스피200 ETF는 1.2억(+300.2%), 나스닥100 ETF는 1.99억(+563.8%)이었습니다.
격차는 큽니다.
그러나 정기예금은 한 번도 원금을 밑돈 적이 없습니다.
나스닥100은 -31%, 코스피200은 -41% 빠지는 구간을 지나야 그 수익에 닿았습니다.
예금의 24%는 “그 골을 겪지 않은 값"이기도 합니다.
한 가지 덧붙이면, 이 글의 예금 금리는 은행 평균입니다.
특판·저축은행·비과세 상품을 잘 고르면 이보다 높은 금리를 받을 수 있습니다.
우리 블로그의 예금 비교 글들이 그 실제 상품 금리를 다룹니다.
이 기준선에서 볼 것 세 가지
첫째, 예금은 “안 잃는 대가로 덜 버는” 선택입니다.
24%는 낮아 보이지만, 그 대가로 어떤 해에도 원금이 줄지 않았습니다.
둘째, 세금과 물가를 함께 봐야 합니다.
세후로는 약 3,603만원이고, 같은 기간 물가가 오른 만큼 실질 구매력은 숫자보다 덜 늘었습니다.
셋째, 이건 평균 금리입니다. 특판과 비과세를 활용하면 더 받을 수 있어, 실제 예금 성적은 이 기준선보다 나을 수 있습니다.
3000만원 정기예금, 다섯 줄 정리
- 2017년부터 3,000만원을 정기예금에 굴렸다면 세전 약 3,723만원, 세후 약 3,603만원입니다.
- 9년 8개월 이자는 723만원, 원금의 24.1%입니다.
- 예금 금리는 2020~2021년 1.0%대에서 2023년 3.68%까지 해마다 달랐습니다.
- 같은 돈이 코스피200에서는 1.2억, 나스닥100에서는 1.99억이 됐습니다.
- 대신 예금은 한 번도 원금을 밑돌지 않았습니다. 그것이 24%의 다른 이름입니다.
저는 이 기준선을 만들고 나서야 앞의 두 숫자가 다르게 보였습니다.
1.99억과 1.2억은 -31%, -41%의 골을 견딘 사람에게만 남은 숫자였고, 3,723만원은 그 골을 한 번도 겪지 않은 사람의 몫이었습니다.
다음 글은 같은 3,000만원을 삼성전자에 넣었다면 어떻게 됐는지, 액면분할까지 반영한 시뮬레이션입니다.
이어서 볼 글
이 글은 투자 권유가 아닙니다. 예금 잔액은 한국은행 ECOS 예금은행 정기예금 금리(신규취급액 가중평균)로 2017년부터 매년 연복리 계산했고, 2026년은 가장 최근 공표치인 7월 금리 3.15%를 부분 연도에 적용했습니다. 세후는 이자에 15.4%를 매년 과세한다고 가정한 개략치입니다. 주식형 비교는 네이버 금융 일봉 종가 기준입니다. 과거 수익률은 미래를 보장하지 않습니다.
업데이트 · 2026년 연간 평균 금리가 확정되면 기준선을 갱신하겠습니다.