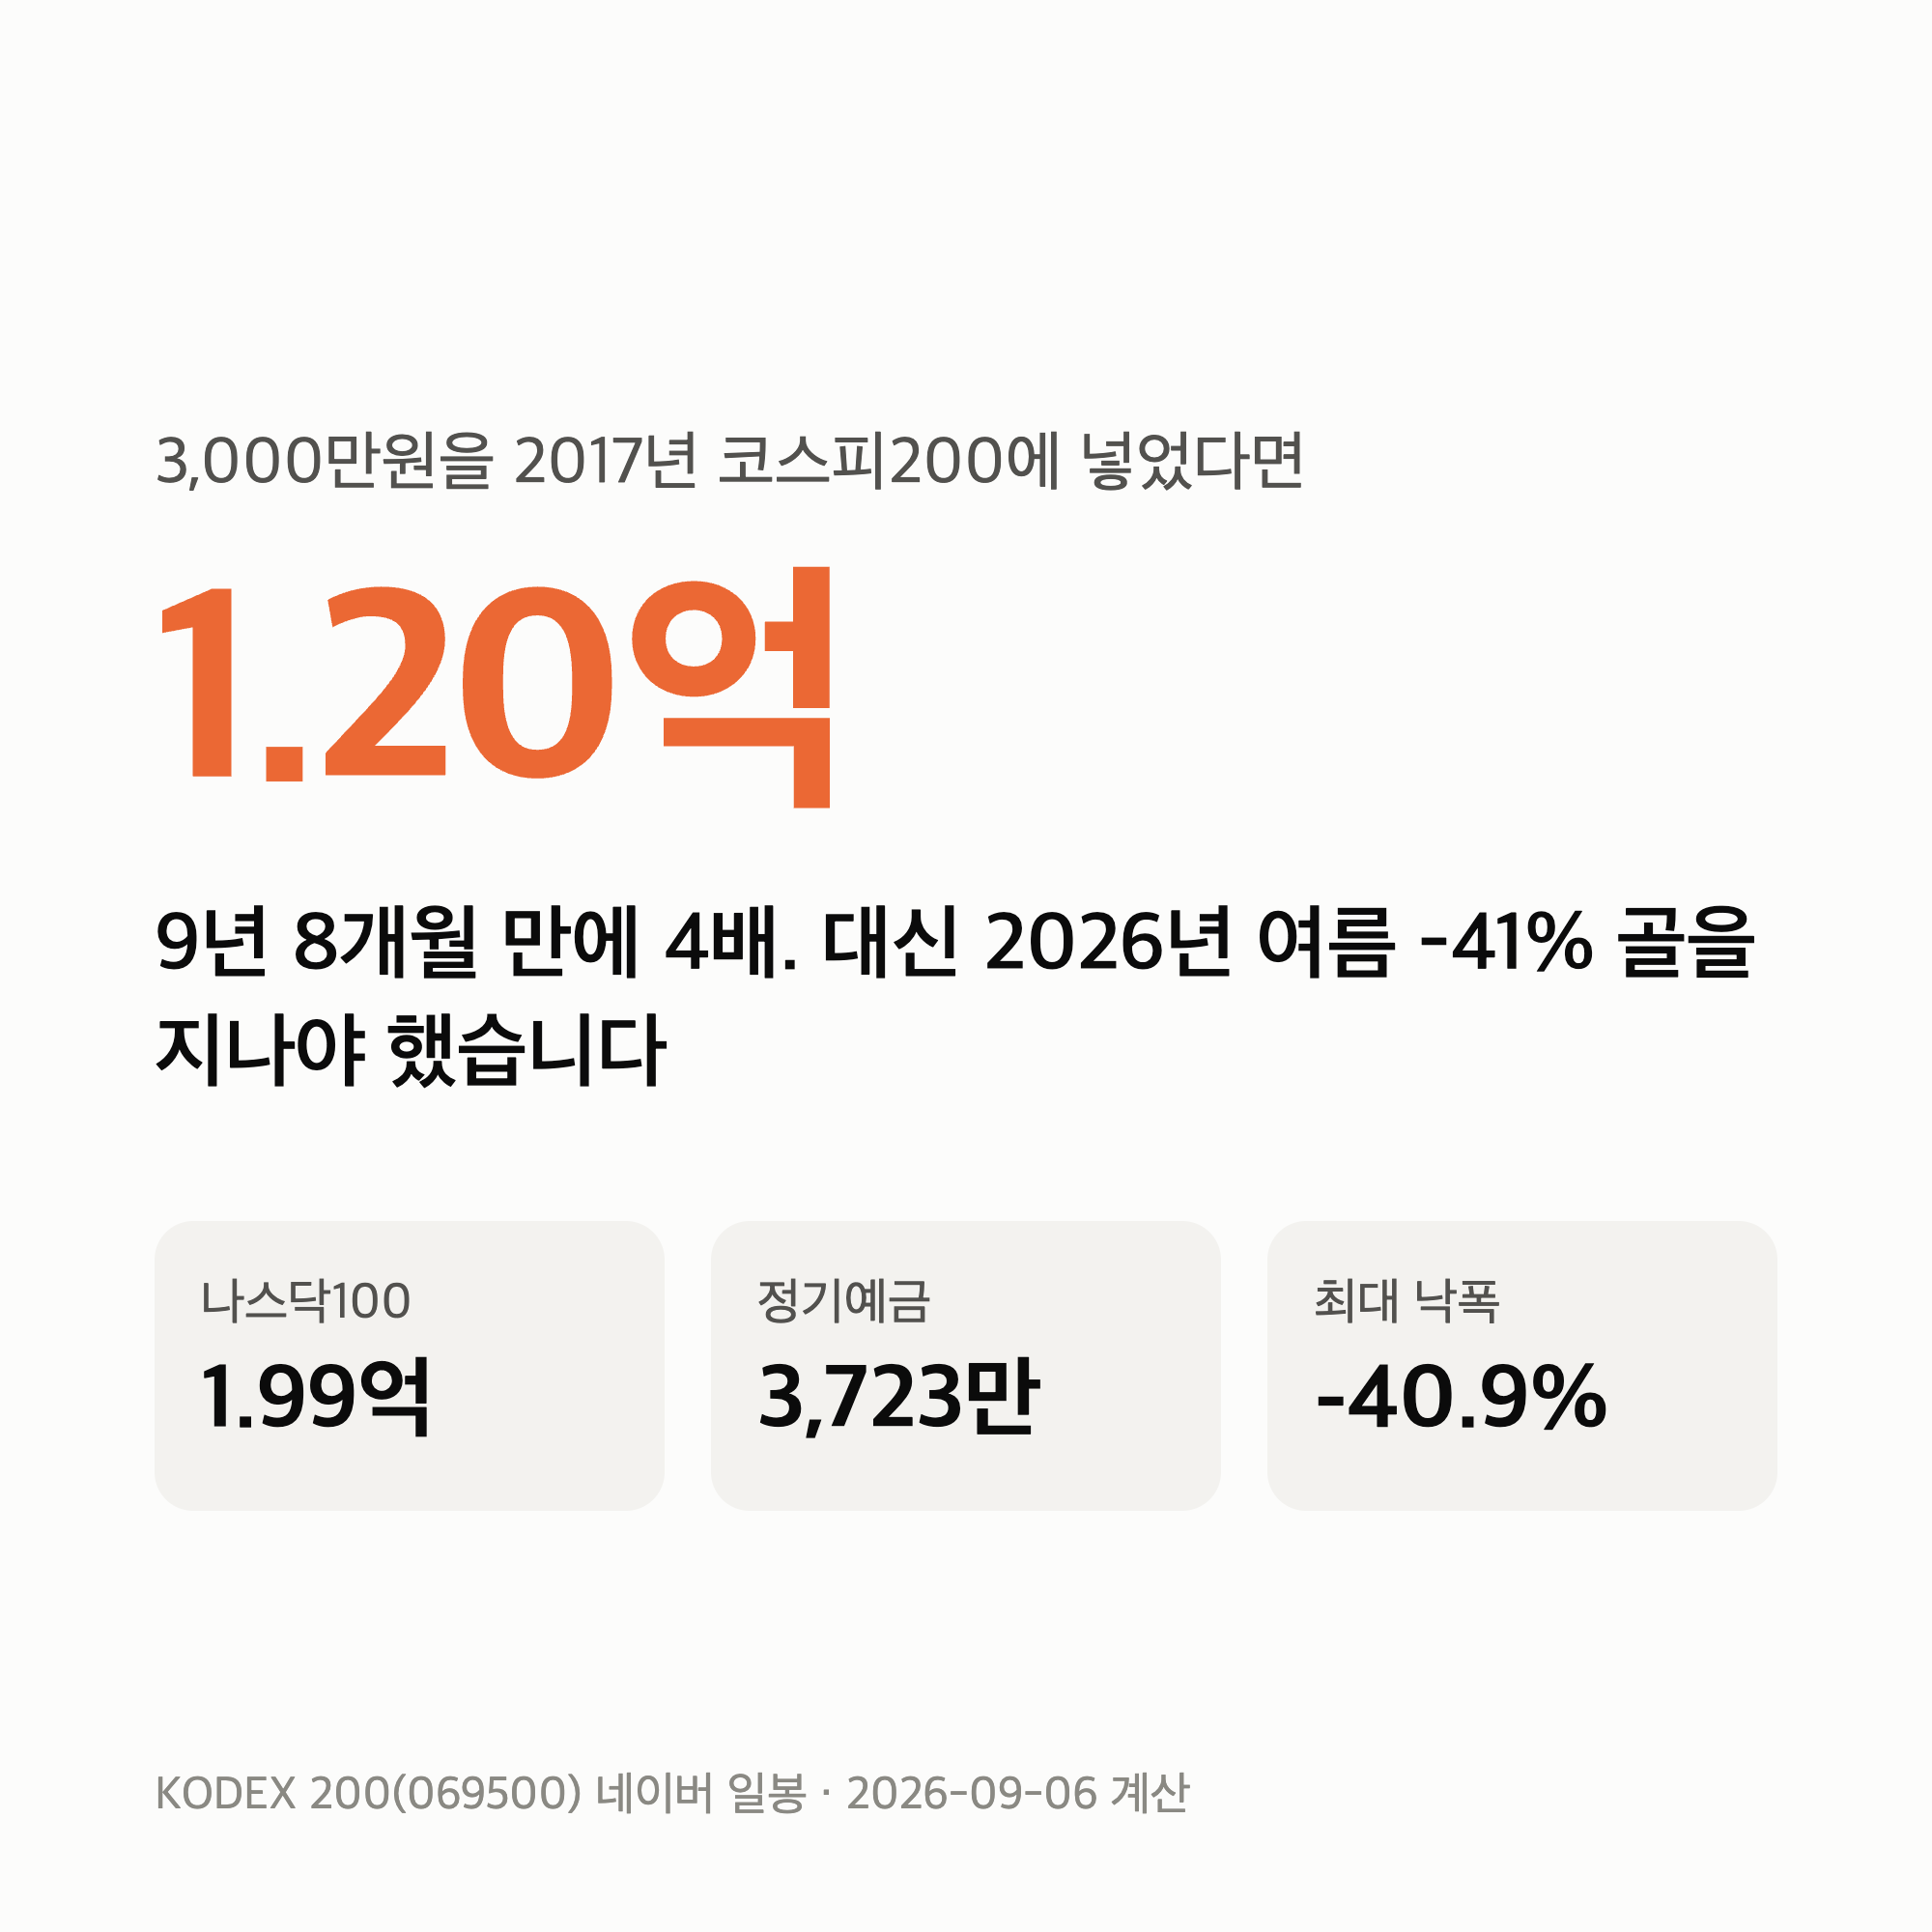
3000만원 코스피200 투자를 2017년 1월에 시작했다면 지금 약 1억 2,000만원입니다. 9년 8개월 만에 4배인데, 2026년 여름에 평가액이 고점에서 **-41%**까지 빠진 골을 지나야 했습니다.
이 글은 예측이 아니라 이미 확정된 과거입니다. KODEX 200 ETF의 실제 종가로, 3,000만원을 2017년 1월 2일에 넣고 2026년 9월 4일까지 두었다고 가정해 하루하루 평가액을 계산했습니다.
숫자는 네이버 금융 일봉 종가에서 옮겼고, 분배금과 세금·매매수수료는 계산에서 뺐습니다.
이 글은 특정 상품 추천이나 투자 권유가 아닙니다. 과거 수익률은 미래를 보장하지 않습니다.
코스피200은 앞서 본 나스닥100(1.99억)보다 덜 올랐지만, 길은 더 험했습니다. 2026년 여름 한 달 반 만에 평가액이 1.68억에서 9,900만원으로 -41% 빠진 구간이 있었습니다.
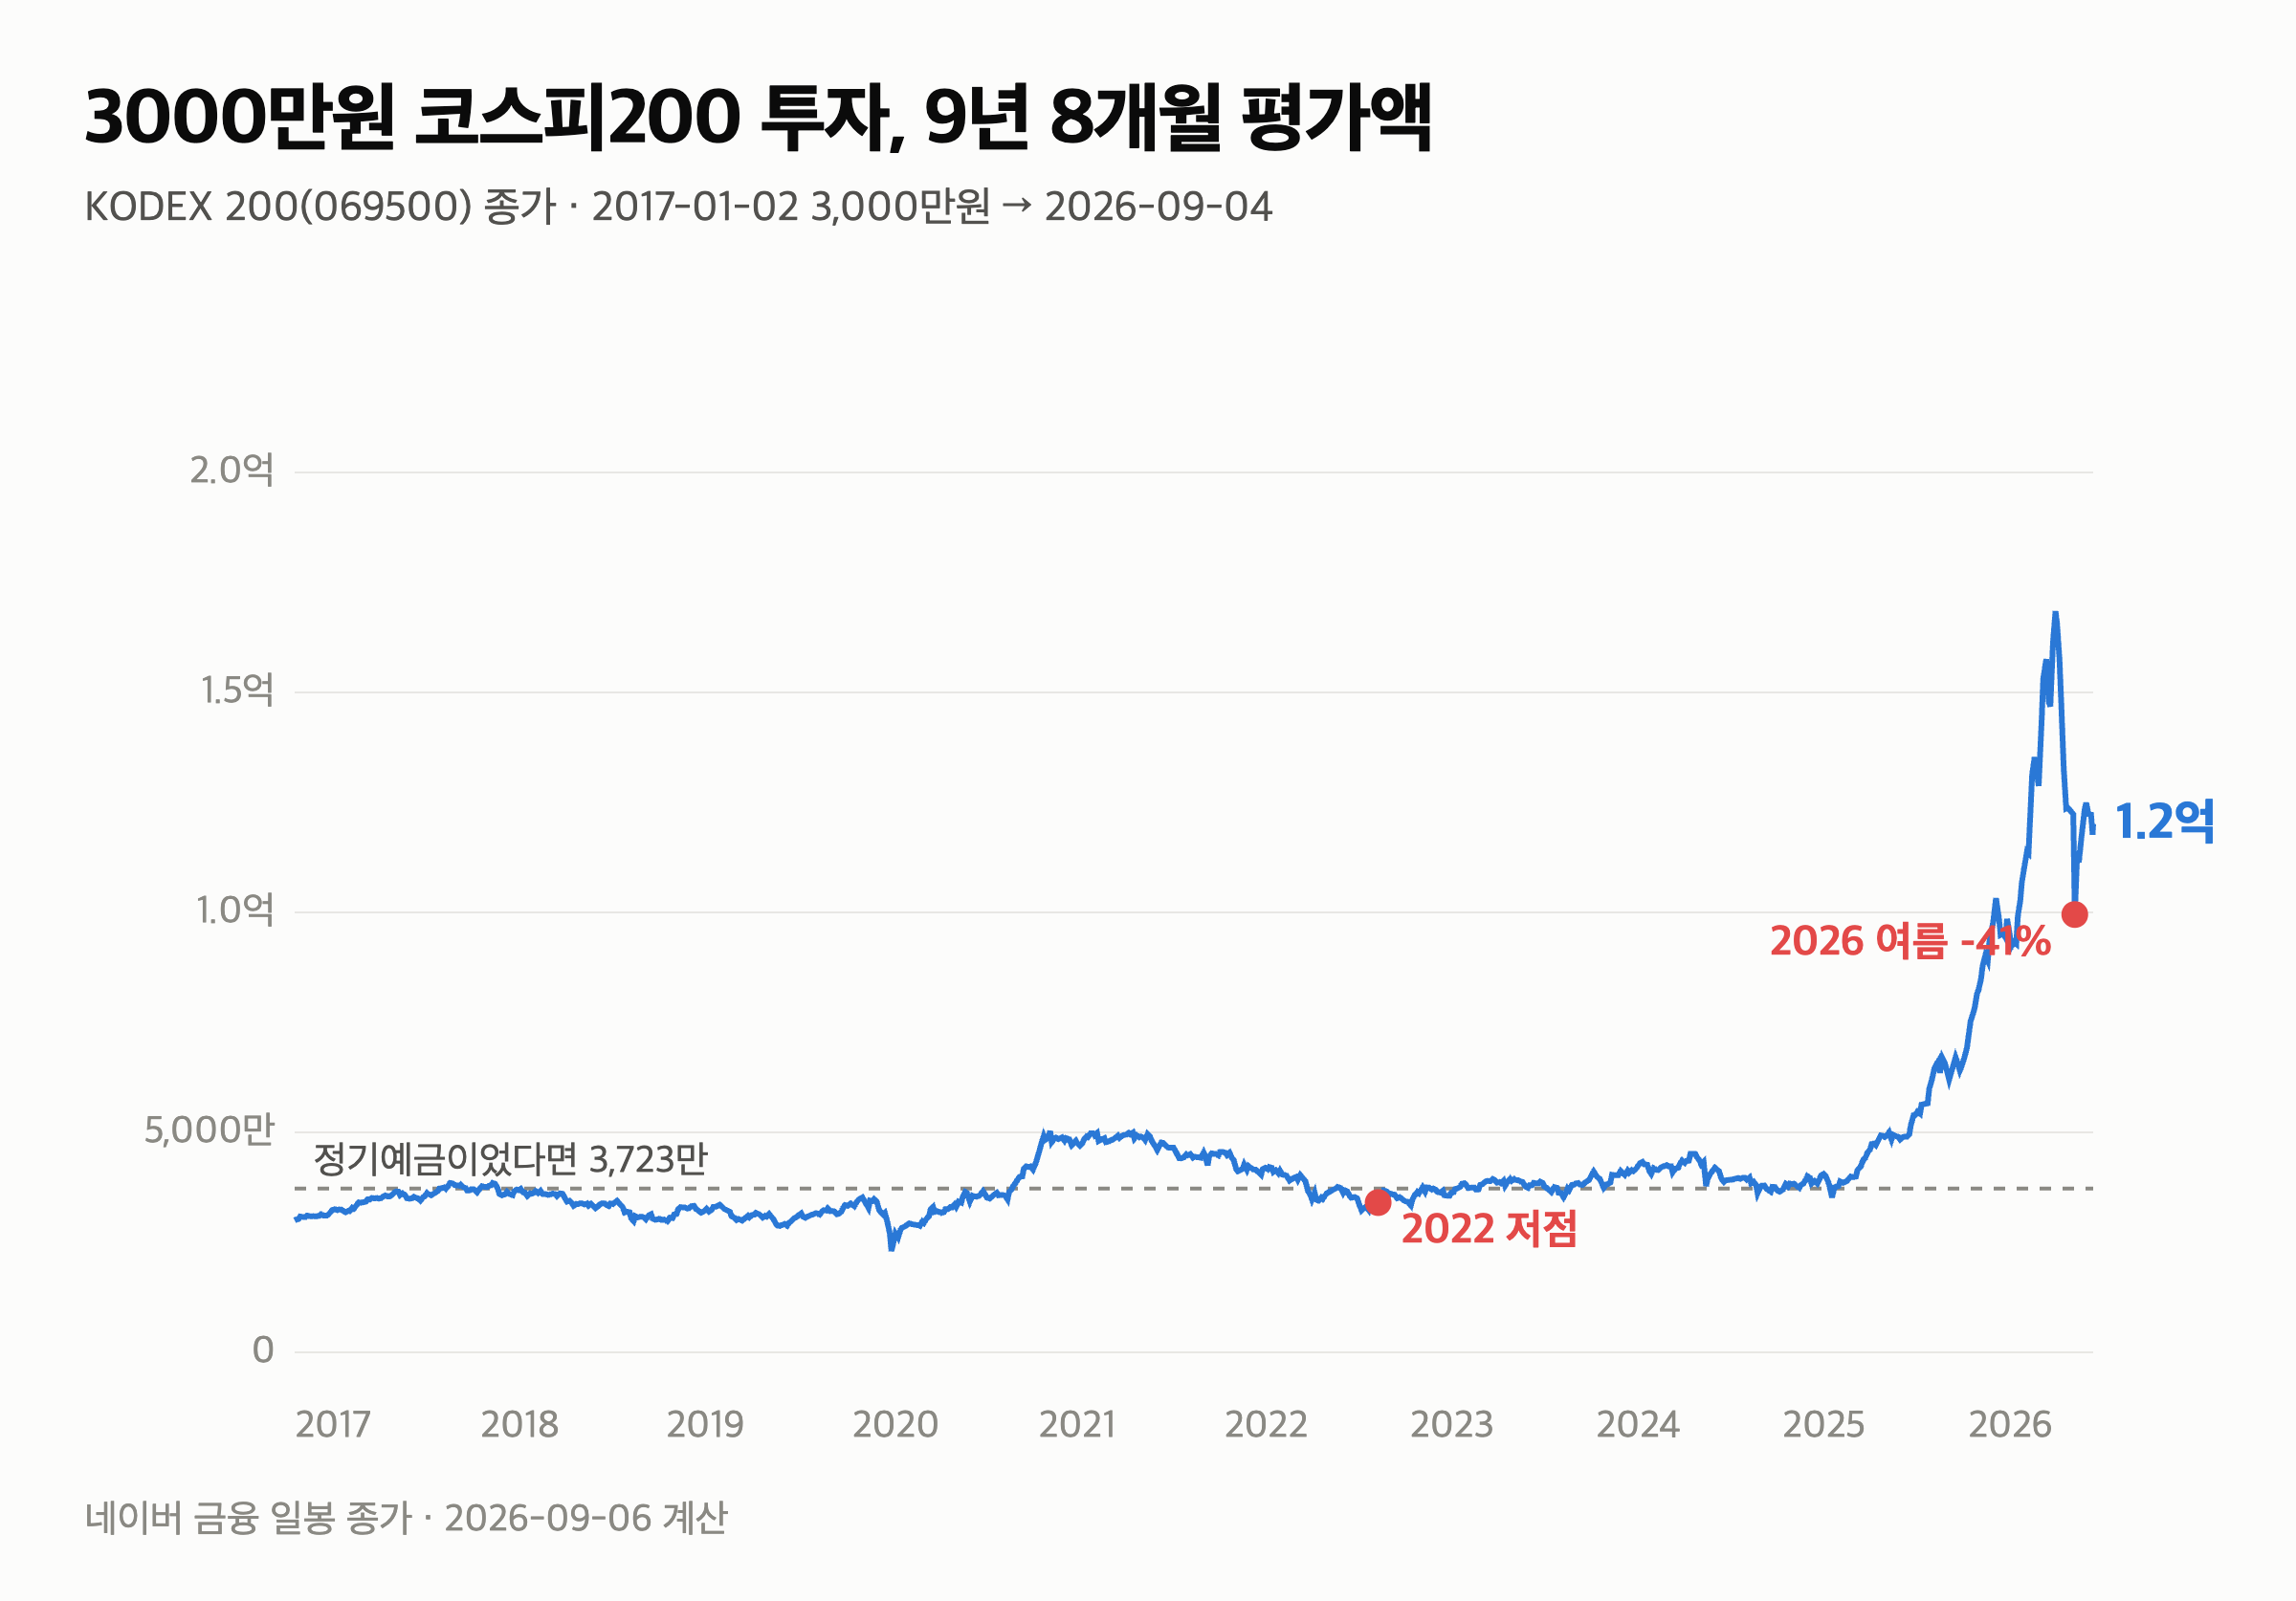
3000만원 코스피200 투자, 9년 8개월의 평가액 곡선
2017년 1월 2일 종가 26,415원에 3,000만원어치를 샀다고 보고(소수점 주수 가정), 매 거래일 종가로 평가액을 그렸습니다.
시작
2017년 1월 3,000만원 — KODEX 200 종가 26,415원
최근
2026년 9월 4일 약 1억 2,000만원 — 종가 105,720원. 4배
연평균 수익률(CAGR)
15.42% — 9.67년 복리 환산
최대 낙폭
-40.9% — 2026년 6월 고점 1.68억에서 7월 저점 9,900만원
곡선은 2024년까지 3,000만~4,500만원 사이를 오래 오갔습니다. 그러다 2025년 한 해에만 +89.9%, 2026년 들어 여름 고점까지 급등했다가 -41% 되밀렸고, 다시 올라 지금 1.2억입니다.
10년 중 마이너스인 해가 세 번이었습니다
코스피200은 나스닥100보다 마이너스 해가 잦았습니다. 2018년 -18.9%, 2022년 -25.8%, 2024년 -11.4%로 세 해가 손실이었습니다.
대신 오른 해는 크게 올랐습니다. 2020년 +32.6%, 그리고 2025년은 +89.9%로 10년 중 가장 좋았습니다. 이 한 해가 곡선의 기울기를 바꿔 놓았습니다.
정기예금에 뒀다면 같은 3,000만원이 약 3,723만원이었습니다. 코스피200은 그 3.2배가 됐지만, 평가액이 고점 대비 40% 넘게 빠지는 구간을 2020년과 2026년 두 번 지나야 했습니다.
나스닥100·정기예금과 나란히 두면
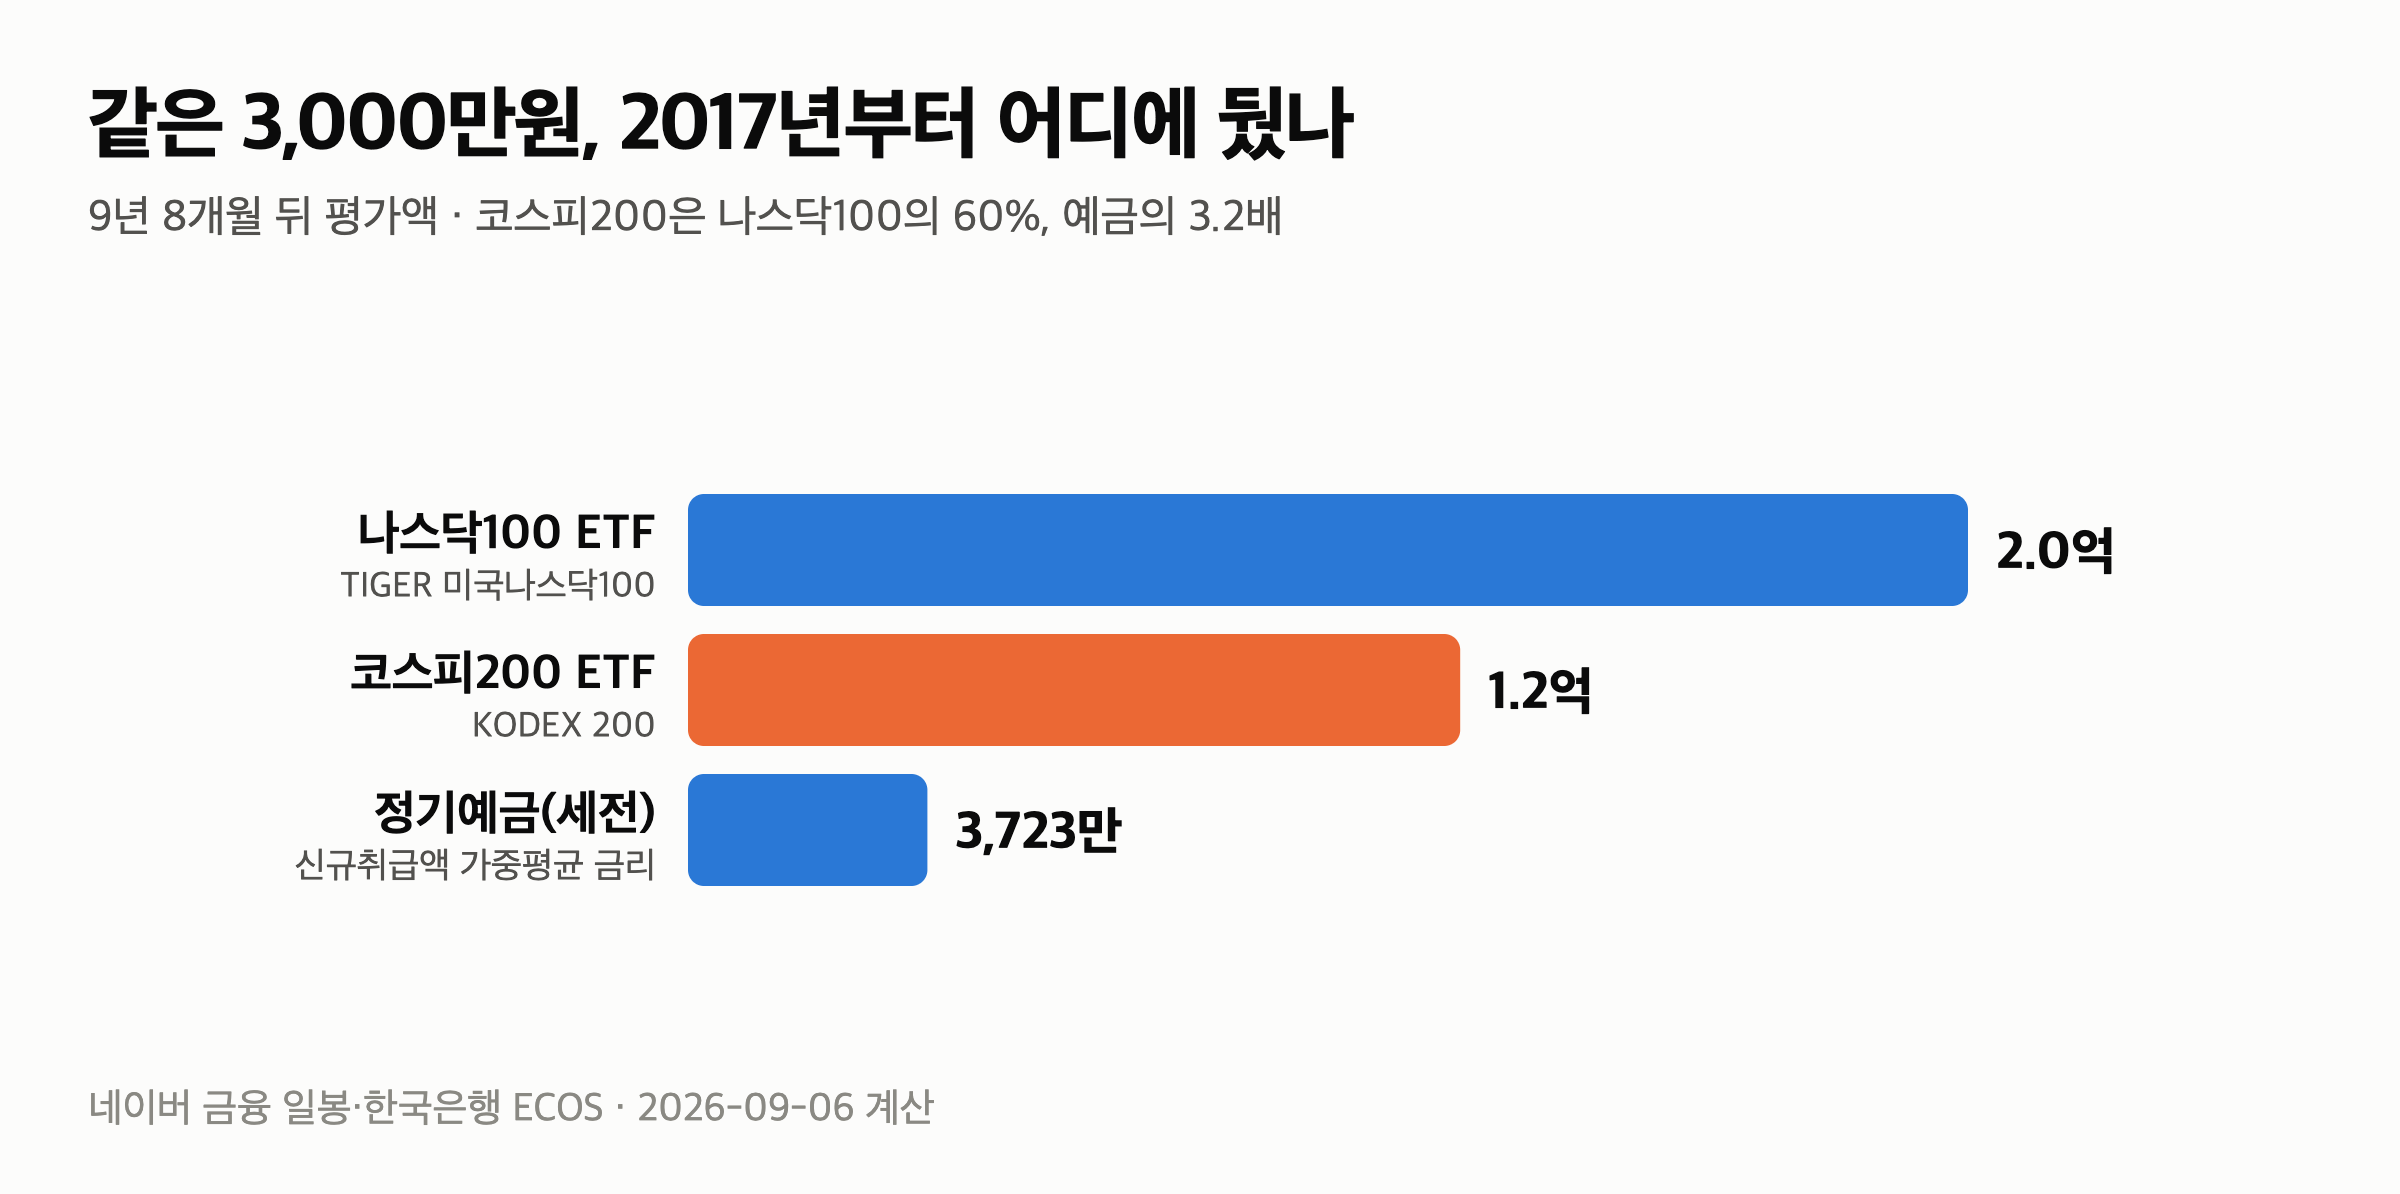
같은 3,000만원, 같은 기간입니다. 나스닥100 ETF는 1.99억, 코스피200 ETF는 1.20억, 정기예금은 세전 약 3,723만원이었습니다.
코스피200은 나스닥100의 약 60%에 그쳤습니다. 그런데 최대 낙폭은 코스피200이 -40.9%로 나스닥100(-31.3%)보다 깊었습니다. 덜 오르고 더 흔들린 구간이었던 셈입니다.
이 곡선에서 볼 것 세 가지
첫째, 결과는 시작일과 끝일에 크게 좌우됩니다. 2025~2026년 급등을 포함해 4배지만, 2026년 여름 저점에 팔았다면 이야기가 전혀 다릅니다.
둘째, 한 해가 전부를 바꿉니다. 2025년 +89.9%를 빼면 코스피200의 장기 수익률은 크게 낮아집니다. 그 한 해가 언제 올지는 아무도 미리 모릅니다.
셋째, 분배금·세금·수수료를 뺐습니다. 배당을 더하면 조금 늘고, 비용과 세금을 빼면 줄어 실제 손에 쥐는 금액과는 차이가 납니다.
3000만원 코스피200 투자, 다섯 줄 정리
- 2017년 1월 3,000만원을 KODEX 200에 넣었다면 2026년 9월 약 1억 2,000만원으로 4배입니다.
- 연평균 수익률은 15.42%였고, 가장 깊은 낙폭은 2026년 여름의 -40.9%였습니다.
- 10년 중 마이너스인 해는 2018·2022·2024년 세 번, 가장 좋은 해는 2025년 +89.9%였습니다.
- 같은 돈을 정기예금에 뒀다면 약 3,723만원, 나스닥100에 넣었다면 1.99억이었습니다.
- 코스피200은 나스닥100의 60% 수익에 낙폭은 더 깊어, 덜 오르고 더 흔들렸습니다.
저는 이 곡선에서 2026년 여름의 -41% 골을 먼저 봤습니다. 결과는 4배지만, 그 길에는 반토막에 가까운 한 달 반이 들어 있었습니다.
다음 글은 오늘 저녁, 같은 3,000만원을 정기예금에 뒀다면 얼마였는지 — 이 시리즈의 기준선입니다.
이어서 볼 글
이 글은 투자 권유가 아닙니다. 평가액은 KODEX 200(069500)의 네이버 금융 일봉 종가로 2017-01-02부터 2026-09-04까지 계산한 것이며, 분배금·세금·매매수수료는 제외했습니다. 정기예금 비교는 한국은행 ECOS 예금은행 정기예금 금리로 연복리 계산했습니다. 과거 수익률은 미래를 보장하지 않습니다.
업데이트 · 시리즈가 이어지면 나스닥100·코스피200·삼성전자·금·달러·예금을 한 표로 비교하는 글을 마지막에 붙이겠습니다.