예금 상품 앞에 붙은 “최고 연 3.85%“는 예금 우대금리 조건을 전부 채운 사람의 숫자입니다. 그러면 정기예금 실제 금리, 그러니까 그 상품에 실제로 가입한 사람들이 받은 평균은 몇 %일까요.
은행연합회 공시에는 이 질문에 답하는 열이 하나 있습니다. 전월 취급 평균금리 — 은행이 지난달 그 상품으로 실제 판 계좌들의 평균입니다. 9월 5일 기준 12개월 정기예금 37개를 받아 광고 숫자(최고금리)와 나란히 놓았습니다.
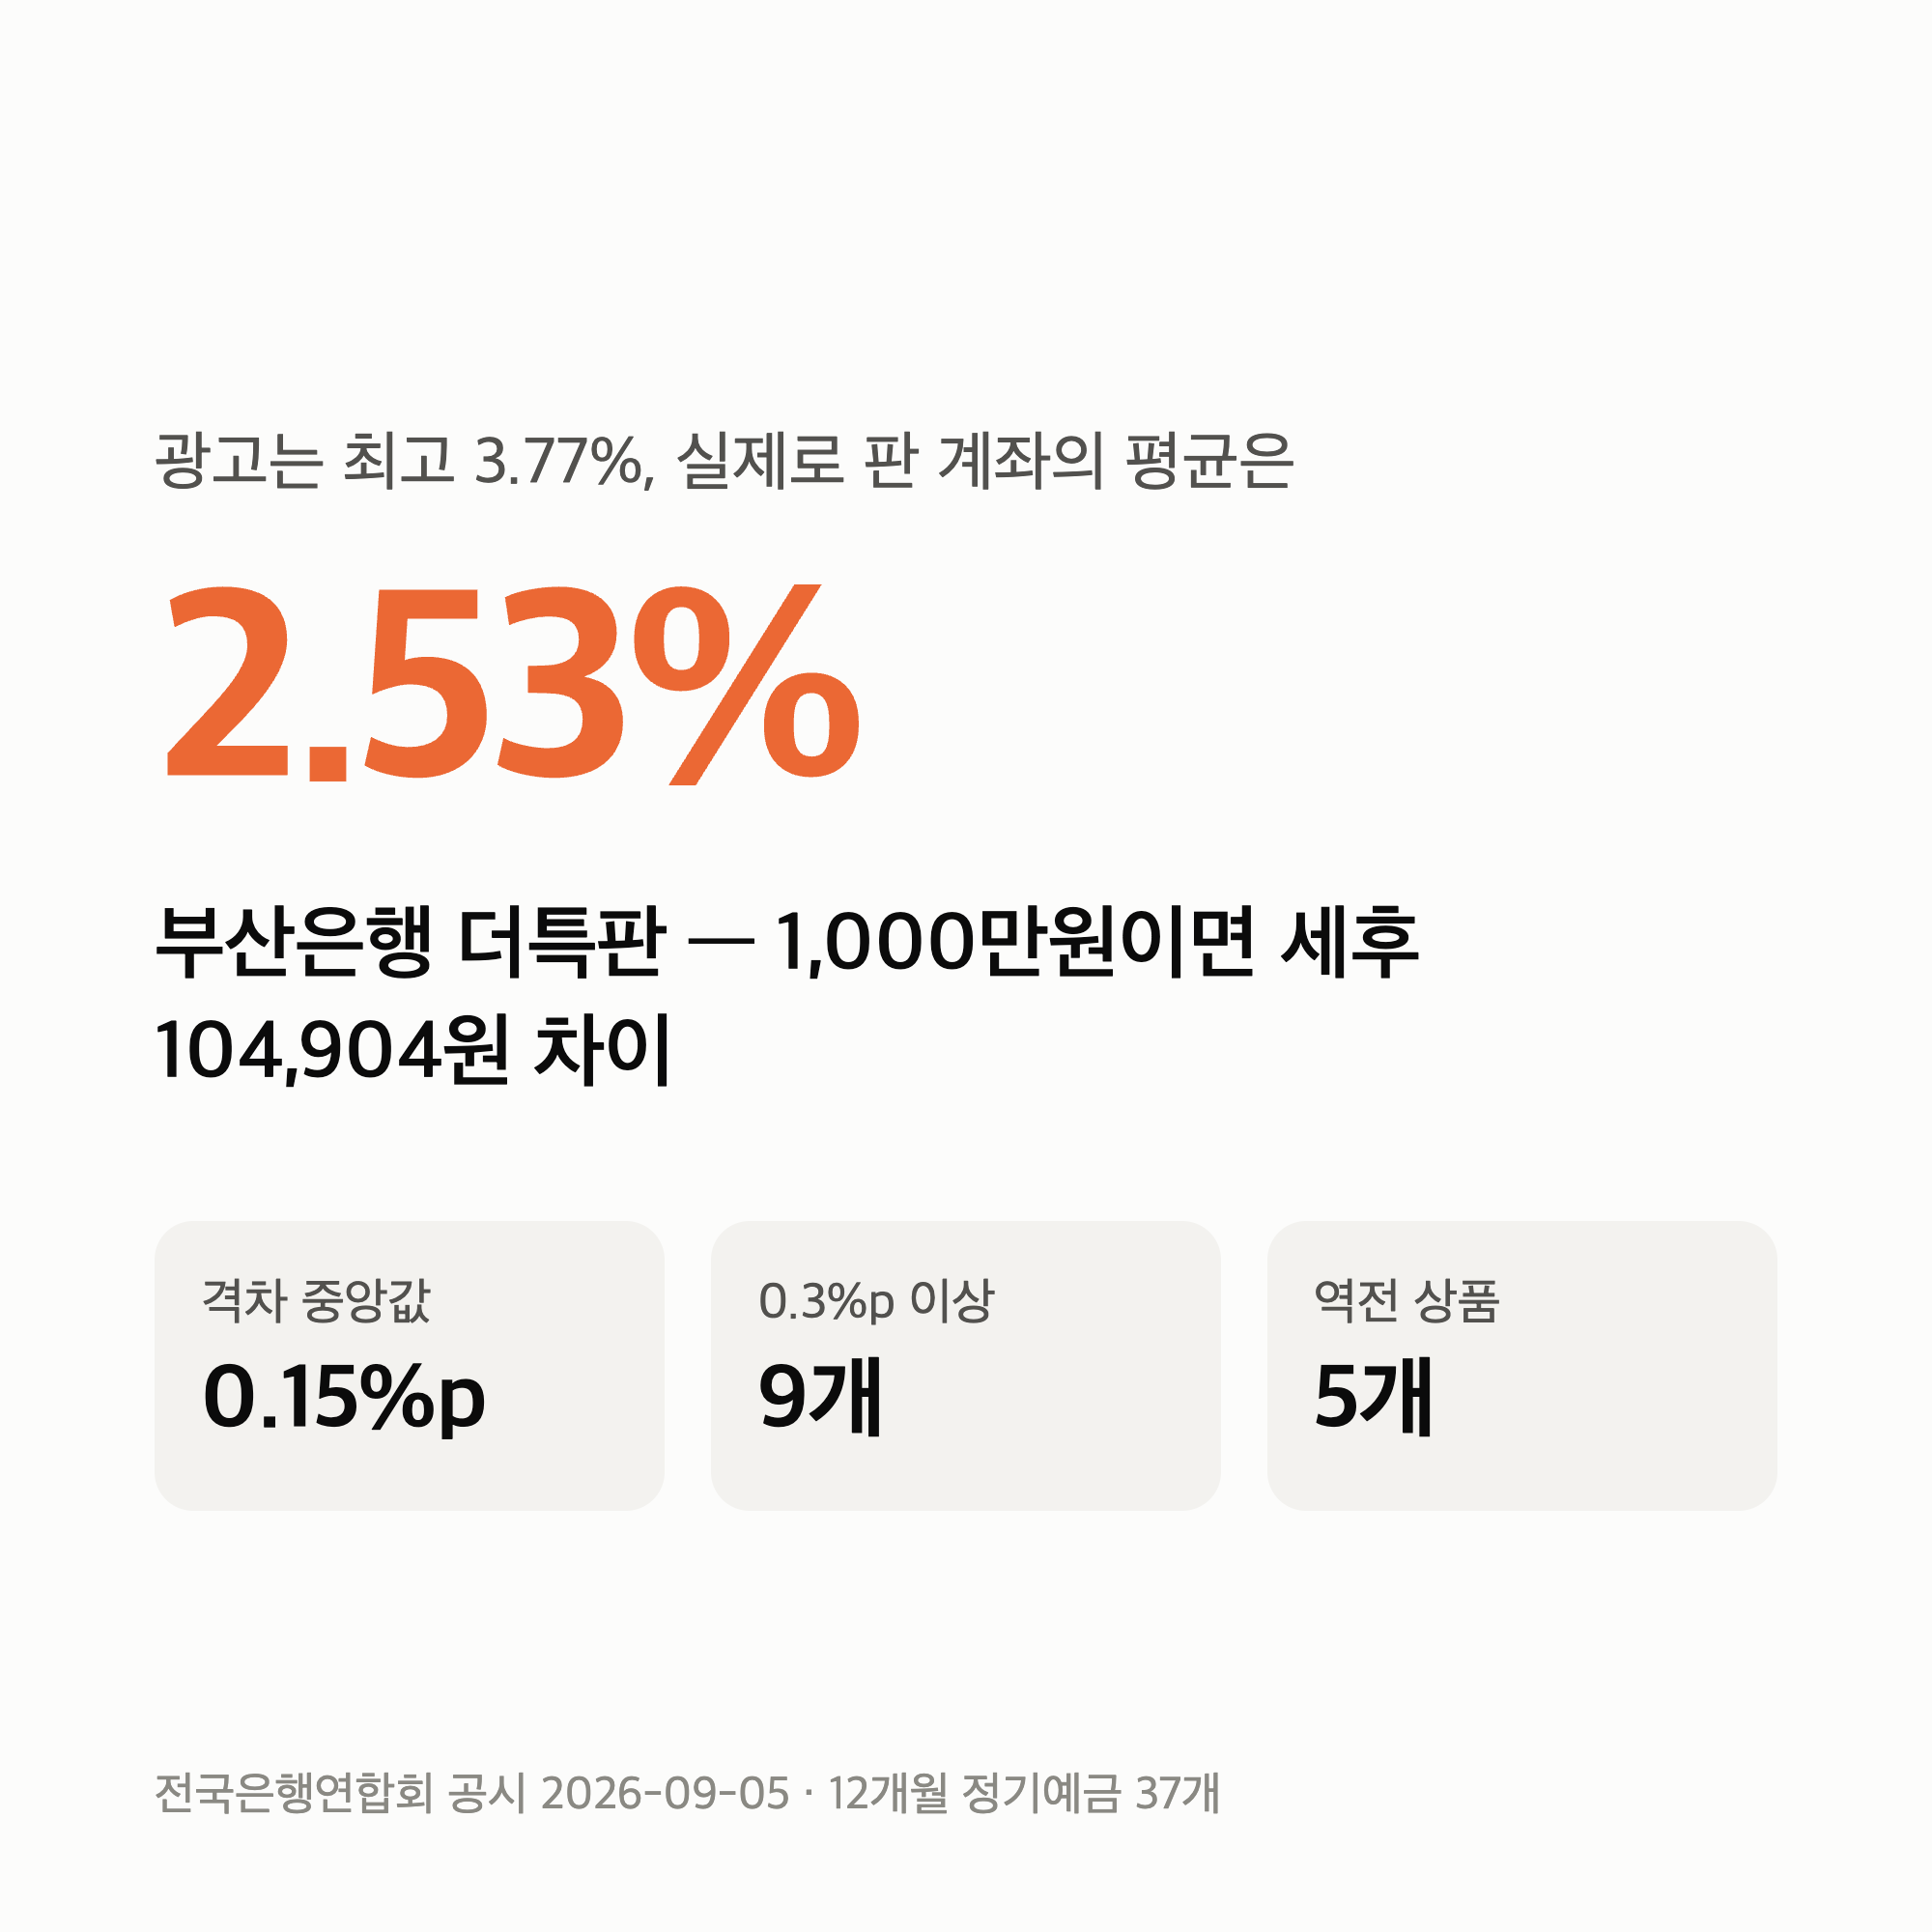
격차 중앙값은 0.15%p로 생각보다 작습니다. 다만 우대 조건이 붙은 상품일수록 벌어져, 0.30%p 이상이 9개입니다.
1. 예금 우대금리 격차가 가장 큰 곳은 부산은행, 1.24%p
부산은행 더(The) 특판 정기예금은 공시 최고금리가 3.77%인데 전월 실제 취급 평균은 **2.53%**였습니다. 기본금리가 2.20%이니, 실제로 판 계좌 대부분이 우대를 거의 못 채웠다는 뜻입니다.
1,000만원을 12개월 넣었을 때로 환산하면 3.77%는 세후 318,942원, 2.53%는 214,038원입니다. 104,904원 차이입니다.
경남은행 The파트너예금(3.75% vs 3.14%), iM뱅크 iM함께예금(3.55% vs 3.07%)이 그 뒤를 잇습니다.
2. 최고 3.85% 두 상품도 실제는 3.4%대
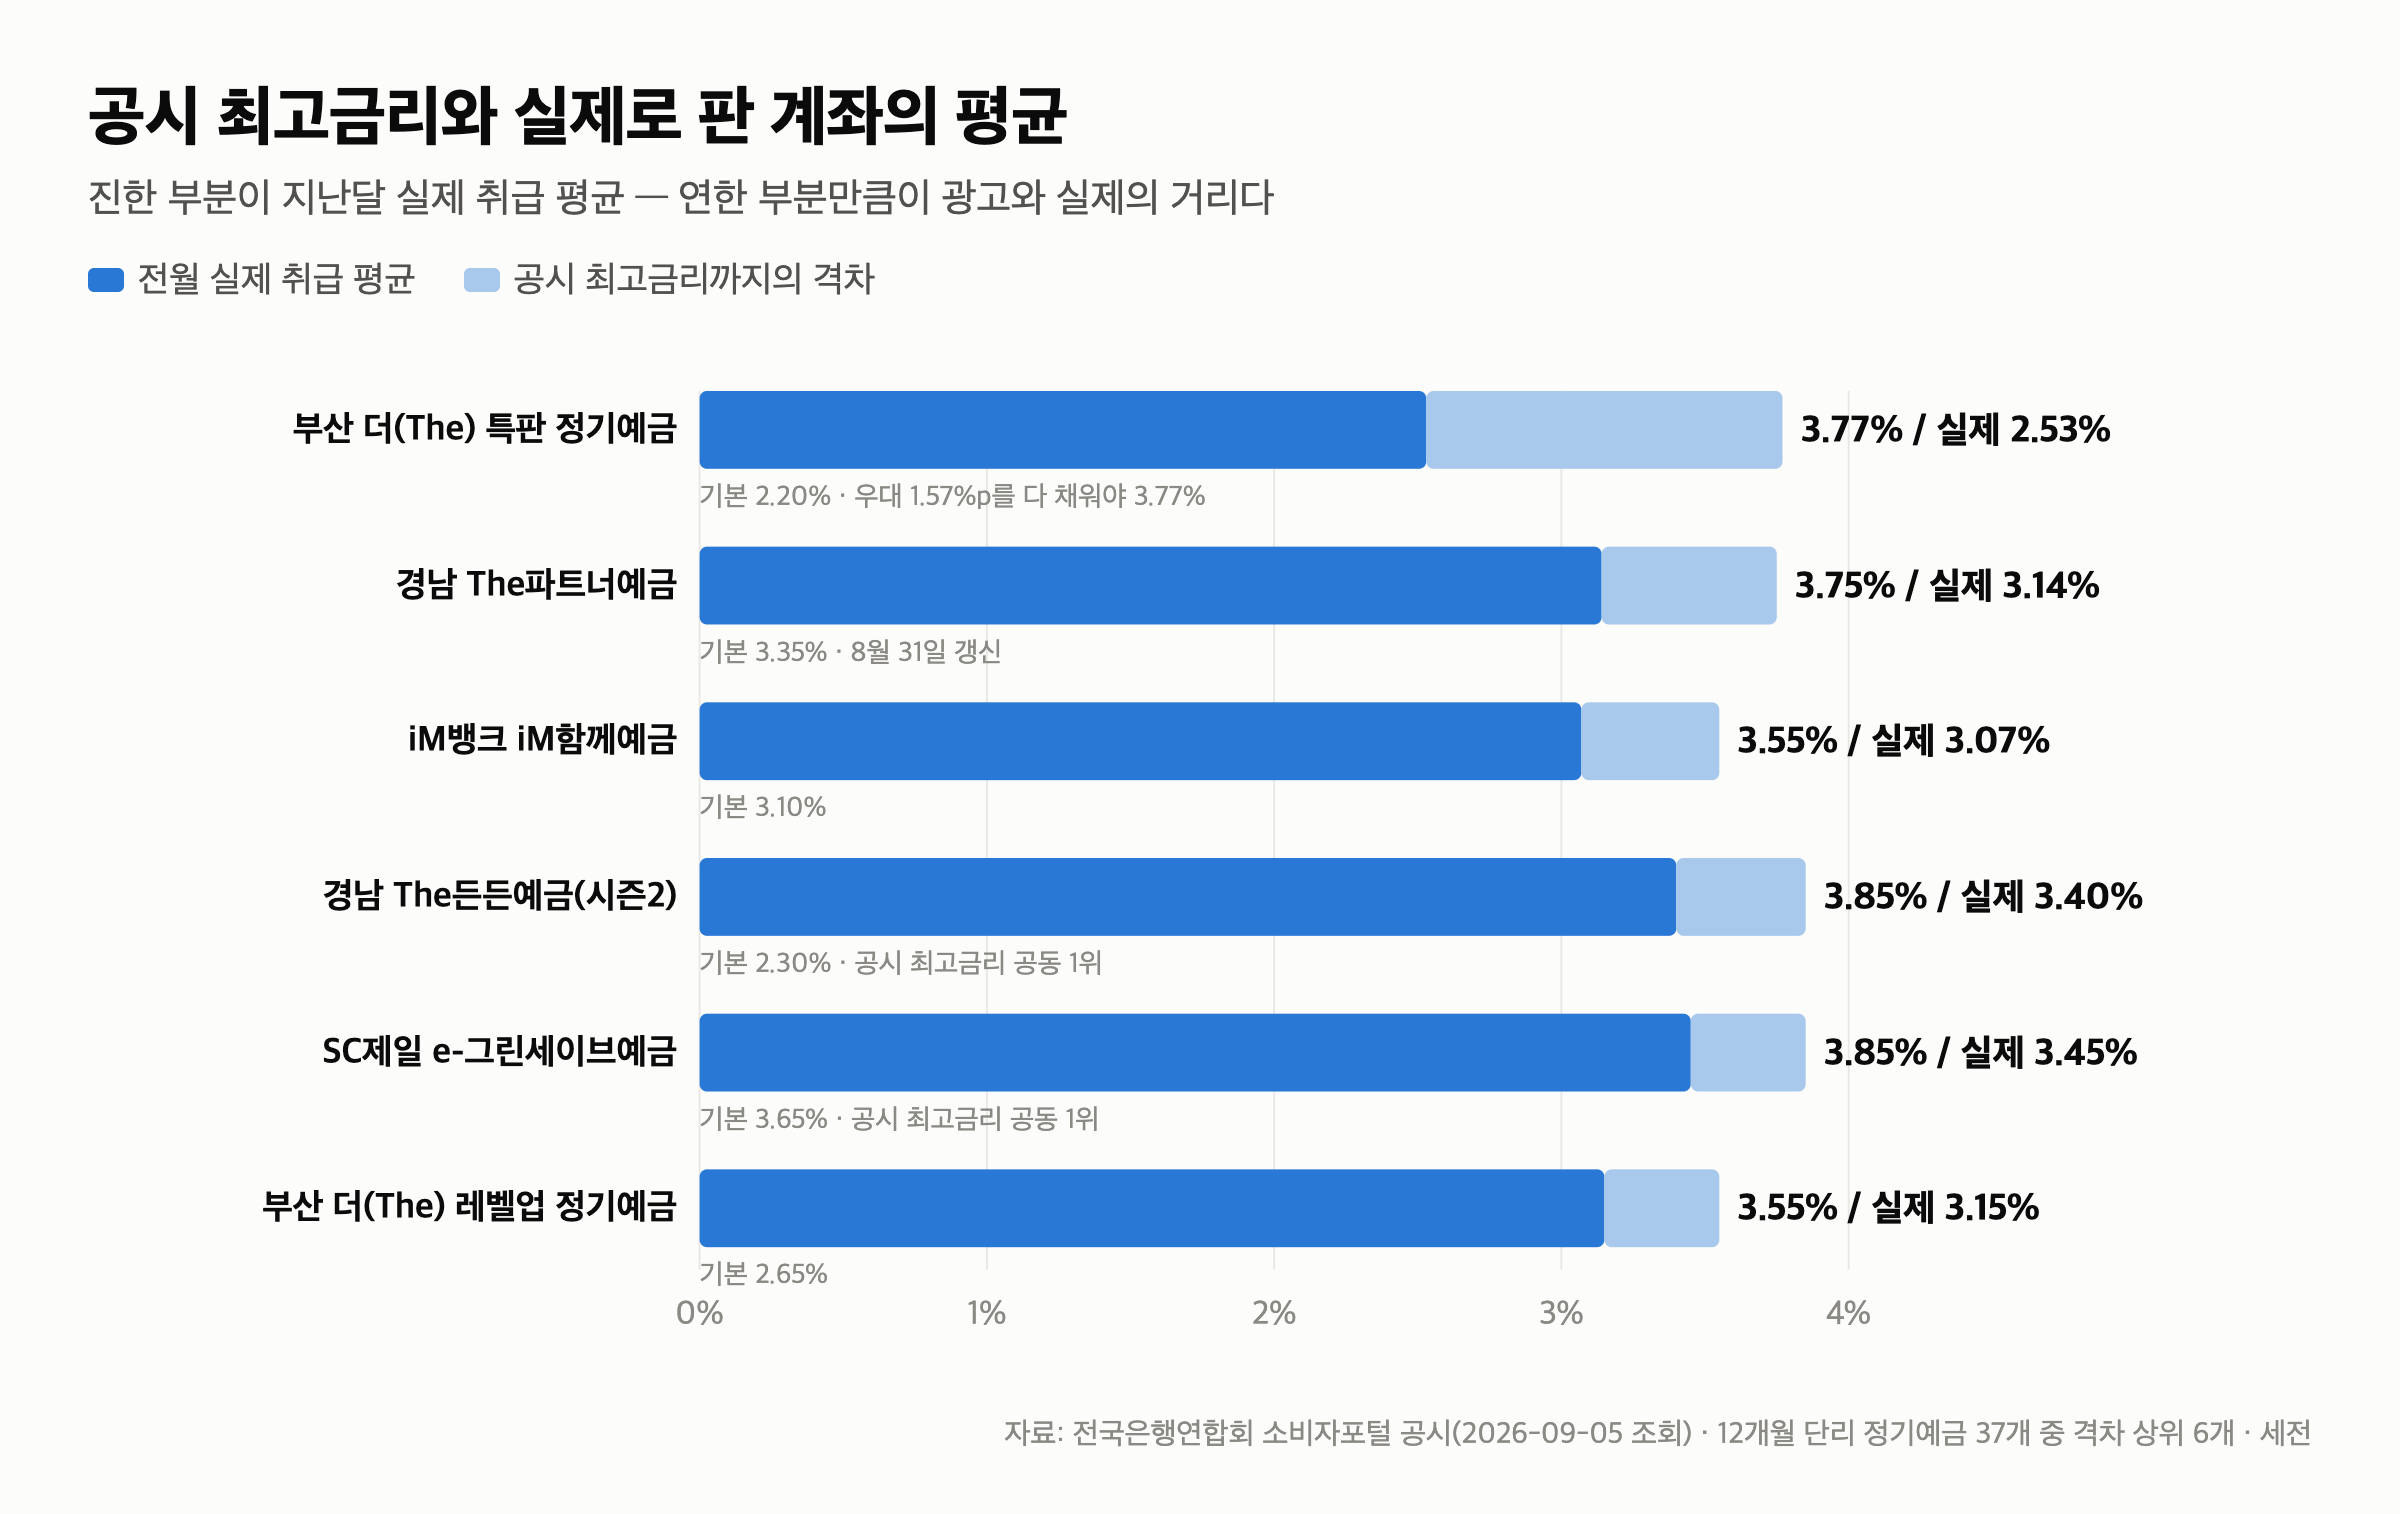
최고금리 공동 1위인 두 상품도 실제 평균은 내려앉습니다. 경남은행 The든든예금 시즌2는 3.85% 공시에 실제 3.40%, SC제일은행 e-그린세이브예금은 3.85%에 실제 3.45%입니다.
각각 0.45%p·0.40%p 차이인데, 1,000만원 기준 세후로는 38,070원·33,840원입니다.
광고 숫자와 실제 평균의 거리는 그 상품의 우대 조건이 얼마나 까다로운지를 보여주는 지표입니다.
3. 반대로 광고보다 더 준 곳이 5곳
흥미로운 건 격차가 마이너스인 상품입니다. 공시 최고금리보다 전월 실제 평균이 높은 상품이 37개 중 5개 있습니다.
- 제주은행 제주Dream 정기예금 — 공시 2.40%인데 실제 3.58% (1.18%p 높음)
- 부산은행 LIVE정기예금 — 공시 2.80%인데 실제 3.48%
- 케이뱅크 코드K 정기예금 — 공시 3.61%인데 실제 3.76%
- 광주은행 스마트모아Dream정기예금 — 공시 3.54%인데 실제 3.62%
- 한국산업은행 KDB 정기예금 — 공시 3.35%인데 실제 3.39%
전월 취급 평균은 지난달에 판 계좌의 값이고 공시 최고금리는 지금 값입니다. 두 숫자의 시점이 다르기 때문에, 이 다섯은 그 사이 금리가 내려갔다는 뜻으로 읽는 편이 맞습니다.
즉 이 열은 “얼마나 받을 수 있나"가 아니라 “지난달 사람들은 얼마를 받았나"를 알려주는 후행 지표입니다.
4. 정기예금 실제 금리에 가까운 값은 무엇인가
우대 조건이 붙은 상품은 최고금리 대신 기본금리를 먼저 보는 편이 안전합니다. 부산 더특판의 기본금리 2.20%가 실제 평균 2.53%와 가깝다는 점이 그 근거입니다.
조건 없이 기본금리가 곧 최고금리인 상품은 37개 중 11개이고, 그중 상한은 전북은행 JB다이렉트예금 3.76%입니다.
정리
- 공시 최고금리와 전월 실제 취급 평균의 격차 중앙값은 0.15%p, 0.30%p 이상 벌어진 상품이 9개입니다.
- 격차 1위는 부산은행 더특판 1.24%p — 1,000만원 세후로 104,904원입니다.
- 최고 3.85% 두 상품도 실제 평균은 3.40%·3.45%였습니다.
- 공시보다 실제가 높은 상품 5개는 그 사이 금리가 내려간 경우로 읽습니다.
- 우대형은 기본금리를, 조건 없는 상품은 그 값 자체를 기준으로 보면 실제와 가깝습니다.
다음에는 같은 공시에서 만기 후 금리만 따로 모아, 만기를 놓쳤을 때 실제로 얼마가 줄어드는지 계산해 보겠습니다.
이어서 볼 글
읽으시면서 궁금한 상품이 있으면 댓글로 알려주세요. 다음 글에서 그 상품을 먼저 보겠습니다.
이 글의 금리는 2026년 9월 5일 전국은행연합회 소비자포털 공시(12개월·단리) 기준이며, 세후 금액은 이자소득세 15.4%를 적용한 값입니다. 실제 적용 금리와 우대 조건은 가입 시점과 은행 정책에 따라 달라질 수 있으니 가입 전 해당 은행에서 확인하시기 바랍니다.
참고자료